Comprar casa nueva de constructor: incentivos y garantías
Cómo comprar casa nueva a un constructor: incentivos y reducciones de tasa, su prestamista afiliado, inspecciones, garantía y el impuesto al terminarla.
Verificado con fuentes oficiales el 17 de octubre de 2026 21 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Al comprar una casa nueva a un constructor, no tienes que usar su prestamista ni su compañía de título: puedes comparar, y si te refieren a una empresa afiliada deben darte por escrito una divulgación de esa relación. Los incentivos del constructor tienen límites (en FHA, 6% del precio, incluidas las reducciones de tasa) y no pueden cubrir tu pago inicial. Pide una inspección independiente, guarda la garantía por escrito y pregunta al condado cuánto será el impuesto con la casa terminada, porque puede subir después del primer año.
Lo más importante
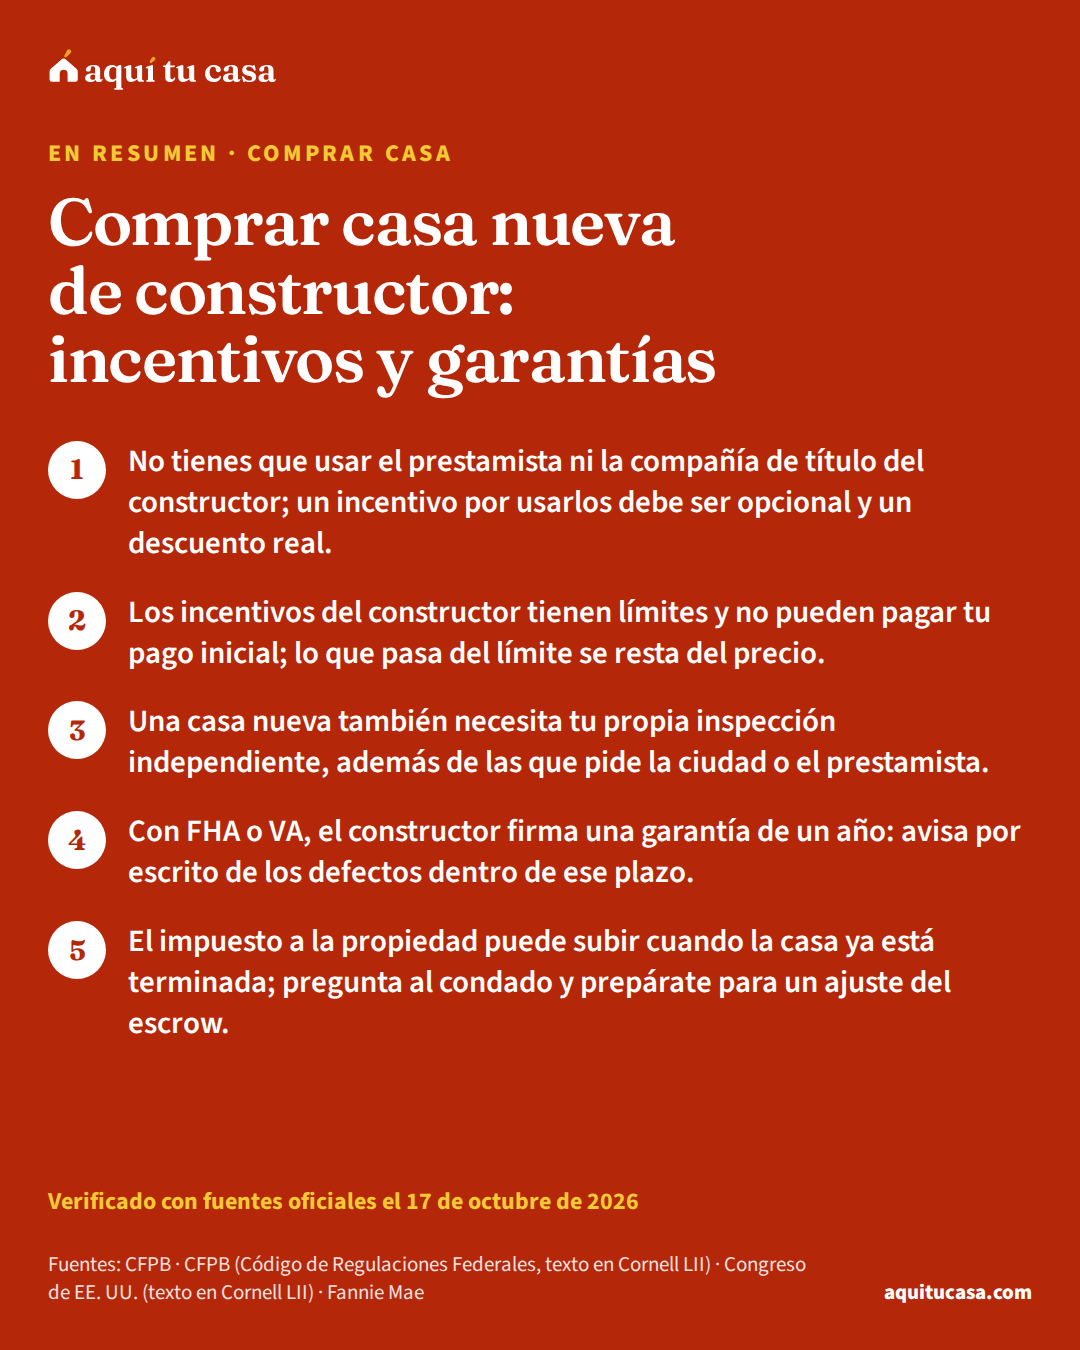
- No tienes que usar el prestamista ni la compañía de título del constructor; un incentivo por usarlos debe ser opcional y un descuento real.
- Los incentivos del constructor tienen límites y no pueden pagar tu pago inicial; lo que pasa del límite se resta del precio.
- Una casa nueva también necesita tu propia inspección independiente, además de las que pide la ciudad o el prestamista.
- Con FHA o VA, el constructor firma una garantía de un año: avisa por escrito de los defectos dentro de ese plazo.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar una casa nueva o por construir directamente a un constructor.
- El constructor te ofrece incentivos si usas su prestamista o su compañía de título y no sabes si te conviene.
- Ya compraste una casa nueva y quieres entender la garantía o por qué puede subir el impuesto a la propiedad.
Busca ayuda directa primero si…
- Vas a construir en tu propio terreno con un préstamo de construcción: aquí hablamos de comprarle la casa a un constructor.
- Compras una casa prefabricada o móvil: la guía de terreno y casas móviles explica sus reglas.
- Tienes un problema grave de construcción y piensas demandar: la asistencia legal gratuita puede orientarte; esta guía no reemplaza ese consejo.
Comprar una casa nueva a un constructor tiene sus propias reglas: depósitos antes de que exista la casa, incentivos atados a su prestamista, inspecciones durante la obra, una garantía y un impuesto a la propiedad que puede cambiar al terminar. Esta guía es para quien está por firmar con un constructor, o ya firmó, y quiere saber qué dicen la ley y los programas de préstamo sobre cada paso.
- Del precio, lo más que pueden aportar el constructor y otras partes interesadas en un préstamo FHA
- 6%9
- Lo más que dura una reducción temporal de tasa en los préstamos que compra Fannie Mae
- 3 años10
- Antes del cierre, hasta cuando pueden revisar tu Estimación si la obra tarda
- 60 días11
- De garantía del constructor en préstamos FHA y VA, desde la entrega del título
- 1 año16
Antes de firmar: el contrato y el depósito
Si la casa todavía no está construida, el constructor puede pedirte un depósito por adelantado, también llamado depósito de garantíadepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa (earnest money). La CFPB recomienda preguntar, antes de comprometerte, en qué condiciones te lo devuelven.1 También sugiere que tu contrato dependa de dos cosas: que consigas el préstamo y que la inspección salga bien. Esas contingenciascontingenciaUna contingencia es una condición que agregas a tu oferta o contrato de compra para protegerte: si no se cumple, puedes cambiar el contrato o cancelarlo y, en general, recuperar tu depósito de garantía (earnest money). Las más comunes son la de inspección, si la inspección encuentra problemas; la de avalúo, si el avalúo sale por debajo del precio; la de financiamiento o hipoteca, si no consigues el préstamo en el plazo acordado; y la de venta de tu casa actual. Las contingencias son una parte normal de la compra, pero demasiadas pueden hacer tu oferta menos atractiva para el vendedor.Ver la definición completa te permiten no comprar si no consigues el préstamo o si la inspección encuentra fallas graves.1
Antes de firmar, pide un estimado informal del seguro de la casa: en algunas zonas el seguro puede costar más de lo que esperas.1 Y revisa quién hará el cierre. Si compras con un préstamo hipotecario con respaldo federal, el vendedor no puede exigirte, como condición para vender, que compres el seguro de títuloseguro de títuloEl título es el derecho legal de propiedad sobre la casa, y el seguro de título te protege si después del cierre alguien reclama un derecho sobre ella: una deuda vieja, un heredero, un error en los registros. Hay dos pólizas. La del prestamista la exigen casi todos los bancos y protege el monto que te prestaron. La del propietario es opcional, se paga una sola vez en el cierre y te protege a ti mientras seas dueño, incluidos los costos legales de defender tu derecho. Puedes comparar compañías de título; el precio varía según el estado.Ver la definición completa con una compañía de títulocompañía de títuloUna compañía de título (title company) es una empresa, o su agente autorizado, que puede emitir seguro de título. Revisa los registros públicos para ver si hay problemas con el título de la casa (búsqueda de título), prepara el compromiso de título y emite las pólizas del prestamista y del propietario. En la mayoría de los estados, el cobro por conducir el cierre también forma parte de sus cargos. Si los servicios de título aparecen en la sección C de tu Estimación de Préstamo, puedes buscarlos por tu cuenta. Según la ley federal RESPA, el vendedor no puede obligarte a comprar el seguro de título con una compañía en particular.Ver la definición completa en particular. Si lo hace, responde ante ti por tres veces los cargos de ese seguro.7 La guía de seguro de título explica cómo compararlo.
Comprar casa nueva, paso a paso
1. Eliges el constructor y la casa
Antes de firmar
Pregunta en qué condiciones te devuelven el depósito del constructor.1
2. Firmas el contrato
Con contingencias
Que dependa de conseguir el préstamo y de una inspección satisfactoria.1
3. Comparas prestamistas
Antes de elegir
No tienes que usar el prestamista del constructor; pide Estimaciones a otros.1
Pruébalo con tus númerosComparar préstamos4. Recibes la Estimación de Préstamo
Si el cierre será en más de 60 días
Puede revisarse hasta 60 días antes del cierre, solo si la Estimación lo dice.11
5. La obra avanza y la inspeccionan
Durante la construcción
Además de las inspecciones de la ciudad, contrata tu propia inspección independiente.15
6. Bloqueas la tasa
Cuando sepas la fecha de cierre
Los bloqueos suelen ser de 30, 45 o 60 días; extenderlos puede salir caro.13
7. Cierras y recibes la garantía
El día del cierre
Con FHA o VA, te deben dar una copia de la garantía del constructor.16
8. Primer año en tu casa
Hasta un año después
Avisa por escrito de los defectos dentro del año y revisa el impuesto nuevo.16
El prestamista del constructor: puedes elegir otro
La CFPB explica que los constructores muchas veces trabajan con un prestamista asociado. No tienes que usarlo, y tienes derecho a buscar una mejor oferta.1 Aunque el constructor tenga un prestamista preferido, conviene comparar.2 La guía de cómo elegir un prestamista explica cómo hacerlo.
Cuando el constructor es dueño, en todo o en parte, del prestamista, de la compañía de título u otro servicio del cierre, la ley lo llama un arreglo de negocios afiliadosarreglo de negocios afiliadosUn arreglo de negocios afiliados es cuando alguien que te puede recomendar un servicio del cierre, como tu agente de bienes raíces o tu prestamista, está afiliado a la empresa que te recomienda o es dueño de parte de ella, y te manda a esa empresa. La ley federal (RESPA) lo permite si te dan por escrito, en una hoja aparte, un aviso que explica esa relación y un estimado de lo que cobra la empresa; si no te obligan a usarla, salvo algunas excepciones; y si solo ganan por ser dueños, no por cada cliente que mandan. Según la CFPB, conviene comparar.Ver la definición completa. La ley RESPA prohíbe dar o recibir pagos por referir negocios del cierre. Estos arreglos se permiten solo si te los divulgan con un estimado del cargo, si no te obligan a usar ese proveedor y si lo único que se recibe es la ganancia de ser dueño.6
El Reglamento X agrega cómo debe ser esa divulgación: por escrito, en una hoja aparte y a más tardar cuando te refieren. Debe explicar la relación de propiedad y el interés financiero, y el cargo estimado del proveedor.3
¿Y los incentivos por usar al prestamista del constructor? Según el Reglamento X, ofrecer un paquete o un descuento por usar varios servicios no cuenta como obligarte, siempre que sea opcional, sea un descuento real frente a los precios que se consiguen en general y no se compense con costos más altos en otra parte del cierre.4 En la práctica, eso quiere decir comparar la oferta completa. Pide la Estimación de Préstamo del prestamista del constructor, con el incentivo, y las de otros prestamistas para el mismo tipo de préstamo. La guía para comparar Estimaciones de Préstamo explica cómo leerlas lado a lado.
Incentivos y reducciones de tasa: qué cuentan y qué no
Los programas de préstamo ponen límite a lo que el constructor puede pagar por ti. En un préstamo FHA, el constructor, el vendedor y otras partes interesadas pueden aportar hasta 6% del precio de venta a tus costos de cierre, prepagos y puntos de descuento. Ese límite incluye lo que paguen por reducciones de tasa. Lo que pase del límite, y regalos como un crédito para decorar o para la mudanza, se resta dólar por dólar del precio al calcular tu préstamo. Y esos aportes no pueden cubrir la inversión mínima que te toca poner a ti.9
En los préstamos que compra Fannie Mae, el constructor también es parte interesada. Sus aportes no pueden usarse para tu pago inicial, y lo que puede aportar a tus costos de cierre depende de cuánto pides prestado frente al valor de la casa: 3% si es más de 90%, 6% entre 75.01% y 90%, y 9% si es 75% o menos. Los muebles, regalos y créditos para decorar se restan del precio de venta.8
Tres formas de incentivo, lado a lado
Al cierre
Crédito para costos de cierre
Primeros años
Reducción temporal de tasa
Pide cada incentivo por escrito y compáralo con una oferta sin incentivo: si se compensa con una tasa o un precio más alto, no es un descuento real.4
Una reducción temporal de tasareducción temporal de tasa (buydown)Una reducción temporal de tasa (temporary buydown) hace que tu pago mensual sea más bajo durante un tiempo limitado al inicio del préstamo, a cambio de un cargo pagado por adelantado o de una tasa más alta después. Según la CFPB, suele durar de uno a tres años y el pago sube cada año hasta que termina. En los préstamos que compra Fannie Mae debe haber un acuerdo por escrito con quien pone el dinero, y el prestamista te califica con la tasa completa del pagaré, no con la tasa reducida. Si ese dinero faltara, igual debes hacer los pagos que dice el pagaré.Ver la definición completa (buydown) es uno de los incentivos más comunes. En los préstamos que compra Fannie Mae, la reducción no puede pasar de 3%, la tasa no puede subir más de 1% por año y el periodo no puede pasar de 3 años. Debe haber un acuerdo por escrito, y si el dinero de la reducción no está disponible, tú sigues obligado a hacer los pagos completos. El prestamista te califica con la tasa del pagaré, no con la reducida.10 La guía de tasas de interés explica cómo se compara con los puntos de descuento.
Ejemplo con números reales
Lo que un incentivo puede y no puede cubrir en una casa típica
Con el valor típico de una casa en Estados Unidos y un préstamo FHA con el pago inicial mínimo.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%): lo pones tú
- $11,645
- Costos de cierre que un incentivo podría cubrir (2% a 5% del precio)
- $6,654 a $16,635
- Un punto de descuento (1% del préstamo)
- $3,211
Es un ejemplo con números nacionales. En FHA, los aportes del constructor no pueden cubrir tu inversión mínima y tienen un tope de 6% del precio, incluidas las reducciones de tasa.9 Calcula tu efectivo para cerrar con tus números.
Haz la cuenta con tus númerosCostos de cierreSi este es tu caso
Compras por primera vez
Un consejero de vivienda aprobado por HUD puede revisar contigo el contrato del constructor y los incentivos, muchas veces gratis o a bajo costo.21
Compras con un préstamo VA
La garantía del constructor es el mismo formulario para FHA y VA (HUD-92544 y VA 26-1859), con un año para avisar de defectos.16 La guía del préstamo VA explica el resto.
Quieres espacio para tu familia
Si buscas una casa de 2 a 4 unidades o con una unidad accesoria (ADU), lee la guía de dúplex y ADU. Los incentivos tienen los mismos límites.9
La Estimación de Préstamo y el bloqueo de tasa cuando la obra tarda
Una casa en construcción puede tardar meses en estar lista, y eso cambia dos cosas. Primero, la Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa. Si el prestamista espera cerrar más de 60 días después de dártela, puede darte una revisada en cualquier momento hasta 60 días antes del cierre, pero solo si la Estimación original lo dice de forma clara. Si no lo dice, no puede revisarla por esa razón.11 Ese aviso aparece en la página 3, bajo “Other Considerations”.12
Segundo, el bloqueo de tasa. Con un bloqueo, tu tasa no cambia hasta el cierre si cierras dentro del plazo y no cambia tu solicitud. Los bloqueos suelen ser de 30, 45 o 60 días, a veces más, y extenderlos puede salir caro si la compra tarda.13 Si no cierras antes de que venza, aunque el atraso sea del prestamista, quizá tengas que pagar la extensión. Pregunta si puedes elegir un bloqueo más largo, a qué costo y cuál es la política de extensiones.14

Inspecciones: las de la ciudad y la tuya
Que la casa sea nueva no quiere decir que no tenga fallas. Para un préstamo FHA, una construcción nueva incluye la casa propuesta, la que está en construcción y la terminada hace menos de un año que nunca ha sido ocupada. El expediente del préstamo lleva la certificación del constructor sobre planos y terreno (HUD-92541), su garantía (HUD-92544), el certificado de ocupación y el permiso de construcción o las inspecciones requeridas, y una garantía contra termitas.9 Esos papeles los reúne el prestamista para el préstamo.
La CFPB recomienda además una inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa independiente, con un inspector que responda a ti. Advierte que si al inspector le paga otra persona, o no le pagan hasta el cierre, podría restarle importancia a los problemas. Si tu contrato depende de una inspección satisfactoria, puedes cancelar sin penalidad si no estás satisfecho. Conviene estar presente, y como en algunas zonas los inspectores no necesitan licencia, pide referencias y búscalo con la autoridad de licencias de tu estado o condado.15 La guía de inspección de la casa explica qué revisan.

La garantía del constructor
Lo que cubre la garantía de una casa nueva depende de tu contrato y de las leyes de tu estado, así que pídela por escrito. Si compras con FHA o VA, hay una garantía que el constructor firma en el formulario HUD-92544, que también es el formulario 26-1859 de VA.16
En ese formulario, el constructor garantiza que la casa está construida en conformidad sustancial con los planos y especificaciones. También la garantiza contra defectos de equipo, materiales o mano de obra durante un año desde la entrega del título, y debe arreglarlos a su costo. Para usarla, tienes que avisarle por escrito dentro de un año. Esta garantía se suma a los demás derechos que tengas por otras leyes o documentos, y te deben dar una copia en el cierre.16
El impuesto a la propiedad sube cuando la casa está terminada
El impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa lo fija tu gobierno local o estatal, no el prestamista. Para evitar sorpresas, la CFPB recomienda revisar si el prestamista lo estimó bien y consultar a tu autoridad local de impuestos.17 En una casa nueva esto pesa más, porque el avalúo fiscalavalúo fiscal (assessed value)El avalúo fiscal (assessed value o assessment) es el valor que el tasador del gobierno local le pone a tu propiedad para calcular el impuesto a la propiedad. Es solo para impuestos: no es el avalúo que pide un prestamista para tu hipoteca. Primero el tasador estima el valor de mercado, casi siempre comparando tu casa con otras parecidas que se vendieron hace poco. En algunos lugares el avalúo es el valor de mercado completo y en otros es una fracción de ese valor. El tasador no decide cuánto pagas: eso depende de las tasas que fijan el condado, la ciudad y el distrito escolar.Ver la definición completa puede cambiar cuando la casa ya está terminada.
Dos ejemplos de cómo lo dicen las leyes. En Florida, los bienes raíces se avalúan el 1 de enero de cada año, y las mejoras que no están sustancialmente terminadas ese día no reciben valor. Así, la factura de un año en que la casa no estaba lista puede reflejar sobre todo el terreno.18 En California, una construcción nueva terminada se avalúa a su valor de mercado a la fecha en que se terminó, en una lista suplementaria que no espera al siguiente 1 de enero. Si el avalúo sube, te llega una factura de impuesto suplementaria.19
Tasa efectiva del impuesto a la propiedad y valor típico de una casa
| Estado | Impuesto a la propiedad (tasa efectiva) | Valor típico de una casa |
|---|---|---|
| Alabama | 0.38% | $209,900 |
| Alaska | 1.11% | $352,900 |
| Arizona | 0.48% | $394,500 |
| Arkansas | 0.55% | $188,000 |
| California | 0.7% | $734,700 |
| Carolina del Norte | 0.66% | $288,900 |
| Carolina del Sur | 0.48% | $259,000 |
| Colorado | 0.48% | $539,400 |
| Connecticut | 1.81% | $366,900 |
| Dakota del Norte | 0.99% | $249,900 |
| Dakota del Sur | 1.06% | $257,400 |
| Delaware | 0.5% | $352,000 |
| Distrito de Columbia | 0.58% | $737,100 |
| Florida | 0.76% | $359,000 |
| Georgia | 0.77% | $303,300 |
| Hawái | 0.27% | $839,100 |
| Idaho | 0.49% | $418,600 |
| Illinois | 2.01% | $263,300 |
| Indiana | 0.74% | $218,200 |
| Iowa | 1.39% | $208,000 |
| Kansas | 1.29% | $217,200 |
| Kentucky | 0.75% | $205,600 |
| Luisiana | 0.55% | $216,500 |
| Maine | 1.02% | $296,600 |
| Maryland | 0.97% | $419,900 |
| Massachusetts | 1.07% | $562,100 |
| Míchigan | 1.25% | $231,600 |
| Minnesota | 1.02% | $329,300 |
| Misisipi | 0.72% | $169,800 |
| Misuri | 0.85% | $230,300 |
| Montana | 0.72% | $375,800 |
| Nebraska | 1.49% | $238,600 |
| Nevada | 0.47% | $435,400 |
| Nueva Jersey | 2.11% | $454,400 |
| Nueva York | 1.55% | $423,800 |
| Nuevo Hampshire | 1.66% | $402,500 |
| Nuevo México | 0.7% | $248,100 |
| Ohio | 1.31% | $214,800 |
| Oklahoma | 0.8% | $199,800 |
| Oregón | 0.81% | $477,600 |
| Pensilvania | 1.3% | $254,500 |
| Puerto Rico | 0.49% | $131,500 |
| Rhode Island | 1.21% | $404,200 |
| Tennessee | 0.5% | $286,700 |
| Texas | 1.49% | $283,800 |
| Utah | 0.52% | $489,400 |
| Vermont | 1.59% | $316,600 |
| Virginia | 0.73% | $383,700 |
| Virginia Occidental | 0.53% | $162,600 |
| Washington | 0.81% | $564,600 |
| Wisconsin | 1.42% | $266,500 |
| Wyoming | 0.57% | $309,700 |
Son promedios de cada estado; en una casa recién terminada, pregunta al condado su estimado. Fuente: Oficina del Censo (ACS)
Si tu préstamo tiene cuenta de depósito (escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa) y el impuesto sube, la cuenta puede quedar corta. Si el faltante del escrowfaltante de escrow (escrow shortage)Un faltante de escrow (escrow shortage) es, según la Regulación X, lo que le falta a tu cuenta de depósito (escrow) para llegar al saldo que debería tener cuando el administrador del préstamo hace el análisis de la cuenta. El administrador revisa la cuenta cada año, y puede quedar corta, por ejemplo, si subieron tus impuestos a la propiedad o tu seguro. Si el faltante es menor que un mes de pagos de escrow, puede dejarlo así, pedirte que lo pagues en un plazo corto o repartirlo en pagos mensuales; si es mayor, puede dejarlo así o repartirlo en pagos mensuales iguales durante por lo menos doce meses.Ver la definición completa es de un mes de pago al escrow o más, el administrador solo puede dejarlo así o repartirlo en pagos mensuales iguales durante al menos 12 meses.20 La guía de por qué subió mi pago del escrow explica el análisis anual, y la del impuesto a la propiedad, las exenciones que podrían bajarlo.

Errores que salen caros
Error: Usar el prestamista del constructor sin pedir otras ofertas.
Mejor: No tienes que usarlo: pide Estimaciones a otros prestamistas y compara.1
Error: Firmar sin saber cuándo te devuelven el depósito.
Mejor: Pregunta las condiciones antes y pide contingencias de préstamo e inspección.1
Error: Aceptar la compañía de título del constructor como condición para comprar.
Mejor: El vendedor no puede exigirte una compañía de título en particular.7
Error: No inspeccionar porque la casa es nueva.
Mejor: Contrata un inspector independiente que responda a ti.15
Error: Dejar pasar el año de garantía sin avisar de los defectos.
Mejor: Avisa por escrito al constructor dentro del año y guarda copia.16
Error: Calcular tu presupuesto con el impuesto de cuando la casa no estaba terminada.
Mejor: Pregunta al condado el impuesto con la casa terminada.17
Qué hacer esta semana
- Pregunta al constructor, por escrito, en qué condiciones te devuelve el depósito, y pide contingencias de préstamo e inspección.1
- Si te refieren a un prestamista o una compañía de título afiliados, pide la divulgación de negocios afiliados.3
- Pide la Estimación de Préstamo al prestamista del constructor, con y sin incentivo, y a otros dos prestamistas.4
- Contrata una inspección independiente y, si puedes, ve con el inspector.15
- Pide la garantía por escrito y anota la fecha límite para avisar de defectos.16
- Llama a la oficina de impuestos de tu condado para saber el impuesto con la casa terminada.17
- Si quieres ayuda para revisar el contrato y los incentivos, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.21
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Tengo que usar el prestamista del constructor?
No. La CFPB dice que los constructores muchas veces trabajan con un prestamista asociado, pero no tienes que usarlo y tienes derecho a buscar una mejor oferta. Pide una Estimación de Préstamo al prestamista del constructor y a otros, para el mismo tipo de préstamo, y compara.
¿Es legal que el constructor me dé un incentivo si uso su prestamista?
El Reglamento X dice que ofrecer un paquete o un descuento por usar varios servicios no es obligarte, siempre que sea opcional, sea un descuento real frente a los precios que se consiguen en general y no se compense con costos más altos en otra parte del cierre. Por eso conviene comparar la oferta completa: tasa, cargos y precio.
¿Puede el constructor obligarme a usar su compañía de título?
La ley RESPA dice que un vendedor no puede exigir, como condición para vender, que compres el seguro de título con una compañía en particular cuando compras con un préstamo hipotecario con respaldo federal. El vendedor que lo haga responde por tres veces los cargos de ese seguro.
¿Necesito inspección si la casa es nueva?
La CFPB recomienda una inspección independiente, con un inspector que responda a ti, y advierte que si a un inspector le paga otra persona podría restarle importancia a los problemas. Los papeles e inspecciones que pide un préstamo FHA los reúne el prestamista para el préstamo; la inspección independiente es para ti.
¿Qué garantía tiene una casa nueva?
Depende de tu contrato y de tu estado. Si compras con FHA o VA, el constructor firma el formulario HUD-92544: garantiza la casa contra defectos de equipo, materiales o mano de obra durante un año desde la entrega del título, y debes avisarle por escrito. Te deben dar una copia en el cierre.
¿Por qué puede subir mi impuesto a la propiedad después del primer año?
Porque la casa terminada se avalúa de nuevo. En Florida, una casa que no estaba sustancialmente terminada el 1 de enero no recibe valor ese año. En California, una construcción nueva terminada se avalúa a su valor de mercado y puede llegarte una factura suplementaria. Si tu escrow queda corto, el faltante de un mes o más se reparte en al menos 12 meses.
¿Puede cambiar mi Estimación de Préstamo si la casa tarda meses?
Sí, en un caso. Si el prestamista espera cerrar más de 60 días después de darte la Estimación, puede revisarla en cualquier momento hasta 60 días antes del cierre, pero solo si la Estimación original lo dice claramente.
¿Me devuelven el depósito del constructor si no consigo el préstamo?
Depende de tu contrato. La CFPB recomienda preguntar al constructor, antes de comprometerte, en qué condiciones te devuelve el depósito, y que tu contrato dependa de que consigas el préstamo y de una inspección satisfactoria.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Find the right home · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Contact multiple lenders · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.15, Affiliated business arrangements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.2, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, Appendix D to Part 1024, Affiliated Business Arrangement Disclosure Statement Format Notice · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §2607, Prohibition against kickbacks and unearned fees (RESPA §8) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. Congreso de EE. UU. (texto en Cornell LII) · 12 U.S.C. §2608, Title companies; liability of seller (RESPA §9) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B3-4.1-02, Interested Party Contributions (IPCs) · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 13 fuentes restantes
- 9. HUD · Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 10. Fannie Mae · Selling Guide B2-1.4-04, Temporary Interest Rate Buydowns · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 11. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.37, Content of disclosures for certain mortgage transactions (Loan Estimate) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · What's a lock-in or a rate lock on a mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Choose a loan offer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Schedule a home inspection · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. HUD · Form HUD-92544, Warranty of Completion of Construction · hud.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Loan Estimate Explainer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. Legislatura de Florida · Florida Statutes §192.042, Date of assessment · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 19. Junta Estatal de Igualación de California (BOE) · California Property Tax: An Overview (Publication 29) · boe.ca.gov · Consultado el 17 de octubre de 2026
- 20. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.17, Escrow accounts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 21. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 13 minutos de lectura
Cómo elegir un prestamista: compara, verifica y pregunta
Cómo buscar y comparar prestamistas hipotecarios, verificar su licencia en NMLS, qué preguntar al oficial de préstamos y qué señales de alerta evitar.
- Contacta al menos a tres prestamistas, incluidos algunos que encuentres por tu cuenta, aunque tu agente o el constructor te recomienden uno.
- Verifica en NMLS Consumer Access que la compañía y el oficial de préstamos tengan licencia en tu estado; su número NMLS debe aparecer en tus documentos.
- Compara Estimaciones de Préstamo del mismo tipo de préstamo: cargos de las secciones A y B, créditos de la J, el APR y la tabla de cinco años.
- Comprar casa Tasas de interés de hipoteca: fija, ajustable, puntos y APR Qué es la tasa de tu hipoteca y qué la mueve, en qué se diferencian la tasa fija y la ajustable, y cómo funcionan los puntos, el APR y el bloqueo de tasa. 14 minutos de lectura
- Comprar casa Cómo comparar Estimaciones de Préstamo, página por página Cómo leer y comparar dos o tres Estimaciones de Préstamo lado a lado: qué mirar en cada página, qué puede cambiar y cómo negociar con el prestamista. 16 minutos de lectura
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.