ITIN, pasaporte o matrícula: qué puedes hacer con cada uno
Para qué sirven el ITIN, el pasaporte y la matrícula consular en impuestos, bancos, crédito, préstamos e identificación, según el IRS, la CFPB y la ley.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El ITIN es un número del IRS solo para impuestos federales: sirve para declarar, pero no es una identificación, no da estatus migratorio ni permiso de trabajo. El pasaporte de tu país es la identificación más fuerte: el IRS lo acepta como único documento para el ITIN y la ley federal permite que un banco te identifique con su número. La matrícula consular es una identificación oficial de tu gobierno; algunos bancos y cooperativas la aceptan y otros no, así que pregunta antes. Para una cuenta con intereses necesitas ITIN o SSN.
Lo más importante
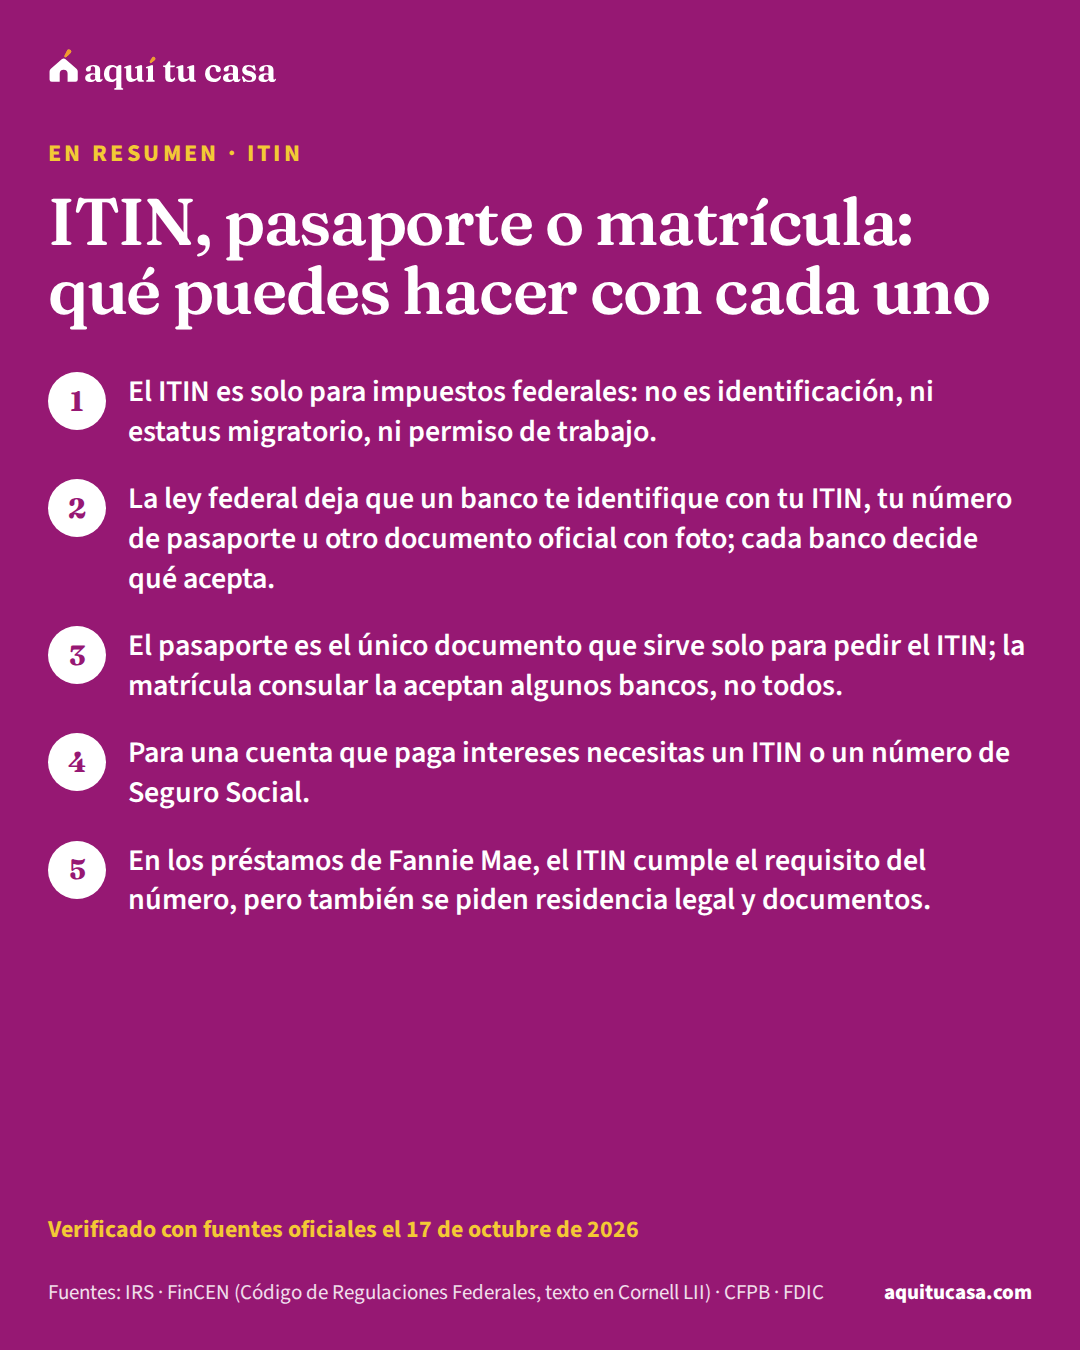
- El ITIN es solo para impuestos federales: no es identificación, ni estatus migratorio, ni permiso de trabajo.
- La ley federal deja que un banco te identifique con tu ITIN, tu número de pasaporte u otro documento oficial con foto; cada banco decide qué acepta.
- El pasaporte es el único documento que sirve solo para pedir el ITIN; la matrícula consular la aceptan algunos bancos, no todos.
- Para una cuenta que paga intereses necesitas un ITIN o un número de Seguro Social.
¿Es para ti?
Esta guía es para ti si…
- Tienes ITIN, pasaporte de tu país o matrícula consular y quieres saber qué puedes hacer con cada uno.
- Vas a abrir una cuenta de banco, pedir tu primera tarjeta o empezar a ahorrar para una casa y no sabes qué documento te van a pedir.
- Te dijeron que con el ITIN «ya tienes papeles» y quieres saber qué dice el IRS.
Busca ayuda directa primero si…
- Tu duda es sobre tu estatus migratorio o un permiso de trabajo: ninguno de estos documentos lo cambia y esta guía no responde eso. Si quieres, puedes consultar a un representante acreditado por el Departamento de Justicia o a una organización de asistencia legal.
- Necesitas saber qué documentos acepta tu estado para la licencia de conducir: cada estado tiene sus reglas; revisa la página oficial de su oficina de vehículos.
El ITIN, el pasaporte de tu país y la matrícula consular parecen papeles parecidos, pero cada uno sirve para cosas distintas. Esta guía es para quien tiene uno o varios de ellos y quiere saber qué puede hacer: declarar impuestos, abrir una cuenta, pedir crédito, ahorrar para una casa o identificarse. Te explicamos lo que dicen el IRS, la CFPB, los reguladores de bancos y la ley federal, sin promesas y sin confundir un número de impuestos con un estatus migratorio.
Tres documentos, tres usos distintos
Antes de ir al banco o a una oficina, ayuda tener claro qué es cada cosa. El ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa es un número de 9 dígitos que da el IRS.1 El pasaporte y la matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa son identificaciones que da el gobierno de tu país.6
Qué hace cada uno
Número del IRS
ITIN
Identificación con foto
Pasaporte de tu país
Lleva el pasaporte (o la matrícula) para identificarte y el ITIN como número; la FDIC menciona los tres entre los documentos que te puede pedir un banco.7
El ITIN: para impuestos, y nada más
El IRS da el ITIN, un número de 9 dígitos, a quien necesita un número de contribuyente para impuestos federales y no puede tener número de Seguro Social. Se puede pedir sin importar el estatus migratorio.1 Sirve, por ejemplo, para presentar tu declaración federal y pedir un reembolso o reportar tus ingresos.2
Lo que el ITIN no hace está escrito en la página del IRS. No te califica para beneficios del Seguro Social ni para el Crédito por Ingreso del Trabajo. No da ni cambia tu estatus migratorio. No te autoriza a trabajar legalmente en EE. UU. Y no sirve como identificación fuera del sistema de impuestos federales.1
Para sacarlo, mira la guía del formulario W-7; para todo lo que puedes hacer con él, ¿Qué es el ITIN y para qué sirve?.
El pasaporte: tu identificación más fuerte
Para el IRS, el pasaporte es el documento que más pesa. De los 13 documentos que acepta para sacar o renovar el ITIN, el pasaporte es el único que sirve solo; sin pasaporte vigente, mandas dos documentos y uno debe tener foto. Entre los demás de la lista están la cédula o tarjeta nacional de identidad, la credencial para votar extranjera, el acta de nacimiento civil y las licencias de conducir. Deben ser originales o copias certificadas, y el IRS no acepta copias notariadas.3 La matrícula consular no aparece por su nombre en esa lista.3
Para un banco, el pasaporte también funciona. La ley federal dice que, para una persona que no es de EE. UU., el número de identificación que el banco obtiene puede ser el número y el país de emisión de su pasaporte.5 Y si el banco verifica con documentos, puede usar una identificación vigente con foto emitida por un gobierno, como una licencia o un pasaporte.5
La matrícula consular: la identificación de tu consulado
La CFPB explica que la matrícula consular es un documento oficial de identificación del gobierno de México. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID), y las dan sus consulados en Estados Unidos.6
¿Dónde sirve? No hay una respuesta única. La CFPB dice que algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, y recomienda preguntar si la aceptan.6 La FDIC también menciona la identificación consular entre los documentos que te pueden pedir si no eres ciudadano.7 La ley federal permite que el banco use como tu número de identificación el de otro documento del gobierno que pruebe nacionalidad o residencia y tenga foto.5 Pero cada banco decide sus procedimientos según su propia evaluación de riesgos.5

Abrir una cuenta de banco
Una cuenta a tu nombre es el primer paso para ahorrar y para mostrar tu dinero a un prestamista. Por la ley federal, antes de abrir una cuenta el banco obtiene como mínimo tu nombre, tu fecha de nacimiento, tu dirección y un número de identificación. Si no eres persona de EE. UU., ese número puede ser un ITIN, el número y el país de tu pasaporte, el de una tarjeta de extranjero o el de otro documento oficial con foto.5
La CFPB lo resume para recién llegados: verifican tu nombre, tu fecha de nacimiento, tu dirección y un número de identificación, que puede ser un SSN, un ITIN, el número y el país de tu pasaporte u otro número emitido por un gobierno. Para una cuenta que paga intereses, necesitas un número de Seguro Social o un ITIN.6 Y si ya pediste tu número y todavía no te llega, la ley permite que el banco tenga procedimientos para abrirte la cuenta mientras tanto.5
Ejemplo con números reales
Lo que podrías llevar al banco
Un ejemplo en palabras para alguien con pasaporte, matrícula e ITIN. Cada banco decide qué acepta.
- Número de identificación
- Tu ITIN, o el número y el país de tu pasaporte
- Identificación con foto
- Tu pasaporte vigente; la matrícula, si el banco la acepta
- Tu dirección
- Una factura u otro papel con tu nombre y dirección
- Cuenta que paga intereses
- Te pedirán ITIN o número de Seguro Social
- Antes de ir
- Llama y pregunta qué documentos aceptan
Es un ejemplo, no la lista de un banco en particular.56 Arma la tuya con la lista de documentos.
Haz la cuenta con tus númerosLista de documentosLa guía para abrir una cuenta de banco sin Seguro Social explica los tipos de cuenta y qué hacer si te la niegan.
Cuando te piden tu número en un formulario W-9
Si un banco, un cliente o alguien que te paga necesita reportar esos pagos al IRS, te puede dar un formulario W-9. El IRS explica que el W-9 sirve para obtener tu nombre y tu número de contribuyente correctos. Para una persona, ese número por lo general es el de Seguro Social, pero si tienes ITIN, debes darlo en el W-9.4
Un detalle útil: si tu ITIN venció, todavía se puede usar en el W-9. Lo que no puedes es presentar tu declaración con él hasta renovarlo.4 La guía para renovar el ITIN explica cómo.
Crédito y préstamos
Para pedir crédito, lo que importa es si la institución acepta tu número y tu identificación. La NCUA, el regulador federal de las cooperativas de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa, dijo en una opinión legal de diciembre de 2003 que no veía impedimento legal para que una cooperativa federal preste a socios que usan el ITIN y la matrícula consular en lugar de un número de Seguro Social, siempre que maneje los riesgos.8 Cada institución decide; pregunta antes de solicitar. Para empezar a construir tu historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa, mira crédito desde cero.
Para comprar casa, las reglas cambian según el préstamo. Fannie Mae exige que cada prestatario tenga un número de Seguro Social válido o un ITIN, además de cumplir los requisitos de residencia legal y de documentación.9 Compra préstamos de no ciudadanos que son residentes permanentes o no permanentes legales, y deja que el prestamista determine el estatus según cada caso.10 Es decir, en esos préstamos el ITIN cuenta como número, pero no reemplaza los demás requisitos. La guía de préstamos con ITIN explica qué otras opciones hay, y un consejero de vivienda aprobado por HUD puede revisarlas contigo, muchas veces gratis o a bajo costo.13
Licencia de conducir e identificación del estado
Aquí cada estado pone sus reglas, y esta guía no puede resumirlas todas. Lo que sí dice la ley federal: la oficina de vehículos de un estado solo puede dar una licencia o identificación REAL ID a quien presenta evidencia satisfactoria de estatus legal.11 Los estados que deciden dar además licencias que no sirven para fines oficiales federales deben indicarlo claramente en el frente de la tarjeta y usar un diseño o un color distinto.12
Si tu estado ofrece una licencia de ese tipo, busca la lista de documentos en la página oficial del estado, no en anuncios ni en redes sociales.
Errores comunes y cómo evitarlos
Error: Usar el ITIN como si fuera una identificación.
Mejor: El ITIN no sirve como identificación fuera de los impuestos; lleva tu pasaporte o tu matrícula.1
Error: Creer que el ITIN da permiso de trabajo o estatus.
Mejor: El IRS dice que no autoriza a trabajar ni cambia el estatus migratorio.1
Error: Llegar al banco sin preguntar si aceptan la matrícula.
Mejor: Algunos bancos la aceptan y otros no: llama antes.6
Error: Mandar al IRS una copia notariada de tu pasaporte.
Mejor: Manda el original o una copia certificada por quien lo emitió.3
Error: Abrir solo una cuenta sin intereses porque no tienes SSN.
Mejor: Para una cuenta que paga intereses piden SSN o ITIN: tu ITIN cumple ese requisito.6
Error: Pagarle a un notario para que te diga qué trámite migratorio hacer.
Mejor: Solo un abogado o un representante acreditado puede darte asesoría legal.14
Si este es tu caso
Solo tienes ITIN y pasaporte
Con los dos puedes identificarte en un banco: el número y la identificación con foto.55
Quieres empezar tu crédito
Pregunta si la institución acepta tu ITIN o tu matrícula; la NCUA no vio impedimento legal para que las cooperativas presten así.8
Quieres comprar casa en familia
Las reglas del préstamo cambian según quién firme y con qué número.9 Un consejero de vivienda revisa las opciones contigo.13
Vas a rentar
Lleva tu identificación con foto; el ITIN solo no te identifica.1 Más en la guía para rentar sin Seguro Social.
Qué hacer esta semana
- Revisa que tu pasaporte esté vigente; los bancos y el IRS piden documentos vigentes.3
- Si todavía no tienes ITIN y vas a declarar, empieza el trámite con el W-7.1
- Llama a dos bancos o cooperativas y pregunta si aceptan tu matrícula y tu ITIN.6
- Junta un comprobante de tu dirección con tu nombre, usa la lista de documentos y prepara tu plan de crédito.5
- Si alguien te ofrece “arreglar papeles” con el ITIN, no pagues: busca un representante acreditadorepresentante acreditado por el Departamento de JusticiaUn representante acreditado es una persona que no es abogada pero que el Departamento de Justicia de Estados Unidos, a través de su Programa de Reconocimiento y Acreditación, autoriza a representar a personas en asuntos migratorios ante el DHS y, con acreditación plena, ante los tribunales de inmigración. Solo pueden hacerlo a través de una organización reconocida, que debe ser una entidad sin fines de lucro exenta de impuestos federales. Es la forma segura de recibir ayuda migratoria a bajo costo: el Departamento de Justicia publica la lista oficial por estado. Quien no esté en esa lista ni sea abogado no está autorizado a representarte.Ver la definición completa o asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa.14
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿El ITIN sirve como identificación?
No. El IRS dice que el ITIN no sirve como identificación fuera del sistema de impuestos federales. Para identificarte, lleva un documento con foto, como tu pasaporte; el ITIN es el número que acompaña a ese documento en trámites como abrir una cuenta.
¿Puedo abrir una cuenta de banco con la matrícula consular?
Depende del banco. La CFPB explica que algunos bancos y cooperativas de crédito aceptan identificaciones consulares como la matrícula, pero no todos, y sugiere preguntar antes. La FDIC dice que muchos bancos abren cuentas a quien no es ciudadano, con documentos como un pasaporte extranjero, una identificación consular o el ITIN.
¿Me pueden dar una tarjeta de crédito o un préstamo con ITIN?
Depende de cada institución. Por ejemplo, la NCUA no vio impedimento legal para que una cooperativa de crédito federal preste a socios que usan ITIN y matrícula en lugar de número de Seguro Social, siempre que maneje los riesgos. Pregunta antes de solicitar.
¿Puedo comprar casa con ITIN?
Las reglas cambian según el préstamo. En los que compra Fannie Mae, cada prestatario necesita un número de Seguro Social o un ITIN y además debe cumplir los requisitos de residencia legal. La guía de préstamos con ITIN explica qué otras opciones hay.
¿El ITIN me da permiso de trabajo?
No. El IRS dice que el ITIN no te autoriza a trabajar legalmente en EE. UU. ni da o cambia tu estatus migratorio. Para preguntas sobre tu estatus, puedes consultar a un representante acreditado por el Departamento de Justicia.
¿Puedo sacar licencia de conducir con mi pasaporte o mi matrícula?
Cada estado decide qué documentos acepta. Por la ley federal, una licencia REAL ID solo se da a quien prueba estatus legal, y los estados que dan otras licencias deben marcar en el frente que no sirven para fines oficiales. Revisa la página oficial de la oficina de vehículos de tu estado.
¿Necesito ITIN para tener una cuenta de ahorro?
Para una cuenta que paga intereses, sí: la CFPB explica que los intereses pagan impuestos, por eso piden un número de Seguro Social o un ITIN. La ley también permite que un banco tenga procedimientos para abrirte una cuenta mientras esperas el número que ya pediste.
¿Sirve una copia notariada de mi pasaporte para el ITIN?
No. El IRS pide originales o copias certificadas por la agencia que emitió el documento, y dice que no acepta documentos notariados.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. IRS · Individual taxpayer identification number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 2. IRS · Instructions for Form W-7 (Rev. December 2024) · irs.gov · Consultado el 17 de octubre de 2026
- 3. IRS · ITIN supporting documents · irs.gov · Consultado el 17 de octubre de 2026
- 4. IRS · Instructions for the Requester of Form W-9 (03/2024) · irs.gov · Consultado el 17 de octubre de 2026
- 5. FinCEN (Código de Regulaciones Federales, texto en Cornell LII) · 31 CFR §1020.220, Customer identification program requirements for banks · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB · Checklist for opening a bank or credit union account (A Newcomer's Guide to Managing Money) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. FDIC · #GetBanked · fdic.gov · Consultado el 17 de octubre de 2026
- 8. NCUA · Individual Taxpayer Identification and Matricula Consular Numbers for Credit Reporting Purposes (Legal Opinion 03-0964) · ncua.gov · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. Fannie Mae · Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. Fannie Mae · Selling Guide B2-2-02, Non-U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 11. DHS (Código de Regulaciones Federales, texto en Cornell LII) · 6 CFR §37.11, Application and documents the applicant must provide (REAL ID) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. DHS (Código de Regulaciones Federales, texto en Cornell LII) · 6 CFR §37.71, Driver's licenses and identification cards issued under section 202(d)(11) of the REAL ID Act · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. Departamento de Justicia de EE. UU. (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 15 minutos de lectura
Qué es el ITIN y para qué sirve
El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence.
- El ITIN es un número de impuestos, nada más: no es permiso de trabajo, ni estatus, ni identificación.
- Se pide sin importar el estatus migratorio, con el W-7 dentro del mismo paquete que la declaración federal; el pasaporte es el único documento que sirve solo.
- Es gratis en un Centro del IRS o en un sitio VITA con servicios de ITIN; un agente tramitador cobra sus honorarios.
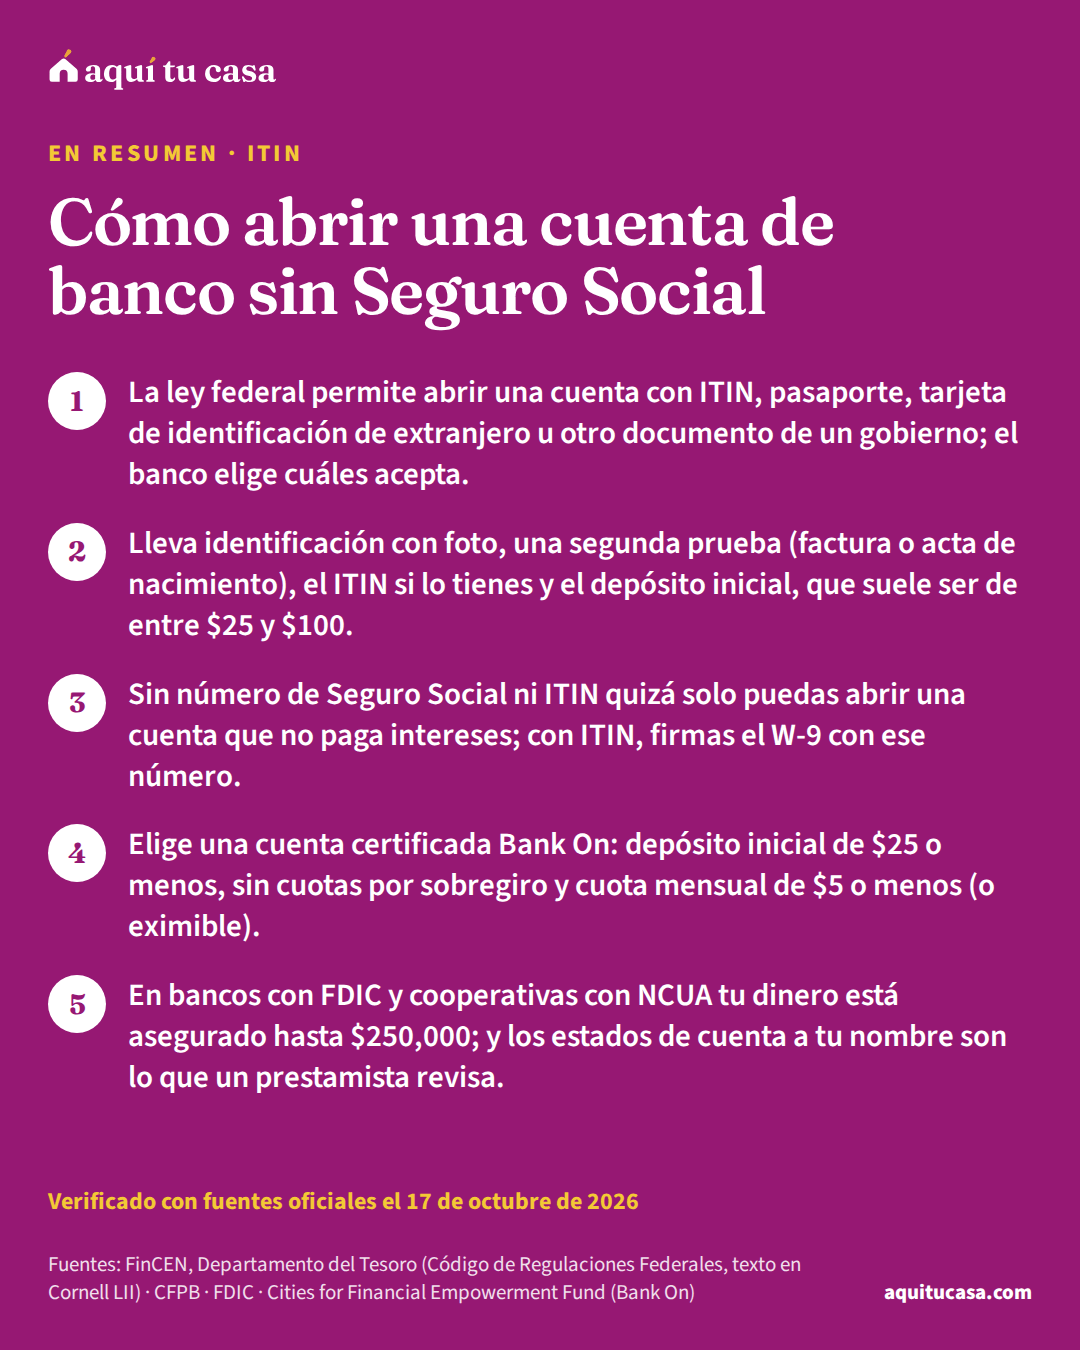
- ITIN Cómo abrir una cuenta de banco sin Seguro Social Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir. 12 minutos de lectura
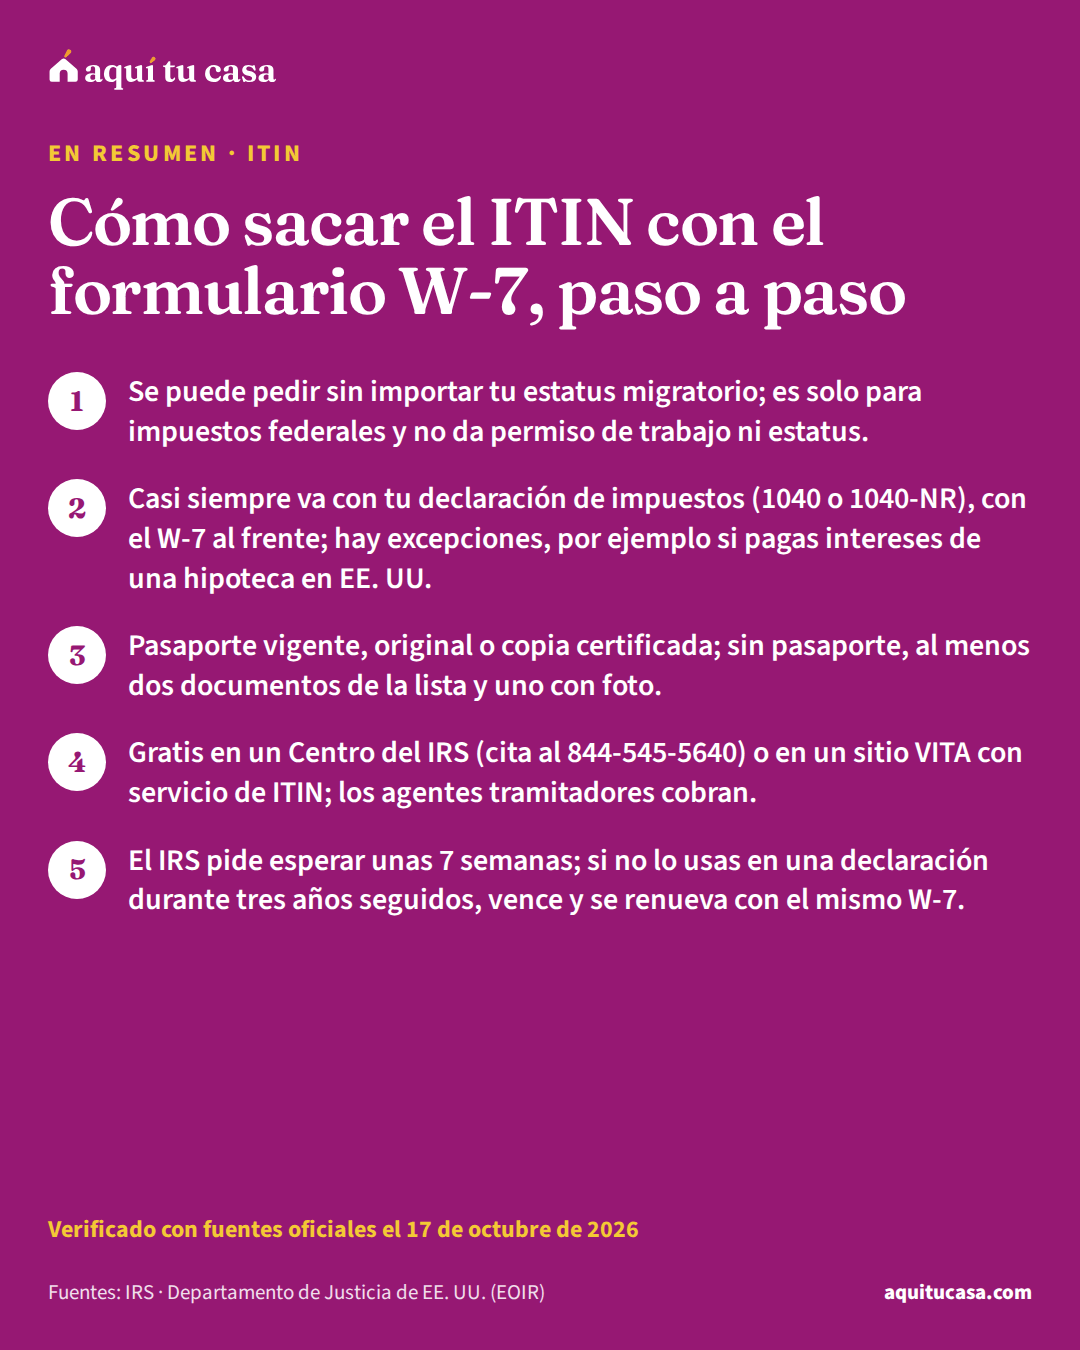
- ITIN Cómo sacar el ITIN con el formulario W-7, paso a paso Quién puede pedir el ITIN, qué documentos acepta el IRS, dónde presentar el W-7 sin pagar, cuánto tarda y cómo renovarlo. Con las instrucciones del IRS. 15 minutos de lectura
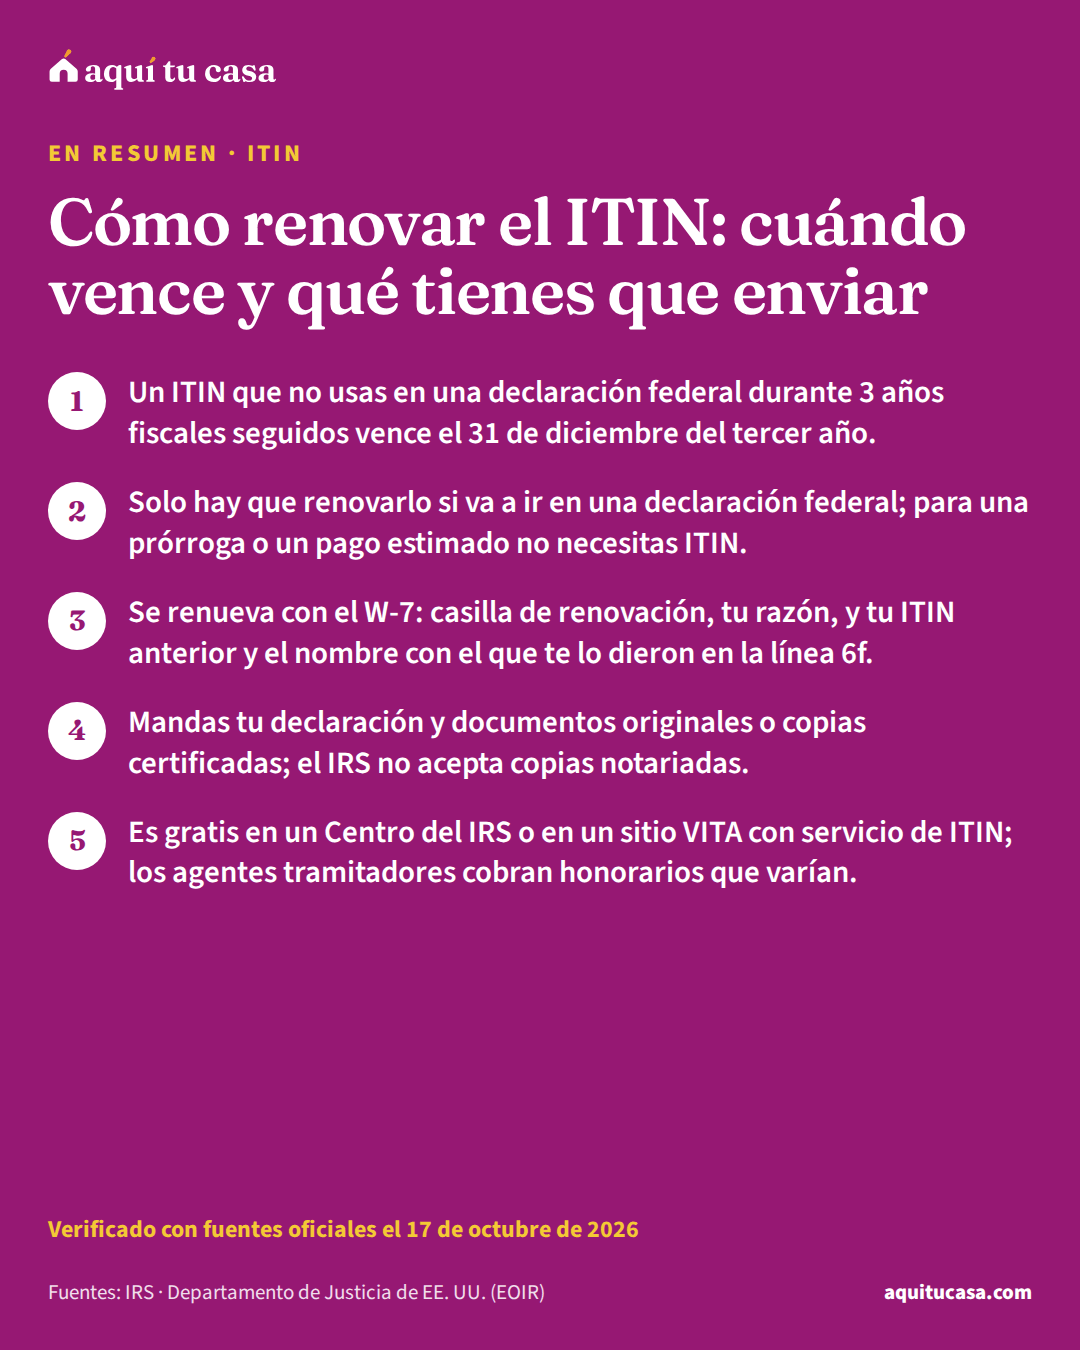
- ITIN Cómo renovar el ITIN: cuándo vence y qué tienes que enviar Cuándo vence tu ITIN, si de verdad tienes que renovarlo, cómo llenar el W-7 de renovación, qué documentos sirven y dónde hacerlo gratis. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.