Cuentas sin comisiones por sobregiro: qué es Bank On
Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas.
Verificado con fuentes oficiales el 17 de octubre de 2026 20 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una cuenta certificada Bank On es una cuenta básica de banco o de cooperativa de crédito que cumple un estándar nacional: depósito inicial de $25 o menos, una cuota mensual baja o que se puede eliminar, y ninguna cuota por sobregiro, fondos insuficientes, inactividad o saldo bajo. La lista de cuentas certificadas, por estado, está en joinbankon.org, y las cooperativas de crédito se buscan en MyCreditUnion.gov. Antes de abrirla, confirma que el dinero esté asegurado por la FDIC o la NCUA y pregunta qué identificación aceptan. Una cuenta puede ahorrarte el costo de cambiar cheques y te deja los estados de cuenta que un prestamista revisa cuando compras casa.
Lo más importante
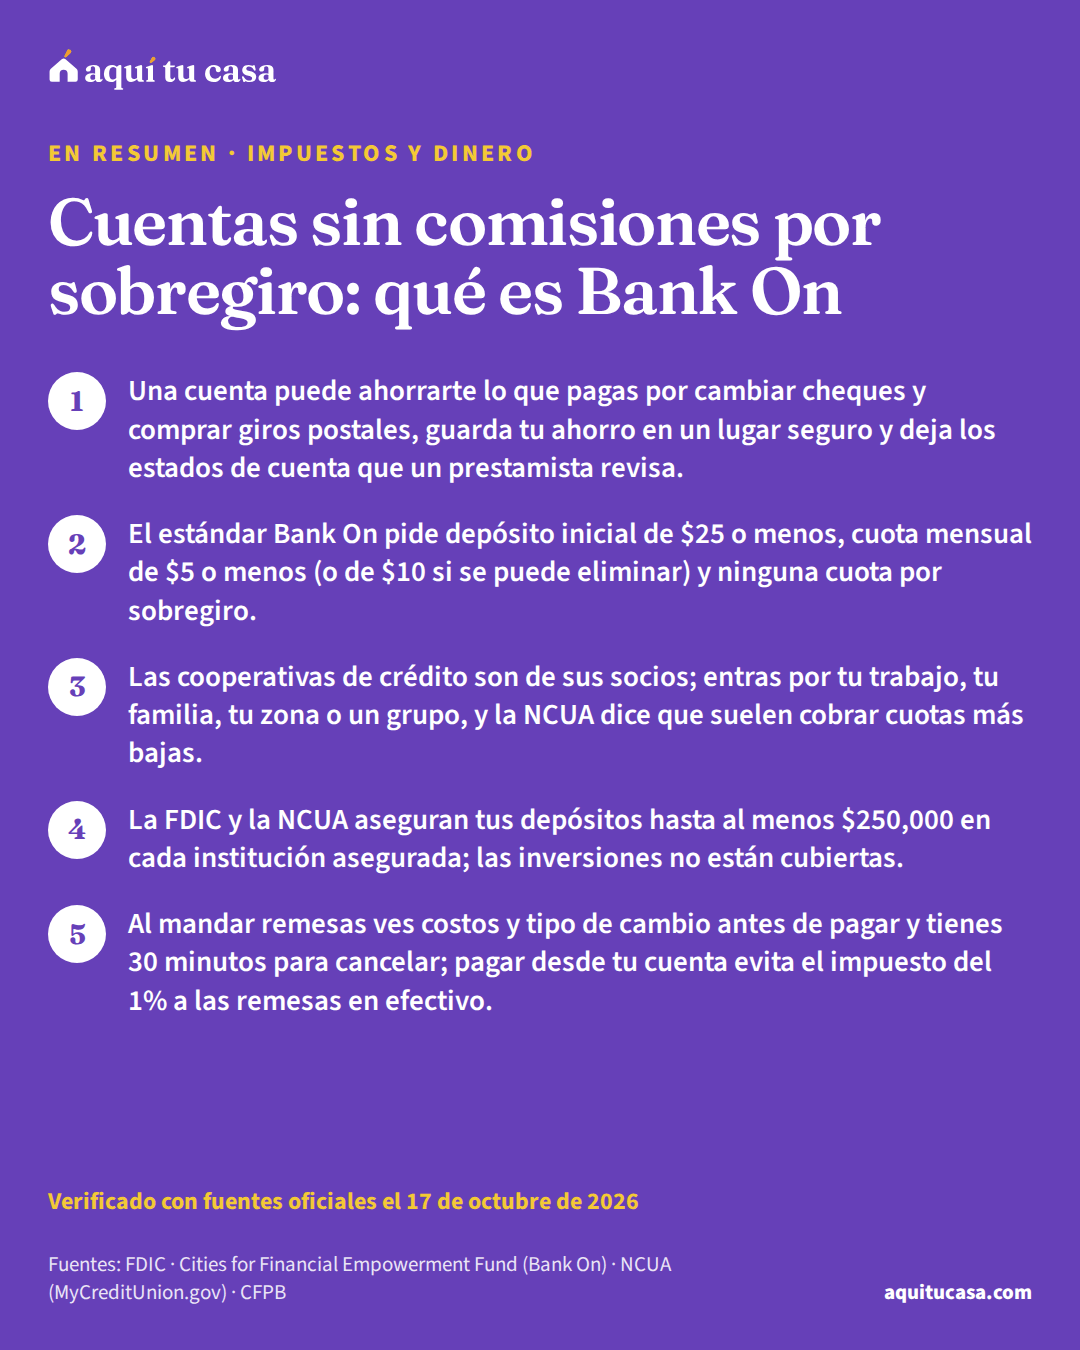
- Una cuenta puede ahorrarte lo que pagas por cambiar cheques y comprar giros postales, guarda tu ahorro en un lugar seguro y deja los estados de cuenta que un prestamista revisa.
- El estándar Bank On pide depósito inicial de $25 o menos, cuota mensual de $5 o menos (o de $10 si se puede eliminar) y ninguna cuota por sobregiro.
- Las cooperativas de crédito son de sus socios; entras por tu trabajo, tu familia, tu zona o un grupo, y la NCUA dice que suelen cobrar cuotas más bajas.
- La FDIC y la NCUA aseguran tus depósitos hasta al menos $250,000 en cada institución asegurada; las inversiones no están cubiertas.
¿Es para ti?
Esta guía es para ti si…
- Cobras en efectivo o con cheque y pagas cada vez que lo cambias.
- Tu cuenta te cobra por sobregiros, por saldo bajo o por no usarla, y buscas algo más barato.
- Mandas remesas y quieres saber qué derechos tienes y cómo pagar menos.
- Quieres empezar a ahorrar para la renta, el depósito o el pago inicial (enganche) de una casa.
Busca ayuda directa primero si…
- No tienes número de Seguro Social y quieres el paso a paso para abrir la cuenta, o un banco ya te la negó: empieza por la guía de cómo abrir una cuenta de banco sin Seguro Social.
- Tu duda es sobre tu declaración de impuestos o tu ITIN: un sitio VITA del IRS te atiende gratis; esta guía no sustituye esa consulta.
Esta guía es para ti si cobras en efectivo o con cheque, pagas por cambiar tus cheques o quieres empezar a ahorrar para rentar o comprar casa. Verás qué es una cuenta certificada Bank On, dónde encontrarla, cómo saber si tu dinero está asegurado, qué cuestan las alternativas y qué derechos tienes al mandar remesas.
Para qué sirve una cuenta: ahorrar, pagar y, después, comprar casa
Según la FDIC, una cuenta de depósito puede ahorrarte los cargos por cambiar cheques: en el banco depositas tus cheques gratis, y pagar facturas puede salir más barato sin giros postales (money orders).1 La CFPB añade que, sin cuenta, quizá tengas que pagar para cambiar tu cheque de pago, y que con efectivo no queda un registro del pago, algo que puede ser importante con las facturas.9
Para ahorrar, la CFPB dice que una cuenta en un banco o una cooperativa se considera, en general, uno de los lugares más seguros; el efectivo se puede perder, te lo pueden robar o se puede destruir.12 Ahí empiezan tu fondo de emergenciafondo de emergenciaUn fondo de emergencia es dinero en efectivo que apartas solo para gastos que no planeaste o para emergencias, como arreglar el carro o la casa, cuentas médicas o la pérdida de tu ingreso. No es para los gastos de rutina del mes. La CFPB explica que, sin ahorros, hasta un golpe económico pequeño puede llevarte a deudas difíciles de pagar. La cantidad depende de tu situación; la CFPB sugiere pensar en los gastos inesperados que ya has tenido. Se puede guardar en una cuenta de banco o cooperativa de crédito, en una tarjeta prepagada o en efectivo, y crece más fácil con ahorros automáticos o con parte del reembolso de impuestos.Ver la definición completa y el ahorro para el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa.
Cuando pidas un préstamo hipotecario, según la Guía de Venta de Fannie Mae, el prestamista puede verificar el dinero del cierre, del pago inicial y de las reservas con tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa. Deben identificar al banco y a ti como titular, mostrar todos los depósitos y retiros y, en una compra, cubrir los dos meses completos más recientes.13 Una cuenta no te da crédito por sí sola, pero según la FDIC puede ser el primer paso hacia otros productos bancarios;1 sigue con crédito desde cero.
Si este es tu caso
Cobras en efectivo o con cheque
Con una cuenta, el banco por lo general te cambia el cheque gratis y queda registro de tus pagos.9
No tienes número de Seguro Social
Algunos bancos aceptan pasaporte extranjero o matrícula consular; para una cuenta con intereses piden SSN o ITIN.8 El paso a paso está en cómo abrir una cuenta sin Seguro Social.
Mandas dinero a tu familia
Si pagas la remesa desde tu cuenta, no se cobra el impuesto federal a las remesas en efectivo.18
Ahorras para comprar casa
Tus estados de cuenta serán la prueba del dinero del pago inicial y del cierre.13
Qué es una cuenta certificada Bank On
Bank On es la plataforma nacional del Cities for Financial Empowerment Fund (CFE Fund) para conectar a las personas con cuentas seguras y asequibles. El CFE Fund creó los Estándares Nacionales de Cuentas Bank On, inspirados en un modelo de cuenta segura de la FDIC; los bancos y cooperativas con cuentas que los cumplen piden la certificación gratis.3 Según la FDIC, esas cuentas tienen costos bajos y transparentes y no permiten cargos por sobregiro.1
Esto piden los estándares 2025–2026:4
| Punto | Lo que pide el estándar Bank On |
|---|---|
| Tipo de cuenta | De cheques (también sin chequera) o prepagada, ofrecida directamente por el banco o la cooperativa |
| Depósito para abrirla | $25 o menos |
| Cuota mensual | $5 o menos si no se puede eliminar; $10 o menos si se puede eliminar con una sola transacción (por ejemplo, un depósito directo, un pago de factura en línea o una compra con la tarjeta de débito) |
| Sobregiro, fondos insuficientes, activación, cierre, inactividad o saldo bajo | Ninguna cuota |
| Cajeros automáticos | Gratis en la red propia; fuera de ella, $2.50 o menos (hasta $3.00 si además dan una red asociada gratis) |
| Depósitos | Efectivo y cheques gratis en la sucursal y el cajero (si lo hay); depósito directo gratis |
| Estados de cuenta | Electrónicos gratis; en papel, $2 o menos (si los ofrecen) |
| Seguro | FDIC, NCUSIF (el fondo de seguro de la NCUA) o un equivalente autorizado |
Aparte de lo básico, el estándar “recomienda mucho” aceptar el ITIN y las identificaciones consulares como documento principal, negar cuentas nuevas solo por fraude real y ofrecer ahorro gratis, productos para construir crédito y envío de remesas.4
Cómo encontrar una cuenta Bank On o una cooperativa de crédito
- En la lista de Bank On. El sitio joinbankon.org publica las cuentas certificadas de bancos y cooperativas, por estado.5 La FDIC también remite a Bank On para abrir una cuenta en línea con un depósito inicial bajo.1
- En una cooperativa de crédito. Una cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa (credit union) es una institución financiera sin fines de lucro que es propiedad de sus socios. Para entrar necesitas un vínculo en común: tu empleador, tu familia, vivir, trabajar, asistir a un lugar de culto o estudiar en cierta zona, o pertenecer a un grupo. La NCUA dice que, en promedio, pagan más por el ahorro y cobran menos por los préstamos, y que suelen cobrar cuotas más bajas y pedir saldos más bajos.6 Se buscan con la herramienta Find a Credit Union de MyCreditUnion.gov.7
- En tu banco de siempre. Pregunta si tienen una cuenta certificada Bank On.
Tu dinero, asegurado: FDIC y NCUA
En un banco asegurado por la FDIC, el seguro cubre $250,000 por depositante, por banco y por categoría de propiedad de la cuenta (individual, conjunta y otras). Cubre cuentas de cheques, de ahorro, de mercado monetario y certificados de depósito (CD). No cubre acciones, bonos, fondos mutuos, anualidades ni criptoactivos, aunque te los venda un banco. Y solo cubre depósitos en bancos asegurados por la FDIC: compruébalo con su herramienta BankFind.2
En una cooperativa con seguro federal, el seguro de la NCUA es automático al hacerte socio y cubre al menos $250,000 por socio, con el respaldo del gobierno de EE. UU. Algunas cooperativas con licencia estatal tienen un seguro privado sin ese respaldo; las de seguro federal deben mostrar el letrero oficial de la NCUA.7
Qué documentos te pueden pedir
Según la CFPB, el banco o la cooperativa verifica tu nombre, fecha de nacimiento, dirección y un número de identificación: el número de Seguro Social, el ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, el de tu pasaporte con su país u otro número emitido por un gobierno. Si no tienes identificación con foto de EE. UU. o de un estado, algunos aceptan pasaportes extranjeros y la matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa; cada uno tiene su propia política. Suelen pedir también un segundo documento, como una factura con tu nombre y dirección.8 La FDIC confirma que muchos bancos abren cuentas a quien no es ciudadano.1
El paso a paso, y qué hacer si te niegan la cuenta, está en Cómo abrir una cuenta de banco sin Seguro Social.
Cambiar cheques y tarjetas prepagadas: lo que cuestan
Sin cuenta, quizá tengas que pagar para cambiar tu cheque de pago; el banco o la cooperativa donde tienes cuenta por lo general te lo cambia gratis. Muchas tarjetas de nómina y prepagadas cobran por inactividad, compras, cajeros y cuota mensual.9 La CFPB resume que la mayoría de las prepagadas cobran por mantener la cuenta, comprar o sacar dinero, y que tu empleador no puede obligarte a cobrar tu salario en una tarjeta de nómina.10
Si una tarjeta prepagada te sirve, compárala: la regla de la CFPB obliga a darte la información de cargos antes de que elijas, y por lo general no puedes gastar más de lo que cargaste. Aun así, la CFPB sugiere considerar alternativas, como una cuenta de banco.11
Tres formas de manejar tu dinero
Banco o cooperativa
Cuenta certificada Bank On
Revisa sus cargos
Tarjeta prepagada o de nómina
La CFPB sugiere considerar una cuenta de banco antes que una tarjeta prepagada.11
Ejemplo con números reales
Haz la cuenta de un mes sin cuenta de banco
Un ejemplo para llenar con tus propios recibos; no ponemos cifras porque cada lugar cobra distinto.
- Cambiar tus cheques de pago
- Lo que te cobraron cada vez, por cada cheque
- Giros postales para la renta y la luz
- El cargo de cada giro
- Tu tarjeta prepagada
- Cargos por recarga, cajero, compras o cuota mensual
- Compáralo con una cuenta Bank On
- Una cuota mensual baja o que se puede eliminar, sin cargos por sobregiro ni por inactividad
Sin cuenta quizá pagues por cambiar cheques,9 y una cuenta Bank On no cobra por sobregiro ni por inactividad.4 Lo que dejes de pagar puede ir a tu plan de ahorro.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicialEnviar remesas: tus derechos y cómo pagar menos
Para la ley federal, una remesaremesaUna remesa (remittance transfer) es un envío electrónico de dinero que haces desde Estados Unidos a una persona o empresa en otro país por medio de un proveedor de remesas, como un banco u otra empresa financiera. La ley federal protege los envíos que superan un monto mínimo y que hace un proveedor como parte habitual de su negocio. El proveedor debe decirte, antes y después de pagar, las tarifas, los impuestos, el tipo de cambio y cuánto recibirá la otra persona, en tu idioma si lo usa en su publicidad o te atendió en él. Tienes hasta treinta minutos para cancelar sin costo, si el dinero no se cobró, y ciento ochenta días para reportar un error.Ver la definición completa es una transferencia electrónica de más de $15 que envías desde EE. UU. a otro país por medio de un proveedor de remesas.14 Tus derechos:
- Antes de pagar, el proveedor te da, por lo general por escrito, el monto que se envía, las cuotas e impuestos, el total, el tipo de cambio y cuánto recibirá tu familia. Al pagar, te da un recibo con esos datos, la fecha en que el dinero estará disponible y tus derechos.15
- En tu idioma, por lo general, si el proveedor usa tu idioma en su publicidad donde haces el envío.14
- 30 minutos para cancelar (con tus datos y los del envío), si el dinero no se ha recogido ni depositado: el proveedor debe devolverte todo, cuotas incluidas, dentro de tres días hábiles. Los envíos programados con anticipación tienen otra regla.16
- 180 días para reclamar un error, contados desde la fecha en que el dinero debía estar disponible; el proveedor por lo general tiene 90 días para investigar.14
Mandar una remesa con tus derechos
1. Compara empresas
Antes de enviar
Como ves los costos antes de pagar, puedes comparar con otras empresas.17
2. Revisa el aviso antes de pagar
Al pedir el envío
Monto, cuotas, impuestos, total, tipo de cambio y lo que recibirá tu familia, por lo general por escrito.15
3. Paga desde tu cuenta o con tarjeta de EE. UU.
En envíos hechos después del 31 de diciembre de 2025
Así no se cobra el impuesto federal a las remesas pagadas en efectivo.18
5. Si te arrepientes, cancela
Hasta 30 minutos después de pagar
Si nadie ha cobrado el dinero, te devuelven todo, cuotas incluidas, dentro de tres días hábiles.16
6. Si hay un error, reclama
Hasta 180 días después de la fecha de entrega
El proveedor por lo general tiene 90 días para investigar.14
7. Si no lo resuelven, presenta una queja
Después de intentarlo con la empresa
Puedes presentar tu queja ante la CFPB.17
Como ves los costos antes de pagar, puedes comparar empresas. Si algo sale mal, avisa a la empresa de inmediato; si no lo resuelve, presenta una queja ante la CFPB.17
Errores que te cuestan dinero
Error: Quedarte con una cuenta que cobra por sobregiro.
Mejor: Una cuenta Bank On no permite cuotas por sobregiro ni por fondos insuficientes.4
Error: Creer que una aplicación o una tarjeta está asegurada porque lo dice.
Mejor: Una prepagada solo tiene seguro si lo ofrece y la registras; pregunta qué banco guarda el dinero.11
Error: Guardar todo el ahorro en efectivo en casa.
Mejor: El efectivo se puede perder o te lo pueden robar; una cuenta es uno de los lugares más seguros.12
Error: Pagar las remesas en efectivo o con giro postal.
Mejor: Desde tu cuenta, o con tarjeta de débito o crédito de EE. UU., no se cobra el impuesto federal a las remesas.18
Error: Dejar pasar meses antes de reclamar un error en una remesa.
Mejor: Tienes 180 días desde la fecha de entrega para avisar al proveedor.14
La guía de presupuesto familiar con varios ingresos te ayuda a decidir cuánto mandar y cuánto ahorrar cada mes.
Qué hacer esta semana
- Suma lo que pagaste el último mes por cambiar cheques, comprar giros postales y usar tarjetas prepagadas.
- Busca dos o tres cuentas de tu estado en la lista de Bank On, o una cooperativa a la que puedas entrar.5
- Pregunta qué identificación aceptan y pide la lista de cuotas por escrito.8
- Confirma el seguro con BankFind de la FDIC o con Find a Credit Union de la NCUA.2
- Abre la cuenta con tu depósito directo y una transferencia automática a ahorros, y guarda cada estado de cuenta.12 Ponle una meta con el plan de ahorro para el pago inicial y sigue con el plan de crédito.
- Para ayuda con tu presupuesto o tu crédito, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD lo revisa contigo, muchas veces sin costo.20
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Una cuenta Bank On es gratis?
No siempre. El estándar permite una cuota mensual de $5 o menos, o de $10 o menos si se puede eliminar con una sola transacción, como un depósito directo. Lo que no permite son cuotas por sobregiro, por fondos insuficientes, de activación, de cierre, por inactividad o por saldo bajo.
¿Puedo abrir una cuenta con matrícula consular o con ITIN?
Depende de cada banco o cooperativa. Según la CFPB, algunos aceptan pasaportes extranjeros e identificaciones consulares, y cada uno tiene su propia política; el estándar Bank On recomienda aceptar el ITIN y las identificaciones consulares. Para una cuenta que paga intereses te piden número de Seguro Social o ITIN.
¿Qué conviene más, un banco o una cooperativa de crédito?
Los dos sirven si están asegurados (FDIC o NCUA). La NCUA dice que las cooperativas, en promedio, pagan más por el ahorro, cobran menos por los préstamos y suelen tener cuotas más bajas, pero tienes que poder hacerte socio. Compara las cuotas reales de cada cuenta con las preguntas de la lista de la CFPB.
¿Abrir una cuenta me da historial de crédito?
Una cuenta de depósito no es un préstamo. La FDIC explica que la relación con un banco puede ser el primer paso para obtener otros productos, y el estándar Bank On recomienda dar acceso a productos para construir crédito. El plan paso a paso está en la guía de crédito desde cero.
¿Por qué mandar remesas desde una cuenta?
Porque, para envíos hechos después del 31 de diciembre de 2025, la ley federal cobra un impuesto del 1% a las remesas pagadas con efectivo, giro postal o cheque de caja, y no a las que salen de una cuenta en un banco o cooperativa o se pagan con tarjeta de débito o crédito emitida en EE. UU. Con cualquier forma de pago tienes derecho a ver el costo y el tipo de cambio antes de pagar.
¿Cuánto tiempo tengo para cancelar una remesa?
Por lo general, 30 minutos después de pagar, si el dinero no se ha cobrado ni depositado en la cuenta de quien lo recibe. El proveedor debe devolverte todo, cuotas incluidas, dentro de tres días hábiles. Los envíos programados con anticipación tienen otra regla.
¿Mi tarjeta prepagada está asegurada?
Solo si la tarjeta ofrece el seguro de la FDIC o de la NCUA y la registras. Si algo dice «asegurado», pregunta qué banco o cooperativa guarda el dinero y búscalo tú en BankFind de la FDIC o en Find a Credit Union de la NCUA.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FDIC · #GetBanked (versión en español) · fdic.gov · Consultado el 17 de octubre de 2026
- 2. FDIC · Understanding Deposit Insurance · fdic.gov · Consultado el 17 de octubre de 2026
- 3. Cities for Financial Empowerment Fund (Bank On) · About (Bank On) · joinbankon.org · Consultado el 17 de octubre de 2026
- 4. Cities for Financial Empowerment Fund (Bank On) · Bank On National Account Standards (2025–2026) · joinbankon.org · Consultado el 17 de octubre de 2026
- 5. Cities for Financial Empowerment Fund (Bank On) · Accounts (lista de cuentas certificadas Bank On) · joinbankon.org · Consultado el 17 de octubre de 2026
- 6. NCUA (MyCreditUnion.gov) · What is a Credit Union? · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 7. NCUA (MyCreditUnion.gov) · Share Insurance · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Lista de verificación para abrir una cuenta bancaria o de cooperativa de crédito · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 12 fuentes restantes
- 9. CFPB · Ways to receive your money (A Newcomer's Guide to Managing Money) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Prepaid cards and other prepaid accounts · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Choose the right card for your situation · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · An essential guide to building an emergency fund · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Fannie Mae · Fannie Mae Selling Guide B3-4.2-01, Verification of Deposits and Assets · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 14. CFPB · What is a remittance transfer and what are my rights? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1005.31, Disclosures (remesas, Regulación E) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1005.34, Procedures for cancellation and refund of remittance transfers · law.cornell.edu · Consultado el 17 de octubre de 2026
- 17. CFPB · Problems sending money to another country? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 26 U.S.C. §4475, Imposition of tax (impuesto a las remesas) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 19. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 31 U.S.C. §5312, Definitions and application · law.cornell.edu · Consultado el 17 de octubre de 2026
- 20. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 12 minutos de lectura
Cómo abrir una cuenta de banco sin Seguro Social
Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir.
- La ley federal permite abrir una cuenta con ITIN, pasaporte, tarjeta de identificación de extranjero u otro documento de un gobierno; el banco elige cuáles acepta.
- Lleva identificación con foto, una segunda prueba (factura o acta de nacimiento), el ITIN si lo tienes y el depósito inicial, que suele ser de entre $25 y $100.
- Sin número de Seguro Social ni ITIN quizá solo puedas abrir una cuenta que no paga intereses; con ITIN, firmas el W-9 con ese número.
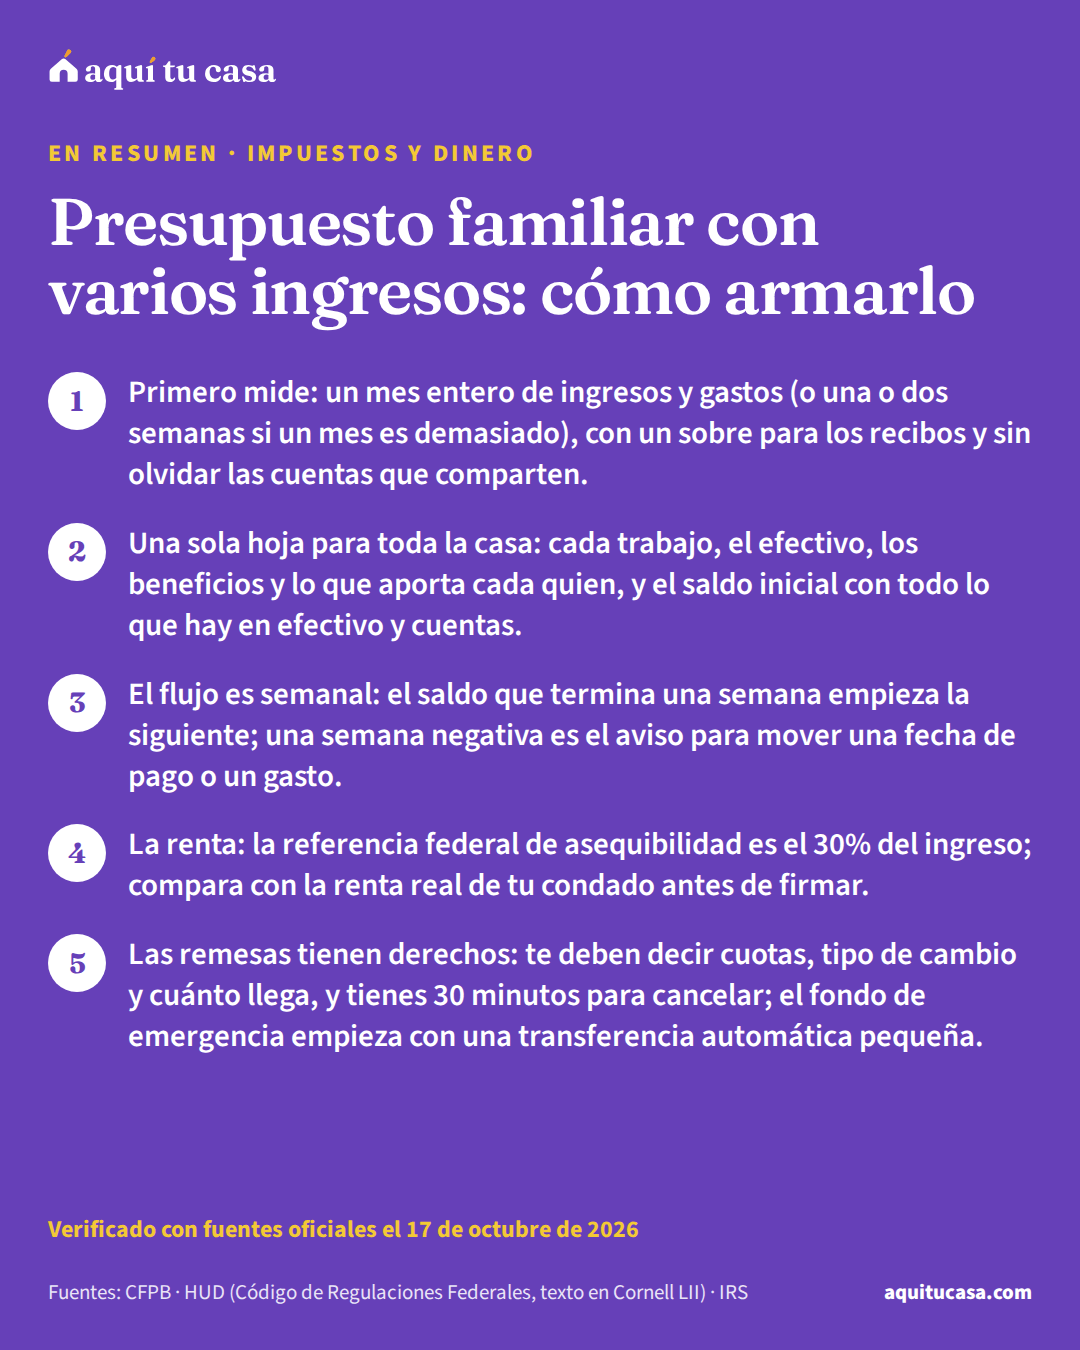
- Impuestos y dinero Presupuesto familiar con varios ingresos: cómo armarlo Cómo hacer un presupuesto cuando en casa entran varios ingresos, efectivo y remesas: seguimiento, flujo semanal, renta y fondo de emergencia. 12 minutos de lectura
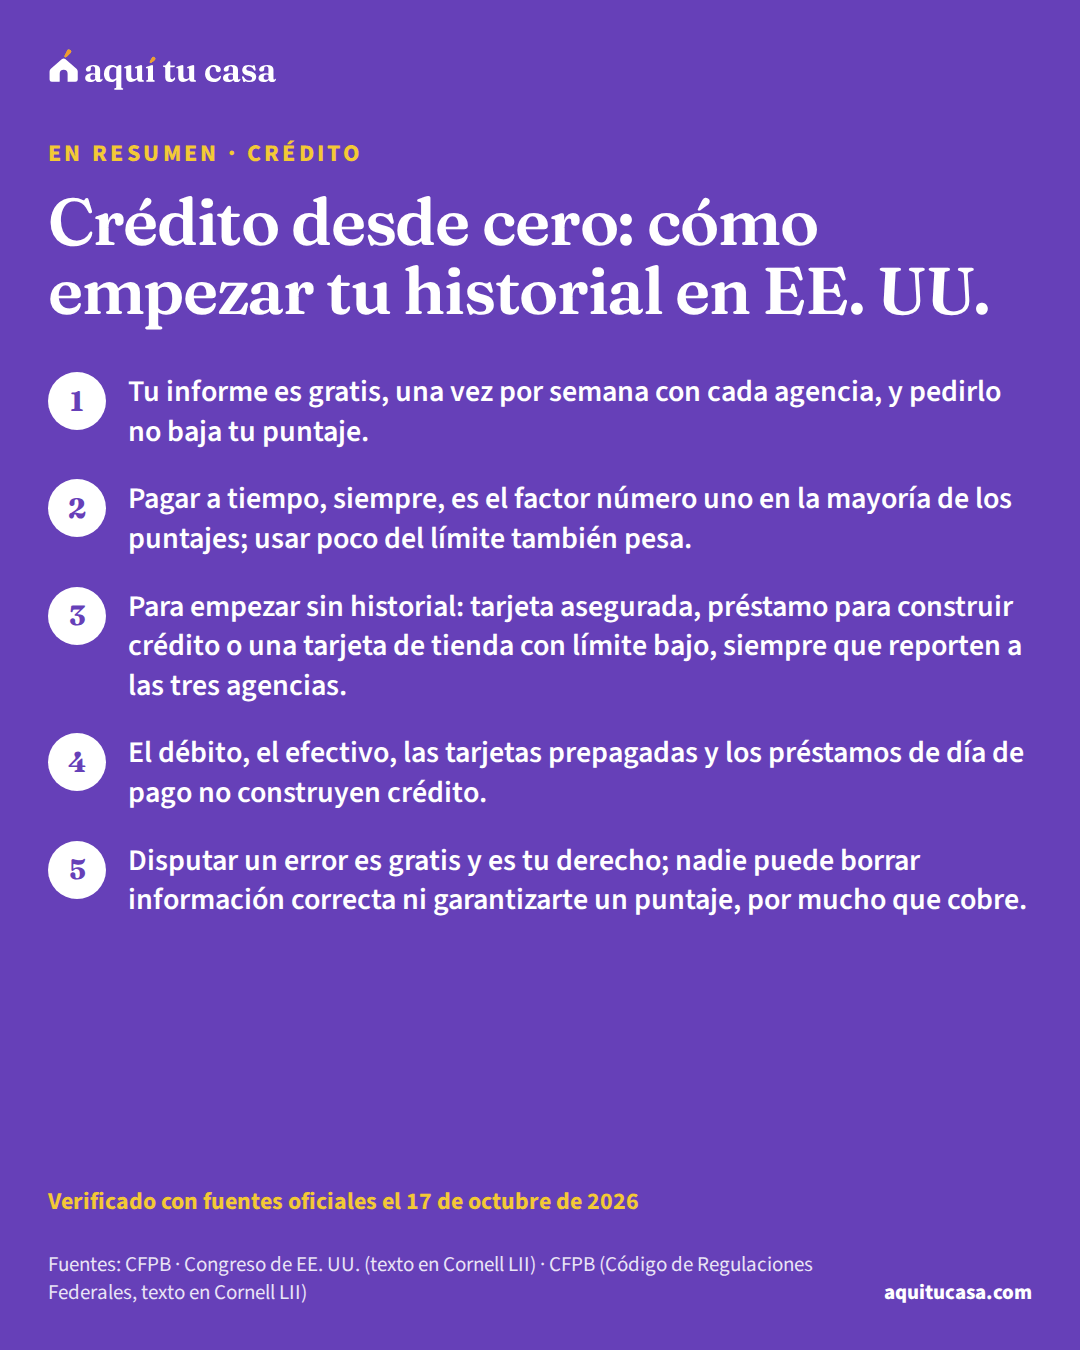
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
- ITIN Qué es el ITIN y para qué sirve El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.