Techo: cuándo reparar y cuándo reemplazar
Qué hacer si tu techo gotea, cómo evitar estafas después de una tormenta, qué piden la ley y el seguro en Florida y qué programas ayudan a pagar el techo.
Verificado con fuentes oficiales el 6 de noviembre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Si tu techo gotea, actúa rápido: la EPA dice que si secas lo mojado en 24 a 48 horas, en la mayoría de los casos no crece moho. Toma fotos del daño y llama a tu seguro. Desconfía de quien toca a tu puerta después de una tormenta: la FTC recomienda pedir tres presupuestos por escrito, revisar licencia y seguro, firmar un contrato antes de empezar y no pagar en efectivo. No hay una regla federal sobre cuándo reemplazar un techo; en Florida, la ley fija reglas para el reemplazo y un año para avisar al seguro. Hay programas que ayudan a pagar, según tu estado y tu ingreso.
Lo más importante
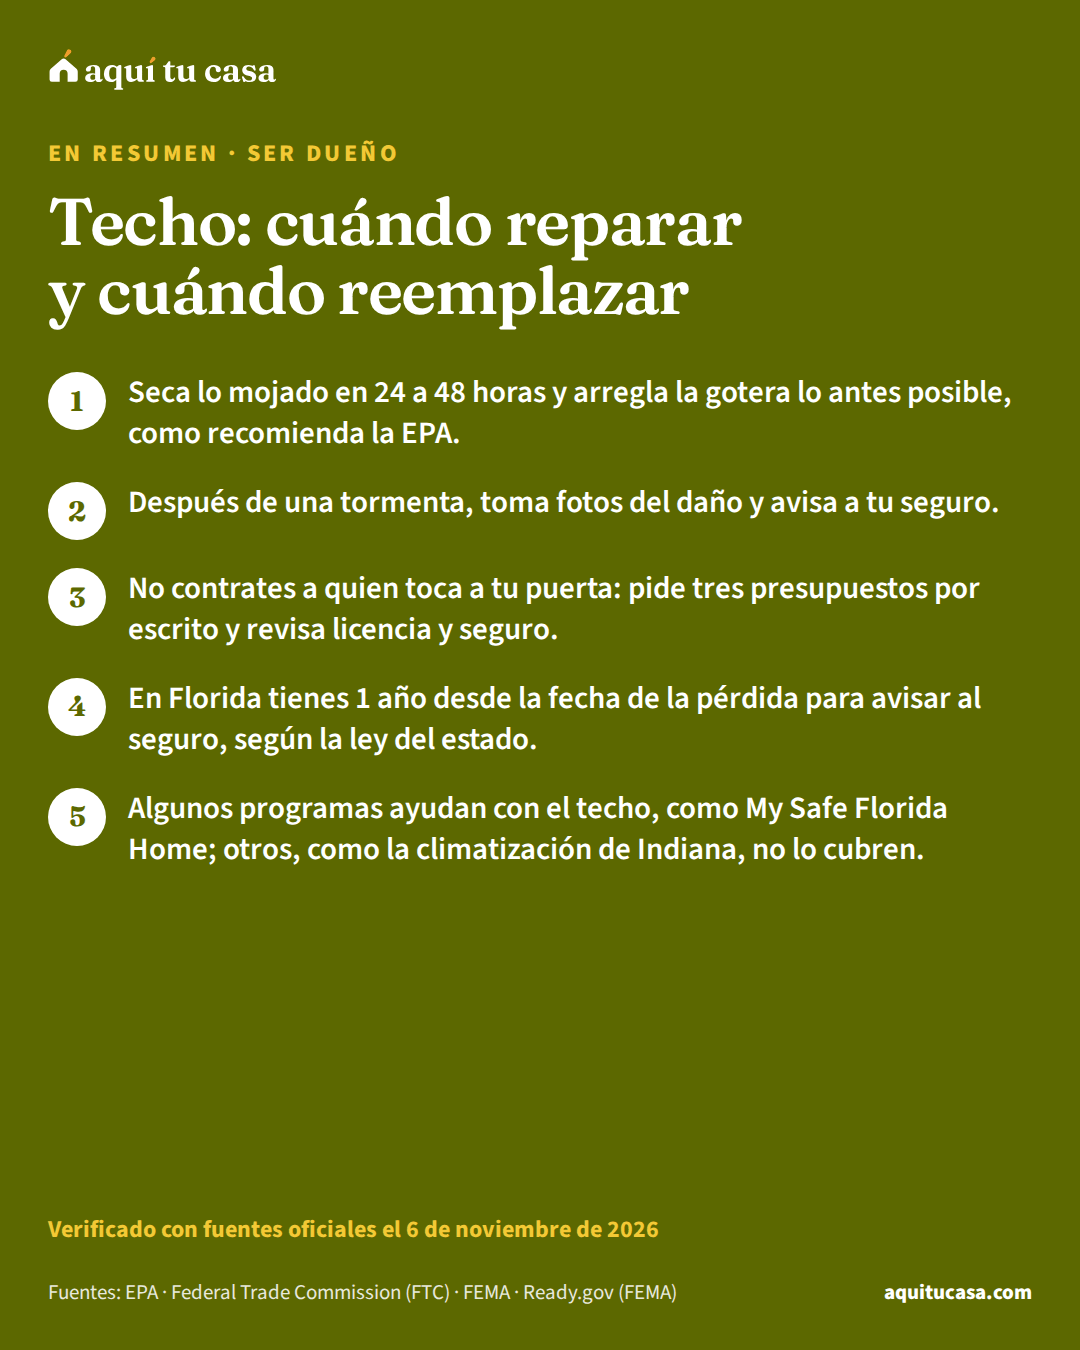
- Seca lo mojado en 24 a 48 horas y arregla la gotera lo antes posible, como recomienda la EPA.
- Después de una tormenta, toma fotos del daño y avisa a tu seguro.
- No contrates a quien toca a tu puerta: pide tres presupuestos por escrito y revisa licencia y seguro.
- En Florida tienes 1 año desde la fecha de la pérdida para avisar al seguro, según la ley del estado.
¿Es para ti?
Esta guía es para ti si…
- Eres dueño de tu casa y tu techo gotea, perdió tejas o se dañó con una tormenta.
- Un contratista te ofreció un techo nuevo y quieres saber qué revisar antes de firmar.
- Tu ingreso es bajo y buscas ayuda pública para arreglar el techo.
Busca ayuda directa primero si…
- Rentas tu vivienda: el techo le toca al dueño; la guía de reparaciones para inquilinos explica tus derechos.
- Ya hiciste un reclamo al seguro y te lo negaron: la guía del reclamo al seguro explica cómo apelar.
Una gotera pequeña puede convertirse en un cielo raso manchado, moho y un arreglo mucho más caro. Y después de una tormenta, el techo es lo primero que ofrecen arreglar los vendedores que tocan a tu puerta. Esta guía es para ti si eres dueño de tu casa y tu techo gotea, perdió tejas o se dañó con el viento. Explica qué hacer primero, cómo decidir entre reparar y reemplazar, cómo protegerte de las estafas, qué dice la ley en Florida y qué programas pueden ayudarte a pagar.
Lo primero si tu techo gotea
La EPA dice que la clave para controlar el moho es controlar la humedad. Recomienda arreglar las fugas y otros problemas de agua lo antes posible, y dice que si los materiales mojados se secan en 24 a 48 horas después de la fuga, en la mayoría de los casos no crece moho.1 Pon una cubeta, mueve los muebles, seca lo que puedas y abre ventanas si el clima lo permite.
El agua de una gotera no siempre se ve. La EPA advierte que el moho puede esconderse en el material del techo arriba del cielo raso, por goteras o por falta de aislamiento.1 Si notas un olor a humedad o una mancha que crece, pide que revisen también arriba del cielo raso.
Si el daño fue por una tormenta, Ready.gov recomienda documentar con fotos cualquier daño a tu propiedad y comunicarte con tu compañía de seguros.4 Toma las fotos antes de mover o tirar algo, y guarda la fecha. La guía del reclamo al seguro de casa explica cada paso.
Reparar o reemplazar: lo que dicen las fuentes oficiales
No encontramos una regla federal que diga cuántos años dura un techo ni cuándo hay que reemplazarlo: depende del material, del clima y del cuidado. Por eso la decisión empieza con presupuestos por escrito. La Comisión Federal de Comercio (FTC) dice que un presupuesto por escrito debe incluir la descripción del trabajo, los materiales, la fecha en que termina y el precio, y que consideres solo contratistas con licencia y seguro.12
Pide que cada presupuesto diga si propone reparar una parte o reemplazar todo el techo, y por qué. Así puedes comparar dos opciones con la misma información. La guía de qué debe incluir un presupuesto de reparación tiene la lista completa.
Reparar una parte o reemplazar el techo
Daño en una zona
Reparar
Compara presupuestos que digan lo mismo: el trabajo, los materiales, la fecha y el precio.12
Si vas a reemplazar el techo, piensa en el calor. Según el Departamento de Energía (DOE), un techo normal puede llegar a 150 °F o más en el sol de verano, y un techo fresco (cool roof) puede bajar la temperatura del techo hasta 50 °F y ahorrar en aire acondicionado. Puede hacerse con pintura muy reflejante, una lámina o tejas reflejantes, y no tiene que ser blanco.8
En una casa que ya existe, el DOE menciona dos caminos: recubrir el techo con una nueva superficie impermeable, como una capa para tejas, o reemplazar el techo viejo por uno fresco.8 Si tu presupuesto propone recubrir en vez de reemplazar, pregunta qué pasa con el material de abajo y cuánto tiempo dura la garantía de cada opción.
Cuando el trabajo termine, guarda en un mismo lugar el contrato, los recibos, las garantías, el permiso y las fotos de antes y después. Te sirven si el techo vuelve a gotear, si haces un reclamo al seguro o si un día vendes la casa.
Cuida tu techo entre tormentas
El mejor arreglo es el que no hace falta. La EPA recomienda limpiar y reparar las canaletas del techo con regularidad.1 Ready.gov agrega que, antes de un huracán, limpies los desagües y las canaletas, metas los muebles de afuera y consideres contraventanas.4
Después de cada tormenta fuerte, mira el techo desde el suelo o desde una ventana, sin subirte. Busca tejas que faltan, partes levantadas o canaletas caídas, y revisa los cielos rasos por dentro. Si ves algo, toma fotos con la fecha: te sirven para el seguro y para comparar presupuestos.4
Ejemplo con números reales
Una gotera después de un vendaval
Un ejemplo en palabras del orden de los pasos; los plazos del seguro cambian según tu estado y tu póliza.
- El mismo día
- Recoger el agua, secar lo mojado y tomar fotos
- En 24 a 48 horas
- Tener seco lo mojado para evitar el moho
- Esa semana
- Avisar al seguro y pedir tres presupuestos por escrito
- Antes de empezar
- Firmar un contrato con el trabajo y las garantías por escrito
- Al pagar
- No más de la mitad por adelantado, y nunca en efectivo
Los pasos vienen de la EPA, Ready.gov, la FTC y FEMA.1423 Planea el gasto en tu presupuesto familiar.
Haz la cuenta con tus númerosPresupuesto familiarLo que dice la ley en Florida
Florida es un buen ejemplo de cómo un estado puede tener reglas propias para los techos. La sección 553.844 de sus Estatutos dice que, si un techo o una sección del techo se construyó, reparó o reemplazó cumpliendo el Código de Construcción de Florida de 2007 o una edición posterior, y se repara, reemplaza o recubre el 25% o más, solo la parte reparada, reemplazada o recubierta tiene que cumplir el código vigente. También dice que, en casas unifamiliares, el reemplazo de un techo debe incluir barreras secundarias contra el agua y reforzar o corregir la fijación del entablado.6
Para el seguro, la sección 627.70132 dice que un reclamo o un reclamo reabierto al seguro de propiedad no procede si no avisaste a la aseguradora dentro de 1 año desde la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses. En huracanes, tornados, vendavales y lluvias fuertes, la fecha de la pérdida es el día en que el huracán tocó tierra o en que la NOAA verifica el evento.5 Si vives en otro estado, revisa los plazos de tu póliza y pregunta a la oficina de seguros de tu estado.
Cómo protegerte de las estafas después de una tormenta
La FTC describe la estafa así: alguien toca a tu puerta o te llama diciendo que puede arreglar tu techo que gotea, a veces después de una inundación o un vendaval. Te presiona a decidir rápido y te pide efectivo u ofrece conseguirte financiamiento. Después se va con tu dinero o hace un arreglo malo.2
Antes de contratar a alguien para tu techo
2. Revisa licencia y seguro
Antes de firmar
Confirma la licencia con tu gobierno estatal o del condado.12
3. Consigue tres presupuestos
Antes de decidir
Por escrito, con el trabajo, los materiales, la fecha y el precio.2
4. Firma antes de empezar
Antes del trabajo
Exige que el contrato detalle el trabajo y las garantías por escrito.3
5. Paga con cuidado
Durante la obra
No pagues más de la mitad por adelantado ni en efectivo o por transferencia.3
FEMA agrega que sus inspectores de vivienda no se suben a los techos ni entran bajo la casa, y que FEMA nunca cobra por una inspección.3 Si alguien dice ser de FEMA, se sube a tu techo y te pide dinero, no es FEMA. La guía de estafas de contratistas después de un desastre explica cómo denunciarlo.
Programas que ayudan a pagar el techo
Algunos programas públicos pagan arreglos del techo; otros no. Esto encontramos en sus páginas oficiales:
- Florida. My Safe Florida Home da inspecciones gratis contra el viento y subsidios para mejoras aprobadas, como el techo, ventanas y puertas de impacto y el refuerzo de la puerta del garaje, con una posible elegibilidad de hasta $10,000.7
- Chicago. El Programa de Reparación de Casas arregla el techo o el porche de hogares que ganan hasta el 50% del ingreso medio del área, pero su página dice que la inscripción no abre en 2026.9
- Climatización. El programa del Distrito de Columbia incluye la reparación del techo entre sus medidas típicas; el de Indiana dice que normalmente no paga techos.1011
- Zonas rurales. Si tu ingreso es muy bajo y vives en una zona rural, la guía de préstamos y subsidios USDA 504 explica esa ayuda federal.
Busca la agencia de tu estado en nuestra lista de programas de ayuda para reparar.
Si este es tu caso
La tormenta dañó tu techo anoche
Toma fotos del daño, avisa a tu seguro y seca lo mojado lo antes posible.41
Un vendedor te ofrece un techo nuevo en tu puerta
No firmes ni pagues hoy; pide tres presupuestos por escrito.2
Errores que salen caros
Error: Dejar la gotera para después.
Mejor: Arréglala lo antes posible y seca lo mojado en 24 a 48 horas.1
Error: Tirar lo dañado antes de tomar fotos.
Mejor: Documenta el daño con fotos y avisa a tu seguro.4
Error: Contratar al vendedor que llegó después de la tormenta.
Mejor: Pide recomendaciones, revisa licencia y seguro, y consigue tres presupuestos.2
Error: Pagar todo por adelantado o en efectivo.
Mejor: No pagues más de la mitad antes y paga de forma que quede registro.32
Error: En Florida, esperar más de un año para avisar al seguro.
Mejor: Avisa dentro de 1 año desde la fecha de la pérdida.5
Qué hacer esta semana
- Si tu techo gotea, seca lo mojado y toma fotos con la fecha.14
- Limpia las canaletas, como recomienda la EPA.1
- Pide tres presupuestos por escrito con el trabajo, los materiales, la fecha y el precio.212
- Revisa la licencia de cada contratista en la página de tu estado.12
- Si vives en Florida, anota la fecha de la pérdida y avisa a tu seguro a tiempo.5
- Anota el gasto en tu presupuesto familiar y revisa tu seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa antes de la próxima tormenta.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuántos años dura un techo?
Las fuentes oficiales que revisamos no dan una vida fija para todos los techos: depende del material, del clima y del cuidado. Lo que sí recomiendan es revisar y arreglar las goteras lo antes posible y limpiar las canaletas con regularidad.
¿Qué hago si mi techo gotea hoy?
Recoge el agua, seca lo mojado y toma fotos. La EPA dice que si secas los materiales en 24 a 48 horas después de la fuga, en la mayoría de los casos no crece moho. Después, pide presupuestos por escrito para el arreglo.
Un contratista tocó mi puerta después de la tormenta. ¿Lo contrato?
La FTC advierte que estos vendedores aparecen después de vendavales e inundaciones, te presionan y piden efectivo. Pide recomendaciones a personas de confianza, revisa licencia y seguro, consigue tres presupuestos por escrito y firma un contrato antes de empezar.
¿Cuánto debo pagar por adelantado?
FEMA recomienda no pagar por adelantado más de la mitad del costo de las reparaciones, y la FTC recomienda no pagar todo al principio. La FTC dice que algunos estados limitan cuánto puede pedir un contratista como anticipo; pregunta a la agencia de protección al consumidor de tu estado.
En Florida, ¿cuánto tiempo tengo para reclamar al seguro?
La ley de Florida dice que un reclamo o un reclamo reabierto no procede si no avisaste a la aseguradora dentro de 1 año desde la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses. En un huracán, la fecha de la pérdida es el día en que tocó tierra.
¿El programa de climatización arregla techos?
Depende del estado. El del Distrito de Columbia incluye la reparación del techo entre sus medidas típicas, pero el de Indiana dice que normalmente no paga techos. Pregunta en la agencia de tu estado.
¿Un inspector de FEMA se sube a mi techo?
No. FEMA dice que sus inspectores de vivienda no se suben a los techos ni entran bajo la casa, y que FEMA nunca cobra por una inspección. Si alguien dice ser de FEMA y te pide dinero, es una señal de estafa.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. EPA · A Brief Guide to Mold, Moisture and Your Home · epa.gov · Consultado el 6 de noviembre de 2026
- 2. Federal Trade Commission (FTC) · Home Repair Scams · consumer.ftc.gov · Consultado el 6 de noviembre de 2026
- 3. FEMA · Disaster Fraud · fema.gov · Consultado el 6 de noviembre de 2026
- 4. Ready.gov (FEMA) · Hurricanes · ready.gov · Consultado el 6 de noviembre de 2026
- 5. Florida Legislature · Florida Statutes §627.70132, Notice of property insurance claim · leg.state.fl.us · Consultado el 6 de noviembre de 2026
- 6. Florida Legislature · Florida Statutes §553.844, Windstorm loss mitigation; requirements for roofs and opening protection · leg.state.fl.us · Consultado el 6 de noviembre de 2026
- 7. Florida Department of Financial Services · My Safe Florida Home · mysafeflhome.com · Consultado el 6 de noviembre de 2026
- 8. U.S. Department of Energy (DOE) · Energy Saver Guide: Tips on Saving Money and Energy at Home (2022) · energy.gov · Consultado el 6 de noviembre de 2026
Ver las 4 fuentes restantes
- 9. City of Chicago Department of Housing · Home Repair Program · chicago.gov · Consultado el 6 de noviembre de 2026
- 10. DC Department of Energy & Environment (DOEE) · Weatherization Assistance Program (WAP) · doee.dc.gov · Consultado el 6 de noviembre de 2026
- 11. Indiana Housing and Community Development Authority (IHCDA) · Weatherization/Energy Conservation · in.gov · Consultado el 6 de noviembre de 2026
- 12. Federal Trade Commission (FTC) · How To Avoid a Home Improvement Scam · consumer.ftc.gov · Consultado el 6 de noviembre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 11 minutos de lectura
Qué debe incluir un presupuesto de reparación
Lo que debe decir un presupuesto y un contrato de reparación según la FTC y ENERGY STAR, y dónde revisar la licencia del contratista en tu estado.
- Un presupuesto escrito dice el trabajo, los materiales, la fecha en que termina y el precio, según la FTC.
- El contrato agrega los datos y la licencia del contratista, las fechas, las promesas de palabra y tu derecho a cancelar.
- No firmes nada con espacios en blanco y pon cada cambio por escrito, con su precio.
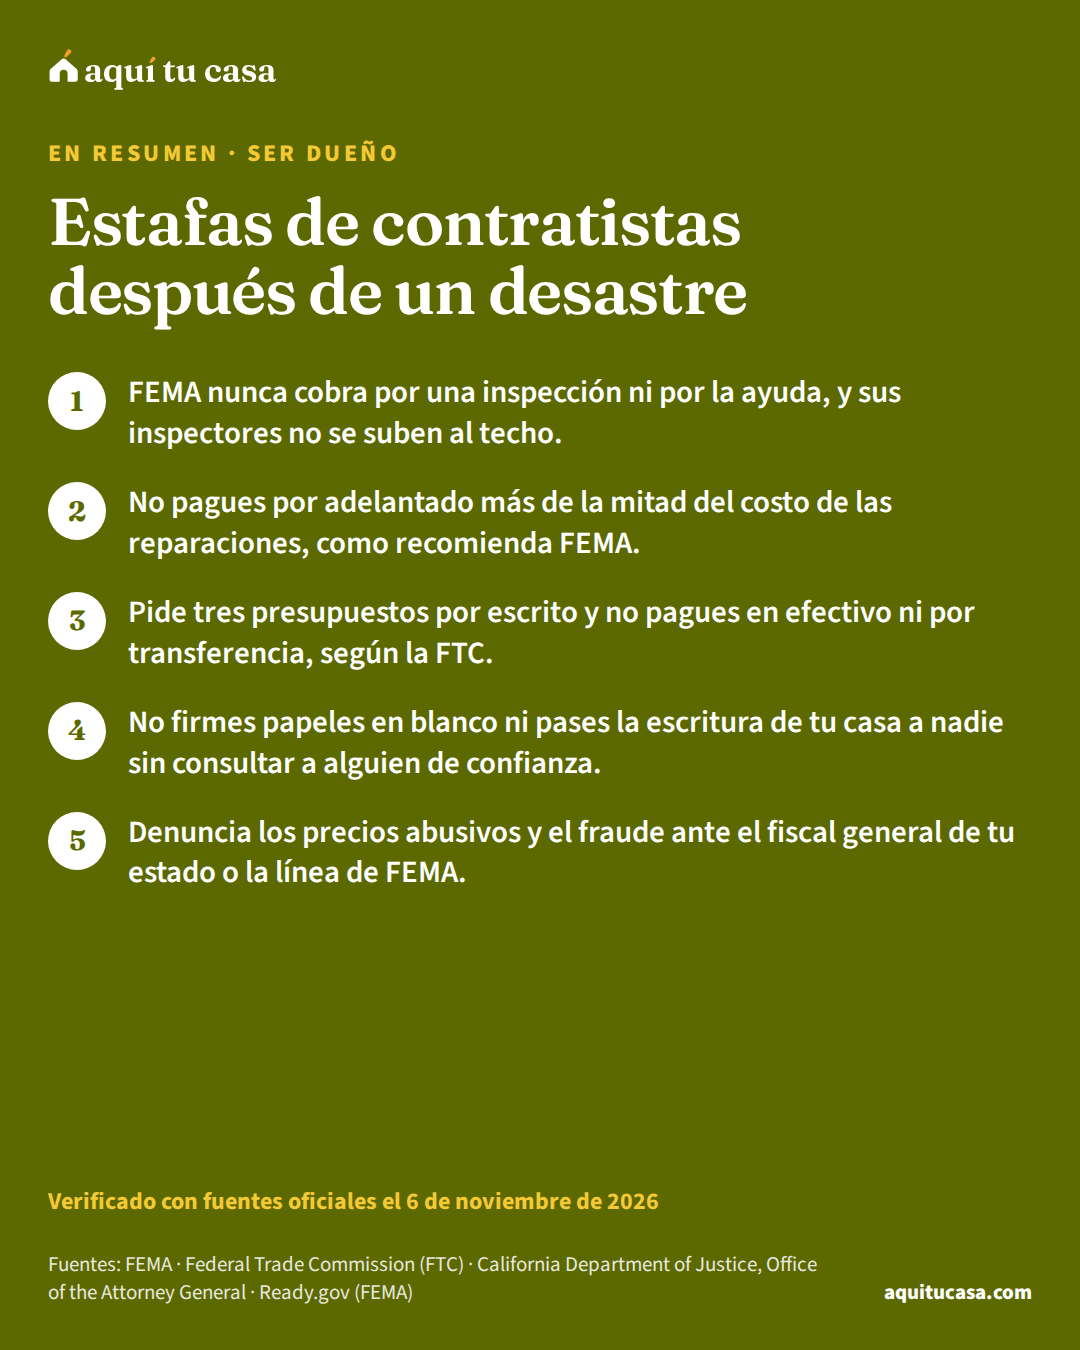
- Ser dueño Estafas de contratistas después de un desastre Cómo reconocer a un falso inspector de FEMA o un contratista que se aprovecha de una tormenta, qué dice la ley sobre precios abusivos y dónde denunciarlo. 10 minutos de lectura
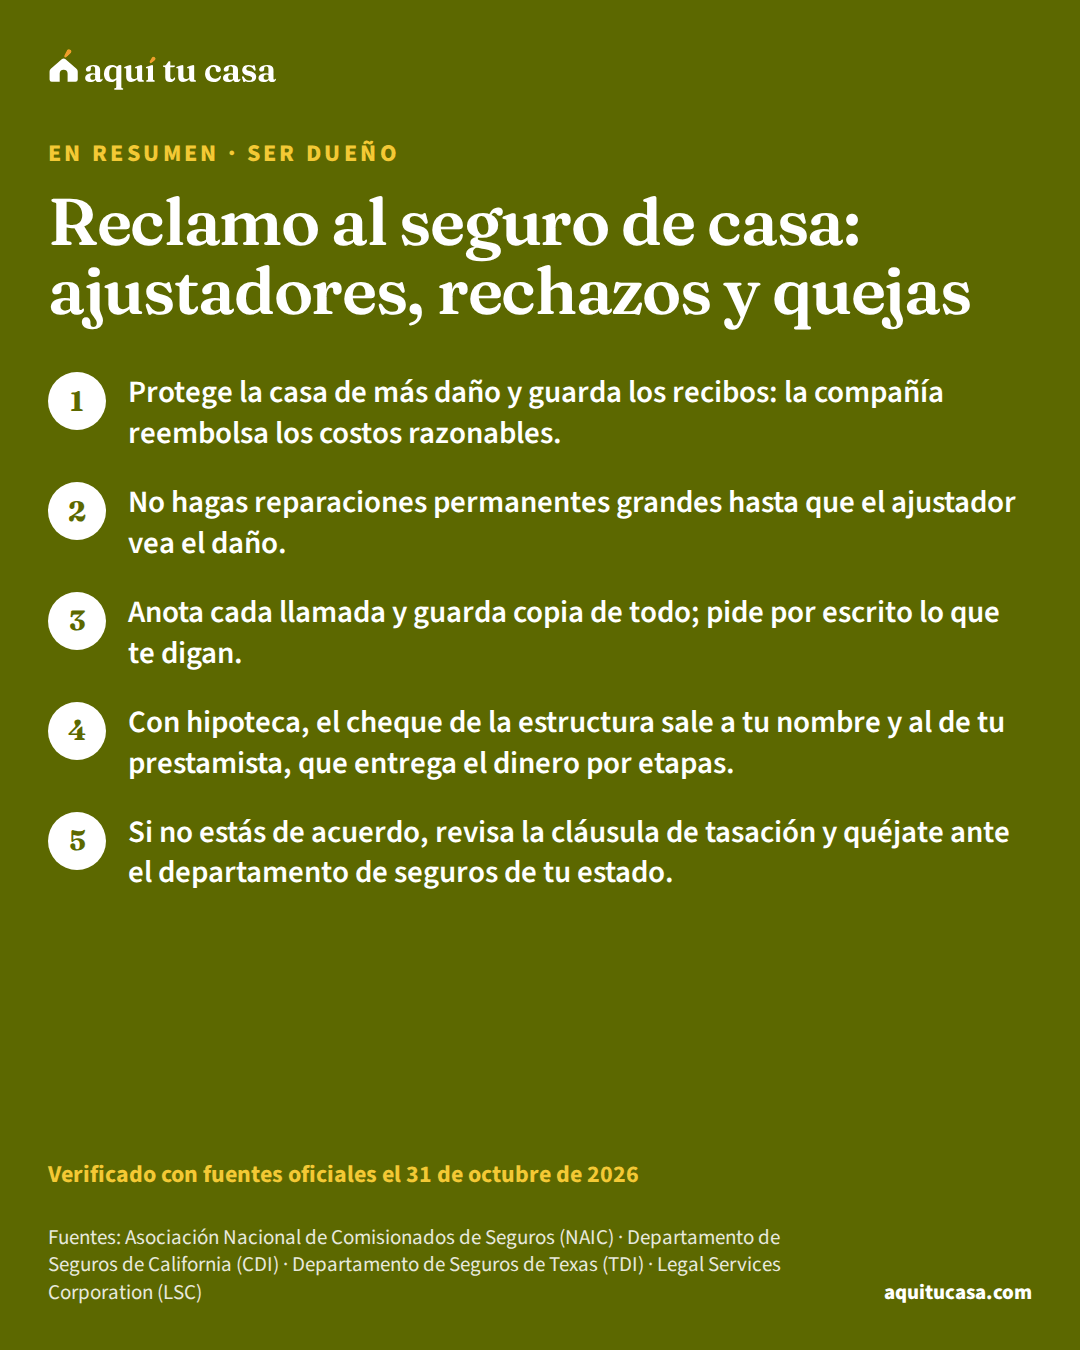
- Ser dueño Reclamo al seguro de casa: ajustadores, rechazos y quejas Cómo presentar y documentar un reclamo al seguro de casa, qué hace cada ajustador, el cheque con tu prestamista y qué hacer si niegan o pagan poco. 11 minutos de lectura
- Ser dueño USDA 504: préstamos y subsidios para reparar tu casa en el campo Préstamos y subsidios 504 de USDA para dueños de ingresos muy bajos en zonas rurales: la edad para el subsidio, el interés de 1% y cómo pedirlos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.