Comprar casa si trabajas por tu cuenta: qué te piden
Cómo revisan los prestamistas tu ingreso si trabajas por tu cuenta o cobras con 1099: impuestos, Anexo C, transcripciones, ganancias y estados de cuenta.
Verificado con fuentes oficiales el 17 de octubre de 2026 18 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
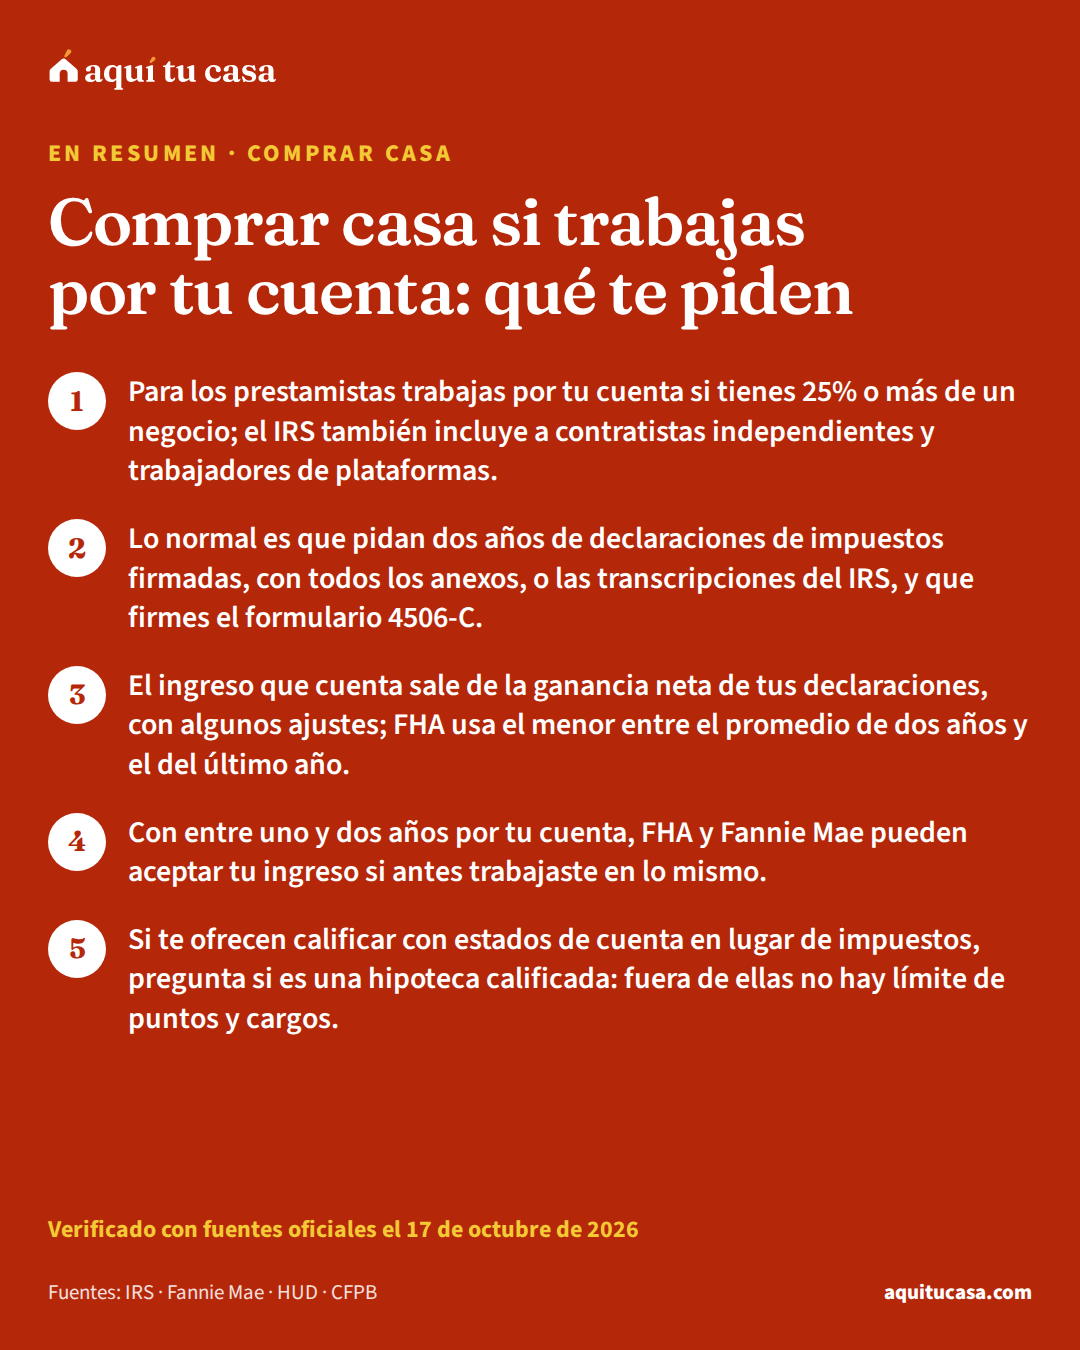
Sí puedes comprar casa si trabajas por tu cuenta, pero el prestamista tiene que documentar tu ingreso con registros de terceros, sobre todo tus declaraciones de impuestos. En general pide dos años de declaraciones firmadas con todos sus anexos, como el Anexo C, o transcripciones del IRS, y calcula tu ingreso a partir de la ganancia neta, no de lo que cobras. FHA y Fannie Mae aceptan menos de dos años en ciertos casos. Si te ofrecen calificar con estados de cuenta en lugar de impuestos, pregunta si es una hipoteca calificada, porque fuera de ellas no hay límite de puntos y cargos.
Lo más importante
- Para los prestamistas trabajas por tu cuenta si tienes 25% o más de un negocio; el IRS también incluye a contratistas independientes y trabajadores de plataformas.
- Lo normal es que pidan dos años de declaraciones de impuestos firmadas, con todos los anexos, o las transcripciones del IRS, y que firmes el formulario 4506-C.
- El ingreso que cuenta sale de la ganancia neta de tus declaraciones, con algunos ajustes; FHA usa el menor entre el promedio de dos años y el del último año.
- Con entre uno y dos años por tu cuenta, FHA y Fannie Mae pueden aceptar tu ingreso si antes trabajaste en lo mismo.
¿Es para ti?
Esta guía es para ti si…
- Tienes tu propio negocio, trabajas como contratista independiente o cobras con formularios 1099 y quieres comprar casa con un préstamo.
- Un prestamista te pidió declaraciones de impuestos, un estado de ganancias y pérdidas o un formulario 4506-C y quieres entender para qué.
- Te ofrecieron un préstamo «con estados de cuenta» en lugar de impuestos y quieres saber qué dicen las reglas.
Busca ayuda directa primero si…
- Recibes un salario con W-2 y solo tienes un trabajo extra pequeño: muchas reglas de esta guía no se aplican a ti si ese ingreso extra no se usa para calificar.
- Necesitas ayuda para preparar o corregir tu declaración de impuestos: esta guía no da consejos de impuestos; los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican.
- Tu pregunta es sobre un negocio con socios, una corporación S o una sociedad: aquí hablamos sobre todo del negocio propio que se declara en el Anexo C.
Esta guía es para ti si tienes tu propio negocio, trabajas como contratista o cobras con formularios 1099 y quieres comprar casa con un préstamo hipotecariohipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa. Vas a ver qué cuenta como trabajar por tu cuenta, qué documentos piden los prestamistas, cómo calculan el ingreso que cuenta y qué cambia entre FHA, un préstamo convencional y un préstamo con estados de cuenta.
- De historial de ingresos, lo que en general pide Fannie Mae
- 2 años4
- De propiedad de un negocio, desde donde el prestamista te trata como trabajador por cuenta propia
- 25%4
- Completos del negocio actual en tu última declaración, si llevas menos de dos años
- 12 meses4
- De caída en el ingreso del negocio manda un préstamo FHA a revisión manual
- Más de 20%9
Qué cuenta como trabajar por tu cuenta
Según el IRS, en general trabajas por tu cuentatrabajador por cuenta propiaPara el IRS, eres trabajador por cuenta propia si tienes un negocio como dueño único o trabajas como contratista independiente, si eres socio de una sociedad que tiene un negocio, o si trabajas para ti de otra forma, incluso a tiempo parcial o como trabajador por encargos (gig). Como no hay un empleador que te retenga impuestos, en general pagas impuestos estimados cada trimestre y presentas una declaración anual. Además del impuesto sobre el ingreso, pagas el impuesto sobre el trabajo por cuenta propia, que cubre el Seguro Social y Medicare. Tu ganancia o pérdida se calcula restando tus gastos de negocio de tus ingresos, normalmente en el Anexo C.Ver la definición completa si tienes un negocio como dueño único o como contratista independiente, o si trabajas para ti de otra forma, aunque sea de medio tiempo o con una aplicación. Tu ganancia neta es lo que queda al restar los gastos del negocio a lo que cobraste, y esa ganancia pasa a tu ingreso en el Formulario 1040. Si tus ganancias netas por cuenta propia fueron de $400 o más, tienes que presentar declaración.1
Esa ganancia se calcula en el Anexo C (Schedule C)Anexo C (Formulario 1040)El Anexo C (Schedule C) es la hoja que se adjunta al Formulario 1040 para reportar la ganancia o la pérdida de un negocio que operaste o de una profesión que ejerciste como dueño único (sole proprietor), incluido el trabajo por encargos (gig). Una actividad cuenta como negocio si la haces principalmente para ganar dinero, con continuidad y regularidad. En el anexo restas tus gastos de negocio de tus ingresos: si los gastos son menores, la diferencia es tu ganancia neta, que se suma a tu ingreso en el Formulario 1040. Con esa cifra también se calcula el impuesto sobre el trabajo por cuenta propia, en el Anexo SE.Ver la definición completa, el formulario donde reportas el ingreso o la pérdida de un negocio que operas como dueño único.2 Si cobras con un formulario 1099Formulario 1099El Formulario 1099 es una familia de declaraciones informativas (information returns) del IRS que reportan ingresos que no son sueldo de empleado. Quien te pagó como parte de su negocio debe presentarlo al IRS y mandarte una copia, en papel o en forma electrónica, a principios de año. Hay varios tipos: el 1099-NEC para trabajo independiente o por contrato, el 1099-K para pagos con tarjeta o por plataformas en línea, el 1099-INT para intereses del banco, el 1099-G para pagos del gobierno como el desempleo y el 1099-MISC para otros ingresos. Usas esa información en tu declaración de impuestos.Ver la definición completa, ese dinero también va en tu declaración. El IRS dice que el ingreso por trabajos de plataformas o por encargo se reporta aunque sea de medio tiempo, aunque no te llegue un 1099 y aunque te paguen en efectivo.3
Los prestamistas usan su propia definición. Para Fannie Mae, cualquier persona con 25% o más de un negocio trabaja por su cuenta. Antes de aprobar el préstamo, el prestamista tiene que revisar qué tan estable es tu ingreso, qué tipo de negocio tienes, si hay demanda de lo que vendes y si el negocio puede seguir dejando ingreso suficiente.4 FHA usa el mismo corte: es ingreso por cuenta propia el de un negocio del que tienes 25 por ciento o más.9
¿Por qué tanto papel? Porque la ley lo exige. La regla de capacidad de pago prohíbe a la mayoría de los prestamistas darte una hipoteca sin determinar, de buena fe, que la puedes pagar. Para eso deben averiguar y documentar tu ingreso, tus bienes, tu empleo, tu crédito y tus gastos.10 Y deben verificar el ingreso con registros de terceros, como una transcripción del IRS o copias de tus declaraciones.11 Con un salario, ayuda el talón de pago. Si trabajas por tu cuenta, el registro principal suele ser tu declaración de impuestos.4
Qué documentos te van a pedir
La CFPB recomienda reunir tus papeles antes de hablar con prestamistas: tus declaraciones de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa federales firmadas de los últimos dos años, los documentos de otros ingresos y tus dos estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa más recientes. Si trabajas por tu cuenta, agrega que puedes necesitar más documentos y que los requisitos cambian de un prestamista a otro. Explica tu caso al oficial de préstamos o a un consejero de vivienda y pregunta qué te van a pedir.14
Cómo revisa el prestamista tu ingreso por cuenta propia
1. Juntas tus declaraciones
Antes de solicitar
En general, las declaraciones individuales completas de los dos últimos años, con todos los anexos, y a veces las del negocio.9
Pruébalo con tus númerosLista de documentos2. Firmas el formulario 4506-C
A más tardar al cierre
Con él, el prestamista pide tus transcripciones al IRS para compararlas con tus copias.8
3. El prestamista analiza tu ingreso por escrito
Durante la revisión
Parte de la ganancia neta de tus declaraciones para calcular cuánto ingreso estable y continuo tendrás.4
4. Te puede pedir un estado de ganancias y pérdidas
Si pasó tiempo desde tu último año fiscal
FHA lo pide si pasó más de un trimestre desde el cierre de tu último año fiscal.9
5. Calcula tu ingreso mensual y tu DTI
Antes de aprobar
Con ese ingreso mide qué parte se iría en deudas y en el nuevo pago.16
Pruébalo con tus números¿Cuánta casa puedo comprar?
Fannie Mae acepta copias de tus declaraciones federales firmadas de los últimos dos años, individuales y, en algunos casos, del negocio, con todos los anexos. También acepta las transcripciones que emite el IRS. Si tu negocio existe desde hace cinco años y has tenido 25% o más de él todo ese tiempo, puede bastar un solo año de declaraciones.4
En un préstamo FHA, el prestamista debe obtener tus declaraciones individuales completas de los dos años más recientes, con todos los anexos. También pide las del negocio, salvo que tu ingreso por cuenta propia haya subido en esos dos años, el dinero para cerrar no salga de cuentas del negocio y no sea un refinanciamiento con retiro de efectivo. En lugar de tus copias firmadas puede pedir las transcripciones directamente al IRS, con tu firma en un formulario como el 4506-C.9
Las transcripciones de impuestostranscripción de impuestosUna transcripción de impuestos es un resumen oficial y gratis que da el IRS con los datos de tus declaraciones y de tu cuenta tributaria. No es una fotocopia de tu declaración. Hay varios tipos: la de la declaración (tax return transcript) muestra casi todas las líneas del Formulario 1040 tal como lo presentaste y suele cubrir lo que piden los prestamistas hipotecarios; la de cuenta muestra los cambios hechos después; la de salarios e ingresos muestra lo que reportaron tus W-2 y 1099. Se pide en tu cuenta en línea del IRS, por correo, por teléfono o con el Formulario 4506-T.Ver la definición completa también las puedes sacar tú. El IRS las da en línea, en tu cuenta, o por correo; por correo tardan de 5 a 10 días naturales en llegar a la dirección que tiene registrada.15 Fannie Mae dice que el prestamista puede usar, por ejemplo, la transcripción de ingresos y salarios, que muestra los formularios W-2 y 1099.8
Cómo calcula el prestamista el ingreso que cuenta
Aquí está la diferencia más grande con un empleado. El prestamista no mira cuánto cobras, sino lo que queda en tus declaraciones. Para Fannie Mae, el ingreso o la pérdida de tu negocio se calcula en el Anexo C y pasa al Formulario 1040. Después el prestamista hace ajustes: resta el ingreso que no se va a repetir y suma de vuelta ciertas partidas que el Anexo C restó, como la depreciación, el uso de tu casa para el negocio y la amortización.6 Ese análisis va por escrito, y su fin es saber cuánto ingreso estable y continuo vas a tener.4
FHA calcula tu ingreso con el menor de dos números: el promedio de los dos años anteriores o el promedio del último año. Si tu negocio está creciendo, cuenta el promedio de dos años. Si bajó, cuenta el promedio del último año, que es el más bajo.9 Y si el ingreso cayó más de 20 por ciento en el periodo analizado, el préstamo pasa a revisión manual.9
Hay otra regla que importa si cobras parte en efectivo. Para FHA, el ingreso que cuenta debe ser probable que continúe por lo menos los primeros tres años del préstamo. Además, el prestamista solo puede considerar ingreso obtenido legalmente y, cuando corresponde, reportado en tus declaraciones. En un préstamo FHA, el ingreso que debía aparecer en tu declaración y no aparece no ayuda a calificar.9
Ejemplo con números reales
Un pago típico frente a un ingreso típico
Con el valor típico de una casa en EE. UU., un préstamo FHA con el pago inicial mínimo y la tasa de esta semana, frente al ingreso bruto típico de un hogar.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago mensual estimado (capital, interés, impuestos, seguro y MIP)
- $2,759
- Ingreso bruto mensual de un hogar típico
- $6,728
- Parte del ingreso que se iría en la casa
- 41%
Es un ejemplo con números nacionales. Si trabajas por tu cuenta, el ingreso que cuenta sale de la ganancia neta de tus declaraciones, con los ajustes del prestamista, no de lo que cobras.6 Los prestamistas miden tu capacidad de pago con la relación deuda-ingreso.16
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
Con ese ingreso, el prestamista calcula tu relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa: la suma de tus pagos de deudas dividida entre tu ingreso brutoingreso brutoEl ingreso bruto es el total que ganas antes de que te descuenten impuestos y otras deducciones. En tu talón de pago (pay stub) aparece como el pago antes de descuentos (gross pay), no como lo que llega a tu cuenta. Los prestamistas lo usan para calcular tu relación deuda-ingreso (DTI): suman tus pagos mensuales de deudas y los dividen entre tu ingreso bruto mensual. Al pedir una hipoteca, tu ingreso anual antes de impuestos puede incluir trabajo de tiempo completo o parcial, trabajo por cuenta propia, propinas, comisiones, horas extra y bonos; el prestamista mira si es razonable esperar que ese ingreso continúe.Ver la definición completa mensual. Cada producto y cada prestamista tiene sus límites.16 La guía de DTI explica cómo se calcula y cómo bajarla.
Si llevas menos de dos años por tu cuenta
Los dos años son la regla general, no la única. FHA puede contar tu ingreso si llevas entre uno y dos años por tu cuenta, siempre que antes hayas trabajado al menos dos años en la misma línea de trabajo o en una ocupación relacionada.9 Por ejemplo, alguien que trabajó años como empleado en una compañía de techos y después abrió la suya.
Fannie Mae pide que tu última declaración muestre un año completo (12 meses) de ingreso del negocio actual. También pide documentos de que antes ganabas lo mismo o más en un campo con los mismos productos o servicios, o en un trabajo con responsabilidades parecidas.4 Con FHA y con Fannie Mae, menos de un año completo de ingreso del negocio en tu declaración no alcanza para estas excepciones.94
FHA, convencional o un préstamo con estados de cuenta
Tres caminos si trabajas por tu cuenta
Asegurado por el gobierno
Préstamo FHA
Respaldado por Fannie Mae
Préstamo convencional (Fannie Mae)
Si te lo ofrecen
Préstamo con estados de cuenta
Los tres tienen que verificar tu ingreso con registros de terceros; lo que cambia son los documentos y el costo.11
¿Y si un prestamista te ofrece calificar con tus estados de cuenta bancarios en lugar de tus declaraciones? El Reglamento Z exige verificar el ingreso con registros de terceros que sean razonablemente confiables. Entre los ejemplos que da están las transcripciones del IRS, las copias de tus declaraciones, los registros de instituciones financieras, y hasta los recibos de servicios de cambio de cheques o de envío de dinero.11
Según la CFPB, todos los préstamos FHA, VA y USDA son hipotecas calificadas (Qualified Mortgages), y los convencionales deben cumplir requisitos especiales para serlo. Una hipoteca calificada exige verificar tu ingreso o tus bienes y tus deudas, y limita los puntos y cargos iniciales.12 Los prestamistas no están obligados a hacer hipotecas calificadas, así que, fuera de ellas, pueden cobrar más puntos y cargos.13 A un préstamo que no es hipoteca calificada a veces se le llama préstamo non-QMpréstamo non-QMUn préstamo non-QM es una hipoteca que no cumple los requisitos de una "hipoteca calificada" (Qualified Mortgage o QM). Según la CFPB, una hipoteca calificada no puede tener funciones de riesgo como un periodo de solo intereses, un saldo que crece (amortización negativa), pagos globales (balloon) o un plazo de más de 30 años, y tiene límites en los puntos y cargos iniciales. Los prestamistas no están obligados a dar solo hipotecas calificadas, pero la mayoría igual debe comprobar de buena fe que puedes pagar el préstamo (la regla de capacidad de pago). Los reguladores bancarios han dicho que un banco puede ofrecer préstamos QM y non-QM.Ver la definición completa. Si te ofrecen uno, pregunta si es una hipoteca calificada y compara su Estimación de Préstamo con la de otros prestamistas; la guía de tipos de préstamos explica las opciones.
El dinero y las deudas de tu negocio
¿Puedes usar el dinero del negocio para el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa? Para Fannie Mae, puede ser una fuente aceptable para el pago inicial, los costos de cierre y las reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa. Tú tienes que aparecer como dueño de la cuenta.5 Si además calificas con el ingreso de ese negocio, el prestamista debe analizar el flujo de efectivo para confirmar que sacar ese dinero no lo perjudica. Para eso puede pedirte varios meses de estados de cuenta del negocio o un balance actual.4
Las deudas también cuentan. Fannie Mae incluye en tus deudas mensuales cualquier deuda del negocio de la que seas responsable en lo personal.4 Y en FHA, si el dinero para cerrar sale de cuentas del negocio, el prestamista pide también las declaraciones del negocio.9
Si este es tu caso
Cobras con formularios 1099
Para el IRS, como contratista independiente en general trabajas por tu cuenta y reportas en el Anexo C.1 El prestamista se basa en tus declaraciones, no solo en los 1099.4
Parte de lo que cobras es en efectivo
Para FHA cuenta el ingreso reportado en tus declaraciones cuando corresponde.9 Lee la guía de dinero en efectivo y tu hipoteca.
Declaras impuestos con ITIN
La regla de documentar el ingreso es la misma.11 La guía de préstamos con ITIN explica qué préstamos existen.
Compras por primera vez y tu negocio es nuevo
Con entre uno y dos años, FHA puede contar tu ingreso si antes trabajaste en lo mismo.9
Errores que te pueden costar el préstamo
Error: Pensar que el prestamista mira lo que cobras.
Mejor: Parte de la ganancia neta de tus declaraciones, con algunos ajustes.6
Error: Llegar con declaraciones incompletas o sin anexos.
Mejor: Lleva las declaraciones completas, con todos los anexos, o pide tus transcripciones.9
Error: No declarar lo que cobras en efectivo o sin 1099.
Mejor: El IRS pide reportarlo,3 y FHA cuenta el ingreso reportado cuando corresponde.9
Error: Sacar dinero del negocio para el enganche sin avisar.
Mejor: Dilo desde el principio: el prestamista revisará que no perjudique al negocio.4
Error: Firmar un préstamo con estados de cuenta sin comparar.
Mejor: Fuera de una hipoteca calificada no hay límite de puntos y cargos: compara ofertas.13
Para tus impuestos, el IRS ofrece ayuda gratis: los sitios VITA preparan declaraciones básicas a quienes califican, incluidas personas que hablan poco inglés, y se encuentran con el localizador del IRS o al 800-906-9887.17 Para tus números de compra, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.18 La guía de consejeros de vivienda explica cómo encontrar uno.

Qué hacer esta semana
- Reúne tus declaraciones de los dos últimos años, completas y firmadas, con todos los anexos.9
- Saca tus transcripciones del IRS en línea o pídelas por correo; tardan de 5 a 10 días naturales.15
- Si ya pasó más de un trimestre desde el cierre de tu año fiscal, prepara un estado de ganancias y pérdidas del año.9
- Haz una lista de las deudas del negocio que están a tu nombre.4
- Usa la lista de documentos y la calculadora ¿Cuánta casa puedo comprar? con tu ingreso neto.
- Cuéntale tu situación a varios prestamistas y pregúntales qué documentos necesitan; los requisitos cambian de uno a otro.14 La guía de preaprobación explica el siguiente paso.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo comprar casa si trabajo por mi cuenta?
Sí. Las reglas no lo impiden, pero el prestamista debe documentar tu ingreso con registros de terceros, como tus declaraciones de impuestos o transcripciones del IRS. Por eso conviene tener tus declaraciones al día y completas antes de pedir el préstamo.
¿Cuántos años de declaraciones de impuestos me piden?
En general, dos. FHA pide las declaraciones individuales completas de los dos años más recientes, con todos los anexos, y Fannie Mae pide en general un historial de dos años. Fannie Mae puede aceptar un solo año si el negocio existe desde hace cinco años y has tenido 25% o más de él todo ese tiempo.
¿Puedo comprar casa si llevo menos de dos años con mi negocio?
A veces. FHA puede contar tu ingreso con entre uno y dos años por tu cuenta si antes trabajaste al menos dos años en la misma línea de trabajo o en una relacionada. Fannie Mae pide que tus declaraciones más recientes muestren un año completo del negocio actual y que antes ganaras lo mismo o más haciendo algo parecido.
Cobro con formularios 1099. ¿Cuenta como trabajar por mi cuenta?
Según el IRS, si trabajas como contratista independiente o tienes un negocio propio, en general trabajas por tu cuenta, y ese ingreso se reporta en el Anexo C. Para el prestamista eso significa que tu ingreso se documenta con tus declaraciones, no solo con los formularios 1099.
¿Me pueden aprobar con mis estados de cuenta en lugar de mis impuestos?
El Reglamento Z permite verificar el ingreso con registros de instituciones financieras, no solo con declaraciones. Las reglas de FHA y de Fannie Mae para el ingreso por cuenta propia se basan en tus declaraciones o en transcripciones del IRS. Si un prestamista te ofrece calificar con estados de cuenta, pregunta si es una hipoteca calificada: fuera de ellas no hay límite de puntos y cargos.
¿Cuenta el dinero que gano en efectivo?
El IRS dice que el ingreso se reporta aunque te paguen en efectivo y aunque no recibas un 1099. Para FHA, el prestamista solo puede contar ingreso que, cuando corresponde, esté reportado en tus declaraciones. La guía de dinero en efectivo y tu hipoteca explica cómo se documentan los ahorros en efectivo.
¿Para qué me piden firmar el formulario 4506-C?
Sirve para que el prestamista pida tus transcripciones directamente al IRS y las compare con las copias que le diste. Fannie Mae exige que cada prestatario cuyo ingreso se usa para calificar lo firme a más tardar al cierre.
¿Puedo usar el dinero de mi negocio para el pago inicial?
Puede ser una fuente aceptable si apareces como dueño de la cuenta. Si además calificas con el ingreso de ese negocio, Fannie Mae pide al prestamista revisar que sacar el dinero no perjudique al negocio, y puede pedirte varios meses de estados de cuenta del negocio.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. IRS · Self-employed individuals tax center · irs.gov · Consultado el 17 de octubre de 2026
- 2. IRS · About Schedule C (Form 1040), Profit or Loss from Business (Sole Proprietorship) · irs.gov · Consultado el 17 de octubre de 2026
- 3. IRS · Gig economy tax center · irs.gov · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B3-3.5-01, Underwriting Factors and Documentation for a Self-Employed Borrower · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-4.2-02, Depository Accounts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B3-3.6-03, Income or Loss Reported on IRS Form 1040, Schedule C · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Fannie Mae Selling Guide B3-3.7-04, Analyzing Profit and Loss Statements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Fannie Mae Selling Guide B3-3.1-02, Tax Return and Transcript Documentation Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 10 fuentes restantes
- 9. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What is the ability-to-repay rule? Why is it important to me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB · What is a Qualified Mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · My lender says it can't lend to me because of a limit on points and fees on loans. Is this true? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. IRS · Get your tax records and transcripts · irs.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. IRS · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 15 minutos de lectura
Relación deuda-ingreso (DTI): qué es y cómo bajarla
Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla.
- DTI = pagos mensuales de deudas ÷ ingreso bruto mensual; el pago de la casa nueva entra en la cuenta.
- Hay dos cuentas: la de vivienda (front-end) y la total (back-end); cada programa usa una o las dos.
- Los topes cambian según el programa: Fannie Mae, FHA, VA y USDA publican los suyos, y el prestamista puede ser más estricto.
- Comprar casa Dinero en efectivo y tu hipoteca: cómo usar tus ahorros Si ahorras o cobras en efectivo: por qué el prestamista pregunta de dónde salió tu dinero, qué es un depósito grande y cómo llevarlo al banco. 11 minutos de lectura
- Comprar casa Preaprobación o precalificación: qué es cada carta Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito. 14 minutos de lectura
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.