Preaprobación o precalificación: qué es cada carta
Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Las dos son cartas de un prestamista que dicen cuánto estaría dispuesto a prestarte, hasta cierto monto y según ciertos supuestos; ninguna es una oferta de préstamo garantizada. Cada prestamista usa los nombres a su manera: algunos llaman precalificación a la carta hecha con lo que tú cuentas y preaprobación a la que hacen con datos verificados, así que pregunta qué revisó. La carta no te compromete con ese prestamista: para comparar ofertas de verdad, pide la Estimación de Préstamo a varios, y recuerda que, según la CFPB, varias revisiones de crédito de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta.
Lo más importante
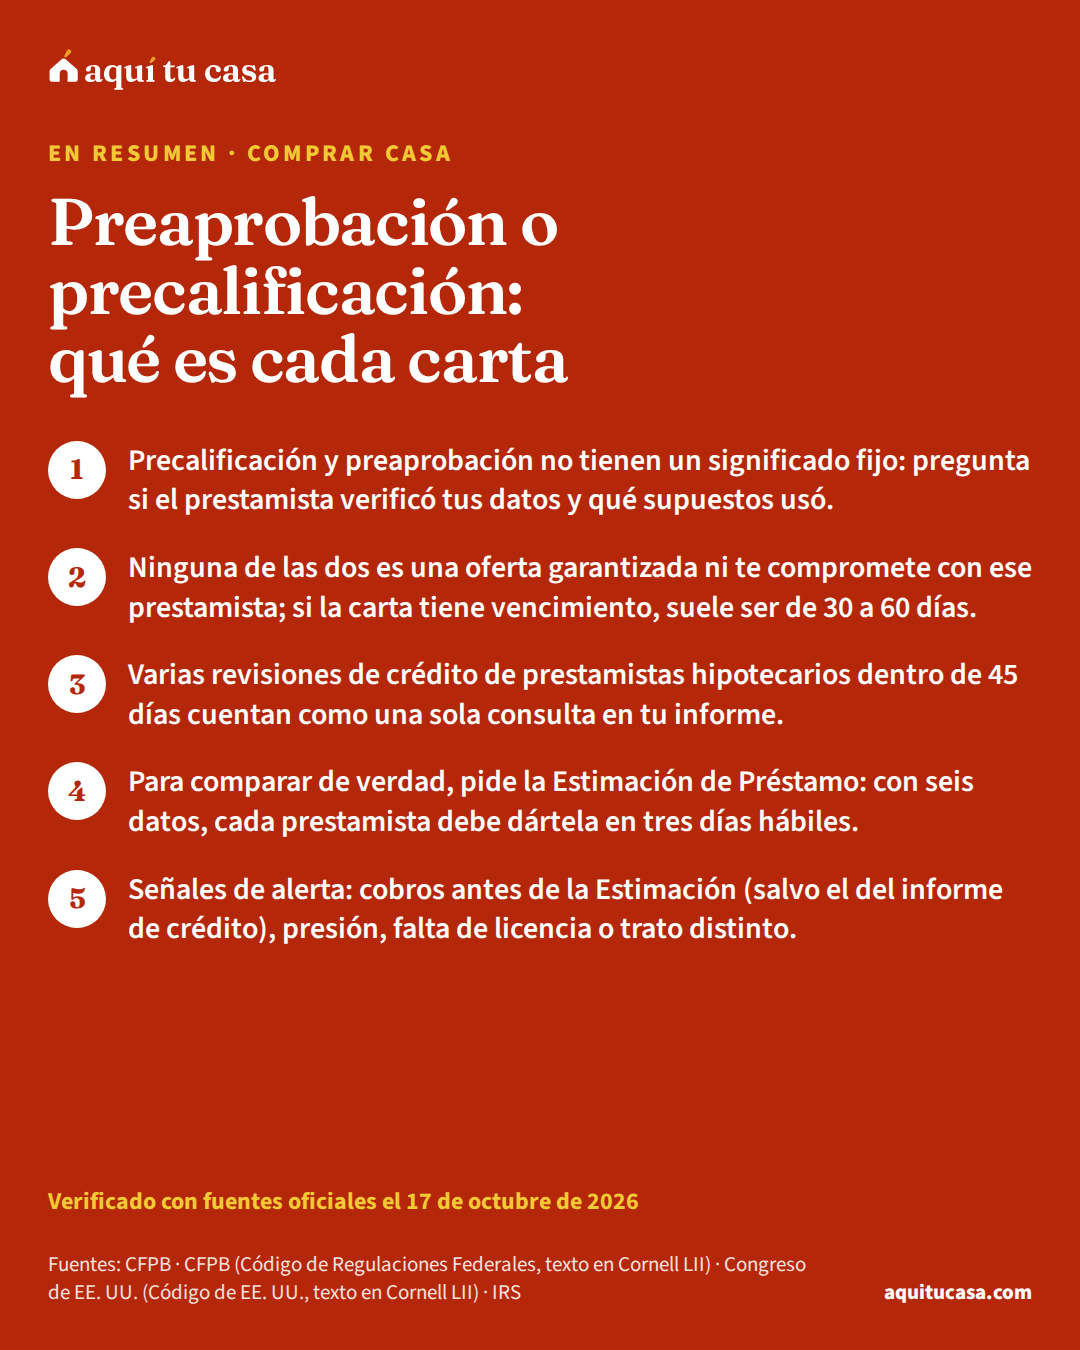
- Precalificación y preaprobación no tienen un significado fijo: pregunta si el prestamista verificó tus datos y qué supuestos usó.
- Ninguna de las dos es una oferta garantizada ni te compromete con ese prestamista; si la carta tiene vencimiento, suele ser de 30 a 60 días.
- Varias revisiones de crédito de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta en tu informe.
- Para comparar de verdad, pide la Estimación de Préstamo: con seis datos, cada prestamista debe dártela en tres días hábiles.
¿Es para ti?
Esta guía es para ti si…
- Vas a empezar a buscar casa y un agente o un vendedor te pidió una carta de preaprobación.
- Un prestamista te dio una 'precalificación' y no sabes si te sirve para hacer una oferta.
- Quieres hablar con varios prestamistas y te preocupa que eso dañe tu crédito.
- Tienes ITIN y quieres saber qué papeles juntar antes de hablar con prestamistas.
Busca ayuda directa primero si…
- Ya elegiste prestamista y te llegó la Declaración de Cierre: lee la guía de la Declaración de Cierre.
- Crees que un prestamista te discriminó: además de esta guía, busca ayuda legal gratuita.
Cuando empiezas a buscar casa, oyes hablar de “preaprobación” y de “precalificación”, a veces como si fueran lo mismo. Esta guía es para quien compra por primera vez: qué es cada carta, qué revisa el prestamista, por qué no es un préstamo aprobado, cómo comparar sin dañar tu crédito y qué papeles tener listos.
- Plazo en que varias revisiones de crédito de prestamistas hipotecarios cuentan como una sola
- 45 días4
- Bastan para que el prestamista tenga que darte una Estimación de Préstamo
- 6 datos5
- Para recibir la Estimación de Préstamo después de dar esos datos
- 3 días hábiles5
- Lo que suele durar una carta de preaprobación, si tiene vencimiento
- 30 a 60 días2
Dos nombres para una carta parecida
Una carta de preaprobacióncarta de preaprobaciónUna carta de preaprobación o de precalificación es un documento de un prestamista que dice que, en principio, está dispuesto a prestarte hasta cierto monto. No es una oferta de préstamo garantizada. Los prestamistas usan las dos palabras de forma distinta: algunos dan una precalificación con la información que tú declaras, sin verificarla, y solo emiten una preaprobación después de revisar tus documentos; otros las usan al revés o como sinónimos. Por eso conviene preguntar en qué se basa la carta. Los vendedores suelen pedirla antes de aceptar una oferta.Ver la definición completa o de precalificación dice cuánto estaría dispuesto a prestarte un prestamista, hasta cierto monto y según ciertos supuestos. Según la CFPB (la Oficina para la Protección Financiera del Consumidor), las dos te dan una idea de tus posibilidades de conseguir el préstamo hipotecario (mortgage), pero ninguna es una oferta de préstamo garantizada.1
El lío está en los nombres: cada prestamista los usa a su manera. Algunos dan la precalificación con lo que tú cuentas, sin verificarlo, y la preaprobación solo con datos verificados. Por eso la CFPB dice que no te preocupes por la palabra: no te dice mucho sobre lo que hizo el prestamista.1
Precalificación, preaprobación y Estimación de Préstamo
En algunos prestamistas
Carta de precalificación
En algunos prestamistas
Carta de preaprobación
Los nombres cambian de un prestamista a otro: pregunta qué revisó, no cómo se llama la carta.1
Algunos prestamistas también pueden darte una carta de compromiso (commitment letter): un compromiso por escrito, válido por cierto tiempo, de prestarte hasta un monto, sujeto a condiciones limitadas.1 La Estimación de Préstamo (Loan Estimate)Estimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa es el formulario oficial para comparar ofertas.5
Para qué sirve y cuándo pedirla
La carta le da al vendedor confianza de que vas a conseguir el financiamiento,1 y los vendedores con frecuencia la piden antes de aceptar tu oferta por una casa.2
Los prestamistas normalmente revisan tu crédito antes de darla, y la carta puede vencer, por lo general en 30 a 60 días.2 Por eso mucha gente espera a estar lista para buscar casa en serio. Pero pedirla antes te deja ver a tiempo problemas de crédito que todavía puedes corregir.1
No lo dejes para el final: cuando un vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento.3

Qué revisa el prestamista
Según la CFPB, el prestamista mira tus ingresos, tus bienes (lo que tienes ahorrado), tus deudas y tu historial de crédito. Algunos hacen la carta solo con lo que tú dices; otros revisan tus papeles desde el principio.2
Una de sus medidas es tu relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa: tus pagos mensuales de deudas divididos entre tu ingreso bruto mensual; cada préstamo y cada prestamista pone su propio límite.13
Ejemplo con números reales
Lo que pesa un pago típico en un ingreso típico
Con el valor típico de una casa en Estados Unidos, un préstamo FHA con el pago inicial mínimo y el ingreso típico de un hogar del país.
- Ingreso mensual típico de un hogar, antes de impuestos
- $6,728
- Pago mensual estimado de una casa típica (FHA)
- $2,759
- Parte del ingreso que se iría en la casa
- 41%
Es un ejemplo con números nacionales. Para tu DTI, el prestamista suma además tus otras deudas,13 y solo tú decides cuánto te sientes cómodo pagando.2 Haz la cuenta con tus números.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?El monto de la carta no es tu presupuesto: solo tú decides cuánto te sientes cómodo pagando al principio y cada mes. Si te preaprueban por más, no tienes que cambiar tu precio meta; si es por menos, pregunta qué factor lo limitó.2 Para poner tu propio número, usa cuánta casa puedes comprar y la calculadora de hipoteca.
Ninguna de las dos es un préstamo aprobado
Pedir una carta no es solicitar el préstamo: la carta solo dice que el prestamista está dispuesto a prestarte mientras se confirman los detalles. No te compromete con ese prestamista ni te dice quién ofrece el mejor trato; para eso, la CFPB recomienda esperar a tener una oferta por una casa y las Estimaciones de Préstamo de cada prestamista.2
La Estimación de Préstamo es otra cosa. El prestamista está obligado a dártela cuando le das seis datos: tu nombre, tu ingreso, tu número de Seguro Social (para sacar tu informe de crédito), la dirección de la casa, un estimado de su valor y el monto que quieres pedir. No puede exigirte más, ni un contrato de compra ni pruebas de ingreso. Debe mandártela dentro de los tres días hábiles, y al recibirla el préstamo todavía no está aprobado ni negado.5
Paso a paso: de la primera llamada a la Estimación
Cómo pedir tu carta y llegar a la Estimación de Préstamo
1. Revisa tu crédito y arma tu paquete
Antes de llamar
Saca gratis tu informe en annualcreditreport.com; revisar tu propio crédito no te afecta.4
Pruébalo con tus númerosLista de documentos3. Pide las cartas en un mismo periodo
Dentro de 45 días
Varias revisiones de prestamistas hipotecarios en ese plazo cuentan como una sola consulta.4
4. Pregunta qué supuestos usó cada uno
Al recibir cada carta
Y si algo de tu situación podría hacer que te nieguen el préstamo después o que suba tu tasa o tus costos.2
5. Haz tu oferta con la carta
Cuando encuentres casa
La carta no te compromete con ese prestamista; puedes elegir otro después.2
6. Pide la Estimación de Préstamo a cada prestamista
Llega en 3 días hábiles
Bastan seis datos; no te pueden exigir un contrato de compra ni pruebas de ingreso para dártela.5
Pruébalo con tus númerosComparar préstamos
Cada paso tiene más detalle abajo. Si quieres ver el camino completo de la compra, la guía de cómo comprar casa paso a paso lo cuenta en nueve pasos.
Compara varios prestamistas sin dañar tu crédito
La CFPB recomienda hablar con al menos tres prestamistas (tu banco, tu cooperativa de crédito, otros de tu zona): quien compara puede ahorrar miles de dólares. Pide a cada uno la tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa, la APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa, los cargos estimados y el pago mensual de un par de opciones. Aunque tu agente o el constructor tenga un prestamista preferido, puedes y debes comparar.3

¿Y tu crédito? Cada revisión de un prestamista queda como una “consulta” (inquiry), que normalmente baja un poco tu puntaje. Pero, según la CFPB, varias revisiones de prestamistas hipotecarios dentro de 45 días cuentan como una sola, sin importar con cuántos hables. Revisar tu propio crédito no te afecta. La CFPB sugiere no pedir tarjetas u otro crédito justo antes o durante el proceso.4
Para comparar, pide Estimaciones de Préstamo a tres o más prestamistas; si no sigues con uno, no tienes que hacer nada. El prestamista solo tiene que respetar su Estimación por 10 días hábiles, y no puede tomar tu silencio como un sí.6 La herramienta para comparar préstamos las pone lado a lado.
Hasta ese momento, el Reglamento Z limita lo que te cobran: nadie puede cobrarte un cargo por tu solicitud antes de que recibas la Estimación y digas que quieres seguir, salvo un cargo real y razonable por sacar tu informe de crédito.7 Cuando avisas que sigues, normalmente pagas la solicitud o el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa (appraisal) y entregas todos tus papeles.6
Qué papeles tener listos
La CFPB sugiere armar un paquete antes de hablar con prestamistas:10
- Talón de pago (pay stub) de los últimos 30 días y prueba de otros ingresos.
- Formularios W-2 y declaración de impuestos federal firmada de los últimos dos años.
- Los dos estados de cuenta del banco más recientes.
- Prueba de dónde sale tu pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa, con al menos dos meses de historial; si parte es un regalo, una carta firmada de quien te lo da.
- Papeles de cambio de nombre, si fue reciente.
- Identificación (normalmente licencia de conducir u otra identificación) y número de Seguro Social.
- Certificado de consejería de vivienda o de educación para compradores, si lo tienes.
Incluye todas las páginas de cada documento. Si trabajas por tu cuenta, puede que te pidan más.10 Para que cuente la manutención de hijos (child support), necesitas pruebas de ese ingreso.11
Si tu caso es distinto
Tienes ITIN
Pregunta desde la primera llamada si el prestamista trabaja con ITIN y qué papeles pide.2 Guarda el aviso CP565 con el que el IRS te asignó el número.12
Trabajas por tu cuenta o tus ingresos cambian
Vas a necesitar documentar tus ingresos más a fondo; junta los papeles con tiempo.11
Si tu caso no está aquí, un consejero de vivienda puede revisarlo contigo, muchas veces gratis o a bajo costo.14
Señales de alerta
- Te presionan o no te contestan. Si un oficial de préstamos te hace sentir incómodo, no contesta tus preguntas o te presiona, la CFPB dice que busques otro. Revisa que los papeles coincidan con lo que te dice, y comprueba si está autorizado en tu estado: la mayoría aparece en NMLS Consumer Access.3
- Te tratan distinto. Es ilegal discriminar al dar crédito por raza, color, religión, origen nacional, sexo, estado civil, edad o por recibir asistencia pública. Señales: te desaniman de solicitar, te empujan a un préstamo peor o te tratan distinto en persona que por teléfono.9 Si crees que te discriminaron, busca ayuda legal gratuitaasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa.
- Te llaman empresas que no conoces. Una reforma de 2025 a la ley federal de informes de crédito (FCRA) limita que la agencia de crédito pase a otras empresas el informe que se pidió para tu préstamo hipotecario: solo para una oferta firme, y solo a quien tenga tu autorización, te haya dado o administre tu hipoteca actual, o sea un banco o cooperativa donde tienes cuenta.8 Y puedes pedir que no te manden ofertas que no pediste en optoutprescreen.com, el sitio que enlaza la CFPB.3
Errores que salen caros
Error: Creer que la carta es un préstamo aprobado.
Mejor: Solo dice que el prestamista está dispuesto a prestarte mientras confirma los detalles.2
Error: Pedir cartas a distintos prestamistas con meses de diferencia.
Mejor: Pídelas dentro de 45 días para que cuenten como una sola consulta.4
Error: Usar el monto de la carta como tu presupuesto.
Mejor: Decide tú cuánto puedes pagar al mes; puedes buscar casa sin cambiar tu precio meta.2
Error: Pagar cargos antes de recibir la Estimación de Préstamo.
Mejor: Antes de que digas que sigues, solo te pueden cobrar el informe de crédito.7
Error: Quedarte con el prestamista que te recomendaron sin comparar.
Mejor: Habla con al menos tres: quien compara puede ahorrar miles de dólares.3
Error: Abrir tarjetas o préstamos nuevos mientras tramitas la hipoteca.
Mejor: La CFPB sugiere evitarlo justo antes y durante el proceso.4
Qué hacer esta semana
- Saca gratis tu informe de crédito en AnnualCreditReport.com y busca errores.4
- Arma tu paquete de papeles con la lista de arriba.10
- Haz una lista de al menos tres prestamistas y comprueba sus licencias en NMLS Consumer Access.33
- Pide las cartas dentro de un mismo periodo de 45 días y pregunta a cada uno qué supuestos usó.42
- Decide tu presupuesto con la calculadora antes de mirar casas, no con el monto de la carta.2
- Para una segunda opinión, busca un consejero de vivienda aprobado por HUD con la herramienta de la CFPB o al 1-855-411-2372.14
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuál es mejor, la precalificación o la preaprobación?
Depende de lo que hizo el prestamista, no del nombre. Según la CFPB, algunos llaman precalificación a una carta basada en lo que tú cuentas y preaprobación a una basada en datos verificados, pero otros usan otra palabra para la misma carta. Pregunta si revisó tu crédito, si verificó tus ingresos y qué supuestos usó.
¿Pedir varias preaprobaciones baja mi puntaje de crédito?
Cada revisión de un prestamista normalmente baja un poco tu puntaje. Pero, según la CFPB, varias revisiones de prestamistas hipotecarios dentro de 45 días quedan registradas como una sola consulta, así que puedes comparar. Revisar tu propio crédito no te afecta.
¿Puedo hacer la oferta con la carta de un prestamista y sacar el préstamo con otro?
Sí. Según la CFPB, la carta de preaprobación no te compromete a usar ese prestamista. La CFPB recomienda decidir después de tener una oferta por una casa y las Estimaciones de Préstamo oficiales de cada prestamista.
¿Me pueden cobrar antes de darme la Estimación de Préstamo?
Por el Reglamento Z, nadie puede cobrarte un cargo por tu solicitud de préstamo hipotecario antes de que recibas la Estimación de Préstamo y digas que quieres seguir adelante. La única excepción es un cargo real y razonable por sacar tu informe de crédito.
Tengo ITIN, ¿puedo pedir una carta?
Puedes preguntar; cada prestamista tiene su propio proceso y pide sus propios papeles. Pregunta desde la primera llamada si presta con ITIN y qué documentos pide en ese caso, y lee la guía de préstamos hipotecarios con ITIN para ver qué opciones existen.
¿Cuánto dura una carta de preaprobación?
Según la CFPB, la carta puede tener fecha de vencimiento, por lo general de 30 a 60 días. Si vence antes de que encuentres casa, pregunta al prestamista qué necesitas para renovarla. Si pides cartas a varios prestamistas, hazlo dentro de un mismo periodo de 45 días para que cuenten como una sola consulta en tu crédito.
¿Qué datos tengo que dar para recibir una Estimación de Préstamo?
Seis: tu nombre, tu ingreso, tu número de Seguro Social (para sacar tu informe de crédito), la dirección de la casa, un estimado de su valor y el monto que quieres pedir. Según la CFPB, el prestamista no puede exigirte más para dártela, ni un contrato de compra ni pruebas de ingreso, y debe mandártela dentro de los tres días hábiles.
¿Me pueden negar el préstamo después de preaprobarme?
Puede pasar: la carta se basa en supuestos y no es una oferta garantizada. La CFPB sugiere preguntar qué supuestos usó el prestamista y si algo de tu situación podría hacer que te nieguen el préstamo después o que suban tu tasa o tus costos. Mientras tanto, evita pedir otro crédito.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What’s the difference between a prequalification letter and a preapproval letter? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Owning a Home: Get a preapproval letter · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Owning a Home: Contact multiple lenders · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · What exactly happens when a mortgage lender checks my credit? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · What information do I have to provide a lender in order to receive a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · My loan officer said that I need to express my Intent to Proceed in order for my mortgage loan application to move forward. What does that mean? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681b, Permissible purposes of consumer reports · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. CFPB · Credit discrimination is illegal · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Owning a Home: Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Owning a Home: Gather and update your paperwork · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. IRS · Individual Taxpayer Identification Number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 15 minutos de lectura
Cómo comprar casa en Estados Unidos, paso a paso
Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales.
- El orden importa: crédito y presupuesto antes de mirar casas; preaprobación antes de ofertar.
- Pide ofertas a varios prestamistas y compara sus Estimaciones de Préstamo: cada uno tiene tres días hábiles para dártela.
- Nunca mandes dinero del cierre siguiendo un correo electrónico: confirma por teléfono con el número que ya tenías.
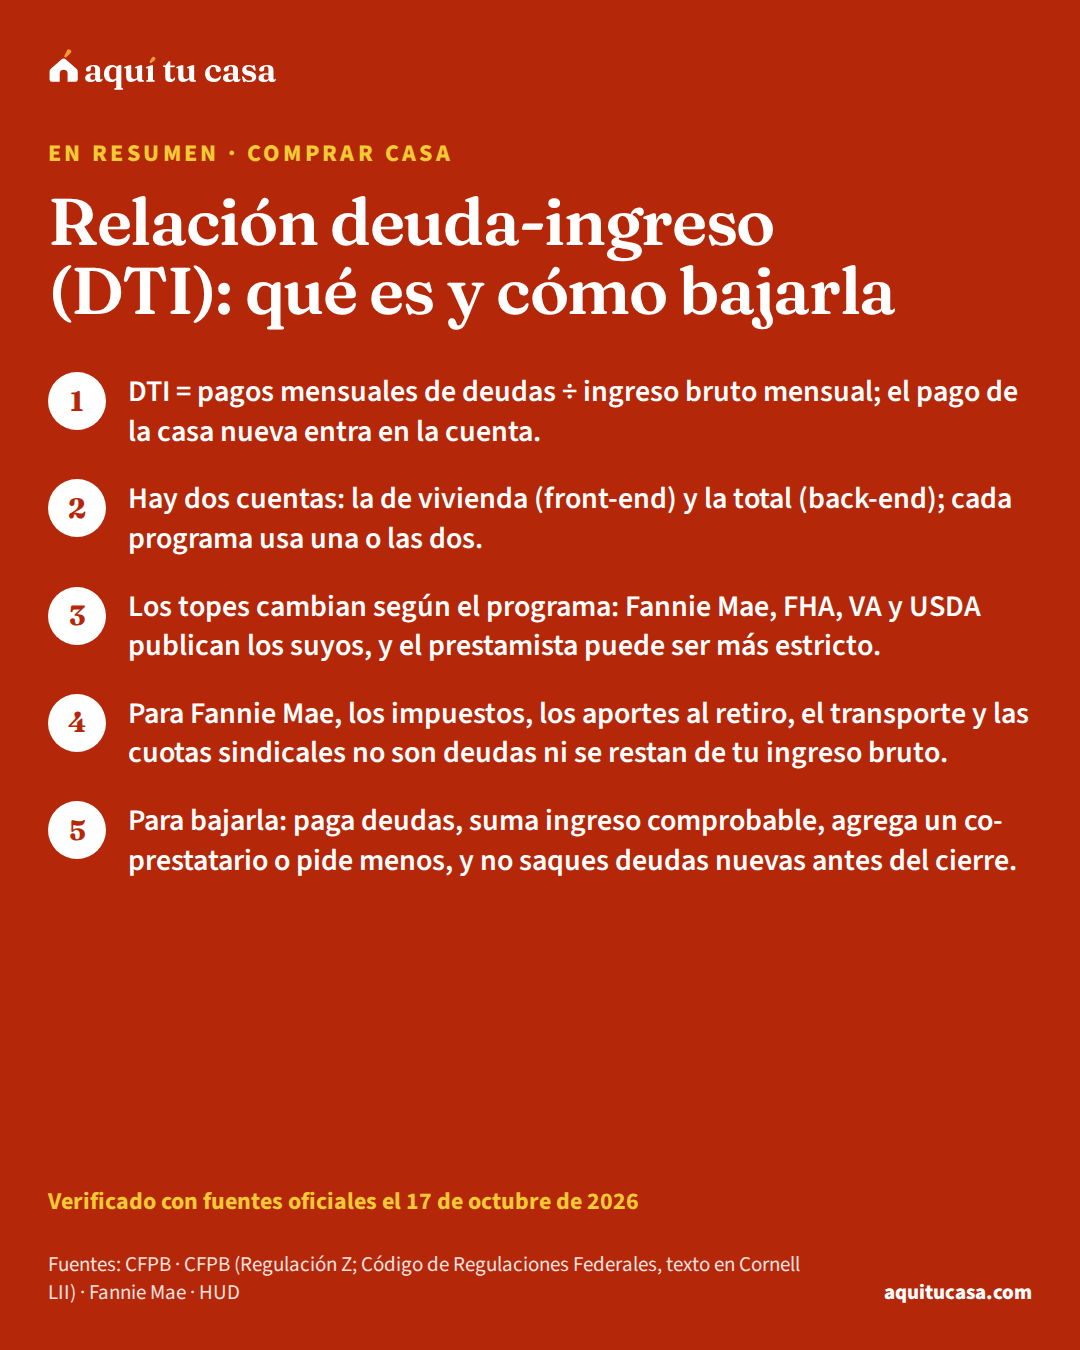
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
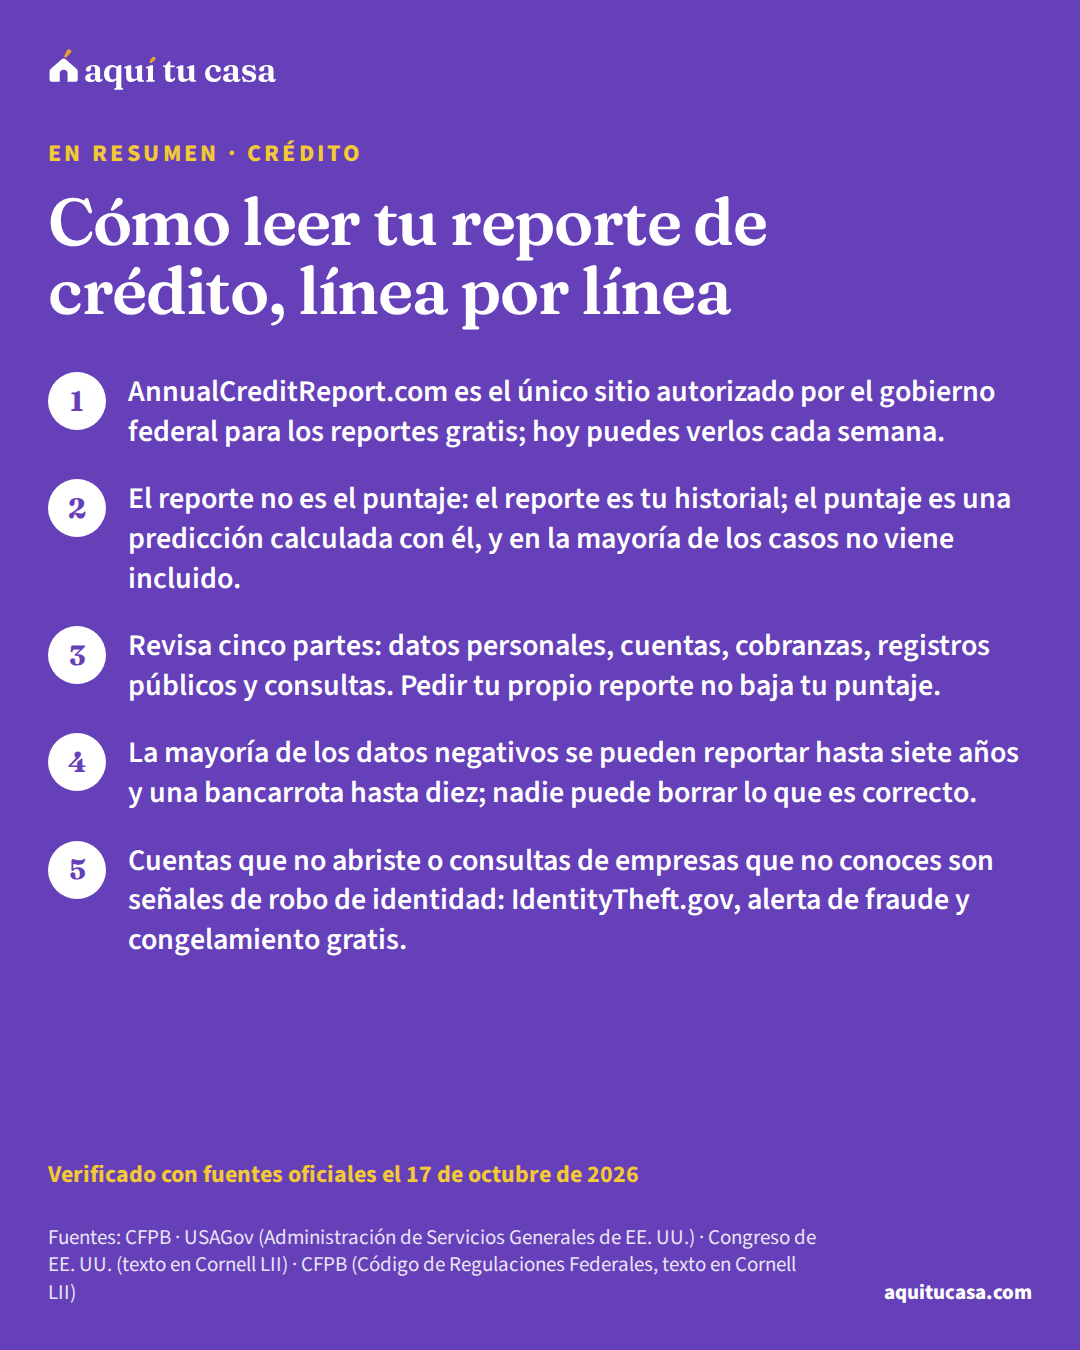
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
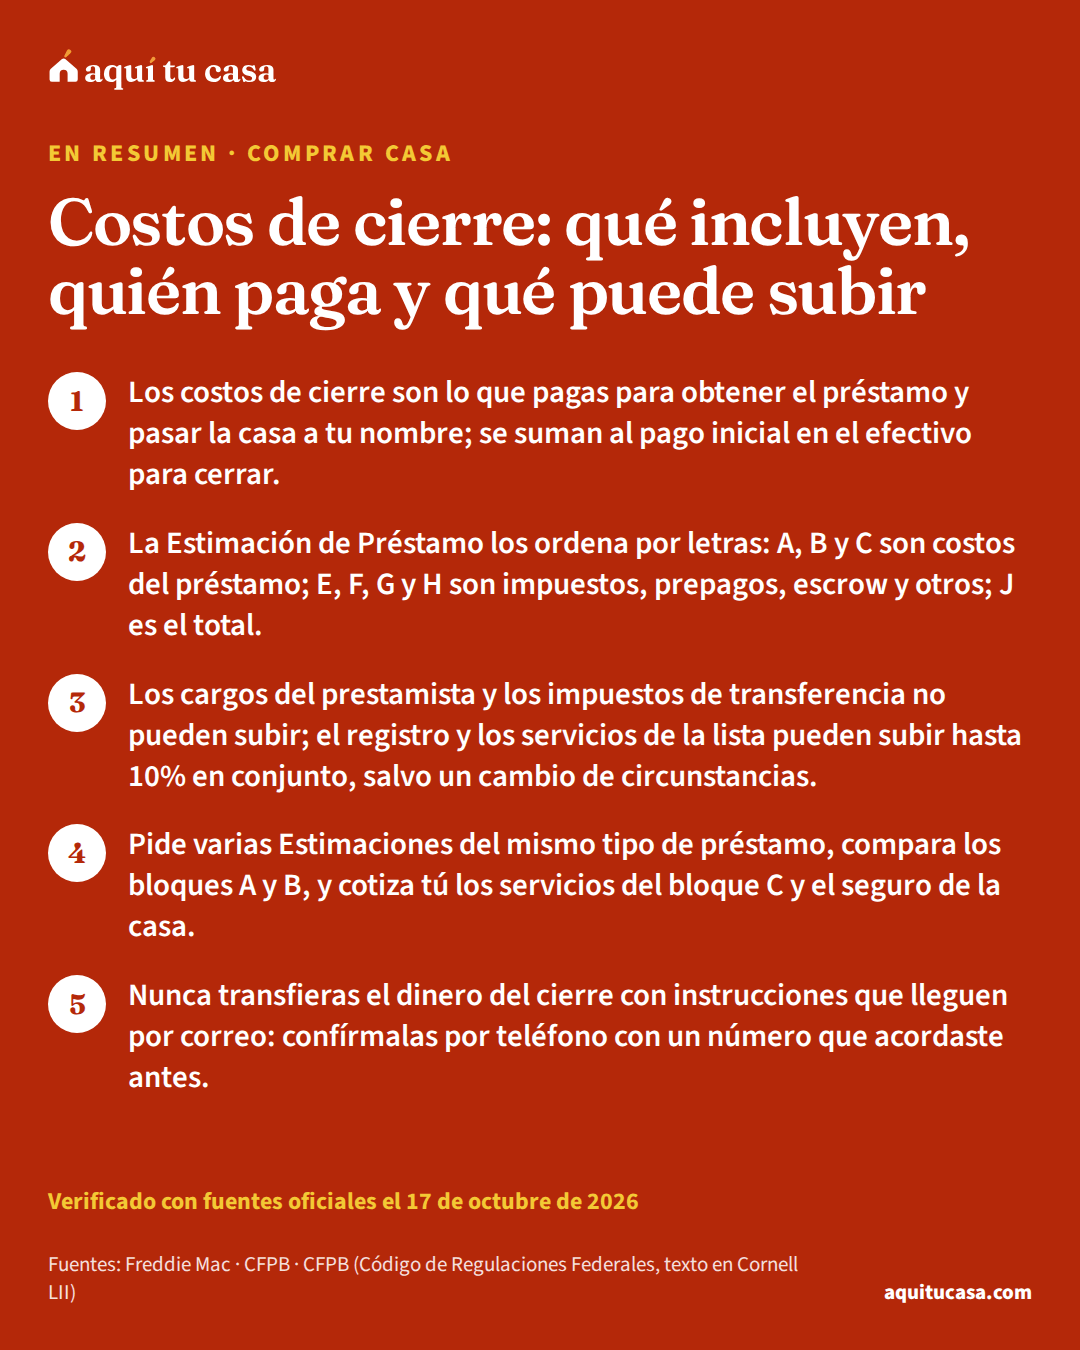
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.