Préstamos de día de pago: cuánto cuestan y qué alternativas hay
Cómo funciona un préstamo de día de pago, lo que la CFPB dice que cuesta, qué es un PAL de una cooperativa federal y qué hacer si ya tienes uno.
Verificado con fuentes oficiales el 31 de octubre de 2026 13 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
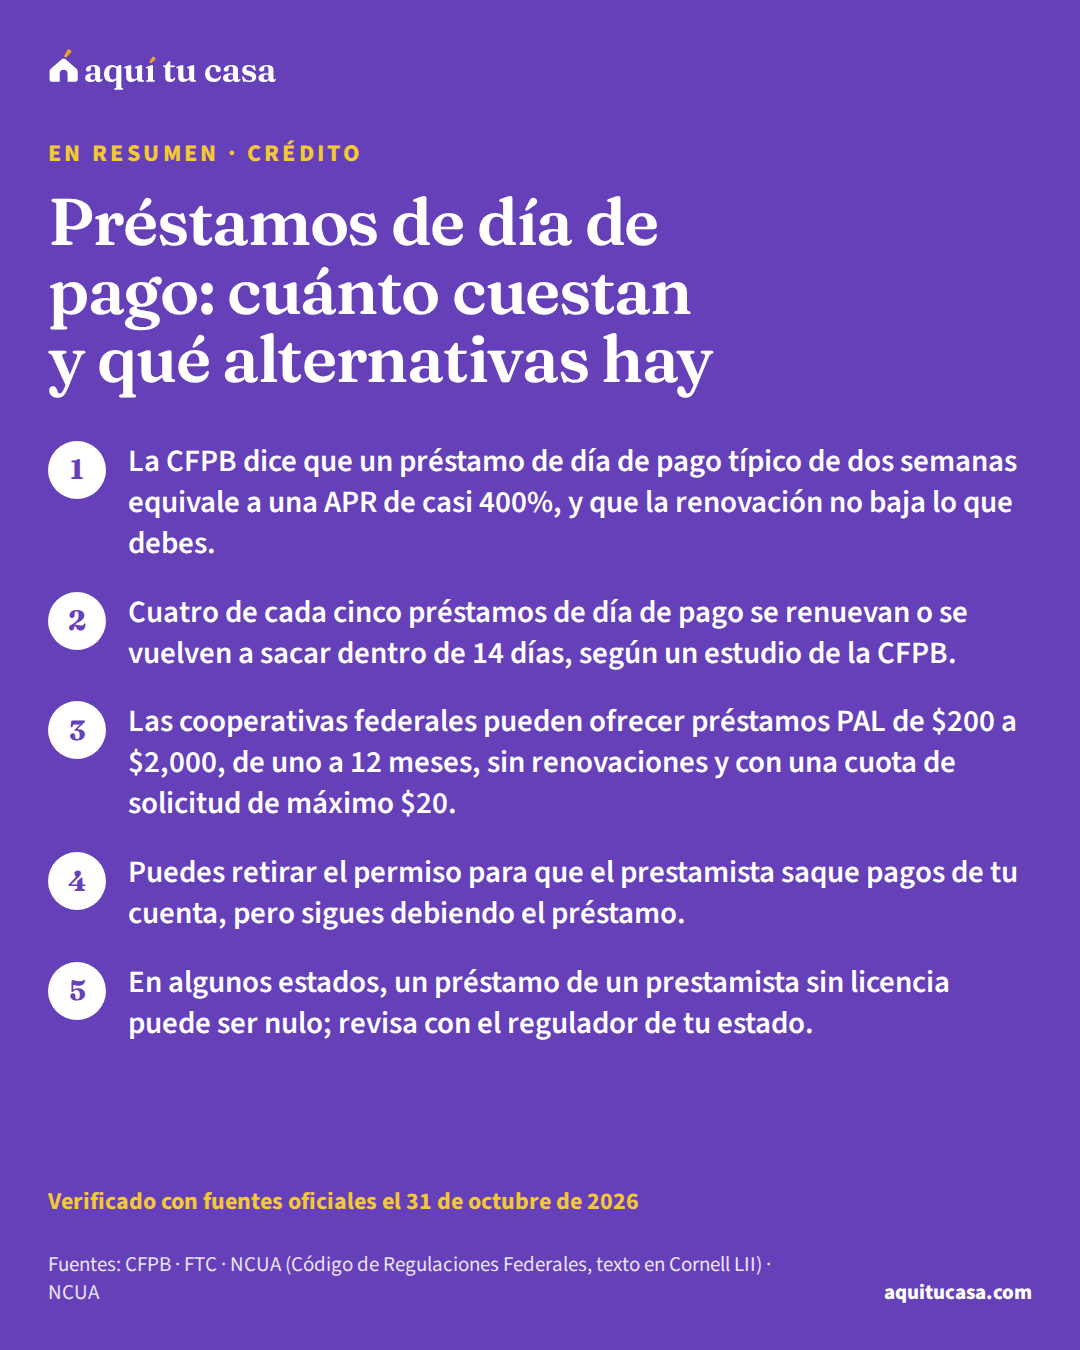
Un préstamo de día de pago suele ser de $500 o menos y vence en tu siguiente pago. La CFPB dice que un cargo típico de $15 por cada $100 a dos semanas equivale a una APR de casi 400%, y que cuatro de cada cinco se renuevan o se vuelven a sacar en 14 días. Una alternativa son los préstamos PAL de las cooperativas federales: de $200 a $2,000, de uno a 12 meses, con una cuota de solicitud de máximo $20 y una tasa de hasta 28%. Si ya tienes uno, puedes pedir un plan de pagos extendido y retirar el permiso de cobro automático.
Lo más importante
- La CFPB dice que un préstamo de día de pago típico de dos semanas equivale a una APR de casi 400%, y que la renovación no baja lo que debes.
- Cuatro de cada cinco préstamos de día de pago se renuevan o se vuelven a sacar dentro de 14 días, según un estudio de la CFPB.
- Las cooperativas federales pueden ofrecer préstamos PAL de $200 a $2,000, de uno a 12 meses, sin renovaciones y con una cuota de solicitud de máximo $20.
- Puedes retirar el permiso para que el prestamista saque pagos de tu cuenta, pero sigues debiendo el préstamo.
¿Es para ti?
Esta guía es para ti si…
- Te falta dinero para la renta, la luz o una reparación antes de tu siguiente pago, y estás pensando en un préstamo de día de pago.
- Ya tienes un préstamo de día de pago y no te alcanza para pagarlo completo en la fecha.
- Quieres saber qué es un préstamo PAL de una cooperativa de crédito.
Busca ayuda directa primero si…
- Un cobrador o una corte ya te demandó por la deuda: lee hoy la guía de deudas en cobranza y busca asistencia legal gratuita; las fechas de la corte no esperan.
- Estás en servicio militar activo: la Ley de Préstamos Militares te da protecciones propias; tu oficina de asistencia legal (JAG) puede ayudarte.
Cuando el dinero no alcanza antes del siguiente pago, un anuncio de “efectivo hoy, sin revisar tu crédito” puede parecer la salida. Esta guía es para ti si estás pensando en un préstamo de día de pagopréstamo de día de pago (payday loan)Un préstamo de día de pago (payday loan) es, según la CFPB, un préstamo pequeño, a corto plazo y de alto costo que por lo general vence en tu próximo día de pago. Para cobrarlo, el prestamista suele pedirte un cheque con fecha adelantada o permiso para sacar el dinero de tu cuenta. En general no revisa si puedes pagarlo y cubrir tus otros gastos. Sus cargos, convertidos en tasa anual (APR), pueden ser mucho más altos que los de una tarjeta de crédito. Algunos estados no lo permiten o le ponen límites, y en otros te pueden ofrecer renovarlo pagando solo los cargos.Ver la definición completa o ya tienes uno: explica cómo funciona, lo que la CFPB dice que cuesta, qué es un préstamo PAL de una cooperativa federal y las reglas que pone la NCUA, otras alternativas y qué hacer si ya no te alcanza para pagarlo.
Cómo funciona un préstamo de día de pago
La CFPB explica que no hay una definición fija, pero que un préstamo de día de pago suele ser un préstamo de corto plazo y alto costo, en general de $500 o menos, que vence en tu siguiente día de pago. Según la ley de tu estado, lo ofrecen tiendas o prestamistas en línea, y muchos estados ponen un límite al monto.1
Así funciona, según la CFPB:1
- Un solo pago. Lo pagas de una vez, en general de dos a cuatro semanas después de recibirlo.
- Pago automático. Das un cheque con fecha adelantada o permiso para sacar el dinero de tu cuenta de banco, cooperativa o tarjeta prepagada. Si no pagas a tiempo, el prestamista cobra el cheque o retira el dinero.
- Sin revisar si puedes pagarlo. En general, el prestamista no revisa si podrás pagarlo además de tus otras cuentas.
Para un préstamo de día de pago no dejas una garantía como en una casa de empeño. Pero la ley federal dice que el prestamista no puede condicionar el préstamo a que autorices transferencias electrónicas automáticas y repetidas. Si cuando cobra no tienes dinero en la cuenta, tu banco probablemente te cobrará por el cheque rebotado o el sobregirosobregiro (overdraft)Un sobregiro (overdraft) pasa cuando no tienes suficiente dinero en tu cuenta para cubrir un pago, pero el banco o la cooperativa lo paga de todos modos. Según la CFPB, puede pasar con cheques, retiros en cajeros automáticos (ATM), compras con tarjeta de débito, pagos automáticos y otros retiros. Muchos bancos te cobran un cargo, además de lo que tienes que devolver. Por la Regulación E, no te pueden cobrar ese cargo por una compra de una sola vez con tarjeta de débito o un retiro en cajero si antes no aceptaste (opt-in) su servicio de sobregiro. Puedes cambiar de opinión después.Ver la definición completa, y según tu estado el prestamista puede cobrarte otro cargo. Y si no pagas, el prestamista puede demandarte.5
Lo que la CFPB dice que cuesta
Muchas leyes estatales fijan un máximo de $10 a $30 por cada $100 prestados. Un préstamo típico de dos semanas con un cargo de $15 por cada $100 equivale a una APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa (tasa de porcentaje anual) de casi 400%. Para comparar, la CFPB dice que las APR de las tarjetas de crédito van de alrededor de 12% a 30%.1
El problema más grande es la renovación (rollover). Renovar un préstamo de día de pago es pagar un cargo para atrasar el pago, y ese cargo no baja lo que debes: sigues debiendo el principal más los cargos nuevos. Muchos estados limitan o prohíben las renovaciones, pero donde se permiten, si renuevas varias veces puedes pagar varios cientos de dólares en cargos y seguir debiendo lo que pediste.3
Ejemplo con números reales
El ejemplo de la CFPB
Un préstamo de $300 con el cargo típico de $15 por cada $100.
- Lo que pides prestado hoy
- $300
- Lo que pagas en un par de semanas
- $345
- Si solo pagas el cargo y renuevas
- Pagas $45 y sigues debiendo $345
- Lo que te cuesta pedir $300 por un mes
- $90
Así lo calcula la CFPB.2 Para ver cuánto cabe en tu mes, prueba el presupuesto familiar.
Haz la cuenta con tus númerosPresupuesto familiarUn estudio de la CFPB con más de 12 millones de préstamos en tiendas encontró que cuatro de cada cinco préstamos de día de pago se renuevan o se vuelven a sacar dentro de 14 días, y que la mayoría se hacen a personas que los renuevan tantas veces que terminan pagando en cargos más de lo que pidieron.8
Además del cargo principal, la CFPB menciona otros: por renovación, por plan de pagos según tu estado, por pago tardío o cheque devuelto, el cargo de tu banco por fondos insuficientes y, si el dinero llega en una tarjeta prepagada, los cargos de la tarjeta. Lee todo el contrato antes de firmar.4

La alternativa de las cooperativas: los préstamos PAL
Las cooperativas de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa federales pueden ofrecer un préstamo alternativo al de día de pagopréstamo alternativo al de día de pago (PAL)Un préstamo alternativo al de día de pago (PAL) es un préstamo pequeño que las cooperativas de crédito federales pueden darles a sus socios en lugar de un préstamo de día de pago, que cuesta mucho más. Según la NCUA, la regla federal le pone límites al monto y al plazo, que es corto; el cargo por solicitud solo puede cubrir el costo real de tramitarlo, y hay un tope de cuántos puedes tener en un periodo. Se paga completo en cuotas y no se puede renovar (rollover). Para un tipo de PAL tienes que ser socio por un tiempo antes de pedirlo. Algunos prestamistas que no son cooperativas usan ese nombre: lee la letra pequeña.Ver la definición completa, conocido como PAL. Las reglas las pone la NCUA, la agencia federal de las cooperativas, en su reglamento. Hay dos tipos.
PAL I. Por el reglamento, la cooperativa federal debe cumplir estas condiciones, entre otras:10
- el préstamo es de $200 a $1,000;
- el plazo es de uno a seis meses;
- no te da más de tres PAL en seis meses, ni más de uno a la vez;
- no lo renueva, aunque puede extender el plazo dentro del máximo sin cargos ni dinero extra;
- el préstamo se paga completo en cuotas;
- tienes que ser socio de la cooperativa por lo menos un mes antes;
- la cuota de solicitud refleja el costo real y nunca pasa de $20.
PAL II. El reglamento lo permite hasta $2,000 y de uno a 12 meses, con el mismo límite de tres PAL en seis meses y uno a la vez, sin renovaciones, pagado en cuotas y con una cuota de solicitud de máximo $20. Además, la cooperativa no puede cobrarte en tu cuenta cargos de su servicio de sobregiro, ni el de fondos insuficientes, por ese préstamo. Y a diferencia del PAL I, el reglamento del PAL II no pide un mes como socio.10
¿Cuánto interés? La ley de las cooperativas federales pone en general un tope de 15% a sus préstamos, pero la Junta de la NCUA puede fijar por un tiempo un tope más alto. La Junta extendió el tope temporal de 18% hasta el 10 de septiembre de 2027, y con esa decisión las cooperativas federales pueden seguir cobrando hasta 28% en los PAL, con las condiciones del reglamento.11 Según MyCreditUnion.gov, el sitio de la NCUA para el público, los préstamos de una cooperativa federal que no son PAL pueden tener una APR máxima de 18%, y quizá te convengan más si calificas.12
Préstamo de día de pago, PAL I y PAL II
Tienda o prestamista en línea
Día de pago
Cooperativa federal
PAL I
Antes de firmar, compara la APR de cada opción: los prestamistas de día de pago deben dártela antes de que firmes.12
¿Cómo empezar? Pregunta en una cooperativa federal de tu zona si ofrece PAL y cómo hacerte socio. La guía cooperativas de crédito o bancos explica cómo funcionan y qué te piden para abrir una cuenta, y la de abrir una cuenta sin Seguro Social lo que suelen pedir si tienes ITIN. Algunas cooperativas también dan consejería financiera gratis a sus socios.12
Otras alternativas antes de pedir prestado
La CFPB sugiere revisar opciones que quizá no requieren un préstamo: algunos empleadores, organizaciones sin fines de lucro y grupos comunitarios dan adelantos o crédito de emergencia; la ayuda de familiares o amigos; opciones más baratas en tu banco o cooperativa, sobre todo si tienes un historial de crédito estable; o negociar con quien te cobra un pago más pequeño.2
La FTC añade otras:9
- Pedir más tiempo a tus acreedores. Pregunta si te cobrarán por la extensión, con un cargo tardío, un cargo financiero o una tasa más alta.
- Bancos locales o grandes. Algunos dan préstamos pequeños o líneas de crédito a clientes con puntaje bajo o sin puntaje.
- Tu reembolso de impuestos. Si esperas uno, presenta tu declaración lo antes que puedas.
- Consejería de crédito. Grupos sin fines de lucro en cada estado la dan gratis o a bajo costo.
- Caridades e iglesias, que muchas veces ayudan sin costo a quien pasa por un mal momento.
MyCreditUnion.gov sugiere también preguntar a tu gobierno estatal o local si tiene programas de asistencia de emergencia.12 Si lo que te falta es para la luz o el gas, la guía de LIHEAP explica esa ayuda; si es para la renta, la de no puedo pagar la renta.
Y para la próxima vez: la CFPB sugiere que, si esperas un reembolso o más ingreso, uses ese dinero para empezar a ahorrar para la próxima emergencia.2 La guía del fondo de emergencia explica cómo empezar con poco.

Si ya tienes un préstamo de día de pago
No estás solo, y hay pasos que la CFPB explica.
1. Pide un plan de pagos extendido. Si te cuesta pagar, llama al prestamista y pídelo.3 Algunas leyes estatales obligan a los prestamistas a ofrecerlo, a veces sin costo, y aunque tu estado no lo exija, algunos lo dan igual. Es distinto de una renovación: te deja pagar la deuda en lugar de pedir prestado otra vez.4
2. Puedes detener los cobros automáticos. Tienes derecho a impedir que el prestamista saque pagos de tu cuenta, aunque antes lo hayas autorizado. Avisa a la empresa y a tu banco o cooperativa, por teléfono y por escrito, que retiras tu autorización. También puedes dar al banco una orden de suspensión de pago por lo menos tres días hábiles antes del cobro; si el banco la pide por escrito, envíala dentro de los 14 días de tu aviso. Los bancos suelen cobrar por esa orden. Ojo: cancelar el pago automático no cancela el contrato, y sigues debiendo el préstamo.6
3. Vigila tu cuenta. Si ves un pago que no autorizaste, o uno que salió después de retirar el permiso, avisa a tu banco de inmediato: la ley federal te da derecho a disputarlo y recuperar tu dinero si avisas a tiempo.6
4. Revisa la licencia del prestamista. El regulador o el fiscal general de tu estado te dice si el prestamista tiene licencia. En algunos estados, un préstamo de día de pago hecho por una empresa sin licencia puede ser nulo, y el prestamista quizá no tenga derecho a cobrarlo.7
5. Presenta una queja si hay un problema. Puedes acudir al regulador o al fiscal general de tu estado, o presentar una queja ante la CFPB en línea o al (855) 411-2372.5 Si la deuda ya pasó a una agencia de cobranza, la guía de deudas en cobranza explica tus derechos. Y si te demandan, busca asistencia legal gratuita de inmediato.
Salir de un préstamo de día de pago
1. Llama al prestamista y pide un plan de pagos
Antes de la fecha de pago
Es distinto de una renovación; en algunos estados es obligatorio ofrecerlo.4
2. Retira el permiso de cobro automático
Al mismo tiempo
Por teléfono y por escrito, a la empresa y a tu banco.6
3. Da una orden de suspensión de pago si hace falta
Tres días hábiles antes del cobro
Tu banco puede cobrarte por la orden.6
5. Busca una alternativa más barata
Para no volver a renovar
Un PAL de una cooperativa federal o la consejería de crédito de un grupo sin fines de lucro.9
Si este es tu caso
No tienes historial de crédito
Algunos bancos grandes dan préstamos pequeños a clientes con puntaje bajo o sin puntaje,9 y para un PAL I el reglamento pide ser socio un mes antes.10
Te pagan en efectivo
Un PAL se paga en cuotas de uno a 12 meses, no en un solo pago;10 la cooperativa puede pedirte talones de pago para verificar tu empleo.10
Estás en servicio militar activo
La Ley de Préstamos Militares pone un tope de 36% de MAPR en los préstamos de día de pago; tu oficina JAG puede ayudarte.13
Errores que hacen crecer la deuda
Error: Renovar pagando solo el cargo.
Mejor: Ese cargo no baja lo que debes; pide un plan de pagos extendido.3
Error: Firmar sin ver la APR.
Mejor: El prestamista debe darte la APR antes de que firmes; úsala para comparar.12
Error: Pensar que retirar el permiso de cobro borra la deuda.
Mejor: Sigues debiendo el préstamo; retira el permiso y pide un plan.6
Error: Pedir prestado a un sitio que dice 'payday alternative loan' sin revisar quién es.
Mejor: Algunos no son cooperativas; un PAL real lo da una cooperativa federal.12
Error: Ignorar una demanda del prestamista.
Mejor: Si no pagas, te pueden demandar; busca asistencia legal antes de la fecha de la corte.5
Error: Sacar un préstamo nuevo para pagar el anterior.
Mejor: Cuatro de cada cinco préstamos se renuevan en 14 días; busca una alternativa más barata.8
Qué hacer esta semana
- Escribe cuánto necesitas, para qué y para cuándo; revisa si alguna alternativa sin préstamo te alcanza.2
- Pregunta en una cooperativa federal de tu zona si ofrece PAL y cómo hacerte socio.12
- Si ya tienes un préstamo, llama al prestamista y pide un plan de pagos extendido.3
- Revisa con el regulador de tu estado si el prestamista tiene licencia.7
- Haz tu presupuesto familiar y aparta algo cada pago para la próxima emergencia; el plan de crédito te ayuda a ordenar tus deudas.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto cuesta de verdad un préstamo de día de pago?
La CFPB dice que muchos estados permiten cargos de $10 a $30 por cada $100. Con un cargo típico de $15 por cada $100, pedir $300 te cuesta $345 en un par de semanas, y si renuevas una vez pagas $90 por un mes. Eso equivale a una APR de casi 400% en un préstamo de dos semanas.
¿Qué es un préstamo PAL?
Es un préstamo alternativo al de día de pago que puede dar una cooperativa de crédito federal. El PAL I es de $200 a $1,000, a uno a seis meses, y pide un mes como socio. El PAL II llega a $2,000 y a 12 meses. En los dos, la cuota de solicitud nunca pasa de $20 y no se renuevan.
¿Cuánto interés cobra un PAL?
La NCUA dice que las cooperativas federales pueden cobrar hasta 28% en un PAL, con las condiciones del reglamento, mientras siga el tope temporal que la Junta extendió hasta el 10 de septiembre de 2027. Sus préstamos que no son PAL pueden tener una APR máxima de 18%.
¿Puedo sacar un PAL si no soy socio de una cooperativa?
Tienes que hacerte socio. Para el PAL I, el reglamento pide ser socio por lo menos un mes antes. El reglamento del PAL II no pone esa espera. Pregunta en una cooperativa federal cerca de ti si ofrece PAL.
¿Cómo detengo los cobros automáticos del prestamista?
La CFPB dice que avises a la empresa y a tu banco, por teléfono y por escrito, que retiras tu autorización. También puedes dar al banco una orden de suspensión de pago por lo menos tres días hábiles antes del cobro. Sigues debiendo el préstamo, así que pide también un plan de pagos.
¿Me pueden demandar si no pago un préstamo de día de pago?
Sí. La CFPB dice que, si no pagas, el prestamista puede demandarte. Si recibes papeles de una corte, busca asistencia legal gratuita de inmediato y no ignores la fecha.
¿Mi estado permite estos préstamos?
Depende del estado. La CFPB dice que algunos estados no los permiten, otros los permiten con licencia, y en algunos un préstamo hecho sin licencia puede ser nulo. El regulador o el fiscal general de tu estado te puede decir si un prestamista tiene licencia.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a payday loan? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. CFPB · Should I get a payday loan if I need money now? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. CFPB · What does it mean to renew or roll over a payday loan? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. CFPB · What are the costs and fees for a payday loan? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 5. CFPB · Do I have to put up collateral for a payday loan? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 6. CFPB · How can I stop a payday lender from electronically taking money out of my bank or credit union account? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 7. CFPB · How can I tell if a payday lender is licensed to do business in my state? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 8. CFPB · CFPB Finds Four Out Of Five Payday Loans Are Rolled Over Or Renewed · consumerfinance.gov · Consultado el 31 de octubre de 2026
Ver las 5 fuentes restantes
- 9. FTC · What To Know About Payday and Car Title Loans · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 10. NCUA (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §701.21, Loans to members and lines of credit to members · law.cornell.edu · Consultado el 31 de octubre de 2026
- 11. NCUA · Letter to Federal Credit Unions 26-FCU-02, Permissible Loan Interest Rate Ceiling Extended · ncua.gov · Consultado el 31 de octubre de 2026
- 12. NCUA (MyCreditUnion.gov) · Payday Alternative Loans · mycreditunion.gov · Consultado el 31 de octubre de 2026
- 13. CFPB · What is covered under the Military Lending Act? · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 12 minutos de lectura
Préstamos sobre el título del carro y empeño: lo que arriesgas
Cómo funcionan los préstamos sobre el título del carro y el empeño, qué encontró la CFPB, qué puedes perder y qué alternativas más baratas existen.
- La FTC dice que los préstamos sobre el título suelen cobrar hasta 25% al mes, alrededor de 300% de APR, más cargos y extras.
- La CFPB encontró que a uno de cada cinco prestatarios de un solo pago le recuperan el carro, y que más de cuatro de cada cinco préstamos se renuevan el día en que vencen.
- Pueden llevarse tu carro aunque hayas hecho pagos parciales, y en algunos estados quedarse con todo lo de la venta.
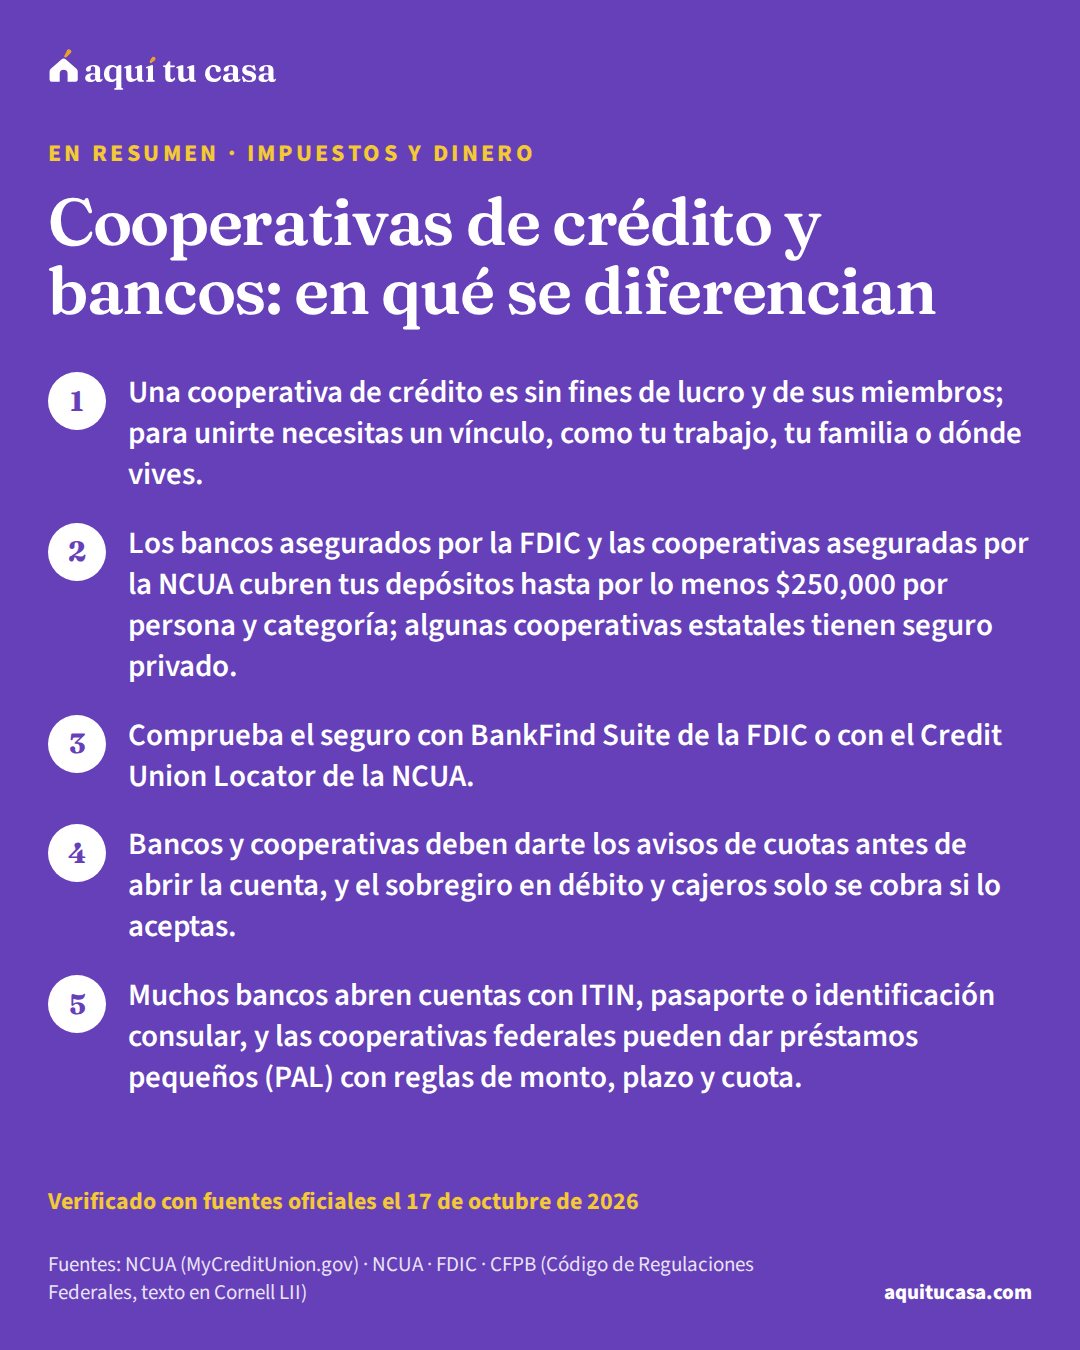
- Impuestos y dinero Cooperativas de crédito y bancos: en qué se diferencian Cooperativas de crédito y bancos: quién puede ser miembro, el seguro NCUA y FDIC, cuotas y sobregiros, cuentas con ITIN, préstamos pequeños y CDFI. 12 minutos de lectura
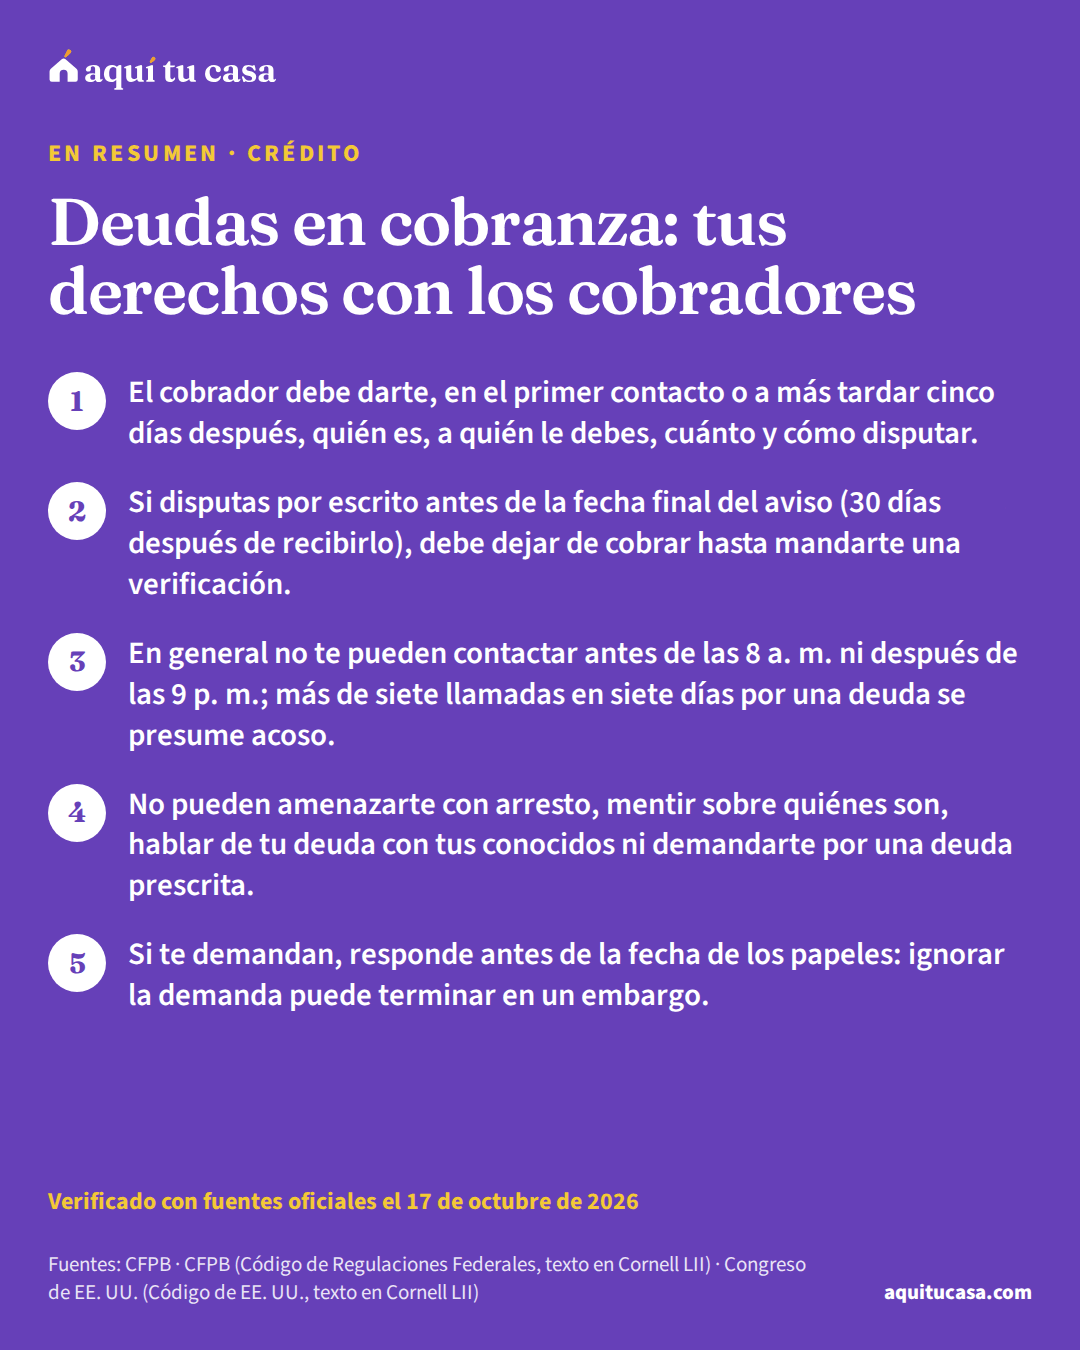
- Crédito Deudas en cobranza: tus derechos con los cobradores Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.