Plan de crédito
Los pasos para crear o mejorar tu crédito.
Lo que obtienes → pasos en orden
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 16 guías sobre el crédito, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
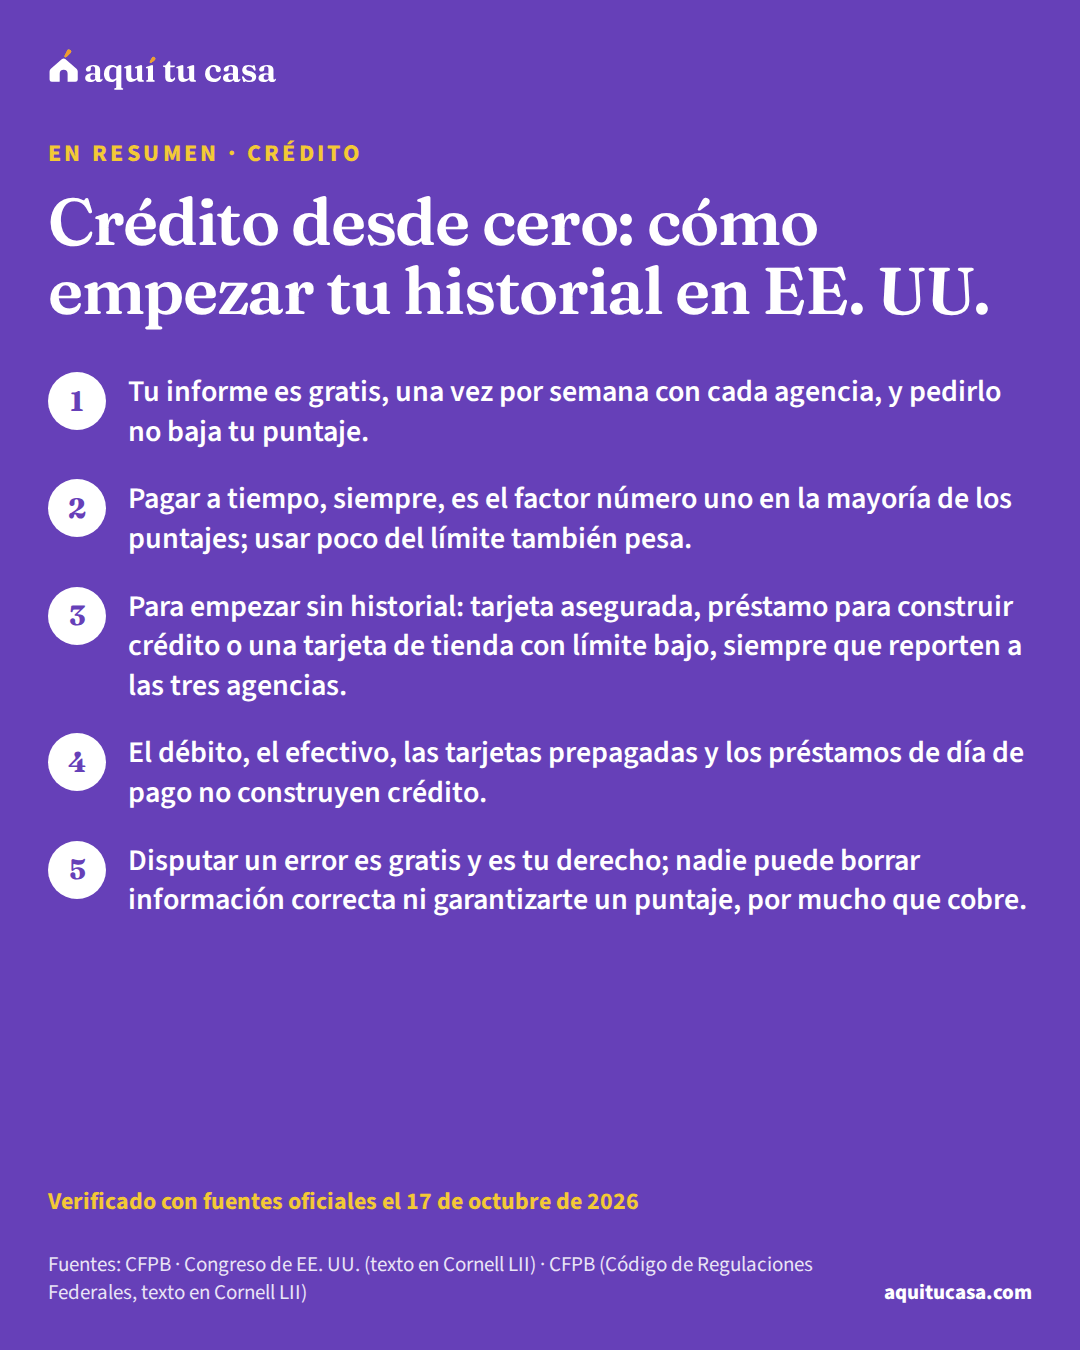
Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo.
Verificado el 17 de octubre de 2026 18 fuentes oficiales
Las fuentes federales que revisamos no dan un plazo fijo. La CFPB dice que construir buen crédito toma tiempo y que no hay atajos: mientras más tiempo tengas crédito y pagues a tiempo, más información hay para mostrar que eres un buen riesgo. Lo que controlas desde el primer día es pagar puntual y usar poco del límite.
Leer la guía completaNo. Pedir tu propio informe no es una consulta por crédito nuevo y no tiene efecto en el puntaje. Las consultas que sí pesan son las duras: las que hace un prestamista cuando solicitas crédito.
Leer la guía completaLa CFPB no pone uno por encima del otro: describe los dos como formas de empezar. La tarjeta asegurada pide un depósito al principio y sus comisiones e intereses pueden ser altos; el préstamo guarda tu dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses. En los dos, lo que construye historial es que reporten a las tres agencias y que pagues a tiempo.
Leer la guía completaSegún la CFPB, los emisores suelen reportar a las agencias que eres usuario autorizado, y serlo en general no te obliga a pagar la deuda. Las fuentes federales que revisamos no dicen cuánto pesa eso en tu puntaje: pregunta al emisor si lo reporta y revisa después tus informes.
Leer la guía completaPoco. Los expertos que cita la CFPB aconsejan no usar más del 30% de tu límite total. Y no necesitas dejar un saldo para tener buen puntaje: pagar el saldo completo cada mes ayuda a tener los mejores puntajes y te ahorra intereses.
Leer la guía completaPrimero, lee el aviso: el prestamista debe darte las razones o decirte que puedes pedirlas dentro de 60 días. Si la decisión se basó en tu informe, el aviso dice qué agencia lo hizo y que tienes derecho a una copia gratis. Después, empieza con un producto hecho para construir historial y pide solo el crédito que necesitas.
Leer la guía completaDesconfía de quien te cobra antes de hacer nada, promete un puntaje más alto o dice que puede borrar información correcta: nadie puede. Disputar errores es gratis y lo puedes hacer tú; un consejero de vivienda aprobado por HUD te orienta sobre crédito, muchas veces con poco o ningún costo.
Leer la guía completaLos datos detrás de estas guías
Las guías de Crédito citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: Freddie Mac (Al 5 de noviembre de 2026) · U.S. Census Bureau (Promedio 2020–2024)
De la guía
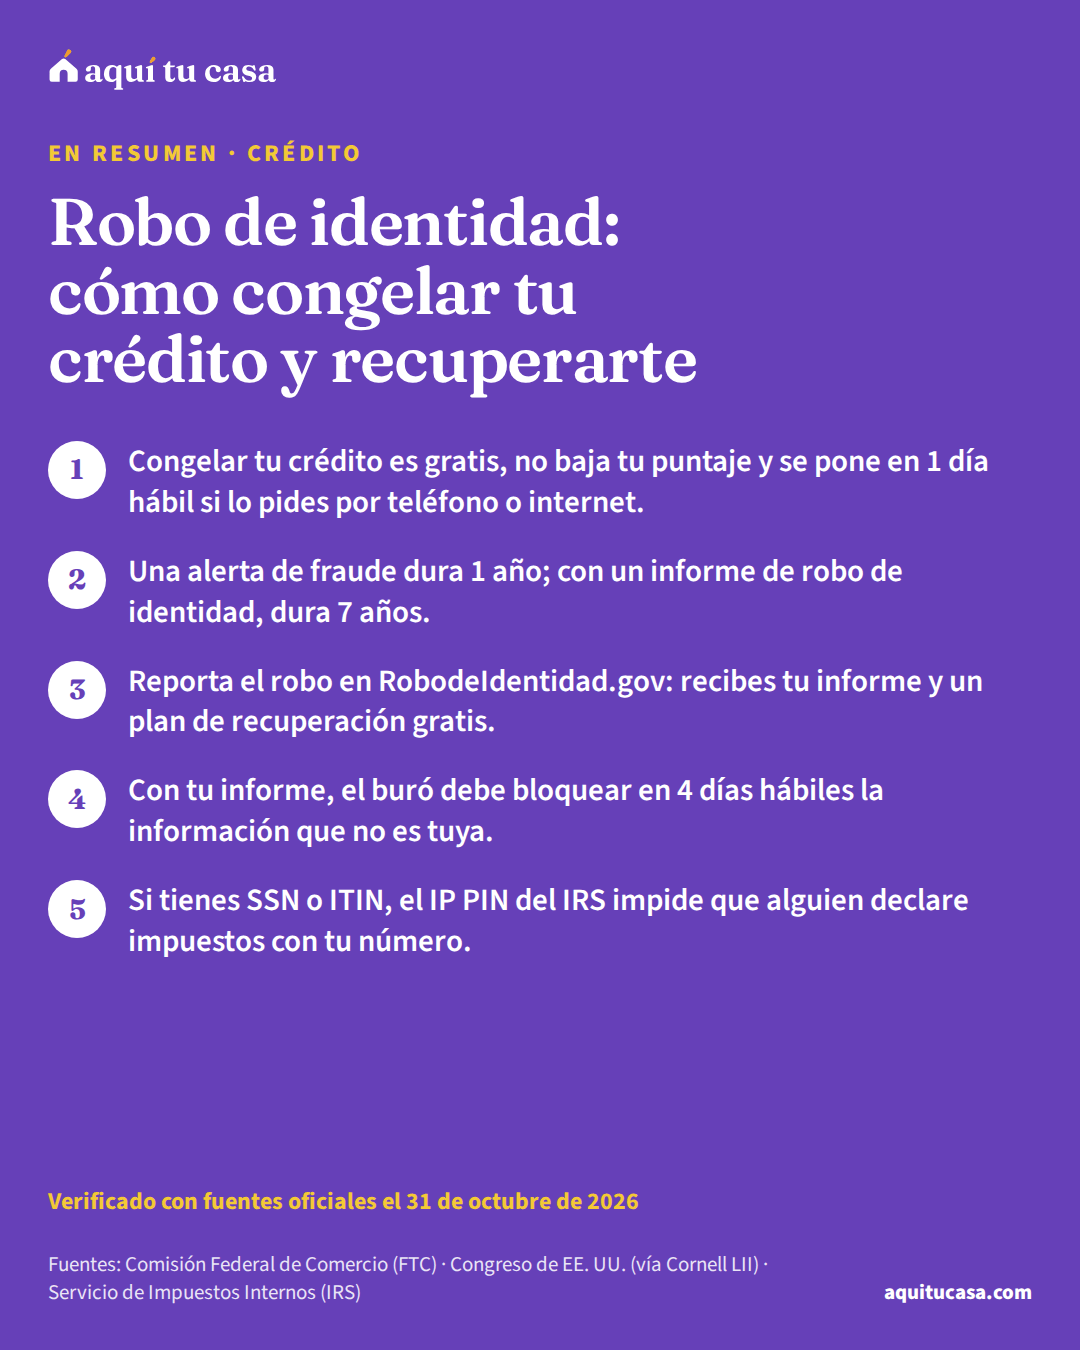
Qué hacer si te roban la identidad: cerrar cuentas, poner una alerta de fraude, congelar tu crédito gratis y reportarlo en RobodeIdentidad.gov.
Verificado el 31 de octubre de 2026 6 fuentes oficiales
No. La FTC dice que congelar tu crédito no afecta tu puntaje. Solo impide que se abran cuentas de crédito nuevas a tu nombre, incluso por ti, hasta que lo quites.
Leer la guía completaNada. Por ley, ponerlo y quitarlo es gratis. Hay que pedirlo a cada uno de los tres burós: Equifax, Experian y TransUnion.
Leer la guía completaCon una alerta, el negocio tiene que verificar tu identidad antes de abrir una cuenta nueva; dura 1 año, o 7 si tienes un informe de robo de identidad, y la pones con un solo buró. Con el crédito congelado, nadie puede abrir una cuenta nueva a tu nombre; lo pides a los tres burós.
Leer la guía completaQuítalo por un tiempo antes de que el prestamista revise tu crédito. Si lo pides por teléfono o por internet, el buró debe quitarlo a más tardar 1 hora después; por correo, en 3 días hábiles. Después puedes volver a ponerlo.
Leer la guía completaSí. La FTC tiene RobodeIdentidad.gov en español. Si prefieres otro idioma, llama al 877-438-4338 y marca 3; hay intérpretes de 9:00 a. m. a 5:00 p. m., hora del Este.
Leer la guía completaSí. Si tu hijo tiene menos de 16 años, puedes pedir gratis el congelamiento, que dura hasta que pidas quitarlo. Cada buró tiene sus instrucciones para menores.
Leer la guía completaSí. El IRS dice que cualquier persona con SSN o ITIN que pueda verificar su identidad puede pedir el IP PIN, que impide que otra persona declare impuestos con tu número. Cada año recibes uno nuevo.
Leer la guía completa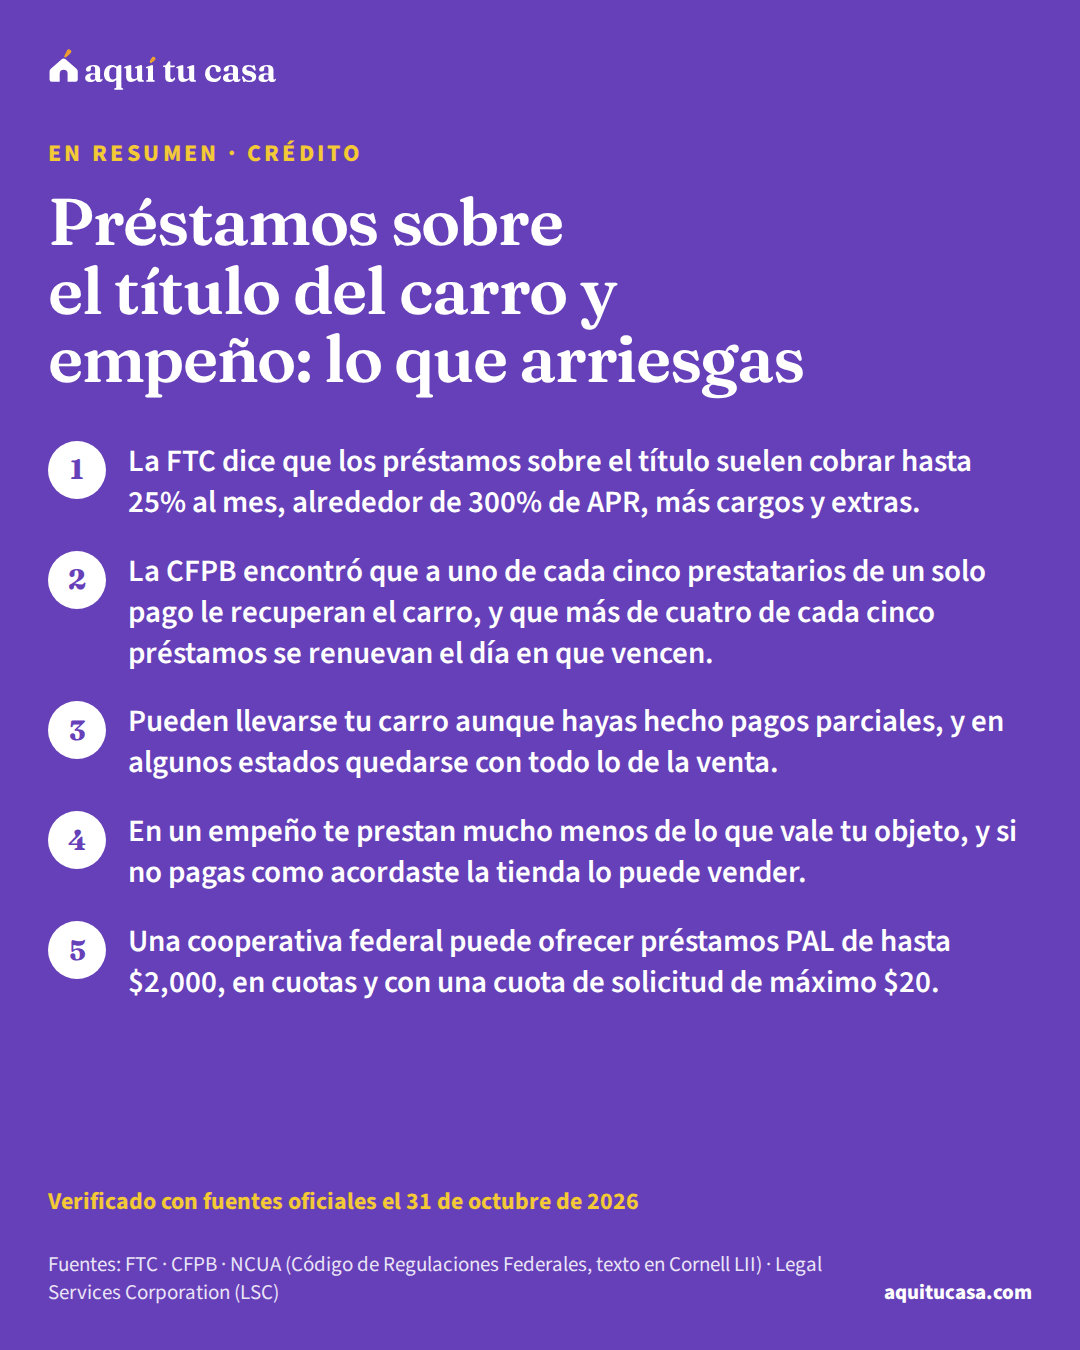
De la guía
Cómo funcionan los préstamos sobre el título del carro y el empeño, qué encontró la CFPB, qué puedes perder y qué alternativas más baratas existen.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
La FTC dice que suelen tener cargos mensuales de hasta 25%, alrededor de 300% de APR, además de cargos de proceso, de documentos o de originación y extras como un plan de asistencia en el camino. En su ejemplo, pedir $1,000 por 30 días te hace deber $1,250, y renovarlo otros 30 días sube el costo a por lo menos $500.
Leer la guía completaSí. La FTC advierte que el prestamista puede recuperar el vehículo aunque hayas hecho pagos parciales, y que algunos instalan un GPS y un aparato que bloquea el arranque para encontrarlo y apagarlo a distancia.
Leer la guía completaDepende de tu estado. La CFPB explica que, cuando se recupera un carro, si se vende por más de lo que debes quizá tengas derecho al sobrante. Pero la FTC advierte que, con un préstamo sobre el título, en algunos estados el prestamista puede quedarse con todo lo de la venta. Pregunta a la oficina de servicios legales o al fiscal general de tu estado.
Leer la guía completaLa CFPB explica que la casa de empeño guarda tu objeto durante el préstamo y que, si no pagas como acordaste, puede venderlo para cubrir la deuda. También dice que el préstamo muchas veces es mucho menor que el valor real del objeto.
Leer la guía completaPide la tasa de porcentaje anual (APR). En una demanda, la CFPB explicó que cada cargo del préstamo, se llame almacenaje, avalúo o proceso, es parte del cargo financiero y debe entrar en la APR. Suma todos los cargos antes de firmar.
Leer la guía completaLa FTC sugiere pedir más tiempo a tus acreedores, un préstamo PAL de una cooperativa federal, préstamos pequeños de bancos locales, la consejería de crédito de un grupo sin fines de lucro, la ayuda de familiares o amigos y las caridades e iglesias.
Leer la guía completaSí. La CFPB explica que la Ley de Préstamos Militares cubre los préstamos sobre el título del vehículo: a los miembros activos y sus dependientes no se les puede cobrar más de 36% de MAPR ni exigir arbitraje obligatorio. Tu oficina JAG puede ayudarte.
Leer la guía completa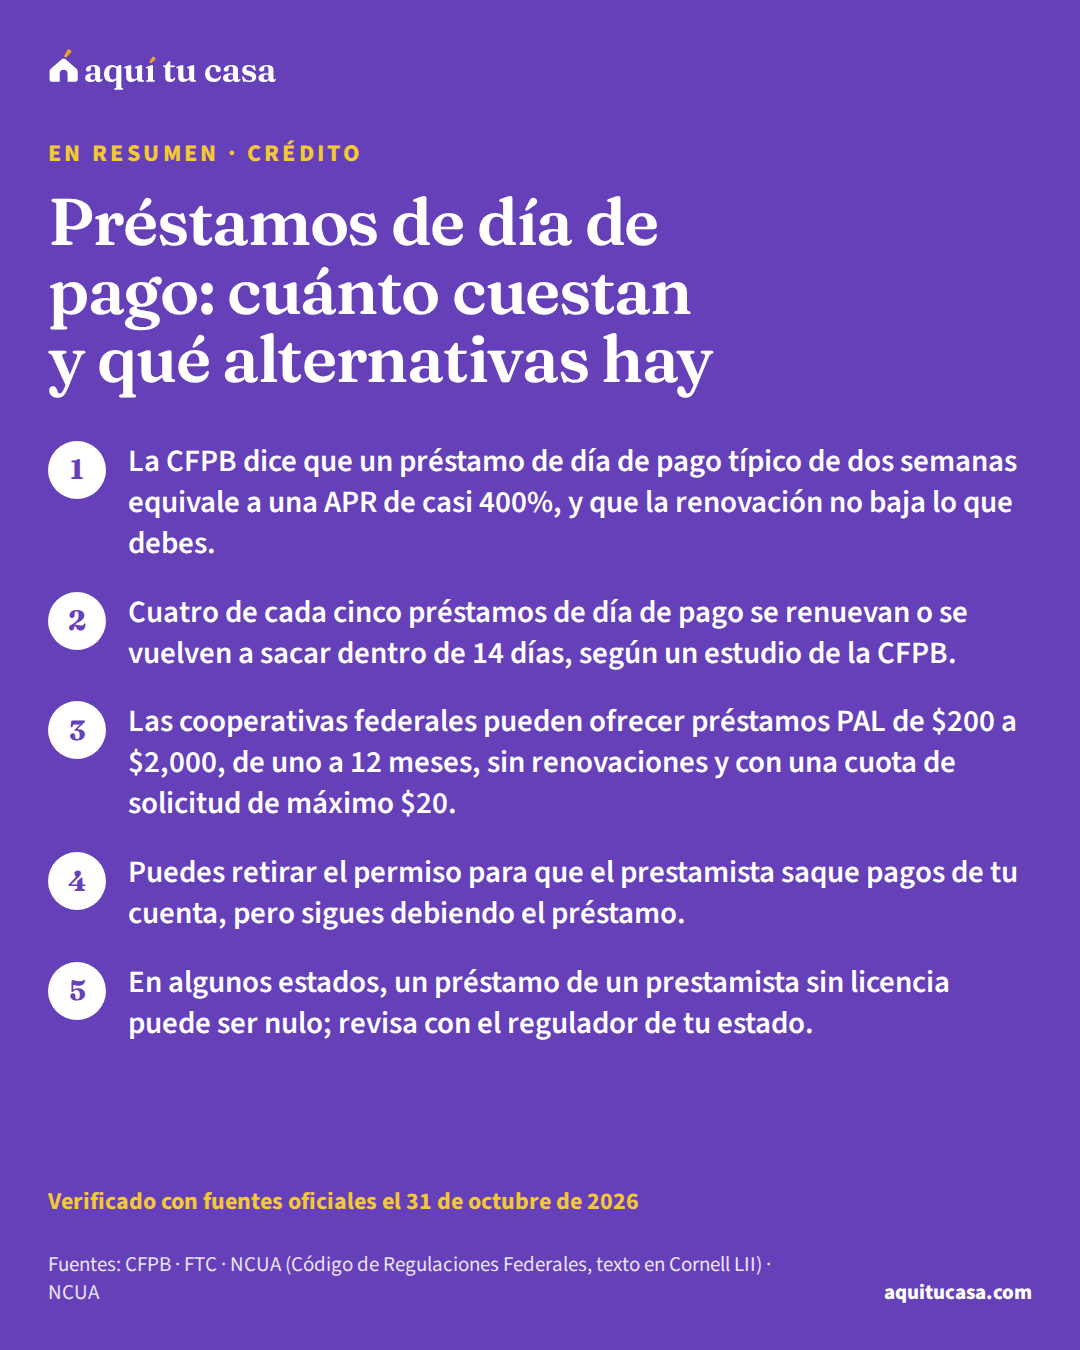
De la guía
Cómo funciona un préstamo de día de pago, lo que la CFPB dice que cuesta, qué es un PAL de una cooperativa federal y qué hacer si ya tienes uno.
Verificado el 31 de octubre de 2026 13 fuentes oficiales
La CFPB dice que muchos estados permiten cargos de $10 a $30 por cada $100. Con un cargo típico de $15 por cada $100, pedir $300 te cuesta $345 en un par de semanas, y si renuevas una vez pagas $90 por un mes. Eso equivale a una APR de casi 400% en un préstamo de dos semanas.
Leer la guía completaEs un préstamo alternativo al de día de pago que puede dar una cooperativa de crédito federal. El PAL I es de $200 a $1,000, a uno a seis meses, y pide un mes como socio. El PAL II llega a $2,000 y a 12 meses. En los dos, la cuota de solicitud nunca pasa de $20 y no se renuevan.
Leer la guía completaLa NCUA dice que las cooperativas federales pueden cobrar hasta 28% en un PAL, con las condiciones del reglamento, mientras siga el tope temporal que la Junta extendió hasta el 10 de septiembre de 2027. Sus préstamos que no son PAL pueden tener una APR máxima de 18%.
Leer la guía completaTienes que hacerte socio. Para el PAL I, el reglamento pide ser socio por lo menos un mes antes. El reglamento del PAL II no pone esa espera. Pregunta en una cooperativa federal cerca de ti si ofrece PAL.
Leer la guía completaLa CFPB dice que avises a la empresa y a tu banco, por teléfono y por escrito, que retiras tu autorización. También puedes dar al banco una orden de suspensión de pago por lo menos tres días hábiles antes del cobro. Sigues debiendo el préstamo, así que pide también un plan de pagos.
Leer la guía completaSí. La CFPB dice que, si no pagas, el prestamista puede demandarte. Si recibes papeles de una corte, busca asistencia legal gratuita de inmediato y no ignores la fecha.
Leer la guía completaDepende del estado. La CFPB dice que algunos estados no los permiten, otros los permiten con licencia, y en algunos un préstamo hecho sin licencia puede ser nulo. El regulador o el fiscal general de tu estado te puede decir si un prestamista tiene licencia.
Leer la guía completa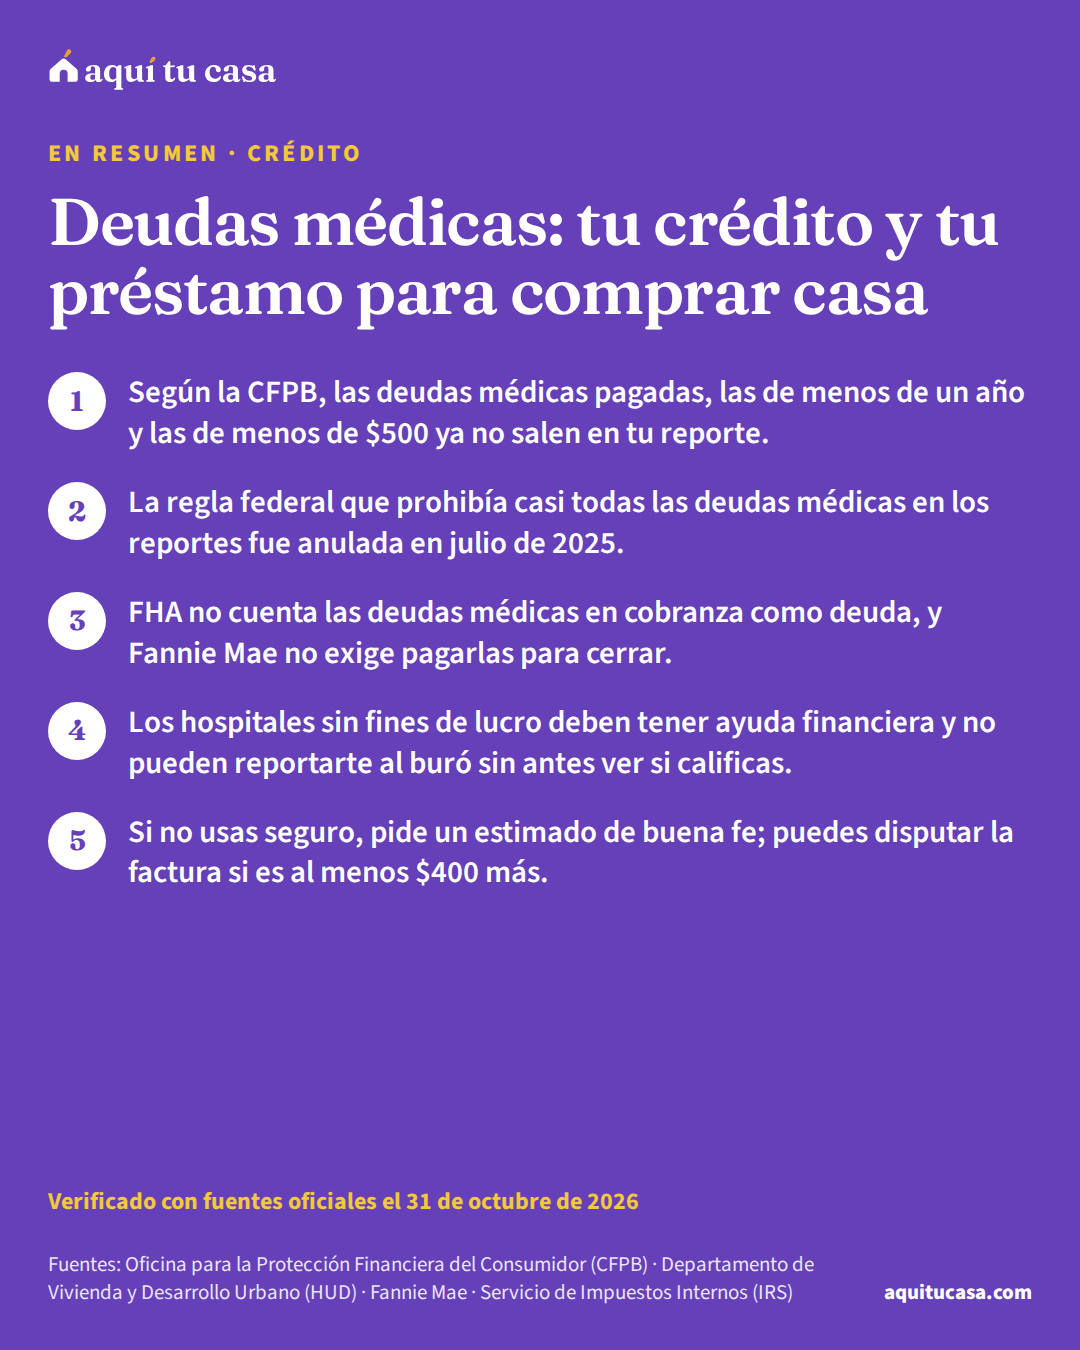
De la guía
Cuándo una deuda médica sale en tu reporte de crédito, cómo la ven FHA y Fannie Mae, la ayuda de los hospitales y tus derechos ante facturas sorpresa.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Algunas sí. Según la CFPB, las tres agencias de crédito quitaron las deudas médicas ya pagadas, las de menos de un año y las cuentas en cobranza de menos de $500. Pero son políticas de las agencias, no una ley. La regla federal que iba más lejos fue anulada por una corte en julio de 2025.
Leer la guía completaEntonces la deuda es de la tarjeta, no médica. La CFPB aclara que los cambios de las agencias no incluyen las deudas de tarjetas de crédito, aunque hayas usado la tarjeta para pagar un gasto médico.
Leer la guía completaPor el Manual de HUD, las cuentas médicas en cobranza no se consideran deuda en un préstamo FHA evaluado con el sistema TOTAL. Pregunta a tu prestamista cómo las ve en tu caso, porque puede tener sus propias reglas.
Leer la guía completaFannie Mae excluye las cuentas médicas en cobranza de sus límites y no exige pagarlas antes del cierre. Además, en una vivienda principal de una unidad no exige pagar las cuentas en cobranza, sin importar el monto.
Leer la guía completaSi es un hospital sin fines de lucro, debe tener una política de ayuda financiera, que puede incluir atención gratis o con descuento, y publicarla. Si calificas, no te pueden cobrar más de lo que el hospital cobra por lo general por esa atención. Pídela por escrito.
Leer la guía completaUn hospital sin fines de lucro debe hacer esfuerzos razonables para ver si calificas antes de reportarte a las agencias de crédito, y no puede empezar esas acciones por al menos 120 días desde la primera factura. Tienes 240 días para pedir la ayuda.
Leer la guía completaSi no usas seguro, el proveedor por lo general debe darte un estimado de buena fe. Si la factura es al menos $400 más que el estimado, puedes disputarla. Llama al 1-800-985-3059 para pedir ayuda en español.
Leer la guía completa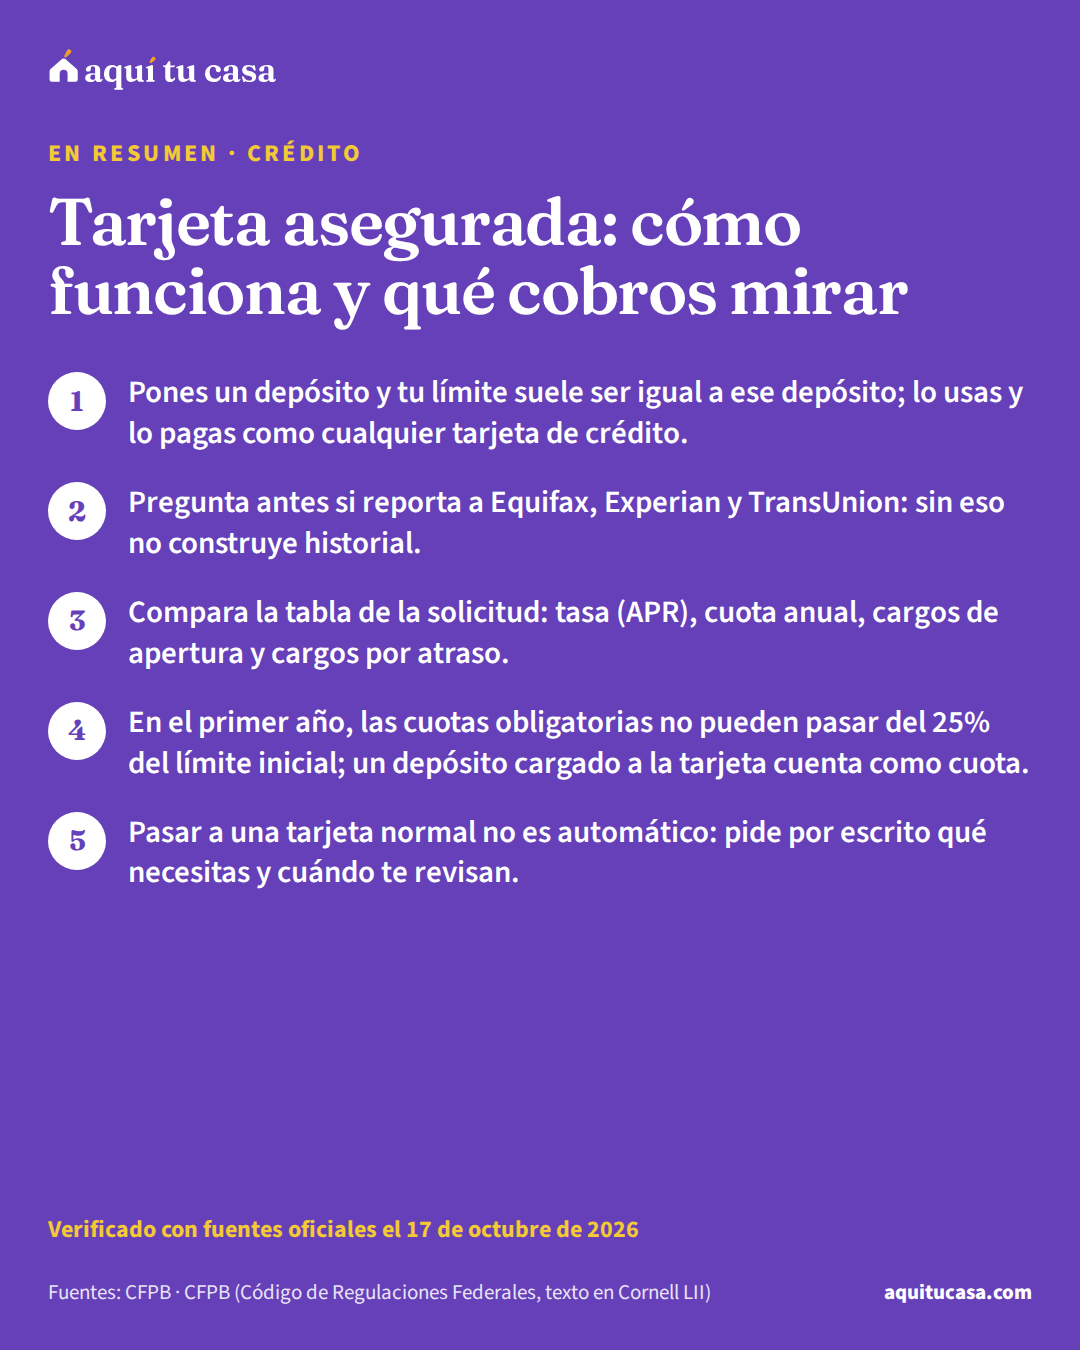
De la guía
Cómo funciona una tarjeta asegurada: el depósito, las cuotas y la tasa que debes comparar, cómo reporta tus pagos y cómo pasar a una tarjeta normal.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Según la CFPB, a medida que demuestras que pagas a tiempo, tu límite puede subir y te pueden devolver el depósito. Las condiciones cambian de un emisor a otro: pide por escrito cuándo y cómo lo devuelven, y lee qué dice tu contrato si cierras la cuenta.
Leer la guía completaDepende del emisor. La CFPB explica que pones en una cuenta una cantidad igual a tu límite de crédito, y da como ejemplo $500; con la mayoría de estas tarjetas, la línea de crédito empieza pequeña.
Leer la guía completaPuede hacerlo si el emisor reporta tus pagos a las tres agencias nacionales y si pagas a tiempo. La CFPB recomienda preguntarle al emisor si reporta antes de solicitar.
Leer la guía completaNo hay un plazo fijo en la ley. La CFPB encontró emisores que prometían de palabra pasar la cuenta a no asegurada en seis o doce meses y no lo hacían, porque dependía de otros factores. Pide por escrito los requisitos y cada cuánto revisan tu cuenta.
Leer la guía completaPor el Reglamento Z, las cuotas obligatorias del primer año no pueden pasar del 25% del límite que tenía la cuenta al abrirse; no cuentan los cargos por atraso, por pasarte del límite ni por pago devuelto. Si el depósito se carga a la tarjeta, cuenta como cuota; si lo pagas aparte, no.
Leer la guía completaNo. Con la tarjeta asegurada pides prestado y pagas después, y eso se puede reportar a las agencias. Con una prepagada solo gastas el dinero que cargaste antes, y la CFPB dice que no construye historial.
Leer la guía completaDepende del emisor. La CFPB dice que el emisor puede pedirte tu número de Seguro Social para obtener tu reporte. Antes de solicitar, pregunta si aceptan ITIN y si reportan tus pagos a las tres agencias.
Leer la guía completaEn la mayoría de las tarjetas, no en las compras, si pagas el saldo completo a más tardar en la fecha de vencimiento. Las compañías no están obligadas a dar periodo de gracia, y los adelantos de efectivo por lo general cobran intereses desde el primer día.
Leer la guía completa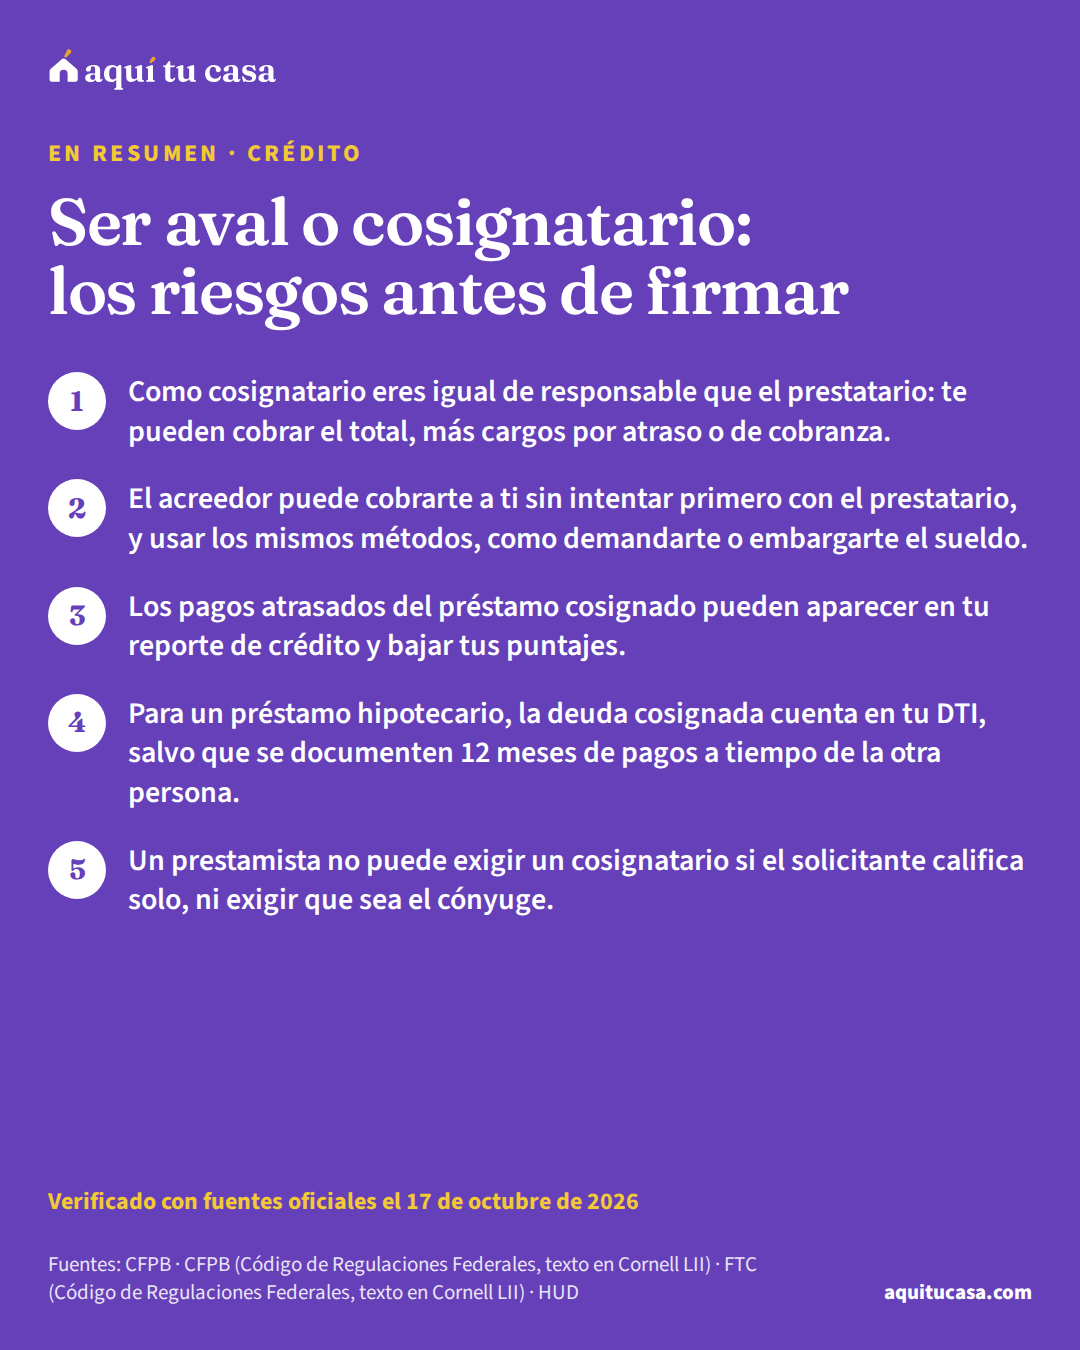
De la guía
Qué significa cosignar un préstamo o un contrato de renta, qué te pueden cobrar, cómo afecta tu crédito y tu préstamo hipotecario, y cómo protegerte.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Te van a pedir el pago a ti. Puedes tener que pagar hasta el monto total de la deuda, más cargos por atraso o de cobranza, y el acreedor puede cobrarte sin intentar primero con el prestatario. Los atrasos pueden aparecer en tu reporte de crédito, y con un incumplimiento te pueden demandar.
Leer la guía completaSí puede. Según la CFPB, los pagos atrasados o no hechos de un préstamo cosignado afectan el historial de crédito de los dos, y un incumplimiento va a tu reporte. Por eso conviene pedir los estados de cuenta y revisar tu reporte de crédito.
Leer la guía completaEn general sí: para un préstamo FHA, el prestamista debe contar esa deuda en tus obligaciones mensuales, salvo que documente que la otra persona hizo 12 meses de pagos a tiempo. Fannie Mae también permite dejarla fuera de tu DTI con 12 meses de cheques o estados de cuenta de quien paga, sin atrasos.
Leer la guía completaDepende del préstamo. Algunos préstamos estudiantiles privados permiten liberar al cosignatario si el prestatario paga durante cierto tiempo; los requisitos están en los términos del préstamo y en el sitio del prestamista. Pregúntale al prestamista o al administrador qué opciones tiene tu préstamo.
Leer la guía completaNo si tu cónyuge califica solo. Por el Reglamento B, el acreedor no puede exigir la firma del cónyuge ni de otra persona si el solicitante califica, y si pide un cosignatario, no puede exigir que sea el cónyuge. Hay excepciones cuando la ley estatal lo pide para asegurar una propiedad.
Leer la guía completaLa regla de la FTC pide que el prestamista o vendedor a plazos te dé, antes de obligarte, un documento aparte llamado «Notice to Cosigner» que explica que puedes tener que pagar toda la deuda y que el acreedor puede cobrarte sin ir primero contra el prestatario. Ese aviso no es el contrato: el contrato es lo que te obliga, así que léelo también.
Leer la guía completa
De la guía
Cómo hacer que tus pagos de renta cuenten en tu crédito: qué hace tu arrendador, qué servicios existen, qué cobros mirar y qué pasa si te atrasas.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
Puede ayudar, pero solo si se reporta a las agencias y el modelo de puntaje la toma en cuenta. La CFPB dice que los pagos de renta positivos pueden ayudar a construir tu crédito, y la FHFA dice que los modelos nuevos aprobados para Fannie Mae y Freddie Mac toman en cuenta el historial de renta.
Leer la guía completaPregúntale si participa en un programa de reporte de renta, muchas veces a través de una app de pago. Después revisa tus tres reportes de crédito: si la renta se reporta, debería aparecer como una cuenta.
Leer la guía completaDepende del programa: algunos los paga el arrendador y otros los cobran al inquilino. La CFPB recomienda tomar en cuenta las comisiones de estos servicios antes de inscribirte. Pregunta cuánto es al mes, si hay un cargo de inscripción y cómo cancelar.
Leer la guía completaSí, si te atrasas y el atraso se reporta. Las tres grandes agencias usan información de pagos de renta y de cobranzas relacionadas, y la información negativa de pagos se puede reportar hasta siete años. Pregunta si el programa reporta solo pagos a tiempo o también atrasos.
Leer la guía completaPuede servir. El sistema DU de Fannie Mae puede identificar tus pagos de renta en 12 meses de datos de tu banco si llevas al menos 12 meses rentando con una renta de $300 o más y no tienes hipoteca en tu reporte, tienes poco historial o no tienes puntaje. Sin puntaje, la renta también puede ser una referencia de crédito no tradicional.
Leer la guía completaDisputa con la agencia de crédito y con quien lo reportó, por escrito. Tu arrendador puede ser quien da la información, y en general debe investigar y responder dentro de 30 días. La ley le prohíbe reportar información que sabe que es inexacta.
Leer la guía completaNo necesariamente: depende del modelo. VantageScore dice que su modelo usa datos alternativos como la renta, y la FHFA dice que los modelos nuevos aprobados para las hipotecas de Fannie Mae y Freddie Mac la toman en cuenta. Otros modelos pueden no usarla.
Leer la guía completa
De la guía
Qué sube y qué baja tu puntaje según la CFPB, FICO y VantageScore: pagos a tiempo, uso del límite, antigüedad, crédito nuevo y tipos de cuentas.
Verificado el 17 de octubre de 2026 21 fuentes oficiales
Las fuentes que revisamos no dan un número fijo: depende de todo tu reporte. FICO dice que un buen historial en general puede pesar más que uno o dos pagos tarde de tarjeta, y la CFPB dice que lo negativo reciente pesa más que lo viejo. La información negativa de pagos se puede reportar hasta siete años.
Leer la guía completaNo. Revisar tu propio crédito no afecta tus puntajes: es una consulta suave. Las que pesan son las consultas duras, las que hace un prestamista cuando solicitas crédito.
Leer la guía completaNo lo supongas. La CFPB explica que cerrar una tarjeta puede subir tu utilización, porque baja tu límite total, y con eso bajar tu puntaje. Puede tener sentido cerrarla si cobra una cuota anual o te ayuda a no endeudarte, sobre todo si no piensas pedir crédito pronto.
Leer la guía completaPoco. Los expertos que cita la CFPB aconsejan no usar más del 30% de tu límite total, y otros hablan de menos del 10%. No necesitas dejar saldo: pagar completo cada mes ayuda a tener los mejores puntajes y te ahorra intereses.
Leer la guía completaPorque no tienes un solo puntaje. Cada uno depende del modelo, de la agencia de donde salen los datos y del día en que se calcula, y los prestamistas usan puntajes distintos para distintos préstamos. Además, algunas apps dan un puntaje educativo: para la mayoría se parece al de los prestamistas, pero no siempre.
Leer la guía completaNo en el puntaje. FICO dice que no usa tu origen nacional, tu salario ni tu empleador, y VantageScore dice lo mismo de su modelo, y agrega tu edad y dónde vives. El prestamista sí puede mirar tu ingreso y tu empleo cuando decide si te presta.
Leer la guía completaSegún la CFPB, dentro de 45 días varias consultas de prestamistas hipotecarios cuentan como una sola. Puedes comparar varias preaprobaciones y Estimaciones de Préstamo; lo que conviene evitar es pedir otras tarjetas o préstamos justo antes o durante el proceso.
Leer la guía completaSolo si se reporta. La FHFA dice que los modelos nuevos aprobados para Fannie Mae y Freddie Mac toman en cuenta el historial de pagos de renta. Nuestra guía sobre cómo reportar la renta explica las opciones y las comisiones que debes mirar.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Los pasos para crear o mejorar tu crédito.
Lo que obtienes → pasos en orden
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
De la guía
Qué es un préstamo para construir crédito, cómo funciona mes a mes, qué costos revisar, para quién funciona mejor y dónde se consigue.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Es un préstamo pequeño que no recibes al principio. El prestamista guarda el dinero en una cuenta de ahorro bloqueada, tú lo pagas en cuotas, por lo general de 6 a 24 meses, y al final recibes lo que ahorraste. Cada pago se reporta a las agencias de crédito, y así construyes historial.
Leer la guía completaPagas intereses y cargos que cambian de un prestamista a otro; la CFPB dice que el riesgo es un factor clave para fijarlos. Antes de firmar, el prestamista debe darte por escrito el APR, el cargo financiero en dólares y el total de los pagos. Compara esos números entre varias ofertas.
Leer la guía completaDepende de ti. Con la tarjeta asegurada pones un depósito y puedes usar crédito hasta ese monto; con el préstamo no gastas nada, pagas cuotas fijas y al final recibes el dinero. La CFPB menciona los dos como productos para empezar; lo que más pesa en tu puntaje es pagar a tiempo.
Leer la guía completaDepende del prestamista. La NCUA dijo en 2003 que no veía impedimento legal para que una cooperativa federal preste a socios con ITIN o matrícula consular, si maneja los riesgos, y que no conoce ninguna ley que prohíba reportar los pagos con un número distinto al de Seguro Social. Pregunta en tu cooperativa si lo ofrece y si reporta tus pagos.
Leer la guía completaEl atraso se reporta como cualquier otro préstamo, y puede dañar tu puntaje. Si dejas de pagar, el prestamista cierra el préstamo: no te queda una deuda pendiente, pero sí una marca negativa en tu historial.
Leer la guía completaLa consulta dura que hace un prestamista cuando pides crédito puede afectar tu puntaje, porque los modelos miran qué tan seguido pides crédito. Por eso la CFPB recomienda pedir solo el crédito que necesitas. Revisar tus propios informes no te baja el puntaje.
Leer la guía completaRevisa tu contrato: el prestamista debe decirte por escrito si te cobran por pagar antes. En las cooperativas de crédito, según la NCUA, el reglamento te permite pagar tu préstamo antes sin penalidad.
Leer la guía completaEn el estudio de la CFPB, el préstamo bajó un poco el puntaje, en promedio, de quienes ya tenían deudas, y se asoció con más pagos tarde en otros préstamos. La CFPB sugiere que quien tiene deudas considere pagarlas antes o buscar otros servicios, como consejería de crédito.
Leer la guía completa
De la guía
Lo que no pueden hacer las empresas de reparación de crédito, lo que exige la ley (sin cobro previo, contrato, 3 días para cancelar) y qué haces tú gratis.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
Contratarla es legal, pero la ley le prohíbe cobrarte antes de terminar el servicio. Antes de firmar te tiene que dar tus derechos por escrito y un contrato con fecha, y tienes 3 días hábiles para cancelar sin penalidad. Lo que hace con los errores de tu reporte, lo puedes hacer tú gratis.
Leer la guía completaNo. Ni tú ni ninguna empresa tiene derecho a que se quite información exacta, actual y verificable. Según la CFPB, la información negativa correcta, como una cuenta en cobranza, se queda siete años desde la última actividad o el primer atraso.
Leer la guía completaNada. Disputar errores es un derecho gratuito, y la agencia de crédito no te puede cobrar por reinvestigar. Tampoco necesitas pagarle a nadie para hacerlo.
Leer la guía completaAntes de la medianoche del tercer día hábil después de firmar, manda o entrega el formulario «Notice of Cancellation» que viene con el contrato, firmado y con fecha, o cualquier otro aviso por escrito. No tienes que dar una razón ni pagar una penalidad. Guarda copia de lo que mandes.
Leer la guía completaSegún la CFPB, toda forma de pago por adelantado antes de completar el servicio es ilegal, y algunas empresas arman pagos mensuales para darle la vuelta a esa regla. Si te inscribieron por teléfono, tampoco pueden cobrarte hasta que pase el plazo prometido y te den un reporte que muestre los resultados, emitido más de seis meses después de lograrlos.
Leer la guía completaUn contrato que no cumple la ley es nulo. Puedes demandar a la empresa por lo que le pagaste o por tus daños, lo que sea mayor, dentro de los 5 años desde la violación. También puedes presentar una queja ante la CFPB.
Leer la guía completaSegún la CFPB, las organizaciones de consejería de crédito por lo general son sin fines de lucro, ofrecen materiales gratis y pueden armar un plan de manejo de deudas; no borran deudas y nunca te aconsejan dejar de pagar. Las empresas de reparación de crédito suelen ser con fines de lucro y cobran por cosas que puedes hacer tú gratis.
Leer la guía completaLa CFPB advierte que puede ser riesgoso: suelen cobrar cargos caros, piden dejar de pagar tus tarjetas y no siempre logran liquidar todo, así que puedes terminar con más deuda. Podrían violar la ley si te cobran antes de liquidar al menos una deuda, de que aceptes el acuerdo y de que hagas un pago. Una consejería sin fines de lucro es una alternativa.
Leer la guía completa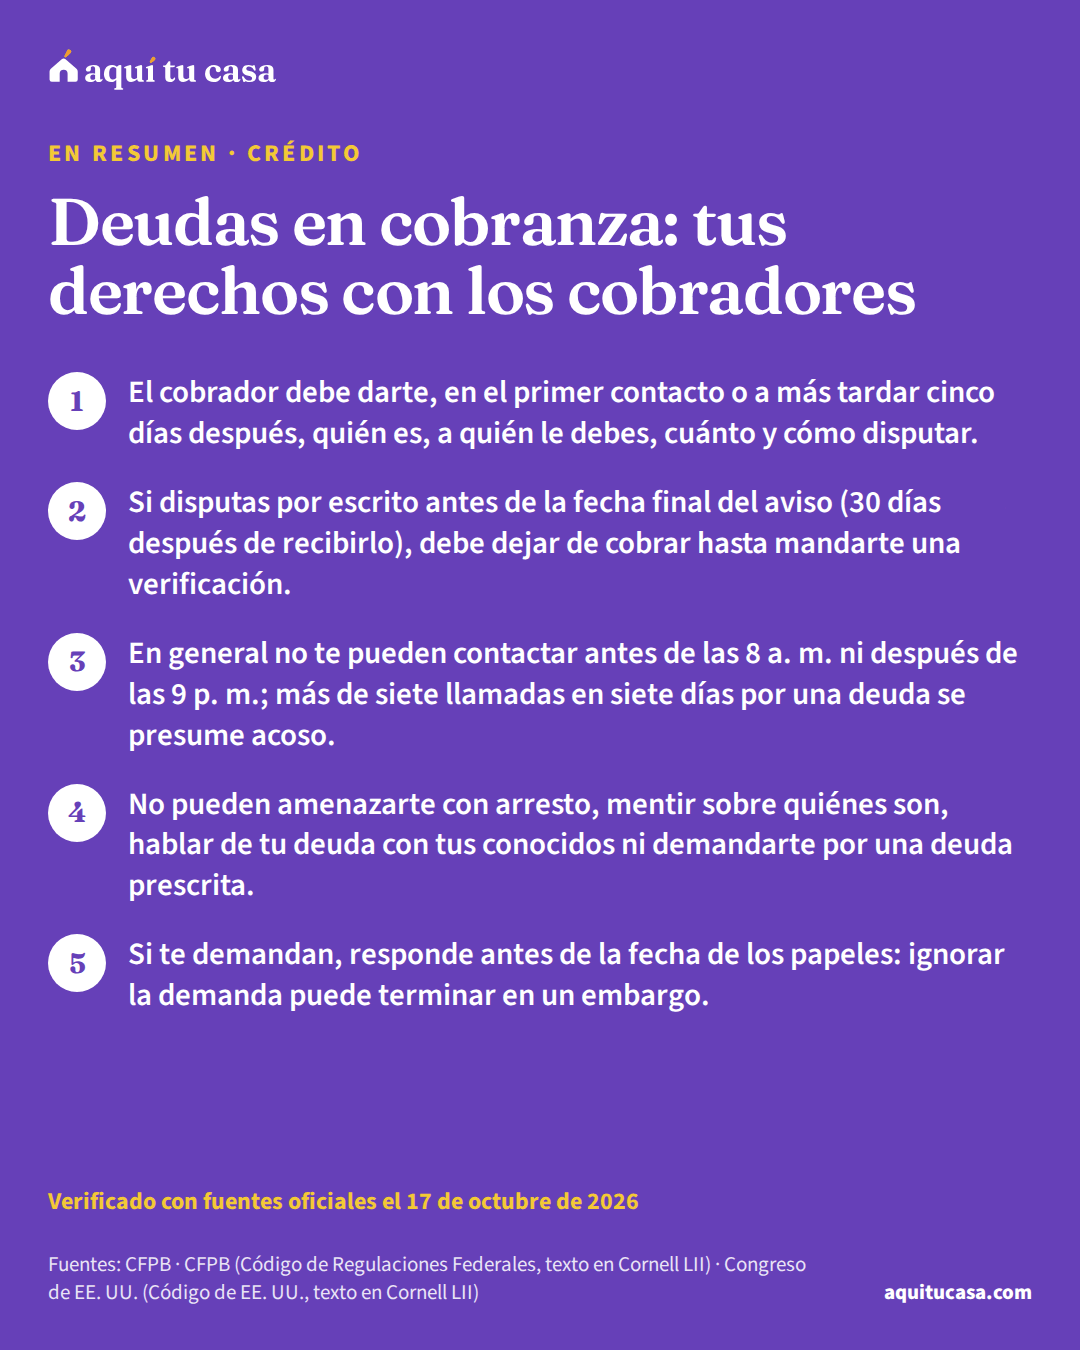
De la guía
Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan.
Verificado el 17 de octubre de 2026 28 fuentes oficiales
Tienes 30 días desde que recibes la información de validación para disputar por escrito. El aviso dice la fecha exacta en que termina ese periodo. Si disputas por escrito antes de esa fecha, el cobrador debe pausar el cobro de lo que disputas hasta mandarte una verificación. Después de ese plazo todavía puedes disputar, pero el cobrador ya no está obligado a pausar.
Leer la guía completaEn general, no antes de las 8 a. m. ni después de las 9 p. m., hora de donde estás, ni a una hora que sabe que no te conviene. Si te llama en mal momento, puedes decírselo y tiene que terminar la llamada. También debe seguir tus instrucciones sobre cuándo y dónde no quieres que te contacte.
Leer la guía completaEl Reglamento F presume que viola la ley si te llama por una misma deuda más de siete veces en siete días seguidos, o si vuelve a llamar dentro de los siete días después de haber hablado contigo de esa deuda. Las llamadas que van al buzón de voz cuentan. Aun con menos llamadas puede violar la ley, por ejemplo si hace siete llamadas en un solo día.
Leer la guía completaUn cobrador no puede amenazarte con arrestarte ni hacer que te arresten por una deuda sin pagar; eso es acoso según la CFPB. Pero si te demandan y no cumples una orden de la corte, como presentarte o dar cierta información, un juez puede emitir una orden de arresto. Por eso nunca hay que ignorar una orden de la corte.
Leer la guía completaEn general no. Puede contactar a otras personas solo para saber dónde vives, tu teléfono o dónde trabajas, y no puede decirles que es por una deuda. Puede preguntarle a tu empleador tu dirección o tu teléfono, pero no puede decirle que debes una deuda.
Leer la guía completaLa deuda no desaparece hasta que se paga, pero si ya pasó el plazo de prescripción de tu estado, el cobrador no puede demandarte ni amenazar con demandarte. Según la CFPB, la mayoría de los estados tiene plazos de entre tres y seis años. Ojo: un pago parcial o reconocer la deuda puede reiniciar el plazo.
Leer la guía completaMándale una carta que diga que dejes de contactarte; la CFPB tiene cartas modelo. Después solo puede escribirte para decir que no habrá más contacto o que puede tomar otras acciones, como una demanda. La deuda no desaparece: si vas a disputarla, hazlo antes de pedir que deje de contactarte.
Leer la guía completaEl cobrador puede incluir en el aviso la opción de pedirlo en español. Si la incluye y tú lo pides, tiene que mandarte un aviso traducido al español de forma completa y exacta. Si no la incluye, el Reglamento F le permite, pero no le exige, mandarte una traducción.
Leer la guía completaLa mayoría de los acreedores solo puede embargar tu sueldo o tus beneficios después de que una corte dicte una sentencia. Las leyes federales y estatales protegen una parte para que te quede algo para vivir, y si te depositan beneficios federales como el Seguro Social, el banco debe proteger dos meses de esos depósitos. Algunas agencias del gobierno, como el IRS, pueden embargar sin orden de la corte.
Leer la guía completa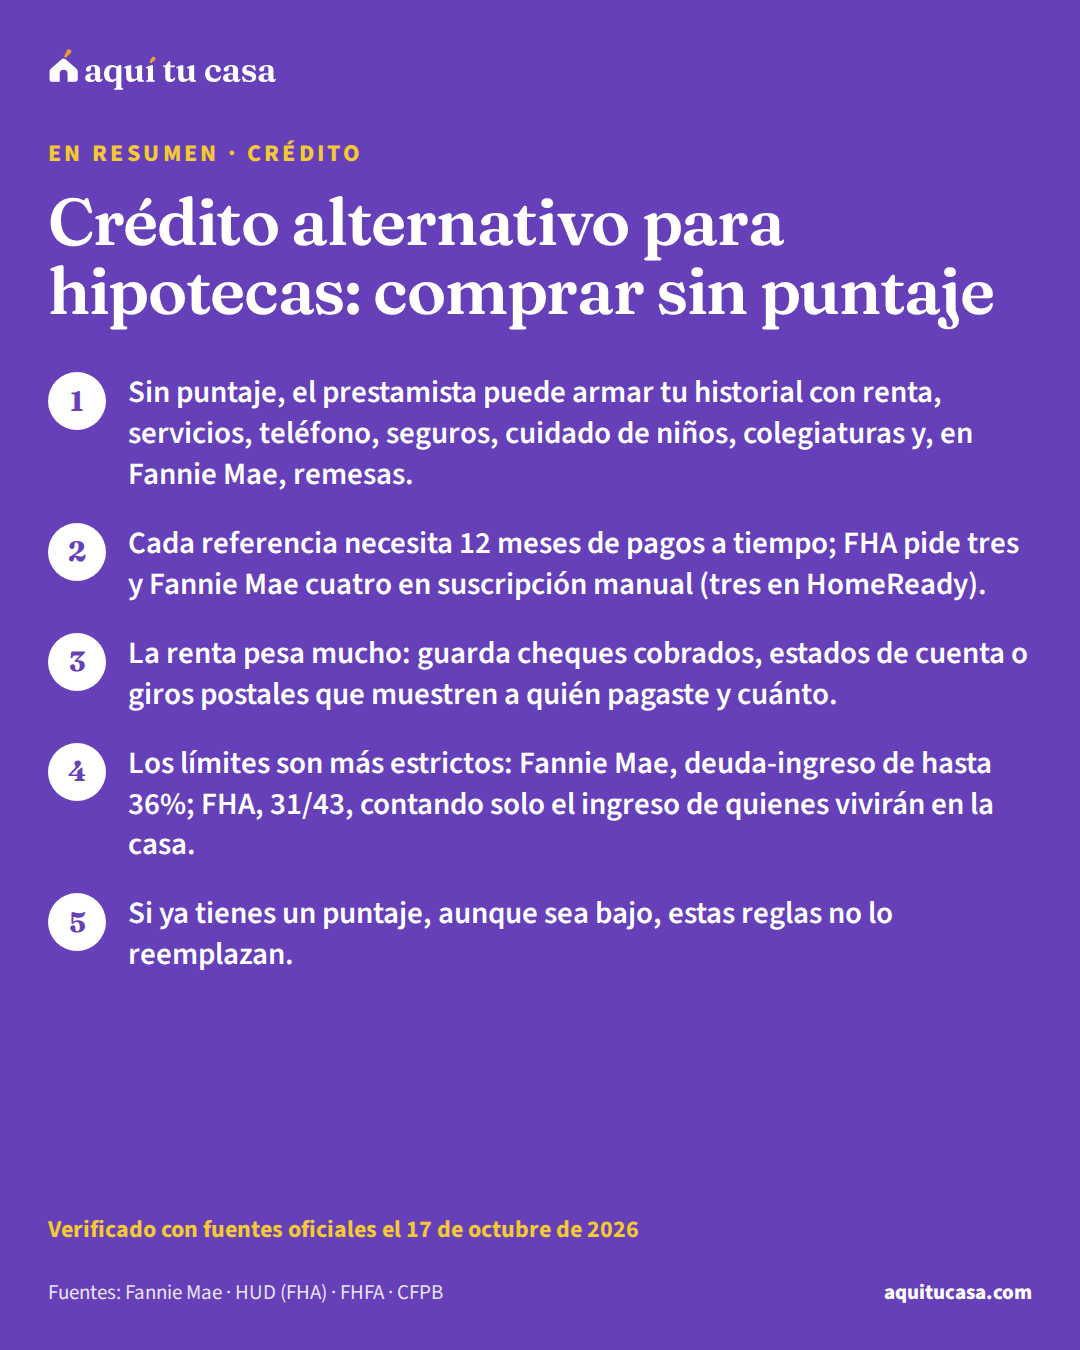
De la guía
Cómo Fannie Mae y FHA aceptan pagos de renta, servicios, seguros y remesas como historial cuando no tienes puntaje: requisitos, documentos y límites.
Verificado el 17 de octubre de 2026 8 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Sí, en algunos programas. Fannie Mae dice que, si no tienes puntaje o tienes poco historial, el prestamista debe establecer un historial no tradicional aceptable, y el Manual 4000.1 de HUD permite lo mismo en préstamos FHA con suscripción manual. Cada programa tiene requisitos propios de referencias, deudas e ingresos.
Leer la guía completaLa renta y los servicios (luz, gas, agua, teléfono, internet) son los más comunes. También pueden contar seguros que no se descuentan del sueldo, cuidado de niños, colegiaturas, pagos a tiendas, gastos médicos y un préstamo personal con términos por escrito. Fannie Mae acepta además ahorros con depósitos regulares y remesas constantes durante 12 meses.
Leer la guía completaEn préstamos de Fannie Mae, sí pueden servir: la Guía de Ventas acepta comprobantes de remesas que muestren una cantidad constante enviada durante los 12 meses más recientes. Guarda tus recibos de cada envío.
Leer la guía completaFHA pide tres, con al menos una de renta, teléfono o servicios. Fannie Mae pide cuatro en suscripción manual (tres en HomeReady) y, cuando su sistema DU lo pide, al menos dos, una de ellas de vivienda. Cada una debe cubrir los 12 meses consecutivos más recientes.
Leer la guía completaFannie Mae acepta cheques cobrados y, en su lugar, estados de cuenta, copias de giros postales u otros métodos razonables que muestren a quién pagaste y cuánto, o una verificación directa del arrendador. FHA pide 12 meses de cheques u otra prueba de pago, o en su lugar una referencia de la administradora; si le rentas a un familiar, esa referencia no reemplaza la prueba de pago.
Leer la guía completaEn préstamos de Fannie Mae, sí en muchos casos: si ningún prestatario de la compra tiene puntaje (o, en DU, ninguno tiene una cuenta de crédito en su reporte), al menos uno debe completar un curso para compradores antes del cierre. Puede ser en persona, por internet o por teléfono, o reemplazarse con consejería de una agencia aprobada por HUD.
Leer la guía completaEn FHA, si un prestatario no tiene puntaje, las proporciones se calculan solo con el ingreso de quienes vivirán en la casa y firman el préstamo. Fannie Mae permite coprestatarios que no vivirán en la casa en suscripción manual, si cumplen su sección B2-2-04.
Leer la guía completaNo para reemplazarlo. Fannie Mae no acepta el historial no tradicional si el prestamista puede obtener tu puntaje, ni si tu puntaje está por debajo del mínimo, salvo algunos préstamos HomeReady. La guía sobre qué mueve tu puntaje explica cómo subirlo.
Leer la guía completa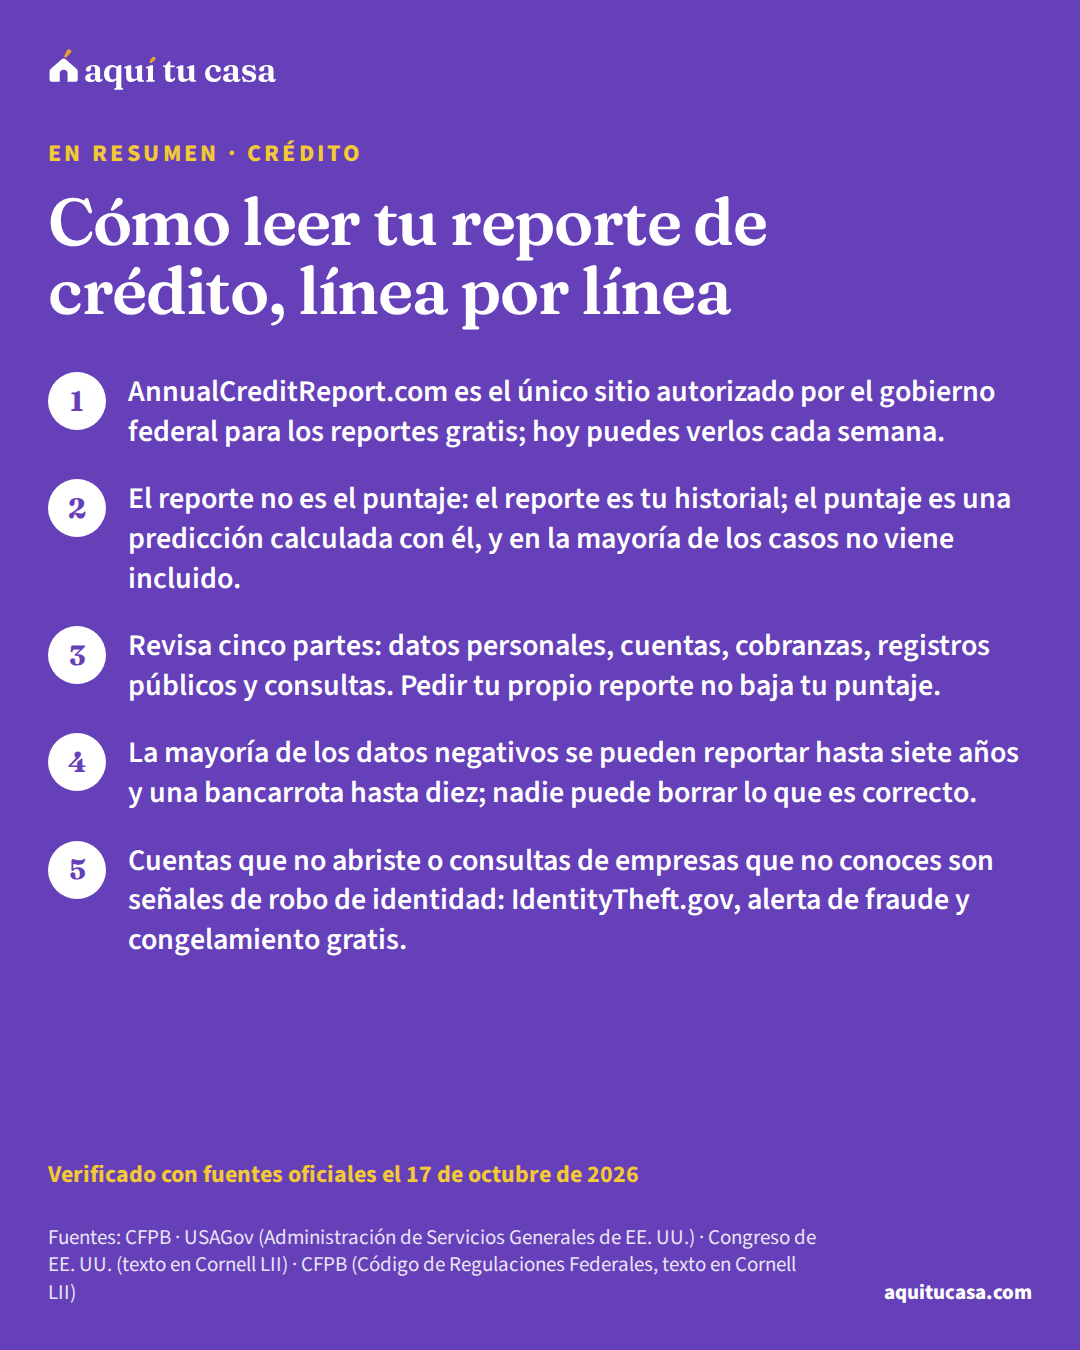
De la guía
Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
No. Pedir tu propio reporte es una consulta blanda: solo la ves tú y no afecta tus puntajes. Las que sí pesan son las consultas duras, las que hace un prestamista cuando solicitas crédito.
Leer la guía completaPorque los acreedores no están obligados a reportar a las tres agencias. Una cuenta puede aparecer en un reporte y no en otro; por eso vale la pena revisar los tres.
Leer la guía completaEn la mayoría de los casos, no. El puntaje se calcula con los datos del reporte y cambia según el modelo. Si pides un préstamo hipotecario y el prestamista usa tu puntaje, la ley le pide darte esa información.
Leer la guía completaSegún la CFPB, la mayoría de la información negativa se puede reportar por siete años; una bancarrota, hasta diez. Si el dato es correcto, nadie tiene derecho a borrarlo antes, por mucho que cobre.
Leer la guía completaLas fuentes federales que revisamos no explican cómo maneja cada agencia un expediente con ITIN. Si el sitio oficial no puede verificar tu identidad, debe decirte qué información o documentos adicionales hacen falta y cómo enviarlos. Si te niegan el reporte, contacta a la agencia y, si no se resuelve, a la CFPB; un consejero de vivienda aprobado por HUD puede orientarte.
Leer la guía completaSegún la CFPB, puedes verlo gratis cada semana en AnnualCreditReport.com, de cada una de las tres agencias. Además, la ley te da derecho a uno gratis de cada agencia cada 12 meses, y a otros más en ciertos casos, como cuando te niegan crédito por tu reporte.
Leer la guía completaPuede ser robo de identidad o un expediente mezclado con el de otra persona. Si crees que te robaron la identidad, repórtalo en IdentityTheft.gov, pon una alerta de fraude y considera congelar tu crédito, que es gratis. Si es un error, dispútalo con la agencia y con la empresa que reportó la cuenta.
Leer la guía completaEs un reporte de una agencia especializada que junta datos para los dueños de vivienda, como tus direcciones anteriores y tu historial de pagos con caseros. Muchas de esas agencias te dan una copia gratis cada 12 meses. Si un casero te niega la renta por ese reporte, te debe dar un aviso con los datos de la agencia.
Leer la guía completa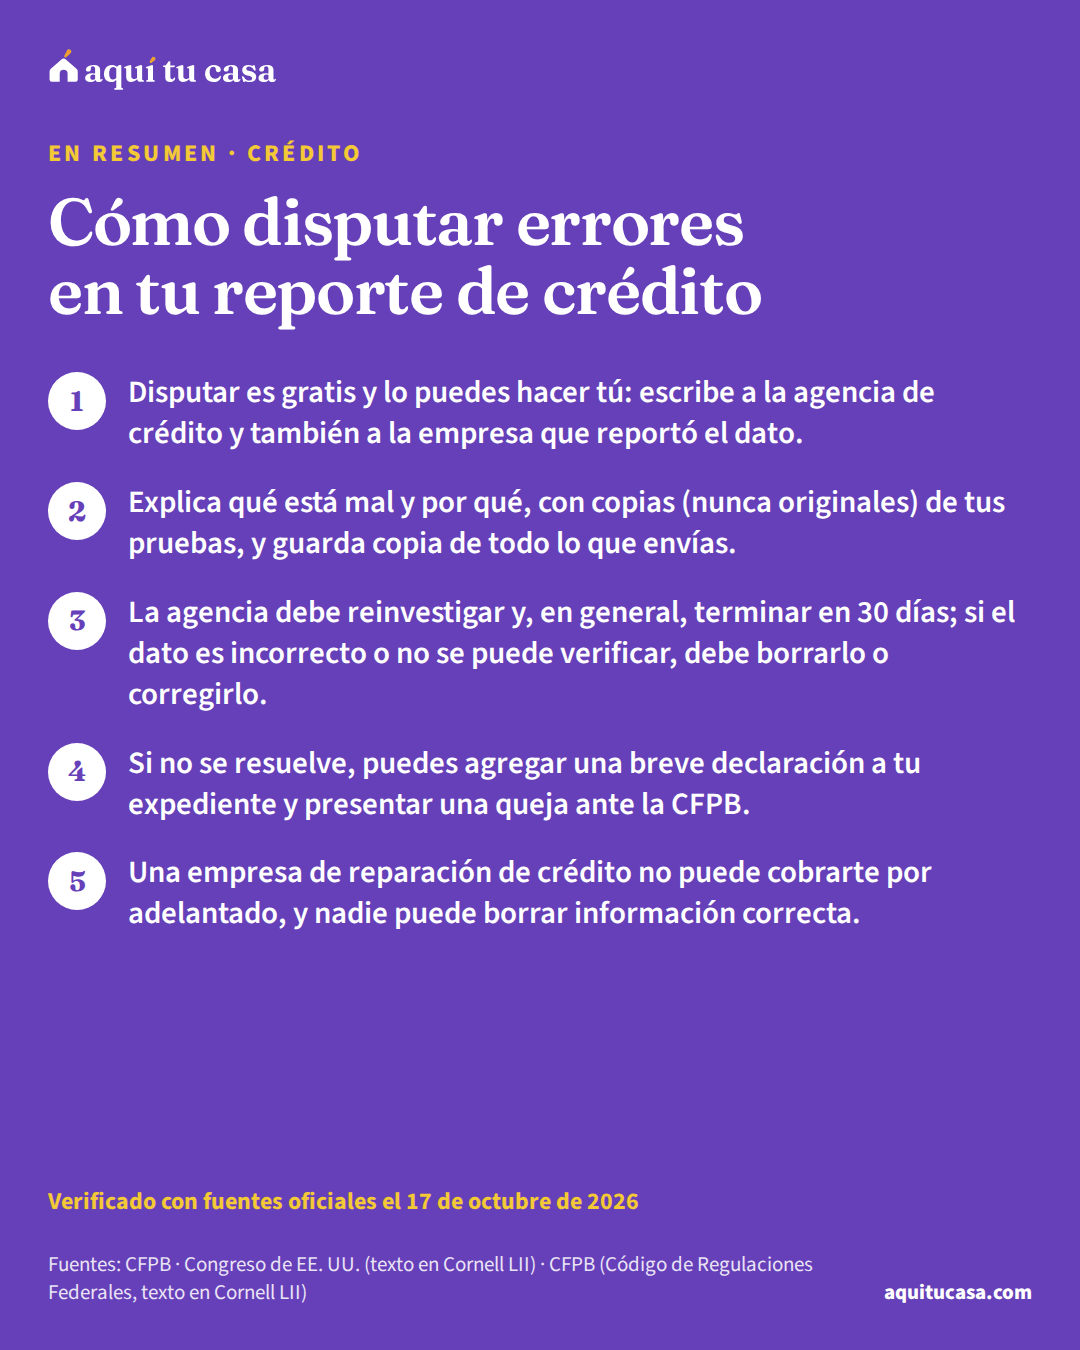
De la guía
Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
Nada. Por ley, la agencia reinvestiga gratis, y la CFPB recuerda que disputar errores es un derecho legal gratuito: no necesitas pagarle a una empresa de reparación de crédito para hacerlo.
Leer la guía completaEn general, 30 días desde que recibe tu disputa, y hasta 15 días más si durante ese plazo le mandas información relevante. Después tiene 5 días hábiles para mandarte el resultado por escrito.
Leer la guía completaPuede terminar la reinvestigación si decide razonablemente que tu disputa es frívola o irrelevante, por ejemplo si no diste suficiente información. Pero debe avisarte a más tardar 5 días hábiles después, con las razones y la información que hace falta para investigar.
Leer la guía completaLa CFPB lo llama expediente mezclado (mixed file) y lo pone entre los errores comunes. Se disputa igual: con la agencia y con la empresa que reportó la cuenta. Si crees que alguien usó tus datos, ve también a IdentityTheft.gov.
Leer la guía completaLas fuentes federales que revisamos no explican cómo maneja cada agencia una disputa de alguien con ITIN, y no lo vamos a adivinar. Si una agencia te pide un documento que no tienes, un consejero de vivienda aprobado por HUD puede revisarlo contigo, muchas veces con poco o ningún costo.
Leer la guía completaSegún la CFPB, las agencias reciben disputas en línea, por correo o por teléfono. Si la mandas por correo, puedes usar correo certificado con acuse de recibo para tener prueba de la fecha. Sea como sea, explica qué está mal y por qué, y guarda copia de todo.
Leer la guía completaPuedes pedir que agreguen a tu expediente una breve declaración que explique la disputa, y presentar una queja ante la CFPB en línea o al (855) 411-2372. La CFPB también menciona que quizá califiques para servicios legales gratuitos y que puedes quejarte ante el fiscal general de tu estado.
Leer la guía completaSí. Por ley, puedes cancelarlo sin penalidad ni obligación antes de la medianoche del tercer día hábil después de firmarlo, y el contrato debe traer un formulario de cancelación. Además, esas empresas no pueden cobrarte antes de completar el servicio.
Leer la guía completa
De la guía
Cómo pedir gratis tus reportes de crédito en línea, por teléfono o por correo, qué datos te piden, qué revisar y cómo congelar tu crédito.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Según la CFPB, puedes verlo gratis una vez por semana en AnnualCreditReport.com, con cada una de las tres agencias. Además, la ley te da derecho a uno gratis de cada agencia cada 12 meses.
Leer la guía completaNo. Pedir tu propio reporte es una consulta suave: no afecta tus puntajes y solo la ves tú.
Leer la guía completaNo. Los reportes gratis de las agencias nacionales no incluyen el puntaje. Nuestra guía sobre qué mueve tu puntaje te dice dónde ver uno sin pagar.
Leer la guía completaEl reglamento le pide a la fuente oficial decirte que no pudo verificarte y explicarte qué información o documentos faltan y cómo mandarlos. También puedes pedirlo por teléfono o por correo. Si una agencia te niega el reporte, contáctala primero y, si no se resuelve, presenta tu caso ante la CFPB.
Leer la guía completaEl formulario oficial dice que tu pedido se procesa dentro de 15 días de recibido y después te lo mandan por correo. Si falta información, la agencia te contacta por correo, y eso puede retrasarlo.
Leer la guía completaNo. Por ley federal, congelar y descongelar es gratis en las tres agencias, pero tienes que pedirlo en cada una. Los bloqueos (credit locks) que venden las agencias no son más efectivos que el congelamiento.
Leer la guía completaEl congelamiento impide que los posibles acreedores vean tu expediente y se pide en cada agencia. La alerta de fraude no lo impide, pero obliga a los acreedores a confirmar que eres tú; se pide en una agencia y esa avisa a las otras. La alerta inicial dura un año.
Leer la guía completaCambia de tema sin salir de las preguntas.

Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.