Estafas de reparación de crédito: señales y tus derechos
Lo que no pueden hacer las empresas de reparación de crédito, lo que exige la ley (sin cobro previo, contrato, 3 días para cancelar) y qué haces tú gratis.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una empresa de reparación de crédito no puede cobrarte antes de terminar el trabajo, y nadie puede borrar de tu reporte información negativa que es correcta. La ley exige que te den tus derechos por escrito y un contrato con fecha antes de empezar, y te da 3 días hábiles para cancelar sin penalidad. Si te piden pago por adelantado, prometen borrar deudas reales o te dicen que no hables con las agencias de crédito, son señales de estafa. Disputar errores lo puedes hacer tú, gratis.
Lo más importante
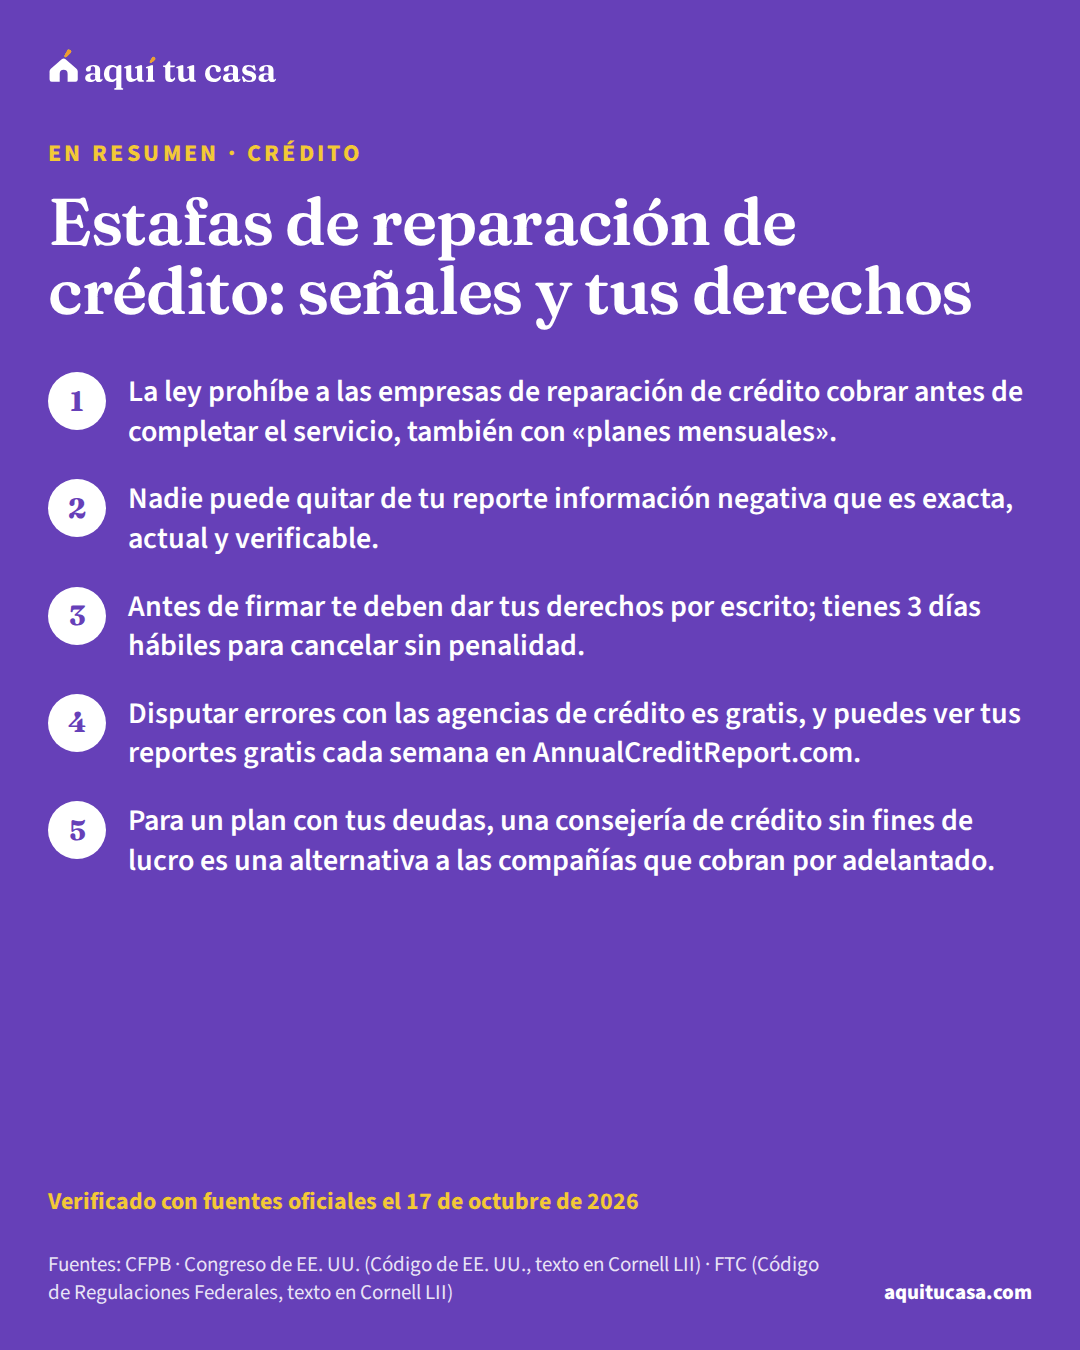
- La ley prohíbe a las empresas de reparación de crédito cobrar antes de completar el servicio, también con «planes mensuales».
- Nadie puede quitar de tu reporte información negativa que es exacta, actual y verificable.
- Antes de firmar te deben dar tus derechos por escrito; tienes 3 días hábiles para cancelar sin penalidad.
- Disputar errores con las agencias de crédito es gratis, y puedes ver tus reportes gratis cada semana en AnnualCreditReport.com.
¿Es para ti?
Esta guía es para ti si…
- Viste un anuncio que promete subir tu puntaje de crédito o borrar tus deudas del reporte, y quieres saber si es real.
- Ya firmaste con una empresa de reparación de crédito o te cobran una cuota mensual, y quieres saber tus derechos.
- Tienes deudas y te ofrecen un programa para liquidarlas o consolidarlas.
Busca ayuda directa primero si…
- Encontraste un error en tu reporte y quieres corregirlo: ve directo a la guía para disputar errores, paso a paso.
- Un cobrador te está llamando por una deuda: la guía de deudas en cobranza explica tus derechos con los cobradores.
- Te robaron la identidad: además de esta guía, reporta el robo y bloquea las cuentas falsas con las agencias de crédito.
¿Viste un anuncio que promete subir tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa en días o “borrar” tus deudas del reporte? Esta guía es para ti, y para quien ya firmó o ya pagó. Explica qué pueden y qué no pueden hacer las empresas de reparación de crédito, qué exige la ley antes de cobrarte, cómo cancelar, qué haces tú gratis y dónde buscar ayuda sin costo.
Qué hacen las empresas de “reparación de crédito”
Según la CFPB, estas empresas prometen arreglar tu crédito o subir tus puntajes, casi siempre haciendo cosas que puedes hacer tú gratis. Se anuncian mucho en redes sociales. Lo usual es que busquen lo negativo en tu reporte de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa y manden disputas a las agencias de créditoagencia de informes de créditoUna agencia de informes de crédito, también llamada buró de crédito o compañía de informes de crédito, es una empresa que reúne información sobre las personas y vende informes de crédito a otras empresas. Las tres nacionales son Equifax, Experian y TransUnion. Quienes compran esos informes los usan para decidir si te dan crédito, empleo, una vivienda en renta o un seguro. También hay agencias especializadas, por ejemplo de historial de renta o de cheques. La ley federal de informes de crédito (FCRA) te da derecho a pedir una copia de tu informe y a disputar los datos que estén equivocados.Ver la definición completa (Equifax, Experian y TransUnion).1
Ahí está la trampa. Si la agencia decide que una disputa es “frívola”, por ejemplo porque recibe muchas iguales o que parecen de formulario, no tiene que investigarla. Y si la empresa disputa datos que son correctos, pueden desaparecer un tiempo mientras se verifican, pero vuelven a aparecer: tus puntajes pueden subir y luego regresar. Muchas cobran una cuota mensual que justifican disputando lo mismo una y otra vez.1
Para la ley, una organización de reparación de crédito es cualquiera que te cobra por mejorar tu historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa o por aconsejarte sobre eso. No entran en esa definición las organizaciones sin fines de lucro exentas bajo la sección 501(c)(3), el acreedor que te ayuda a reestructurar lo que le debes, ni los bancos y cooperativas de crédito.5
Lo que nadie puede hacer: borrar lo que es correcto
La ley es clara: ni tú ni ninguna empresa de “reparación de crédito” tiene derecho a que se quite de tu reporte información exacta, actual y verificable.7 Según la CFPB, nadie puede hacerlo.3 La información negativa correcta, como una cuenta en cobranzacuenta en cobranzaUna cuenta en cobranza es una deuda atrasada que el acreedor original (quien te dio el préstamo o el crédito) pasó a un cobrador de deudas (debt collector) o le vendió a otra empresa. Un cobrador se dedica a cobrar deudas de otros: puede ser una agencia de cobranza, un abogado o un comprador de deudas. La cuenta puede aparecer en tu informe de crédito; si la pagas, en general debe mostrarse con saldo cero como cobranza pagada (paid collection). La mayoría de la información negativa se puede reportar hasta siete años. Si crees que no debes la deuda o que el monto está mal, puedes disputarla con el cobrador y con la compañía de informes de crédito.Ver la definición completa, una cancelación contable, una sentencia o un pago atrasado, se queda en tu reporte siete años desde la última actividad o el primer atraso.1
Lo que sí se corrige son los errores. Las agencias quitan lo inexacto, lo incompleto o lo que no se puede verificar, sin importar si la disputa la mandas tú o una empresa.1 Por eso solo tiene sentido disputar lo que está mal. La guía Cómo disputar errores en tu reporte de crédito explica cómo hacer tú mismo esa disputadisputa de créditoUna disputa de crédito es el reclamo que haces cuando tu informe de crédito tiene un dato equivocado o incompleto. Tienes derecho a disputarlo y la investigación es gratis. Por lo general se hace en dos lugares: con la compañía de informes de crédito y con la empresa que le dio el dato, llamada proveedor de información (furnisher), como tu banco, tu arrendador o la compañía de tu tarjeta. Explicas por escrito qué está mal y por qué, con copias de tus pruebas. La compañía de informes debe investigar, en general dentro de treinta días, y borrar o corregir lo que resulte equivocado, incompleto o que no se pueda verificar.Ver la definición completa, paso a paso.
Las señales de una estafa
Según la CFPB, desconfía si la empresa:3
- Te presiona para pagar antes de hacer el trabajo. La regla simple: no pagues por adelantado.
- Te garantiza que tu puntaje va a subir una cantidad específica.
- Promete quitar de tu reporte información negativa aunque sea correcta y actual.
- Te pide que disputes todo tu reporte, aunque sea correcto.
- No te explica tus derechos ni lo que puedes hacer gratis.
- Te dice que no contactes a las agencias de crédito.
La CFPB agrega que algunas empresas arman planes de pago mensual para darle la vuelta a la prohibición de cobrar por adelantado, y que toda forma de pago antes de completar el servicio es ilegal.3 Si la empresa te vendió por teléfono, la regla es aún más estricta: no puede cobrarte hasta que pase el plazo que prometió y te dé un reporte de crédito que muestre los resultados, emitido más de seis meses después de lograrlos.13 Por eso algunas llaman a su cobro “cuota de suscripción”.1
Lo que la ley exige antes de cobrarte
La ley de organizaciones de reparación de crédito (Credit Repair Organizations Act, CROA) pone reglas claras, en este orden:
Si contratas una empresa de reparación de crédito
1. Te dan tus derechos por escrito
Antes de firmar
Una hoja titulada «Consumer Credit File Rights Under State and Federal Law», que dice que puedes disputar tú mismo y que nadie puede borrar lo correcto.7
2. Firmas un contrato escrito y con fecha
Antes de cualquier servicio
Debe decir el total de los pagos, los servicios con sus garantías, cuánto tardarán, y el nombre y la dirección de la empresa.8
3. Recibes copias y el aviso de cancelación
Al firmar
Copia del contrato y de tus derechos, y el formulario «Notice of Cancellation» por duplicado.9
4. Puedes cancelar sin penalidad
Hasta la medianoche del tercer día hábil
Antes de que terminen esos 3 días hábiles, la empresa no puede empezar a darte servicios.8
5. Hacen el trabajo
Después de los 3 días
No te pueden cobrar nada hasta que el servicio esté completo.6
6. Si te vendieron por teléfono
Más de 6 meses después de los resultados
Solo pueden cobrar cuando pasó el plazo prometido y te dieron un reporte de crédito que muestra los resultados.13
Además, cualquier renuncia que firmes a tus derechos bajo esta ley es nula, intentar que renuncies es una violación, y un contrato que no cumple la ley es nulo y no se puede hacer cumplir.10
Lo que puedes hacer tú, gratis
Disputar errores en tu reporte es un derecho gratuito y no necesitas pagarle a nadie para hacerlo.3 Puedes avisar por escrito a la agencia que disputas un dato, y la agencia debe reinvestigar sin cobrarte.7 Para empezar, ve tus tres reportes gratis cada semana en AnnualCreditReport.com o llamando al (877) 322-8228. Desconfía de otros sitios que dicen dar reportes “gratis”: algunos te cobran después por servicios que tienes que cancelar.14
Ejemplo con números reales
Lo que cuesta corregir tu crédito por tu cuenta
Comparado con lo que te puede cobrar una empresa, esto es lo que cuesta hacerlo tú.
- Ver tus tres reportes en AnnualCreditReport.com
- Gratis, cada semana
- Disputar un error con la agencia de crédito
- Gratis
- Pagarle por adelantado a una empresa de reparación
- Prohibido por ley
- Cancelar un contrato dentro de 3 días hábiles
- Sin penalidad
- Lo que necesitas pagar para corregir un error
- Nada
Reportes semanales gratis.14 Disputa sin costo.7 Cobro por adelantado prohibido.6 Cancelación sin penalidad.9 Solo se corrige lo inexacto; lo correcto se queda.1
Haz la cuenta con tus númerosPlan de créditoSi no tienes historial o lo estás reconstruyendo, la CFPB recuerda que no hay atajos para un buen historial ni para un puntaje alto.1 La guía Crédito desde cero explica cómo empezar, y Cómo leer tu reporte de crédito te ayuda a encontrar los errores.
Tres caminos con tu crédito y tus deudas
Por lo general, con fines de lucro
Empresa de reparación de crédito
Por lo general, sin fines de lucro
Consejería de crédito
Lo que es un error lo puedes corregir tú gratis; lo que es correcto, nadie lo puede borrar.7
Si tienes deudas: consejería, liquidación y consolidación
Una organización de consejería de crédito por lo general es sin fines de lucro. Te aconseja sobre tu dinero y tus deudas, y puede armar un plan de manejo de deudas: haces un solo pago a la organización y ella les paga a tus acreedores. Puede cobrar por sus servicios, busca bajar tu pago mensual y nunca te aconseja dejar de pagar.1
Para encontrar una, la CFPB menciona la Financial Counseling Association of America, la National Foundation for Credit Counseling y la lista de consejeros de crédito aprobados del Departamento de Justicia. Revisa con el fiscal general de tu estado que sea confiable. Una organización seria te manda información gratis sin pedirte detalles de tu situación. Pide la cotización de los cargos por escrito, no firmes nada sin leerlo y, si eliges un plan, confirma con tus acreedores que lo aceptaron antes de mandar pagos.4 Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD también da consejo sobre problemas de crédito, muchas veces con poco o ningún costo.15
Las compañías de liquidación de deudas (debt settlement) son otra cosa. La CFPB advierte que tratar con ellas puede ser riesgoso: suelen cobrar cargos caros, te animan a dejar de pagar tus tarjetas (con lo que suben los cargos y te pueden demandar) y muchas no logran liquidar todo, así que puedes terminar con más deuda.2 Podrían violar la ley si te cobran antes de liquidar al menos una de tus deudas, de que aceptes el acuerdo y de que hayas hecho un pago por él. Si te perdonan parte de una deuda, podrías deber impuestos por esa cantidad.1
Un préstamo de consolidación junta tus deudas en un solo pago. Pero la tasa baja puede ser promocional y subir después, y un pago menor puede ser porque pagas por más tiempo: en total podrías pagar más.1
Si este es tu caso
No tienes historial y te ofrecen crédito «rápido»
No hay atajos para un buen historial.1 Empieza con la guía Crédito desde cero.
Quieres subir tu puntaje antes de pedir una hipoteca
Disputar datos correctos puede hacer que desaparezcan un tiempo y vuelvan, y tu puntaje puede subir y regresar.1
Tienes muchas deudas y no alcanzas
Una consejería de crédito sin fines de lucro puede ayudarte con un presupuesto y un plan de manejo de deudas.2
Si ya firmaste o ya pagaste
Si firmaste hace poco, puedes cancelar sin penalidad antes de la medianoche del tercer día hábil después de firmar. Usa el formulario “Notice of Cancellation” que viene con el contrato, firmado y con fecha, o cualquier otro aviso por escrito, y guarda una copia.9
Si ya pagaste por adelantado o la empresa no cumplió, la ley te protege. Un contrato que no cumple la CROA es nulo.10 Puedes demandar a la empresa por la cantidad que sea mayor entre tus daños y lo que le pagaste, más los daños punitivos que permita el tribunal y, si ganas, los costos y honorarios razonables de abogado.11 Tienes 5 años desde la violación para demandar.12 También puedes presentar una queja ante la CFPB.3 Si buscas a alguien que te oriente sin costo, la guía de asistencia legal gratuita explica las opciones; es una opción, no una obligación.
Errores que salen caros
Error: Pagar por adelantado para «limpiar» tu crédito.
Mejor: La ley prohíbe cobrar antes de completar el servicio, también con planes mensuales.3
Error: Dejar que disputen todo tu reporte, aunque sea correcto.
Mejor: Disputa solo lo que está mal; lo correcto vuelve a aparecer y la disputa puede tomarse como frívola.1
Error: Firmar sin leer ni recibir tus derechos por escrito.
Mejor: Pide la hoja de derechos y el contrato con fecha antes de firmar, y guarda tus copias.9
Error: Dejar pasar los 3 días hábiles sin decidir.
Mejor: Si tienes dudas, cancela por escrito antes de la medianoche del tercer día hábil.9
Error: Dejar de pagar tus tarjetas porque una compañía de deudas te lo pidió.
Mejor: Se suman cargos e intereses y te pueden demandar; busca una consejería sin fines de lucro.2
Error: Usar sitios de reportes «gratis» que piden tu tarjeta.
Mejor: Los reportes gratis por ley están en AnnualCreditReport.com o al (877) 322-8228.14
Qué hacer esta semana
- Pide tus tres reportes gratis en AnnualCreditReport.com y marca lo que esté mal.14
- Disputa tú mismo cada error con la agencia, por escrito; es gratis.7 Ordena los pasos con el plan de crédito.
- Si firmaste con una empresa en los últimos 3 días hábiles y quieres salirte, manda el aviso de cancelación hoy.9
- Si ya pagaste por adelantado, junta el contrato y los recibos, y presenta una queja ante la CFPB.3
- Si tus deudas no te dejan respirar, busca una consejería de crédito sin fines de lucro y revisa su reputación con tu fiscal general.4 La herramienta de presupuesto familiar te ayuda a ver cuánto puedes pagar al mes.
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Es legal pagarle a una empresa para que arregle mi crédito?
Contratarla es legal, pero la ley le prohíbe cobrarte antes de terminar el servicio. Antes de firmar te tiene que dar tus derechos por escrito y un contrato con fecha, y tienes 3 días hábiles para cancelar sin penalidad. Lo que hace con los errores de tu reporte, lo puedes hacer tú gratis.
¿Pueden borrar de mi reporte una deuda que sí debo?
No. Ni tú ni ninguna empresa tiene derecho a que se quite información exacta, actual y verificable. Según la CFPB, la información negativa correcta, como una cuenta en cobranza, se queda siete años desde la última actividad o el primer atraso.
¿Cuánto cuesta disputar un error en mi reporte de crédito?
Nada. Disputar errores es un derecho gratuito, y la agencia de crédito no te puede cobrar por reinvestigar. Tampoco necesitas pagarle a nadie para hacerlo.
¿Cómo cancelo un contrato de reparación de crédito?
Antes de la medianoche del tercer día hábil después de firmar, manda o entrega el formulario «Notice of Cancellation» que viene con el contrato, firmado y con fecha, o cualquier otro aviso por escrito. No tienes que dar una razón ni pagar una penalidad. Guarda copia de lo que mandes.
¿Una «suscripción mensual» para reparar mi crédito es legal?
Según la CFPB, toda forma de pago por adelantado antes de completar el servicio es ilegal, y algunas empresas arman pagos mensuales para darle la vuelta a esa regla. Si te inscribieron por teléfono, tampoco pueden cobrarte hasta que pase el plazo prometido y te den un reporte que muestre los resultados, emitido más de seis meses después de lograrlos.
¿Qué hago si ya le pagué a una empresa de reparación de crédito?
Un contrato que no cumple la ley es nulo. Puedes demandar a la empresa por lo que le pagaste o por tus daños, lo que sea mayor, dentro de los 5 años desde la violación. También puedes presentar una queja ante la CFPB.
¿Qué diferencia hay entre una empresa de reparación y un consejero de crédito?
Según la CFPB, las organizaciones de consejería de crédito por lo general son sin fines de lucro, ofrecen materiales gratis y pueden armar un plan de manejo de deudas; no borran deudas y nunca te aconsejan dejar de pagar. Las empresas de reparación de crédito suelen ser con fines de lucro y cobran por cosas que puedes hacer tú gratis.
¿Me conviene una compañía de liquidación de deudas?
La CFPB advierte que puede ser riesgoso: suelen cobrar cargos caros, piden dejar de pagar tus tarjetas y no siempre logran liquidar todo, así que puedes terminar con más deuda. Podrían violar la ley si te cobran antes de liquidar al menos una deuda, de que aceptes el acuerdo y de que hagas un pago. Una consejería sin fines de lucro es una alternativa.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is the difference between credit counseling and debt settlement, debt consolidation, or credit repair? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is a debt relief program and how do I know if I should use one? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · How can I tell a credit repair scam from a reputable credit counselor? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · What is credit counseling? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679a, Definitions (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679b, Prohibited practices (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679c, Disclosures (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679d, Credit repair organizations contracts · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679e, Right to cancel contract (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679f, Noncompliance with this subchapter (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679g, Civil liability (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1679i, Statute of limitations (Credit Repair Organizations Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. FTC (Código de Regulaciones Federales, texto en Cornell LII) · Telemarketing Sales Rule, 16 CFR §310.4, Abusive telemarketing acts or practices · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB · How do I get a free copy of my credit reports? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Crédito 13 minutos de lectura
Cómo leer tu reporte de crédito, línea por línea
Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad.
- AnnualCreditReport.com es el único sitio autorizado por el gobierno federal para los reportes gratis; hoy puedes verlos cada semana.
- El reporte no es el puntaje: el reporte es tu historial; el puntaje es una predicción calculada con él, y en la mayoría de los casos no viene incluido.
- Revisa cinco partes: datos personales, cuentas, cobranzas, registros públicos y consultas. Pedir tu propio reporte no baja tu puntaje.
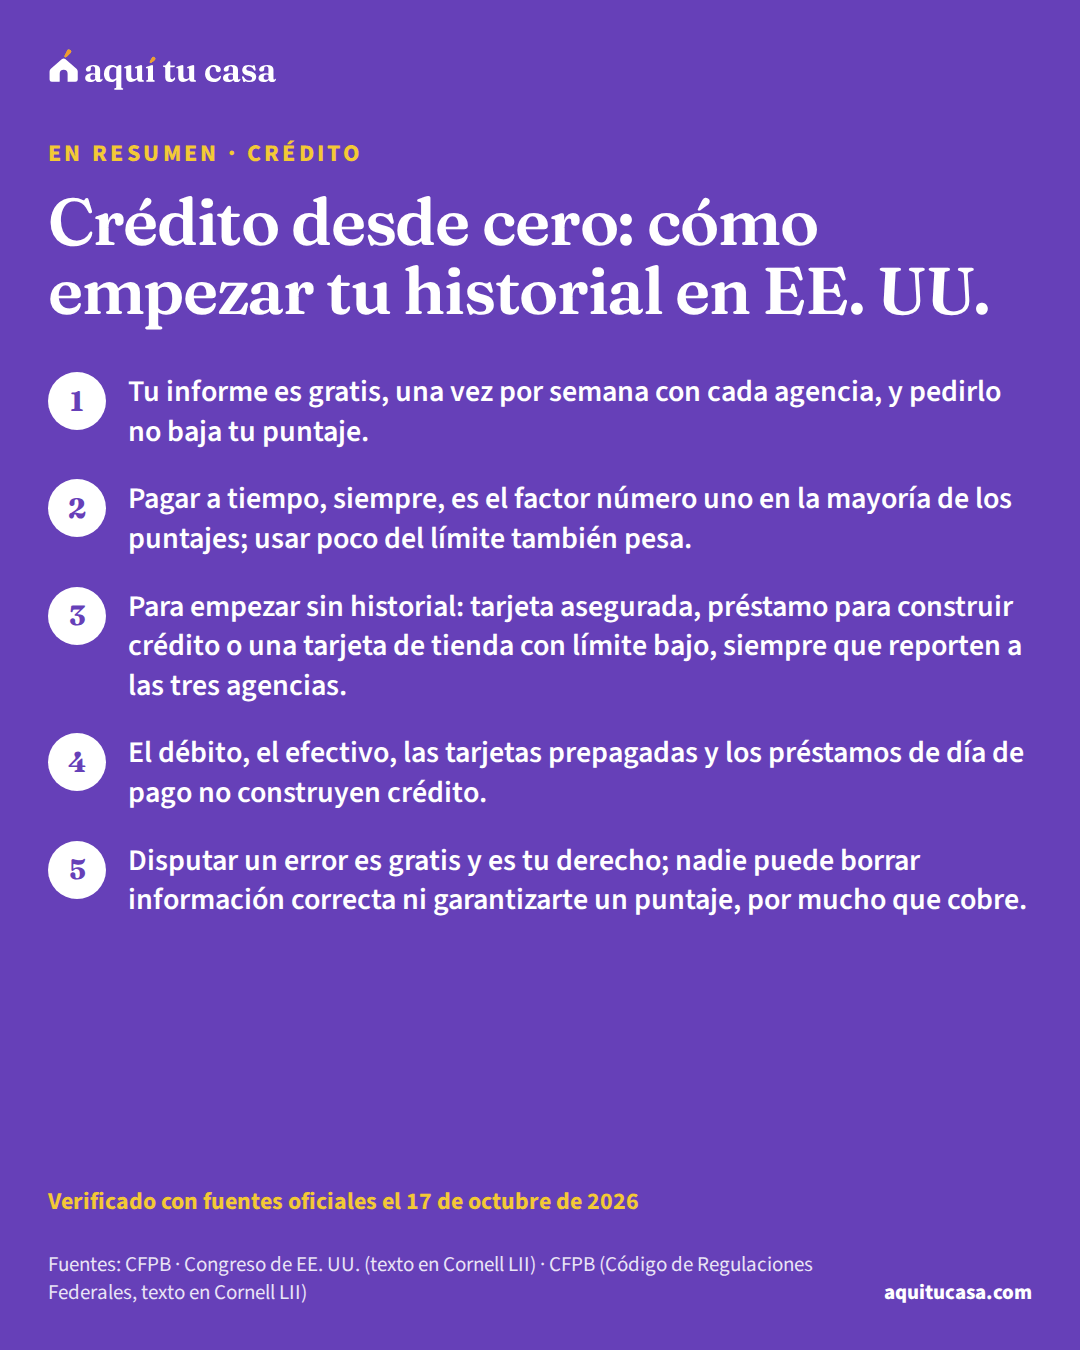
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
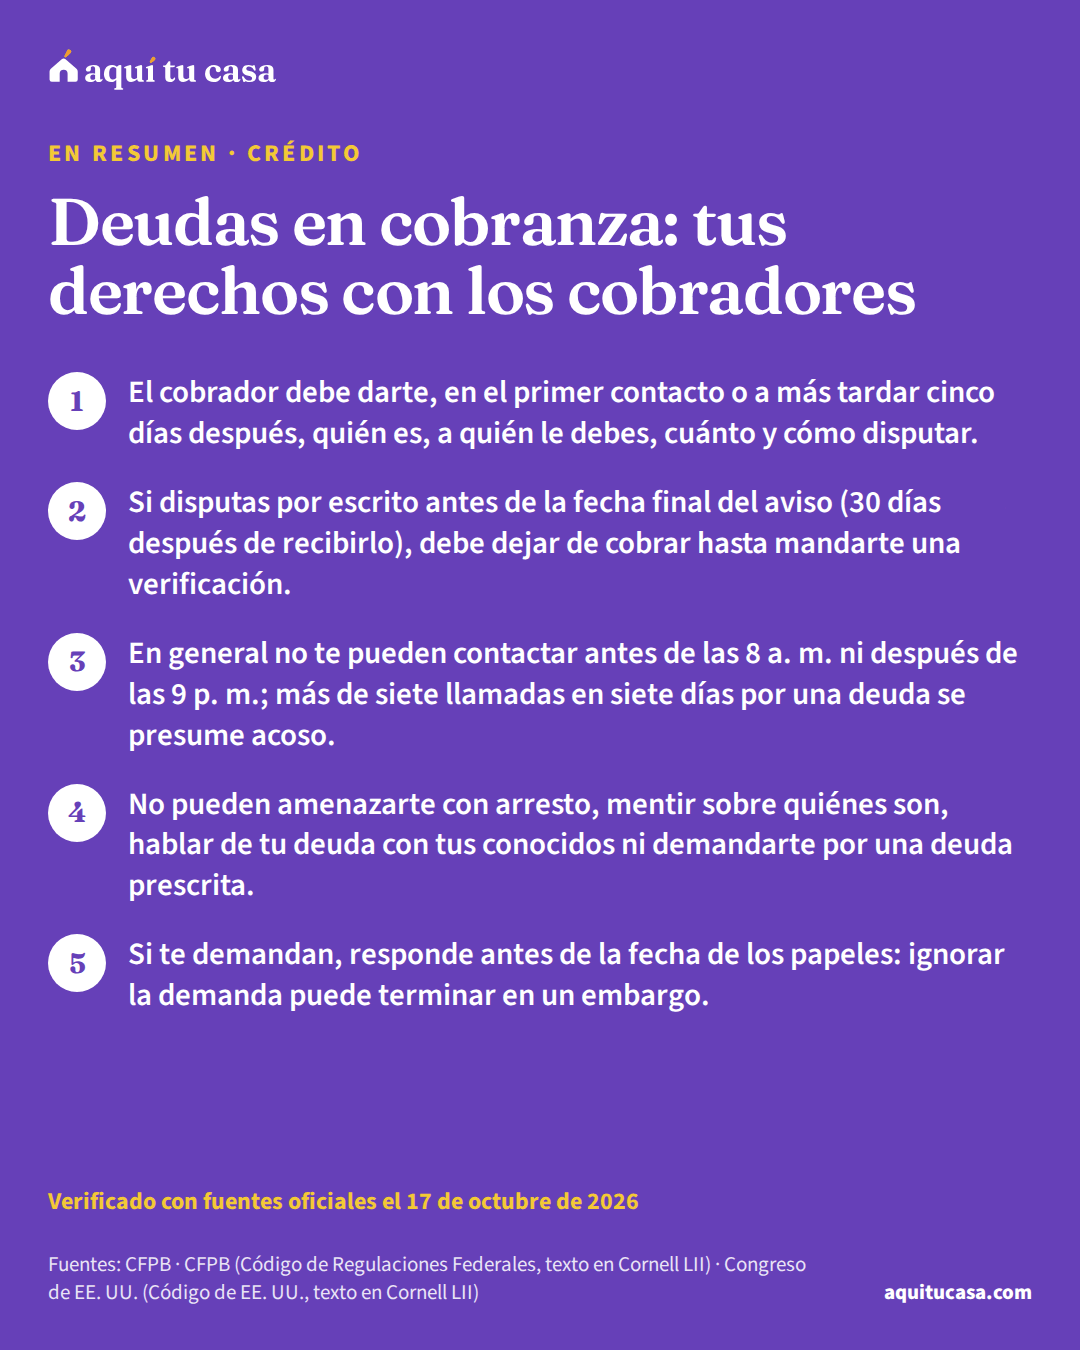
- Crédito Deudas en cobranza: tus derechos con los cobradores Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.