This site is also available in English. Read in English

Tema

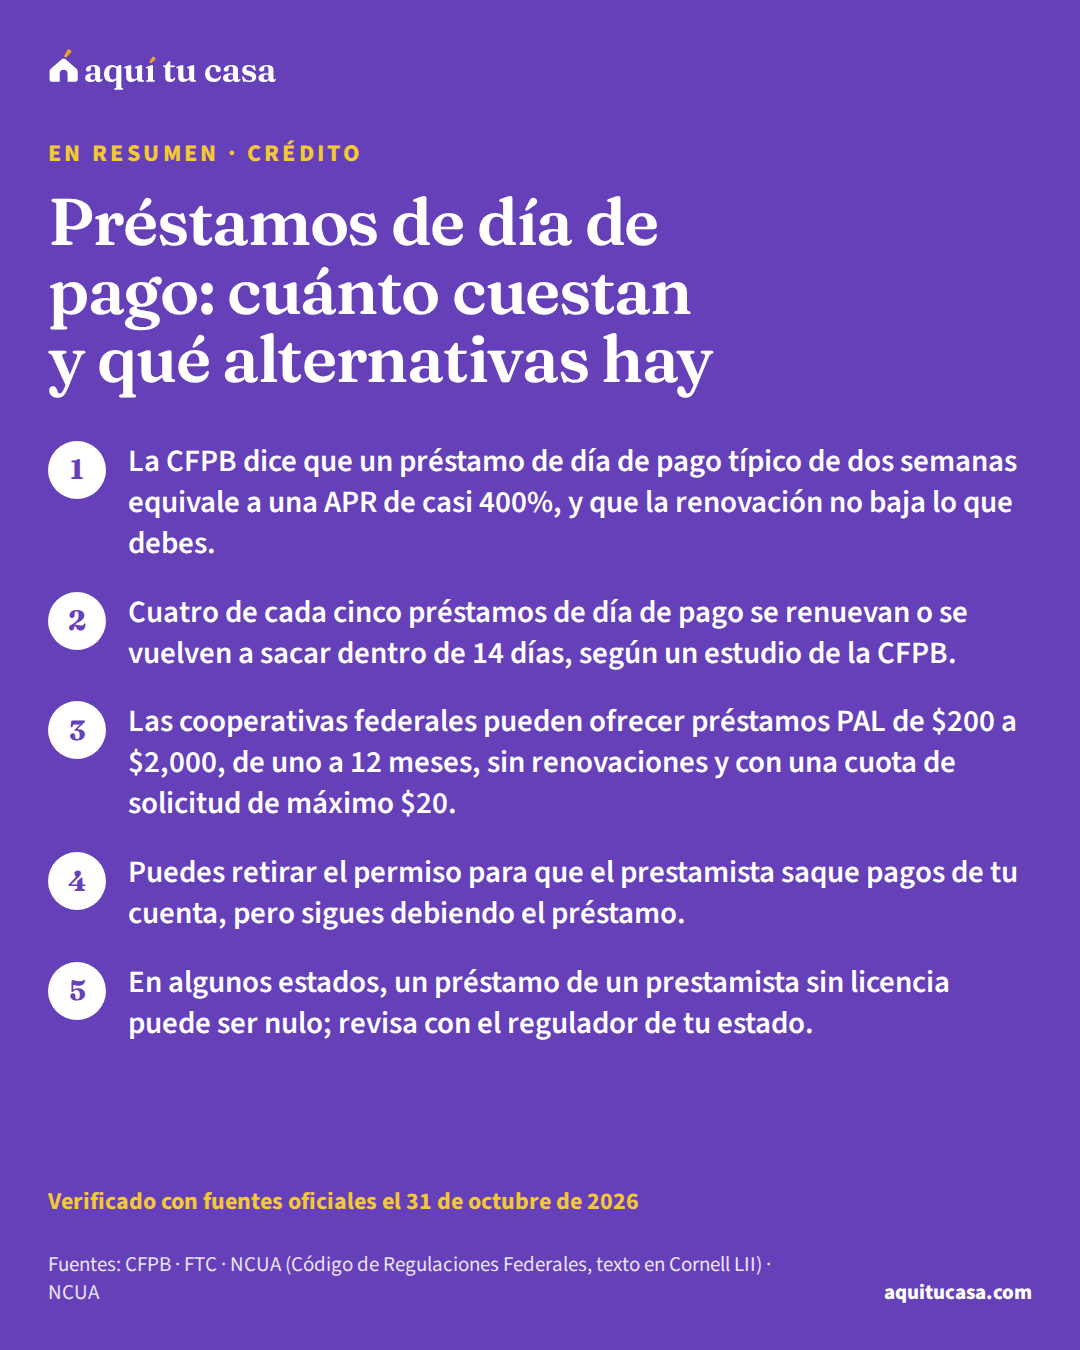
Crédito

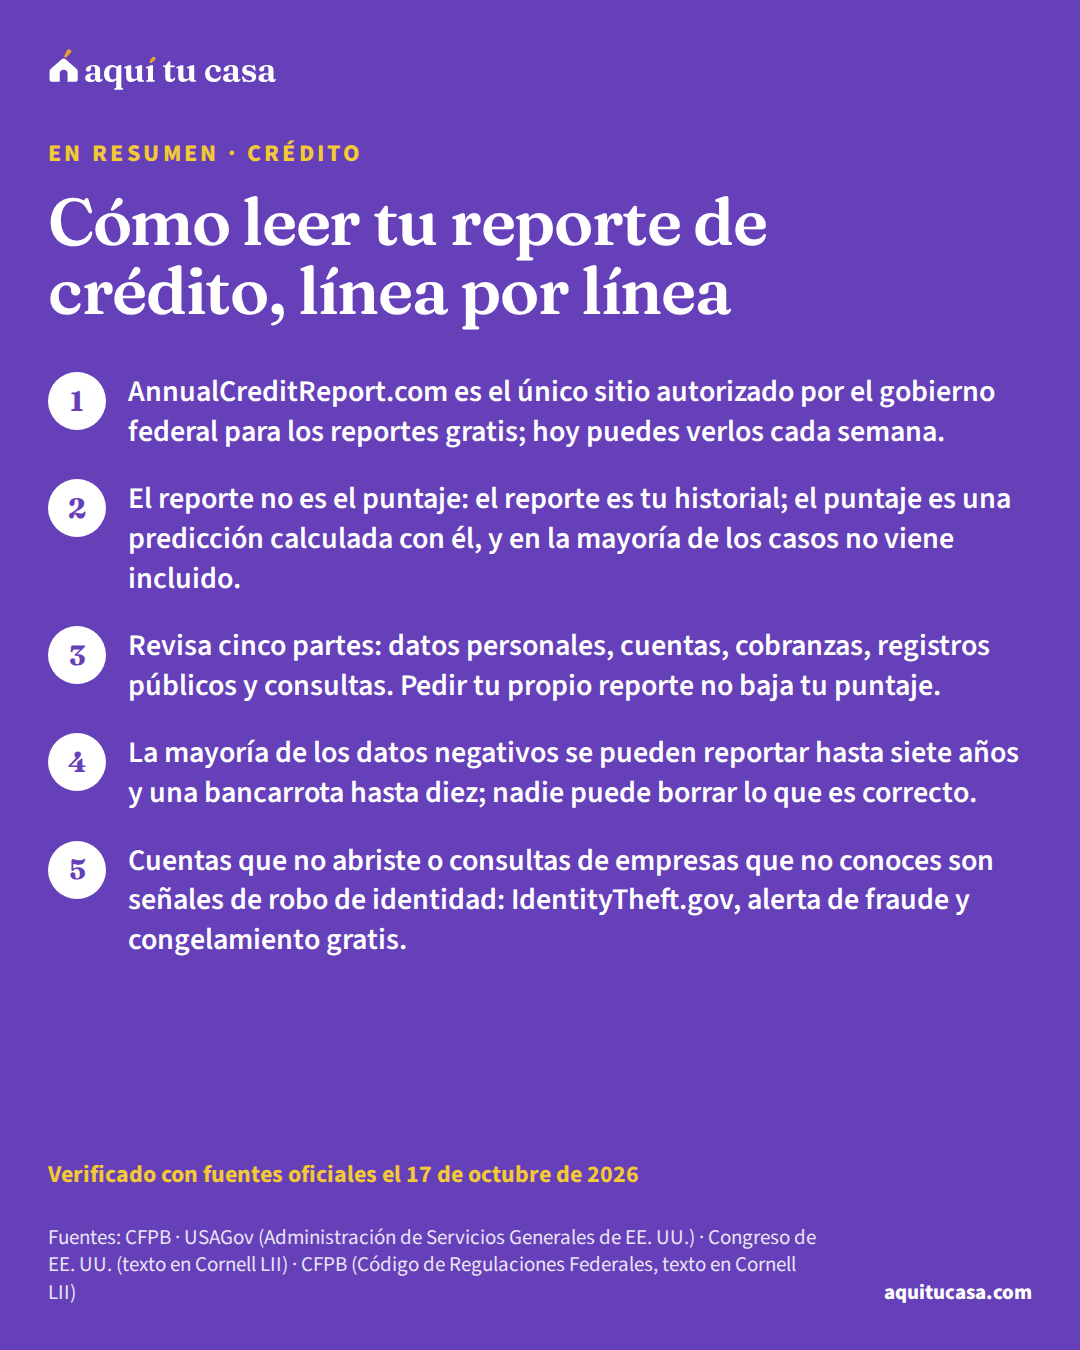
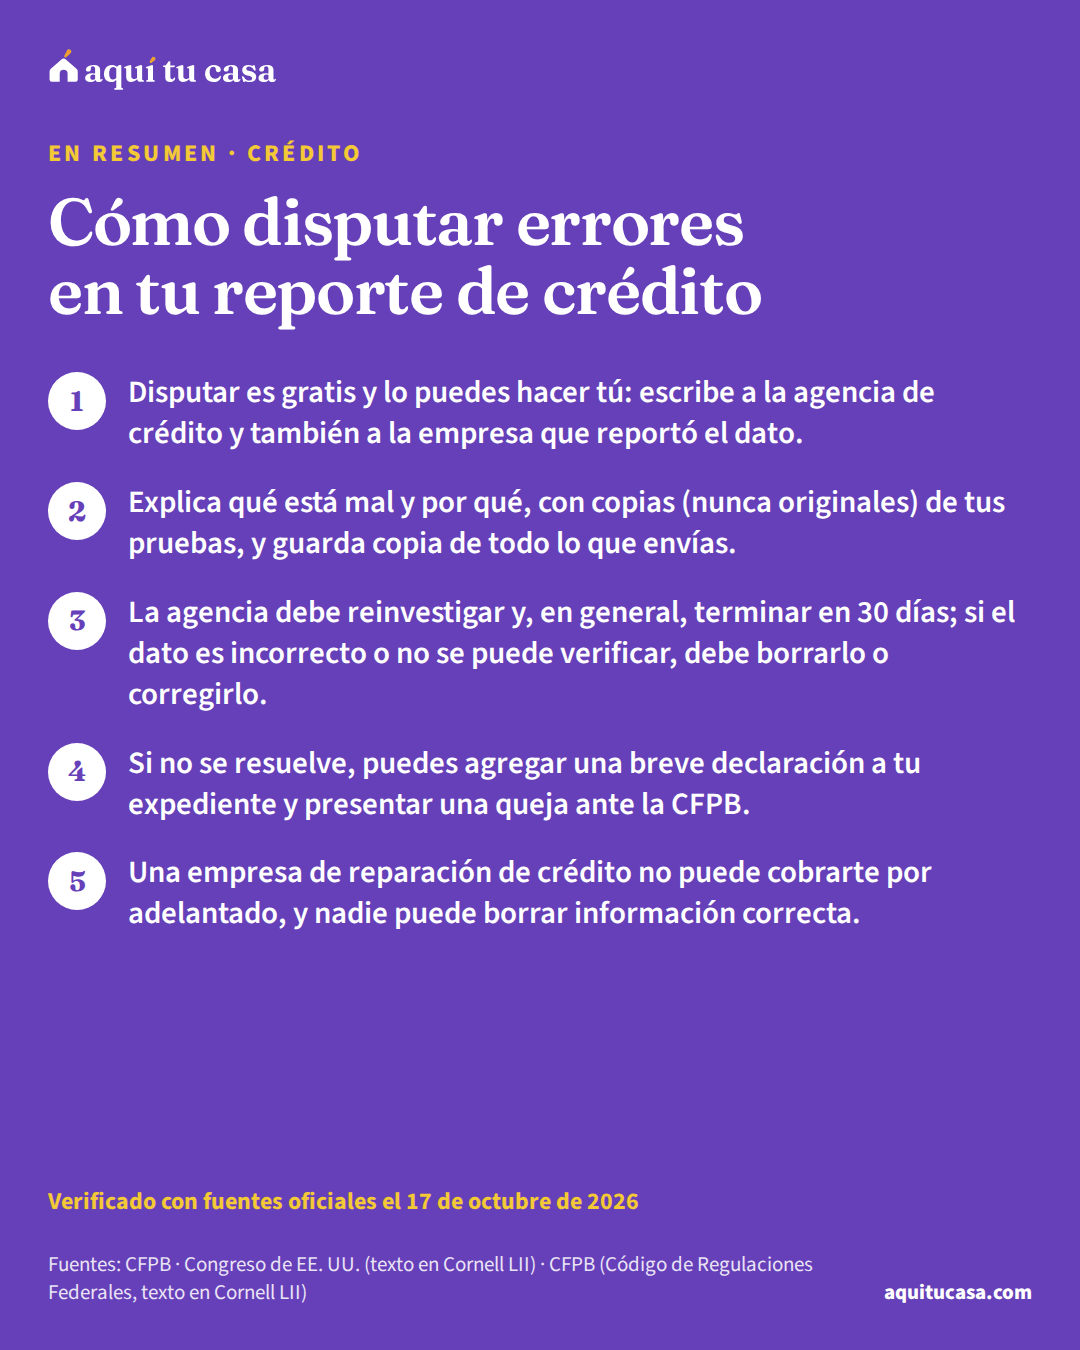
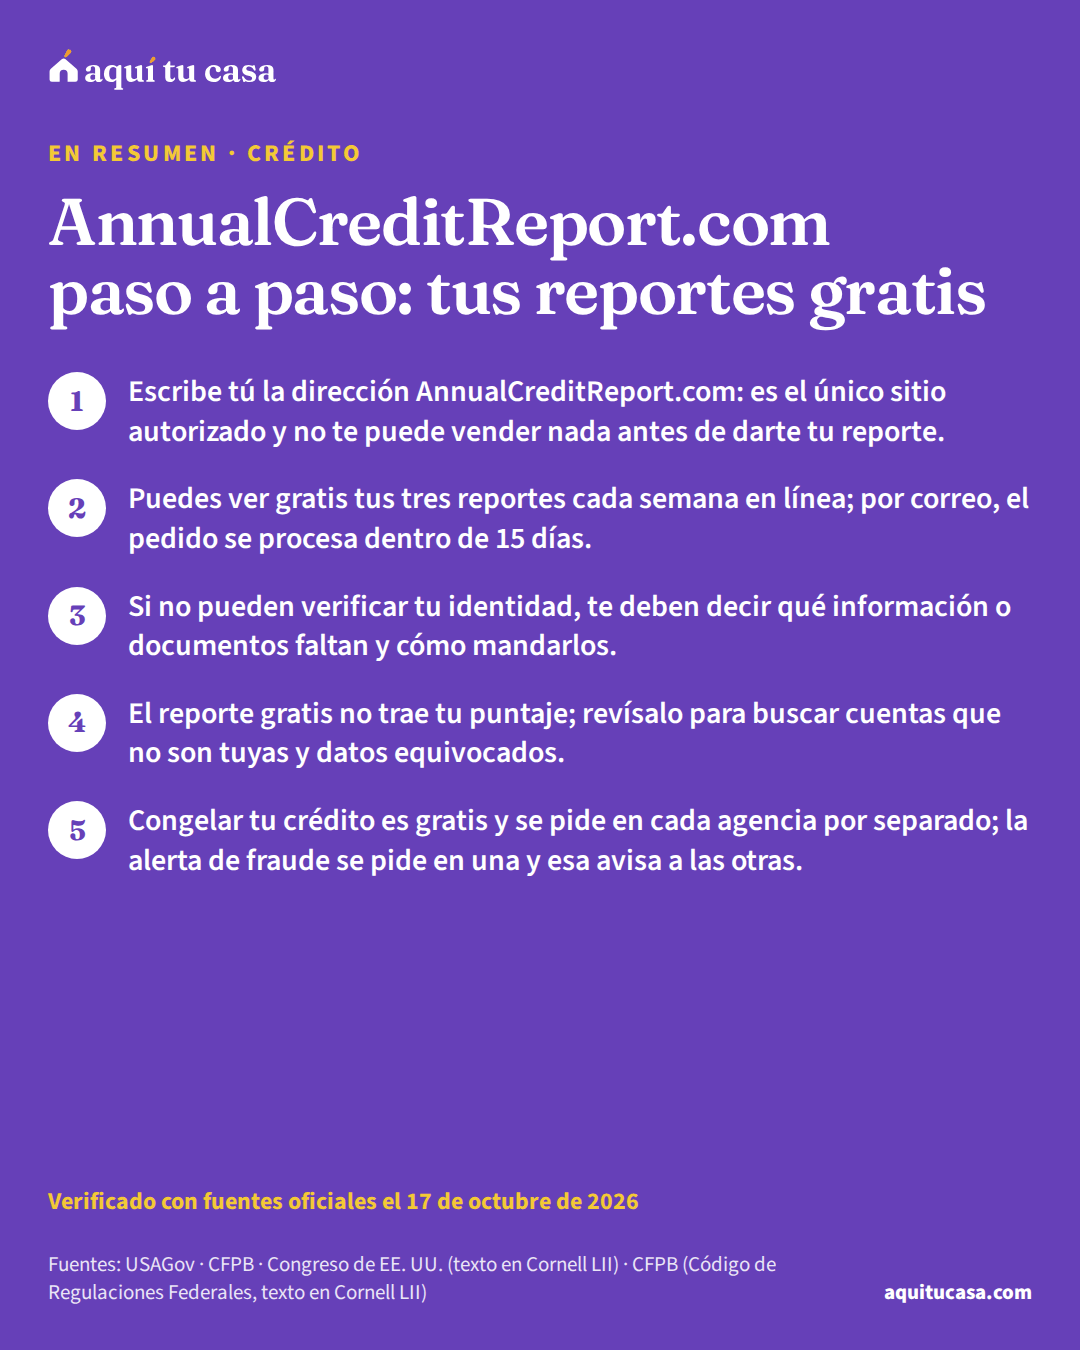
Cómo empezar un historial, subir tu puntaje y leer tu reporte sin pagar por ello. También cómo disputar errores, cómo tratar con los cobradores y cómo evitar las estafas de reparación de crédito.

  • 16 guías
  • Última verificación: 31 de octubre de 2026
Un hombre lee su correo al aire libre, frente a su edificio.

Etapa 1 de 3

Construir tu crédito

Cómo nace un historial, qué lo sube y qué lo baja, y qué mirar en tu reporte.

14 guías en esta etapa

Un padre se sienta con su hija pequeña frente a una pared pintada.

Guía destacada 12 minutos de lectura

Préstamos sobre el título del carro y empeño: lo que arriesgas

Cómo funcionan los préstamos sobre el título del carro y el empeño, qué encontró la CFPB, qué puedes perder y qué alternativas más baratas existen.

Lo más importante

La FTC dice que los préstamos sobre el título suelen cobrar hasta 25% al mes, alrededor de 300% de APR, más cargos y extras.

Verificado el 31 de octubre de 2026
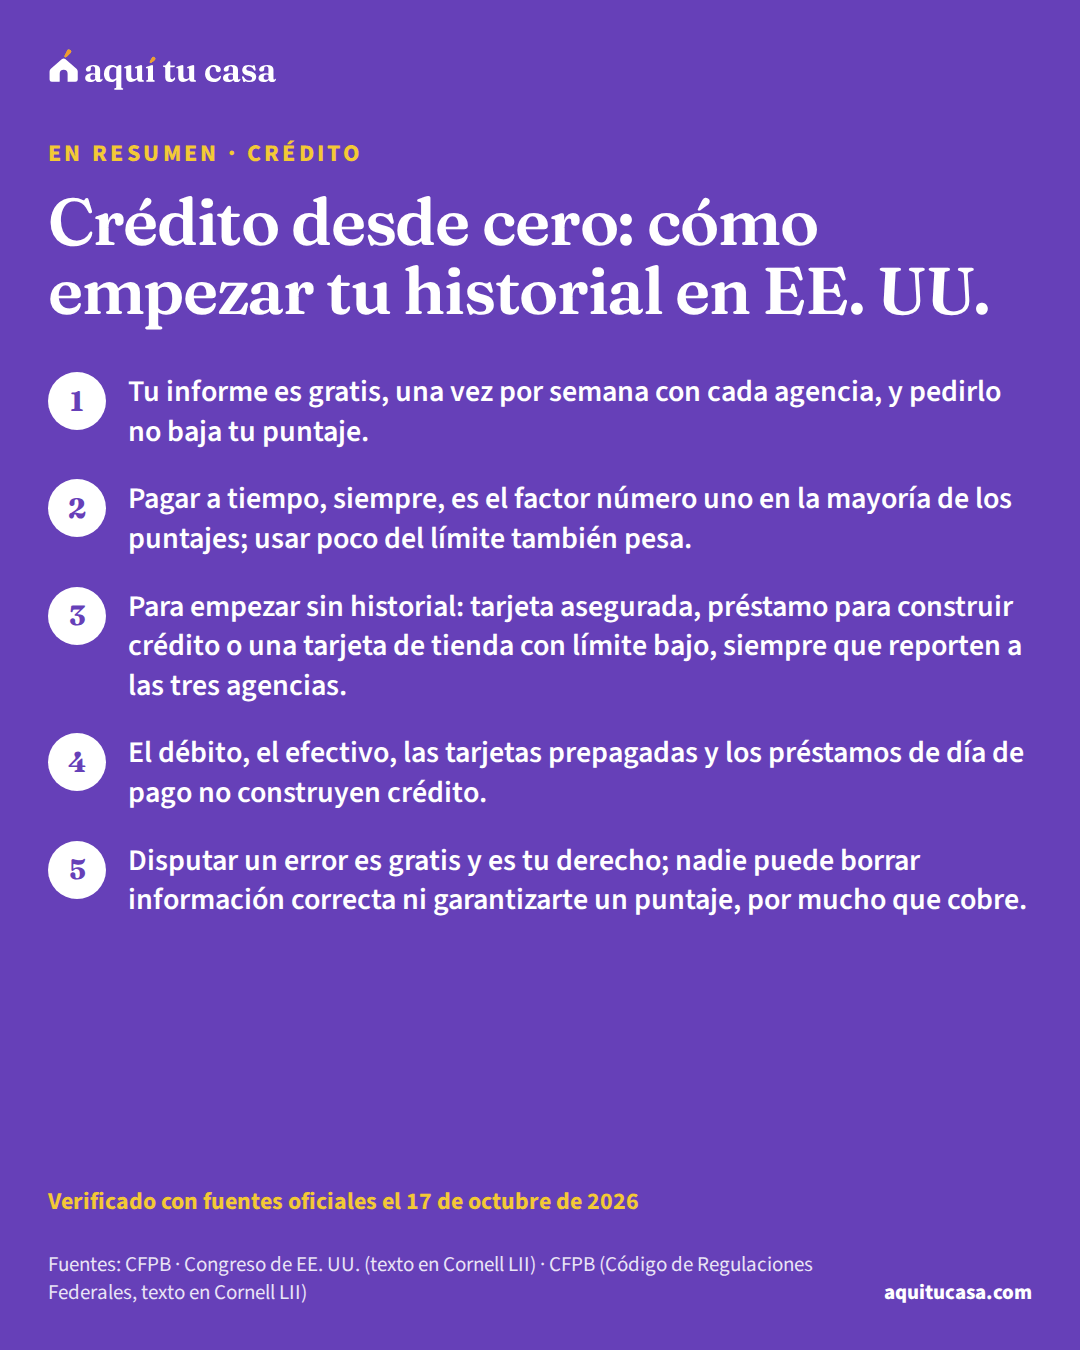
  1. Guía esencial Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. Lectura de 16 min Verificado el 17 de octubre de 2026
  2. Préstamos de día de pago: cuánto cuestan y qué alternativas hay Cómo funciona un préstamo de día de pago, lo que la CFPB dice que cuesta, qué es un PAL de una cooperativa federal y qué hacer si ya tienes uno. Lectura de 13 min Verificado el 31 de octubre de 2026
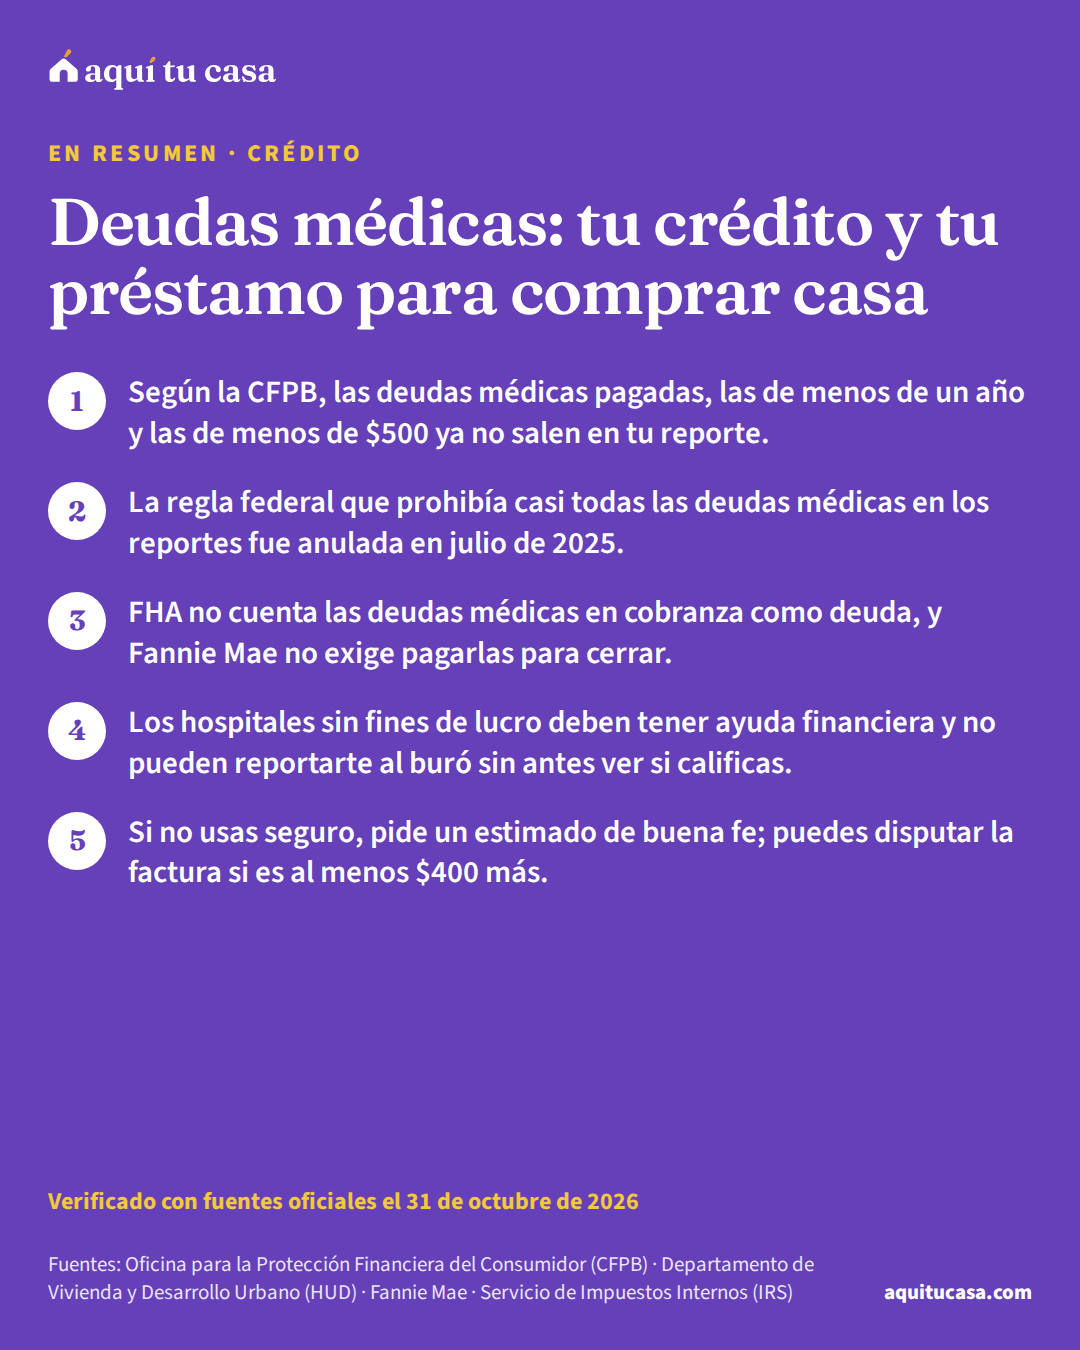
  3. Deudas médicas: tu crédito y tu préstamo para comprar casa Cuándo una deuda médica sale en tu reporte de crédito, cómo la ven FHA y Fannie Mae, la ayuda de los hospitales y tus derechos ante facturas sorpresa. Lectura de 11 min Verificado el 31 de octubre de 2026
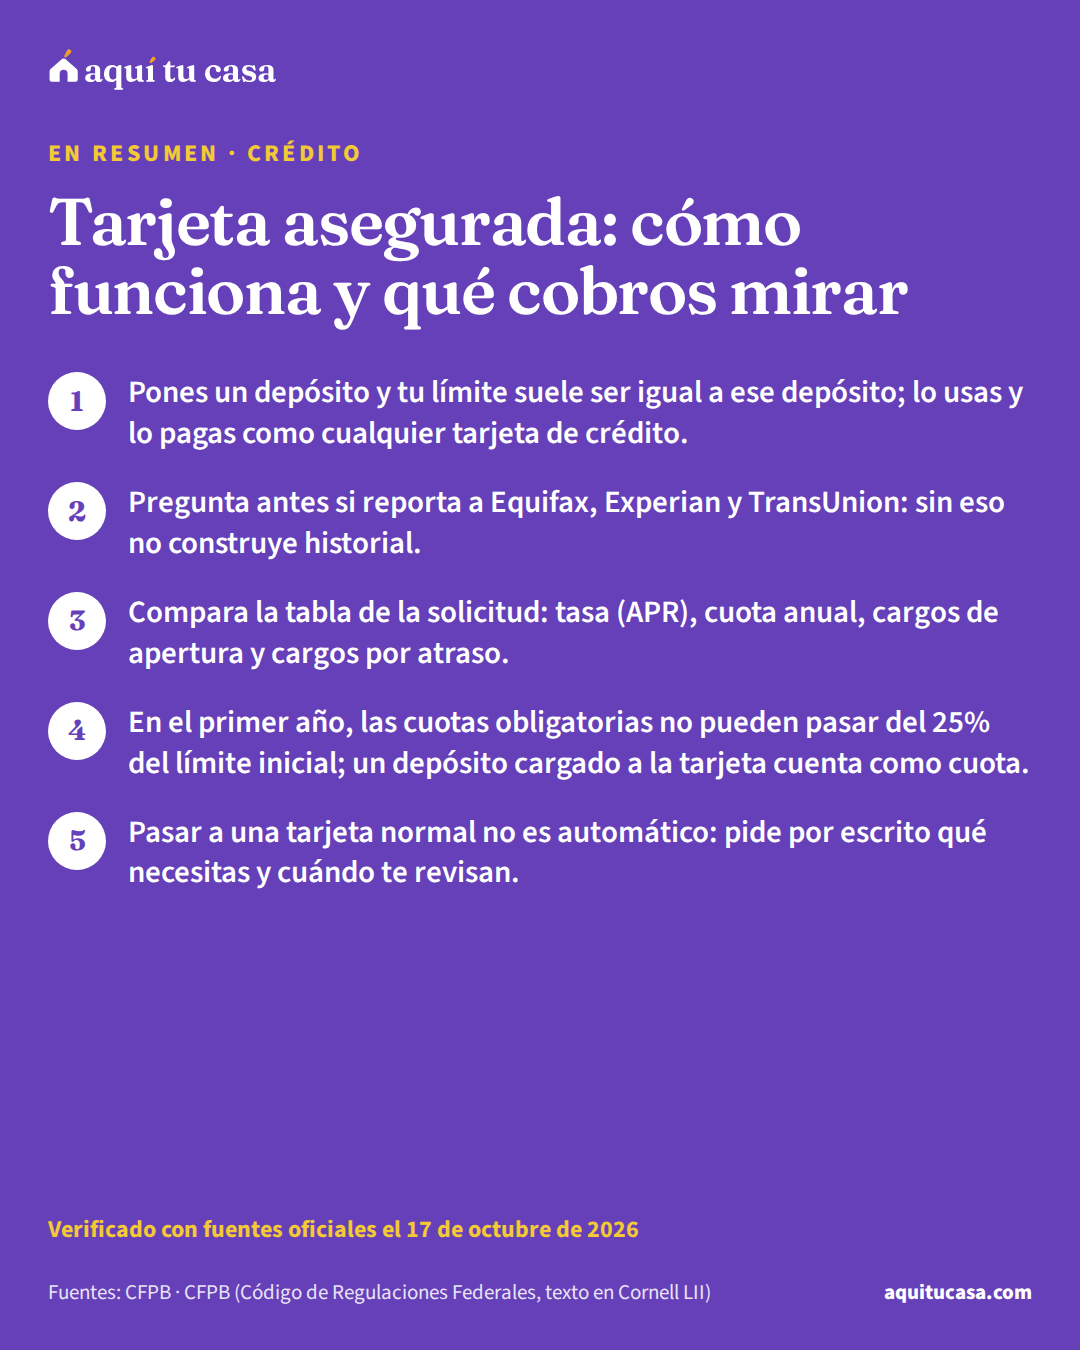
  4. Tarjeta asegurada: cómo funciona y qué cobros mirar Cómo funciona una tarjeta asegurada: el depósito, las cuotas y la tasa que debes comparar, cómo reporta tus pagos y cómo pasar a una tarjeta normal. Lectura de 13 min Verificado el 17 de octubre de 2026

Los datos detrás de estas guías

Los números oficiales de hoy

Las guías de Crédito citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.

Ver todos los datos
Tasa fija a 30 años esta semana
7.18%
Tasa fija a 15 años esta semana
6.57%
Ingreso típico de un hogar al año en Estados Unidos
$80,734

Fuentes: Freddie Mac (Al 5 de noviembre de 2026) · U.S. Census Bureau (Promedio 2020–2024)

Etapa 1 de 3

Más guías de esta etapa

Sigue con las demás guías de crédito, de la más leída a la más específica.

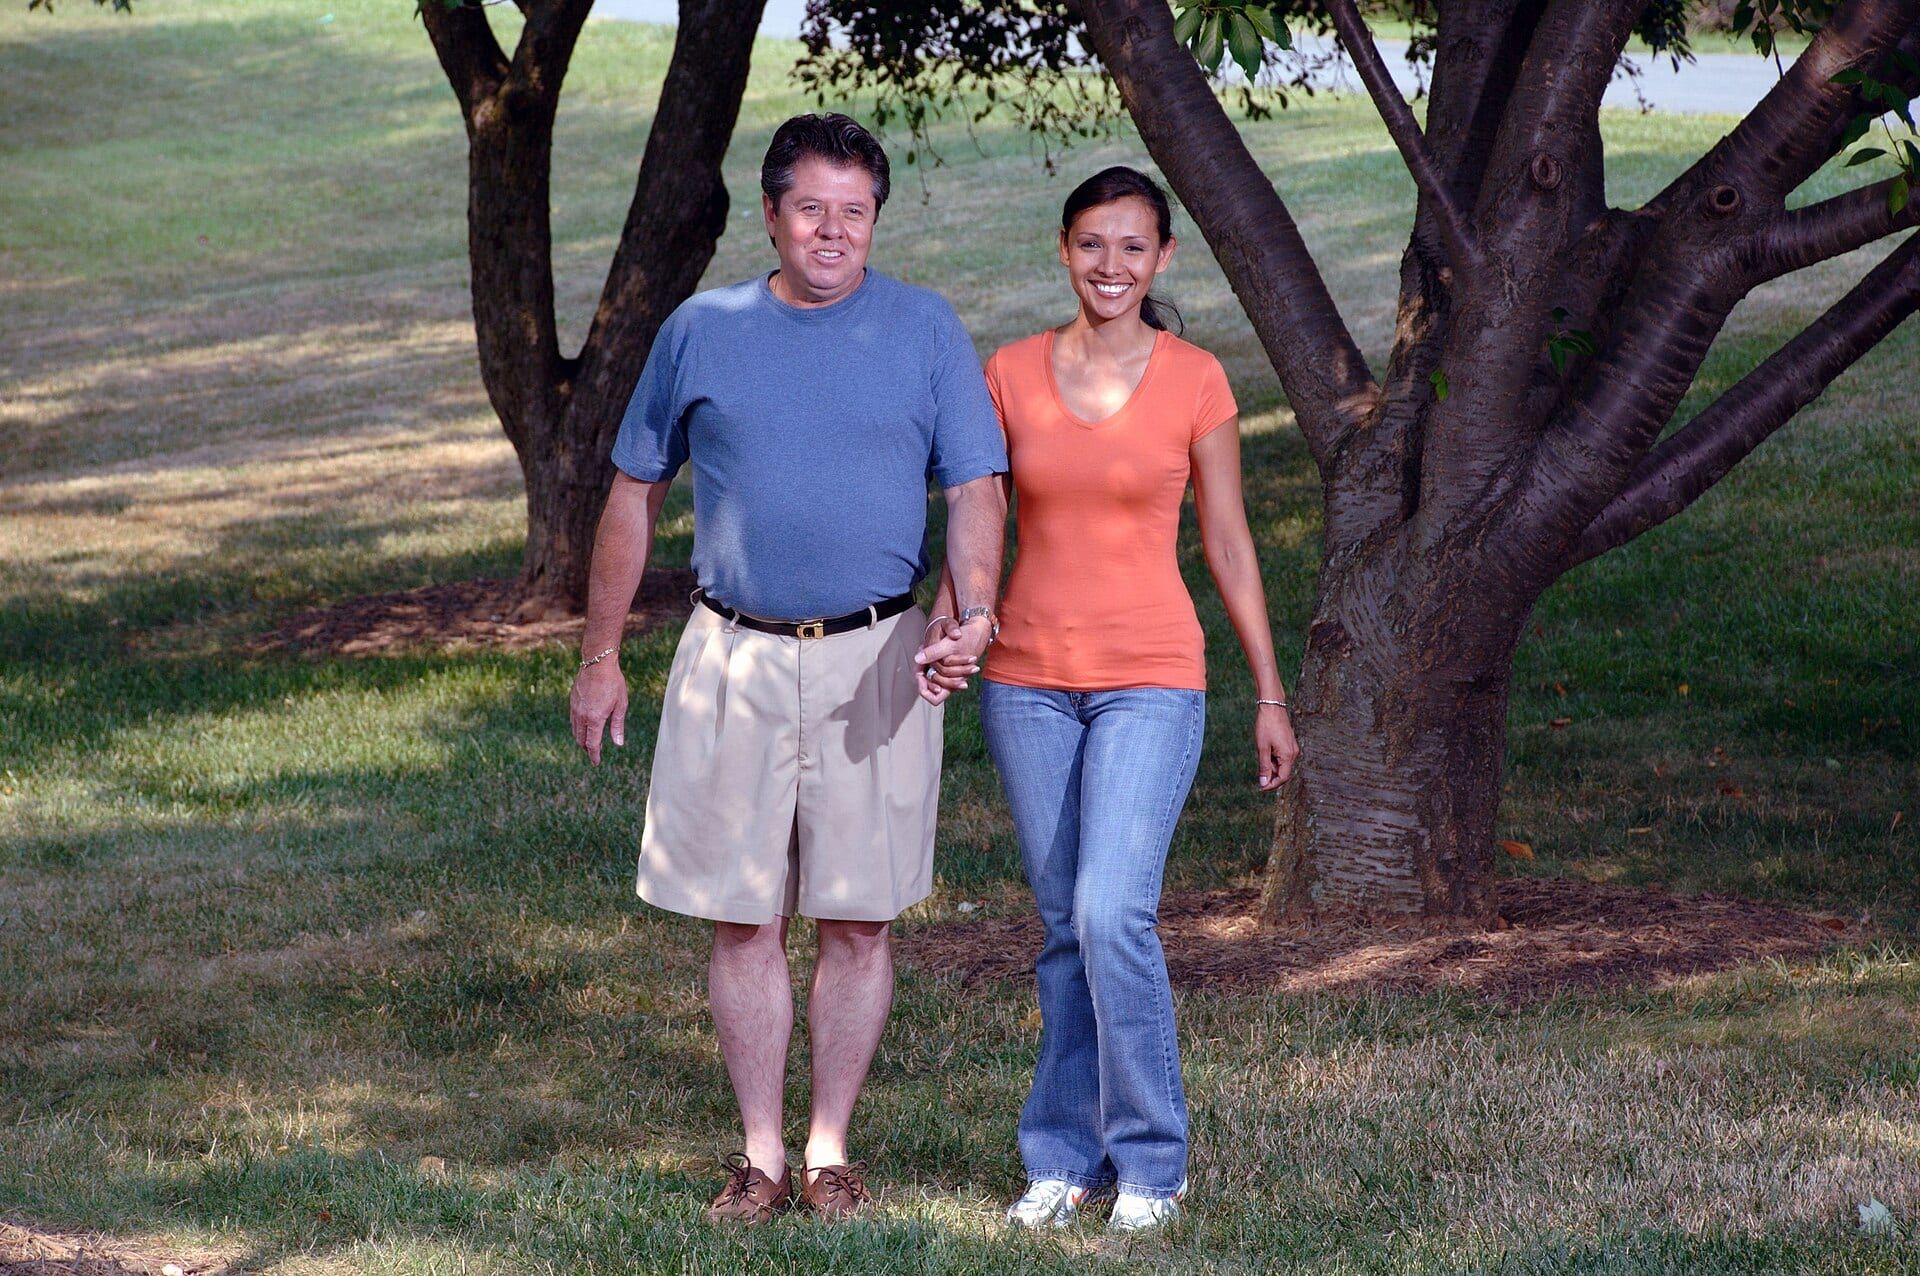
Una pareja hispana sonríe mientras camina por un parque.

Guía destacada 11 minutos de lectura

Ser aval o cosignatario: los riesgos antes de firmar

Qué significa cosignar un préstamo o un contrato de renta, qué te pueden cobrar, cómo afecta tu crédito y tu préstamo hipotecario, y cómo protegerte.

Lo más importante

Como cosignatario eres igual de responsable que el prestatario: te pueden cobrar el total, más cargos por atraso o de cobranza.

Verificado el 17 de octubre de 2026

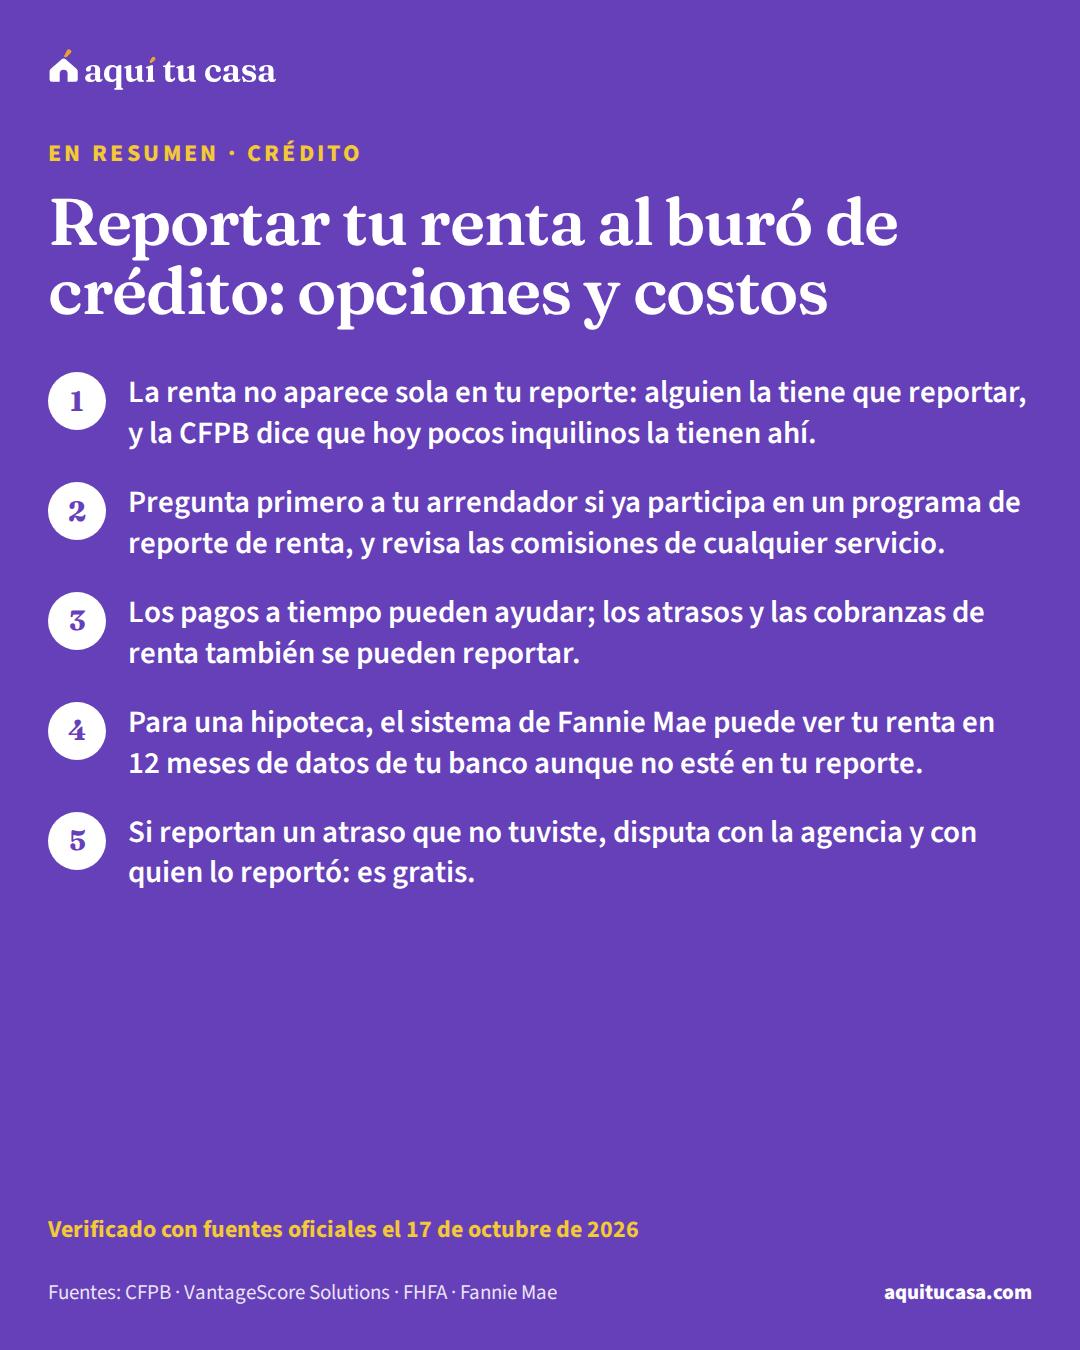
  1. Reportar tu renta al buró de crédito: opciones y costos Cómo hacer que tus pagos de renta cuenten en tu crédito: qué hace tu arrendador, qué servicios existen, qué cobros mirar y qué pasa si te atrasas. Lectura de 11 min Verificado el 17 de octubre de 2026
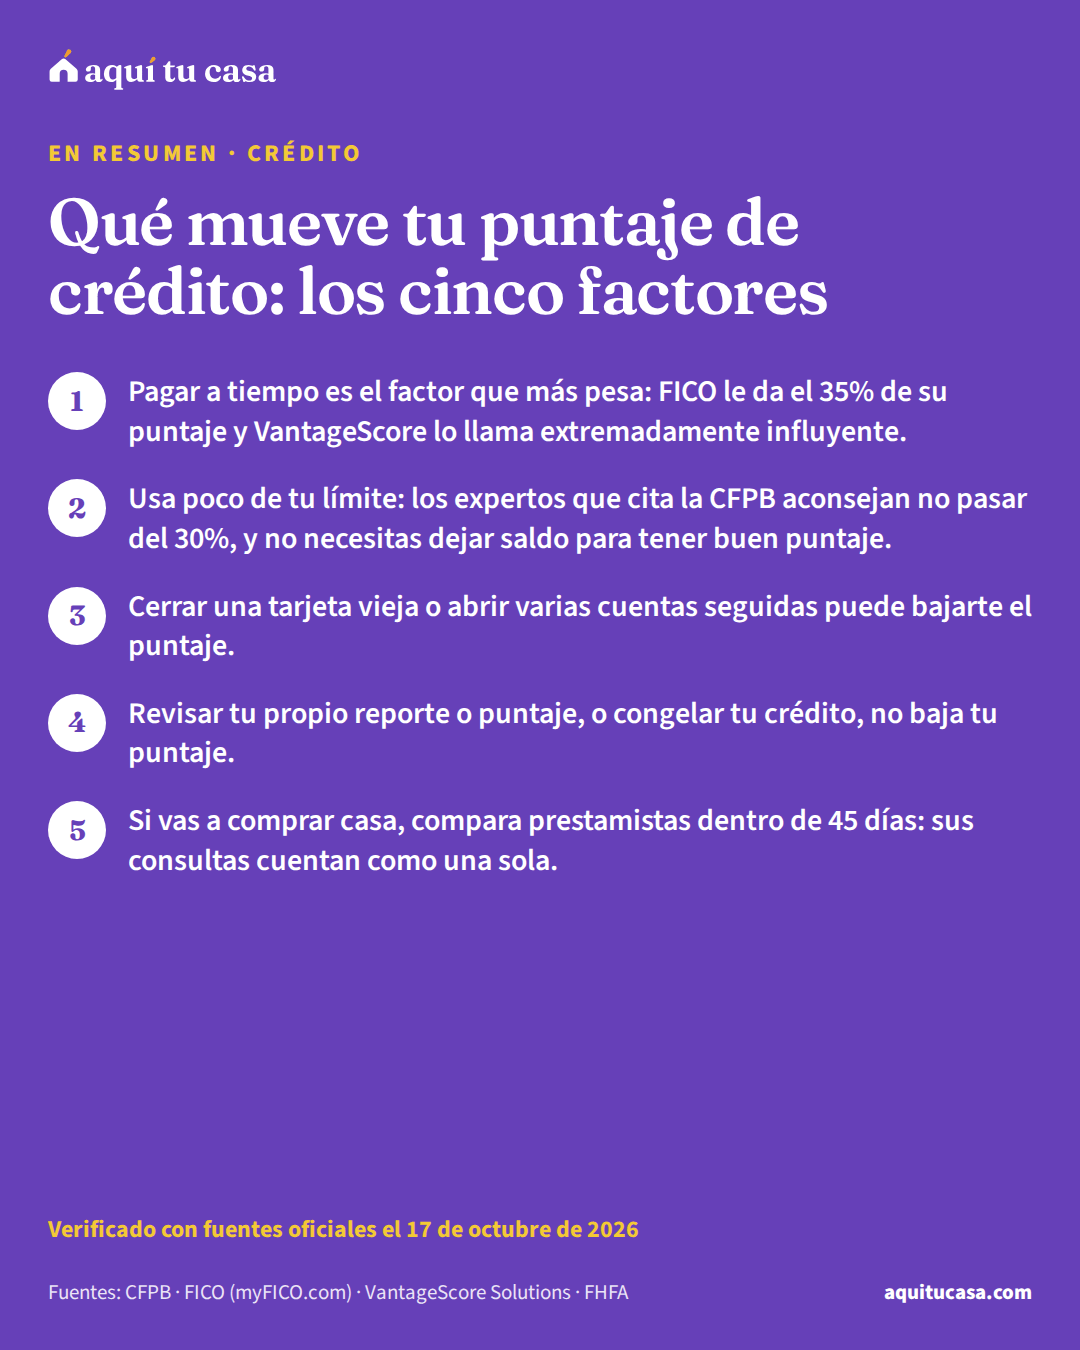
  2. Qué mueve tu puntaje de crédito: los cinco factores Qué sube y qué baja tu puntaje según la CFPB, FICO y VantageScore: pagos a tiempo, uso del límite, antigüedad, crédito nuevo y tipos de cuentas. Lectura de 15 min Verificado el 17 de octubre de 2026
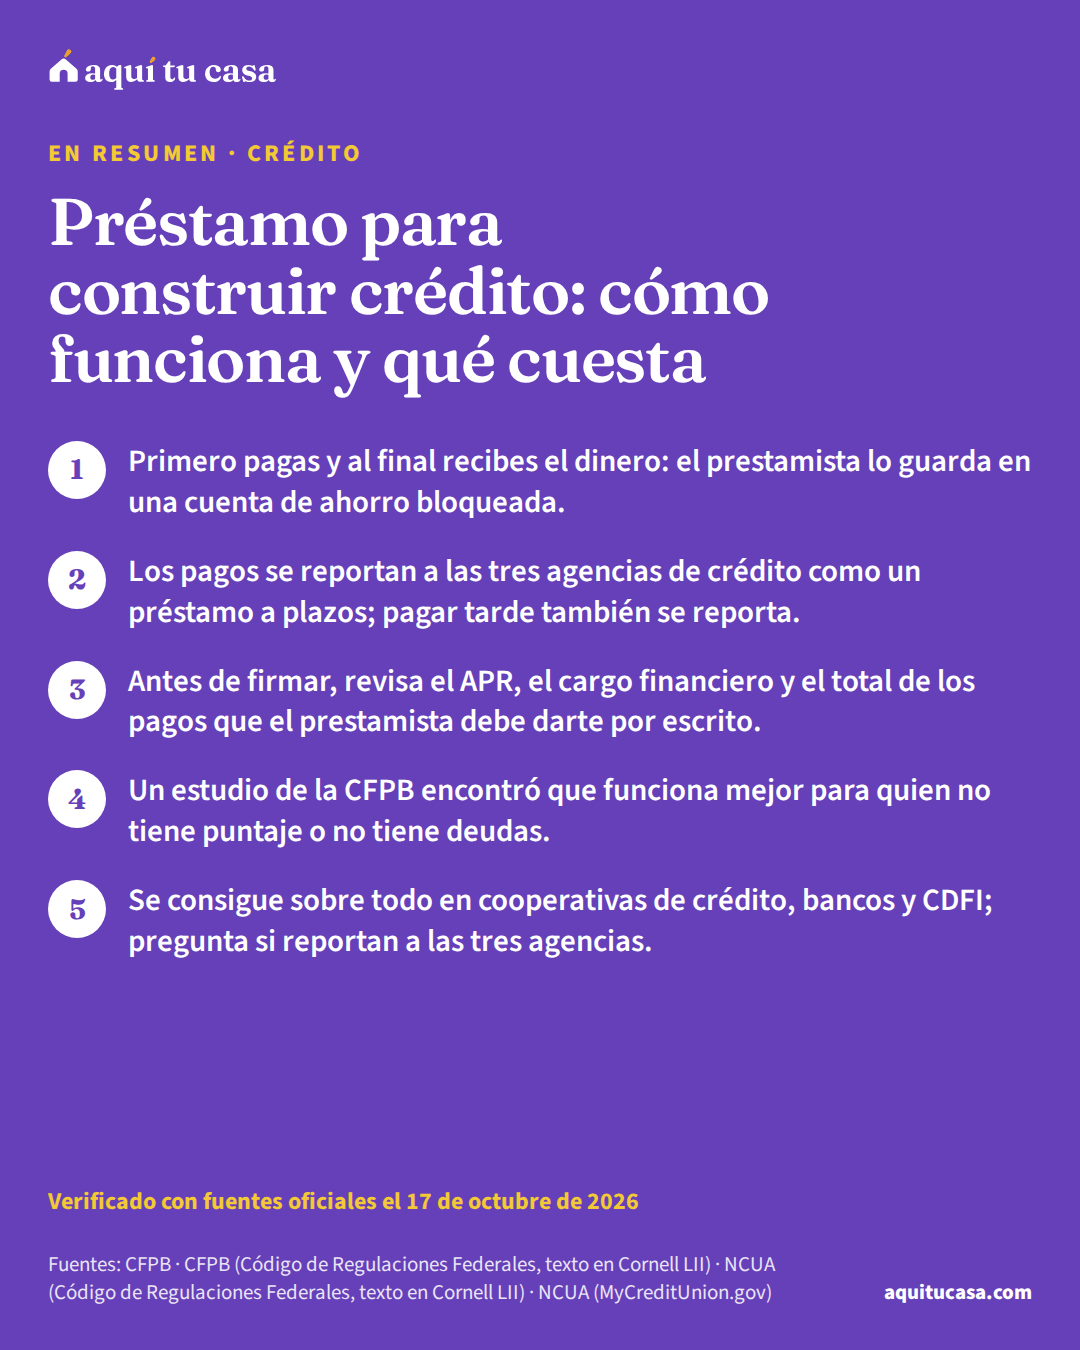
  3. Préstamo para construir crédito: cómo funciona y qué cuesta Qué es un préstamo para construir crédito, cómo funciona mes a mes, qué costos revisar, para quién funciona mejor y dónde se consigue. Lectura de 11 min Verificado el 17 de octubre de 2026
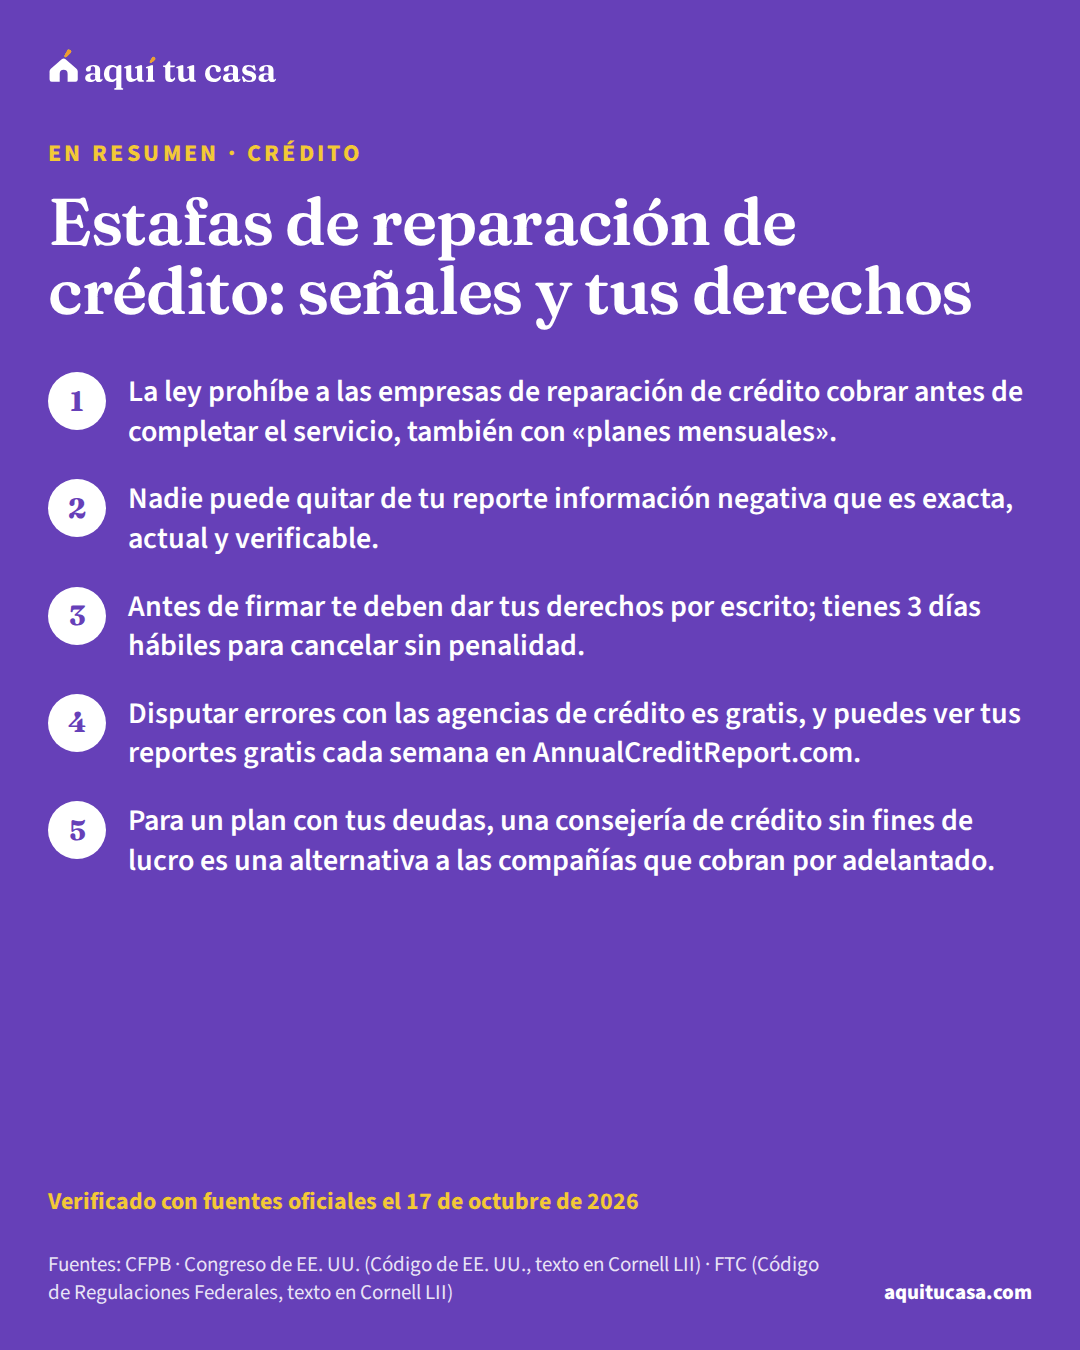
  4. Estafas de reparación de crédito: señales y tus derechos Lo que no pueden hacer las empresas de reparación de crédito, lo que exige la ley (sin cobro previo, contrato, 3 días para cancelar) y qué haces tú gratis. Lectura de 12 min Verificado el 17 de octubre de 2026

Herramientas

Haz las cuentas con tus números

Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.

Ver las 26 herramientas

Etapa 2 de 3

Comprar y cerrar

Del primer papel al día de las llaves: quién interviene, qué firmas y qué cuesta cada paso.

1 guía en esta etapa

Una pareja lee un folleto juntos en el sofá de su casa.

Guía destacada 14 minutos de lectura

Crédito alternativo para hipotecas: comprar sin puntaje

Cómo Fannie Mae y FHA aceptan pagos de renta, servicios, seguros y remesas como historial cuando no tienes puntaje: requisitos, documentos y límites.

Lo más importante

Sin puntaje, el prestamista puede armar tu historial con renta, servicios, teléfono, seguros, cuidado de niños, colegiaturas y, en Fannie Mae, remesas.

Verificado el 17 de octubre de 2026

Etapa 3 de 3

Protegerte y conocer tus derechos

Las estafas más comunes, las leyes que te amparan y a quién acudir cuando algo no cuadra.

1 guía en esta etapa

Una mujer sonríe sentada en una banca de la ciudad.

Guía destacada 11 minutos de lectura

Robo de identidad: cómo congelar tu crédito y recuperarte

Qué hacer si te roban la identidad: cerrar cuentas, poner una alerta de fraude, congelar tu crédito gratis y reportarlo en RobodeIdentidad.gov.

Lo más importante

Congelar tu crédito es gratis, no baja tu puntaje y se pone en 1 día hábil si lo pides por teléfono o internet.

Verificado el 31 de octubre de 2026
Preguntas frecuentes

Lo que más se pregunta sobre crédito

Respuestas cortas tomadas de las guías de este tema; cada una enlaza la guía que lo explica con sus fuentes.

¿Necesito número de Seguro Social para tener crédito?

El informe se arma con lo que reportan las empresas, no con un número en particular. Pregunta al banco o a la cooperativa, antes de solicitar, si acepta el ITIN u otra identificación en su solicitud y si reporta tus pagos a las tres agencias. Lo segundo es lo que hace que el historial exista.

Leer la guía completa

¿Congelar mi crédito baja mi puntaje?

No. La FTC dice que congelar tu crédito no afecta tu puntaje. Solo impide que se abran cuentas de crédito nuevas a tu nombre, incluso por ti, hasta que lo quites.

Leer la guía completa

¿Cuánto cuesta un préstamo sobre el título del carro?

La FTC dice que suelen tener cargos mensuales de hasta 25%, alrededor de 300% de APR, además de cargos de proceso, de documentos o de originación y extras como un plan de asistencia en el camino. En su ejemplo, pedir $1,000 por 30 días te hace deber $1,250, y renovarlo otros 30 días sube el costo a por lo menos $500.

Leer la guía completa

¿Cuánto cuesta de verdad un préstamo de día de pago?

La CFPB dice que muchos estados permiten cargos de $10 a $30 por cada $100. Con un cargo típico de $15 por cada $100, pedir $300 te cuesta $345 en un par de semanas, y si renuevas una vez pagas $90 por un mes. Eso equivale a una APR de casi 400% en un préstamo de dos semanas.

Leer la guía completa

Ver las 123 preguntas sobre el crédito

Para seguir avanzando

El camino completo con sus pasos en orden, las calculadoras que usan estas guías y las agencias de donde salen sus reglas.

El camino completo

Crédito y dinero

Este tema es parte de un camino con pasos en orden, para que sepas qué hacer primero. Crédito desde cero y dinero de la familia. 8 pasos en orden.

Ver el camino

Fuentes oficiales de estas guías

Cada regla, número y fecha de estas guías sale de lo que publican estas agencias. Cada guía enlaza la página exacta.

  • CFPB
  • Congreso de EE. UU.
  • Fannie Mae
  • FTC
  • NCUA
  • VantageScore Solutions
  • IRS
  • FHFA

y 8 fuentes oficiales más

Cómo hacemos las guías