Crédito alternativo para hipotecas: comprar sin puntaje
Cómo Fannie Mae y FHA aceptan pagos de renta, servicios, seguros y remesas como historial cuando no tienes puntaje: requisitos, documentos y límites.
Verificado con fuentes oficiales el 17 de octubre de 2026 8 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Si tus reportes no generan un puntaje, no estás fuera: Fannie Mae y FHA permiten armar un historial de crédito no tradicional con pagos que ya haces, como la renta, la luz, el teléfono, los seguros y, en Fannie Mae, hasta las remesas. Cada referencia debe mostrar 12 meses de pagos; FHA pide tres referencias y Fannie Mae cuatro en suscripción manual (tres en HomeReady). A cambio hay límites más estrictos: por ejemplo, Fannie Mae pone una relación deuda-ingreso máxima de 36% y FHA de 31/43, y en muchos casos Fannie Mae pide un curso para compradores antes del cierre.
Lo más importante
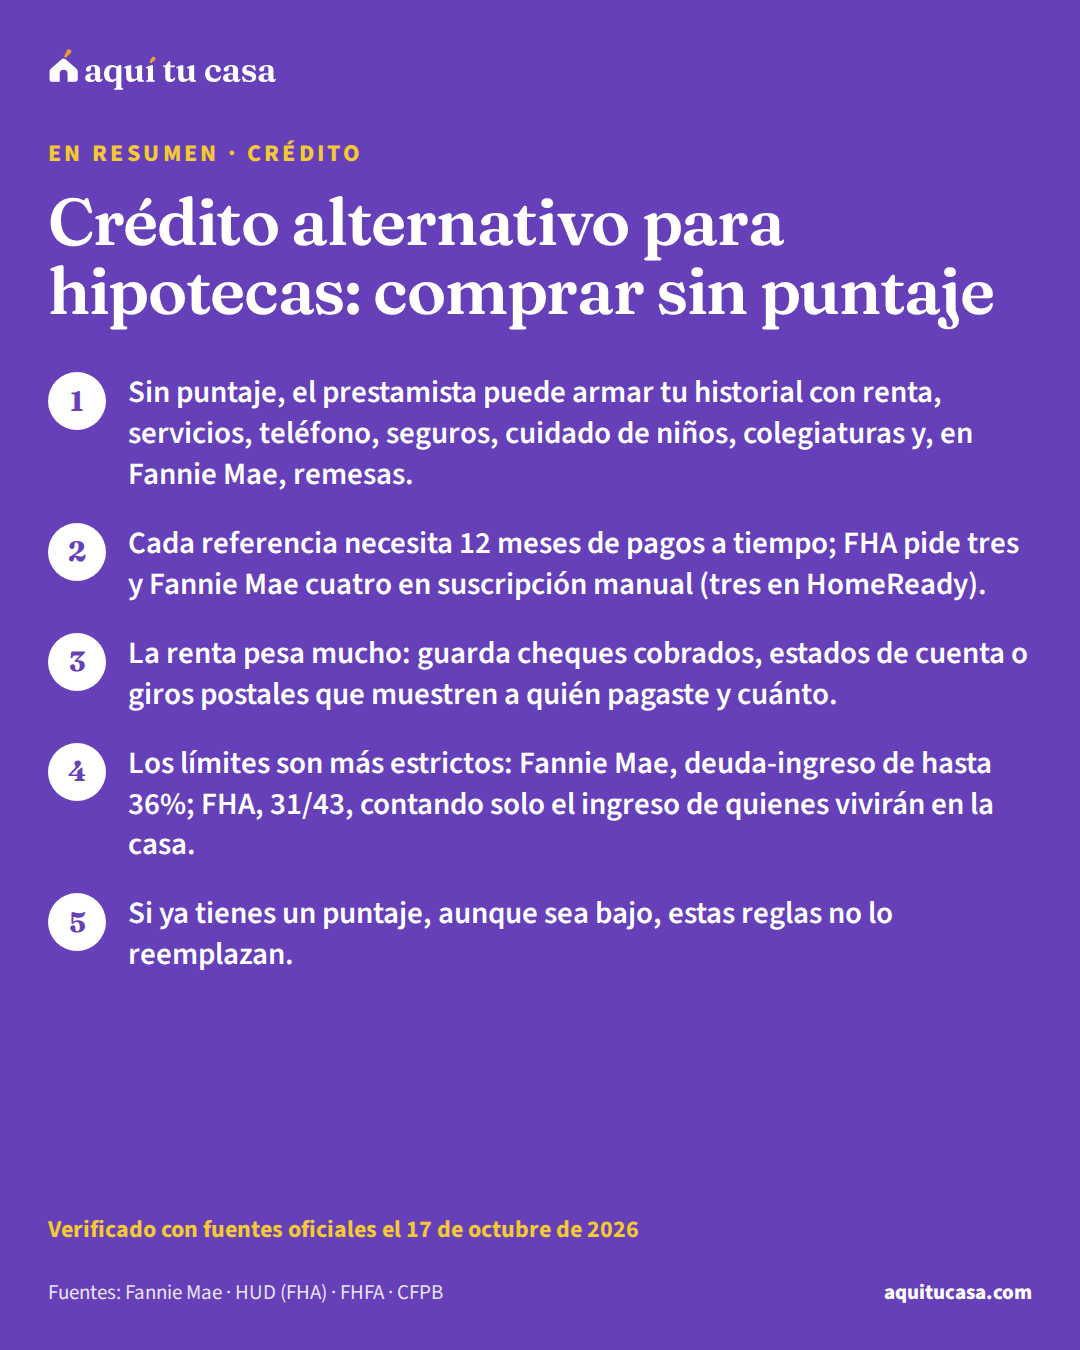
- Sin puntaje, el prestamista puede armar tu historial con renta, servicios, teléfono, seguros, cuidado de niños, colegiaturas y, en Fannie Mae, remesas.
- Cada referencia necesita 12 meses de pagos a tiempo; FHA pide tres y Fannie Mae cuatro en suscripción manual (tres en HomeReady).
- La renta pesa mucho: guarda cheques cobrados, estados de cuenta o giros postales que muestren a quién pagaste y cuánto.
- Los límites son más estrictos: Fannie Mae, deuda-ingreso de hasta 36%; FHA, 31/43, contando solo el ingreso de quienes vivirán en la casa.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa y tus reportes de crédito no generan un puntaje porque casi no tienes cuentas.
- Pagas renta, luz, teléfono o seguros a tiempo desde hace años, pero nada de eso aparece en tu reporte.
- Mandas remesas o ahorras cada mes y quieres saber si eso cuenta para un préstamo hipotecario.
Busca ayuda directa primero si…
- Ya tienes un puntaje, aunque sea bajo: estas reglas no se usan para reemplazarlo; empieza por la guía sobre qué mueve tu puntaje.
- Tienes una bancarrota o una ejecución hipotecaria reciente: Fannie Mae pide reconstruir crédito tradicional con puntaje en ese caso.
- Tu duda principal es si puedes pedir un préstamo con ITIN o según tu estatus: esa es otra guía, la de préstamos con ITIN.
Si tus reportes de crédito no generan un puntaje porque casi no tienes cuentas, todavía puedes pedir un préstamo hipotecario. Fannie Mae y FHA tienen reglas para armar un historial con pagos que ya haces: la renta, la luz, el teléfono, los seguros. Esta guía es para quien quiere comprar sin puntaje: explica qué pagos cuentan, cuántos necesitas, cómo se documentan y qué límites trae, con lo que dicen la Guía de Ventas de Fannie Mae y el Manual 4000.1 de HUD.
Qué es el crédito alternativo
El crédito alternativocrédito alternativoEl crédito alternativo, que las guías hipotecarias llaman historial de crédito no tradicional (nontraditional credit), es una forma de mostrar que pagas a tiempo cuando no tienes puntaje de crédito o tu historial tradicional es muy corto. En las reglas de Fannie Mae, el prestamista primero revisa los tres burós; si no hay puntaje, documenta los pagos regulares de los últimos doce meses, como la renta, los servicios (luz, gas, agua, teléfono, internet), seguros, guardería, colegiatura o envíos de dinero constantes. Cuántas referencias pide depende del tipo de préstamo y de cómo se evalúa. En general no sirve para reemplazar un puntaje que ya tienes, aunque sea bajo.Ver la definición completa (en los manuales, nontraditional credit) es un historial de pagos que no sale de tarjetas ni préstamos reportados a las agencias. Según Fannie Mae, si uno o más prestatarios no tienen puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa o tienen poco historial tradicional, el prestamista debe establecer un historial no tradicional aceptable.1 En préstamos FHA, el Manual 4000.1 de HUD dice lo mismo con otras palabras: si no hay un reporte tradicional, el prestamista debe desarrollar tu historial con las reglas de crédito no tradicional e insuficiente.6
Antes de eso, el prestamista tiene que revisar las tres agencias de crédito y confirmar que tu reporte de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa tenga bien tu nombre, tu número de Seguro Social y tu dirección actual, para descartar que la falta de historial sea un error del pedido.1 Por eso conviene que revises tus reportes antes: la guía AnnualCreditReport.com paso a paso te dice cómo.
Hay otro cambio en camino. La FHFA dice que los modelos de puntaje nuevos aprobados para Fannie Mae y Freddie Mac toman en cuenta más datos, incluido el historial de pagos de renta; por ahora, los prestamistas pueden elegir entre Classic FICO y VantageScore 4.0.7 Si tu renta se reporta a las agencias, puede empezar a contar también por esa vía: mira cómo reportar la renta.
Qué pagos cuentan
Fannie Mae acepta pagos periódicos con intervalos de no más de tres meses.2 FHA tiene una lista propia, con prioridad para la renta, el teléfono y los servicios.6 Lado a lado:
| Tipo de pago | Fannie Mae | FHA |
|---|---|---|
| Renta a un arrendador o administradora | Sí, como pago de vivienda | Sí, en la lista principal |
| Luz, gas, agua, televisión, internet (si no van incluidos en la renta) | Sí | Sí, en la lista principal |
| Teléfono y celular | Sí | Sí, en la lista principal |
| Seguros no descontados del sueldo (auto, inquilino, vida, médico) | Sí | Sí |
| Cuidado de niños y colegiaturas | Sí | Sí |
| Tiendas (muebles, electrodomésticos, departamentales) | Sí | Sí |
| Gastos médicos | Sí | Sí, la parte que no cubre el seguro |
| Arrendamiento de un carro o bienes | Sí | Sí (carro y renta con opción a compra) |
| Préstamo de una persona con términos por escrito | Sí | Sí |
| Ahorro con depósitos regulares por 12 meses | Sí, si el saldo crece | Sí, si el saldo crece |
| Remesas constantes por 12 meses | Sí | No aparece en la lista |
| Cuenta en la que eres usuario autorizado (12 meses de pagos) | No aparece en la lista | Sí |
Fannie Mae también acepta como pago de vivienda un préstamo hipotecario privado que no se reporta a las agencias y los impuestos a la propiedad de una casa que ya es tuya.2 En FHA, las referencias de la segunda parte de la lista (seguros, guarderías, colegiaturas y las demás) se usan cuando no se consiguen las tres de renta, teléfono o servicios.6

Cuántas referencias y por cuánto tiempo
Fannie Mae y FHA, sin puntaje
Guía de Ventas
Fannie Mae (préstamo convencional)
En los dos, la renta bien documentada tiene un lugar especial: FHA la pone en su lista principal6 y Fannie Mae no pide reservas mínimas si alguien documenta su historial de vivienda.1
En Fannie Mae, el prestamista debe hacerte una entrevista para identificar todas tus referencias de los 12 meses más recientes, y tiene que incluirlas todas, no solo las que muestran buenos pagos.2 Si un prestatario sin puntaje no tiene ninguna referencia, el préstamo todavía puede ser elegible si de esa persona sale no más del 30% del ingreso para calificar.2
Si dos prestatarios están en el mismo contrato de renta, ese pago cuenta como una referencia para cada uno, aunque solo uno haya pagado.3 Y si alguien en tu solicitud no es ciudadano de EE. UU. y no tiene suficientes referencias aquí, Fannie Mae le pide al prestamista usar referencias de crédito de otros países para completar el número.3
Cómo se documenta cada pago
El historial lo puede armar el prestamista con tus papeles, con los del acreedor o con un reporte especial que hacen las agencias, el “reporte de crédito hipotecario no tradicional”.3 HUD explica que ese reporte está hecho para quien no tiene las cuentas que aparecen en un reporte tradicional, que no puede usar frases como “satisfactorio” y que debe mostrar 12 meses de cada cuenta.6
Prepara tu expediente de crédito alternativo
1. Junta 12 meses de renta
Lo primero
Cheques cobrados o, en su lugar, estados de cuenta, copias de giros postales u otra prueba que diga a quién pagaste y cuánto.3
3. Junta tus cuentas de servicios
Luz, gas, agua, teléfono, internet
Solo cuentan aparte si no están incluidas en la renta y puedes documentar sus pagos.2
4. Agrega otras deudas que pagas cada mes
Seguros, guardería, colegiaturas, tiendas
Con el contrato o los términos de la deuda y cheques cobrados o cuentas marcadas como pagadas, o débitos en tu banco con el nombre del acreedor.3
5. Reúne tus estados de ahorro o tus recibos de remesas
12 meses
El ahorro debe crecer con depósitos al menos cada tres meses; las remesas, mostrar envíos constantes.2
Las referencias que da un acreedor deben decir cuántas veces hubo atrasos de 30, 60 y 90 días; una frase como “al corriente” no basta por sí sola.3 Si el prestamista verifica las referencias por su cuenta en un préstamo FHA, tiene que usar una dirección o un teléfono publicado del proveedor y pedir 12 meses de cheques cobrados u otra prueba de pago.6
Qué se considera un buen historial
Fannie Mae pone reglas claras para cada referencia: ningún atraso en los pagos de vivienda en los últimos 12 meses; solo una cuenta, sin contar la vivienda, con un atraso de 30 días en ese año; y ninguna cobranza (salvo médicas) ni sentencia en los últimos 24 meses. Aunque no tengas puntaje, el prestamista también mira cualquier dato negativo que aparezca en tu reporte.3
En FHA, el evaluador mira tu patrón general, no solo un atraso aislado. Puede considerar aceptable tu historial si pagaste a tiempo todos los pagos de vivienda y a plazos de los últimos 12 meses y no tuviste más de dos atrasos de 30 días en los últimos 24 meses. Un pago de vivienda cuenta como atrasado si no lo pagas dentro del mes en que vence.6
Los límites cuando no tienes puntaje
Comprar sin puntaje trae reglas más estrictas. En un préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa de Fannie Mae con suscripción manual, la casa debe ser de una unidad y para vivir en ella; la operación, una compra o un refinanciamiento con retiro limitado de efectivo; y el préstamo no puede pasar del límite base.1
Ejemplo con números reales
Fannie Mae, suscripción manual, sin puntaje
Lo que cambia cuando ningún reporte genera un puntaje, con el límite base nacional de hoy.
- Tipo de casa
- Una unidad, tu vivienda principal
- Monto máximo del préstamo
- El límite base para una unidad: $832,750
- Relación deuda-ingreso máxima
- 36%
- Reservas
- Ninguna si documentas tu renta; si no, al menos 12 meses
- Antes del cierre
- Un curso para compradores o consejería de una agencia aprobada por HUD
Reglas de la Guía de Ventas de Fannie Mae.1 El curso aplica cuando ningún prestatario de la compra tiene puntaje.5 Calcula con tus números cuánta casa podrías pagar.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?La relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa máxima es 36%. No hay reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa mínimas si al menos un prestatario documenta un historial de pagos de vivienda; si nadie puede, se piden al menos 12 meses de reservas. Se permiten coprestatarios que no vivirán en la casa, si cumplen las reglas de Fannie Mae para ellos.1 La guía de relación deuda-ingreso explica cómo se calcula.

Si tu préstamo pasa por el sistema automático de Fannie Mae (DU), las reglas cambian. Si nadie en la solicitud tiene una cuenta de crédito o a plazos en su reporte, la casa puede ser de una a cuatro unidades, pero todos los prestatarios deben vivir en ella, y DU decide si hacen falta reservas.1 DU también puede usar tu historial de renta si llevas al menos 12 meses rentando, pagas $300 o más al mes y no tienes hipoteca en tu reporte, tienes poco historial o no tienes puntaje. Si la renta no aparece en tu reporte, el prestamista anota tu renta y obtiene 12 meses de datos de tu banco: la cuenta debe ser tuya y de ahí debes pagar la renta.4 Con un reporte de 12 meses de tu banco, DU puede evaluar tu flujo de efectivo, y si te aprueba, ese reporte puede reemplazar las referencias no tradicionales.4
En un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, quien no tiene puntaje puede recibir el financiamiento máximo, pero su préstamo se evalúa con suscripción manual.6 El pago de la casa no puede pasar del 31% de tu ingreso efectivo y el total de tus pagos fijos, del 43% (lo que el manual llama 31/43). Y esas proporciones se calculan solo con el ingreso de quienes vivirán en la casa y firman el préstamo: el ingreso de un coprestatario que no vivirá ahí no cuenta.6
Si este es tu caso
Pagas renta desde hace años
La renta es la referencia que más pesa: junta 12 meses de cheques, estados de cuenta o giros postales.3
Pagas casi todo en efectivo
Pide una verificación a tu arrendador y empieza a pagar de forma que deje registro.3 Mira cómo usar tu dinero en efectivo al comprar.
Compras con un familiar
En FHA sin puntaje, solo cuenta el ingreso de quienes vivirán en la casa.6 Más en comprar con tu familia.
Tienes ITIN o acabas de llegar
Si no tienes suficientes referencias aquí, Fannie Mae pide usar referencias de otros países.3 Las reglas de residencia son otro tema: mira la guía de préstamos con ITIN.
Errores que frenan tu préstamo
Error: Pagar la renta en efectivo sin recibo.
Mejor: Usa giros postales, pagos desde tu banco o pide recibos: la prueba debe decir a quién pagaste y cuánto.3
Error: Llevar solo las referencias buenas.
Mejor: Fannie Mae pide incluir todas las referencias, no solo las que muestran buenos pagos.2
Error: Contar la luz aparte cuando va incluida en la renta.
Mejor: Si el servicio está incluido en la renta, no cuenta como otra referencia.2
Error: Atrasarte en la renta el año antes de comprar.
Mejor: Fannie Mae no acepta atrasos en la vivienda en los últimos 12 meses.3
Error: Pedir crédito alternativo para tapar un puntaje bajo.
Mejor: No se acepta si ya tienes puntaje; trabaja en subirlo.1
Error: Contar con el ingreso de un familiar que no vivirá contigo en un préstamo FHA.
Mejor: Sin puntaje, FHA usa solo el ingreso de quienes vivirán en la casa.6
Qué hacer esta semana
- Pide tus tres reportes y confirma que tus datos estén bien; el prestamista los va a revisar primero.1
- Haz una lista de todo lo que pagas cada mes y marca lo que puedes probar con 12 meses de comprobantes.2
- Junta tus pruebas de renta, o pide a tu arrendador una carta con tus pagos.3
- Si mandas remesas o ahorras cada mes, guarda los recibos y los estados de cuenta.2
- Calcula tu relación deuda-ingreso con la calculadora de cuánta casa puedo comprar y prepara tus papeles con la lista de documentos.1
- Si quieres ayuda, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo tu expediente, muchas veces con poco o ningún costo,8 y su consejería también cumple el curso que pide Fannie Mae.5
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo comprar casa sin puntaje de crédito?
Sí, en algunos programas. Fannie Mae dice que, si no tienes puntaje o tienes poco historial, el prestamista debe establecer un historial no tradicional aceptable, y el Manual 4000.1 de HUD permite lo mismo en préstamos FHA con suscripción manual. Cada programa tiene requisitos propios de referencias, deudas e ingresos.
¿Qué pagos cuentan como crédito alternativo?
La renta y los servicios (luz, gas, agua, teléfono, internet) son los más comunes. También pueden contar seguros que no se descuentan del sueldo, cuidado de niños, colegiaturas, pagos a tiendas, gastos médicos y un préstamo personal con términos por escrito. Fannie Mae acepta además ahorros con depósitos regulares y remesas constantes durante 12 meses.
¿Las remesas que mando a mi familia sirven como historial?
En préstamos de Fannie Mae, sí pueden servir: la Guía de Ventas acepta comprobantes de remesas que muestren una cantidad constante enviada durante los 12 meses más recientes. Guarda tus recibos de cada envío.
¿Cuántas referencias necesito?
FHA pide tres, con al menos una de renta, teléfono o servicios. Fannie Mae pide cuatro en suscripción manual (tres en HomeReady) y, cuando su sistema DU lo pide, al menos dos, una de ellas de vivienda. Cada una debe cubrir los 12 meses consecutivos más recientes.
Pago la renta en efectivo. ¿Cómo lo demuestro?
Fannie Mae acepta cheques cobrados y, en su lugar, estados de cuenta, copias de giros postales u otros métodos razonables que muestren a quién pagaste y cuánto, o una verificación directa del arrendador. FHA pide 12 meses de cheques u otra prueba de pago, o en su lugar una referencia de la administradora; si le rentas a un familiar, esa referencia no reemplaza la prueba de pago.
¿Tengo que tomar un curso para comprar sin puntaje?
En préstamos de Fannie Mae, sí en muchos casos: si ningún prestatario de la compra tiene puntaje (o, en DU, ninguno tiene una cuenta de crédito en su reporte), al menos uno debe completar un curso para compradores antes del cierre. Puede ser en persona, por internet o por teléfono, o reemplazarse con consejería de una agencia aprobada por HUD.
¿Puedo usar el ingreso de un familiar que no va a vivir en la casa?
En FHA, si un prestatario no tiene puntaje, las proporciones se calculan solo con el ingreso de quienes vivirán en la casa y firman el préstamo. Fannie Mae permite coprestatarios que no vivirán en la casa en suscripción manual, si cumplen su sección B2-2-04.
Tengo un puntaje bajo. ¿Puedo pedir que usen crédito alternativo?
No para reemplazarlo. Fannie Mae no acepta el historial no tradicional si el prestamista puede obtener tu puntaje, ni si tu puntaje está por debajo del mínimo, salvo algunos préstamos HomeReady. La guía sobre qué mueve tu puntaje explica cómo subirlo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Selling Guide B3-5.4-01, Eligibility Requirements for Loans with Nontraditional Credit · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Selling Guide B3-5.4-02, Number and Types of Nontraditional Credit References · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Selling Guide B3-5.4-03, Documentation and Assessment of a Nontraditional Credit History · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Selling Guide B3-2-03, Risk Factors Evaluated by DU · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Selling Guide B2-2-06, Homeownership Education and Housing Counseling · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. HUD (FHA) · Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 7. FHFA · Credit Scores · fhfa.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 12 minutos de lectura
Préstamos hipotecarios con ITIN: qué existe y qué piden
Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas.
- Fannie Mae acepta SSN o ITIN como número del prestatario, con residencia legal documentada; que te lo ofrezcan depende del prestamista.
- FHA eliminó la elegibilidad de los residentes no permanentes para números de caso desde el 25 de mayo de 2025; USDA pide ser ciudadano, nacional o extranjero calificado.
- Los préstamos con ITIN los dan sobre todo bancos, cooperativas de crédito y CDFI, cada uno con sus condiciones: la CFPB recomienda contactar al menos a tres.
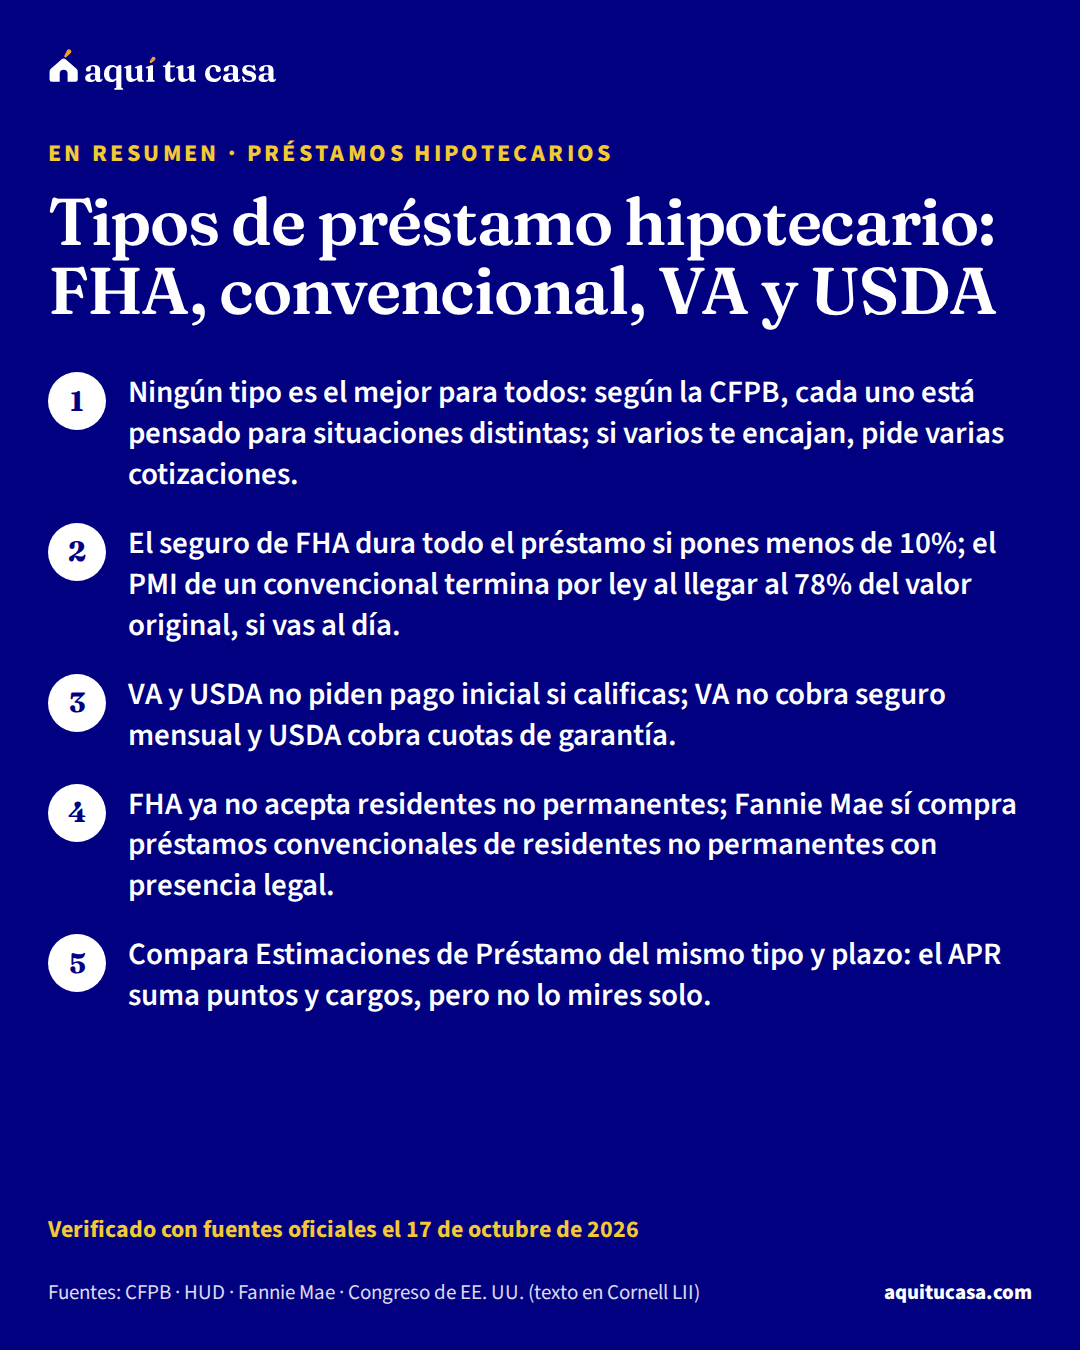
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.