Comprar casa Guía esencial
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
Verificado con fuentes oficiales el 17 de octubre de 2026 22 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
No necesitas el 20%. Con un préstamo FHA el mínimo es 3.5% del valor de la casa si tu puntaje es de 580 o más; con un préstamo convencional como HomeReady puede ser 3%; VA y USDA pueden no pedir pago inicial si calificas. Con menos del 20% pagas seguro hipotecario, y aparte necesitas dinero para los costos de cierre. El dinero puede salir de tus ahorros, de un regalo de un familiar o de un programa de ayuda, siempre documentado.
Lo más importante
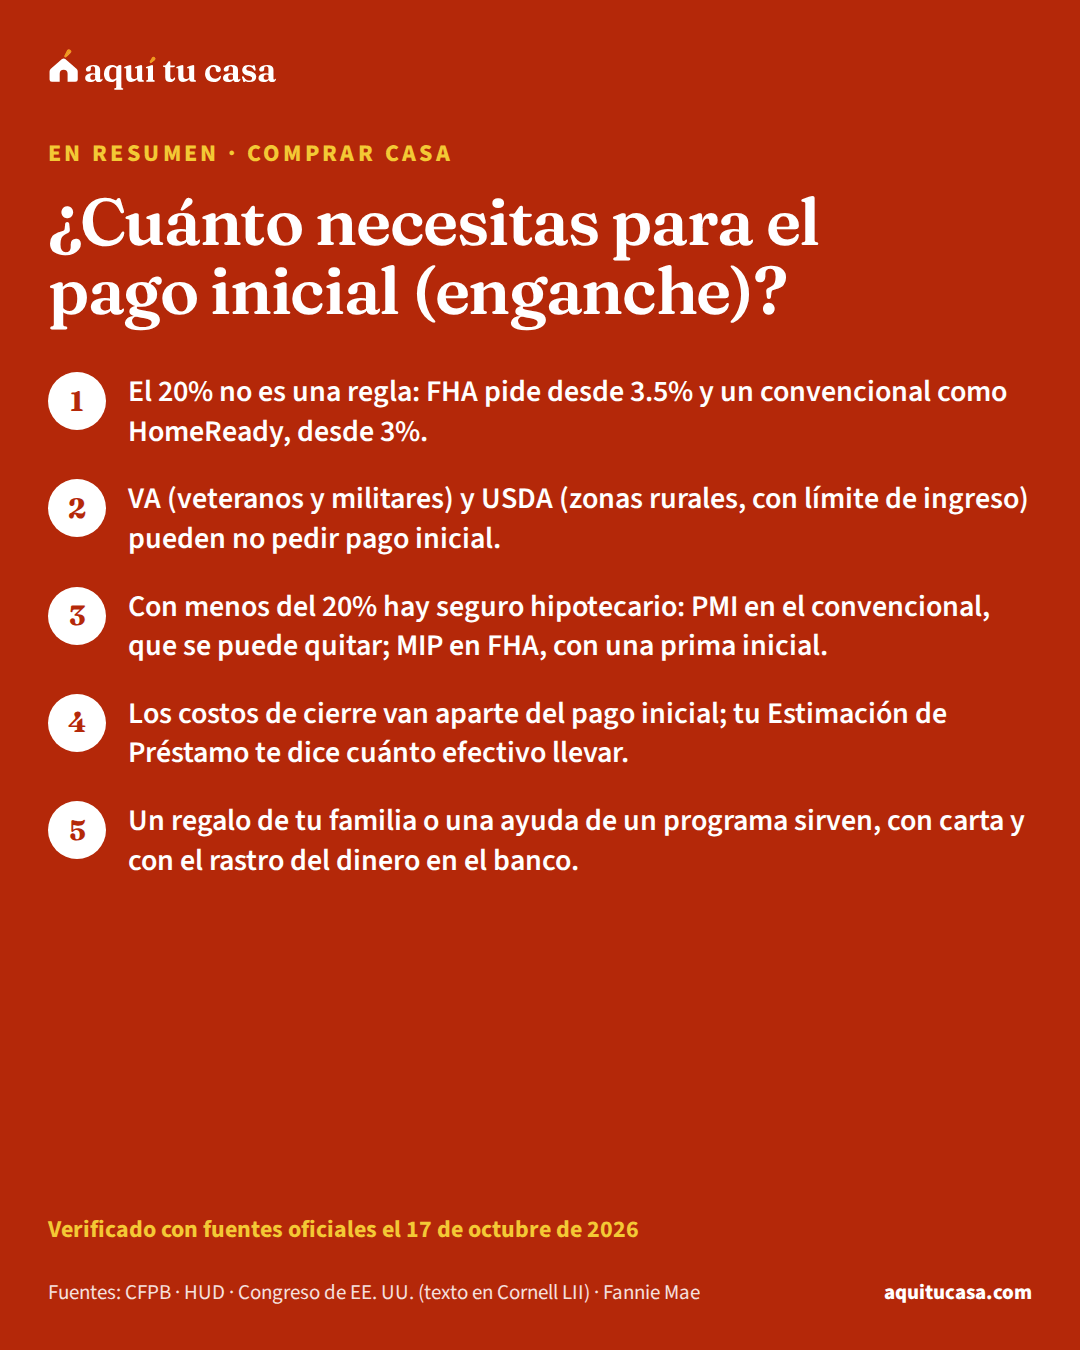
- El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.
- VA (veteranos y militares) y USDA (zonas rurales, con límite de ingreso) pueden no pedir pago inicial.
- Con menos del 20% hay seguro hipotecario: PMI en el convencional, que se puede quitar; MIP en FHA, con una prima inicial.
- Los costos de cierre van aparte del pago inicial; tu Estimación de Préstamo te dice cuánto efectivo llevar.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa y no sabes cuánto tienes que ahorrar primero.
- Alguien te dijo que necesitas el 20% y quieres saber si es cierto.
- Tienes parte del dinero y quieres saber si un familiar o un programa puede ayudarte con el resto.
Busca ayuda directa primero si…
- Ya tienes una oferta aceptada y una fecha de cierre: revisa tu Estimación de Préstamo y la guía de costos de cierre, y pregunta a tu prestamista por tu caso.
- Tu situación migratoria cambió hace poco: un consejero de vivienda puede explicarte qué programas te aceptan hoy.
El pago inicial (enganche, down payment)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa es la parte del precio de la casa que pagas con tu dinero; el préstamo cubre el resto. Es la pregunta que más detiene a las familias: “¿cuánto tengo que juntar?”. Esta guía es para quien está ahorrando para su primera casa: lo que pide cada tipo de préstamo, cuánto es en dólares, qué cambia si pones poco y de dónde puede salir el dinero. La respuesta corta: menos de lo que te han dicho.
El 20% no es obligatorio
La idea del 20% viene de una regla real, pero de otra cosa: en un préstamo convencional, con menos del 20% pagas un seguro extra. No significa que te nieguen el préstamo.
La guía de la CFPB para comprar casa lo explica así: un pago inicial de 20% o más probablemente te da las mejores tasas y más opciones, pero conviene pensarlo dos veces si se lleva todos tus ahorros. Con menos, probablemente pagas tasas o cargos más altos, y los programas de pago inicial bajo suelen salir más caros. Entre las opciones a preguntar, la CFPB menciona préstamos convencionales con pago inicial bajo, FHA, VA y USDA.1
Según el manual de HUD, un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa pide como mínimo 3.5% del valor de la casa cuando tu puntaje de crédito es 580 o más.2 Y un préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa del programa HomeReady de Fannie Mae puede financiar hasta el 97% del valor, es decir, pedirte solo 3%.4
Lo que pide cada tipo de préstamo
| Tipo de préstamo | Pago inicial mínimo | Lo que debes saber |
|---|---|---|
| FHA | 3.5% con puntaje de 580 o más2 | Con puntaje de 500 a 579, el préstamo llega solo a 90% del valor; lleva seguro hipotecario (MIP)8 |
| Convencional (HomeReady) | 3%4 | Vivienda principal de una unidad y un ingreso de hasta 80% del ingreso medio del área; con menos de 20%, lleva PMI5 |
| VApréstamo VAUn préstamo VA es un programa de hipotecas del Departamento de Asuntos de Veteranos (VA) de Estados Unidos para ayudar a militares en servicio, veteranos y algunos cónyuges sobrevivientes a comprar casa. El VA no presta el dinero: garantiza una parte del préstamo que da un prestamista privado, y con esa garantía el prestamista puede ofrecer condiciones que otros préstamos no tienen, como comprar sin pago inicial. Solo pueden usarlo las personas que cumplen los requisitos de servicio del VA; el prestamista te pedirá el certificado de elegibilidad.Ver la definición completa | 0% si el precio no supera la tasación9 | Necesitas el certificado de elegibilidad (COE) del VA; sin seguro hipotecario mensual, pero con una comisión de financiamiento única, salvo exenciones10 |
| USDApréstamo USDAUn préstamo USDA es una hipoteca del Servicio de Vivienda Rural, que es parte del Departamento de Agricultura de Estados Unidos (USDA). Está pensado para familias de ingresos bajos o moderados que compran una casa en una zona que el USDA considera rural, y puede ofrecerse sin pago inicial. Hay dos caminos: el USDA garantiza el préstamo que da un prestamista privado, o presta directamente a familias de ingresos muy bajos. Para calificar, tu ingreso debe estar dentro del límite de tu zona y la casa debe estar en un área elegible, que puedes revisar en el mapa del USDA.Ver la definición completa | 0%: puede cubrir el precio completo11 | Solo en zonas que USDA designa como rurales13 y con un límite de ingreso del hogar12 |

Cada programa tiene más requisitos (ingresos, tipo de casa, puntaje, residencia). Aquí hablamos del pago inicial. Pregunta a tu prestamista si pide más que el mínimo. La guía de tipos de préstamos hipotecarios explica el resto de cada uno.
Cuánto es en dólares: un ejemplo
Los porcentajes se vuelven dólares con el precio de la casa. Este ejemplo usa el valor típico de una casa en Estados Unidos; el de tu condado puede ser muy distinto.
Ejemplo con números reales
El pago inicial de una casa típica, según el préstamo
Con el valor típico de una casa en Estados Unidos ($332,700) y el mínimo de cada tipo de préstamo.
- FHA (3.5%)
- $11,645
- Convencional HomeReady (3%)
- $9,981
- Convencional sin seguro hipotecario (20%)
- $66,540
- VA o USDA, si calificas (0%)
- Sin pago inicial
Es un ejemplo con números nacionales.2459 Los costos de cierre van aparte. Pon tu meta y tu fecha en el plan de ahorro.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicialDos límites más dependen de tu condado: el límite de préstamo FHAlímite FHAEl límite FHA es el monto máximo de hipoteca que la Administración Federal de Vivienda puede asegurar en un condado o área metropolitana. La ley lo calcula a partir del precio mediano de las casas de la zona: en general es el 115% de ese precio, pero nunca menos de un piso nacional (65% del límite conforme) ni más de un techo nacional (150% de ese límite). Por eso los condados caros tienen límites más altos. Hay un límite distinto para casas de una, dos, tres y cuatro unidades. HUD publica los límites cada año y nosotros los mostramos para cada condado.Ver la definición completa, que HUD publica por condado y que queda entre un techo y un piso nacionales (el piso nacional es $541,287),21 y el límite conforme de los préstamos convencionales. Los dos están en la página de tu condado en Lugares, y la calculadora de cuánta casa puedes comprar usa tus números.
Poner poco o poner el 20%: qué cambia
Aquí está la regla real detrás del mito. En un préstamo convencional, cuando la relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa es mayor de 80% (es decir, pones menos de 20%), el prestamista debe obtener un seguro hipotecario privado (PMI)seguro hipotecario privado (PMI)El seguro hipotecario privado (PMI, por sus siglas en inglés) es un tipo de seguro hipotecario que te pueden exigir en un préstamo convencional cuando tu pago inicial es menor del 20% del precio de compra. Protege al prestamista, no a ti, si dejas de pagar. Normalmente se paga cada mes dentro de la cuota, y el costo depende de tu puntaje de crédito y de cuánto diste de enganche. A diferencia del seguro de la FHA, el PMI se puede cancelar cuando tu saldo baja lo suficiente respecto del valor de la casa; el prestamista debe explicarte las reglas.Ver la definición completa. En una compra, ese porcentaje se calcula con el menor entre el precio y el avalúo.5 Ese seguro protege al prestamista, no a ti, y se suma a tu pago mensual.1
Pago inicial pequeño o de 20%
FHA desde 3.5%, convencional desde 3%
Pago inicial pequeño
La CFPB sugiere mirar los cargos, la tasa y el pago mensual totales al comparar, no solo el pago inicial.1
La buena noticia es que el PMI no dura para siempre. Por la Ley de Protección al Propietario, en una hipoteca de tasa fija puedes pedir por escrito que lo cancelen cuando el saldo, según tu calendario original de pagos, llegue a 80% del valor original de la casa,6 si tienes buen historial de pagos, entre otros requisitos. Y termina solo cuando llega a 78%, si estás al día.7
En FHA el seguro hipotecarioseguro hipotecarioEl seguro hipotecario protege al prestamista, no a ti, si te atrasas en los pagos del préstamo. Lo pagas tú, como parte de la cuota mensual y a veces también como un cargo al inicio. Existe porque permite que el prestamista acepte un pago inicial más bajo. En un préstamo FHA se llama prima de seguro hipotecario (MIP) y la cobra la FHA; en un préstamo convencional con poco enganche se llama seguro hipotecario privado (PMI) y lo da una aseguradora privada. Las reglas para dejar de pagarlo son distintas en cada caso.Ver la definición completa se llama MIPprima de seguro hipotecario de la FHA (MIP)La prima de seguro hipotecario de la FHA (MIP, por sus siglas en inglés) es lo que pagas por el seguro que la FHA exige en todos sus préstamos. Ese seguro protege al prestamista, no a ti, si te atrasas. Tiene dos partes: una prima inicial (upfront MIP o UFMIP), que pagas con los costos de cierre o puedes sumar al préstamo, y una prima anual que se cobra dentro de tu pago mensual. La ley federal autoriza a HUD a cobrar las dos y les pone un tope. Según la CFPB, cuesta lo mismo sin importar tu puntaje de crédito. Si sumas la prima inicial al préstamo, el monto y el costo total suben.Ver la definición completa y funciona distinto: hay una prima inicial de 1.75% del monto base del préstamo,8 que se financia completa dentro del préstamo o se paga completa en efectivo, más una prima anual que se cobra en cuotas mensuales.2 En una casa típica, la prima inicial sería $5,618 y la mensual, $147. La calculadora de hipoteca te muestra las opciones lado a lado.
El pago inicial no es lo único: los costos de cierre
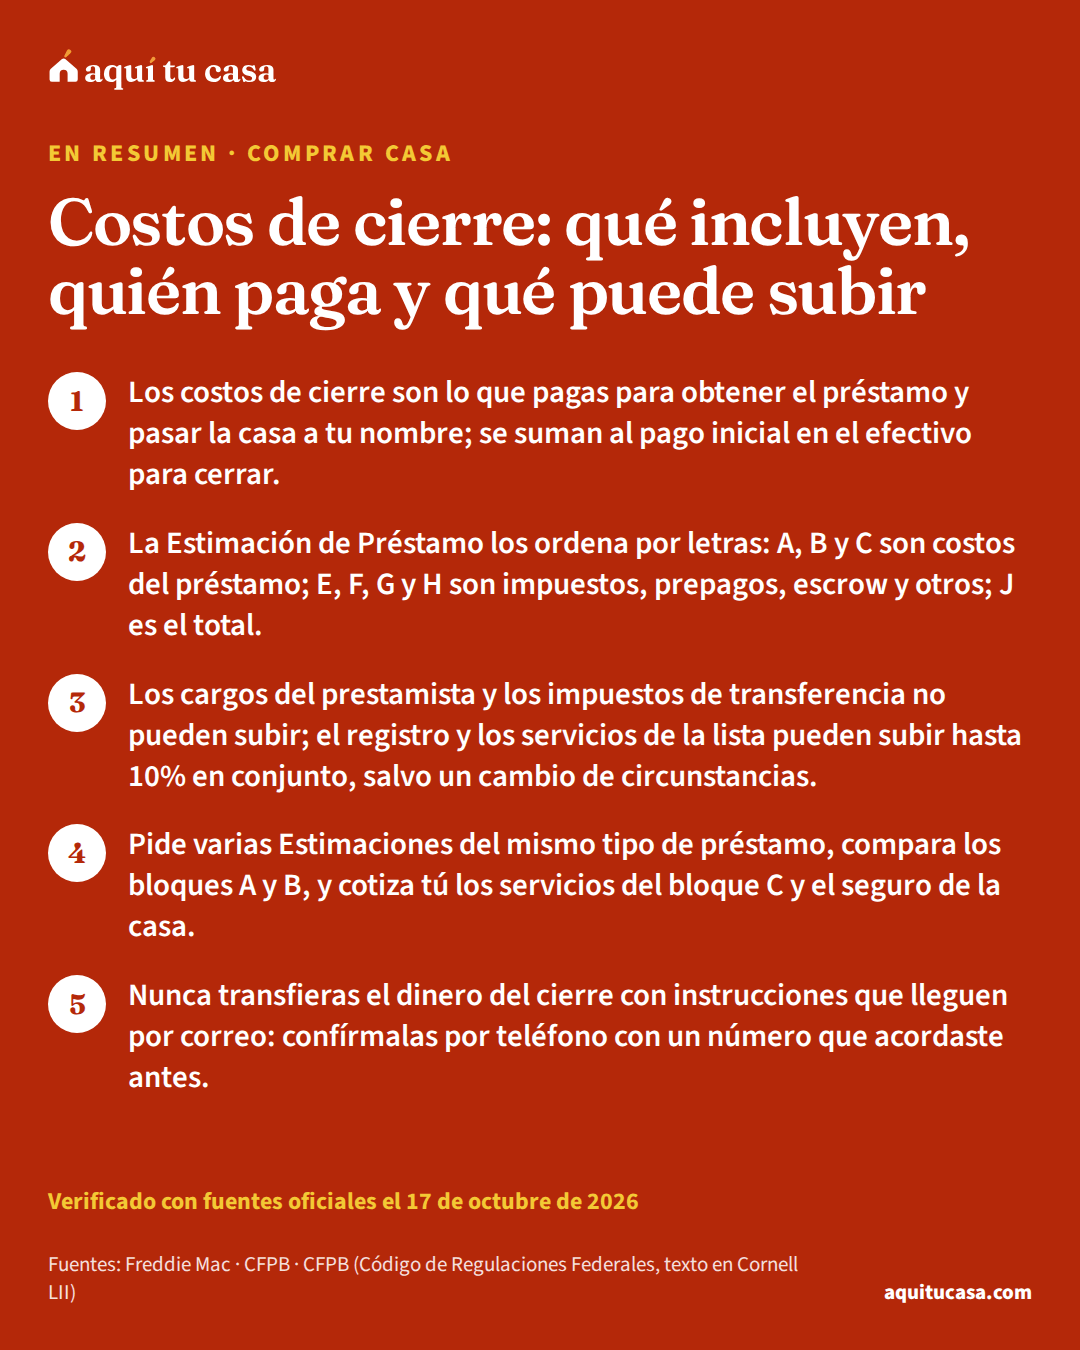
Además del pago inicial, al firmar pagas los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa: los cargos para darte el préstamo y pasarte la casa. Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio.16 El efectivo para cerrar de tu Estimación de Préstamo (Loan Estimate)Estimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa suma el pago inicial y los costos de cierre, y resta el depósito que ya diste y lo que el vendedor aceptó pagar; el prestamista te pedirá mostrar de dónde sale ese dinero.15
En FHA, el vendedor y otras partes interesadas pueden aportar hasta 6% del precio para tus costos de cierre, prepagos y puntos, pero no para tu pago inicial mínimo.2 La guía de costos de cierre explica cada cargo, y la calculadora de costos de cierre estima el tuyo.
Ejemplo con números reales
El efectivo para cerrar de una casa típica con FHA
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Costos de cierre (2% a 5% del precio)
- $6,654 a $16,635
- Efectivo para cerrar, antes de ayudas y créditos
- $18,299 a $28,280
Es un ejemplo con números nacionales.16 Cuando hagas tu meta de ahorro, suma las dos cosas: si solo ahorras el pago inicial, te faltará dinero el día de la firma.
Haz la cuenta con tus númerosCostos de cierreDe dónde puede salir el dinero
Tus ahorros. Lo normal. La CFPB sugiere tener los dos estados de cuenta más recientes y la prueba de dónde sale tu pago inicial, con al menos dos meses de historial.17 El prestamista va a querer ver de dónde viene cada depósito grande.
Un regalo de tu familia. Las reglas cambian según el préstamo:
- En un préstamo convencional, el regalo puede pagar todo o parte del pago inicial y los costos de cierre de tu vivienda principal o segunda casa, pero no de una propiedad de inversión. Lo puede dar un pariente o alguien con una relación de tipo familiar, nunca el constructor, el agente ni otra parte interesada. En una vivienda principal de una unidad, todo el dinero puede ser regalo.18
- En FHA, lo pueden dar un familiar, tu empleador o tu sindicato, un amigo cercano con un interés claro y documentado en ti, una organización benéfica o un programa de gobierno de ayuda para comprar casa. El donante no puede darlo con efectivo guardado fuera del banco.2
Cómo usar un regalo para el pago inicial
4. Entrega las pruebas al prestamista
Junta la carta, la prueba de la transferencia y tus estados de cuenta.17
Ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa. Según la CFPB, muchos estados y organizaciones locales tienen programas para ayudar a quienes compran por primera vez con el pago inicial o los costos de cierre.20 En un préstamo convencional, Fannie Mae acepta subvenciones de agencias de gobierno, agencias de financiamiento de vivienda, organizaciones sin fines de lucro y empleadores, si no son el vendedor ni otra parte interesada y la carta dice que no hay que devolver el dinero.19 Nuestra lista de programas de ayuda tiene 134 programas verificados, y la guía de ayuda para el pago inicial explica cómo funcionan las subvenciones y los segundos préstamos.

Si tu caso es distinto
Compras por primera vez
Muchos estados y organizaciones locales ayudan con el pago inicial o los costos de cierre.20 Busca los de tu estado en programas de ayuda.
Eres veterano o militar
Un préstamo VA muchas veces no pide pago inicial si el precio no supera el avalúo.9 La comisión de financiamiento puede no aplicarte si recibes compensación por una discapacidad del servicio.10
Si no sabes cuál te aplica, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisarlo contigo, muchas veces gratis o a bajo costo.22

Errores que salen caros
Error: Esperar a juntar el 20% sin preguntar por otras opciones.
Mejor: FHA pide desde 3.5% y HomeReady desde 3%; compara el costo total.1
Error: Ahorrar solo para el pago inicial.
Mejor: Suma los costos de cierre: Freddie Mac habla de 2% a 5% del precio.16
Error: Recibir el regalo en efectivo o sin carta.
Mejor: Pide la carta de regalo y mueve el dinero por el banco, con comprobante.18
Error: Depositar tus ahorros en efectivo en partes pequeñas.
Mejor: Deposítalos con tiempo y explica de dónde salen; dividirlos para evitar reportes está prohibido.3
Error: Dejar que el vendedor «ponga» tu pago inicial en un préstamo FHA.
Mejor: El vendedor solo puede ayudar con costos de cierre, hasta 6% del precio.2
Error: Olvidarte de pedir que quiten el PMI.
Mejor: Puedes pedirlo por escrito al llegar a 80% del valor original.7
Qué hacer esta semana
- Decide el tipo de préstamo que más se parece a tu caso con la tabla de arriba.2
- Busca el valor típico de una casa y el límite FHA de tu condado en Lugares.21
- Calcula tu meta con el plan de ahorro y súmale los costos de cierre.16
- Si parte del dinero será un regalo, pide a tu familiar que prepare la carta y que mande el dinero por el banco.18
- Busca programas de ayuda con ¿A qué ayudas califico? y habla con un consejero de vivienda aprobado por HUD.22
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Es verdad que sin el 20% no me dan préstamo?
No. FHA acepta 3.5% con un puntaje de 580 o más, y un préstamo convencional como HomeReady puede aceptar 3%. Lo que cambia con menos del 20% es que pagas seguro hipotecario, y en un convencional ese seguro se puede quitar cuando bajas la deuda.
¿El pago inicial incluye los costos de cierre?
No. El pago inicial es la parte del precio que pones tú; los costos de cierre son los cargos para darte el préstamo y pasarte la casa. Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio en costos de cierre. Tu Estimación de Préstamo muestra el efectivo total que necesitas.
¿Mi familia puede darme el dinero?
Sí, con reglas. En un préstamo convencional para tu vivienda principal de una unidad, todo el dinero puede venir de un regalo de un pariente u otro donante aceptable. En FHA también se aceptan regalos de familiares, de tu empleador o de ciertos programas. En los dos casos hace falta una carta de regalo y la prueba de la transferencia.
¿Hay préstamos sin pago inicial?
Sí, para quien califica. Un préstamo VA muchas veces no pide pago inicial si el precio no supera el valor del avalúo, y lleva una comisión de financiamiento única salvo exenciones. El préstamo garantizado de USDA puede cubrir el precio completo en zonas rurales designadas, con un límite de ingreso.
¿Puedo usar el efectivo que tengo guardado en casa?
Para FHA, el efectivo guardado fuera del banco debe depositarse en una institución financiera o entregarse a la compañía de título, y el prestamista te pedirá explicar cómo lo juntaste y en cuánto tiempo. Deposítalo con tiempo y sin dividirlo en partes pequeñas: la ley prohíbe dividir depósitos para evitar los reportes del banco.
¿El vendedor puede pagar mi pago inicial?
En FHA, no: tu pago inicial mínimo no puede venir del vendedor ni de alguien que gane con la venta. Lo que sí puede hacer el vendedor es aportar hasta 6% del precio para tus costos de cierre, prepagos y puntos. En un préstamo convencional, quien te regala dinero no puede ser el vendedor, el agente ni el constructor.
¿Cuándo se quita el PMI?
Por ley, en una hipoteca de tasa fija puedes pedir por escrito que lo cancelen cuando el saldo, según tu calendario de pagos, llegue a 80% del valor original de la casa, si tienes buen historial de pagos. Y termina solo cuando llega a 78%, si estás al día.
¿Cuánto es el pago inicial de una casa típica?
En una casa de $332,700, el valor típico en Estados Unidos, el mínimo FHA es $11,645, el de un convencional al 3% es $9,981 y el 20% sería $66,540. Los costos de cierre van aparte.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. HUD · HUD Handbook 4000.1, FHA Single Family Housing Policy Handbook (actualización del 12 de agosto de 2026) · hud.gov · Consultado el 17 de octubre de 2026
- 3. Congreso de EE. UU. (texto en Cornell LII) · 31 U.S.C. §5324, Structuring transactions to evade reporting requirement prohibited · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B7-1-01, Provision of Mortgage Insurance · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Congreso de EE. UU. (texto en Cornell LII) · Homeowners Protection Act, 12 U.S.C. §4901, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. Congreso de EE. UU. (texto en Cornell LII) · Homeowners Protection Act, 12 U.S.C. §4902, Termination of private mortgage insurance · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. HUD · HUD Mortgagee Letter 2023-05, Reduction of FHA Annual MIP Rates · hud.gov · Consultado el 17 de octubre de 2026
Ver las 14 fuentes restantes
- 9. Departamento de Asuntos de Veteranos (VA) · VA: Purchase loan · va.gov · Consultado el 17 de octubre de 2026
- 10. Departamento de Asuntos de Veteranos (VA) · VA funding fee and loan closing costs · va.gov · Consultado el 17 de octubre de 2026
- 11. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.103, Maximum loan amount (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.151, Eligibility requirements (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.201, Site requirements (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. HUD · HUD Mortgagee Letter 2025-09, Revisions to Residency Requirements · hud.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Loan Estimate Explainer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
- 17. CFPB · Owning a Home: Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. Fannie Mae · Fannie Mae Selling Guide B3-4.3-04, Personal Gifts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 19. Fannie Mae · Fannie Mae Selling Guide B3-4.3-06, Grants and Lender Contributions · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 20. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 21. HUD · FHA Mortgage Limits (búsqueda por condado) · entp.hud.gov · Consultado el 17 de octubre de 2026
- 22. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 15 minutos de lectura
Cómo comprar casa en Estados Unidos, paso a paso
Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales.
- El orden importa: crédito y presupuesto antes de mirar casas; preaprobación antes de ofertar.
- Pide ofertas a varios prestamistas y compara sus Estimaciones de Préstamo: cada uno tiene tres días hábiles para dártela.
- Nunca mandes dinero del cierre siguiendo un correo electrónico: confirma por teléfono con el número que ya tenías.
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
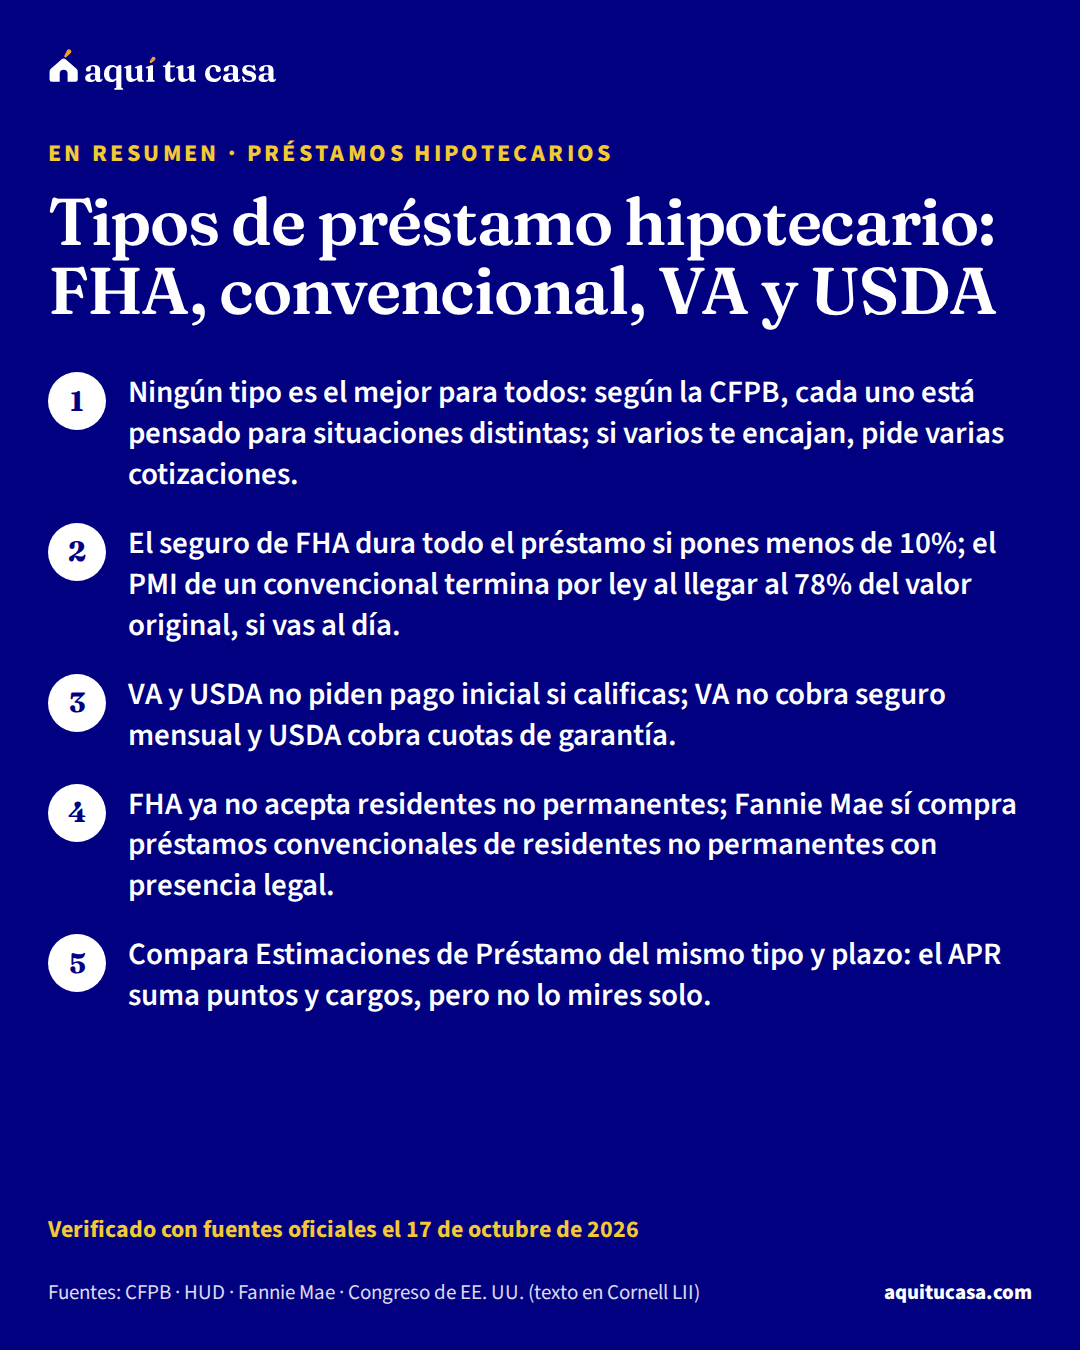
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.