Declarar impuestos con ITIN: por qué importa para comprar
Quién tiene que declarar con ITIN, qué ganas al hacerlo, cómo pedir tus transcripciones al IRS y por qué el prestamista te pedirá tus declaraciones.
Verificado con fuentes oficiales el 17 de octubre de 2026 19 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Con ITIN declaras igual que cualquier contribuyente: en general te toca si tu ingreso pasa del mínimo que fija el IRS o si ganaste más de $400 netos trabajando por tu cuenta, y aunque no te toque, declarar puede devolverte dinero retenido. Para comprar casa importa porque el prestamista verifica tu ingreso con tus declaraciones o con las transcripciones del IRS, que son gratis. El IRS advierte que no declarar puede retrasar la aprobación de un préstamo. Los sitios VITA preparan declaraciones básicas gratis.
Lo más importante
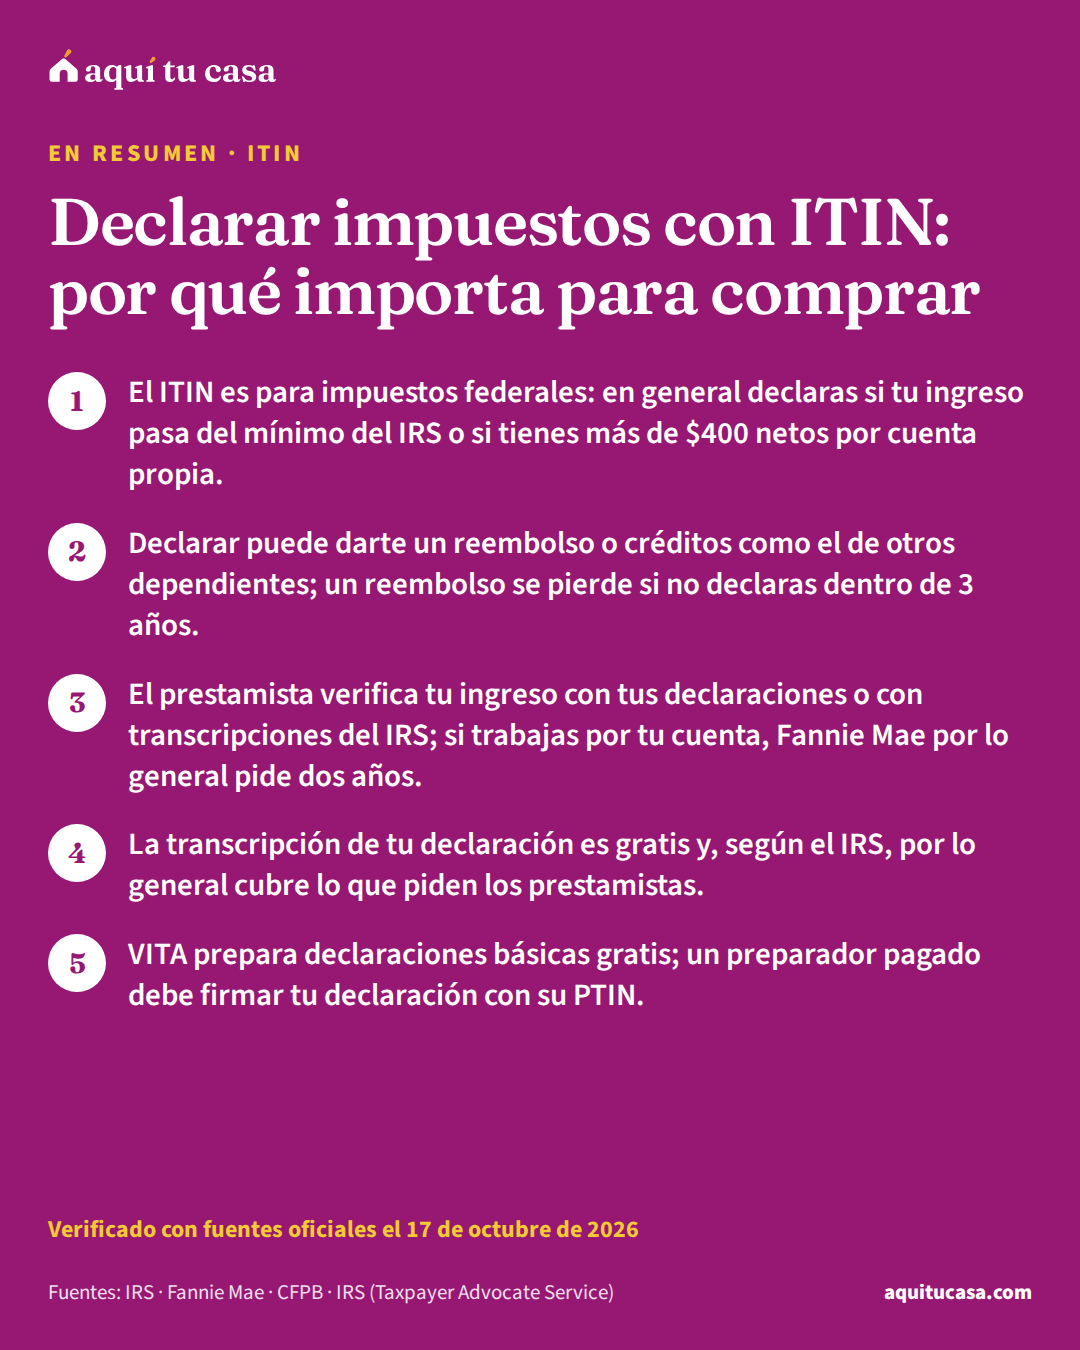
- El ITIN es para impuestos federales: en general declaras si tu ingreso pasa del mínimo del IRS o si tienes más de $400 netos por cuenta propia.
- Declarar puede darte un reembolso o créditos como el de otros dependientes; un reembolso se pierde si no declaras dentro de 3 años.
- El prestamista verifica tu ingreso con tus declaraciones o con transcripciones del IRS; si trabajas por tu cuenta, Fannie Mae por lo general pide dos años.
- La transcripción de tu declaración es gratis y, según el IRS, por lo general cubre lo que piden los prestamistas.
¿Es para ti?
Esta guía es para ti si…
- Tienes ITIN, trabajas en Estados Unidos y no sabes si te toca declarar impuestos.
- Trabajas por tu cuenta o te pagan en efectivo y quieres que tu ingreso cuente para un préstamo hipotecario.
- Tienes años sin declarar y quieres ponerte al día antes de pedir un préstamo.
Busca ayuda directa primero si…
- Todavía no tienes ITIN: empieza por la guía para sacar el ITIN con el formulario W-7.
- Tienes una disputa abierta con el IRS (una auditoría o un cobro): una clínica para contribuyentes de bajos ingresos puede ayudarte, gratis o por un costo pequeño.
- Tu duda es sobre tu estatus migratorio: el ITIN no lo cambia y esta guía no responde eso. Si quieres, puedes consultar a un representante acreditado por el Departamento de Justicia.
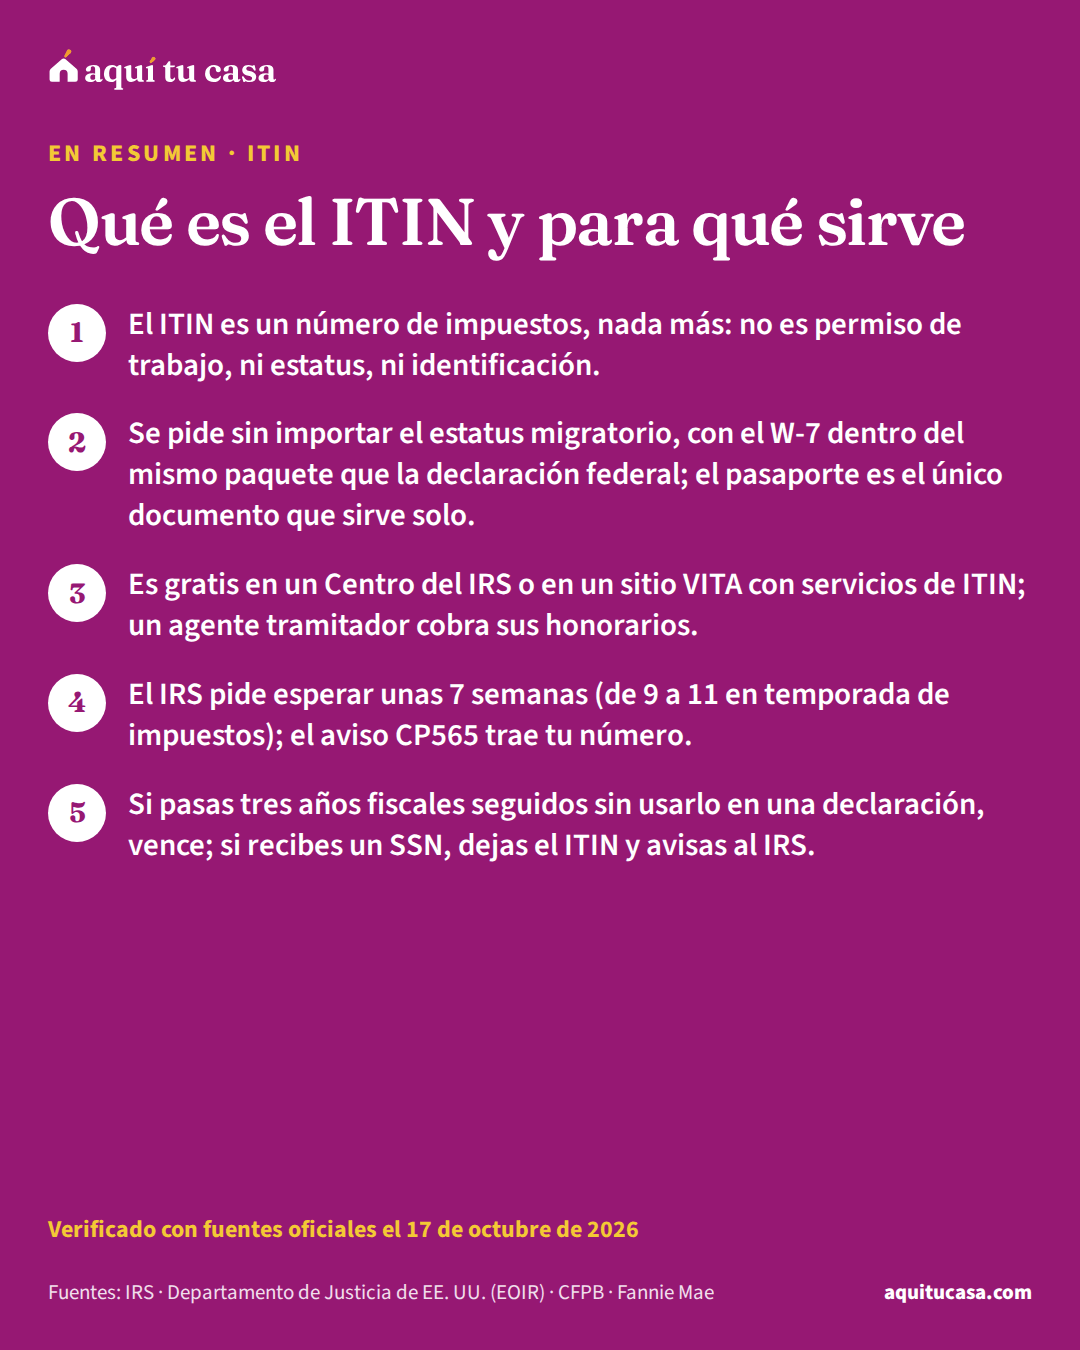
Muchas familias con ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa trabajan, pagan renta y ahorran, pero no declaran impuestos porque nadie les explicó cómo ni para qué. Esta guía es para ti si tienes ITIN o lo vas a pedir: explica cuándo te toca presentar una declaración de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa, qué puedes ganar al hacerlo y por qué tus declaraciones pesan tanto el día que pidas un préstamo hipotecario. Todo con lo que dicen el IRS, Fannie Mae y la CFPB.
- De ganancias netas por cuenta propia; desde ahí pagas el impuesto de trabajo por cuenta propia
- $4006
- Para cobrar un reembolso; después de eso lo pierdes si no declaraste
- 3 años7
- De historial de ingresos que por lo general se pide si trabajas por tu cuenta (Fannie Mae)
- 2 años10
- Lo que vale el formulario 4506-C que firmas para tu prestamista
- 120 días9
¿Te toca declarar?
El ITIN existe para los impuestos. El IRS dice que tienes un fin fiscal federal cuando la ley te obliga a declarar, cuando quieres pedir un reembolso o un beneficio fiscal, o cuando quieres reportar tus ingresos con una declaración.1 El número se emite solo para impuestos federales: no da ni cambia el estatus migratorio, y no te califica para beneficios del Seguro Social ni para el Crédito por Ingreso del Trabajo (EITC).1
En general, tienes que declarar si tu ingreso pasa del mínimo que obliga a declarar o si tienes más de $400 de ganancias netas trabajando por tu cuenta, con trabajos extra u otro trabajo independiente. Ese mínimo depende de tu estado civil para impuestos y de tu edad; el IRS lo publica en tablas en su página. Aunque ganes menos, puede convenirte declarar, por ejemplo para recuperar los impuestos que tu empleador te retuvo.2 El IRS también lo dice para quienes tienen ITIN: si ganaste dinero pero no debes impuestos, quizá te convenga declarar para que te devuelvan dinero.1
Las fechas importan. Si necesitas más tiempo, puedes pedir una prórroga a más tardar en la fecha límite de abril, y no necesitas ITIN para pedirla. La prórroga te da hasta el 15 de octubre para presentar sin multas, pero es solo para presentar: lo que debas se paga en abril.1
Si trabajas por tu cuenta o te pagan en efectivo
Si trabajas por tu cuenta, como dueño único de tu negocio o como contratista independiente, eres un trabajador por cuenta propiatrabajador por cuenta propiaPara el IRS, eres trabajador por cuenta propia si tienes un negocio como dueño único o trabajas como contratista independiente, si eres socio de una sociedad que tiene un negocio, o si trabajas para ti de otra forma, incluso a tiempo parcial o como trabajador por encargos (gig). Como no hay un empleador que te retenga impuestos, en general pagas impuestos estimados cada trimestre y presentas una declaración anual. Además del impuesto sobre el ingreso, pagas el impuesto sobre el trabajo por cuenta propia, que cubre el Seguro Social y Medicare. Tu ganancia o pérdida se calcula restando tus gastos de negocio de tus ingresos, normalmente en el Anexo C.Ver la definición completa (self-employed). Cuando tus ganancias netas fueron de $400 o más, pagas el impuesto sobre el trabajo por cuenta propia, que son los impuestos del Seguro Social y Medicare de quien trabaja para sí mismo, y presentas el anexo SE. Las ganancias por lo general se calculan en el anexo CAnexo C (Formulario 1040)El Anexo C (Schedule C) es la hoja que se adjunta al Formulario 1040 para reportar la ganancia o la pérdida de un negocio que operaste o de una profesión que ejerciste como dueño único (sole proprietor), incluido el trabajo por encargos (gig). Una actividad cuenta como negocio si la haces principalmente para ganar dinero, con continuidad y regularidad. En el anexo restas tus gastos de negocio de tus ingresos: si los gastos son menores, la diferencia es tu ganancia neta, que se suma a tu ingreso en el Formulario 1040. Con esa cifra también se calcula el impuesto sobre el trabajo por cuenta propia, en el Anexo SE.Ver la definición completa.6
Que te paguen en efectivo no cambia la regla. El IRS lo aclara para el trabajo por encargo o por aplicación (la llamada gig economy): ese ingreso se reporta aunque venga de trabajos de medio tiempo o extra, aunque no te den un formulario como el 1099 y aunque te lo paguen en efectivo.5
Si nadie te retiene impuestos durante el año, quizá tengas que hacer pagos de impuesto estimado, aunque todavía no tengas ITIN. En ese caso, en el comprobante de pago escribes “ITIN TO BE REQUESTED” donde va el número.3
Si recibes un formulario 1099Formulario 1099El Formulario 1099 es una familia de declaraciones informativas (information returns) del IRS que reportan ingresos que no son sueldo de empleado. Quien te pagó como parte de su negocio debe presentarlo al IRS y mandarte una copia, en papel o en forma electrónica, a principios de año. Hay varios tipos: el 1099-NEC para trabajo independiente o por contrato, el 1099-K para pagos con tarjeta o por plataformas en línea, el 1099-INT para intereses del banco, el 1099-G para pagos del gobierno como el desempleo y el 1099-MISC para otros ingresos. Usas esa información en tu declaración de impuestos.Ver la definición completa de quien te pagó, guárdalo con tus papeles del año. Y si trabajas para un empleador, guarda tu formulario W-2Formulario W-2El Formulario W-2 (Wage and Tax Statement, comprobante de salarios e impuestos) es el documento que tu empleador debe preparar para cada empleado. Muestra el sueldo que te pagó y los impuestos que te retuvo, como el impuesto sobre el ingreso y los del Seguro Social y Medicare. El empleador lo presenta al gobierno y te manda una copia, en papel o en forma electrónica, en enero o febrero, para que hagas tu declaración de impuestos. Si no te llega o tiene errores, primero pides la corrección a tu empleador; si aun así no lo recibes, el IRS puede ayudarte a conseguirlo.Ver la definición completa.
Qué ganas al declarar y qué pierdes si no
Declarar con ITIN te abre algunos beneficios. Si no eres elegible para un SSN, puedes presentar una declaración conjunta con tu cónyuge si es ciudadano o extranjero residente. El crédito por otros dependientes es un crédito no reembolsable de $500 para quien tiene dependientes que no califican para el crédito tributario por hijos. Y el crédito por cuidado de hijos y dependientes también está entre los beneficios permitidos.1
Declarar a tiempo o dejarlo pasar
Tu historial crece
Declaras cada año
Cada declaración que presentas es un papel más que muestra tu ingreso cuando pidas un préstamo.9
Por qué importa para comprar casa
Cuando pides un préstamo hipotecario, el prestamista verifica tu ingreso, y tus declaraciones de impuestos son parte de esa prueba. El IRS lo dice sin rodeos: si no presentas tu declaración, la aprobación de un préstamo puede retrasarse, porque para comprar o refinanciar una casa tienes que entregar copias de tus declaraciones presentadas.7
Las reglas de Fannie Mae, que fijan cómo se hacen los préstamos que compra, son un buen ejemplo. Exigen que cada prestatario tenga un número de Seguro Social válido o un ITIN, además de cumplir los requisitos de residencia legal y de documentación.8 Y dicen que las declaraciones y las transcripciones de impuestos sirven para calcular y verificar el ingreso; cuando se piden, las declaraciones deben ser copias de las originales presentadas al IRS, con todos sus anexos, o el prestamista puede usar las transcripciones.9
Si trabajas por tu cuenta, el peso es mayor. Fannie Mae por lo general pide un historial de dos años de ingresos, que el prestamista verifica con tus declaraciones firmadas de los últimos dos años, con todos los anexos, o con las transcripciones del IRS.10 No todos los préstamos siguen las reglas de Fannie Mae: cada tipo de préstamo y cada prestamista tienen sus propios límites.11 La guía de préstamos con ITIN explica las opciones.
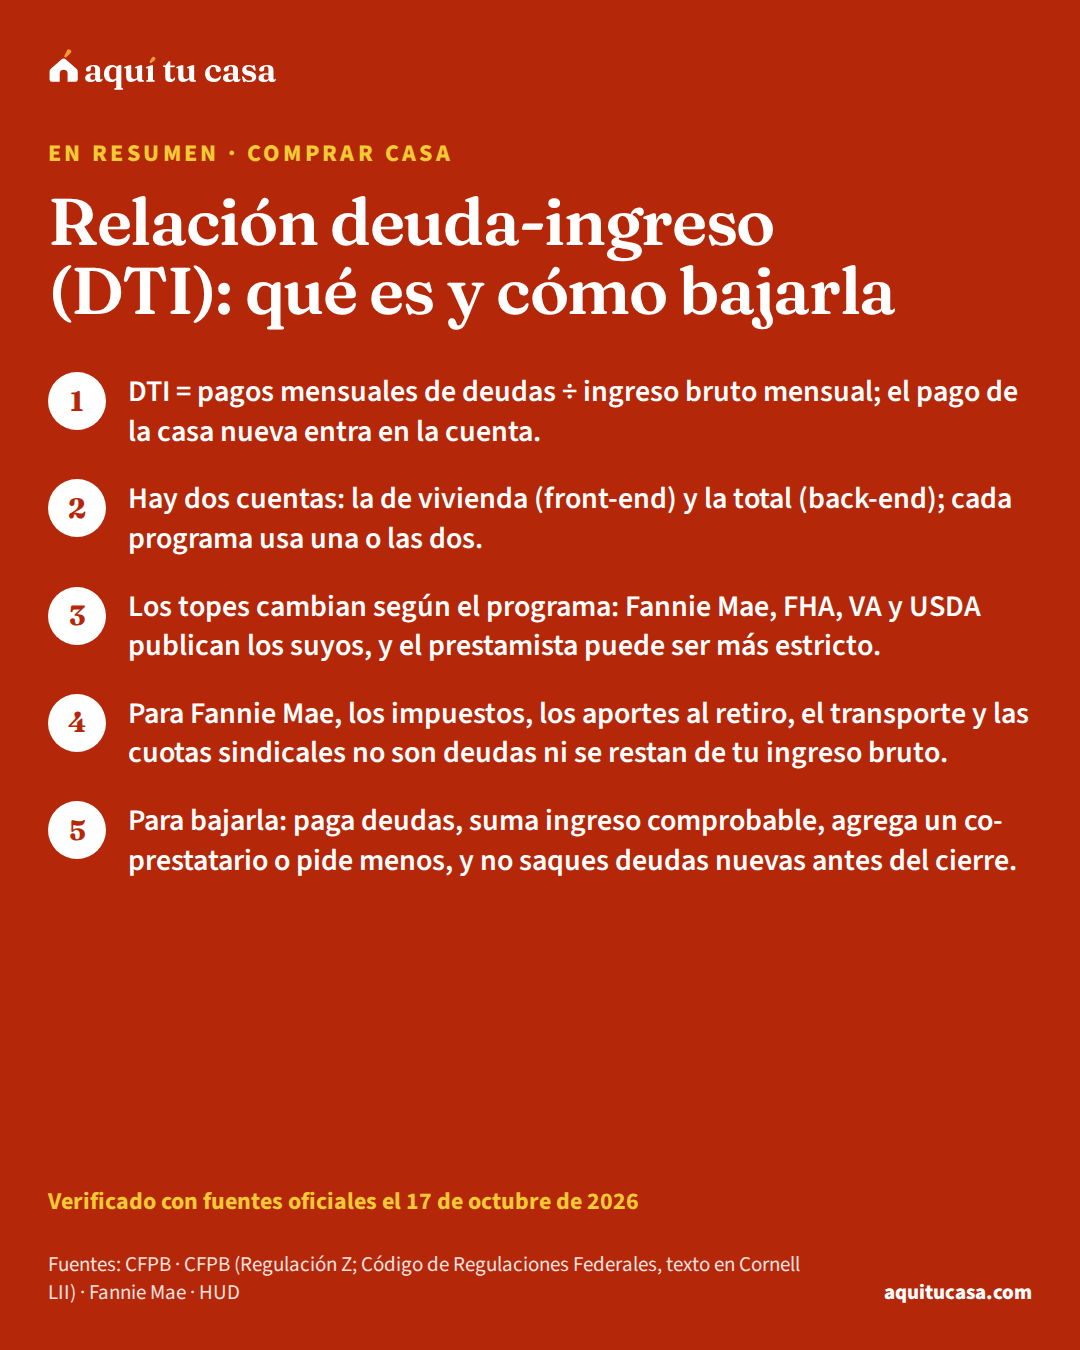
¿Por qué pesa tanto el ingreso? Porque el prestamista lo usa para calcular tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa: tus pagos mensuales de deudas divididos entre tu ingreso brutoingreso brutoEl ingreso bruto es el total que ganas antes de que te descuenten impuestos y otras deducciones. En tu talón de pago (pay stub) aparece como el pago antes de descuentos (gross pay), no como lo que llega a tu cuenta. Los prestamistas lo usan para calcular tu relación deuda-ingreso (DTI): suman tus pagos mensuales de deudas y los dividen entre tu ingreso bruto mensual. Al pedir una hipoteca, tu ingreso anual antes de impuestos puede incluir trabajo de tiempo completo o parcial, trabajo por cuenta propia, propinas, comisiones, horas extra y bonos; el prestamista mira si es razonable esperar que ese ingreso continúe.Ver la definición completa mensual. Es una de las formas en que miden si puedes hacer los pagos, y cada prestamista tiene límites distintos.11
Ejemplo con números reales
Cuánto del ingreso se va en la casa
Con el ingreso típico de un hogar en Estados Unidos y el pago típico de una casa con préstamo FHA y el pago inicial mínimo.
- Ingreso bruto mensual (mediana de EE. UU.)
- $6,728
- Pago mensual de una casa típica (FHA)
- $2,759
- Pago de la casa ÷ ingreso mensual
- 41%
Es un ejemplo con números nacionales. El prestamista hace esta cuenta con el ingreso que puede verificar en tus declaraciones o transcripciones.911 Prueba con tus propios números.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
Tus transcripciones y el formulario 4506-C
Una transcripción de impuestostranscripción de impuestosUna transcripción de impuestos es un resumen oficial y gratis que da el IRS con los datos de tus declaraciones y de tu cuenta tributaria. No es una fotocopia de tu declaración. Hay varios tipos: la de la declaración (tax return transcript) muestra casi todas las líneas del Formulario 1040 tal como lo presentaste y suele cubrir lo que piden los prestamistas hipotecarios; la de cuenta muestra los cambios hechos después; la de salarios e ingresos muestra lo que reportaron tus W-2 y 1099. Se pide en tu cuenta en línea del IRS, por correo, por teléfono o con el Formulario 4506-T.Ver la definición completa (tax transcript) es el resumen oficial del IRS de lo que declaraste. El IRS ofrece sus transcripciones sin costo. La transcripción de la declaración muestra la mayoría de las líneas de tu declaración original tal como la presentaste, cubre el año en curso y los tres anteriores y, según el IRS, por lo general cubre lo que piden los prestamistas hipotecarios. No es una fotocopia de tu declaración.13
La puedes ver en tu cuenta en línea del IRS o pedirla por correo: llega en 5 a 10 días calendario a la dirección que el IRS tiene, y también se pide al 800-908-9946. Oculta en parte tus datos personales, pero deja visibles los datos financieros para verificar ingresos.12
El prestamista también puede pedirlas directamente, pero solo con tu permiso. El IRS explica que, por su Servicio de Verificación de Ingresos Exprés (IVES), tú autorizas a bancos y prestamistas a ver tus registros cuando pides una hipoteca; el IRS solo da registros a un tercero con tu consentimiento, y la autorización se da desde tu cuenta o con el formulario 4506-C que te da el prestamista.14
De tu declaración a tu préstamo
1. Declaras cada año
A más tardar en abril, o en octubre con prórroga
Lo que debas se paga en abril, aunque tengas prórroga.1
2. Guardas copia firmada con todos los anexos
El mismo día que presentas
El prestamista puede pedir copias de las declaraciones que presentaste.9
3. Pides tus transcripciones
De 5 a 10 días por correo
Son gratis y por lo general cubren lo que piden los prestamistas.13
4. Juntas dos años si trabajas por tu cuenta
Al pedir el préstamo
Declaraciones firmadas de los últimos dos años o sus transcripciones.10
Pruébalo con tus númerosLista de documentos5. Firmas el 4506-C
A más tardar al cierre
Autoriza al prestamista a pedir tus transcripciones; vale 120 días.9
6. El prestamista compara
Antes del cierre
Si recibe las transcripciones antes del cierre, las usa para verificar los papeles que diste.9
En los préstamos que compra Fannie Mae, cada prestatario cuyo ingreso cuenta para calificar firma su propio formulario 4506-C a más tardar al cierre. El formulario permite pedir transcripciones de hasta cuatro años y vale 120 días. Si el prestamista recibe las transcripciones antes del cierre, tiene que usarlas para verificar los documentos de ingreso que entregaste.9 Por eso conviene que lo que declaraste y lo que muestras coincidan.
Si tienes años sin declarar
No es tarde para ponerte al día. El IRS pide presentar todas las declaraciones que debas, aunque no puedas pagar todo, y de la misma forma y al mismo lugar que una a tiempo. Si te toca un reembolso por lo que te retuvieron, solo lo puedes cobrar si declaras dentro de los 3 años desde la fecha límite de esa declaración. Si no declaras, el IRS puede preparar una declaración sustituta que quizá no te dé las deducciones a las que tienes derecho.7
Si no puedes pagar todo lo que debes, puedes pedir de 60 a 120 días más para pagar o, si necesitas más tiempo, un plan de pagos.7 Si el IRS no tiene registro de que declaraste un año, existe una carta de verificación de no declaración que lo confirma.13
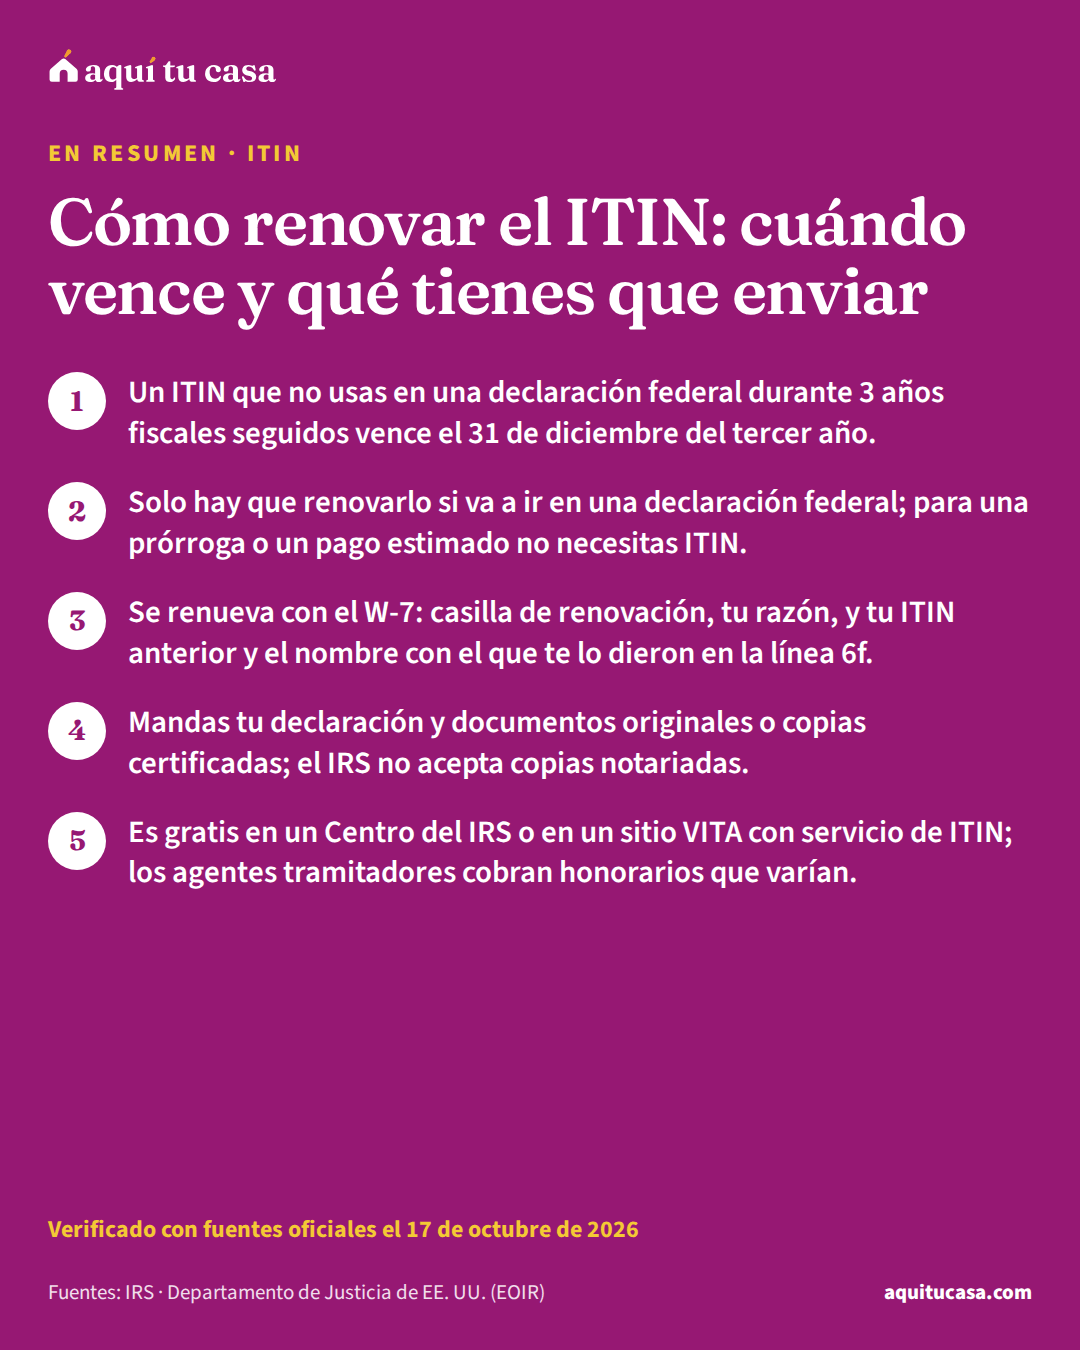
Si apenas vas a pedir el ITIN, ten en cuenta que el año en que te lo asignan no puedes presentar por vía electrónica con él; desde los años siguientes, sí.15 Si tu ITIN venció porque pasaste años sin usarlo, mira cómo renovar el ITIN.
Ayuda gratis y cómo elegir a quien te prepara la declaración
Los sitios VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa del IRS preparan declaraciones básicas gratis. Muchos atienden a quienes en general ganan unos $70,244 o menos (cada sitio puede fijar su límite), a personas con discapacidad y a quienes hablan poco inglés. Sus voluntarios se entrenan, entre otras cosas, en mantener la confidencialidad de tu información. Se buscan con el localizador del IRS o al 800-906-9887.16
Si ya tienes un problema con el IRS, como una auditoría o un cobro, las Clínicas para Contribuyentes de Bajos Ingresos (LITC) pueden representarte, gratis o por un costo pequeño, y también educan a quienes hablan inglés como segundo idioma. Son completamente independientes del IRS.17
Si pagas a un preparador, el IRS da señales claras. El preparador pagado debe firmar tu declaración e incluir su número de preparador (PTIN). Desconfía de quien cobra un porcentaje de tu reembolso o quiere que el reembolso caiga en su cuenta, y nunca contrates a quien presenta con un talón de pago en lugar del W-2. Al final, tú eres el responsable de lo que dice tu declaración, sin importar quién la prepare.18
Errores que te pueden costar el préstamo
Error: No declarar porque te pagan en efectivo.
Mejor: El ingreso de trabajos por encargo se reporta aunque sea en efectivo;5 con $400 o más netos por cuenta propia, va el anexo SE.6
Error: Esperar a que el prestamista te pida las declaraciones para hacerlas.
Mejor: Declara cada año: no declarar puede retrasar la aprobación del préstamo.7
Error: No guardar copia de lo que presentaste.
Mejor: Guarda copia firmada con todos los anexos, o pide la transcripción gratis.913
Error: Contratar a un preparador que no firma tu declaración.
Mejor: El preparador pagado firma e incluye su PTIN en cada declaración.18
Error: Dejar que el reembolso caiga en la cuenta del preparador.
Mejor: El reembolso va a tu cuenta; esa petición es una señal de alerta.18
Error: Dar por perdido un reembolso viejo sin revisar.
Mejor: Tienes 3 años desde la fecha límite de esa declaración para cobrarlo.7
Si este es tu caso
Te pagan en efectivo
El IRS dice que el ingreso de trabajos por encargo se reporta aunque sea en efectivo.5 Con $400 o más netos por cuenta propia, va el anexo SE.6
Tienes tu propio negocio
Para comprar, por lo general te piden dos años de declaraciones o sus transcripciones.10
Tu pareja es ciudadana
Puedes presentar una declaración conjunta con tu cónyuge si es ciudadano o residente.1
Quieres comprar en uno o dos años
Un consejero de vivienda aprobado por HUD revisa tus papeles contigo, muchas veces gratis o a bajo costo.19
Qué hacer esta semana
- Junta tus W-2, tus 1099 y tus registros de ingresos y gastos de cada año.6
- Revisa qué años te faltan por declarar; si dudas, pide tus transcripciones al IRS.12
- Busca un sitio VITA cerca de ti en el localizador del IRS o al 800-906-9887.16
- Guarda copia firmada de cada declaración, con todos los anexos, en una carpeta para tu prestamista.9
- Calcula cuánto podrías pagar por una casa con la herramienta ¿Cuánta casa puedo comprar?.11
- Si quieres comprar pronto, habla con un consejero de vivienda aprobado por HUD sobre tus papeles.19
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo declarar impuestos si no tengo papeles?
El IRS da el ITIN a quien tiene un fin fiscal federal y no puede tener número de Seguro Social, y dice que puedes pedirlo sin importar tu estatus migratorio; con él declaras. El ITIN es solo para impuestos: no da ni cambia el estatus migratorio. Si tienes preguntas de inmigración, puedes consultar a un representante acreditado por el Departamento de Justicia.
¿Me toca declarar si me pagan en efectivo?
Que te paguen en efectivo no cambia la regla: el IRS dice que el ingreso de trabajos por encargo se reporta aunque te lo paguen en efectivo y aunque no recibas un 1099. Si trabajas por tu cuenta y tus ganancias netas fueron de $400 o más, pagas el impuesto de trabajo por cuenta propia y presentas el anexo SE; por lo general calculas tus ganancias en el anexo C.
¿Qué pasa si tengo años sin declarar?
El IRS pide presentar todas las declaraciones que debas, aunque no puedas pagar todo. Si te toca un reembolso, solo lo puedes cobrar si declaras dentro de 3 años desde la fecha límite de esa declaración. Si no puedes pagar, puedes pedir de 60 a 120 días más o un plan de pagos.
¿Cuántos años de declaraciones pide el prestamista?
Depende del préstamo y del prestamista. Por ejemplo, en los préstamos que compra Fannie Mae, a quien trabaja por su cuenta por lo general le piden un historial de dos años, con sus declaraciones de los últimos dos años o sus transcripciones del IRS.
¿Qué es el formulario 4506-C?
Es el permiso que firmas para que el prestamista pida tus transcripciones al IRS. El IRS solo da tus registros a un tercero con tu consentimiento. En los préstamos de Fannie Mae, cada prestatario cuyo ingreso cuenta lo firma a más tardar al cierre, y el permiso vale 120 días.
¿Cuánto cuesta una transcripción del IRS?
Nada: el IRS ofrece sus transcripciones sin costo. Las puedes ver en tu cuenta en línea o pedirlas por correo; por correo llegan en 5 a 10 días calendario. Una fotocopia de tu declaración original es otra cosa: se pide con el formulario 4506 y tiene un cargo.
¿Puedo declarar por internet con ITIN?
Sí, pero no en el mismo año calendario en que te asignan el ITIN: ese año la declaración va en papel con tu W-7. Desde los años siguientes puedes presentar por vía electrónica.
¿Dónde me ayudan gratis a declarar?
En los sitios VITA del IRS, que preparan declaraciones básicas gratis. Muchos atienden a quienes ganan unos $70,244 o menos y a quienes hablan poco inglés; se buscan con el localizador del IRS o al 800-906-9887. Si ya tienes una disputa con el IRS, una clínica para contribuyentes de bajos ingresos puede ayudarte.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. IRS · Individual taxpayer identification number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 2. IRS · Check if you need to file a tax return · irs.gov · Consultado el 17 de octubre de 2026
- 3. IRS · ITIN application frequently asked questions · irs.gov · Consultado el 17 de octubre de 2026
- 4. IRS · How to renew an ITIN · irs.gov · Consultado el 17 de octubre de 2026
- 5. IRS · Gig economy tax center · irs.gov · Consultado el 17 de octubre de 2026
- 6. IRS · Self-employment tax (Social Security and Medicare taxes) · irs.gov · Consultado el 17 de octubre de 2026
- 7. IRS · Filing past due tax returns · irs.gov · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 11 fuentes restantes
- 9. Fannie Mae · Selling Guide B3-3.1-02, Tax Return and Transcript Documentation Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. Fannie Mae · Selling Guide B3-3.5-01, Underwriting Factors and Documentation for a Self-Employed Borrower · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 11. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. IRS · Get transcript · irs.gov · Consultado el 17 de octubre de 2026
- 13. IRS · Transcript types and ways to order them · irs.gov · Consultado el 17 de octubre de 2026
- 14. IRS · Income Verification Express Service (IVES) · irs.gov · Consultado el 17 de octubre de 2026
- 15. IRS · Instructions for Form W-7 (Rev. December 2024) · irs.gov · Consultado el 17 de octubre de 2026
- 16. IRS · Free tax return preparation for qualifying taxpayers (VITA and TCE) · irs.gov · Consultado el 17 de octubre de 2026
- 17. IRS (Taxpayer Advocate Service) · Low Income Taxpayer Clinics · irs.gov · Consultado el 17 de octubre de 2026
- 18. IRS · IR-2024-96, Dirty Dozen: IRS urges taxpayers to not fall prey to untrustworthy tax preparers · irs.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 12 minutos de lectura
Préstamos hipotecarios con ITIN: qué existe y qué piden
Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas.
- Fannie Mae acepta SSN o ITIN como número del prestatario, con residencia legal documentada; que te lo ofrezcan depende del prestamista.
- FHA eliminó la elegibilidad de los residentes no permanentes para números de caso desde el 25 de mayo de 2025; USDA pide ser ciudadano, nacional o extranjero calificado.
- Los préstamos con ITIN los dan sobre todo bancos, cooperativas de crédito y CDFI, cada uno con sus condiciones: la CFPB recomienda contactar al menos a tres.
- ITIN Cómo renovar el ITIN: cuándo vence y qué tienes que enviar Cuándo vence tu ITIN, si de verdad tienes que renovarlo, cómo llenar el W-7 de renovación, qué documentos sirven y dónde hacerlo gratis. 12 minutos de lectura
- ITIN Qué es el ITIN y para qué sirve El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence. 15 minutos de lectura
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.