Préstamos hipotecarios Guía esencial
Préstamos hipotecarios con ITIN: qué existe y qué piden
Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas.
Verificado con fuentes oficiales el 17 de octubre de 2026 17 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí existen préstamos de vivienda para personas con ITIN, pero no todos los programas los aceptan. La guía de Fannie Mae acepta un SSN o un ITIN, más residencia legal documentada, así que un préstamo convencional es posible si tu prestamista lo ofrece y tu estatus califica. FHA, en cambio, dejó fuera a los residentes no permanentes en 2025, y USDA pide ser ciudadano, nacional o extranjero calificado. Muchos préstamos con ITIN los dan bancos, cooperativas de crédito y CDFI con sus propias reglas, así que la clave es comparar varias ofertas con la Estimación de Préstamo en la mano.
Lo más importante
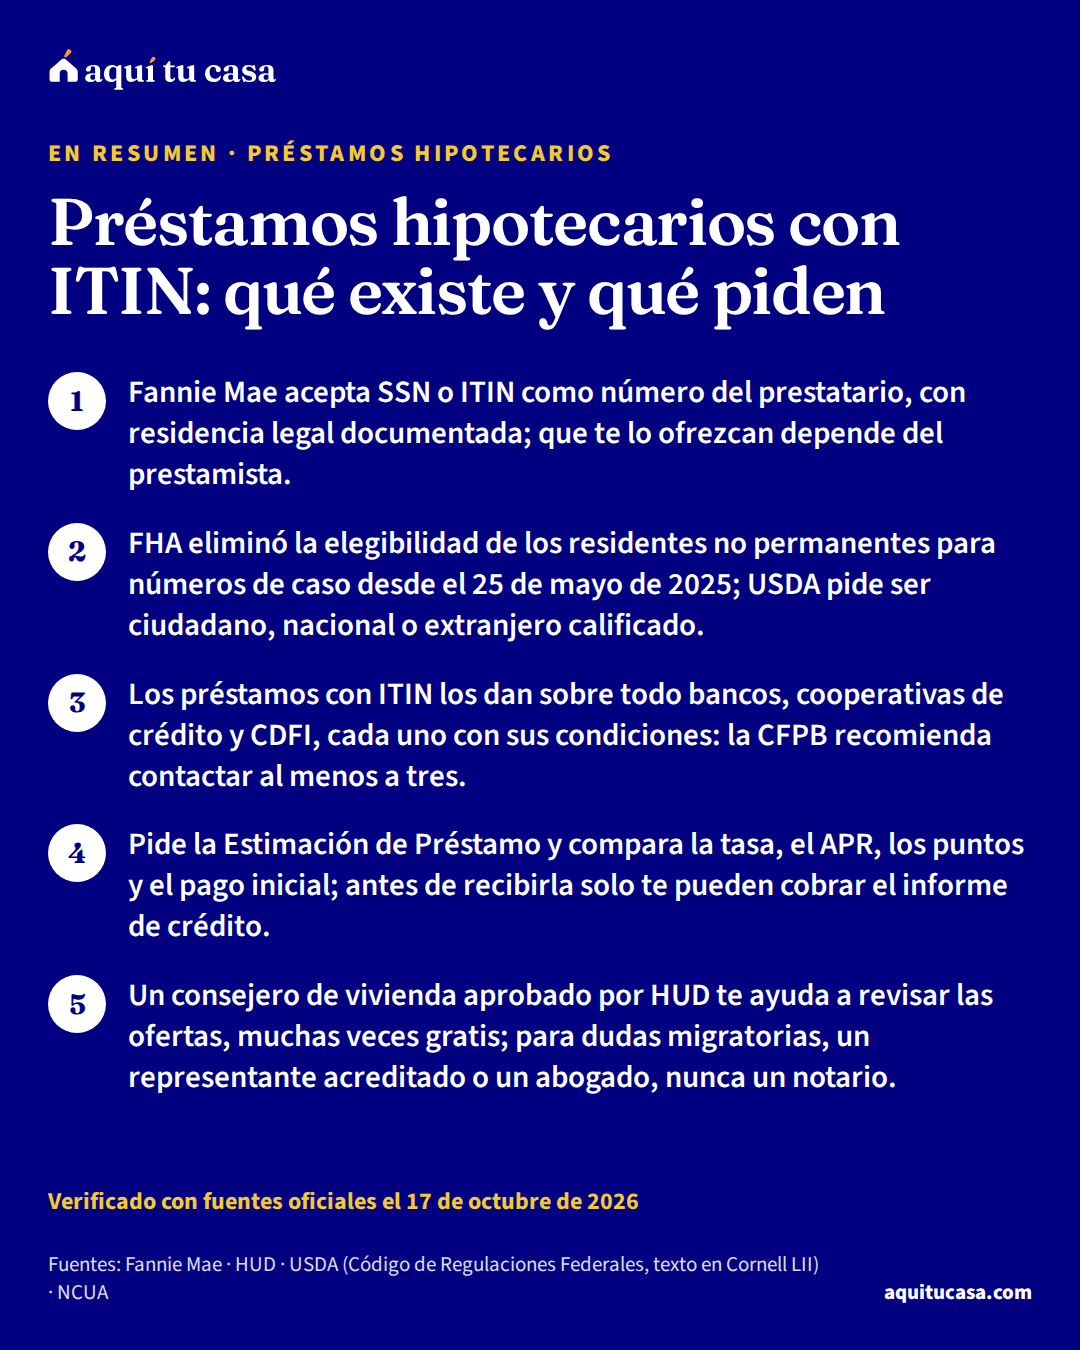
- Fannie Mae acepta SSN o ITIN como número del prestatario, con residencia legal documentada; que te lo ofrezcan depende del prestamista.
- FHA eliminó la elegibilidad de los residentes no permanentes para números de caso desde el 25 de mayo de 2025; USDA pide ser ciudadano, nacional o extranjero calificado.
- Los préstamos con ITIN los dan sobre todo bancos, cooperativas de crédito y CDFI, cada uno con sus condiciones: la CFPB recomienda contactar al menos a tres.
- Pide la Estimación de Préstamo y compara la tasa, el APR, los puntos y el pago inicial; antes de recibirla solo te pueden cobrar el informe de crédito.
¿Es para ti?
Esta guía es para ti si…
- Tienes ITIN, declaras impuestos y quieres saber si puedes comprar casa con un préstamo.
- Un prestamista te dijo que 'no' y quieres saber si otro te diría que 'sí'.
- Compras con un familiar que tiene SSN y no sabes cómo se ve el préstamo.
Busca ayuda directa primero si…
- Tu pregunta es si comprar casa afecta tu estatus migratorio: esta guía no responde eso. Si quieres, puedes consultarlo con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración.
- Ya tienes una oferta de préstamo con ITIN firmada y quieres saber si te conviene: puedes llevarla a un consejero de vivienda aprobado por HUD antes de cerrar.
La pregunta que más nos hacen es si se puede comprar casa con ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, y la respuesta corta es: depende del programa, no de ti. Hay préstamos que aceptan el ITIN con condiciones, hay programas federales que no, y hay prestamistas que dicen “no” solo porque no ofrecen ese producto. Esta guía separa las tres cosas con las reglas publicadas por Fannie Mae, HUD, USDA, la NCUA, la FDIC y la CFPB. Es un tema que cambia; por eso la revisamos más seguido y mostramos arriba la fecha de la última verificación.
- Lo que pide Fannie Mae como número de cada prestatario, más residencia legal
- SSN o ITIN1
- Desde esta fecha FHA no acepta residentes no permanentes
- 25 de mayo de 20253
- Para recibir tu Estimación de Préstamo después de solicitar
- 3 días hábiles11
- Como mínimo, los que la CFPB recomienda contactar
- 3 prestamistas9
Lo primero: el ITIN no es el problema, la regla de cada programa sí
Una hipotecahipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa con ITIN no es un tipo de préstamo distinto: es un préstamo cuyo prestatario se identifica con un ITIN en vez de un número de Seguro Social. Lo que decide si te lo dan es (1) la regla del programa que respalda el préstamo, (2) tu estatus de residencia y cómo lo documentas y (3) lo de siempre: ingreso, crédito, pago inicial y relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa, que cada producto y cada prestamista limita a su manera.14
Tres caminos y lo que dice cada regla
Acepta ITIN, con residencia legal
Convencional (Fannie Mae)
Sin residentes no permanentes
FHA
Pregunta siempre bajo qué programa te ofrecen el préstamo y qué documentos de residencia pide.2
Préstamo convencional: lo que dice Fannie Mae
La Guía de Venta de Fannie Mae, que fija las reglas de buena parte de los préstamos convencionalespréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa, exige que cada prestatario tenga un número de Seguro Social válido o un ITIN, además de cumplir los requisitos de residencia legal y documentación.1 Sobre la residencia, Fannie Mae compra hipotecas de personas que no son ciudadanas, pero son residentes permanentes o no permanentes legales, en las mismas condiciones que a los ciudadanos. No fija la documentación exacta: el prestamista decide con la documentación que considere apropiada, según el caso, y le garantiza a Fannie Mae que el prestatario está legalmente presente en el país.2
En la práctica eso significa dos cosas. Primero, que un préstamo convencional con ITIN existe en la regla. Segundo, que la decisión sobre qué documentos de estatus aceptar es del prestamista, y por eso unos lo ofrecen y otros no.2 Pregunta directamente: “¿Ofrecen préstamos convencionales a prestatarios con ITIN y qué documentación de residencia aceptan?”. Los demás tipos de préstamo están en tipos de préstamos hipotecarios.
FHA y USDA: lo que dicen las reglas federales
El préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, el más usado por quienes compran por primera vez, cambió de reglas. La Carta Hipotecaria 2025-09 de HUD eliminó por completo la elegibilidad de los residentes no permanentes, para los números de caso asignados a partir del 25 de mayo de 2025. Quedan elegibles los residentes permanentes legales, con evidencia de USCIS y en las mismas condiciones que los ciudadanos, y los ciudadanos de los Estados Federados de Micronesia, las Islas Marshall y Palaos. Una tarjeta de Seguro Social no basta para probar el estatus migratorio o de trabajo.3
Antes de ese cambio, el requisito de FHA para los residentes no permanentes ya incluía tener un número de Seguro Social válido (con excepciones para empleados del Banco Mundial, de una embajada extranjera o de un empleador equivalente) y permiso para trabajar, y FHA establecía que las personas sin residencia legal no eran elegibles.4 Es decir: FHA no ha sido el camino del ITIN, y hoy lo es menos.
El préstamo USDApréstamo USDAUn préstamo USDA es una hipoteca del Servicio de Vivienda Rural, que es parte del Departamento de Agricultura de Estados Unidos (USDA). Está pensado para familias de ingresos bajos o moderados que compran una casa en una zona que el USDA considera rural, y puede ofrecerse sin pago inicial. Hay dos caminos: el USDA garantiza el préstamo que da un prestamista privado, o presta directamente a familias de ingresos muy bajos. Para calificar, tu ingreso debe estar dentro del límite de tu zona y la casa debe estar en un área elegible, que puedes revisar en el mapa del USDA.Ver la definición completa garantizado tiene su propia regla: los solicitantes deben presentar evidencia de que son ciudadanos de EE. UU., nacionales no ciudadanos o “extranjeros calificados” (qualified aliens), según la definición del reglamento.5 Si no sabes si tu estatus entra en alguna de esas categorías, esa es una pregunta migratoria: puedes consultarla con un representante acreditadorepresentante acreditado por el Departamento de JusticiaUn representante acreditado es una persona que no es abogada pero que el Departamento de Justicia de Estados Unidos, a través de su Programa de Reconocimiento y Acreditación, autoriza a representar a personas en asuntos migratorios ante el DHS y, con acreditación plena, ante los tribunales de inmigración. Solo pueden hacerlo a través de una organización reconocida, que debe ser una entidad sin fines de lucro exenta de impuestos federales. Es la forma segura de recibir ayuda migratoria a bajo costo: el Departamento de Justicia publica la lista oficial por estado. Quien no esté en esa lista ni sea abogado no está autorizado a representarte.Ver la definición completa.17

Quién presta con ITIN: bancos, cooperativas y CDFI
Fuera de los programas federales, muchos préstamos con ITIN los da el propio banco o la cooperativa con sus reglas. Hay tres tipos de prestamistas que conviene buscar:
- Bancos comunitarios. Las evaluaciones públicas de la FDIC bajo la Ley de Reinversión Comunitaria documentan bancos con programas de hipotecas con ITIN. Una de julio de 2024, por ejemplo, describe un programa diseñado para personas que ganan un ingreso en Estados Unidos, pero no califican para un número de Seguro Social, y que por lo general no pueden obtener un préstamo convencional.7 Esas evaluaciones son públicas: buscar “ITIN” en la evaluación de un banco de tu zona te dice si tiene programa.
- Cooperativas de crédito. Su regulador federal, la NCUA, dijo ya en 2003 que no veía impedimento legal para que una cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa federal preste a socios que usan ITIN o matrícula consular, siempre que identifique y maneje los riesgos.6 Para pedirle un préstamo a una cooperativa, primero tienes que ser socio; la guía de cuenta de banco sin Seguro Social explica cómo abrir la cuenta.
- CDFI. Las CDFIinstitución financiera de desarrollo comunitario (CDFI)Una CDFI (institución financiera de desarrollo comunitario) es una organización cuya misión principal es el desarrollo de comunidades. Da préstamos, inversiones y otros servicios financieros en zonas de bajos ingresos y a personas con poco acceso al crédito. Puede ser un banco o una cooperativa de crédito de desarrollo comunitario, o un fondo de préstamos que no es banco. La ley exige que no sea una agencia del gobierno, que rinda cuentas a la comunidad que sirve y que ofrezca servicios como asesoría financiera y de crédito junto con sus préstamos. El Fondo CDFI del Departamento del Tesoro las certifica.Ver la definición completa (instituciones financieras de desarrollo comunitario) son organizaciones especializadas que dan servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento: bancos y cooperativas de desarrollo comunitario, y fondos de préstamo. Hay CDFI certificadas en los 50 estados, el Distrito de Columbia, Guam y Puerto Rico, y el CDFI Fund publica la lista.8
Cómo buscar y comparar ofertas
La CFPB recomienda contactar al menos a tres prestamistas: quienes comparan pueden ahorrar miles de dólares. Sugiere empezar por tu banco o cooperativa local y otros prestamistas de tu zona, y dice que un consejero de vivienda puede ayudarte a identificar prestamistas.9
De la búsqueda a la oferta que eliges
1. Haz tu lista de prestamistas
Antes de solicitar
Tu banco o cooperativa local, otros prestamistas de tu zona y una CDFI de tu estado.9
2. Pregunta por su programa con ITIN
En la primera llamada
Bajo qué programa te prestarían y qué documentos de residencia aceptan.2
3. Pide una carta de preaprobación
Antes de hacer una oferta
Le da confianza al vendedor, pero no es una oferta de préstamo garantizada.10
4. Solicita y recibe la Estimación de Préstamo
A más tardar 3 días hábiles después de solicitar
Antes de recibirla, solo te pueden cobrar el informe de crédito.12
Pruébalo con tus númerosCostos de cierre5. Compara al menos tres
Antes de decir que sigues adelante
Tasa, APR, puntos, pago inicial y costos de cierre, lado a lado.13
Pruébalo con tus númerosComparar préstamos6. Revisa la oferta con un consejero
Antes de firmar
Un consejero aprobado por HUD te dice si las condiciones encajan con tus objetivos.16
Una carta de preaprobacióncarta de preaprobaciónUna carta de preaprobación o de precalificación es un documento de un prestamista que dice que, en principio, está dispuesto a prestarte hasta cierto monto. No es una oferta de préstamo garantizada. Los prestamistas usan las dos palabras de forma distinta: algunos dan una precalificación con la información que tú declaras, sin verificarla, y solo emiten una preaprobación después de revisar tus documentos; otros las usan al revés o como sinónimos. Por eso conviene preguntar en qué se basa la carta. Los vendedores suelen pedirla antes de aceptar una oferta.Ver la definición completa dice cuánto está dispuesto a prestarte el prestamista, con ciertos supuestos; le da confianza al vendedor, pero no es una oferta de préstamo garantizada.10 El documento para comparar es la Estimación de Préstamo (Loan Estimate)Estimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa: el prestamista debe dártela dentro de los tres días hábiles después de recibir tu solicitud, todos usan el mismo formulario y recibirla no significa que el préstamo esté aprobado.11 Antes de que la recibas y digas que quieres seguir adelante, solo te pueden cobrar un cargo real y razonable por tu informe de crédito.12
Mira estas cosas lado a lado:
- La tasa y el APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa. La tasa es lo que pagas cada año por pedir prestado; el APR es una medida más amplia que suma los puntospuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa, las comisiones del corredor y otros cargos, y por eso suele ser más alto que la tasa.13 Dos ofertas con la misma tasa pueden tener APR muy distintos.
- El pago inicial que exige cada uno. La guía cuánto necesitas para el pago inicial explica los mínimos de los programas federales; en un préstamo con ITIN del propio banco, el mínimo lo pone el prestamista.
- Los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa de la página 2 de la Estimación. La guía costos de cierre explicados los recorre bloque por bloque.
- Si la tasa es fija o ajustable, y por cuánto tiempo.
Ejemplo con números reales
Lo que cuesta cerrar una casa típica
Además del pago inicial que fije tu prestamista, con el valor típico de una casa en Estados Unidos y el rango de costos de cierre que da Freddie Mac.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Costos de cierre (2% a 5% del precio)
- $6,654 a $16,635
- Pago inicial
- El porcentaje que te pida cada prestamista
Es un ejemplo con números nacionales.15 Tus cifras reales salen en la Estimación de Préstamo de cada prestamista; prueba en la calculadora el pago inicial que te ofrezcan.11
Haz la cuenta con tus númerosCostos de cierre
Un consejero de vivienda aprobado por HUDconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa puede sentarse contigo con las Estimaciones: da consejo independiente sobre comprar y sobre si unas condiciones de préstamo encajan con tus objetivos, muchas veces gratis o a bajo costo.16 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrar uno.

Errores que salen caros
Error: Creerle al primer prestamista que te dice que «con ITIN no se puede».
Mejor: Contacta al menos a tres: cada prestamista ofrece tipos de préstamo distintos.9
Error: Comparar solo la tasa de interés.
Mejor: Compara el APR, que suma los puntos y los cargos del préstamo.13
Error: Pagarle a un intermediario una «gestión» por adelantado para conseguirte el préstamo.
Mejor: Antes de recibir la Estimación y decidir seguir, solo te pueden cobrar el informe de crédito.12
Error: Dar por hecho que FHA es para ti porque es el préstamo «de primera vez».
Mejor: Desde mayo de 2025, FHA no acepta residentes no permanentes.3
Error: Preguntarle a un «notario» si comprar casa afecta tu estatus.
Mejor: Un notario no puede darte asesoría legal; un representante acreditado o un abogado sí.17
Si este es tu caso
Tienes ITIN y declaras impuestos
Busca bancos, cooperativas y CDFI con programa propio, y pregunta bajo qué programa te prestan.78
Compras con alguien que tiene SSN
En Fannie Mae, cada prestatario necesita un SSN o un ITIN y cumplir la residencia legal; pregunta cómo trata el prestamista la combinación.1
Trabajas por tu cuenta
Cada prestamista tiene sus propios límites de deuda-ingreso; pregunta qué comprobantes de ingreso acepta.14
Compras por primera vez
Algunas CDFI usan sus fondos para préstamos a quienes compran por primera vez.8
Si te ofrecen algo que suena demasiado bueno
Si algo no te cuadra, pide la oferta por escrito y llévala a un consejero de vivienda antes de firmar.16 La guía de estafas de vivienda tiene más señales de alerta.
Qué hacer esta semana
- Reúne tus declaraciones con ITIN, tus comprobantes de ingreso y tus estados de cuenta.
- Haz una lista de prestamistas de tres tipos: tu banco o cooperativa local, otros prestamistas de tu zona y una CDFI de tu estado.98
- Pregunta a cada uno, antes de solicitar: “¿Ofrecen préstamos a prestatarios con ITIN, bajo qué programa y qué documentación de residencia aceptan?”.2
- Pide la Estimación de Préstamo a al menos tres y compara tasa, APR, puntos y pago inicial en la herramienta de comparar préstamos.11
- Lleva las Estimaciones a un consejero de vivienda aprobado por HUD antes de firmar nada.16
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo sacar una hipoteca solo con el ITIN?
Depende del programa y del prestamista. Fannie Mae acepta el ITIN como número del prestatario si cumples la residencia legal; FHA ya no acepta residentes no permanentes. Además, hay bancos, cooperativas y CDFI que ofrecen préstamos con ITIN con sus propias reglas. Si un prestamista te dice que no, pregunta en otro: cada uno ofrece tipos de préstamo distintos.
¿Me van a pedir más pago inicial que a alguien con SSN?
Cada prestamista fija su pago inicial, su tasa y sus documentos para sus préstamos con ITIN; por eso no hay una cifra única. Compara varias ofertas con la Estimación de Préstamo y mira el APR, no solo la tasa.
¿Y si compro con mi pareja o un familiar que tiene SSN?
Cada persona que firma el préstamo cuenta como prestatario y cada programa decide qué pide a cada uno; en Fannie Mae, cada prestatario necesita un SSN o un ITIN y cumplir la residencia legal. Pregunta al prestamista, antes de solicitar, cómo trata tu ingreso y tu ITIN en esa combinación.
¿Puedo usar un préstamo FHA con ITIN?
Desde los números de caso asignados a partir del 25 de mayo de 2025, FHA solo acepta ciudadanos, residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palaos. Una tarjeta de Seguro Social no basta para probar el estatus. Si eres residente permanente, FHA está abierto en las mismas condiciones que para los ciudadanos.
¿Dónde encuentro un prestamista que dé préstamos con ITIN?
Empieza por tu banco o cooperativa de crédito local y por la lista de CDFI certificadas del CDFI Fund, que hay en todos los estados. Las evaluaciones públicas de la FDIC bajo la Ley de Reinversión Comunitaria también muestran qué bancos tienen programas con ITIN. Un consejero de vivienda aprobado por HUD puede ayudarte a identificar prestamistas.
¿Cuánto dinero necesito además del pago inicial?
Los costos de cierre. Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio; en una casa de $332,700, el valor típico en Estados Unidos, eso es entre $6,654 y $16,635. Tu cifra real sale en la Estimación de Préstamo.
¿Me pueden cobrar por darme una oferta?
Antes de que recibas la Estimación de Préstamo y digas que quieres seguir adelante, el Reglamento Z solo permite cobrarte un cargo real y razonable por tu informe de crédito. Desconfía de quien te pida una 'gestión' por adelantado.
¿Comprar casa con ITIN afecta mi estatus?
Esa es una pregunta migratoria que ni un prestamista ni este sitio pueden responder. Puedes consultarla con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración; nunca con un notario.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Fannie Mae Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Fannie Mae Selling Guide B2-2-02, Non–U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. HUD · HUD Mortgagee Letter 2025-09, Revisions to Residency Requirements · hud.gov · Consultado el 17 de octubre de 2026
- 4. HUD · HUD Mortgagee Letter 2021-12, Eligibility Requirements for Certain Non-Permanent Resident Borrowers · hud.gov · Consultado el 17 de octubre de 2026
- 5. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.151, Eligibility requirements (Single Family Housing Guaranteed Loan Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. NCUA · NCUA Legal Opinion 03-0964: Individual Taxpayer Identification and Matricula Consular Numbers for Credit Reporting Purposes · ncua.gov · Consultado el 17 de octubre de 2026
- 7. FDIC · Community Reinvestment Act Performance Evaluation (8 de julio de 2024) · crapes.fdic.gov · Consultado el 17 de octubre de 2026
- 8. CDFI Fund, Departamento del Tesoro de EE. UU. · CDFI Certification · cdfifund.gov · Consultado el 17 de octubre de 2026
Ver las 9 fuentes restantes
- 9. CFPB · Contact multiple lenders · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What's the difference between a prequalification letter and a preapproval letter? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · What is the difference between a mortgage interest rate and an APR? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
- 16. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. Departamento de Justicia de EE. UU. (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 15 minutos de lectura
Qué es el ITIN y para qué sirve
El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence.
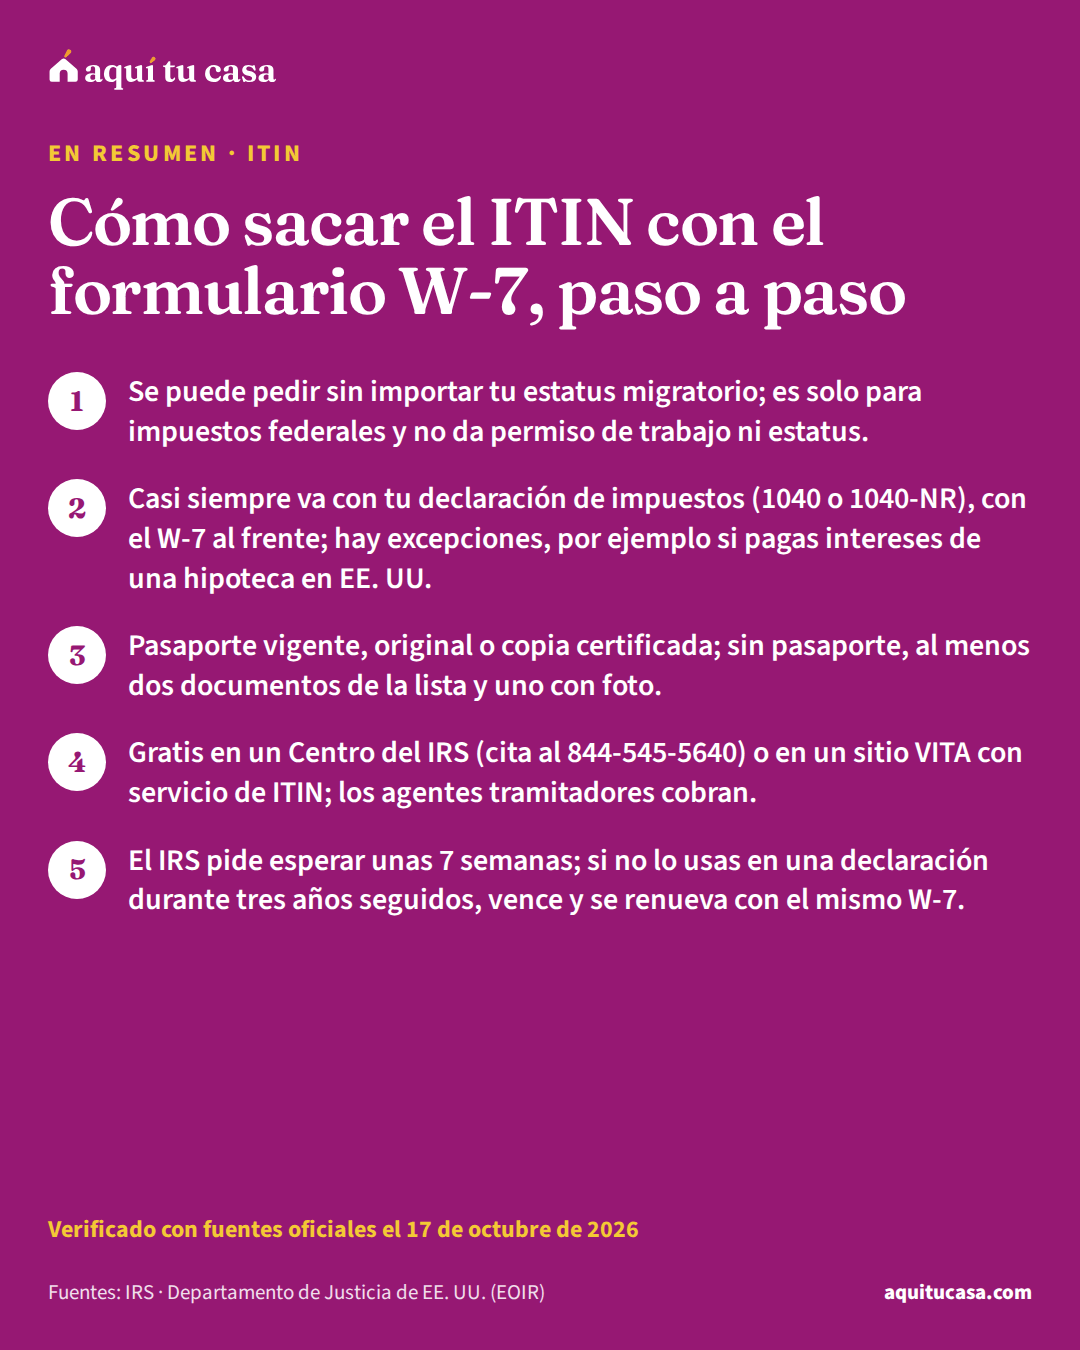
- El ITIN es un número de impuestos, nada más: no es permiso de trabajo, ni estatus, ni identificación.
- Se pide sin importar el estatus migratorio, con el W-7 dentro del mismo paquete que la declaración federal; el pasaporte es el único documento que sirve solo.
- Es gratis en un Centro del IRS o en un sitio VITA con servicios de ITIN; un agente tramitador cobra sus honorarios.
- ITIN Cómo sacar el ITIN con el formulario W-7, paso a paso Quién puede pedir el ITIN, qué documentos acepta el IRS, dónde presentar el W-7 sin pagar, cuánto tarda y cómo renovarlo. Con las instrucciones del IRS. 15 minutos de lectura
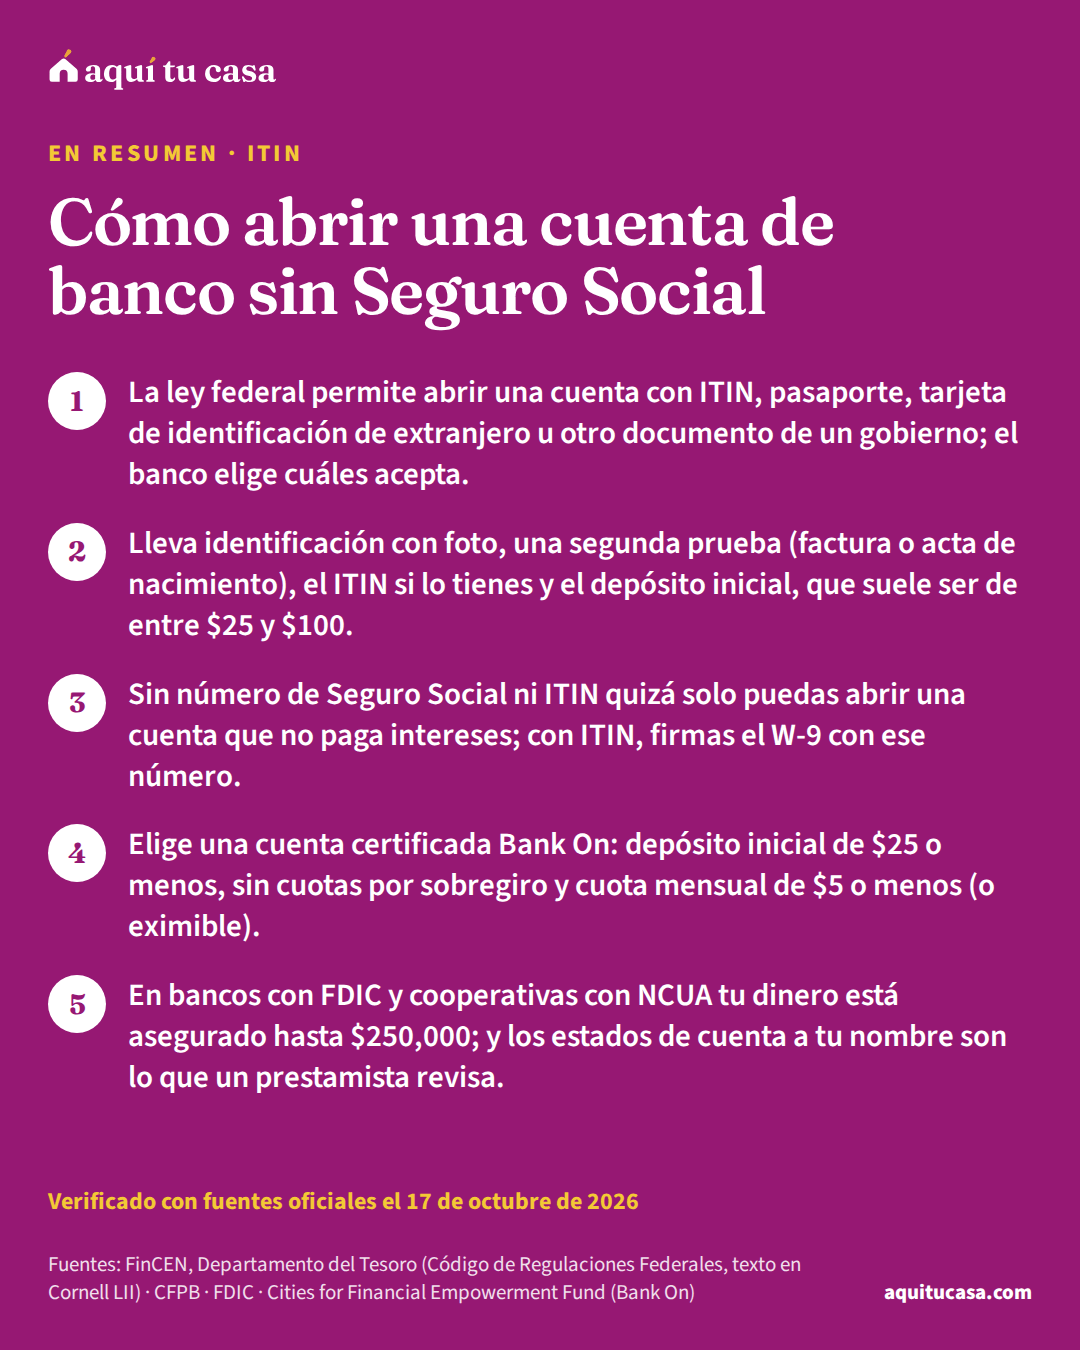
- ITIN Cómo abrir una cuenta de banco sin Seguro Social Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir. 12 minutos de lectura
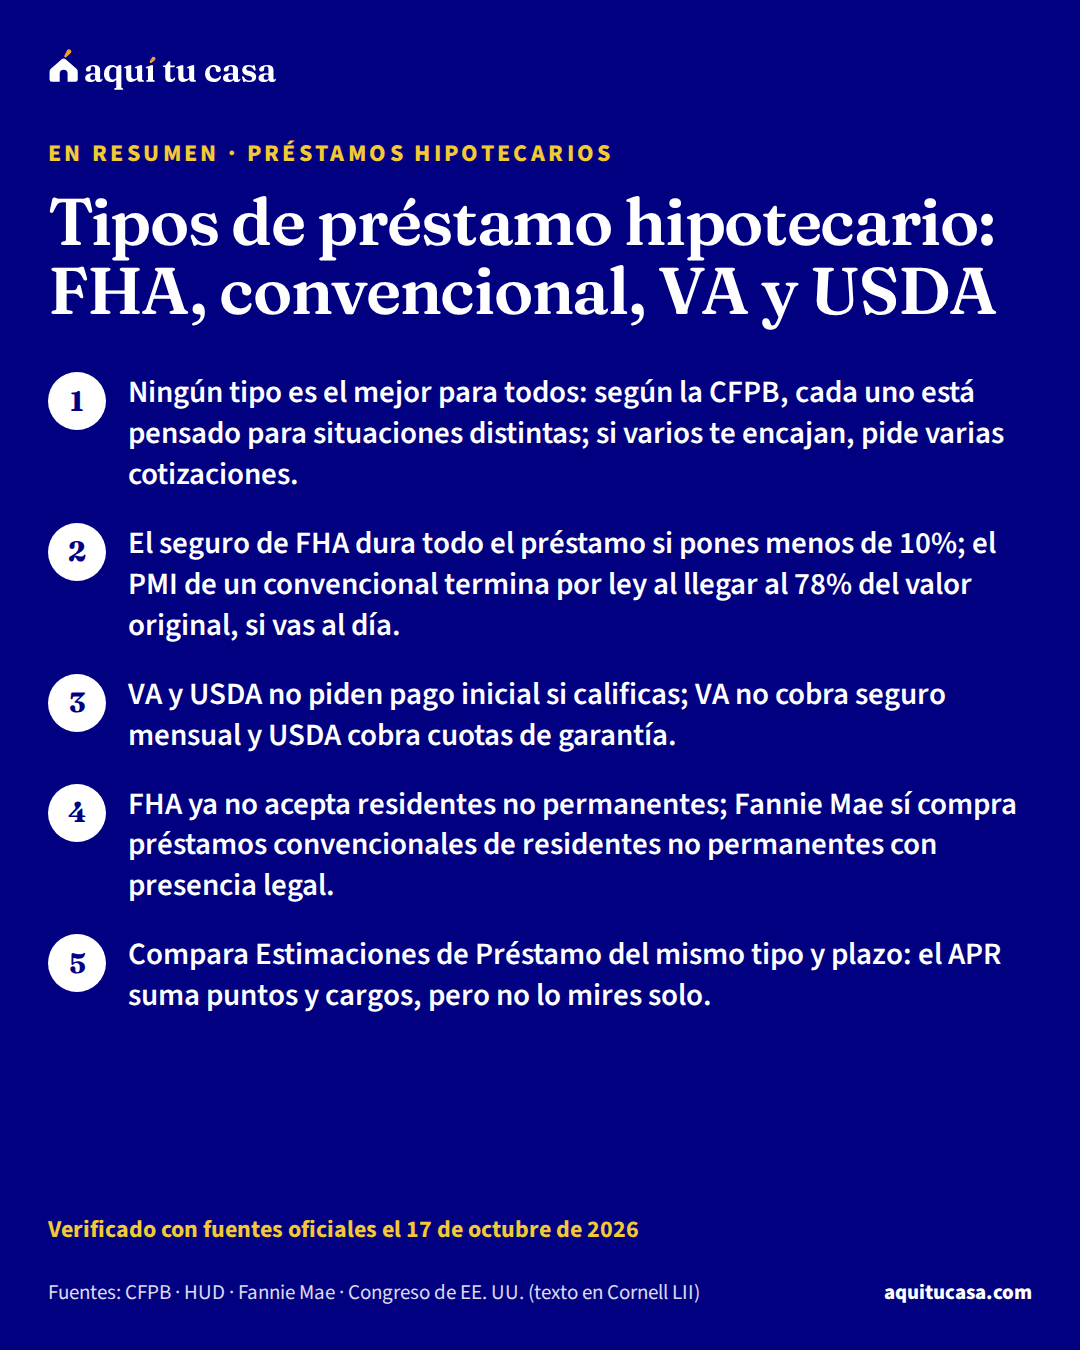
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.