Comprar casa Guía esencial
Cómo comprar casa en Estados Unidos, paso a paso
Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales.
Verificado con fuentes oficiales el 17 de octubre de 2026 28 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Comprar casa tiene nueve pasos y la mayoría son gratis: junta tus papeles, revisa tu crédito, calcula cuánto puedes pagar, junta el pago inicial y busca ayudas, consigue una preaprobación con varios prestamistas, busca casa y haz una oferta, elige tu préstamo e inspecciona la casa, revisa la Declaración de Cierre y firma, y aprende a cuidar la casa el primer año. Un consejero de vivienda aprobado por HUD te acompaña, muchas veces gratis o a bajo costo.
Lo más importante
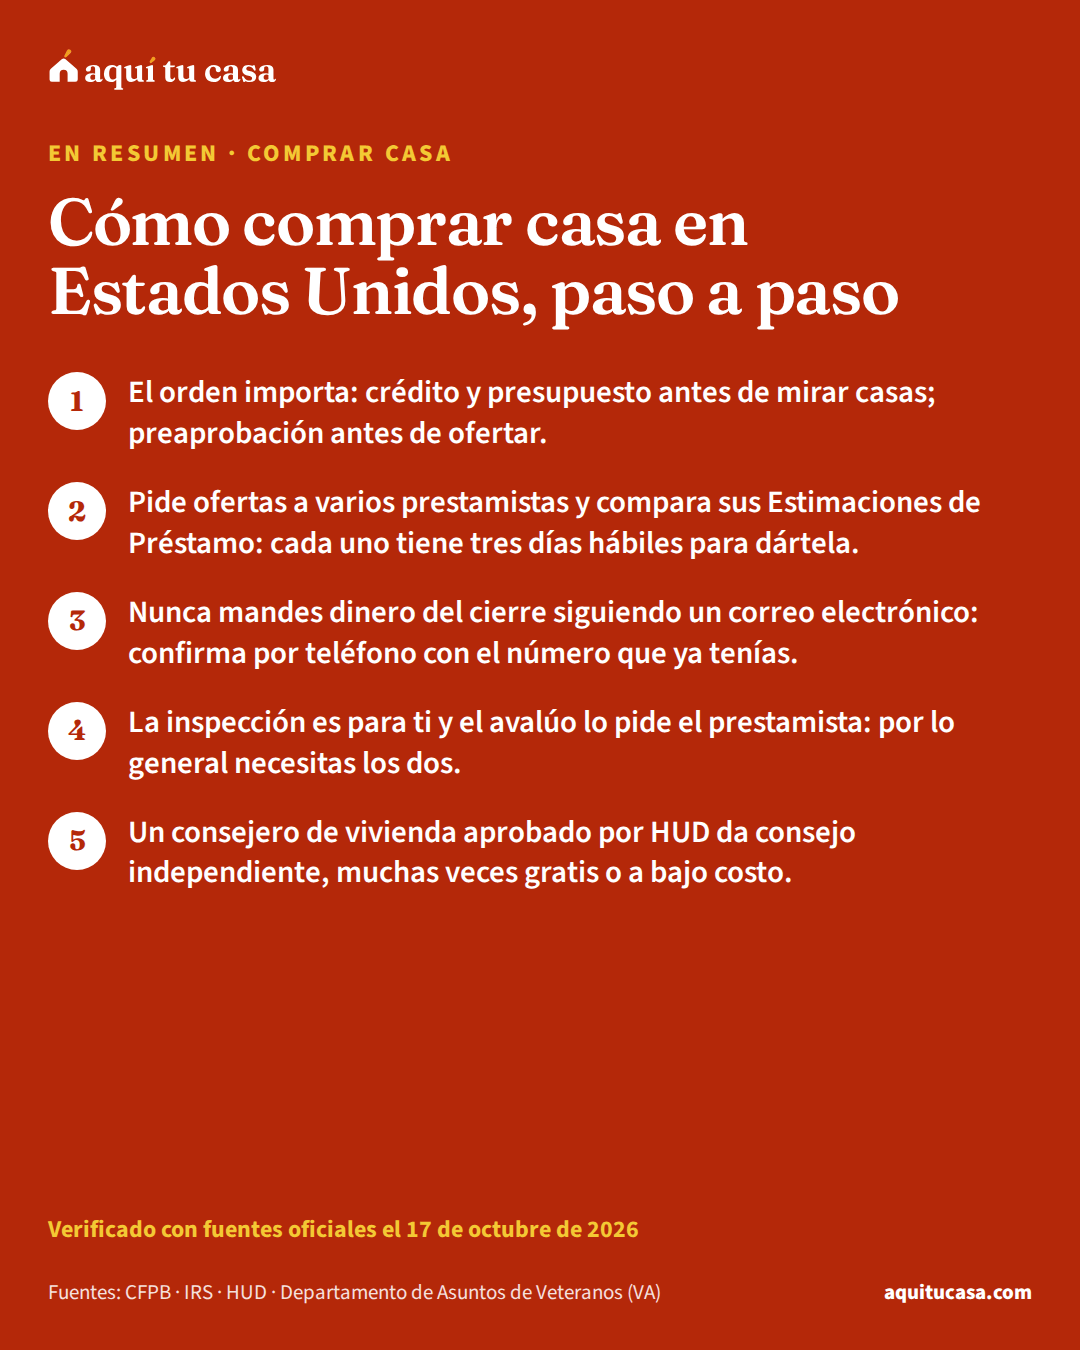
- El orden importa: crédito y presupuesto antes de mirar casas; preaprobación antes de ofertar.
- Pide ofertas a varios prestamistas y compara sus Estimaciones de Préstamo: cada uno tiene tres días hábiles para dártela.
- Nunca mandes dinero del cierre siguiendo un correo electrónico: confirma por teléfono con el número que ya tenías.
- La inspección es para ti y el avalúo lo pide el prestamista: por lo general necesitas los dos.
¿Es para ti?
Esta guía es para ti si…
- Es tu primera casa en Estados Unidos y quieres ver el camino completo antes de empezar.
- Ya empezaste y no sabes qué toca después, o qué papel es cuál.
- Compras con tu familia y quieren repartirse las tareas.
Busca ayuda directa primero si…
- Estás en medio de un cierre con una fecha encima: empieza por la guía de la Declaración de Cierre y habla con tu prestamista sobre tu caso concreto.
- Te atrasaste en los pagos de una casa que ya tienes: busca primero a un consejero de vivienda; esa es otra guía.
Comprar casa en Estados Unidos no es un trámite, es una fila de trámites. La buena noticia: casi todos son gratis y tienen un orden. Esta guía es el mapa para quien compra por primera vez: los nueve pasos en orden, qué pide cada uno y la guía donde está el detalle.
La CFPB, la agencia federal de protección al consumidor financiero, divide el camino en cuatro fases: prepararte, explorar préstamos, elegir una oferta de préstamo y prepararte para el cierre.1 Aquí lo contamos en nueve pasos porque las familias nos preguntan por cada uno.
- Según la CFPB: prepararte, explorar préstamos, elegir una oferta y cerrar
- 4 fases1
- Pago inicial mínimo de un préstamo FHA, con puntaje de 580 o más
- 3.5%10
- Plazo en que varias revisiones de crédito de prestamistas hipotecarios cuentan como una sola
- 45 días7
- Antes del cierre, como mínimo, debe llegarte la Declaración de Cierre
- 3 días hábiles25
El camino completo, de un vistazo
Los nueve pasos para comprar casa
1. Prepara tus papeles
Fase 1 · Prepárate
Identificación, comprobantes de ingreso, impuestos y estados de cuenta. Si trabajas por tu cuenta, te pueden pedir más.3
Pruébalo con tus númerosLista de documentos2. Revisa tu crédito
Fase 1 · Prepárate
Pide gratis tus informes en AnnualCreditReport.com y disputa los errores. Guía: cómo leer tu reporte de crédito.5
Pruébalo con tus númerosPlan de crédito3. Calcula cuánto puedes pagar
Fase 1 · Prepárate
Los prestamistas miran tu relación deuda-ingreso. Guía: qué es el DTI y cómo bajarlo.8
Pruébalo con tus números¿Cuánta casa puedo comprar?4. Junta el pago inicial y busca ayudas
Fase 1 · Prepárate
FHA pide desde 3.5% con puntaje de 580 o más. Guías: cuánto necesitas para el pago inicial y ayuda para el pago inicial.10
Pruébalo con tus números¿A qué ayudas califico?5. Consigue una preaprobación
Fase 2 · Explora préstamos
Habla con varios prestamistas; la carta no te compromete con ninguno. Guía: preaprobación o precalificación.15
6. Busca casa y haz una oferta
Fase 2 · Explora préstamos
Busca dentro de tu presupuesto. La Ley de Vivienda Justa prohíbe que te nieguen una vivienda por tu origen nacional, entre otras razones.18
7. Elige tu préstamo e inspecciona la casa
Fase 3 · Elige una oferta de préstamo
Compara las Estimaciones de Préstamo y programa la inspección cuanto antes. Guías: costos de cierre e inspección de la casa.20
Pruébalo con tus númerosComparar préstamos8. Revisa la Declaración de Cierre y firma
Fase 4 · Prepárate para cerrar
Llega al menos tres días hábiles antes del cierre. Guía: la Declaración de Cierre, página por página.25
Pruébalo con tus númerosCostos de cierre9. Tu primer año como dueño
Después del cierre
Impuestos, seguro y escrow: tu pago puede cambiar cada año. Guía: tu primer año como dueño.28
Cada paso tiene su propia sección abajo. Si prefieres leer la versión oficial, la CFPB publica en español “Su conjunto de herramientas para préstamos hipotecarios: guía paso a paso”, con los pasos para elegir tu hipoteca, entender el cierre y ser dueño.2 Puedes descargarla en el sitio de la CFPB.
Paso 1: Prepara tus papeles
Antes de hablar con nadie, junta lo que te van a pedir. La CFPB sugiere armar un paquete: talón de pago de los últimos 30 días, formularios W-2 y declaraciones de impuestos federales firmadas de los últimos dos años, los dos estados de cuenta del banco más recientes, prueba de dónde sale tu pago inicial con al menos dos meses de historial, identificación y número de Seguro Social. Si trabajas por tu cuenta o tus ingresos son irregulares, puede que te pidan más documentos, y cada prestamista pide cosas distintas.3 La lista para imprimir está al final de esta guía y en la herramienta de lista de documentos.
Si te pagan en efectivo, empieza antes: deposita tus ingresos en el banco con regularidad y guarda tus declaraciones de impuestos. Así tendrás con qué mostrar lo que ganas cuando te lo pidan.
Paso 2: Revisa tu crédito
Tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa (reporte de crédito) es lo primero que mira el prestamista. Pídelo gratis a cada una de las tres agencias (Equifax, Experian y TransUnion) una vez por semana en AnnualCreditReport.com o llamando al (877) 322-8228.5 Léelo con calma y disputa cualquier error: cuentas que no son tuyas, pagos marcados tarde que pagaste a tiempo, deudas ya pagadas. La guía cómo leer tu reporte de crédito te lleva línea por línea.
Si no tienes historial, la guía crédito desde cero explica cómo construirlo. FHA, por ejemplo, acepta a personas sin historial de crédito tradicional, con una evaluación manual.10
Paso 3: Calcula cuánto puedes pagar
Dos números mandan: lo que puedes pagar cada mes sin ahogarte y lo que el prestamista cree que puedes pagar. El segundo se mide, entre otras cosas, con la relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa: tus pagos mensuales de deudas divididos entre tu ingreso bruto mensual. Cada tipo de préstamo y cada prestamista pone su propio límite.8
Un ejemplo con números nacionales: el pago mensual estimado de una casa típica con un préstamo FHA es $2,759. Para un hogar con el ingreso típico del país ($6,728 al mes antes de impuestos), ese pago sería 41% de su ingreso, solo en vivienda. Usa la calculadora de cuánta casa puedes comprar con tus números reales. Y recuerda que el pago mensual no es solo el préstamo: incluye impuestos, seguro y, con poco pago inicialpago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa, el seguro hipotecario.

Paso 4: Junta el pago inicial y busca ayudas
Sobre cuánto necesitas juntar: según el manual de HUD, un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa pide al menos 3.5% del valor de la casa como pago inicial; con un puntaje de crédito de 580 o más puedes recibir el financiamiento máximo, y con un puntaje de 500 a 579 el préstamo llega solo hasta 90% del valor.10 A eso súmale los costos de cierre: Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio.13
Ejemplo con números reales
El dinero para comprar una casa típica
Con el valor típico de una casa en Estados Unidos, un préstamo FHA con el pago inicial mínimo y el rango de costos de cierre que da Freddie Mac.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Costos de cierre (2% a 5% del precio)
- $6,654 a $16,635
- Dinero para cerrar, antes de ayudas y créditos
- $18,299 a $28,280
Es un ejemplo con números nacionales.1013 Tu cifra real sale en tu Estimación de Préstamo. El plan de ahorro te dice cuánto juntar cada mes.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicial
No tienes que hacerlo solo. Hay dos tipos de ayuda:
- Ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa. Según la CFPB, muchos estados y organizaciones locales tienen programas para ayudar a quienes compran por primera vez con el pago inicial o los costos de cierre.12 Nuestra lista de programas de ayuda tiene 134 programas verificados en 52 estados y territorios, con la cita de lo que publica cada uno; la herramienta ¿A qué ayudas califico? busca los que podrían servirte.
- Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD. Da consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo.9 La CFPB también sugiere la línea HOPE, (888) 995-4673, abierta las 24 horas.12
La guía de cuánto necesitas para el pago inicial explica lo que pide cada tipo de préstamo y de dónde puede salir el dinero.
Paso 5: Consigue una preaprobación
Una preaprobacióncarta de preaprobaciónUna carta de preaprobación o de precalificación es un documento de un prestamista que dice que, en principio, está dispuesto a prestarte hasta cierto monto. No es una oferta de préstamo garantizada. Los prestamistas usan las dos palabras de forma distinta: algunos dan una precalificación con la información que tú declaras, sin verificarla, y solo emiten una preaprobación después de revisar tus documentos; otros las usan al revés o como sinónimos. Por eso conviene preguntar en qué se basa la carta. Los vendedores suelen pedirla antes de aceptar una oferta.Ver la definición completa es una carta de un prestamista que dice cuánto estaría dispuesto a prestarte. Ojo con el nombre: según la CFPB, algunos prestamistas dan una carta de precalificación con datos que tú reportas sin verificar y una carta de preaprobación solo con datos verificados; ninguna de las dos es una oferta garantizada.14
Habla con varios prestamistas, no con uno. La carta de preaprobación muestra al vendedor que vas en serio sin comprometerte con ese prestamista, y cuando el vendedor acepta tu oferta puedes tener apenas un par de días para conseguir el financiamiento.15 Quienes comparan pueden ahorrar miles de dólares; aunque tu agente tenga un prestamista preferido, puedes y debes comparar.16
¿Y tu crédito? Cada revisión de un prestamista baja un poco tu puntaje, pero varias revisiones de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta. La CFPB sugiere no pedir tarjetas u otros préstamos justo antes o durante el proceso.7 La guía preaprobación o precalificación explica qué revisa el prestamista y qué preguntar.

Paso 6: Busca casa y haz una oferta
Con la preaprobación en la mano, busca dentro de tu número, no del número del banco. Mira el barrio a distintas horas, pregunta por el impuesto a la propiedad y las cuotas de asociación, y revisa la página de tu condado en Lugares para ver precios y rentas típicas.
La oferta de compraoferta de compraLa oferta de compra es la propuesta formal que le haces al vendedor para comprar su casa. Tu agente de bienes raíces la prepara por escrito y la envía al agente del vendedor. Incluye el precio que ofreces y las condiciones de la compra: la fecha de cierre que buscas, quién paga ciertos gastos, un plazo para que el vendedor responda y las contingencias, que son condiciones que deben cumplirse antes de comprar. El vendedor puede aceptarla o responder con una contraoferta, y tú puedes aceptar, rechazar o volver a contraofertar. Cuando las dos partes firman la oferta por escrito, se vuelve un contrato.Ver la definición completa se vuelve un contrato cuando el vendedor la acepta: precio, fecha de cierre, qué se queda en la casa y las condiciones (contingenciascontingenciaUna contingencia es una condición que agregas a tu oferta o contrato de compra para protegerte: si no se cumple, puedes cambiar el contrato o cancelarlo y, en general, recuperar tu depósito de garantía (earnest money). Las más comunes son la de inspección, si la inspección encuentra problemas; la de avalúo, si el avalúo sale por debajo del precio; la de financiamiento o hipoteca, si no consigues el préstamo en el plazo acordado; y la de venta de tu casa actual. Las contingencias son una parte normal de la compra, pero demasiadas pueden hacer tu oferta menos atractiva para el vendedor.Ver la definición completa) que te dejan salir de la compra. Por ejemplo, si tu contrato depende de una inspección satisfactoria, puedes cancelar la compra sin penalidad si no te satisface el resultado.20 Lee cada condición antes de firmar: si quitas una para que tu oferta “gane”, entiende qué pierdes, porque podrías perder tu depósito de garantíadepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa.26
Tienes derechos al buscar. La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa prohíbe negarse a vender o rentar después de una oferta de buena fe, o hacer no disponible una vivienda, por raza, color, religión, sexo, situación familiar u origen nacional, y también por discapacidad.18 Si un vendedor, agente o prestamista te trata distinto por eso, guarda los mensajes: puedes presentar una queja ante HUD a más tardar un año después de lo que pasó,19 y la ayuda legal gratuita de tu estado puede orientarte.
Paso 7: Elige tu préstamo e inspecciona la casa
Con la oferta aceptada, pide la Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa a cada prestamista con el que quieras comparar. Cada uno tiene tres días hábiles para dártela; es un formulario de tres páginas, y recibirla no significa que el préstamo esté aprobado.17 Compáralas lado a lado con la herramienta para comparar préstamos, y lee la guía de costos de cierre para entender cada bloque.
En esta fase también pides la inspección, compras el seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa y el seguro de títuloseguro de títuloEl título es el derecho legal de propiedad sobre la casa, y el seguro de título te protege si después del cierre alguien reclama un derecho sobre ella: una deuda vieja, un heredero, un error en los registros. Hay dos pólizas. La del prestamista la exigen casi todos los bancos y protege el monto que te prestaron. La del propietario es opcional, se paga una sola vez en el cierre y te protege a ti mientras seas dueño, incluidos los costos legales de defender tu derecho. Puedes comparar compañías de título; el precio varía según el estado.Ver la definición completa, como indica la CFPB.21 Programa la inspección lo antes posible, con un inspector independiente que te rinda cuentas a ti.20
Tres revisiones antes de cerrar
La pides tú
Inspección de la casa
Lo pide el prestamista
Avalúo
La CFPB dice que la inspección y el avalúo son distintos y que por lo general necesitas los dos.20
Y el seguro de vivienda: los prestamistas por lo general exigen prueba de que lo tienes. El seguro estándar no cubre terremotos ni inundaciones, aunque se puede agregar esa cobertura, y puedes elegir tú la aseguradora.24 Cotiza con varias. La guía de inspección de la casa explica qué revisa el inspector y qué preguntar.
Paso 8: Revisa la Declaración de Cierre y firma
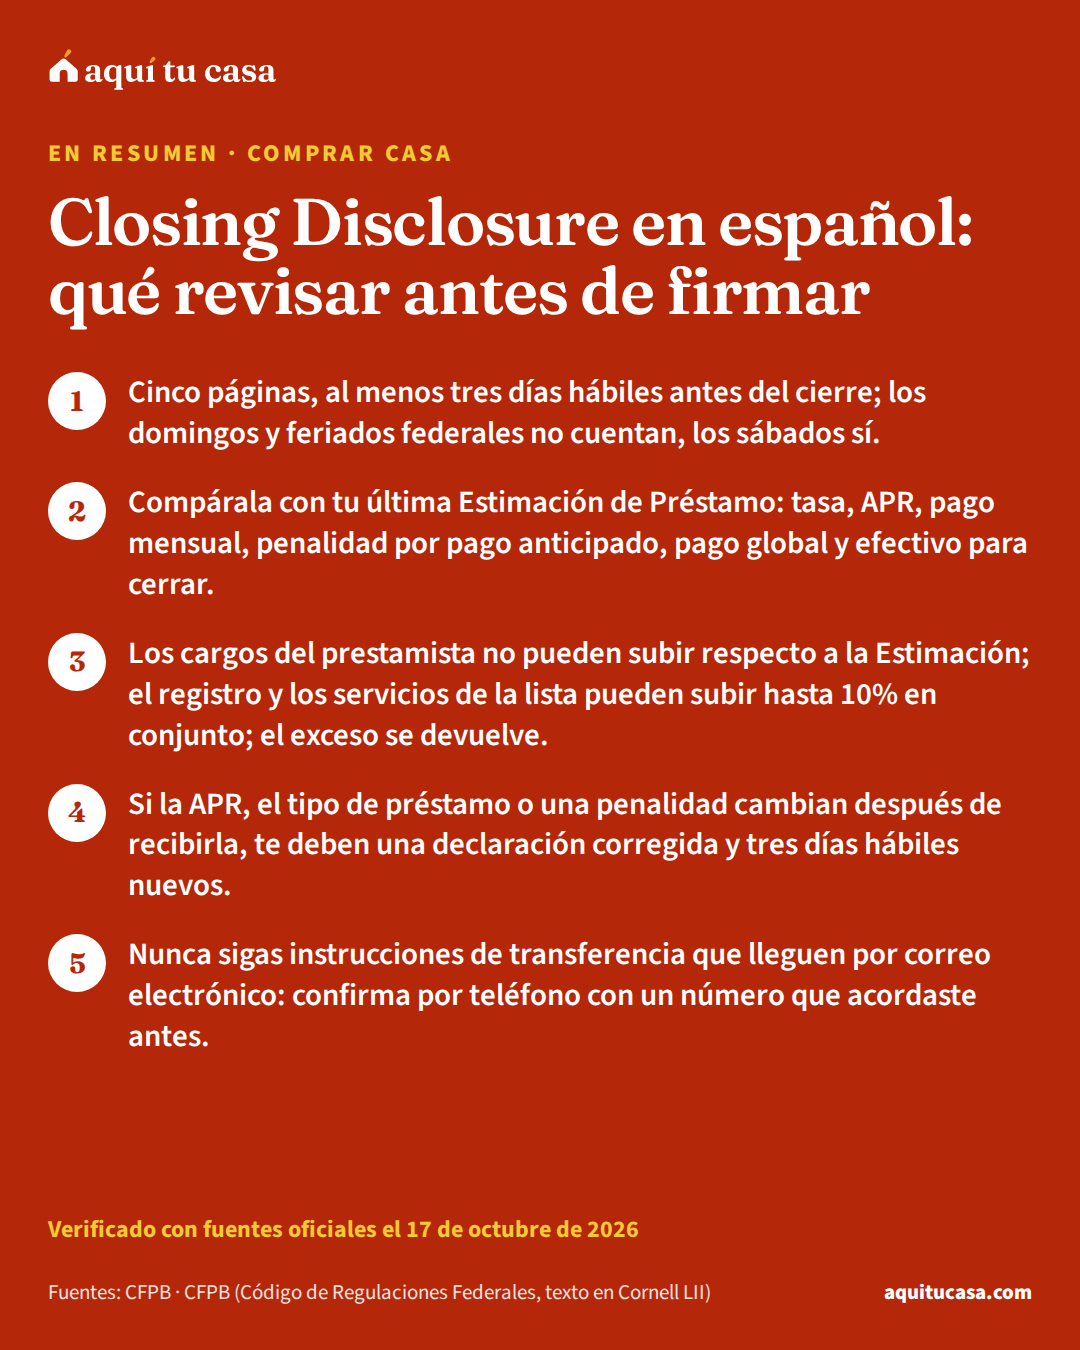
Tres días hábiles antes del cierre programado, el prestamista debe entregarte la Declaración de Cierre (Closing Disclosure)Declaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa.25 Compárala línea por línea con tu última Estimación de Préstamo: tasa, pago mensual, costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa y el efectivo que llevas. Si algo cambió y no sabes por qué, pregunta antes del día de la firma. La guía de la Declaración de Cierre te lleva página por página.
Antes de firmar, haz un recorrido final de la casa. Tienes derecho a tomarte tu tiempo y revisar todos los documentos, y no estás comprometido hasta que firmas.26 Firmar es el último paso: una vez que firmas, eres responsable del préstamo hipotecario.21 Pide que te expliquen cualquier documento que no entiendas, en tu idioma si es posible.
Paso 9: Tu primer año como dueño
La casa trae tres cuentas nuevas además del préstamo: impuesto a la propiedad, seguro de vivienda y, si aplica, la asociación de propietarios. Muchos prestamistas exigen una cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa para pagar impuestos y seguro: tú pagas una parte cada mes con tu hipoteca y el administrador del préstamo paga esas cuentas por ti. Como los impuestos y el seguro pueden cambiar cada año, tu pago mensual total puede cambiar también.28

Guarda la carpeta del cierre entera. Cuando declares impuestos, cuando vendas o cuando cambies de seguro, la vas a necesitar. Y si en algún momento te cuesta pagar, llama a un consejero de vivienda antes de atrasarte. La guía de tu primer año como dueño explica qué revisar mes a mes.
Si tu caso es distinto
Tienes ITIN en lugar de Seguro Social
El ITIN sirve solo para impuestos federales y no cambia tu estatus migratorio.4 Los pasos son los mismos; la guía de préstamos con ITIN explica qué préstamos existen.
Trabajas por tu cuenta
Si tus ingresos son irregulares o no son de salario, puede que te pidan más documentos.3 Empieza a juntarlos con tiempo.
No tienes historial de crédito
FHA acepta a personas sin historial de crédito tradicional, con una evaluación manual.10 La guía crédito desde cero te ayuda a empezar.
Eres veterano o militar
Un préstamo VA muchas veces no pide pago inicial si el precio no supera el valor del avalúo, y no lleva seguro hipotecario mensual.11
Si tu situación no está aquí, un consejero de vivienda aprobado por HUD puede revisar tu caso contigo, muchas veces gratis o a bajo costo.9
Errores que salen caros
Error: Mirar casas antes de saber tu presupuesto.
Mejor: Calcula primero tu tope mensual; el DTI es solo una de las medidas del prestamista.8
Error: Hablar con un solo prestamista.
Mejor: Pide ofertas a varios: quienes comparan pueden ahorrar miles de dólares.16
Error: Pedir tarjetas o préstamos nuevos mientras tramitas la hipoteca.
Mejor: La CFPB sugiere evitarlo justo antes o durante el proceso.7
Error: Pagarle a una empresa para que «borre» tu mal crédito.
Mejor: Nadie puede quitar información correcta; disputar errores es gratis.6
Error: Comprar sin inspección para que tu oferta «gane».
Mejor: La inspección es para tu protección; entiende qué pierdes si quitas esa condición.20
Error: Mandar el dinero del cierre con instrucciones que llegaron por correo.
Mejor: Confírmalas por teléfono con el número que ya tenías.27
Qué hacer esta semana
- Imprime la lista de documentos de abajo y marca lo que ya tienes.3
- Pide tu informe de crédito gratis en AnnualCreditReport.com y léelo.5
- Calcula tu tope mensual con tu familia y anótalo.
- Busca tu condado en Lugares para ver precios, límites y las ayudas de tu estado.
- Pide cita con un consejero de vivienda aprobado por HUD; muchas veces es gratis o a bajo costo.9
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto tarda comprar una casa?
Depende de ti y del mercado. La parte que controlas (crédito, ahorro, papeles, preaprobación) puede tomar meses. La CFPB advierte que, cuando el vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento, por eso conviene buscar prestamista antes. Los plazos fijos son los de la Estimación de Préstamo y la Declaración de Cierre: tres días hábiles cada uno.
¿Tengo que usar el prestamista que me recomienda mi agente?
No. La CFPB dice que, aunque tu agente de bienes raíces o el constructor tenga un prestamista preferido, puedes y debes comparar para conseguir el mejor trato. Quienes comparan pueden ahorrar miles de dólares.
¿Puedo comprar si tengo ITIN?
Los pasos de esta guía son los mismos; lo que cambia es el tipo de préstamo y los papeles que pide cada prestamista. El ITIN lo da el IRS solo para impuestos federales y no cambia tu estatus migratorio. La guía de préstamos hipotecarios con ITIN explica qué opciones existen, y un consejero de vivienda puede orientarte sin costo o a bajo costo.
¿Cuánto dinero necesito para comprar una casa?
Necesitas el pago inicial más los costos de cierre. En una casa de $332,700, el valor típico en Estados Unidos, el mínimo FHA (3.5%) es $11,645, y Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio en costos de cierre. En total, entre $18,299 y $28,280, antes de ayudas o créditos. Tu cifra real sale en tu Estimación de Préstamo.
¿Qué puntaje de crédito necesito?
Depende del préstamo y del prestamista. Para FHA, el manual de HUD dice que con 580 o más puedes recibir el financiamiento máximo (pago inicial de 3.5%); de 500 a 579 el préstamo llega hasta 90% del valor; con menos de 500 no calificas. Si no tienes historial de crédito tradicional, FHA puede evaluarte de forma manual.
¿Pedir preaprobación a varios prestamistas baja mi puntaje?
Cada revisión de un prestamista baja un poco tu puntaje, pero según la CFPB varias revisiones de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta. Revisar tu propio crédito no te afecta.
¿Qué pasa si la inspección encuentra problemas?
Según la CFPB, si tu contrato depende de una inspección satisfactoria, puedes cancelar la compra sin penalidad si no te satisface el resultado. También puedes negociar con el vendedor que haga las reparaciones o te dé un crédito por su costo.
¿Hay una guía oficial en español?
Sí. La CFPB publica en español 'Su conjunto de herramientas para préstamos hipotecarios: guía paso a paso', con los pasos para elegir tu hipoteca, entender el cierre y ser dueño.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Buying a house · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Su conjunto de herramientas para préstamos hipotecarios: guía paso a paso · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Owning a Home: Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. IRS · Individual Taxpayer Identification Number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · How do I get a free copy of my credit reports? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · How can I tell a credit repair scam from a reputable credit counselor? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · What exactly happens when a mortgage lender checks my credit? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 20 fuentes restantes
- 9. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. HUD · HUD Handbook 4000.1, FHA Single Family Housing Policy Handbook (actualización del 12 de agosto de 2026) · hud.gov · Consultado el 17 de octubre de 2026
- 11. Departamento de Asuntos de Veteranos (VA) · VA: Purchase loan · va.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
- 14. CFPB · What's the difference between a prequalification letter and a preapproval letter? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Exploring your loan choices · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · Owning a Home: Contact multiple lenders · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3604, Discrimination in the sale or rental of housing · law.cornell.edu · Consultado el 17 de octubre de 2026
- 19. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3610, Administrative enforcement; preliminary matters · law.cornell.edu · Consultado el 17 de octubre de 2026
- 20. CFPB · Owning a Home: Schedule a home inspection · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 21. CFPB · Closing on your new home · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 22. CFPB · What are appraisals and why do I need to look at them? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 23. CFPB · What is owner's title insurance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 24. CFPB · What is homeowner's insurance? Why is homeowner's insurance required? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 25. CFPB · Closing Disclosure Explainer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 26. CFPB · Owning a Home: Close the deal · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 27. CFPB · Mortgage Closing Scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 28. CFPB · What is an escrow or impound account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 14 minutos de lectura
Preaprobación o precalificación: qué es cada carta
Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito.
- Precalificación y preaprobación no tienen un significado fijo: pregunta si el prestamista verificó tus datos y qué supuestos usó.
- Ninguna de las dos es una oferta garantizada ni te compromete con ese prestamista; si la carta tiene vencimiento, suele ser de 30 a 60 días.
- Varias revisiones de crédito de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta en tu informe.
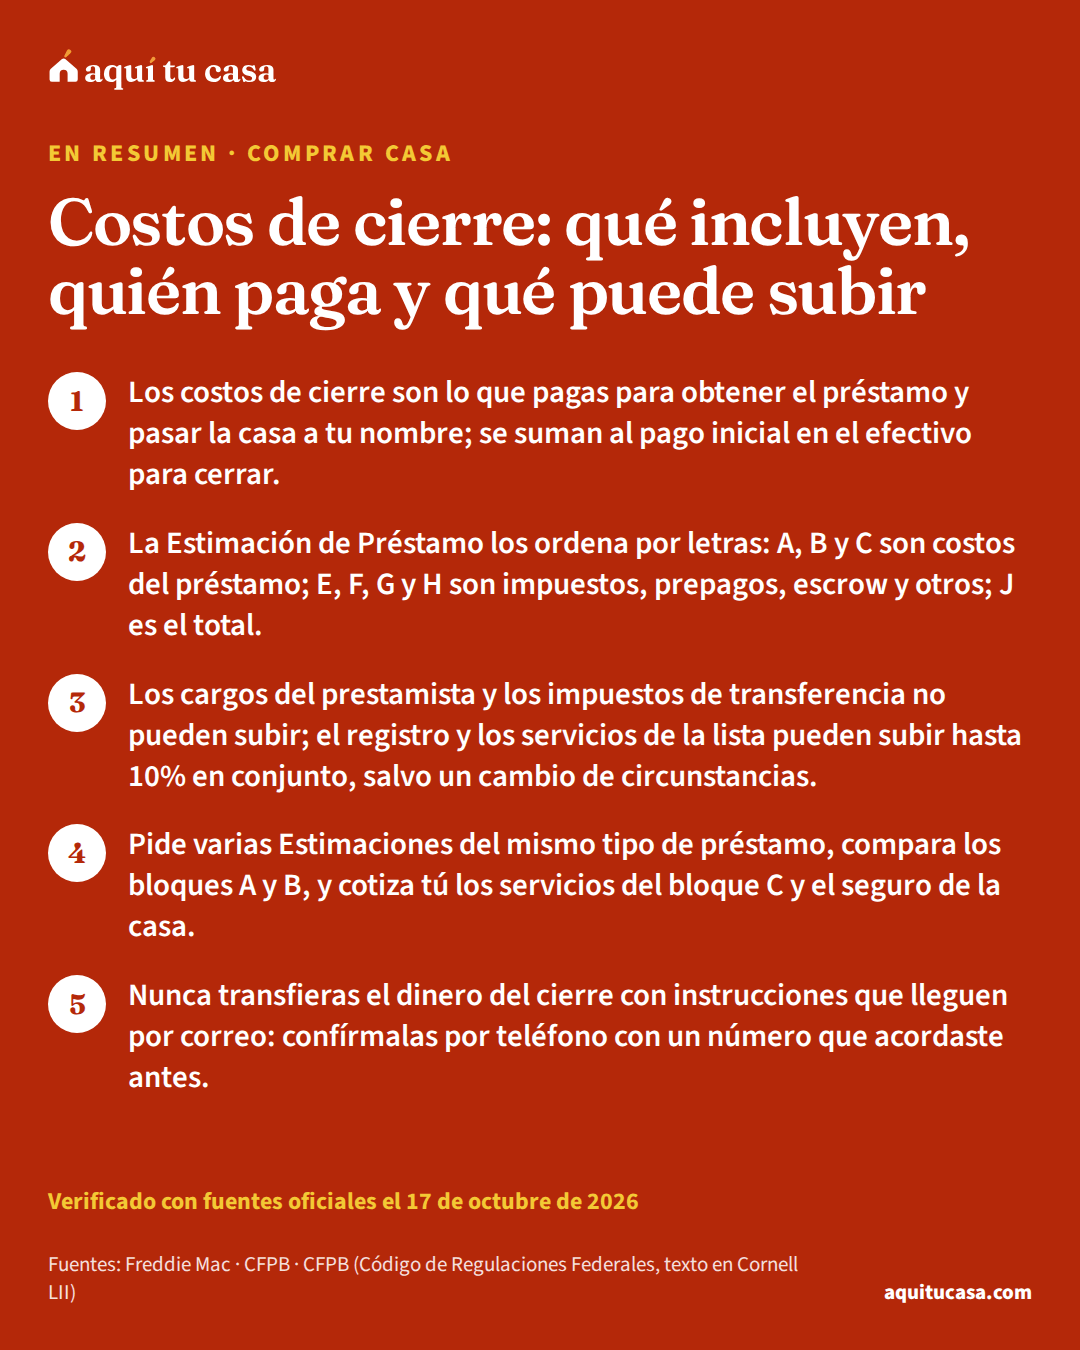
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
- Comprar casa Closing Disclosure en español: qué revisar antes de firmar Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir. 19 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.