Tu primer año como dueño de casa: escrow, impuestos y seguro
Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos.
Verificado con fuentes oficiales el 17 de octubre de 2026 20 fuentes oficiales

Ver índice
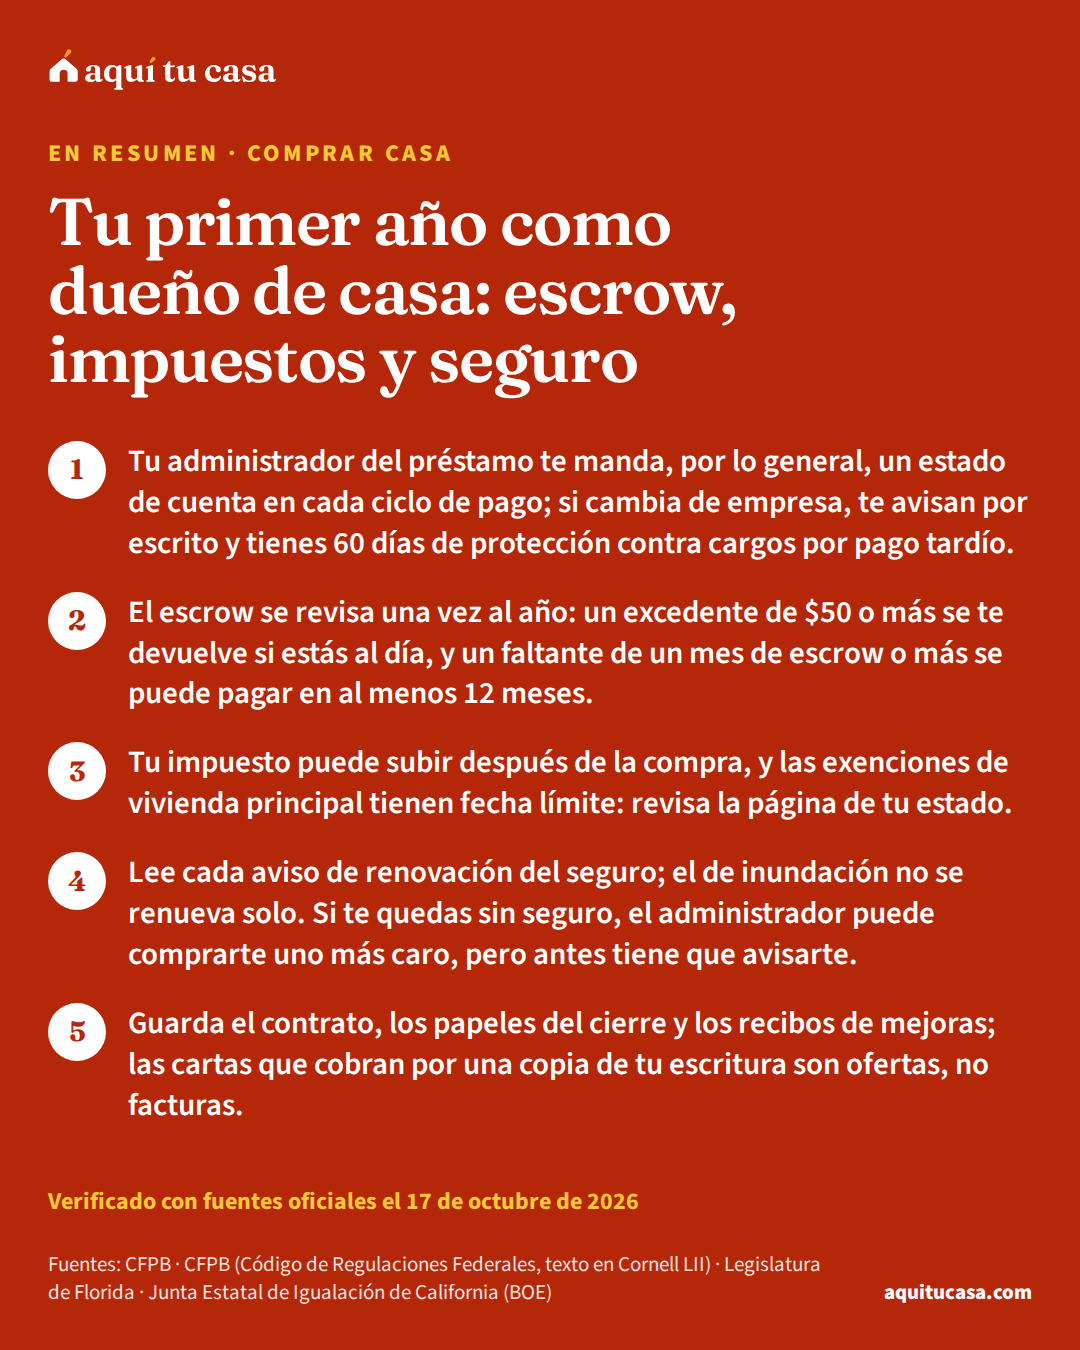
En resumen
Lo que debes saber
Respuesta rápida
En tu primer año como dueño, tu pago lo cobra un administrador del préstamo (servicer) que puede cambiar: si cambia, te avisan por escrito y, durante 60 días, un pago a tiempo a la empresa anterior no cuenta como tardío. Si tienes escrow, el administrador paga tu impuesto a la propiedad y tu seguro, revisa la cuenta una vez al año y ajusta tu pago; un faltante de un mes de escrow o más se puede repartir en al menos 12 meses. Revisa si tu estado tiene exención de vivienda principal y su fecha límite, renueva tu seguro (el de inundación no se renueva solo) y guarda los papeles del cierre y los recibos de mejoras. Desconfía de cartas que te cobran por una copia de tu escritura y de quien te cobra por adelantado por "salvar" tu casa.
Lo más importante
- Tu administrador del préstamo te manda, por lo general, un estado de cuenta en cada ciclo de pago; si cambia de empresa, te avisan por escrito y tienes 60 días de protección contra cargos por pago tardío.
- El escrow se revisa una vez al año: un excedente de $50 o más se te devuelve si estás al día, y un faltante de un mes de escrow o más se puede pagar en al menos 12 meses.
- Tu impuesto puede subir después de la compra, y las exenciones de vivienda principal tienen fecha límite: revisa la página de tu estado.
- Lee cada aviso de renovación del seguro; el de inundación no se renueva solo. Si te quedas sin seguro, el administrador puede comprarte uno más caro, pero antes tiene que avisarte.
¿Es para ti?
Esta guía es para ti si…
- Acabas de comprar con hipoteca y te llegan cartas del administrador del préstamo, del condado o de la aseguradora que no entiendes.
- Tu pago mensual cambió aunque tu tasa es fija, o te avisaron que otra empresa va a cobrar tu hipoteca.
- Quieres saber qué papeles guardar, qué fechas anotar y qué ofertas son estafas.
Busca ayuda directa primero si…
- Ya vas atrasado con los pagos o recibiste un aviso de ejecución hipotecaria: habla hoy con tu administrador del préstamo y con un consejero de vivienda aprobado por HUD, y busca ayuda legal gratuita si ya hay papeles de un juzgado.
- Tienes un reclamo de seguro negado: llama a la línea del consumidor del departamento de seguros de tu estado.
Firmaste, te dieron las llaves y empiezan a llegar cartas: estados de cuenta, avisos de empresas que no conoces, la factura del condado, la renovación del seguro y ofertas con cara de oficial. Esta guía es para quien acaba de comprar con un préstamo hipotecario (mortgage) y quiere entender qué pasa en ese primer año y qué hacer con cada carta.
- De protección contra cargos por pago tardío cuando cambia la empresa que cobra tu hipoteca
- 60 días4
- Se revisa tu cuenta de escrow, y te mandan el estado anual dentro de 30 días
- 1 vez al año3
- Excedente de escrow desde el que te lo tienen que devolver, si estás al día
- $503
- De aviso, como mínimo, antes de que te cobren un seguro impuesto
- 45 días11
Tu primer año, mes a mes
El orden exacto depende del mes en que cerraste. Estas son las fechas que marcan las reglas federales y algunas leyes estatales:
Las fechas de tu primer año
1. Recibes el estado inicial de escrow
Al cierre o dentro de los 45 días siguientes
Dice cuánto de tu pago va al escrow y qué impuestos y seguros se pagarán, con sus fechas.3
2. Llega tu estado de cuenta
En cada ciclo de pago
Trae la fecha de pago, el cargo por pago tardío, cuánto va a capital, a interés y a escrow, y un teléfono gratuito.2
3. Llegan cartas que cobran por tu escritura
Poco después del cierre
Son ofertas de empresas privadas, no avisos del gobierno.16
4. Si cambia la empresa que cobra tu hipoteca
Aviso por escrito antes o después del cambio
Durante 60 días, un pago a tiempo a la empresa anterior no puede tratarse como tardío.4
5. Llega tu Formulario 1098
A más tardar el 31 de enero
Muestra los intereses que pagaste en el año y, el año en que compras, los puntos deducibles.14
7. Renuevas tus seguros
Antes de que venza cada póliza
El de inundación no se renueva solo: si vence, una póliza nueva tarda 30 días en entrar en vigor.12

Quién cobra tu pago y qué te llega cada mes
Según la CFPB, tu prestamista es quien te prestó el dinero, y tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa (servicer) es la empresa que te manda los estados de cuenta, procesa tus pagos, lleva la cuenta del capitalprincipal (capital)El principal es la cantidad de dinero que te prestaron y que tienes que devolver, sin contar los intereses. En español también se le dice "capital". Cuando empiezas, el principal es el monto del préstamo; con cada cuota una parte se destina a reducirlo, y lo que queda se llama saldo. El interés se calcula sobre ese saldo, así que mientras menos principal debes, menos interés pagas. En tu cuota mensual verás la sigla P&I: principal e intereses, la parte del pago que va al préstamo, separada de los impuestos y el seguro.Ver la definición completa y el interés y maneja tu escrow si lo tienes. Es común que otra empresa tome ese papel después del cierre. Su nombre está en tu estado de cuenta o tu libreta de cupones; si no tienes ninguno, la CFPB menciona el sistema de MERS, una empresa privada, al (888) 679-6377.1
Por lo general recibes un estado de cuenta en cada ciclo de pago, con la fecha de pago, el cargo por pago tardío, cuánto va a capital, a interés y a escrow, y un teléfono gratuito (salvo excepciones, como ciertas libretas de cupones y los administradores pequeños).2 Si tienes escrow, también recibes al cierre, o dentro de los 45 días siguientes, un estado inicial con los impuestos y seguros que se pagarán y sus fechas.3
Si cambia la empresa a la que le pagas
Por el Reglamento X, en general la empresa anterior te avisa por escrito al menos 15 días antes del cambio y la nueva a más tardar 15 días después (o las dos en un solo aviso). El aviso trae la fecha, los datos y un teléfono gratuito o por cobrar de cada una, el día desde el que le pagas a la nueva, y aclara que tu préstamo no cambia, salvo en lo de la administración. Durante los 60 días que siguen al cambio, si la empresa anterior recibe tu pago a tiempo (incluido el periodo de gracia), no lo pueden tratar como tardío.4
La CFPB recomienda avisar a tu banco si el pago es automático, dar tiempo extra si pagas por correo y revisar el siguiente estado de cuenta. Si no te llegó el aviso o tus pagos no se aplican bien, escribe a las dos empresas.5
La cuenta de escrow y su revisión anual
Según la CFPB, la cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa (cuenta de depósito) la abre tu prestamista para pagar, con una parte de tu pago mensual, gastos como tu impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa y tu seguro. Como esos costos pueden cambiar de un año a otro, tu pago también.6

Por el Reglamento X, el administrador analiza la cuenta al terminar cada año y te manda el estado anual dentro de los 30 días siguientes: lo que entró, lo que pagó, tu pago nuevo y qué pasa con cualquier excedente o faltante. El colchón (cushion) no puede pasar de un sexto de los pagos que espera hacer en el año, y si no sabe cuánto será un cargo, puede estimarlo con el del año anterior.3 Por eso el primer análisis puede traer sorpresas: si tu impuesto sube después de la compra, la estimación se queda corta.
Según el resultado, el reglamento dice:3
| Resultado del análisis | Qué puede hacer el administrador |
|---|---|
| Excedente de $50 o más | Devolvértelo dentro de 30 días, si estás al día |
| Excedente menor de $50 | Devolvértelo o abonarlo al escrow del año siguiente |
| Faltante menor que un mes de escrow | Dejarlo así, o pedirte que lo pagues en 30 días o en pagos iguales durante al menos 12 meses |
| Faltante de un mes de escrow o más | Dejarlo así, o pedirte que lo pagues en pagos iguales durante al menos 12 meses |
Mientras no lleves más de 30 días de atraso, el administrador tiene que pagar el impuesto y el seguro a tiempo, aunque tenga que adelantar el dinero; después puede cobrártelo.3 Con la calculadora de hipoteca ves cómo cambia tu pago si sube el impuesto o el seguro.
Impuesto a la propiedad: la factura y las exenciones
Cómo se calcula, se apela y se deduce está en la guía de impuesto a la propiedad explicado. En el primer año, revisa dos cosas:
- El valor puede cambiar tras la compra. En Florida, la vivienda con evaluación homestead se tasa a su valor justo al 1 de enero del año siguiente al cambio de dueño,7 así que la factura del vendedor no te dice cuánto pagarás tú.
- La exención de vivienda principal (homestead)exención homesteadLa exención homestead es una protección legal para la casa donde vives con tu familia. Puede impedir que ciertos acreedores cobren tus deudas con tu vivienda principal, y también puede bajar el impuesto a la propiedad de esa casa. Por ejemplo, en Texas la exención de residencia homestead quita una parte del valor de tu casa del cálculo del impuesto; para recibirla debes ser dueño, vivir ahí como residencia principal y solicitarla. Las leyes cambian mucho de un estado a otro: algunas ponen un límite al monto protegido y otras dependen del tamaño de la propiedad o de la edad del dueño.Ver la definición completa. Donde existe, tiene reglas y fechas propias. En California baja $7,000 del valor gravable y se pide una sola vez ante el tasador del condado, a más tardar el 15 de febrero para recibirla completa ese año.8 En Florida, quien es dueño el 1 de enero la pide ante el tasador a más tardar el 1 de marzo; si no, en general pierde la de ese año.9
Para tu estado, revisa su página dentro de Lugares o pregunta en la oficina del tasador de tu condado.
Renovar el seguro de casa y el de inundación
Según la CFPB, los prestamistas en general piden prueba de seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa; muchos dueños lo pagan por escrow, pero tú eliges la compañía. El seguro estándar no cubre terremotos ni inundaciones.10 Lee el aviso de renovación: si la prima sube, tu pago de escrow sube.6 Si cambias de compañía, manda la prueba de la póliza nueva a tu administrador. Si te quedas sin seguro, él puede comprarte uno “impuesto” (force-placed), que suele costar más y en general solo protege al prestamista, pero tiene que avisarte al menos 45 días antes de cobrártelo.11
El seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa va aparte y, según FEMA, no se renueva solo: hay que renovarlo cada año. Si lo dejas vencer, una póliza nueva tarda 30 días en entrar en vigor y puedes perder descuentos.12 En una zona especial de riesgo de inundación, la ley federal pide ese seguro en los préstamos de instituciones reguladas, durante todo el plazo; si falta, el administrador te avisa y, si no lo compras dentro de 45 días, lo compra él y te lo cobra.13
Más en la guía de seguro de casa explicado; si no renuevan tu póliza, pregunta al departamento de seguros de tu estado.
Tu declaración de impuestos: el Formulario 1098
A principios de año llega otra carta: el Formulario 1098 (Mortgage Interest Statement). Según la Publicación 530 del IRS, si pagaste $600 o más de intereses hipotecarios en el año, el prestamista debe mandarte ese formulario o una declaración parecida con el total de intereses que pagaste. El año en que compras tu casa principal, también muestra los puntos que puedes deducir, y debería incluir el interés que pagaste en el cierre. Debe llegarte a más tardar el 31 de enero del año siguiente.14
Para deducir gastos de tu casa, como el interés hipotecario o el impuesto a la propiedad, hay que detallar las deducciones en el Anexo A (Schedule A) del Formulario 1040, y si las detallas no puedes tomar la deducción estándar.14 Qué te conviene depende de tus números, y las reglas pueden cambiar de un año a otro: revisa la edición más reciente de la Publicación 530 al preparar tu declaración de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa.
Si quieres ayuda gratis, los programas VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa y TCE del IRS preparan declaraciones básicas sin costo a quienes califican. Muchos sitios ayudan a personas con ingresos por debajo de cierto nivel, con discapacidad o que hablan poco inglés, y cada sitio puede fijar su propio límite de ingreso.15
Papeles, reclamos y reparaciones
El IRS pide llevar registros completos: el contrato de compra, los papeles del cierre y los recibos de cada mejora. Sirven para saber la base de tu casa (lo que te costó, más ajustes) y se guardan mientras seas dueño y un tiempo después de vender. Una mejora agrega valor o alarga la vida de la casa (un techo nuevo, una cerca) y se suma a la base; una reparación solo la mantiene (pintar, arreglar una gotera). Ninguna de las dos se deduce.14
Si el administrador se equivoca (no aplica un pago, cobra un cargo indebido o no paga a tiempo el impuesto o el seguro), la CFPB indica mandarle un aviso de error por escrito, a la dirección especial de tu estado de cuenta si la tiene, y no te puede cobrar por responder. En general tiene 5 días hábiles para confirmar que lo recibió y 30 días hábiles para resolverlo o explicarte por qué no hubo error, y durante 60 días no puede reportar a las agencias de crédito el pago que reclamas.11
Para reparaciones, cuánto apartar depende de tu casa: su edad, el clima, el techo y los aparatos. Tu reporte de inspección te dice qué es más viejo; aparta algo cada mes en una cuenta separada.
Si este es tu caso
Te llegó un faltante de escrow
Si es de un mes de escrow o más, el administrador puede pedirte que lo pagues en pagos iguales durante al menos 12 meses, no de golpe.3
Ya te atrasaste con un pago
Los consejeros de vivienda aprobados por HUD ayudan sin costo si tienes problemas para pagar.18 La guía si no puedes pagar la hipoteca explica tus opciones.
Estafas que buscan a los dueños nuevos
Poco después del cierre llegan cartas tipo “deed processing notice” que te cobran por una copia de tu escritura. La oficina del fiscal general de Rhode Island explicó que usan datos reales de tu propiedad para parecer oficiales, pero vienen de empresas privadas; una copia se pide en la oficina local por unos pocos dólares.16 La de Virginia agregó que la mayoría de los dueños recibe su escritura al comprar, que nadie está obligado a pagarles y que sus fechas límite son artificiales.17
La otra estafa se disfraza de ayuda (“mitigación de pérdidas”, “rescate”). Según la CFPB, sus señales son: te dicen que dejes de pagar la hipoteca, cobran por adelantado, te piden pagarle a otro, quieren que firmes la cesión del título o te presionan. Estas empresas no pueden cobrar por adelantado, y los consejeros de vivienda aprobados por HUD ayudan sin costo si tienes problemas para pagar.18 Puedes reportarlas a la CFPB en línea o al (855) 411-2372, y al fiscal general de tu estado.19
Errores comunes del primer año
Error: Seguir pagándole a la empresa de siempre después de un aviso de cambio.
Mejor: Fíjate en la fecha desde la que pagas a la nueva y avisa a tu banco si pagas en automático.5
Error: Pagar por una copia de tu escritura porque la carta parece oficial.
Mejor: Es una oferta de una empresa privada; la copia suele salir mucho más barata en la oficina local.17
Error: Dejar que venza el seguro de inundación.
Mejor: No se renueva solo: si vence, una póliza nueva tarda 30 días en entrar en vigor.12
Error: Perder la fecha de la exención de vivienda principal.
Mejor: En Florida vence el 1 de marzo; si no la pides a tiempo, en general pierdes la de ese año.9
Error: Cambiar de aseguradora sin avisarle al administrador.
Mejor: Mándale prueba de la póliza nueva: si no la tiene, puede comprarte un seguro más caro, aunque antes debe avisarte.11
Error: Pagar por adelantado a quien promete «salvar» tu casa.
Mejor: Esas empresas no pueden cobrar por adelantado; un consejero aprobado por HUD te ayuda sin costo.18
Qué hacer esta semana
- Anota el nombre y el teléfono de tu administrador, que vienen en tu estado de cuenta.2
- Compara el pago, la parte de escrow y la tasa con tu Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa (Closing Disclosure) y con el estado inicial de escrow; si algo no coincide, llama antes del siguiente pago.3
- Junta en un solo lugar el contrato, los papeles del cierre, las pólizas y los recibos de mejoras.14
- Busca en la página de tu estado si hay exención de vivienda principal y su fecha límite.9
- Anota cuándo vence tu seguro de casa y, si lo tienes, el de inundación.12
- Si tu escrow o tus pagos no te cuadran, un consejero de vivienda aprobado por HUD te ayuda, muchas veces gratis o a bajo costo.20
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Por qué subió mi pago si mi tasa es fija?
Si tienes escrow, tu pago cambia cuando suben el impuesto a la propiedad o el seguro: el análisis anual ajusta tu pago y puede repartir un faltante. El estado anual de escrow explica qué cambió; si no te cuadra, puedes mandar un aviso de error por escrito a tu administrador.
Me llegó una carta de que otra empresa cobrará mi hipoteca. ¿Es real?
Los cambios de administrador son comunes y la ley pide que te avisen las dos empresas, con sus teléfonos y la fecha desde la que pagas a la nueva. Confirma llamando al número de tu último estado de cuenta, no al de la carta, y avisa a tu banco si pagas en automático.
¿Necesito comprar una copia certificada de mi escritura?
Normalmente recibes una copia al comprar y, si te hace falta otra, la oficina de registros de tu condado o municipio la da por mucho menos que las empresas que mandan esas cartas. Los fiscales generales de Rhode Island y Virginia advierten que son ofertas de venta, no avisos del gobierno.
¿Qué hago si no me alcanza para pagar un faltante de escrow?
Si el faltante es de un mes de escrow o más, el administrador puede pedirte que lo pagues en pagos mensuales iguales durante al menos 12 meses, no de golpe. Si aun así no te alcanza, un consejero de vivienda aprobado por HUD te ayuda a revisar opciones, muchas veces gratis o a bajo costo.
¿Cuándo me llega el Formulario 1098?
Según el IRS, si pagaste $600 o más de intereses hipotecarios en el año, el prestamista debe mandarte un Formulario 1098 o una declaración parecida a más tardar el 31 de enero del año siguiente. Muestra los intereses que pagaste y, el año en que compras, los puntos deducibles. Si quieres ayuda gratis con tu declaración, busca un sitio VITA del IRS.
¿Qué hago si mi administrador se equivocó con mi pago?
Mándale un aviso de error por escrito, a la dirección especial que aparece en tu estado de cuenta si la tiene. No te puede cobrar por responder; en general tiene 5 días hábiles para confirmar que lo recibió y 30 días hábiles para resolverlo o explicarte por qué no hubo error.
¿El seguro de inundación se renueva solo?
No. Según FEMA, hay que renovarlo cada año. Si lo dejas vencer, una póliza nueva tarda 30 días en entrar en vigor y puedes perder descuentos.
¿Qué papeles de la casa tengo que guardar?
El IRS pide registros completos: el contrato de compra, los papeles del cierre y los recibos de las mejoras. Sirven para saber la base de tu casa, y se guardan mientras seas dueño y, después de vender, durante el periodo que te aplique.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What's the difference between a mortgage lender and a mortgage servicer? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.41, Periodic statements for residential mortgage loans · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.17, Escrow accounts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.33, Mortgage servicing transfers · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB · What happens if the company that I send my mortgage payments to changes? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · What is an escrow or impound account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. Legislatura de Florida · Florida Statutes §193.155, Homestead assessments · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 8. Junta Estatal de Igualación de California (BOE) · Homeowners' Exemption · boe.ca.gov · Consultado el 17 de octubre de 2026
Ver las 12 fuentes restantes
- 9. Legislatura de Florida · Florida Statutes §196.011, Annual application required for exemption · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 10. CFPB · What is homeowner's insurance? Why is homeowner's insurance required? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Your mortgage servicer must comply with federal rules · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · How to renew your flood insurance policy · floodsmart.gov · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §4012a, Flood insurance purchase and compliance requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. IRS · Publication 530 (2025), Tax Information for Homeowners · irs.gov · Consultado el 17 de octubre de 2026
- 15. IRS · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 17 de octubre de 2026
- 16. Oficina del Fiscal General de Rhode Island (RI.gov) · AG Kilmartin Warns Homeowners of Deceptive Solicitation for "Deed and Property Profile" · ri.gov · Consultado el 17 de octubre de 2026
- 17. Oficina del Fiscal General de Virginia · Attorney General Herring warns homeowners to be cautious of letters that urge them to buy copies of their home deed · oag.state.va.us · Consultado el 17 de octubre de 2026
- 18. CFPB · How to spot and avoid foreclosure relief scams · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · What are mortgage loan modification scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 13 minutos de lectura
Impuesto a la propiedad explicado: cómo se calcula y se paga
Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible.
- Es un impuesto local: valor fiscal de la casa × tasas del condado, la ciudad y el distrito escolar, menos exenciones. La factura la define tu condado.
- Con hipoteca lo pagas por escrow: el administrador lo cobra en tu mensualidad, lo paga por ti y revisa la cuenta cada año; un faltante se repone en al menos 12 meses.
- Las exenciones (como la de vivienda principal) y la apelación del valor fiscal tienen plazos; están en la página de tu estado con su fuente.
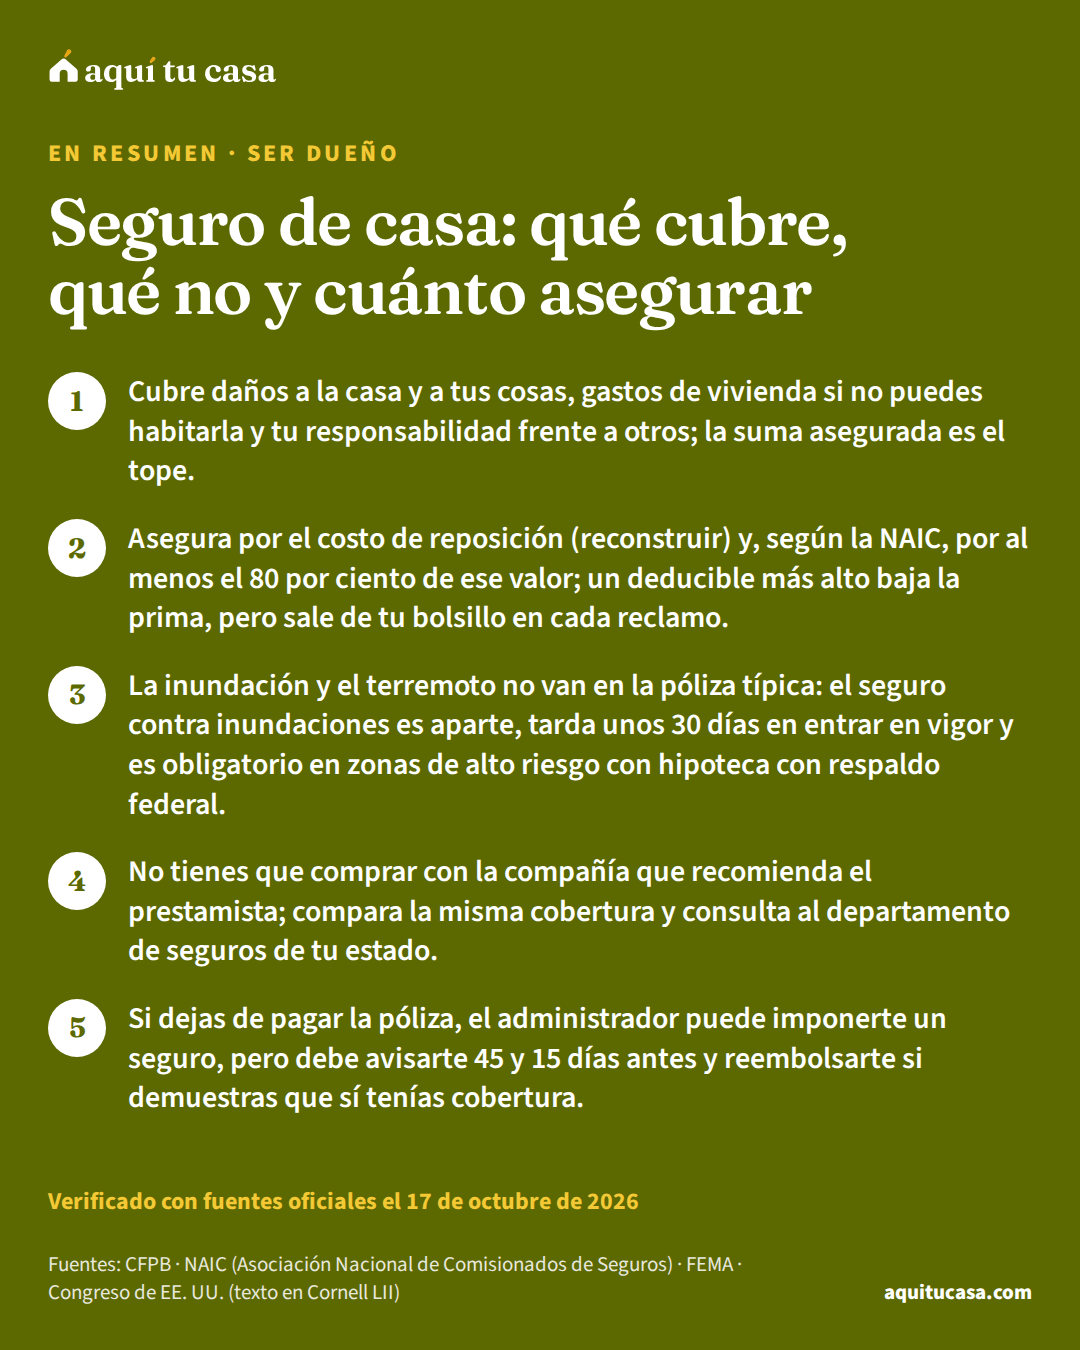
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
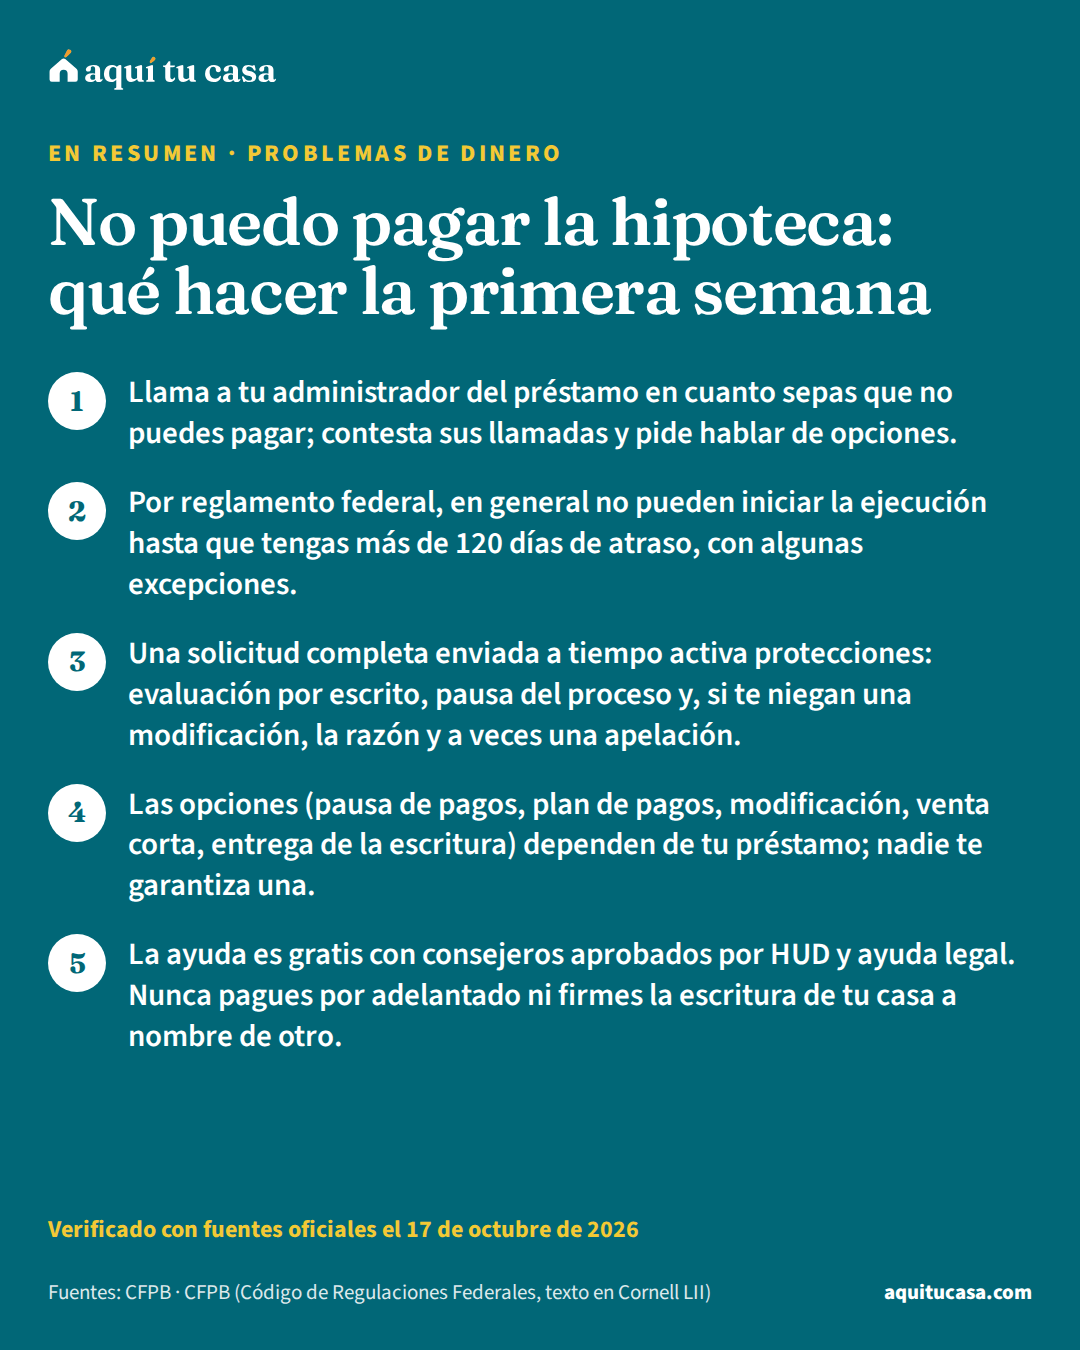
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
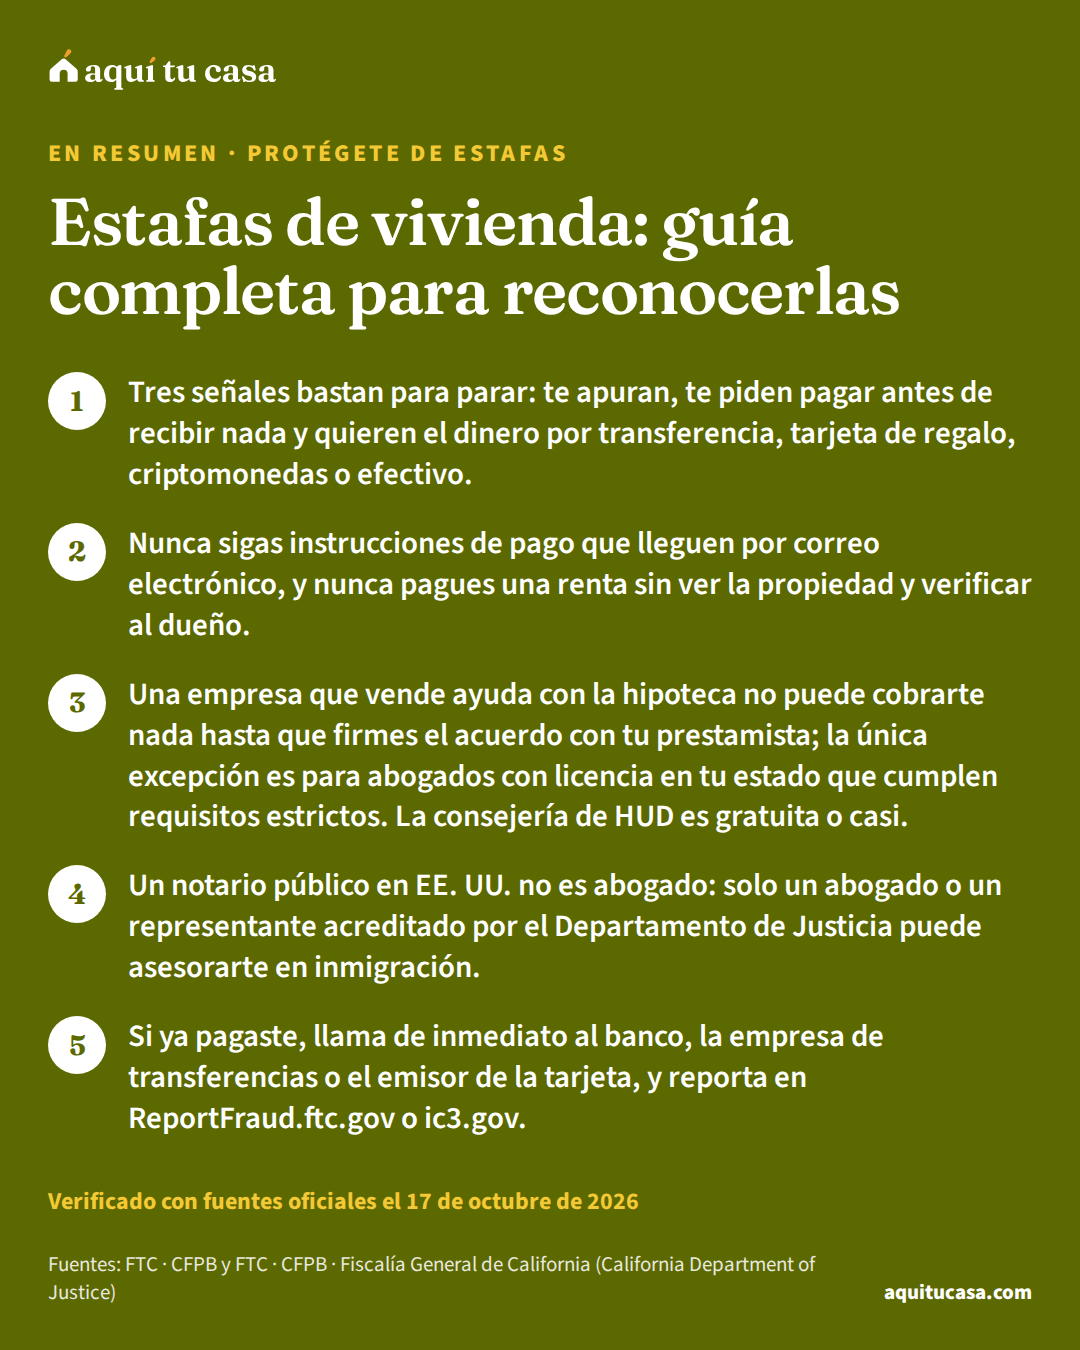
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.