Ser dueño Guía esencial
Impuesto a la propiedad explicado: cómo se calcula y se paga
Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible.
Verificado con fuentes oficiales el 17 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El impuesto a la propiedad lo cobran tu condado, tu ciudad y tu distrito escolar, no el gobierno federal: multiplican el valor fiscal que le asignan a tu casa por sus tasas, restan las exenciones que hayas pedido y te mandan la factura. Si tienes hipoteca, casi siempre lo pagas por la cuenta de escrow, y cuando el impuesto sube, sube tu pago mensual. Las exenciones y los plazos para apelar el valor cambian por estado y condado; en este sitio los reunimos en la página de tu estado. En tu declaración federal puedes deducir el impuesto solo si detallas y dentro de un límite.
Lo más importante
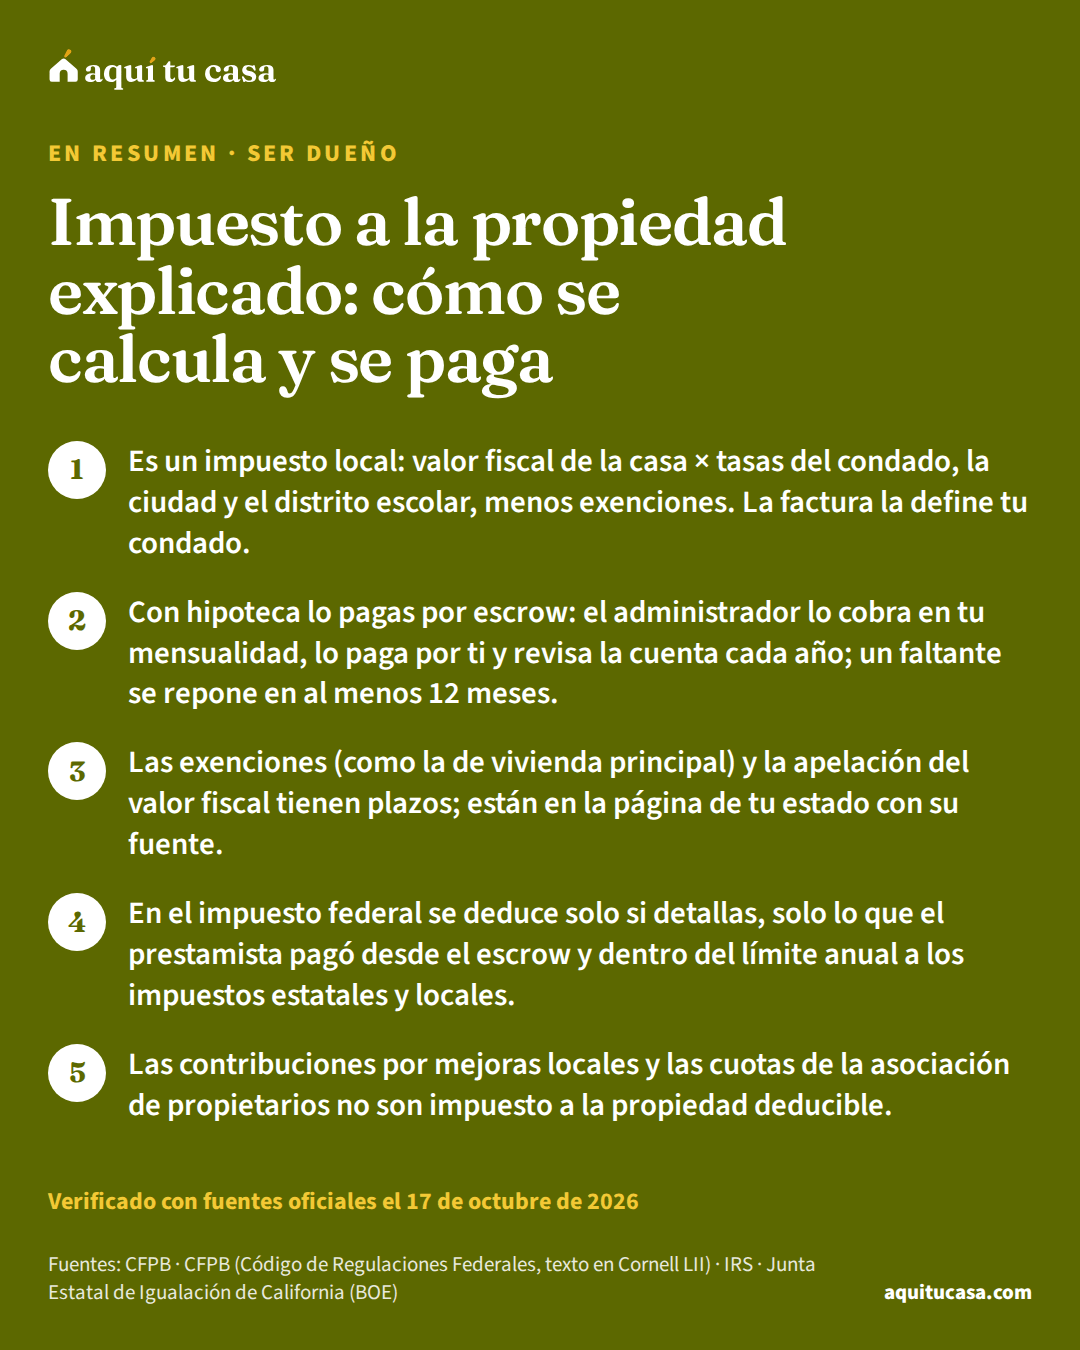
- Es un impuesto local: valor fiscal de la casa × tasas del condado, la ciudad y el distrito escolar, menos exenciones. La factura la define tu condado.
- Con hipoteca lo pagas por escrow: el administrador lo cobra en tu mensualidad, lo paga por ti y revisa la cuenta cada año; un faltante se repone en al menos 12 meses.
- Las exenciones (como la de vivienda principal) y la apelación del valor fiscal tienen plazos; están en la página de tu estado con su fuente.
- En el impuesto federal se deduce solo si detallas, solo lo que el prestamista pagó desde el escrow y dentro del límite anual a los impuestos estatales y locales.
¿Es para ti?
Esta guía es para ti si…
- Acabas de comprar y te llegó una factura del condado que no entiendes, o tu pago de hipoteca subió sin que cambiara la tasa.
- Quieres saber si pagas de más, si puedes pedir una exención o si conviene apelar el valor.
- Vas a comprar y quieres meter este gasto en tu presupuesto desde ahora.
Busca ayuda directa primero si…
- Ya tienes un aviso de venta por impuestos atrasados o un gravamen fiscal sobre tu casa: busca hoy una oficina de ayuda legal gratuita y un consejero de vivienda aprobado por HUD.
- Tu pregunta es sobre el impuesto de transferencia al comprar o vender: está en la ficha de tu estado dentro de Lugares.
El impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa es el gasto de ser dueño que más sorprende, porque nadie te lo cobra en la caja: aparece en la mensualidad de la hipoteca o en una factura del condado una o dos veces al año, y sube sin avisar. Esta guía explica quién lo cobra, cuánto se paga, cómo se calcula, cómo se paga a través del escrow, qué exenciones y apelaciones existen y qué parte puedes deducir en tu declaración federal.
- Tasa efectiva típica en EE. UU.; lo que pagan los dueños entre el valor de la casa (Censo, ACS)
- 0.94%
- Lo que paga al año el dueño típico de vivienda en EE. UU. (Censo, ACS)
- $3,119
- Para recibir tu estado de cuenta anual de escrow después de cerrar el año de la cuenta
- 30 días2
- Para reponer un faltante de escrow de un mes de pago o más, si el administrador lo pide
- 12 meses o más2
Quién lo cobra y para qué
El impuesto a la propiedad es local. Lo cobran el condado, la ciudad, el distrito escolar y a veces distritos especiales (agua, bomberos, hospital), y con él pagan escuelas, policía, calles y servicios. El gobierno federal no cobra impuesto a la propiedad; lo único que hace es permitir deducir una parte en la declaración de impuestos, como verás abajo.
La oficina que le pone valor a tu casa suele llamarse “assessor”, “appraisal district” o “property appraiser”, según el estado. Esa oficina decide el valor fiscalavalúo fiscal (assessed value)El avalúo fiscal (assessed value o assessment) es el valor que el tasador del gobierno local le pone a tu propiedad para calcular el impuesto a la propiedad. Es solo para impuestos: no es el avalúo que pide un prestamista para tu hipoteca. Primero el tasador estima el valor de mercado, casi siempre comparando tu casa con otras parecidas que se vendieron hace poco. En algunos lugares el avalúo es el valor de mercado completo y en otros es una fracción de ese valor. El tasador no decide cuánto pagas: eso depende de las tasas que fijan el condado, la ciudad y el distrito escolar.Ver la definición completa; las juntas de cada jurisdicción deciden las tasas; el tesorero o el recaudador del condado manda la factura y cobra.
Cuánto se paga: lo típico y lo de tu estado
Según la Encuesta sobre la Comunidad Estadounidense (ACS) del Censo, el dueño típico de vivienda en Estados Unidos paga $3,119 al año de impuesto a la propiedad. Si divides esa medianamediana (valor típico)La mediana es el valor que queda en el medio cuando ordenas todos los datos de menor a mayor: la mitad de los casos está por debajo y la otra mitad por encima. Si el número de datos es par, es el promedio de los dos del centro. En aquitucasa, cuando decimos "valor típico", "renta típica" o "ingreso típico" hablamos de la mediana que publica la Oficina del Censo, no del promedio: el promedio se dispara con unas pocas casas o sueldos muy altos, mientras que la mediana describe mejor lo que vive una familia común. Cada cifra lleva su fuente y su fecha.Ver la definición completa entre el valor típico de una casa, $332,700, sale una tasa efectiva de 0.94%. La tasa efectiva es una forma simple de comparar lugares: cuánto se paga de impuesto por cada dólar de valor de la casa.
Ejemplo con números reales
El impuesto de una casa típica, al año y al mes
Con los números nacionales del Censo (ACS), no con la factura de una casa real.
- Valor típico de una casa en EE. UU.
- $332,700
- Lo que paga al año el dueño típico (mediana)
- $3,119
- Tasa efectiva (lo que se paga entre el valor de la casa)
- 0.94%
- Al mes, la parte del impuesto que entraría al escrow
- $261
Es un ejemplo con números nacionales. Con escrow, una parte de tu pago mensual cubre el impuesto y el administrador lo paga por ti.1 Tu cifra depende del valor fiscal, las tasas y las exenciones de tu condado.
Haz la cuenta con tus númerosCalculadora de hipotecaEsa cifra nacional esconde diferencias grandes. La tabla compara la tasa efectiva y el valor típico de una casa en los estados que ya tienen su página en este sitio; toca el nombre para ver los detalles de cada estado.
Impuesto a la propiedad y valor de la casa por estado
| Estado | Impuesto a la propiedad (tasa efectiva) | Valor típico de una casa |
|---|---|---|
| Alabama | 0.38% | $209,900 |
| Alaska | 1.11% | $352,900 |
| Arizona | 0.48% | $394,500 |
| Arkansas | 0.55% | $188,000 |
| California | 0.7% | $734,700 |
| Carolina del Norte | 0.66% | $288,900 |
| Carolina del Sur | 0.48% | $259,000 |
| Colorado | 0.48% | $539,400 |
| Connecticut | 1.81% | $366,900 |
| Dakota del Norte | 0.99% | $249,900 |
| Dakota del Sur | 1.06% | $257,400 |
| Delaware | 0.5% | $352,000 |
| Distrito de Columbia | 0.58% | $737,100 |
| Florida | 0.76% | $359,000 |
| Georgia | 0.77% | $303,300 |
| Hawái | 0.27% | $839,100 |
| Idaho | 0.49% | $418,600 |
| Illinois | 2.01% | $263,300 |
| Indiana | 0.74% | $218,200 |
| Iowa | 1.39% | $208,000 |
| Kansas | 1.29% | $217,200 |
| Kentucky | 0.75% | $205,600 |
| Luisiana | 0.55% | $216,500 |
| Maine | 1.02% | $296,600 |
| Maryland | 0.97% | $419,900 |
| Massachusetts | 1.07% | $562,100 |
| Míchigan | 1.25% | $231,600 |
| Minnesota | 1.02% | $329,300 |
| Misisipi | 0.72% | $169,800 |
| Misuri | 0.85% | $230,300 |
| Montana | 0.72% | $375,800 |
| Nebraska | 1.49% | $238,600 |
| Nevada | 0.47% | $435,400 |
| Nueva Jersey | 2.11% | $454,400 |
| Nueva York | 1.55% | $423,800 |
| Nuevo Hampshire | 1.66% | $402,500 |
| Nuevo México | 0.7% | $248,100 |
| Ohio | 1.31% | $214,800 |
| Oklahoma | 0.8% | $199,800 |
| Oregón | 0.81% | $477,600 |
| Pensilvania | 1.3% | $254,500 |
| Puerto Rico | 0.49% | $131,500 |
| Rhode Island | 1.21% | $404,200 |
| Tennessee | 0.5% | $286,700 |
| Texas | 1.49% | $283,800 |
| Utah | 0.52% | $489,400 |
| Vermont | 1.59% | $316,600 |
| Virginia | 0.73% | $383,700 |
| Virginia Occidental | 0.53% | $162,600 |
| Washington | 0.81% | $564,600 |
| Wisconsin | 1.42% | $266,500 |
| Wyoming | 0.57% | $309,700 |
La tasa efectiva divide la mediana de lo que pagan los dueños entre la mediana del valor de la casa. Fuente: Oficina del Censo (ACS)
Una tasa efectiva baja no siempre quiere decir una factura baja: si las casas valen mucho, el impuesto en dólares puede ser alto. Con los datos del Censo también calculamos lo que pagan los dueños de cada condado; está en la página de tu condado y en la página de datos del impuesto a la propiedad, con la fuente y la fecha.

Cómo se calcula
La fórmula es la misma en casi todas partes; lo que cambia son los nombres y los porcentajes de cada estado:
- Valor fiscal. La oficina del condado asigna un valor a tu casa, a partir de ventas parecidas o de una fórmula. En algunos estados ese valor es una fracción del valor de mercado; en otros, el valor de mercado completo.
- Exenciones. Se restan las que te correspondan y hayas pedido: la más común es la de vivienda principal (homesteadexención homesteadLa exención homestead es una protección legal para la casa donde vives con tu familia. Puede impedir que ciertos acreedores cobren tus deudas con tu vivienda principal, y también puede bajar el impuesto a la propiedad de esa casa. Por ejemplo, en Texas la exención de residencia homestead quita una parte del valor de tu casa del cálculo del impuesto; para recibirla debes ser dueño, vivir ahí como residencia principal y solicitarla. Las leyes cambian mucho de un estado a otro: algunas ponen un límite al monto protegido y otras dependen del tamaño de la propiedad o de la edad del dueño.Ver la definición completa), y hay otras para adultos mayores, veteranos, personas con discapacidad y viudas o viudos, según el estado.
- Tasas. Cada jurisdicción aplica su tasa sobre el valor que queda; la factura suma todas.
- Límites. Algunos estados limitan cuánto puede subir el valor fiscal de un año a otro mientras no vendas la casa; al venderla, el valor se reajusta y el comprador puede pagar mucho más que el vendedor. En California, por ejemplo, el aumento anual tiene un tope de 2% y el valor base se fija cuando la casa cambia de dueño;4 en Florida, la vivienda principal con exención no sube más de 3% al año (o la variación del índice de precios, si es menor) y se tasa a su valor justo el 1 de enero siguiente al cambio de dueño.5
Por eso dos casas iguales en la misma calle pueden pagar cantidades muy distintas, y por eso la factura del vendedor no te dice cuánto pagarás tú. Antes de comprar, pregunta al condado cuánto pagaría esa casa con el valor reajustado y con tus exenciones. La calculadora de hipoteca te deja poner esa cifra y ver cómo cambia tu pago mensual.

Cómo se paga: la cuenta de escrow
Si tienes hipoteca, casi nunca pagas la factura directamente. Según la CFPB, la cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa la abre tu prestamista para cubrir ciertos gastos de la propiedad; una parte de tu pago mensual la alimenta, así pagas esos costos en cuotas pequeñas en vez de una factura grande. Muchos prestamistas exigen pagar los impuestos y el seguro por escrow, el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa la maneja y paga esas cuentas por ti, y como los impuestos y las primas cambian de un año a otro, tu pago de escrow y tu pago mensual total cambian en consecuencia.1
El año de tu cuenta de escrow
1. Pagas cada mes
Cada mes
Una parte de tu pago mensual va a la cuenta de escrow para el impuesto y el seguro.1
2. El administrador paga la factura
Antes de la fecha límite
Debe pagarla a tiempo para evitar recargos, mientras no lleves más de 30 días de atraso.2
3. Análisis de la cuenta
Al terminar el año de la cuenta
Revisa lo que entró y lo que salió, y calcula tu pago del año que viene.2
4. Estado de cuenta anual
Dentro de 30 días
Te manda el estado de cuenta anual con lo que pagó y lo que proyecta.2
5. Si sobra o falta dinero
Después del análisis
Un excedente de 50 dólares o más se te devuelve en 30 días; un faltante de un mes de pago o más se puede repartir en al menos 12 meses.2
6. Tu pago cambia
El año siguiente
Si subió el impuesto o el seguro, sube tu pago mensual aunque tu tasa sea fija.1
Hay reglas federales para esa cuenta. Por el Reglamento X, el administrador debe hacer un análisis de la cuenta al terminar cada año de cómputo y enviarte el estado de cuenta anual dentro de los 30 días siguientes; el colchón que puede exigir no puede ser mayor que un sexto de los pagos anuales estimados; si hay un excedente de 50 dólares o más, debe reembolsártelo dentro de 30 días; si hay un faltante de un mes de pago o más, puede pedirte que lo repongas en pagos mensuales iguales durante al menos 12 meses; y debe pagar los impuestos y el seguro a más tardar en la fecha límite para evitar recargos, mientras no lleves más de 30 días de atraso.2
Exenciones y apelación: donde se ahorra
Dos cosas dependen de ti y tienen fecha límite:
- Pedir las exenciones. No suelen aplicarse solas: hay que presentar un formulario en la oficina del condado, normalmente una vez, y a veces renovarlo. En California, por ejemplo, la exención de vivienda principal baja $7,000 del valor gravable, se pide una sola vez y hay que presentarla a más tardar el 15 de febrero para recibirla completa ese año;6 en Florida, la solicitud se presenta a más tardar el 1 de marzo y después el tasador te manda una renovación cada año.7 Si acabas de comprar, la exención de vivienda principal es la primera que conviene revisar.
- Apelar el valor fiscalapelación del avalúo fiscalLa apelación del avalúo fiscal es el proceso formal para pedir que cambien el valor que el gobierno local le puso a tu propiedad, si crees que es muy alto o que tiene errores. Cada estado la llama distinto: en Texas es una protesta ante la junta de revisión de avalúos, y en Nueva York es una queja (grievance) ante el municipio. Muchas veces puedes hablar primero de manera informal con la oficina de avalúos. Hay fechas límite estrictas y te toca llevar pruebas, como ventas de casas parecidas. La apelación revisa el valor, no la tasa del impuesto.Ver la definición completa. Si el valor que te asignaron está por encima de lo que se vendieron casas parecidas, puedes pedir una revisión. Suele empezar con una solicitud informal a la oficina del condado y, si no prospera, una audiencia ante una junta. En Florida, por ejemplo, puedes pedir una reunión informal con el tasador y, si sigues en desacuerdo, presentar una petición ante la junta de ajuste de valor dentro de los 25 días siguientes al envío del aviso de tasación.8 Lleva ventas comparables, fotos y, si los tienes, presupuestos de reparaciones.
Dos caminos para pagar menos
Baja el valor gravable
Pedir una exención
- Hay que pedirla: en California se presenta una sola vez ante el tasador del condado.6
- En California, la de vivienda principal baja $7,000 del valor gravable y se pide a más tardar el 15 de febrero para recibirla completa.6
- En Florida se pide a más tardar el 1 de marzo, y después el tasador te manda una renovación cada año.7
Corrige un valor alto
Apelar el valor fiscal
- Sirve si el valor que te asignaron está por encima de lo que se vendieron casas parecidas.
- En Florida puedes pedir una reunión informal con el tasador; no es un paso obligatorio antes de la revisión formal.8
- Y presentar una petición ante la junta de ajuste de valor a más tardar el día 25 después del envío del aviso.8
Los formularios y las fechas cambian por estado y por condado: búscalos en la página de tu estado.
Qué parte se deduce en tu declaración federal
Según la Publicación 530 del IRS para el año fiscal 2025, puedes deducir el impuesto a la propiedad si se cobra de manera uniforme, a una tasa similar, sobre toda la propiedad inmueble de la comunidad y se destina a fines generales de la comunidad o del gobierno. Para deducirlo debes detallar deducciones en el Anexo A (si detallas, no puedes tomar la deducción estándar), y la deducción total por impuestos estatales y locales (ingresos, ventas y propiedad) tiene un límite anual, cuya cifra para 2025 y sus reducciones por ingreso están en la propia publicación.3
Tres detalles que suelen confundir:3
- Las contribuciones por mejoras locales que aumentan el valor de tu propiedad (calles, banquetas, agua y drenaje) no se deducen: se suman a la base de la casa. Sí se deduce la parte que sea por mantenimiento, reparación o intereses, si puedes demostrar cuánto es.
- Las cuotas de la asociación de propietariosasociación de propietarios (HOA)Una asociación de propietarios (HOA, por sus siglas en inglés) es la organización que se forma en muchos conjuntos de casas y condominios para administrar los gastos compartidos, como el jardín, la piscina, el mantenimiento de áreas comunes y, en condominios, el techo y las fachadas. Cada dueño paga una cuota, normalmente mensual, y debe cumplir sus reglas, que pueden limitar desde el color de la puerta hasta rentar la vivienda. Si no pagas, la asociación puede cobrar recargos y, en varios estados, poner un gravamen sobre tu casa. La cuota cuenta dentro de tu pago mensual al calcular si puedes con la hipoteca.Ver la definición completa no son un impuesto deducible, porque las impone la asociación y no un gobierno.
- Los impuestos sobre bienes raíces en otro país no se deducen.
Y dos reglas de tiempo: si pagas por escrow, solo deduces los impuestos que el prestamista pagó de verdad desde el escrow a la autoridad fiscal, no todo lo que depositaste; y en el año de la compra, el vendedor se considera quien paga hasta el día anterior a la venta y el comprador desde el día de la venta, cada uno con su parte.3
Si no puedes pagar
Las consecuencias de no pagar el impuesto a la propiedad las fija cada estado y pueden llegar hasta la venta de la casa por impuestos atrasados, con intereses y recargos por el camino. Si tienes escrow, el administrador paga la factura mientras tú estés al día con la hipoteca; el riesgo aparece cuando no hay escrow o cuando te atrasas. En ese caso, pregunta al recaudador del condado por planes de pago y por exenciones o aplazamientos para adultos mayores o ingresos bajos, y habla con un consejero de vivienda aprobado por HUDconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa: dan consejo independiente sobre atrasos y crédito, muchas veces gratis o a bajo costo.9 Si ya hay un aviso de gravamen o de venta, la ayuda legal gratuita va primero. Si el problema es la hipoteca completa, la guía No puedo pagar la hipoteca explica tus opciones.
Errores que salen caros
Error: Dar por hecho que pagarás lo mismo que el vendedor.
Mejor: Al cambiar de dueño el valor se puede reajustar: en Florida, a su valor justo el 1 de enero siguiente.5
Error: No pedir la exención de vivienda principal.
Mejor: Hay que pedirla: en California, a más tardar el 15 de febrero para recibirla completa ese año.6
Error: Dejar pasar el plazo para apelar.
Mejor: Anota la fecha: en Florida, la petición ante la junta vence el día 25 después del envío del aviso de tasación.8
Error: Tirar el estado de cuenta anual de escrow sin leerlo.
Mejor: Explica por qué cambió tu pago, y un faltante de un mes o más se puede reponer en al menos 12 meses.2
Error: Deducir todo lo que depositaste en el escrow.
Mejor: Solo se deduce lo que el prestamista pagó de verdad a la autoridad fiscal.3
Error: Deducir las cuotas de la asociación de propietarios como impuesto.
Mejor: No son un impuesto deducible: las impone la asociación, no un gobierno.3
Si acabas de comprar, la guía de tu primer año como dueño reúne estas fechas con las demás cuentas de la casa, y la del seguro de casa explica la otra mitad de tu escrow.
Qué hacer esta semana
- Busca la factura de impuesto más reciente de tu casa y el valor fiscal que le asignó el condado.
- Revisa en la página de tu estado qué exenciones existen y si ya pediste la de vivienda principal.
- Lee tu último estado de cuenta anual de escrow y confirma qué pagó el administrador.2
- Compara el valor fiscal con ventas recientes parecidas; si está por encima, anota la fecha límite para apelar.
- Para tu declaración federal, suma solo lo que el prestamista pagó desde el escrow y pregunta en un sitio VITA si te conviene detallar.3
Tu casa y tu condado
Usamos la tasa y el valor típicos del lugar que elijas.
Valor típico de una casa en Estados Unidos (Censo, ACS 2024). Pon el de tu avalúo.
Hagamos las cuentas
Impuesto estimado al año
$3,127
Unos $261 al mes, con una tasa de 0.94% sobre $332,700.
Al mes
$261
Si pagas con escrow, tu prestamista suma más o menos esto a tu pago.
La cuenta
- Valor de tu casa
- $332,700
- Valor gravable
- $332,700
- Tasa
- × 0.94%
- Impuesto al año
- $3,127
La tasa cambia dentro del condado
Cada casa paga a los distritos donde está (ciudad, escuelas, servicios), y cada uno pone su tasa. Esta tasa es un promedio del condado, no la de tu casa.
La oficina de impuestos o de avalúos de tu condado publica tu avalúo, la tasa de cada distrito y cómo pedir una exención o apelar.
Es un estimado educativo con promedios del condado, no tu cuenta de impuestos. Tu cuenta depende de los distritos de tu casa, de tu avalúo y de tus exenciones.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Por qué subió mi pago de hipoteca si mi tasa es fija?
Porque el impuesto a la propiedad y el seguro que se pagan desde tu cuenta de escrow cambian cada año, y el administrador ajusta tu pago después del análisis anual. Pide el estado de cuenta anual de escrow: ahí ves qué subió.
¿Puedo pagar menos impuesto a la propiedad?
Hay dos caminos: pedir las exenciones que te correspondan (por ejemplo, la de vivienda principal donde exista) y apelar el valor fiscal si crees que está por encima del de mercado. Los dos tienen plazos que fija tu estado o tu condado; revisa la página de tu estado.
¿Puedo deducir lo que pago de impuesto a la propiedad?
Solo si detallas deducciones en el Anexo A, solo la parte que de verdad llegó a la autoridad fiscal (si pagas por escrow, lo que el prestamista pagó) y dentro del límite anual a la deducción de impuestos estatales y locales. Un sitio VITA del IRS te ayuda gratis a decidir si te conviene detallar.
¿Qué pasa si no pago el impuesto a la propiedad?
Los recargos y las consecuencias las fija cada estado, y pueden llegar hasta la venta de la casa por impuestos. Si tienes hipoteca con escrow, el administrador lo paga mientras tú estés al día; si no tienes escrow o te atrasaste, habla cuanto antes con un consejero de vivienda aprobado por HUD y con ayuda legal gratuita.
¿Cuánto se paga de impuesto a la propiedad en Estados Unidos?
Según la Encuesta sobre la Comunidad Estadounidense (ACS) del Censo, el dueño típico paga $3,119 al año, y dividir esa mediana entre el valor típico de una casa da una tasa efectiva de 0.94%. Pero cambia mucho de un estado a otro y de un condado a otro: busca el tuyo en la tabla por estado o en la página de tu condado.
¿Por qué la factura del vendedor no me dice cuánto pagaré yo?
Porque en algunos estados el valor fiscal se reajusta cuando la casa cambia de dueño. En California, el valor base se fija cuando la casa cambia de dueño; en Florida, la casa se tasa a su valor justo el 1 de enero del año siguiente al cambio de dueño. Pregunta al condado cuánto pagaría esa casa con el valor reajustado y con tus exenciones.
¿Qué pasa si en mi escrow sobra o falta dinero?
Después del análisis anual, si sobran 50 dólares o más, el administrador debe devolvértelos dentro de 30 días. Si falta un mes de pago o más, puede pedirte que lo repongas en pagos mensuales iguales durante al menos 12 meses. Lo ves en el estado de cuenta anual de escrow.
¿Cuándo tengo que pedir la exención de vivienda principal?
Depende del estado. En California se presenta una vez ante el tasador del condado, a más tardar el 15 de febrero para recibirla completa ese año; en Florida, a más tardar el 1 de marzo. Revisa en la página de tu estado las fechas y el formulario de tu condado.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is an escrow or impound account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.17, Escrow accounts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. IRS · Publication 530 (2025), Tax Information for Homeowners · irs.gov · Consultado el 17 de octubre de 2026
- 4. Junta Estatal de Igualación de California (BOE) · Decline in Value (Proposition 8) · boe.ca.gov · Consultado el 17 de octubre de 2026
- 5. Legislatura de Florida · Florida Statutes §193.155, Homestead assessments · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 6. Junta Estatal de Igualación de California (BOE) · Homeowners' Exemption · boe.ca.gov · Consultado el 17 de octubre de 2026
- 7. Legislatura de Florida · Florida Statutes §196.011, Annual application required for exemption · leg.state.fl.us · Consultado el 17 de octubre de 2026
- 8. Legislatura de Florida · Florida Statutes §194.011, Assessment notice; objections to assessments · leg.state.fl.us · Consultado el 17 de octubre de 2026
Ver las 1 fuentes restantes
- 9. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 14 minutos de lectura
Tu primer año como dueño de casa: escrow, impuestos y seguro
Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos.
- Tu administrador del préstamo te manda, por lo general, un estado de cuenta en cada ciclo de pago; si cambia de empresa, te avisan por escrito y tienes 60 días de protección contra cargos por pago tardío.
- El escrow se revisa una vez al año: un excedente de $50 o más se te devuelve si estás al día, y un faltante de un mes de escrow o más se puede pagar en al menos 12 meses.
- Tu impuesto puede subir después de la compra, y las exenciones de vivienda principal tienen fecha límite: revisa la página de tu estado.
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.