Cursos para compradores de casa: cuándo te los piden
Qué es un curso para compradores, cuándo lo piden Fannie Mae, Freddie Mac y los programas de ayuda, y dónde tomarlo gratis o en español.
Verificado con fuentes oficiales el 17 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
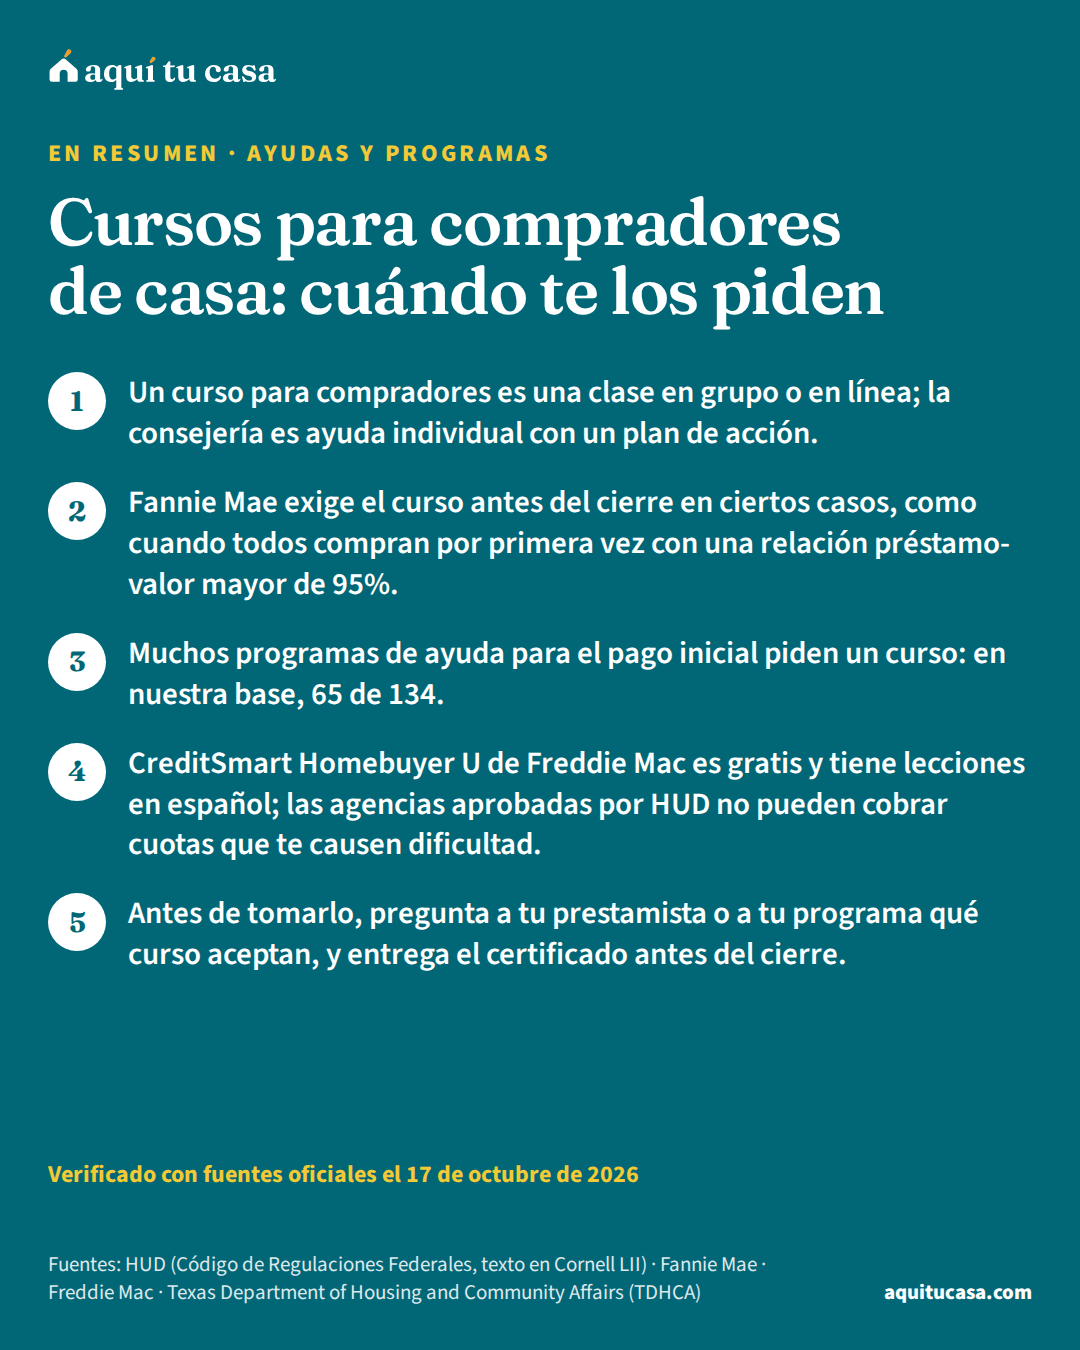
Un curso para compradores (homebuyer education) es una clase con plan de estudios sobre el proceso de comprar casa, el presupuesto, el crédito y cómo mantener una casa. Te lo pueden pedir tu préstamo (por ejemplo, Fannie Mae lo exige antes del cierre si todos compran por primera vez con muy poco pago inicial o si nadie tiene historial de crédito) o tu programa de ayuda para el pago inicial. Lo dan agencias aprobadas por HUD, muchas veces gratis o a bajo costo, y hay cursos en línea gratis, como CreditSmart Homebuyer U de Freddie Mac, con lecciones en español.
Lo más importante
- Un curso para compradores es una clase en grupo o en línea; la consejería es ayuda individual con un plan de acción.
- Fannie Mae exige el curso antes del cierre en ciertos casos, como cuando todos compran por primera vez con una relación préstamo-valor mayor de 95%.
- Muchos programas de ayuda para el pago inicial piden un curso: en nuestra base, 65 de 134.
- CreditSmart Homebuyer U de Freddie Mac es gratis y tiene lecciones en español; las agencias aprobadas por HUD no pueden cobrar cuotas que te causen dificultad.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar tu primera casa y te dijeron que necesitas un «curso para compradores» o un certificado.
- Quieres usar un programa de ayuda para el pago inicial y el programa pide un curso.
- Quieres prepararte antes de buscar casa y prefieres aprender en español.
Busca ayuda directa primero si…
- Ya estás atrasado en tu hipoteca: lo que necesitas es consejería para evitar la ejecución hipotecaria; empieza por la guía de qué hacer si no puedes pagar la hipoteca.
- Buscas un consejero para tu caso particular: mira la guía de consejeros de vivienda aprobados por HUD.
Muchos préstamos y programas de ayuda para comprar casa piden un “curso para compradores” (homebuyer education) antes del cierre. Esta guía es para ti si te lo pidieron o si quieres prepararte: explica qué es, en qué se diferencia de la consejería, cuándo te lo exigen, dónde tomarlo gratis o en español y qué hacer con el certificado. Todo con lo que dicen HUD, Fannie Mae, Freddie Mac y los propios programas.
Qué es un curso para compradores
Un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa es una clase, no una cita individual. El reglamento de HUD lo llama “educación”: clases formales con un plan de estudios y metas, en grupo o en un salón, sobre temas como el proceso de comprar casa, cómo mantenerla, el presupuesto, la vivienda justa, cómo reconocer y denunciar los préstamos abusivos y la importancia de un buen crédito.1 Fannie Mae lo define igual y agrega que también puede darse en otros formatos.4
La consejería es otra cosa: ayuda de un consejero para tu situación particular, enfocada en obstáculos concretos, como reparar tu crédito o encontrar dinero para el pago inicial, y siempre con un plan de acción.1 Para Fannie Mae, la consejería incluye un presupuesto y un plan de acción por escrito, además de un componente de educación.4
Curso o consejería
Educación
Curso para compradores
Si te piden un curso y además quieres ayuda con tus números, la consejería te da las dos cosas.410
Cuándo te lo piden
Depende de tu préstamo y de tu programa. En los préstamos que compra Fannie Mae, se exige que por lo menos un prestatario termine la educación antes del cierre en estos casos: si ningún prestatario tiene al menos una cuenta de crédito o a plazos en su informe; si en una evaluación hecha a mano nadie tiene puntaje de crédito; en una compra HomeReady cuando todos los que vivirán en la casa compran por primera vez; o en una compra con una relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa mayor de 95% cuando todos compran por primera vez.4
Freddie Mac tiene un requisito de educación para sus hipotecas Home Possible y HomeOne, y dice que el certificado de su curso gratis CreditSmart Homebuyer U lo cumple.5
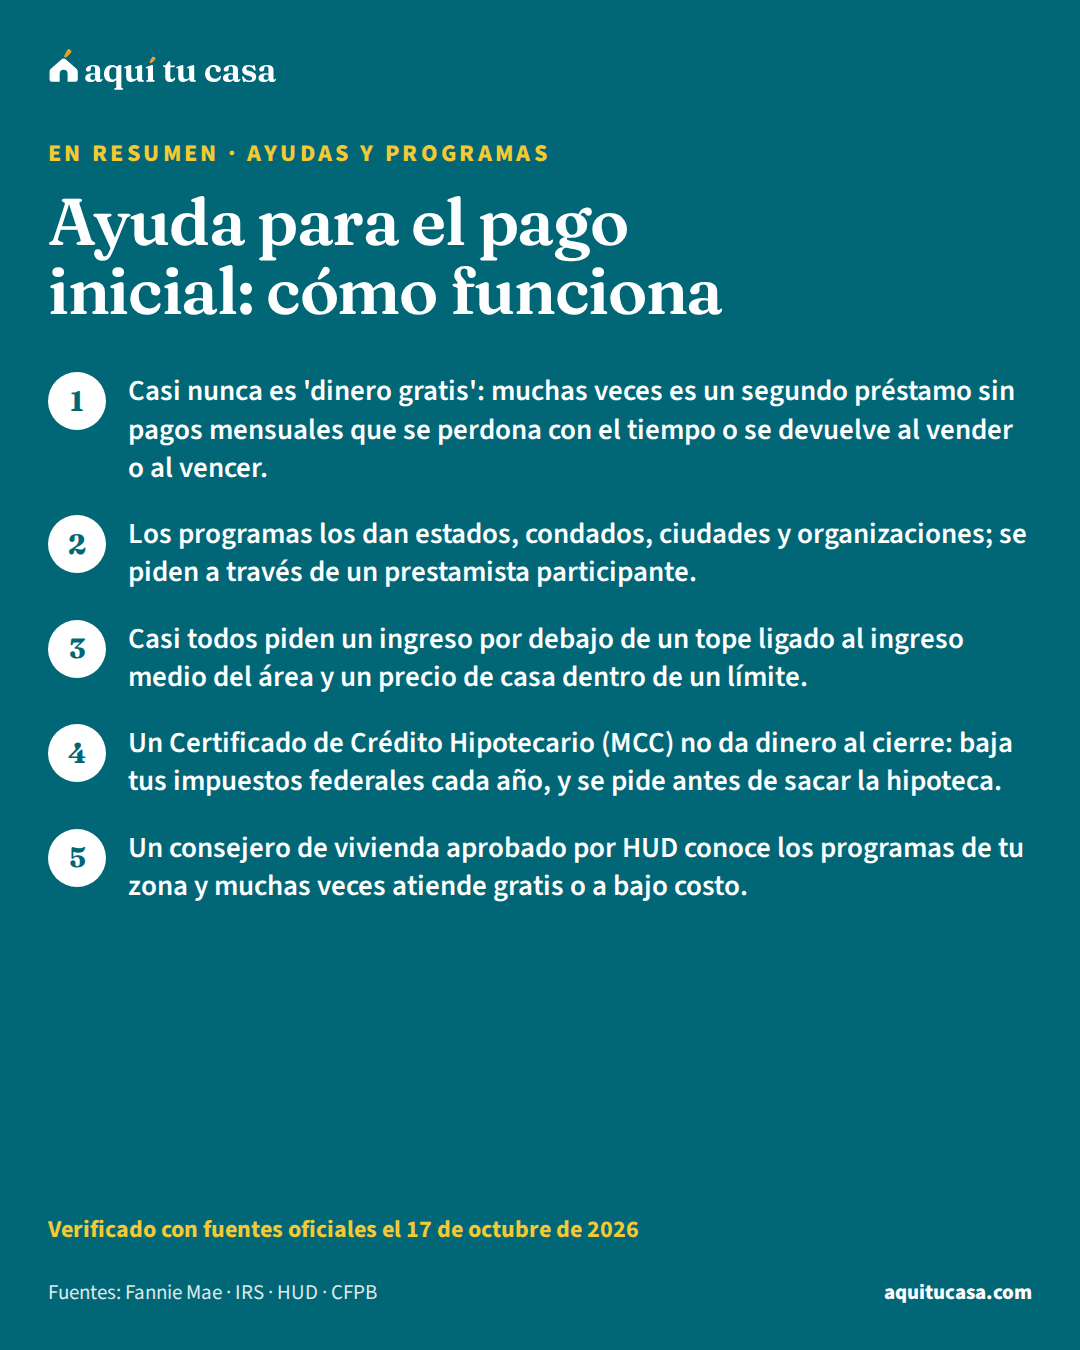
Muchos programas de ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa también lo piden. De los 134 programas de nuestra base, 65 dicen en su fuente oficial que piden un curso. Dos ejemplos: la agencia de Texas (TDHCA) dice que completar un curso aprobado es requisito para calificar para la ayuda de su programa,7 y la de Connecticut (CHFA) exige uno de sus talleres a quien obtiene un préstamo de CHFA.8 La herramienta ¿A qué ayudas califico? busca programas para ti, y la página de cada programa en programas de ayuda dice si pide curso.
Si este es tu caso
Todos compran por primera vez
Con Fannie Mae, si la relación préstamo-valor pasa de 95% o el préstamo es HomeReady, alguien debe tomar el curso antes del cierre.4
Nadie tiene historial de crédito
Fannie Mae pide el curso si ningún prestatario tiene una cuenta de crédito en su informe.4 Mira también crédito desde cero.
Prefieres aprender en español
CreditSmart Homebuyer U tiene lecciones en español; el certificado para imprimir está en inglés.6
Dónde tomarlo
Tienes tres caminos comunes, y los tres pueden servir; lo importante es que tu prestamista o tu programa acepte el curso.
Una agencia de consejería aprobada por HUD. Algunas dan talleres para compradores. Por reglamento, las agencias que dan sesiones en grupo también deben ofrecer consejería individual sobre los mismos temas.2 La CFPB dice que no todos los consejeros ofrecen todos los servicios, así que revisa la lista de servicios de cada agencia.10 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrar uno que hable español.
El curso de tu agencia de vivienda estatal. Algunas agencias tienen el suyo. La de Connecticut, por ejemplo, dice que sus talleres son gratis, que los dan consejeros aprobados por HUD en las tardes entre semana y los sábados, que algunas agencias los dan en forma virtual y algunas en español, y que al terminar recibes un certificado.8
Un curso en línea. CreditSmart Homebuyer U de Freddie Mac es gratis, en línea y a tu ritmo: puedes pausar y seguir en varios aparatos, las lecciones están en inglés y en español, y el certificado se puede enviar a tu prestamista y a tu coprestatario. El certificado para imprimir está en inglés.6
Para los préstamos de Fannie Mae, el curso lo puede dar cualquier proveedor externo calificado e independiente del prestamista, en persona, por internet, por teléfono o de forma mixta, con contenido alineado con los estándares nacionales o de HUD. El prestamista confirma el curso y guarda copia de tu certificado.4
Agencias de consejería aprobadas por HUD, por estado
| Estado | Consejeros aprobados por HUD |
|---|---|
| Alabama | 25 |
| Alaska | 1 |
| Arizona | 21 |
| Arkansas | 14 |
| California | 81 |
| Carolina del Norte | 52 |
| Carolina del Sur | 13 |
| Colorado | 26 |
| Connecticut | 13 |
| Dakota del Norte | 3 |
| Dakota del Sur | 13 |
| Delaware | 12 |
| Distrito de Columbia | 17 |
| Florida | 98 |
| Georgia | 42 |
| Hawái | 17 |
| Idaho | 10 |
| Illinois | 81 |
| Indiana | 21 |
| Iowa | 11 |
| Kansas | 3 |
| Kentucky | 19 |
| Luisiana | 26 |
| Maine | 7 |
| Maryland | 41 |
| Massachusetts | 37 |
| Míchigan | 59 |
| Minnesota | 33 |
| Misisipi | 16 |
| Misuri | 18 |
| Montana | 11 |
| Nebraska | 8 |
| Nevada | 8 |
| Nueva Jersey | 34 |
| Nueva York | 93 |
| Nuevo Hampshire | 5 |
| Nuevo México | 7 |
| Ohio | 54 |
| Oklahoma | 6 |
| Oregón | 25 |
| Pensilvania | 75 |
| Puerto Rico | 9 |
| Rhode Island | 5 |
| Tennessee | 32 |
| Texas | 51 |
| Utah | 7 |
| Vermont | 7 |
| Virginia | 49 |
| Virginia Occidental | 8 |
| Washington | 15 |
| Wisconsin | 26 |
| Wyoming | 1 |
Algunas dan talleres para compradores; revisa los servicios de cada agencia.10 Fuente: HUD

Cuánto cuesta
Hay opciones sin costo. Freddie Mac dice que los recursos de CreditSmart son completamente gratis,5 y la agencia de Connecticut ofrece sus talleres gratis.8
Las agencias aprobadas por HUD pueden cobrar cuotas razonables y habituales por la educación y la consejería, siempre que el costo no te cause una dificultad económica. Deben publicar sus cuotas, avisarte antes de darte el servicio y no pueden cobrarte por la entrevista inicial. Si cobran, deben dar consejería sin costo a quien no puede pagar.3 La CFPB lo resume así: estas agencias dan consejo independiente, muchas veces gratis o a bajo costo.10

Qué aprendes
Estos son los temas que describen las fuentes. Según HUD, la educación cubre el proceso de compra, el mantenimiento de la casa, el presupuesto, la vivienda justa, cómo identificar préstamos abusivos y la importancia del crédito.1 CreditSmart Homebuyer U, por ejemplo, va de una introducción al proceso de compra al manejo del dinero, el crédito, cómo conseguir la hipoteca, encontrar casa y cerrar, y conservar tu casa.6
La consejería para dueños, cuando la pides, cubre todo el proceso: la decisión de comprar, la elección y compra de la casa, la inspección y lo que viene después.2 Si te interesa la parte de los números, la guía de cómo comprar casa paso a paso sigue el mismo orden.
Del curso al cierre, paso a paso
Del curso a tu certificado en el expediente
1. Pregunta qué curso aceptan
Antes de inscribirte
Tu prestamista confirma que el curso esté alineado con los estándares; tu programa puede pedir uno propio.4
2. Elige el formato
En persona, en línea o por teléfono
Para Fannie Mae vale en persona, por internet, por teléfono o mixto.4
3. Toma el curso a tu ritmo
Con tiempo antes del cierre
En CreditSmart puedes pausar y seguir donde te quedaste.6
4. Guarda el certificado
Al terminar
El certificado de terminación es lo que cumple el requisito.8
Pruébalo con tus númerosLista de documentos6. Si quieres más ayuda, pide consejería
En cualquier momento
Una agencia aprobada por HUD te ayuda con tu presupuesto y un plan de acción.4
El certificado: tu prueba de que terminaste
Lo que cumple el requisito no es haber ido a la clase, sino el certificado de terminación. En los préstamos de Fannie Mae, el prestamista guarda una copia en tu expediente.4 CreditSmart Homebuyer U puede enviar el certificado a tu prestamista, a tu profesional de vivienda y a tu coprestatario, y el certificado para imprimir está en inglés.6 En Connecticut, quien termina el taller recibe un certificado que cumple el requisito de su préstamo de CHFA.8 Allí, uno de los talleres no hace falta si ya tomaste el otro en los últimos 12 meses, y el taller previo a la compra es gratis para cualquier persona que viva en el estado.8
Guarda el certificado en papel y en digital, con la fecha en que terminaste. Si tu compra se atrasa, pregunta a tu prestamista o a tu programa si el certificado sigue sirviendo o si tienes que repetir el curso.
Preguntas antes de inscribirte
Antes de pagar o de dedicar horas a un curso, conviene tener estas respuestas. Las agencias aprobadas por HUD deben decirte sus cuotas antes de darte el servicio.3
- ¿Este curso lo aceptan mi prestamista y mi programa de ayuda?
- ¿Cuánto cuesta y qué incluye ese precio?
- ¿Es en persona, en línea o por teléfono? ¿Hay clases o materiales en español?
- ¿Cuánto dura y puedo hacerlo a mi ritmo?
- ¿Cómo y cuándo recibo el certificado? ¿Lo mandan directo a mi prestamista?
- ¿Por cuánto tiempo vale el certificado?
- ¿Ofrecen también consejería individual si la necesito después?

Errores comunes
Error: Tomar cualquier curso sin preguntar si lo aceptan.
Mejor: Pregunta a tu prestamista o a tu programa; el contenido debe estar alineado con los estándares.4
Error: Tomar CreditSmart Essentials creyendo que es el curso para comprar.
Mejor: El que da el certificado para comprar es CreditSmart Homebuyer U.5
Error: Dejar el curso para la última semana.
Mejor: Cuando se exige, debe estar terminado antes del cierre.4
Error: Pagar sin preguntar el precio.
Mejor: Las agencias aprobadas por HUD deben avisarte sus cuotas antes del servicio.3
Error: Perder el certificado.
Mejor: Guárdalo en papel y en digital; el prestamista necesita una copia.4
La CFPB recuerda que muchos estados y organizaciones locales ayudan a quienes compran por primera vez, y que una agencia de consejería aprobada por HUD o la línea HOPE, (888) 995-4673, te ayudan a encontrar esos programas.9 Si vas a usar un certificado de crédito hipotecario o ayuda para el pago inicial, pregunta si piden curso desde el principio.
Qué hacer esta semana
- Pregunta a tu prestamista o a tu programa de ayuda si piden curso y cuál aceptan.4
- Busca programas con la herramienta ¿A qué ayudas califico? y revisa en la página de cada uno si pide curso.7
- Si prefieres en línea y en español, revisa CreditSmart Homebuyer U, que es gratis.6
- Si prefieres en persona, busca una agencia aprobada por HUD y pregunta por sus talleres y sus cuotas.3
- Guarda tu certificado y entrégalo a tu prestamista antes del cierre.4
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Es obligatorio tomar un curso para comprar casa?
No siempre: depende del préstamo y del programa. Fannie Mae lo exige antes del cierre en ciertos casos, por ejemplo si todos los prestatarios compran por primera vez con una relación préstamo-valor mayor de 95%, o si ninguno tiene historial de crédito. Muchos programas de ayuda también lo piden: en nuestra base, 65 de 134 programas.
¿Cuánto cuesta un curso para compradores?
Hay opciones gratis: CreditSmart de Freddie Mac es completamente gratis, y algunas agencias estatales, como la de Connecticut, dan talleres gratis. Las agencias aprobadas por HUD pueden cobrar cuotas razonables, pero deben avisarte antes, no pueden cobrarte la entrevista inicial y deben dar consejería sin costo a quien no puede pagar.
¿Hay cursos para compradores en español?
Sí. CreditSmart Homebuyer U de Freddie Mac tiene sus lecciones en inglés y en español, aunque el certificado para imprimir está en inglés. Algunas agencias de consejería dan talleres en español; por ejemplo, la agencia de Connecticut dice que algunas los ofrecen.
¿Puedo tomar el curso por internet?
Para Fannie Mae, el curso puede ser en persona, por internet, por teléfono o mixto, siempre que el contenido esté alineado con los estándares nacionales o de HUD. CreditSmart Homebuyer U es en línea y a tu ritmo.
¿Cuál es la diferencia entre un curso y la consejería de vivienda?
El curso es una clase con plan de estudios, en grupo o en línea. La consejería es ayuda individual para tu situación, con un presupuesto y un plan de acción por escrito. Para Fannie Mae, la consejería de una agencia aprobada por HUD también cumple el requisito del curso.
¿Mi prestamista me puede dar el curso?
Para los préstamos de Fannie Mae, el curso lo da un proveedor externo calificado e independiente del prestamista. Pregunta a tu prestamista qué cursos acepta antes de inscribirte.
¿Cuándo debo tomar el curso?
Antes del cierre. Fannie Mae pide que por lo menos un prestatario lo complete antes del cierre cuando aplica el requisito, y algunos programas lo piden para calificar. Tomarlo temprano te deja tiempo para conseguir y entregar el certificado.
¿Me sirve CreditSmart Essentials como curso para compradores?
No. Freddie Mac dice que CreditSmart Essentials no es un curso de educación para dueños de casa. El que da el certificado para comprar es CreditSmart Homebuyer U.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.3, Definitions (Housing Counseling Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.300, Counseling services · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.313, Housing counseling fees · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Selling Guide B2-2-06, Homeownership Education and Housing Counseling · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Freddie Mac · CreditSmart: Frequently asked questions · creditsmart.freddiemac.com · Consultado el 17 de octubre de 2026
- 6. Freddie Mac · CreditSmart Homebuyer U · creditsmart.freddiemac.com · Consultado el 17 de octubre de 2026
- 7. Texas Department of Housing and Community Affairs (TDHCA) · TDHCA Homebuyer Programs · welcomehome.tdhca.texas.gov · Consultado el 17 de octubre de 2026
- 8. Connecticut Housing Finance Authority (CHFA) · Homebuyer / Rental Education · chfa.org · Consultado el 17 de octubre de 2026
Ver las 2 fuentes restantes
- 9. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Ayudas y programas 12 minutos de lectura
Consejeros de vivienda de HUD: qué hacen y cuánto cuestan
Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno.
- Consejo independiente y experto: no son prestamistas ni agentes, y el reglamento exige entrevista, análisis, plan de acción y seguimiento.
- La primera entrevista no se cobra; las cuotas deben ser razonables, informarse antes y no aplicarse a quien no puede pagar.
- La consejería para evitar una ejecución hipotecaria es gratuita en las agencias aprobadas por HUD.
- Ayudas y programas Ayuda para el pago inicial: cómo funciona Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla. 13 minutos de lectura
- Ayudas y programas Certificado de crédito hipotecario (MCC): cómo funciona Qué es el MCC, cuánto puede bajar tu impuesto federal, quién lo da, cómo se reclama con el formulario 8396 y cuándo devolverías parte al vender. 11 minutos de lectura
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.