Ejecución hipotecaria (foreclosure): el proceso paso a paso
Cómo avanza una ejecución hipotecaria, las fechas federales que te protegen antes de la venta y lo que te queda: solicitud, venta corta o entrega.
Verificado con fuentes oficiales el 31 de octubre de 2026 7 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una ejecución hipotecaria (foreclosure) es el proceso para vender tu casa y pagar la hipoteca cuando dejas de pagar. Cada estado tiene su proceso: en unos pasa por una corte (judicial) y en otros no (no judicial). Por la regla federal, el administrador no puede empezar hasta que tengas más de 120 días de atraso. Si entregas una solicitud completa de ayuda más de 37 días antes de la venta, debe evaluarte en 30 días y no puede hacer la venta mientras decide. Si no puedes quedarte, una venta corta o una escritura en lugar de ejecución suelen dañar menos tu crédito.
Lo más importante
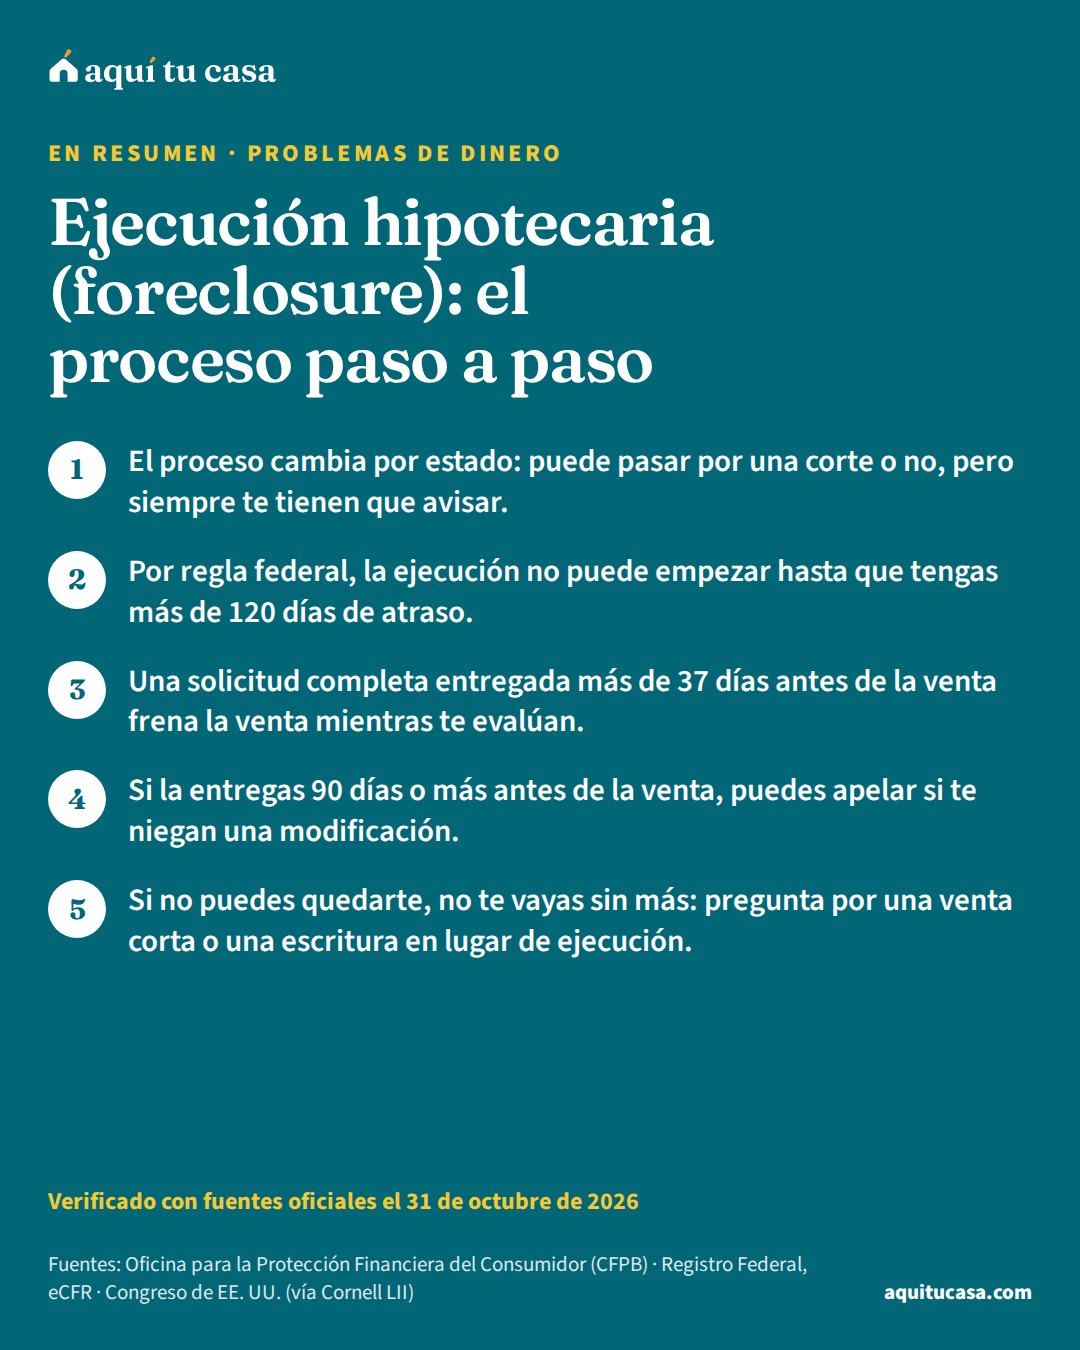
- El proceso cambia por estado: puede pasar por una corte o no, pero siempre te tienen que avisar.
- Por regla federal, la ejecución no puede empezar hasta que tengas más de 120 días de atraso.
- Una solicitud completa entregada más de 37 días antes de la venta frena la venta mientras te evalúan.
- Si la entregas 90 días o más antes de la venta, puedes apelar si te niegan una modificación.
¿Es para ti?
Esta guía es para ti si…
- Llevas varios meses atrasado en la hipoteca y te llegó un aviso de ejecución, de venta o papeles de una corte.
- Quieres entender las fechas del proceso para no perder tus protecciones.
- Rentas una casa y te enteraste de que el dueño está en ejecución hipotecaria.
Busca ayuda directa primero si…
- Apenas te atrasaste o crees que te vas a atrasar: empieza por la guía «No puedo pagar la hipoteca», que explica los primeros pasos.
- Alguien te ofrece salvar tu casa a cambio de un pago por adelantado o de firmar la escritura: lee hoy la guía de estafas de rescate.
Si te llegó un aviso de ejecución, de venta o unos papeles de una corte, no estás solo y todavía puedes actuar. Una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa (foreclosure) es el proceso para vender tu casa y pagar la hipoteca cuando dejas de pagar.1 Tiene fechas, y algunas te protegen si las conoces. Esta guía explica cómo avanza el proceso, qué fechas federales cuentan antes de la venta y qué opciones te quedan.
Cómo funciona una ejecución en tu estado
No hay un solo proceso en todo el país. La CFPB explica que cambia por estado y que se hace de dos formas:1
- Judicial. El prestamista presenta una demanda en una corte. Ahí tú puedes presentar defensas. Si recibes una citación judicialcitación judicial (summons)Una citación judicial (summons) es un documento de una corte que te avisa que te demandaron o que tienes que presentarte ante el juez. La prepara quien te demanda, la emite la corte y te la entrega un sheriff u otra persona autorizada. Dice cuántos días tienes para responder por escrito o presentarte. Si no respondes a tiempo, la corte puede dictar una sentencia en tu contra sin escucharte (default judgment). Responder no significa aceptar que debes. Si es una demanda de desalojo, puedes llamar a la secretaría de la corte y preguntar tu plazo.Ver la definición completa, tiene una fecha para responder: no la ignores.
- No judicial. Se hace sin demanda, con una serie de pasos y avisos escritos que siguen una cláusula de “poder de venta” de tu hipoteca o tu escritura de fideicomisoescritura de fideicomisoLa escritura de fideicomiso (deed of trust) es, junto con la "hipoteca" (mortgage), uno de los nombres más comunes del documento de garantía (security instrument) que firmas en el cierre. Con él, la casa queda como garantía del préstamo: si no haces los pagos o rompes el acuerdo, el prestamista puede quitarte la casa y venderla para cobrar. Tu firma en este documento debe notarizarse. Es distinto del pagaré, que es tu promesa de pagar. En algunos estados, el prestamista puede hacer la ejecución hipotecaria sin ir a la corte, siguiendo los avisos de una cláusula de "poder de venta" (power of sale) de este documento.Ver la definición completa.
En los dos casos, la ley de tu estado exige que te avisen. Después de los avisos, por lo general hay una subasta pública, y la casa se vende al mejor postor, que puede ser el mismo prestamista. Algunos estados también te dan derecho a una mediación antes de la ejecución.1 El tiempo entre el inicio y la venta depende de las leyes de tu estado. Para saber cómo funciona donde vives, puedes preguntar en la oficina del secretario del condado o a un proveedor de servicios legales.4
Lo más importante: lee todo tu correo y cada aviso legal, y actúa rápido. Cada aviso puede traer una fecha que cuenta.1
La línea de tiempo: del primer atraso a la venta
Además de la ley de tu estado, hay reglas federales que debe seguir el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa. Están en el Reglamento X. Así se ve el camino, en orden:
Las fechas federales, en orden
1. Contacto en vivo
A más tardar el día 36 de atraso
El administrador debe intentar hablar contigo y contarte las opciones para evitar la ejecución.2
2. Aviso por escrito
A más tardar el día 45 de atraso
Te debe mandar una carta con información sobre las opciones y cómo pedirlas.2
3. Sin ejecución todavía
Hasta pasar los 120 días de atraso
No puede hacer el primer aviso o la primera presentación de la ejecución, salvo casos raros.3
4. Tu solicitud completa
Lo antes posible
Si la entregas antes de que empiece la ejecución, no puede empezarla mientras decide.3
5. Acuse de recibo
5 días hábiles después de recibirla
Si la recibe 45 días o más antes de la venta, te dice si está completa y qué falta.3
6. La decisión
Dentro de 30 días
Si la solicitud completa llega más de 37 días antes de la venta, te evalúa para todas las opciones.3
7. La apelación
14 días después de la negativa
Si tu solicitud completa llegó 90 días o más antes de la venta, puedes apelar una negativa de modificación.3
8. La venta
Según la ley de tu estado
Por lo general es una subasta pública; el mejor postor puede ser el prestamista.1
Las fechas que más importan antes de la venta
Si ya tienes una fecha de venta, cuenta los días hacia atrás desde esa fecha. Tres números deciden tus protecciones:
45 días antes de la venta. Si el administrador recibe tu solicitud 45 días o más antes de la venta, debe revisarla y avisarte por escrito, dentro de 5 días hábiles, que la recibió y si está completa o incompleta. Si falta algo, debe decirte qué documentos y para qué fecha.3
Más de 37 días antes de la venta. Esta es la fecha más importante. Si tu solicitud completa llega más de 37 días antes de la venta, el administrador debe evaluarte para todas las opciones disponibles y darte su decisión por escrito dentro de 30 días.3 Y si la ejecución ya empezó, no puede pedir la sentencia ni la orden de venta, ni hacer la venta, mientras no termine ese proceso: hasta que te diga que no calificas y se acabe la apelación, rechaces las opciones o no cumplas un acuerdo.3 La CFPB advierte que, si tu solicitud completa no llega más de 37 días antes, el administrador no necesariamente tiene que revisarla, aunque según tu tipo de préstamo puede tener que considerarla por otras reglas.4
90 días o más antes de la venta. Si tu solicitud completa llega con ese tiempo, tienes derecho a apelar si te niegan una modificación del préstamomodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa. Tienes 14 días para apelar, y el administrador debe contestarte dentro de 30 días.3 Además, no te pueden exigir que aceptes o rechaces una oferta antes de 14 días; si llegó entre 90 y 37 días antes, no antes de 7 días.3
Ejemplo con números reales
Una familia con fecha de venta en dos meses
Un ejemplo en palabras, no un caso real, de cómo se cuentan los días hacia atrás.
- Faltan unos 60 días para la venta
- Todavía pasan los 45 días: el administrador debe decirles en 5 días hábiles qué falta
- Entregan todo lo que faltaba
- La solicitud queda completa más de 37 días antes de la venta
- Lo que debe hacer el administrador
- Evaluarlos para todas las opciones y contestar por escrito en 30 días
- Mientras decide
- No puede pedir la sentencia ni hacer la venta
- Lo que no tienen
- Derecho a apelar una negativa, porque la solicitud completa llegó a menos de 90 días
Las fechas vienen del Reglamento X.333 Un consejero de vivienda les puede ayudar a armar la solicitud.
Haz la cuenta con tus númerosPresupuesto familiar
Si quedarte no es posible: venta corta o entrega de la casa
A veces no hay forma de quedarse. La CFPB dice: no te vayas sin más. Hay opciones que son mejores para tu dinero y tu crédito que dejar que la casa llegue a la venta. Si tu casa vale más de lo que debes, venderla por lo general es lo mejor, y no necesitas permiso del administrador para hacerlo.5 Si vale menos, hay dos caminos:
Venta corta o escritura en lugar de ejecución
Tú buscas al comprador
Venta corta
- Vendes por menos de lo que debes, con aprobación del administrador
- Si hay una segunda hipoteca, también necesitas la aprobación de ese administrador
- Pides una solicitud de mitigación de pérdidas y la entregas completa
- Pregunta por los efectos en tus impuestos
Entregas la casa
Escritura en lugar de ejecución
- Le pasas la casa al administrador y te mudas
- No tienes que buscar comprador
- Calificar puede significar que no pagues la deficiencia
- También pides la solicitud y necesitas la aprobación
Las dos suelen costar menos, tardar menos y dañar menos tu crédito que la ejecución.
En una venta cortaventa corta (short sale)Una venta corta (short sale) es vender tu casa por menos de lo que todavía debes de la hipoteca, con permiso de tu prestamista o administrador. Es una alternativa a la ejecución hipotecaria, pero como es una venta, tienes que dejar la casa. Si el prestamista la aprueba, el dinero de la venta liquida la hipoteca aunque no alcance para todo el saldo. En algunos estados el prestamista puede cobrarte después la diferencia, llamada deficiencia (deficiency). Por eso la CFPB dice que pidas que te perdone esa diferencia y que guardes el perdón por escrito.Ver la definición completa, tú buscas al comprador. Necesitas la aprobación del administrador para que perdone la diferencia entre el precio y lo que debes, y si tienes una segunda hipotecasegunda hipotecaUna segunda hipoteca (second mortgage o junior lien) es un préstamo que sacas usando tu casa como garantía cuando ya tienes otro préstamo garantizado por ella. Los préstamos sobre el valor de la vivienda y las líneas de crédito HELOC son ejemplos comunes. Se llama "segunda" porque, si no pagas y la casa se vende para cubrir las deudas, este préstamo se paga después del primero; si no alcanza el dinero, el segundo prestamista puede no recibir todo. Por eso suele tener una tasa más alta. Aumenta tu deuda total y, si no la pagas, podrías perder tu casa.Ver la definición completa, también la de ese otro administrador. Para calificar, pides una solicitud de ayuda (mitigación de pérdidas), la entregas completa y esperas la aprobación del administrador y del dueño del préstamo. La CFPB recomienda entender bien los términos, incluidos los efectos en tus impuestos.5
Con una escritura en lugar de ejecuciónescritura en lugar de ejecución hipotecariaLa escritura en lugar de ejecución hipotecaria (deed in lieu of foreclosure) es un acuerdo en el que le entregas voluntariamente la propiedad de tu casa al prestamista para evitar el proceso de ejecución hipotecaria. El prestamista acepta la casa en lugar de la deuda. Puede ayudarte a no quedar debiendo lo que falte de la hipoteca, pero en algunos estados te podrían cobrar la diferencia entre el valor de la casa y lo que debes. Por eso la CFPB dice que revises que el acuerdo cubra toda la deuda y que pidas el perdón de la diferencia por escrito.Ver la definición completa, le entregas la casa al administrador y te mudas. No tienes que venderla. Calificar puede significar que no tengas que pagar lo que quede de deuda, que se llama deficiencia.5 Antes de firmar cualquiera de los dos, pide por escrito qué pasa con el saldo que queda.
Estas opciones suelen costar menos y tardar menos que la ejecución, y pueden dañar menos tu crédito.5 Después, revisa tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa para ver cómo quedó reportado: la guía Cómo leer tu reporte de crédito te ayuda.
Si rentas una casa que está en ejecución
Si eres inquilino y el dueño de tu casa está en ejecución, la ley federal te protege. Quien se queda con la casa en la ejecución debe darte un aviso para desalojar al menos 90 días antes. Si tienes un contrato firmado antes del aviso de ejecución, puedes quedarte hasta que termine, salvo que la casa se venda a alguien que va a vivir en ella; aun así te toca el aviso de 90 días. Si no tienes contrato o es de mes a mes, también te toca el aviso de 90 días.6
Para tener estas protecciones debes ser inquilino “de buena fe”: no ser el dueño ni su hijo, cónyuge o padre, haber hecho el contrato entre partes independientes y pagar una renta que no sea mucho menor que la de mercado, o que esté subsidiada. Tu estado puede darte más tiempo, y las reglas de las viviendas con subsidio siguen aplicando.6 Si te llega un aviso de desalojoaviso de desalojo (notice to quit)Un aviso de desalojo, también llamado notice to quit o notice to vacate, es la carta por escrito en la que el dueño te pide que dejes la vivienda dentro de cierto plazo. Por lo general, el dueño debe darte este aviso antes de empezar un caso de desalojo en la corte. Como mínimo, debe decir por qué quiere que te vayas y qué puedes hacer para evitarlo, como pagar la renta atrasada. La ley de tu estado decide cuándo se puede dar, cómo se entrega y cuánto tiempo te da. El aviso no es una orden de un juez: con el aviso solo, el dueño no puede sacarte.Ver la definición completa, lee la guía Qué hacer si recibes un aviso de desalojo.
Si eres militar
Si tu hipoteca es de antes de tu servicio militar, la ley federal te da una protección fuerte: una venta o ejecución por no pagar no es válida si se hace durante tu servicio o dentro de un año después, salvo con una orden de la corte o un acuerdo de renuncia por escrito que permite la ley. La corte también puede detener el proceso si tu servicio afecta tu capacidad de pagar.7 Habla con tu oficina de asistencia legal militar (JAG) y con el VA.1
Si este es tu caso
Te llegaron papeles de una corte
Mira la fecha para responder y busca asistencia legal hoy; en la corte puedes presentar defensas.1
Tienes fecha de venta en más de 37 días
Entrega tu solicitud completa ya: frena la venta mientras te evalúan.3
Ya no pueden pagar la casa
Pregunta por una venta corta o una escritura en lugar de ejecución antes de irte.5
Rentas y el dueño está en ejecución
Si eres inquilino de buena fe, te deben avisar al menos 90 días antes.6
Eres militar en servicio o acabas de salir
Una venta sin orden de la corte dentro de un año después de tu servicio no es válida.7
Prefieres hablar en español
Llama a la línea HOPE al (888) 995-4673 o busca un consejero aprobado por HUD, y pregunta si te atienden en español.1
Ayuda gratis y cómo evitar estafas
No tienes que hacer esto solo. Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar sin costo a hablar con tu administrador y armar un plan.5 También puedes llamar a la línea HOPE, abierta las 24 horas, los 7 días, al (888) 995-4673.1 La guía Consejeros de vivienda aprobados por HUD explica cómo encontrarlos.
Si te entregaron papeles legales, puede que necesites un abogado, y puedes calificar para asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita.5 La guía Asistencia legal gratuita explica cómo pedirla. Si tienes un problema con tu administrador, puedes presentar una queja ante la CFPB, que la manda a la compañía y busca una respuesta, por lo general en 15 días.5
Errores que salen caros
Error: No abrir el correo ni los avisos de la corte.
Mejor: Lee cada aviso y actúa rápido; cada uno puede traer una fecha que cuenta.1
Error: Esperar a la última semana para pedir ayuda.
Mejor: Entrega tu solicitud completa más de 37 días antes de la venta, y si puedes, 90 o más.3
Error: Mandar una solicitud a medias y creer que ya estás protegido.
Mejor: Las protecciones dependen de una solicitud completa; entrega lo que falte en la fecha que te den.3
Error: Dejar la casa y entregar las llaves sin un acuerdo.
Mejor: Pide una venta corta o una escritura en lugar de ejecución por escrito.5
Error: Firmar un acuerdo sin saber qué pasa con la deuda que queda.
Mejor: Pregunta por la deficiencia y por los efectos en tus impuestos antes de firmar.5
Error: Pagarle a alguien que promete detener la venta.
Mejor: Usa un consejero aprobado por HUD, que te ayuda sin costo.5
Qué hacer esta semana
- Junta todos los avisos y busca si ya hay una fecha de venta; cuenta los días que faltan.4
- Llama a tu administrador y pide la solicitud de ayuda (mitigación de pérdidas) y la lista de documentos.3
- Llama a un consejero de vivienda aprobado por HUD o a la línea HOPE al (888) 995-4673.1
- Entrega la solicitud completa lo antes posible y guarda la prueba de la fecha.3
- Si recibiste papeles de una corte, busca asistencia legal antes de la fecha para responder.5
- Haz tu presupuesto familiar para saber qué pago puedes sostener de verdad.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto tarda una ejecución hipotecaria?
Depende de tu estado. La CFPB explica que el tiempo entre el inicio de la ejecución y la venta depende de las leyes de tu estado. Lo que sí es federal: en general no puede empezar antes de los 120 días de atraso.
¿Qué diferencia hay entre una ejecución judicial y una no judicial?
La judicial pasa por una corte, donde puedes presentar defensas. La no judicial se hace sin demanda, con avisos escritos y pasos que siguen una cláusula de 'poder de venta' de tu hipoteca o escritura de fideicomiso. En las dos te tienen que avisar.
Ya me pusieron fecha de venta. ¿Todavía puedo pedir ayuda?
Sí. Si tu solicitud completa llega más de 37 días antes de la venta, el administrador debe evaluarte en 30 días y no puede hacer la venta mientras decide. Si llega después, no siempre tiene que revisarla, pero según tu préstamo puede tener que hacerlo por otras reglas. Llama hoy.
¿Qué es una venta corta?
Es vender la casa por menos de lo que debes, con permiso de tu administrador, para que perdone la diferencia. Tú buscas al comprador, y necesitas una solicitud completa y la aprobación del administrador y del dueño del préstamo. Pregunta también por los efectos en tus impuestos.
¿Qué pasa con la deuda que queda después?
A lo que queda se le llama deficiencia. La CFPB explica que calificar para una escritura en lugar de ejecución puede significar que no tengas que pagar esa deficiencia. Pide por escrito qué pasa con el saldo antes de firmar cualquier acuerdo.
Rento una casa que está en ejecución. ¿Me tengo que ir ya?
No de inmediato. Por la ley federal, si eres inquilino de buena fe, el nuevo dueño debe darte un aviso al menos 90 días antes, y si tienes contrato puedes quedarte hasta el final, salvo que la casa se venda a alguien que va a vivir en ella. Tu estado puede darte más tiempo.
Soy militar. ¿Tengo protecciones especiales?
Sí. Si tu hipoteca es de antes de tu servicio, la ley federal dice que una venta por ejecución hecha durante tu servicio o dentro de un año después no es válida sin una orden de la corte o un acuerdo de renuncia por escrito. Habla con tu oficina de asistencia legal militar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · How does foreclosure work? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Registro Federal, eCFR · 12 CFR §1024.39, Early intervention requirements for certain borrowers (Regulation X) · ecfr.gov · Consultado el 31 de octubre de 2026
- 3. Registro Federal, eCFR · 12 CFR §1024.41, Loss mitigation procedures (Regulation X) · ecfr.gov · Consultado el 31 de octubre de 2026
- 4. Oficina para la Protección Financiera del Consumidor (CFPB) · What happens after I complete an application to determine my options to avoid foreclosure? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 5. Oficina para la Protección Financiera del Consumidor (CFPB) · Avoid foreclosure · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 6. Congreso de EE. UU. (vía Cornell LII) · Protecting Tenants at Foreclosure Act (Pub. L. 111-22, §702), 12 U.S.C. §5220 note · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. Congreso de EE. UU. (vía Cornell LII) · 50 U.S.C. §3953, Mortgages and trust deeds (Servicemembers Civil Relief Act) · law.cornell.edu · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 14 minutos de lectura
No puedo pagar la hipoteca: qué hacer la primera semana
Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar.
- Llama a tu administrador del préstamo en cuanto sepas que no puedes pagar; contesta sus llamadas y pide hablar de opciones.
- Por reglamento federal, en general no pueden iniciar la ejecución hasta que tengas más de 120 días de atraso, con algunas excepciones.
- Una solicitud completa enviada a tiempo activa protecciones: evaluación por escrito, pausa del proceso y, si te niegan una modificación, la razón y a veces una apelación.
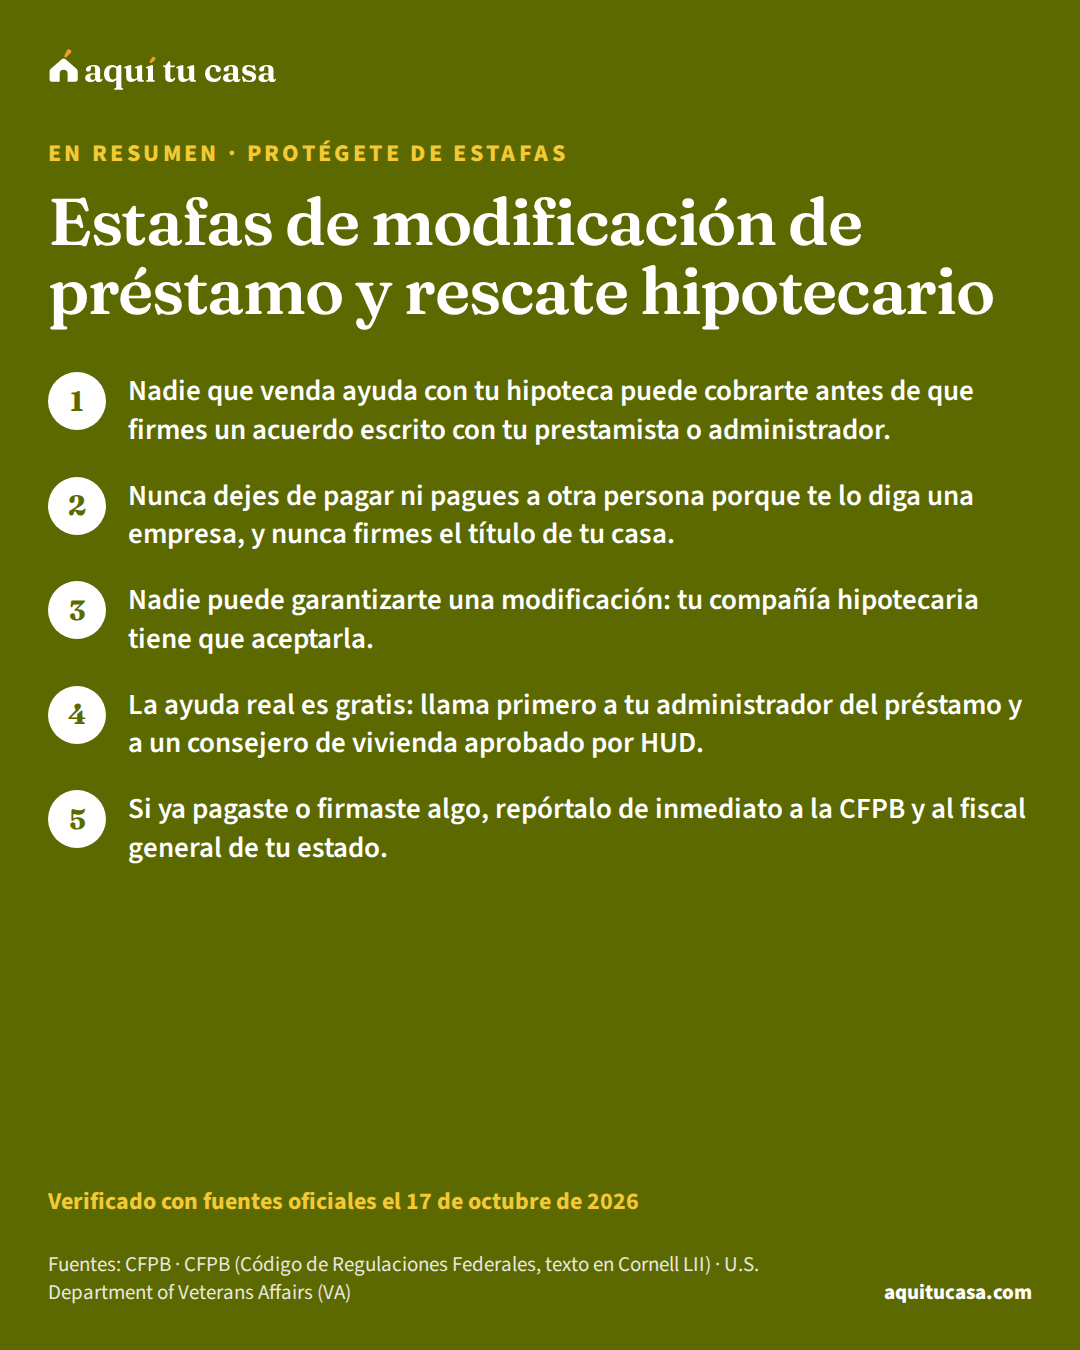
- Protégete de estafas Estafas de modificación de préstamo y rescate hipotecario Cómo reconocer las estafas que prometen salvar tu casa de la ejecución hipotecaria, qué prohíbe la ley y dónde conseguir ayuda real y gratis. 11 minutos de lectura
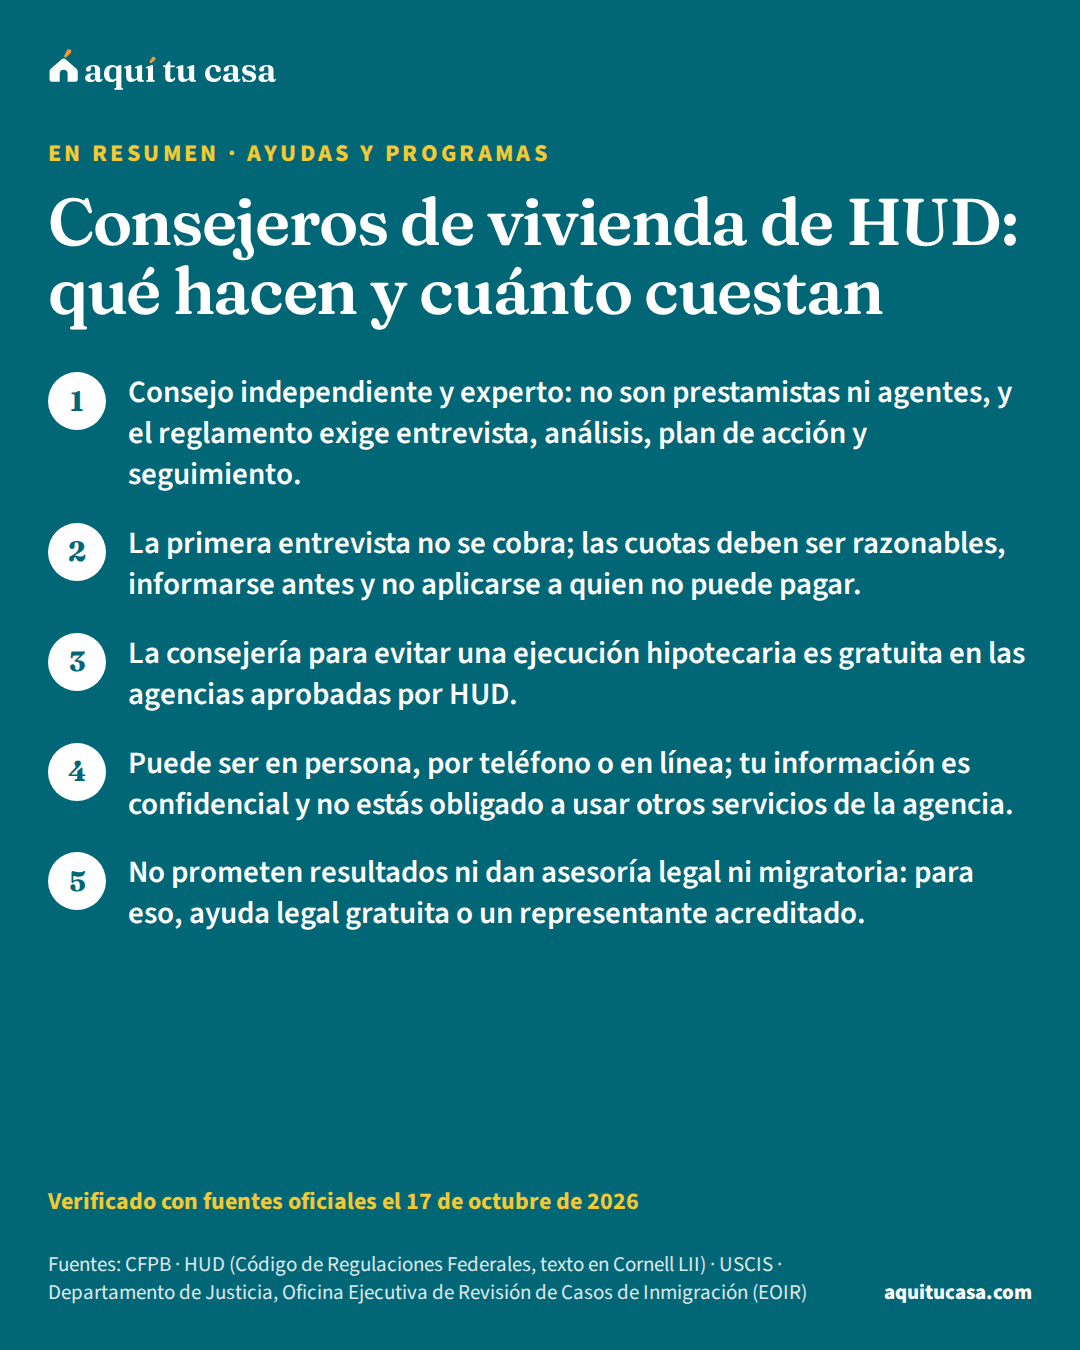
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
- Ayudas y programas Asistencia legal gratuita: quién califica y dónde buscarla Qué es la asistencia legal gratuita (legal aid), quién califica, qué reglas aplican si no eres ciudadano y dónde buscar ayuda con inmigración e impuestos. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.