Estafas de modificación de préstamo y rescate hipotecario
Cómo reconocer las estafas que prometen salvar tu casa de la ejecución hipotecaria, qué prohíbe la ley y dónde conseguir ayuda real y gratis.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Las estafas de modificación de préstamo y de rescate hipotecario prometen salvar tu casa de la ejecución a cambio de dinero, y muchas veces solo se quedan con él. Por el Reglamento O, nadie que venda estos servicios puede cobrarte antes de que firmes un acuerdo por escrito con tu prestamista o administrador. Señales de alerta: piden pago por adelantado, garantizan resultados, te dicen que dejes de pagar o que pagues a otra persona, o te piden firmar el título de tu casa. La ayuda real es gratis: tu administrador del préstamo y los consejeros de vivienda aprobados por HUD.
Lo más importante
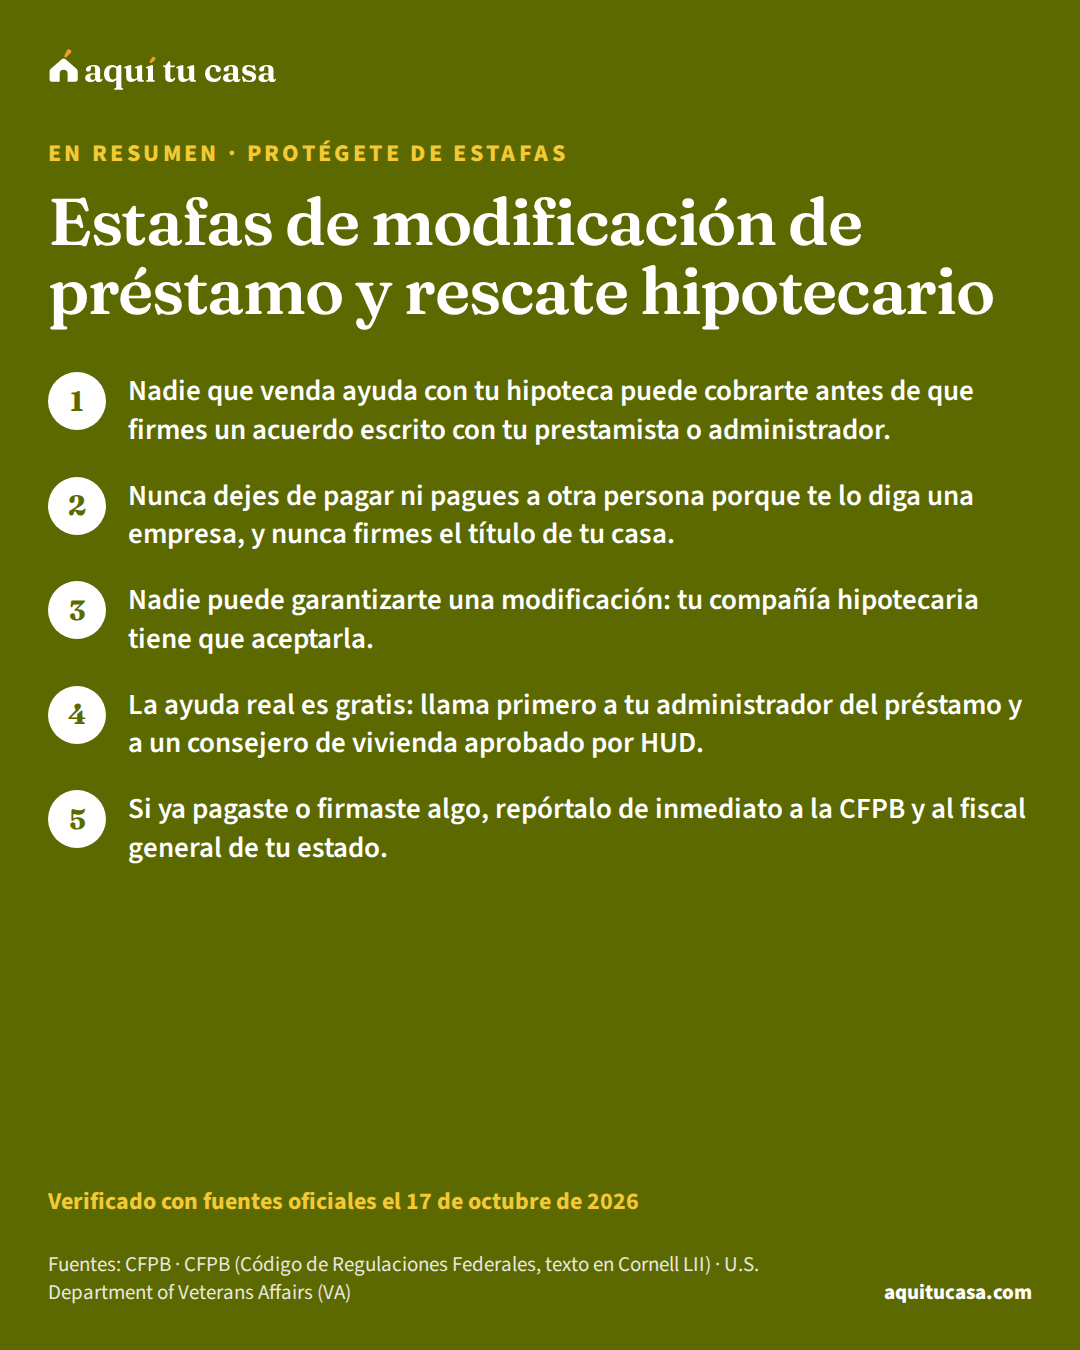
- Nadie que venda ayuda con tu hipoteca puede cobrarte antes de que firmes un acuerdo escrito con tu prestamista o administrador.
- Nunca dejes de pagar ni pagues a otra persona porque te lo diga una empresa, y nunca firmes el título de tu casa.
- Nadie puede garantizarte una modificación: tu compañía hipotecaria tiene que aceptarla.
- La ayuda real es gratis: llama primero a tu administrador del préstamo y a un consejero de vivienda aprobado por HUD.
¿Es para ti?
Esta guía es para ti si…
- Te atrasaste en tu hipoteca o temes atrasarte, y te están llegando cartas, llamadas o mensajes que prometen salvar tu casa.
- Una empresa o una persona te pide dinero por adelantado para conseguirte una modificación de préstamo.
- Ya pagaste o firmaste algo y no sabes si fue una estafa.
Busca ayuda directa primero si…
- Quieres conocer tus opciones reales si no puedes pagar la hipoteca: empieza por esa guía y vuelve aquí para protegerte.
- Alguien registró una escritura falsa sobre tu casa: la guía de robo de escrituras explica qué hacer.
- Tienes un juicio de ejecución hipotecaria abierto o ya te entregaron papeles de la corte: busca asistencia legal de inmediato.
Esta guía es para dueños de casa que se atrasaron en la hipoteca, o temen atrasarse, y reciben ofertas para “salvar” su casa. Explica cómo funcionan estas estafas, qué prohíbe la ley federal, cómo distinguir la ayuda real de una trampa y qué hacer si ya pagaste o firmaste algo. Si te pasó, no es tu culpa: estas estafas están diseñadas para parecer oficiales.
Cómo funciona la estafa
Según la CFPB, las estafas de modificación del préstamomodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa son planes para quedarse con tu dinero, muchas veces con la falsa promesa de salvarte de la ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa.1 Atacan a dueños con problemas de dinero, y muchas veces llegan por correo o por email con diseños, emblemas, logos o nombres que parecen de agencias de gobierno.2
Los estafadores pueden prometerte una modificación, cobrarte por adelantado o decirte que dejes de pagar. Algunos te piden que les pagues a ellos la mensualidad, o que les firmes el título de tu propiedadtítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa con la promesa de que podrás “rentar para comprar” tu casa de vuelta.12 La CFPB advierte que una de estas estafas podría costarte tu casa.2
Las señales de alerta
La CFPB reúne estas señales. Si ves una sola, detente y verifica:23
- Te piden pagar por adelantado.
- Garantizan que cambiarán tu hipoteca o que no perderás tu casa.
- Te dicen que dejes de pagar tu hipoteca. Eso puede dañar tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa y limitar tus opciones.
- Te piden que hagas tus pagos a otra persona que no es tu prestamista ni tu administrador.
- Te piden que firmes el título de tu casa, o papeles que no entiendes.
- Te presionan a actuar ya.
- Dicen que harán una “auditoría forense” de tu préstamo.
- Dicen que están afiliados al gobierno, o usan un logo que parece un sello oficial pero es un poco distinto.
Los funcionarios de gobierno de verdad nunca piden pago por ayudarte.2 Y nadie te puede garantizar una modificación: tu compañía hipotecaria tiene que aceptarla.11
Ayuda real o estafa
Gratis
Ayuda real
Si te cobran antes de que firmes un acuerdo con tu prestamista, la ley ya se rompió.8
Lo que prohíbe la ley: el Reglamento O
El Reglamento O, una regla federal, cubre los “servicios de alivio hipotecario”: cualquier servicio que te ofrecen a cambio de pago para detener o aplazar una ejecución, conseguir una modificación (por ejemplo, bajar el interés, el saldo o el pago), una indulgencia de pagos (forbearance)indulgencia de pagos (forbearance)La indulgencia de pagos (forbearance) es un acuerdo con tu administrador del préstamo para pausar tus pagos de la hipoteca, o hacer pagos más pequeños, por un tiempo, cuando pasas por un problema como perder el trabajo, un desastre natural o gastos médicos inesperados. No borra ni reduce lo que debes: después tienes que pagar lo que no pagaste. Según el acuerdo, puedes pagarlo todo junto al final, agregarlo al final del préstamo, pagarlo con un préstamo nuevo o repartirlo en pagos más altos por un tiempo. Tienes que pedírsela a tu administrador.Ver la definición completa, más tiempo para ponerte al día, o negociar una venta cortaventa corta (short sale)Una venta corta (short sale) es vender tu casa por menos de lo que todavía debes de la hipoteca, con permiso de tu prestamista o administrador. Es una alternativa a la ejecución hipotecaria, pero como es una venta, tienes que dejar la casa. Si el prestamista la aprueba, el dinero de la venta liquida la hipoteca aunque no alcance para todo el saldo. En algunos estados el prestamista puede cobrarte después la diferencia, llamada deficiencia (deficiency). Por eso la CFPB dice que pidas que te perdone esa diferencia y que guardes el perdón por escrito.Ver la definición completa o una escritura en lugar de ejecuciónescritura en lugar de ejecución hipotecariaLa escritura en lugar de ejecución hipotecaria (deed in lieu of foreclosure) es un acuerdo en el que le entregas voluntariamente la propiedad de tu casa al prestamista para evitar el proceso de ejecución hipotecaria. El prestamista acepta la casa en lugar de la deuda. Puede ayudarte a no quedar debiendo lo que falte de la hipoteca, pero en algunos estados te podrían cobrar la diferencia entre el valor de la casa y lo que debes. Por eso la CFPB dice que revises que el acuerdo cubra toda la deuda y que pidas el perdón de la diferencia por escrito.Ver la definición completa. Tu prestamista y tu administrador del préstamo no cuentan como proveedores de ese servicio.5
No te pueden cobrar por adelantado. Quien vende alivio hipotecario no puede pedir ni recibir ningún pago hasta que hayas firmado un acuerdo por escrito con tu prestamista o administrador que incluya la oferta que consiguió. Cuando te entrega ese acuerdo, debe darte en una página aparte un aviso de que puedes aceptar o rechazar la oferta y de que, si la rechazas, no le pagas nada. También debe darte un aviso de tu prestamista con las diferencias entre tu préstamo actual y el nuevo: saldo, tasa, pagos, atrasos, cargos y plazo. Si la oferta es una modificación de prueba, debe decirte que podrías no calificar para la permanente.8
La CFPB lo resume así: estas empresas no pueden cobrar nada hasta darte una oferta escrita de tu prestamista que tú decidas aceptar, un documento que describa los cambios principales de tu hipoteca y un recordatorio de que puedes rechazar la oferta sin pagar.1
No te pueden decir que no hables con tu prestamista. Tampoco pueden mentir sobre la probabilidad de lograr el resultado, el tiempo que tardará, su relación con el gobierno, con una agencia de consejería sin fines de lucro o con tu prestamista, tu obligación de seguir pagando, si vas a tener representación legal, las alternativas gratuitas, cuánto ahorrarás o cuánto te costará.6
Tienen que decirte la verdad por escrito. Sus anuncios deben decir que la empresa no está asociada con el gobierno y que su servicio no está aprobado por el gobierno ni por tu prestamista. Lo que te manden a ti debe decir además que puedes dejar de hacer negocios con ellos en cualquier momento, que puedes aceptar o rechazar la oferta y que si la rechazas no les pagas. Esos avisos escritos van bajo el título “IMPORTANT NOTICE”. Y si te dicen que dejes de pagar, deben advertirte que podrías perder tu casa y dañar tu crédito.7
Quien ayuda a sabiendas a una de estas empresas a violar la regla también la viola.9
Ejemplo con números reales
Cuándo te pueden cobrar, según el Reglamento O
Un ejemplo en palabras de cómo debe ir el proceso con una empresa legítima.
- La empresa te ofrece ayuda y te da sus avisos
- No te puede cobrar
- La empresa negocia con tu prestamista
- No te puede cobrar
- Recibes la oferta escrita del prestamista y los avisos
- Decides si la aceptas; si la rechazas, no pagas
- Firmas el acuerdo con tu prestamista
- Solo entonces puede cobrar lo que te dijo
Así lo dice el Reglamento O.8 La CFPB recuerda que no tienes que pagarle a nadie: tu administrador y los consejeros aprobados por HUD te ayudan sin costo.3
¿Y si dice que es abogado?
El Reglamento O tiene una excepción limitada para abogados. Un abogado queda fuera de la regla, salvo de la prohibición de cobrar por adelantado, si da estos servicios como parte de su práctica legal, tiene licencia en el estado donde vives o donde está tu casa y cumple las leyes estatales. Y solo puede cobrarte antes si además deposita ese dinero en una cuenta fiduciaria de clientes (client trust account) y cumple las reglas estatales de esas cuentas.10
La CFPB advierte que si un abogado, o alguien que dice dar ayuda legal, quiere cobrar primero, antes de que recibas la modificación, puede estar violando la ley. La mayoría de los abogados con licencia no te llaman ni te escriben para presionarte a pagar ya. Y si tu compañía hipotecaria te pide autorizar a un tercero para hablar por ti, autoriza solo a alguien de confianza y cuida qué le autorizas.11
Dónde está la ayuda real (y gratis)
Según la CFPB, no tienes que pagarle a nadie para evitar la ejecución hipotecaria: la ayuda está disponible sin costo con tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa o con una agencia de consejería de vivienda aprobada por HUD.3 Lo primero es llamar a tu administrador. Un consejero aprobado por HUD puede hablar contigo de tus opciones, como una indulgencia o un programa de pagos modificado.1
Las agencias aprobadas por HUD dan consejería gratuita para evitar la ejecución y pueden ayudarte a hablar con tu administrador y entender lo que te ofrece. Para encontrar una, puedes llamar a la línea HOPE, abierta las 24 horas, los siete días, al (888) 995-4673, o a la CFPB al (855) 411-2372 para que te conecten con un consejero por teléfono. El consejero te pedirá lo que debes y la fecha de tu último pago, y quizá tus talones de pago, declaraciones de impuestos y estados de cuenta. No puede prometerte que conservarás tu casa, pero te ayuda a ver tus opciones.4
Consejeros de vivienda aprobados por HUD, por estado
| Estado | Consejeros aprobados por HUD |
|---|---|
| Alabama | 25 |
| Alaska | 1 |
| Arizona | 21 |
| Arkansas | 14 |
| California | 81 |
| Carolina del Norte | 52 |
| Carolina del Sur | 13 |
| Colorado | 26 |
| Connecticut | 13 |
| Dakota del Norte | 3 |
| Dakota del Sur | 13 |
| Delaware | 12 |
| Distrito de Columbia | 17 |
| Florida | 98 |
| Georgia | 42 |
| Hawái | 17 |
| Idaho | 10 |
| Illinois | 81 |
| Indiana | 21 |
| Iowa | 11 |
| Kansas | 3 |
| Kentucky | 19 |
| Luisiana | 26 |
| Maine | 7 |
| Maryland | 41 |
| Massachusetts | 37 |
| Míchigan | 59 |
| Minnesota | 33 |
| Misisipi | 16 |
| Misuri | 18 |
| Montana | 11 |
| Nebraska | 8 |
| Nevada | 8 |
| Nueva Jersey | 34 |
| Nueva York | 93 |
| Nuevo Hampshire | 5 |
| Nuevo México | 7 |
| Ohio | 54 |
| Oklahoma | 6 |
| Oregón | 25 |
| Pensilvania | 75 |
| Puerto Rico | 9 |
| Rhode Island | 5 |
| Tennessee | 32 |
| Texas | 51 |
| Utah | 7 |
| Vermont | 7 |
| Virginia | 49 |
| Virginia Occidental | 8 |
| Washington | 15 |
| Wisconsin | 26 |
| Wyoming | 1 |
La consejería para evitar la ejecución en estas agencias es gratis.4 Fuente: HUD
Si te atrasaste en la hipoteca
1. Llama a tu administrador del préstamo
Hoy
Es lo primero que recomienda la CFPB; el teléfono está en tu estado de cuenta.1
2. Llama a un consejero aprobado por HUD
Esta semana
La consejería para evitar la ejecución es gratis; la línea HOPE atiende las 24 horas.4
3. Junta tus papeles
Antes de la cita
Tu último estado de cuenta, talones de pago, declaraciones de impuestos y estados de cuenta bancarios.4
4. Pide las opciones por escrito
Cuando tu administrador te ofrezca algo
Una modificación, un plan de pagos o una indulgencia, entre otras.3
5. No le pagues a nadie por adelantado
En todo momento
Si alguien te cobra antes de que firmes con tu prestamista, es ilegal.8
La guía no puedo pagar la hipoteca explica cada opción y sus plazos, y la de consejeros de vivienda aprobados por HUD explica cómo encontrar uno cerca de ti.
Si ya pagaste o firmaste algo
Actúa rápido. La CFPB recomienda reportarlo de inmediato.2 Puedes presentar una queja a la CFPB en línea o al (855) 411-23721, que atiende por teléfono en más de 180 idiomas.2 También puedes contactar a la oficina del fiscal general de tu estado para saber de protecciones estatales y presentar una queja.1
Llama a tu administrador del préstamo para saber el estado real de tu hipoteca y confirmar a dónde deben ir tus pagos. Si firmaste algo sobre el título de tu casa, lee la guía de robo de escrituras. La CFPB menciona que, si crees que fuiste víctima, puedes consultar a un abogado, y que puede haber recursos en tu colegio de abogados local o en la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita.1 Si tienes un préstamo VA, VA da consejería aunque tu préstamo no sea VA, y te asigna un técnico de préstamos cuando tienes 61 días de atraso.12
Si este es tu caso
Te llegó una oferta para salvar tu casa
No pagues nada por adelantado: es ilegal cobrar antes de que firmes con tu prestamista.8 Llama primero a tu administrador.1
Alguien te pide firmar el título de tu casa
Es una señal de estafa, a veces llamada «rentar para comprar».2 No firmes y pide ayuda.
Tienes un préstamo VA
VA da consejería para evitar la ejecución y pide trabajar solo con organizaciones de confianza.12
Prefieres hablar en español
La línea de quejas de la CFPB atiende en más de 180 idiomas.2 Para encontrar un consejero, mira la guía de consejeros aprobados por HUD.
Errores que salen caros
Error: Pagar una «cuota de inscripción» o de «estudio» para la modificación.
Mejor: Nadie puede cobrarte antes de que firmes el acuerdo con tu prestamista.8
Error: Dejar de pagar la hipoteca porque la empresa te lo dijo.
Mejor: Eso puede dañar tu crédito y limitar tus opciones.2
Error: Mandar tus pagos a la empresa «mientras negocia».
Mejor: Paga solo a tu prestamista o administrador.1
Error: Firmar el título de tu casa para «rentar para comprar».
Mejor: Es una señal clásica de estafa: no firmes nada que no entiendas.2
Error: Creer en una «garantía» de modificación.
Mejor: Tu compañía hipotecaria tiene que aceptarla; nadie la puede garantizar.11
Error: Quedarte callado por vergüenza.
Mejor: Repórtalo de inmediato a la CFPB y al fiscal general de tu estado.21
Qué hacer esta semana
- Si te ofrecieron ayuda con tu hipoteca, no pagues nada y no firmes nada todavía.8
- Llama a tu administrador del préstamo con el número de tu estado de cuenta.1
- Llama a la línea HOPE, (888) 995-4673, para encontrar un consejero de vivienda aprobado por HUD; la consejería para evitar la ejecución es gratis.4
- Guarda las cartas, correos, contratos y recibos de la empresa que te contactó.1
- Si ya pagaste o firmaste, presenta una queja a la CFPB y a la oficina del fiscal general de tu estado.1
- Comparte esta guía con familiares mayores o que estén atrasados: la guía de estafas de vivienda tiene otras trampas comunes.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Es legal que me cobren por adelantado por una modificación de préstamo?
No. Por el Reglamento O, quien vende servicios de alivio hipotecario no puede pedir ni recibir ningún pago hasta que hayas firmado un acuerdo por escrito con tu prestamista o administrador que incluya la oferta que consiguió. Hay una excepción limitada para abogados con licencia en tu estado que depositan el dinero en una cuenta fiduciaria de clientes y cumplen las leyes estatales.
¿Cómo sé si una empresa de rescate hipotecario es una estafa?
La CFPB da estas señales: te cobran por adelantado, te garantizan que cambiarán tu hipoteca o que no perderás tu casa, te dicen que dejes de pagar o que pagues a otra persona, te piden firmar el título de tu casa o papeles que no entiendes, te presionan a actuar ya, hablan de una 'auditoría forense' o usan logos que parecen del gobierno.
¿Dónde consigo ayuda gratis si no puedo pagar mi hipoteca?
Según la CFPB, no tienes que pagarle a nadie: la ayuda está disponible sin costo con tu administrador del préstamo o con una agencia de consejería de vivienda aprobada por HUD. Puedes llamar a la línea HOPE, las 24 horas, al (888) 995-4673.
Me dijeron que deje de pagar la hipoteca mientras negocian. ¿Lo hago?
La CFPB lo marca como señal de estafa: dejar de pagar puede dañar tu crédito y limitar tus opciones. Y si una empresa te lo dice, el Reglamento O la obliga a advertirte que si dejas de pagar tu hipoteca podrías perder tu casa y dañar tu crédito.
¿Puede un abogado cobrarme primero por ayudarme con la ejecución?
Solo en circunstancias muy limitadas. Según la CFPB, un abogado puede pedirte pago primero solo si tiene licencia en el estado donde vives o donde está tu casa y cumple otros requisitos, como depositar el dinero en una cuenta fiduciaria de clientes. Si alguien que dice dar ayuda legal quiere cobrar antes de que recibas la modificación, puede estar violando la ley.
Ya le pagué a una de estas empresas. ¿Qué hago?
Repórtalo de inmediato. Puedes presentar una queja a la CFPB en línea o al (855) 411-2372, que atiende en más de 180 idiomas, y contactar a la oficina del fiscal general de tu estado. La asistencia legal gratuita de tu zona puede revisar tu caso, si quieres. Y llama a tu administrador del préstamo para confirmar el estado real de tu hipoteca.
¿El gobierno cobra por ayudarme a salvar mi casa?
No. Según la CFPB, los funcionarios de gobierno de verdad nunca piden pago por ayudarte. Y por ley, quien vende alivio hipotecario debe decir en sus anuncios que no está asociado con el gobierno y que su servicio no está aprobado por el gobierno ni por tu prestamista.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What are mortgage loan modification scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · How to spot and avoid foreclosure relief scams · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · If I can't pay my mortgage loan, what are my options? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · What is a HUD-approved housing counseling agency, and how can they help me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation O, 12 CFR §1015.2, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation O, 12 CFR §1015.3, Prohibited representations · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation O, 12 CFR §1015.4, Disclosures required in commercial communications · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation O, 12 CFR §1015.5, Prohibition on collection of advance payments and related disclosures · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation O, 12 CFR §1015.6, Assisting and facilitating · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation O, 12 CFR §1015.7, Exemptions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. CFPB · Consumer advisory: Don't fall for a foreclosure relief scam or bogus legal help · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. U.S. Department of Veterans Affairs (VA) · VA help to avoid foreclosure · va.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 14 minutos de lectura
No puedo pagar la hipoteca: qué hacer la primera semana
Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar.
- Llama a tu administrador del préstamo en cuanto sepas que no puedes pagar; contesta sus llamadas y pide hablar de opciones.
- Por reglamento federal, en general no pueden iniciar la ejecución hasta que tengas más de 120 días de atraso, con algunas excepciones.
- Una solicitud completa enviada a tiempo activa protecciones: evaluación por escrito, pausa del proceso y, si te niegan una modificación, la razón y a veces una apelación.
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
- Protégete de estafas Notario no es abogado: quién sí puede darte consejo legal Fuera de Puerto Rico, un notario público no es abogado. Qué puede hacer, quién sí te asesora gratis o a bajo costo, señales de fraude y cómo reportarlo. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.