Presupuesto familiar con varios ingresos: cómo armarlo
Cómo hacer un presupuesto cuando en casa entran varios ingresos, efectivo y remesas: seguimiento, flujo semanal, renta y fondo de emergencia.
Verificado con fuentes oficiales el 17 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un presupuesto familiar que funciona con varios ingresos se arma en tres pasos: un mes de seguimiento de todo lo que entra y sale (con sobre de recibos, si hace falta), una sola hoja con todos los ingresos de la casa (trabajos, efectivo, beneficios, aportes) y un flujo semana por semana, porque el problema casi nunca es el total del mes sino la semana en que la renta vence antes de que llegue el pago. Después repartes con una regla sencilla, decides cuánto de renta cabe (la referencia federal es el 30% del ingreso), metes las remesas como una línea fija y abres el fondo para emergencias con transferencias automáticas, aunque sean pequeñas.
Lo más importante
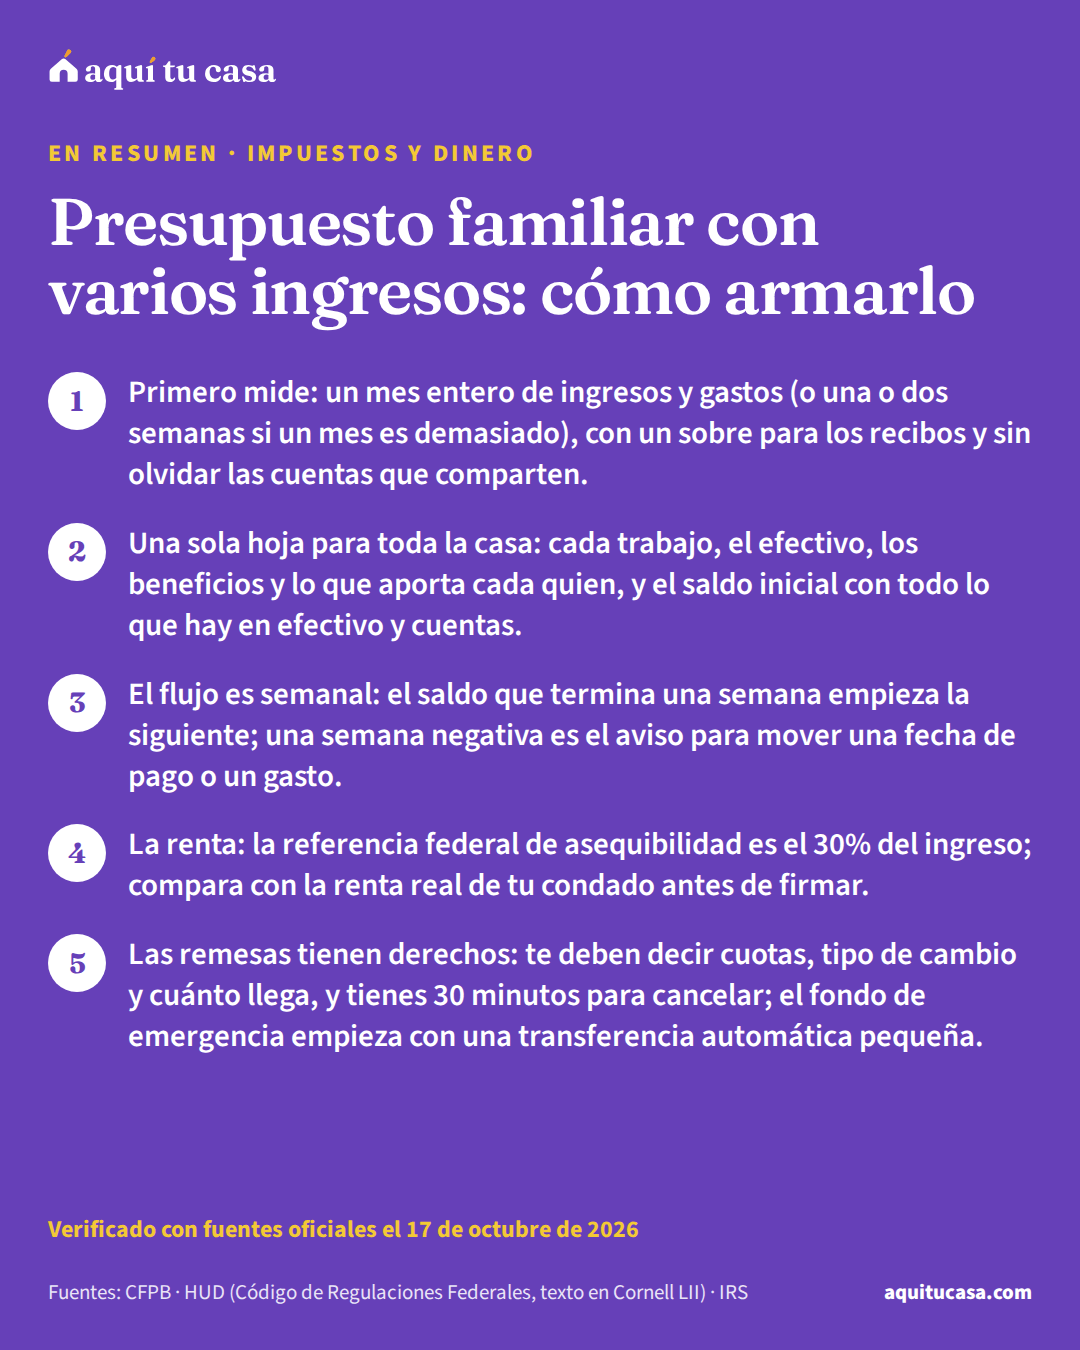
- Primero mide: un mes entero de ingresos y gastos (o una o dos semanas si un mes es demasiado), con un sobre para los recibos y sin olvidar las cuentas que comparten.
- Una sola hoja para toda la casa: cada trabajo, el efectivo, los beneficios y lo que aporta cada quien, y el saldo inicial con todo lo que hay en efectivo y cuentas.
- El flujo es semanal: el saldo que termina una semana empieza la siguiente; una semana negativa es el aviso para mover una fecha de pago o un gasto.
- La renta: la referencia federal de asequibilidad es el 30% del ingreso; compara con la renta real de tu condado antes de firmar.
¿Es para ti?
Esta guía es para ti si…
- En tu casa entran varios ingresos (dos trabajos, un negocio, un familiar que aporta) y nunca sabes bien cuánto hay ni para qué alcanza.
- Cobras en efectivo o tus ingresos cambian de una semana a otra y los presupuestos mensuales no te funcionan.
- Mandas remesas y quieres que quepan en el plan sin dejar de ahorrar para la renta, el depósito o el pago inicial.
Busca ayuda directa primero si…
- Ya no te alcanza para la renta o la hipoteca de este mes: ve primero a las guías de emergencia y habla hoy con un consejero de vivienda aprobado por HUD.
- Buscas asesoría fiscal sobre cómo declarar ingresos en efectivo: un sitio VITA del IRS te atiende gratis si calificas; esta guía no sustituye esa consulta.
En muchas familias no hay un sueldo: hay dos trabajos, un negocio de fin de semana, un hijo que aporta, una tía que paga el internet y remesas que salen cada quince días. Los presupuestos de “un ingreso, doce meses” no sirven para eso. Esta guía usa las herramientas gratuitas de la CFPB (la agencia federal de protección al consumidor financiero) para armar un presupuesto de toda la casa, semana por semana, y le añade lo que más preguntan las familias: cuánto de renta cabe, dónde van las remesas y cómo empezar un fondo para emergencias cuando sobra poco.
Primero mira un mes completo
Antes de decidir nada, mide. La CFPB recomienda registrar lo que ganas y todo lo que gastas durante un mes, no una o dos semanas, para ver ingresos y gastos en un solo lugar. Muchas personas que lo hacen descubren gastos pequeños que suman y que a veces no coinciden con sus prioridades; otras logran equilibrar su presupuesto.1
El método es simple. Cada vez que gastas, el recibo va a un sobre; si no hay recibo, anotas en un papel el monto y lo que compraste. Al final de cada semana sumas por categoría, y al final del mes sumas todo. No olvides las cuentas que compartes con otras personas. Si un mes entero parece demasiado, empieza con una o dos semanas. Marca con un círculo lo que se repite igual cada mes (renta, carro, celular): eso suelen ser tus necesidades y obligaciones. Lo que puedes eliminar o recortar suelen ser deseos.1
En una casa con varias personas, el sobre es de la casa: pide a cada quien que deje ahí sus recibos o que te mande una foto. No hace falta discutir todavía; solo contar.
Suma todos los ingresos de la casa
El segundo paso es una sola hoja con todo lo que entra. La herramienta de flujo de efectivo de la CFPB empieza por el saldo inicial, que es el total de tu efectivo, tarjetas prepagadas y cuentas de cheques y ahorro. Después suma cada semana todos los ingresos y beneficios que recibes, con una línea por fuente: la hoja trae “Job 1” y “Job 2” (trabajo 1 y trabajo 2), y puedes agregar las que hagan falta.2
Cuentan también los beneficios que usas para pagar cosas que de otro modo pagarías en efectivo, como SNAP y TANF. Ojo: algunos solo sirven para ciertos gastos; SNAP sirve para comida, pero no para artículos de la casa como toallas de papel. Si recibes un subsidio de vivienda, anotas el valor completo del subsidio como ingreso y la renta completa de mercado como gasto.2
Aquí van las líneas que las familias suelen olvidar: el efectivo que cobras por trabajos sueltos (anótalo el día que entra), lo que aporta cada persona de la casa y cuándo lo aporta, y lo que deja el negocio. Usa el ingreso brutoingreso brutoEl ingreso bruto es el total que ganas antes de que te descuenten impuestos y otras deducciones. En tu talón de pago (pay stub) aparece como el pago antes de descuentos (gross pay), no como lo que llega a tu cuenta. Los prestamistas lo usan para calcular tu relación deuda-ingreso (DTI): suman tus pagos mensuales de deudas y los dividen entre tu ingreso bruto mensual. Al pedir una hipoteca, tu ingreso anual antes de impuestos puede incluir trabajo de tiempo completo o parcial, trabajo por cuenta propia, propinas, comisiones, horas extra y bonos; el prestamista mira si es razonable esperar que ese ingreso continúe.Ver la definición completa cuando compares con una regla de renta o de deudas: es lo que ganas antes de que te descuenten impuestos y otras deducciones.5 Si parte del dinero no pasa por un banco, el presupuesto lo cuenta igual. Cómo abrir una cuenta sin número de Seguro Social está en esta guía, y las cuentas sin comisiones, en esta otra.
Arma el flujo semana por semana
El problema de las familias con varios ingresos casi nunca es el total del mes: es la semana en que la renta vence el día 1 y el pago grande llega el día 5. Por eso la CFPB propone un presupuesto de flujo de efectivo, que sigue el momento en que entra y sale el dinero para que alcance de una semana a la siguiente. Antes de armarlo, hay que registrar ingresos y gastos durante al menos un mes.2
Una semana de tu flujo de efectivo
1. Anota el saldo inicial
Al empezar la semana
Todo lo que hay en efectivo, tarjetas prepagadas y cuentas de cheques y ahorro.2
2. Suma todo lo que entra
Durante la semana
Una línea por fuente: trabajo 1, trabajo 2, lo que aporta cada persona, el efectivo y beneficios como SNAP o TANF.2
3. Resta todo lo que sale
Durante la semana
Gastos diarios, cuentas (también las remesas) y el ahorro, que también es un gasto de la semana.2
4. Mira el saldo final
Al cerrar la semana
Si es positivo, alcanzó; si es negativo, te estás quedando corto y hay que mover algo.2
5. Pásalo a la semana siguiente
Al empezar la otra semana
El saldo final de una semana es el saldo inicial de la siguiente. Repite hasta cerrar el mes.2
Si una semana sale negativa, ahí es donde hay que actuar: mover una fecha de pago, adelantar un ingreso o recortar un gasto de esa semana. La CFPB tiene otra herramienta, “Improving cash flow”, para buscar estrategias cuando los gastos superan los ingresos.2
Una regla sencilla para repartir
Cuando ya sabes cuánto entra y cuándo, toca repartir. La CFPB recoge la regla 50/20/30 como consejo común: el 50 por ciento del salario neto (ingreso netoingreso netoEl ingreso neto es el dinero que de verdad recibes en tu cheque o depósito después de que te descuentan impuestos y otras deducciones; en inglés también se llama take-home pay. Es tu ingreso bruto menos esos descuentos, como el impuesto federal sobre el ingreso, los impuestos del Seguro Social y Medicare, y los impuestos estatales y locales donde existan. Tu talón de pago (pay stub) muestra cada descuento, y por eso lo que recibes puede ser bastante menos de lo que ganaste. La CFPB recomienda basar el presupuesto mensual en el ingreso neto, no en el bruto, para cubrir de forma realista tus gastos necesarios.Ver la definición completa, lo que te llega después de descuentos) a necesidades, el 20 por ciento a ahorro y pago de deudas y no más del 30 por ciento a deseos. También aclara que es difícil aplicar un consejo general a tu situación, que puedes decidir tu propia regla y que escribir tu meta hace mucho más probable cumplirla.3
En una casa donde la renta se lleva más de la mitad, la regla no cuadra, y eso no es un fracaso: es información. Escribe la regla que sí puedas cumplir este mes y revísala cuando cambien los ingresos.
Cuánto de renta cabe
La referencia federal de asequibilidad es clara: la regla de los programas de vivienda de HUD fija el pago del inquilino en el 30% del ingreso mensual ajustado de la familia (o el 10% del ingreso bruto, si es mayor). Esa es la referencia que usamos para hablar de renta asequible y de carga de rentacarga de rentaLa carga de renta mide qué parte del ingreso de un hogar se va en la renta bruta. La Oficina del Censo la calcula hogar por hogar: la renta bruta mensual dividida entre el ingreso mensual del hogar. Un hogar tiene carga de renta cuando gasta 30% o más de su ingreso en vivienda, y carga severa cuando gasta la mitad o más; ese 30% es el mismo porcentaje del ingreso ajustado que HUD fija como pago del inquilino en sus programas de ayuda para la renta. En las páginas de tu condado mostramos qué porcentaje de los hogares que rentan está en cada situación.Ver la definición completa.4
Ejemplo con números reales
Cuánto de renta cabe con el ingreso típico
Con el ingreso típico de un hogar en EE. UU. y la referencia federal del 30%.
- Ingreso bruto mensual de un hogar típico (todos los hogares)
- $6,728
- Renta que cabe en el 30% de ese ingreso
- $2,018
- Renta bruta típica en EE. UU. (renta más servicios)
- $1,413
Es un ejemplo con números nacionales. HUD usa el ingreso mensual ajustado de la familia en sus programas;4 aquí usamos el ingreso bruto, lo que ganas antes de impuestos y deducciones.5 Haz la cuenta con tu ingreso real y la renta de tu condado en la calculadora.
Haz la cuenta con tus números¿Cuánta renta puedo pagar?La renta brutarenta brutaLa renta bruta es la renta del contrato más el costo mensual estimado de los servicios (electricidad, gas, agua y alcantarillado) y los combustibles, cuando los paga el inquilino. Es la medida que usa la Oficina del Censo en la Encuesta sobre la Comunidad Estadounidense para comparar lo que cuesta rentar entre lugares, porque elimina la diferencia entre contratos que incluyen servicios y contratos que no. La "renta típica" de nuestras páginas es la mediana de la renta bruta: la mitad de los hogares que rentan paga menos y la otra mitad paga más.Ver la definición completa suma la renta y los servicios, como luz y agua. Según la Oficina del Censo, 51% de los hogares que rentan en el país destina a la renta el 30% o más de su ingreso. La gráfica lo muestra:

Por eso conviene comparar tu presupuesto con la renta típica y la renta justa de mercado de tu zona antes de firmar. La calculadora de renta lo hace con los datos de tu condado, y la página de carga de renta muestra cuánto del ingreso se va en renta donde vives.
Las remesas van en el presupuesto, con sus derechos
Si mandas dinero a tu familia, es un gasto fijo más: ponle cantidad y fecha, y acuérdalo con quienes aportan. Y conoce tus derechos al enviarlo. Según la CFPB, una remesaremesaUna remesa (remittance transfer) es un envío electrónico de dinero que haces desde Estados Unidos a una persona o empresa en otro país por medio de un proveedor de remesas, como un banco u otra empresa financiera. La ley federal protege los envíos que superan un monto mínimo y que hace un proveedor como parte habitual de su negocio. El proveedor debe decirte, antes y después de pagar, las tarifas, los impuestos, el tipo de cambio y cuánto recibirá la otra persona, en tu idioma si lo usa en su publicidad o te atendió en él. Tienes hasta treinta minutos para cancelar sin costo, si el dinero no se cobró, y ciento ochenta días para reportar un error.Ver la definición completa es un envío electrónico de más de $15 desde EE. UU. a otro país a través de un proveedor. El proveedor debe informarte las cuotas y los impuestos que te cobra, el tipo de cambio y la cantidad que se espera entregar. Tienes hasta 30 minutos para cancelar sin cargo, salvo que el dinero ya se haya recogido o depositado. Y tienes 180 días, desde la fecha en que dijeron que el dinero estaría disponible, para avisar de un error, que el proveedor por lo general debe investigar en 90 días.6 Con ese dato por escrito puedes comparar dos o tres proveedores antes de elegir.
El fondo para emergencias
Un fondo de emergenciafondo de emergenciaUn fondo de emergencia es dinero en efectivo que apartas solo para gastos que no planeaste o para emergencias, como arreglar el carro o la casa, cuentas médicas o la pérdida de tu ingreso. No es para los gastos de rutina del mes. La CFPB explica que, sin ahorros, hasta un golpe económico pequeño puede llevarte a deudas difíciles de pagar. La cantidad depende de tu situación; la CFPB sugiere pensar en los gastos inesperados que ya has tenido. Se puede guardar en una cuenta de banco o cooperativa de crédito, en una tarjeta prepagada o en efectivo, y crece más fácil con ahorros automáticos o con parte del reembolso de impuestos.Ver la definición completa es, según la CFPB, una reserva de efectivo apartada específicamente para gastos imprevistos. Para fijar la meta, piensa en los gastos inesperados más comunes que has tenido y cuánto costaron; incluso una cantidad pequeña da algo de seguridad. Lo que funciona: una meta concreta; un sistema de aportes constantes, como transferencias automáticas de la cuenta de cheques a la de ahorro o dividir el depósito directo si el empleador lo permite; vigilar el avance; y ahorrar todo o parte de las devoluciones de impuestos o regalos en efectivo. Guárdalo en una cuenta de banco o cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa, que se considera uno de los lugares más seguros; el efectivo puede ser robado, perdido o destruido.7
Impuestos: la devolución es parte del plan
Para muchas familias la devolución de impuestos es el ingreso más grande del año, y el presupuesto debe saber de antemano qué parte va al fondo de emergencia, qué parte a deudas y qué parte a la meta de vivienda.7 Los programas VITA y TCE del IRS preparan tu declaración de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa básica gratis si en general ganas unos $70,244 o menos, si tienes una discapacidad o si hablas poco inglés; cada sitio puede fijar su propio límite, y se busca con el localizador del IRS o llamando al 800-906-9887.9 Si necesitas un ITIN para declarar, el paso a paso está en Cómo sacar el ITIN.
Si este es tu caso
Cobras en efectivo
Anótalo el día que entra, igual que un cheque.1 Para tus ahorros, una cuenta de banco o cooperativa se considera de los lugares más seguros; el efectivo se puede perder o robar.7
Tienes un negocio o trabajos sueltos
Tu ingreso cambia de semana a semana: el flujo semanal te muestra antes cuándo vas a quedar corto.2 Para tus impuestos, revisa si calificas para un sitio VITA gratis.9
Varias personas aportan en casa
Pon el aporte de cada persona como una línea de ingreso con su fecha,2 y no olvides las cuentas que comparten.1
Recibes SNAP, TANF o ayuda para la vivienda
Cuéntalos: los beneficios que usas en lugar de efectivo van como ingreso; con subsidio de vivienda, anota el valor completo como ingreso y la renta completa como gasto.2
Errores comunes
Error: Hacer el presupuesto solo con el total del mes.
Mejor: Arma el flujo semana por semana: el problema suele ser la semana en que la renta vence antes del pago.2
Error: Olvidar las cuentas que comparten con otras personas.
Mejor: Anótalas también; la CFPB pide no olvidar las cuentas compartidas.1
Error: Firmar una renta sin compararla con tu ingreso.
Mejor: Compara con el 30% de tu ingreso y con la renta típica de tu condado antes de firmar.4
Error: Mandar la remesa sin mirar cuánto llega.
Mejor: El proveedor debe decirte las cuotas, el tipo de cambio y cuánto se entrega: compara antes de enviar.6
Error: Guardar el fondo de emergencia en efectivo en la casa.
Mejor: Una cuenta de banco o cooperativa se considera de los lugares más seguros; el efectivo se puede perder o robar.7
Error: Usar el fondo de emergencia y no volver a llenarlo.
Mejor: Usarlo es un éxito, no un fracaso; haz un plan para reponerlo.8
Qué hacer esta semana
- Pon un sobre en la cocina y pide a todos los recibos de esta semana; si puedes, aguanta el mes completo.1
- Escribe en una hoja todos los ingresos de la casa con su día de llegada, y el saldo inicial con todo lo que hay en efectivo y cuentas.2
- Arma el flujo de las próximas cuatro semanas y marca la primera semana que salga negativa.2
- Compara tu renta con el 30% de tu ingreso y con la renta típica de tu condado en la calculadora de renta.4
- Programa una transferencia automática pequeña a una cuenta de ahorro separada: ese es el fondo de emergencia, día uno. El plan de ahorro te ayuda si tu meta es el pago inicial de una casa.7
- Si quieres armar el plan con alguien, un consejero de vivienda aprobado por HUDconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa lo hace contigo, muchas veces gratis.10
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo hago un presupuesto si mis ingresos cambian cada semana?
Con un flujo semanal en vez de un total mensual: anota lo que de verdad entró esa semana, resta lo que salió y pasa el saldo a la siguiente. Las semanas que salen negativas te dicen dónde mover un pago o qué gasto recortar. En las semanas buenas, aparta algo para las flojas: ese es tu colchón.
¿Cuentan los ingresos en efectivo y lo que aporta un familiar?
Sí. El presupuesto es de la casa, no del banco: anota el efectivo el día que entra y lo que aporta cada quien, aunque no pase por una cuenta. Para guardar tus ahorros, la CFPB considera una cuenta de banco o cooperativa uno de los lugares más seguros; cómo abrirla sin Seguro Social está en nuestra guía.
¿Cuánto debería destinar a la renta?
La referencia federal es el 30% del ingreso mensual: es la regla con la que HUD fija el pago del inquilino en sus programas, y es la que usamos para hablar de renta asequible. Con el ingreso típico de un hogar en EE. UU., $6,728 al mes, eso da $2,018. La calculadora de renta de esta web hace la cuenta con tu ingreso y la renta de tu condado.
¿Dónde pongo las remesas en el presupuesto?
Como una línea fija, igual que la renta o la luz, con la cantidad y la fecha que la familia acuerde. Al enviarlas, el proveedor debe decirte por escrito las cuotas, el tipo de cambio y cuánto va a llegar; compara dos o tres proveedores con ese dato y recuerda que tienes 30 minutos para cancelar sin cargo si algo salió mal.
¿Qué hago si una semana no me alcanza?
Si el saldo de una semana sale negativo, te estás quedando corto, y es mejor saberlo antes. La CFPB tiene una herramienta, «Improving cash flow», para buscar estrategias. Mira qué pago o gasto de esa semana se puede mover o recortar; si lo que no alcanza es la renta o la hipoteca, un consejero de vivienda aprobado por HUD te orienta, muchas veces gratis.
¿Cuánto debo tener en el fondo de emergencia?
La CFPB no da una cifra única: sugiere pensar en los gastos inesperados más comunes que has tenido y cuánto costaron, y dice que incluso una cantidad pequeña da algo de seguridad. Empieza con una transferencia automática, aunque sea pequeña, a una cuenta separada.
¿Dónde me ayudan gratis con los impuestos?
Los programas VITA y TCE del IRS preparan declaraciones básicas gratis a personas que en general ganan unos $70,244 o menos, a personas con discapacidad y a quienes hablan poco inglés. Cada sitio puede fijar su propio límite; búscalo con el localizador del IRS o al 800-906-9887.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Spending tracker (Your Money, Your Goals) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Creating a cash flow budget (Your Money, Your Goals) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · My spending rule to live by · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.628, Total tenant payment · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · What is a remittance transfer and what are my rights? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · An essential guide to building an emergency fund · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Building your savings? Start with small goals (Your Money, Your Goals) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 2 fuentes restantes
- 9. IRS · Free tax return preparation for qualifying taxpayers (VITA and TCE) · irs.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 12 minutos de lectura
Cómo abrir una cuenta de banco sin Seguro Social
Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir.
- La ley federal permite abrir una cuenta con ITIN, pasaporte, tarjeta de identificación de extranjero u otro documento de un gobierno; el banco elige cuáles acepta.
- Lleva identificación con foto, una segunda prueba (factura o acta de nacimiento), el ITIN si lo tienes y el depósito inicial, que suele ser de entre $25 y $100.
- Sin número de Seguro Social ni ITIN quizá solo puedas abrir una cuenta que no paga intereses; con ITIN, firmas el W-9 con ese número.
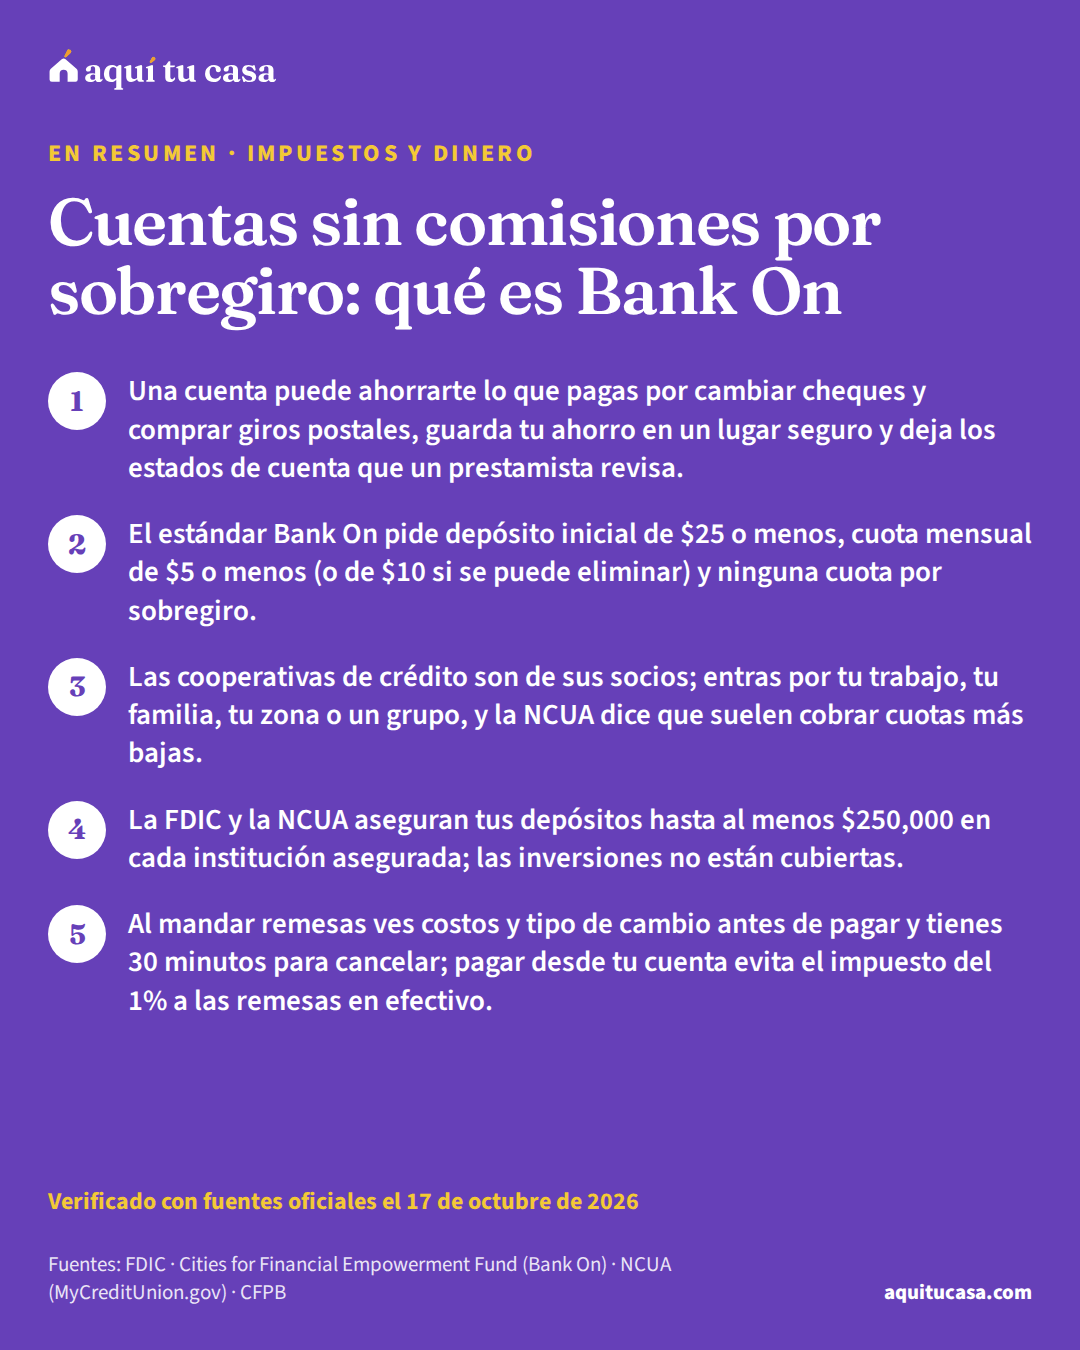
- Impuestos y dinero Cuentas sin comisiones por sobregiro: qué es Bank On Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas. 13 minutos de lectura
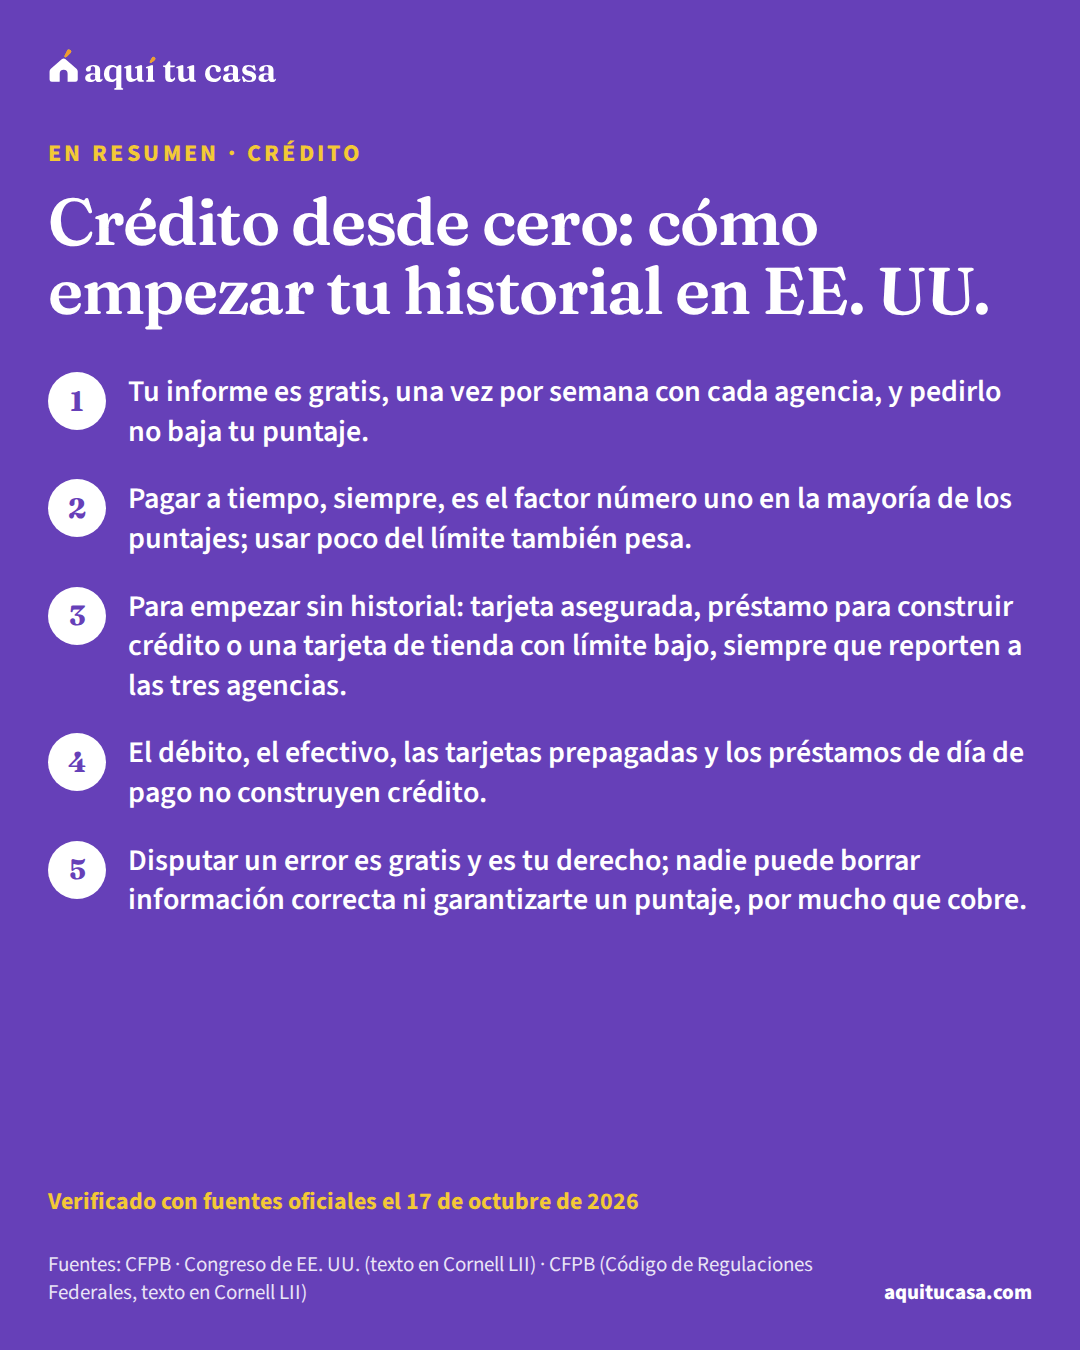
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
- Rentar Cómo rentar sin Seguro Social ni historial de crédito Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.