Presupuesto familiar
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 7 guías sobre impuestos y dinero, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
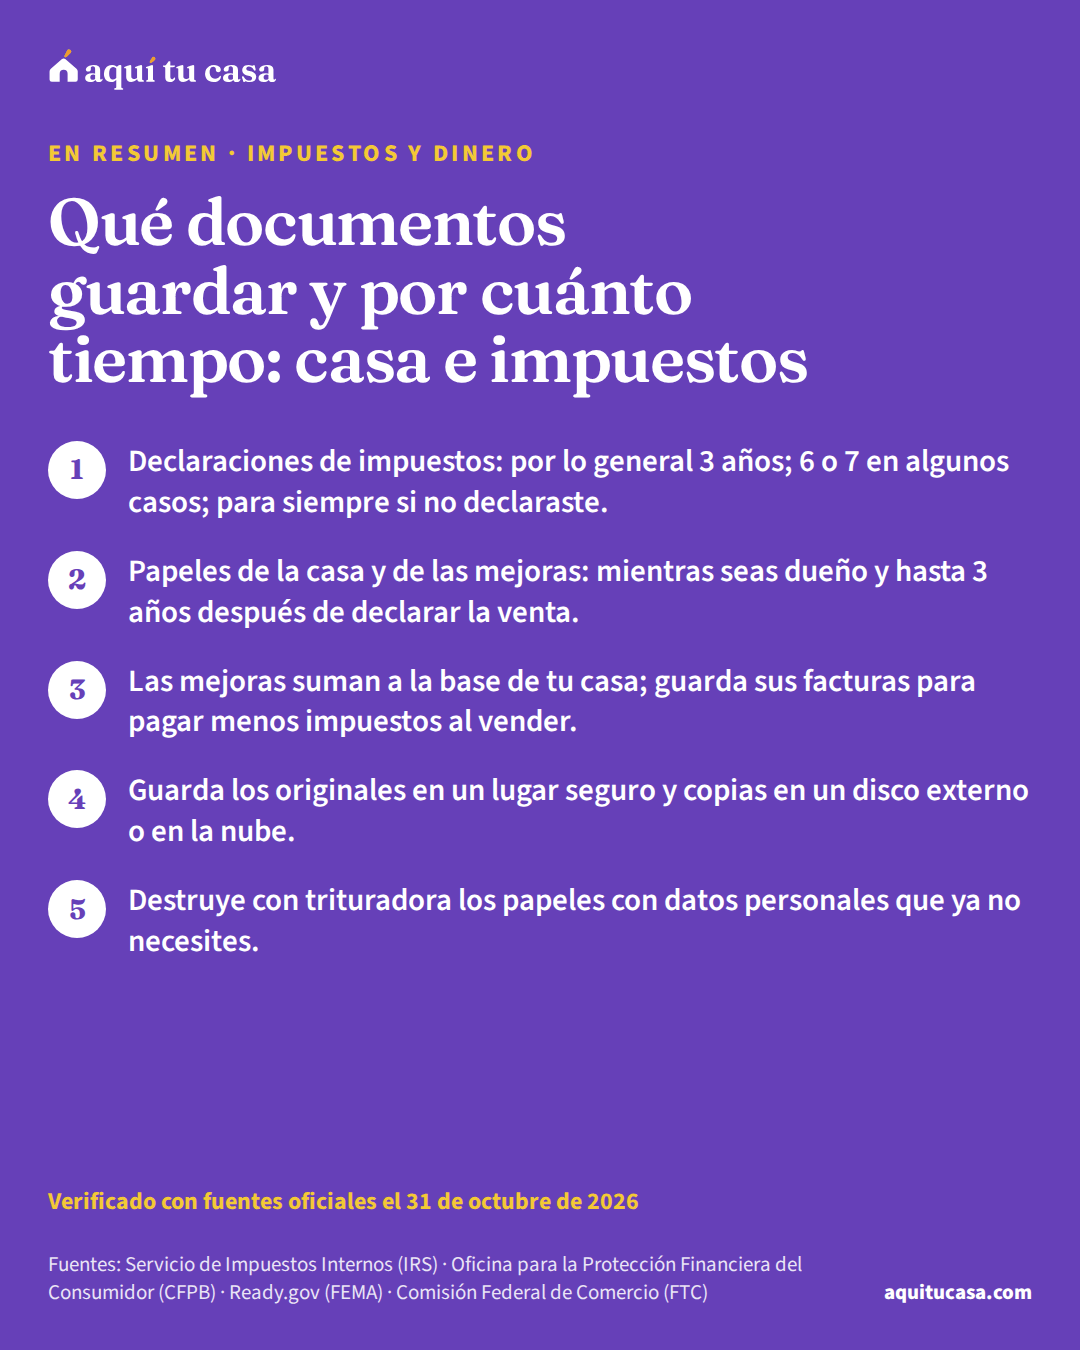
Cuánto tiempo guardar tus declaraciones, los papeles de tu casa y tus mejoras, cómo protegerlos de un desastre o un robo y cómo reponer lo que pierdas.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Según el IRS, por lo general 3 años. Pero 6 años si no reportaste un ingreso que era más del 25% del ingreso de tu declaración, 7 años si reclamaste ciertas pérdidas, y para siempre si no presentaste declaración.
Leer la guía completaLos de la compra y los de las mejoras, mientras seas dueño y hasta 3 años después de la fecha límite de la declaración del año en que la vendas. Y guarda completos los documentos del cierre: la Declaración de Cierre, el pagaré, la hipoteca y la escritura.
Leer la guía completaPorque las mejoras se suman a la base de tu casa, y una base más alta puede bajar la ganancia que se calcula cuando vendes. Las reparaciones, como pintar o arreglar una gotera, no cuentan como mejoras.
Leer la guía completaReady.gov recomienda una caja de seguridad, un disco externo o la nube. Ten los originales en un lugar seguro y copias en otro lugar.
Leer la guía completaDestruye con trituradora los que tengan datos personales, como recibos de tarjeta y copias de solicitudes de crédito, como recomienda la FTC. No los tires enteros a la basura.
Leer la guía completaPuedes pedir transcripciones al IRS en tu cuenta en línea o por correo, al 800-908-9946. Por correo llegan en 5 a 10 días.
Leer la guía completaLos datos detrás de estas guías
Las guías de Impuestos y dinero citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024)
De la guía
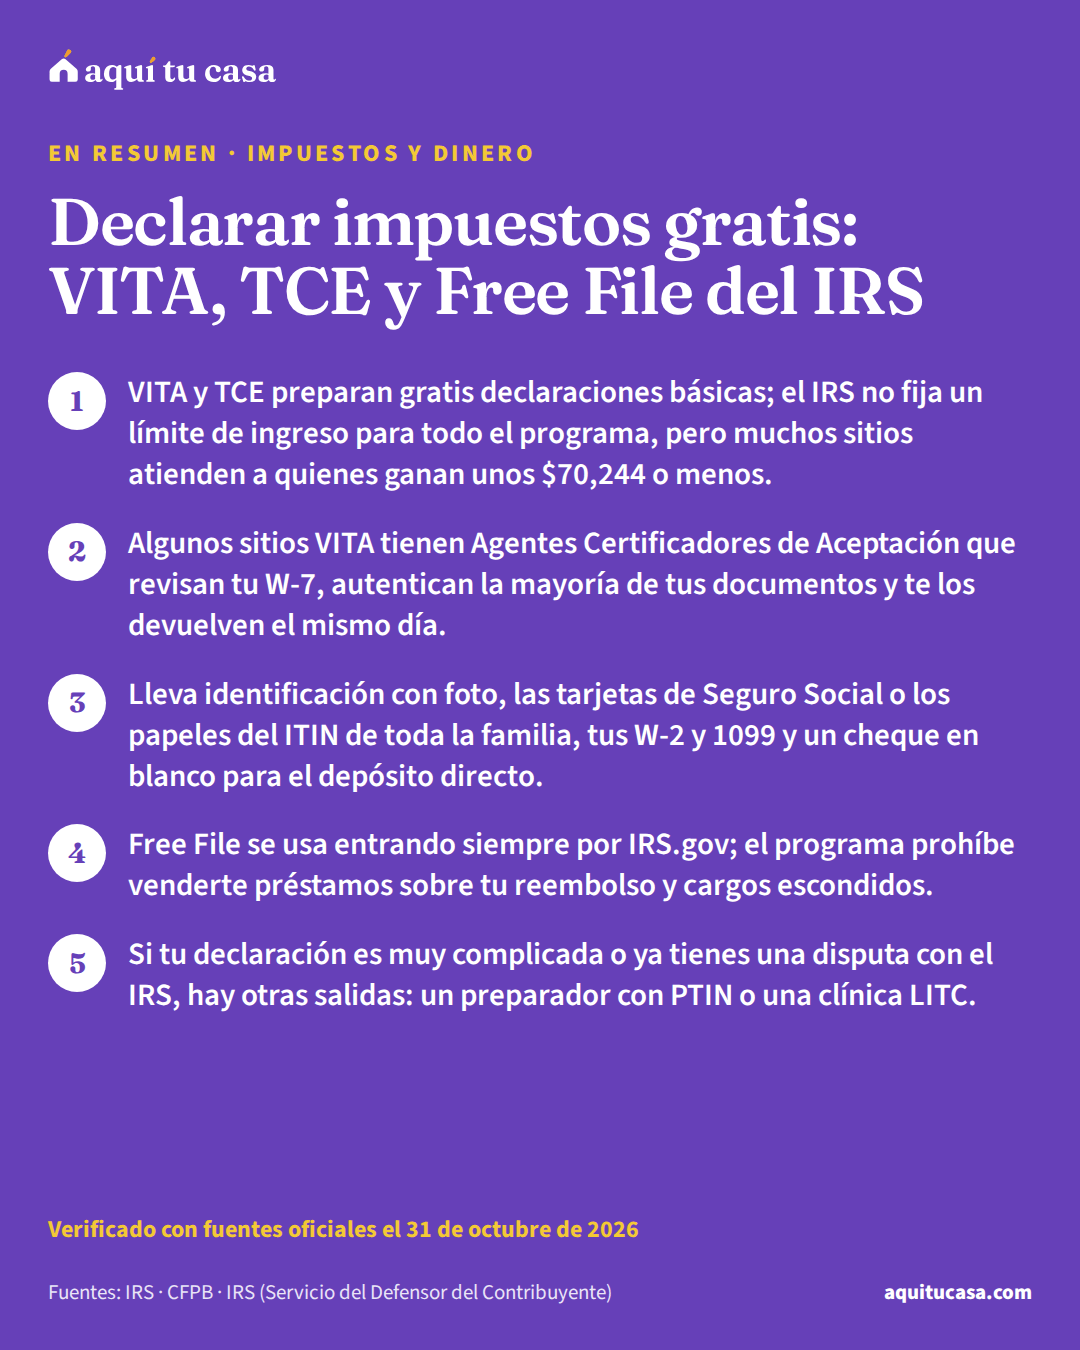
Quién puede declarar gratis con VITA, TCE o Free File, qué llevar a la cita, cómo pedir el ITIN en un sitio VITA y cómo encontrar un sitio cerca de ti.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
El IRS no fija un límite de ingreso para todo el programa; cada sitio puede fijar el suyo. Muchos sitios atienden a personas que en general ganan unos $70,244 o menos, a personas con discapacidad y a quienes hablan poco inglés. TCE ayuda sobre todo a personas de 60 años o más.
Leer la guía completaSí. La lista del IRS de qué llevar menciona los documentos del ITIN tuyos, de tu cónyuge y de tus dependientes. Y algunos sitios VITA tienen Agentes Certificadores de Aceptación que te ayudan a pedir el ITIN gratis junto con tu declaración.
Leer la guía completaEn los sitios VITA con servicios de ITIN, el agente certificador autentica la mayoría de tus documentos y te los devuelve al final de la cita. No puede autenticar identificaciones militares extranjeras ni documentos de dependientes que no sean pasaportes o actas de nacimiento; esos se envían por correo con la solicitud.
Leer la guía completaUna identificación original con foto (para los dos, si declaran juntos), las tarjetas de Seguro Social o los papeles del ITIN de toda la familia, las fechas de nacimiento, todos tus W-2 y 1099, la declaración del año pasado si la tienes y un cheque en blanco para el depósito directo. Si declaran juntos por vía electrónica, deben ir los dos a firmar.
Leer la guía completaLa declaración federal es gratis si calificas y entras por IRS.gov/freefile. El IRS dice que una compañía puede cobrar por la declaración estatal o si no calificas, y que el programa prohíbe venderte servicios extra, cargos escondidos y productos como un préstamo sobre tu reembolso.
Leer la guía completaNo. Con Free File solo presentas la declaración del año en curso. Los sitios VITA preparan, de forma limitada, declaraciones de años anteriores; lleva las transcripciones de ingresos del IRS de esos años.
Leer la guía completaEl IRS dice que te aconsejarán buscar un preparador pagado. Si lo haces, elige a uno que tenga PTIN, firme tu declaración y te dé una copia, y evita a quien cobra un porcentaje de tu reembolso.
Leer la guía completa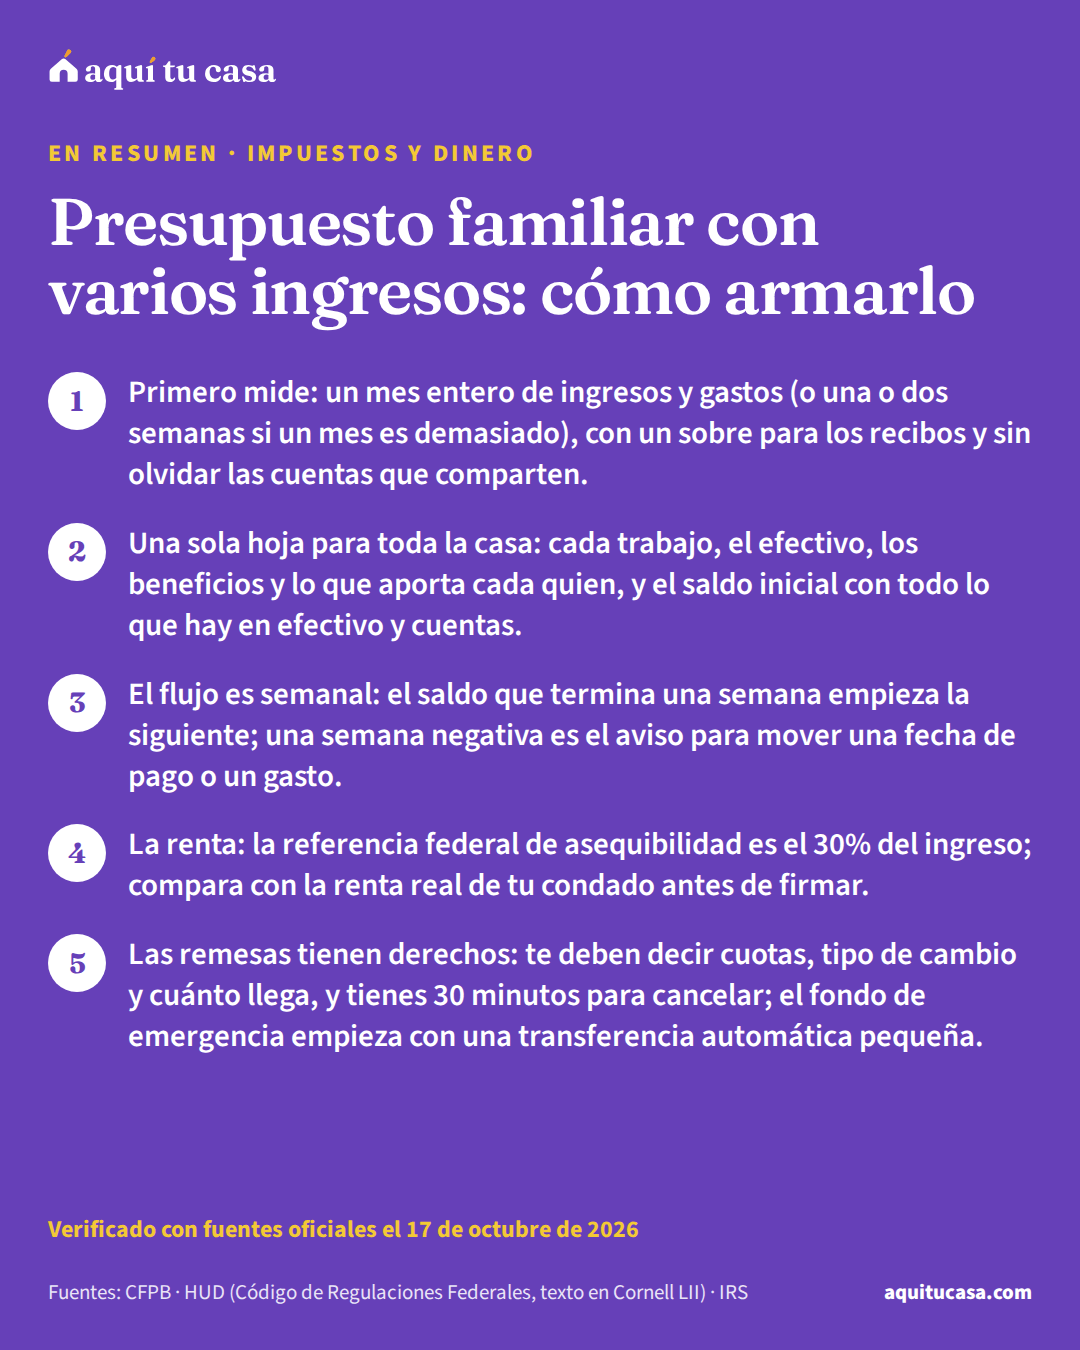
De la guía
Cómo hacer un presupuesto cuando en casa entran varios ingresos, efectivo y remesas: seguimiento, flujo semanal, renta y fondo de emergencia.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Con un flujo semanal en vez de un total mensual: anota lo que de verdad entró esa semana, resta lo que salió y pasa el saldo a la siguiente. Las semanas que salen negativas te dicen dónde mover un pago o qué gasto recortar. En las semanas buenas, aparta algo para las flojas: ese es tu colchón.
Leer la guía completaSí. El presupuesto es de la casa, no del banco: anota el efectivo el día que entra y lo que aporta cada quien, aunque no pase por una cuenta. Para guardar tus ahorros, la CFPB considera una cuenta de banco o cooperativa uno de los lugares más seguros; cómo abrirla sin Seguro Social está en nuestra guía.
Leer la guía completaLa referencia federal es el 30% del ingreso mensual: es la regla con la que HUD fija el pago del inquilino en sus programas, y es la que usamos para hablar de renta asequible. Con el ingreso típico de un hogar en EE. UU., $6,728 al mes, eso da $2,018. La calculadora de renta de esta web hace la cuenta con tu ingreso y la renta de tu condado.
Leer la guía completaComo una línea fija, igual que la renta o la luz, con la cantidad y la fecha que la familia acuerde. Al enviarlas, el proveedor debe decirte por escrito las cuotas, el tipo de cambio y cuánto va a llegar; compara dos o tres proveedores con ese dato y recuerda que tienes 30 minutos para cancelar sin cargo si algo salió mal.
Leer la guía completaSi el saldo de una semana sale negativo, te estás quedando corto, y es mejor saberlo antes. La CFPB tiene una herramienta, «Improving cash flow», para buscar estrategias. Mira qué pago o gasto de esa semana se puede mover o recortar; si lo que no alcanza es la renta o la hipoteca, un consejero de vivienda aprobado por HUD te orienta, muchas veces gratis.
Leer la guía completaLa CFPB no da una cifra única: sugiere pensar en los gastos inesperados más comunes que has tenido y cuánto costaron, y dice que incluso una cantidad pequeña da algo de seguridad. Empieza con una transferencia automática, aunque sea pequeña, a una cuenta separada.
Leer la guía completaLos programas VITA y TCE del IRS preparan declaraciones básicas gratis a personas que en general ganan unos $70,244 o menos, a personas con discapacidad y a quienes hablan poco inglés. Cada sitio puede fijar su propio límite; búscalo con el localizador del IRS o al 800-906-9887.
Leer la guía completa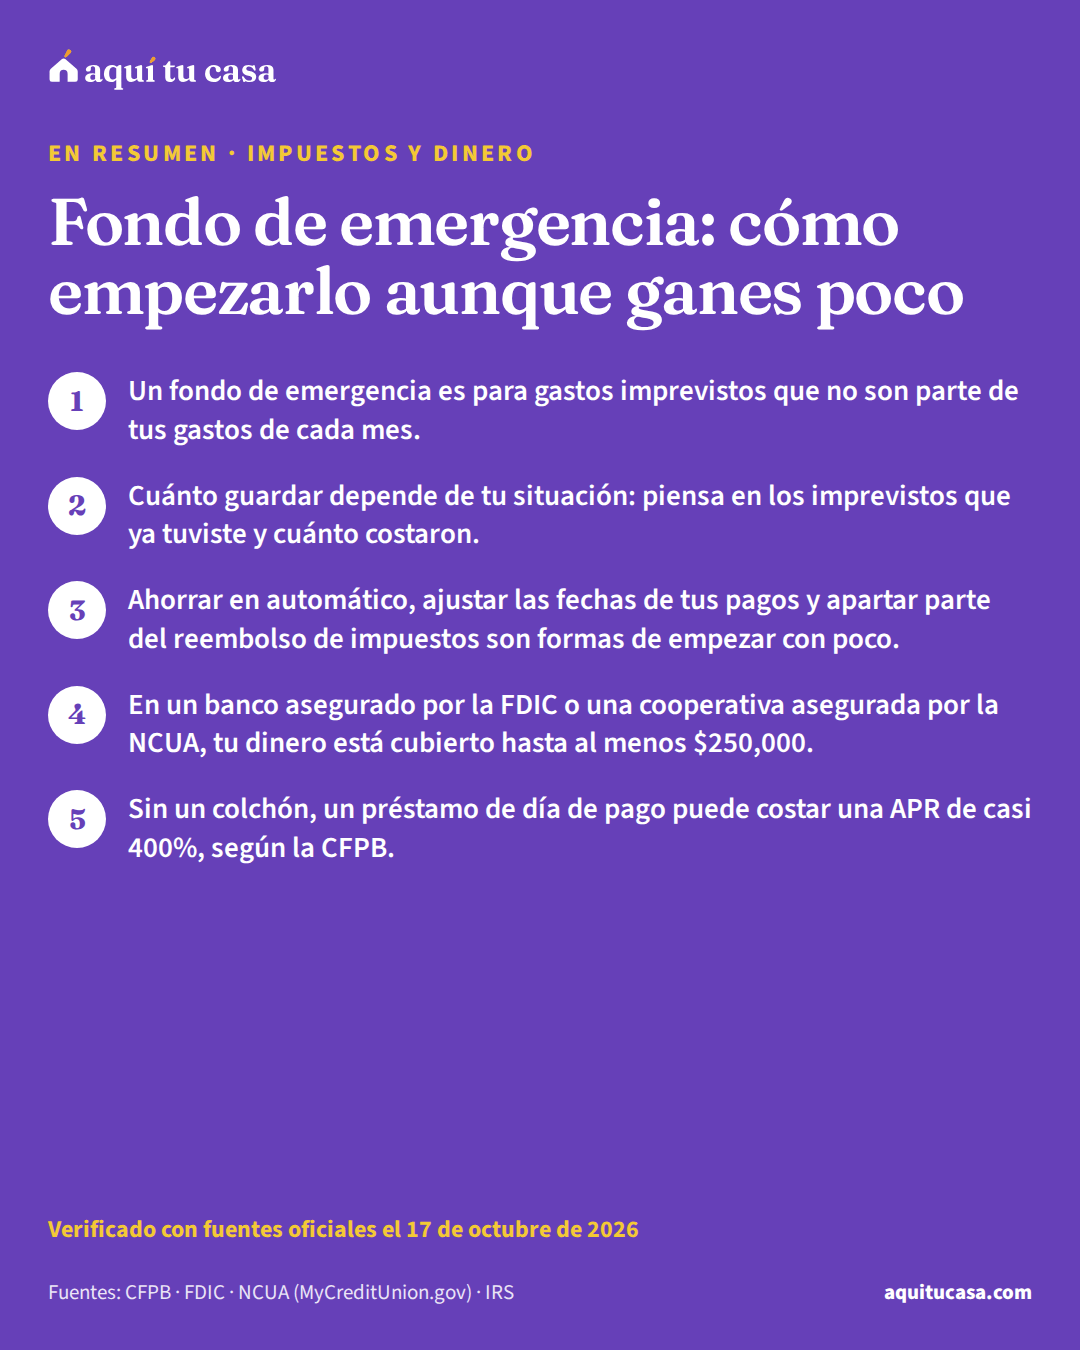
De la guía
Qué es un fondo de emergencia, cuánto guardar según tu caso, cómo empezar con poco dinero, dónde tenerlo seguro y qué cuesta no tenerlo.
Verificado el 17 de octubre de 2026 8 fuentes oficiales
La CFPB no fija una cantidad: dice que depende de tu situación. Sugiere pensar en los gastos imprevistos más comunes que has tenido y cuánto costaron, y usar eso para ponerte una meta. Si vives al día, aun una cantidad pequeña te da algo de seguridad.
Leer la guía completaSegún la CFPB, una cuenta de banco o de cooperativa de crédito se considera en general uno de los lugares más seguros, y puede convenir una cuenta solo para esto. En un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA, tus depósitos están cubiertos hasta al menos $250,000.
Leer la guía completaEs una opción que menciona la CFPB, en tu casa o con un familiar de confianza. Pero advierte que el efectivo se puede robar, perder o destruir, y no tiene el seguro de una cuenta asegurada.
Leer la guía completaLa CFPB sugiere manejar tu flujo de efectivo: usa las semanas en que entra más dinero para pasar un poco más al ahorro, y pide a tus acreedores cambiar las fechas de pago si no coinciden con tus ingresos. También recomienda guardar parte del dinero que llega de una sola vez, como el reembolso de impuestos.
Leer la guía completaSí. El IRS puede depositar tu reembolso en una, dos o tres cuentas. Lo divides con tu programa de impuestos o, si declaras en papel, con el Formulario 8888. Las cuentas deben estar a tu nombre, al de tu cónyuge o de los dos.
Leer la guía completaLa CFPB sugiere ponerte tus propias reglas y ser constante: por ejemplo, una reparación del carro o de la casa, una cuenta médica que el seguro no cubrió o la pérdida de ingresos. No son emergencias los gastos normales de cada mes.
Leer la guía completaLa CFPB explica que suelen cobrar entre $10 y $30 por cada $100, lo que en un préstamo típico de dos semanas equivale a una APR de casi 400%. Antes, sugiere buscar alternativas: adelantos de tu empleador o de grupos comunitarios, ayuda de familiares, opciones de tu banco o cooperativa, o negociar con quien te cobra.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Cuántos meses faltan para tu pago inicial.
Lo que obtienes → meses de ahorro
Los pasos para crear o mejorar tu crédito.
Lo que obtienes → pasos en orden
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
De la guía
El impuesto federal a las remesas pagadas en efectivo: a qué envíos se aplica, cuáles no, quién lo cobra y tus derechos al mandar dinero a otro país.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
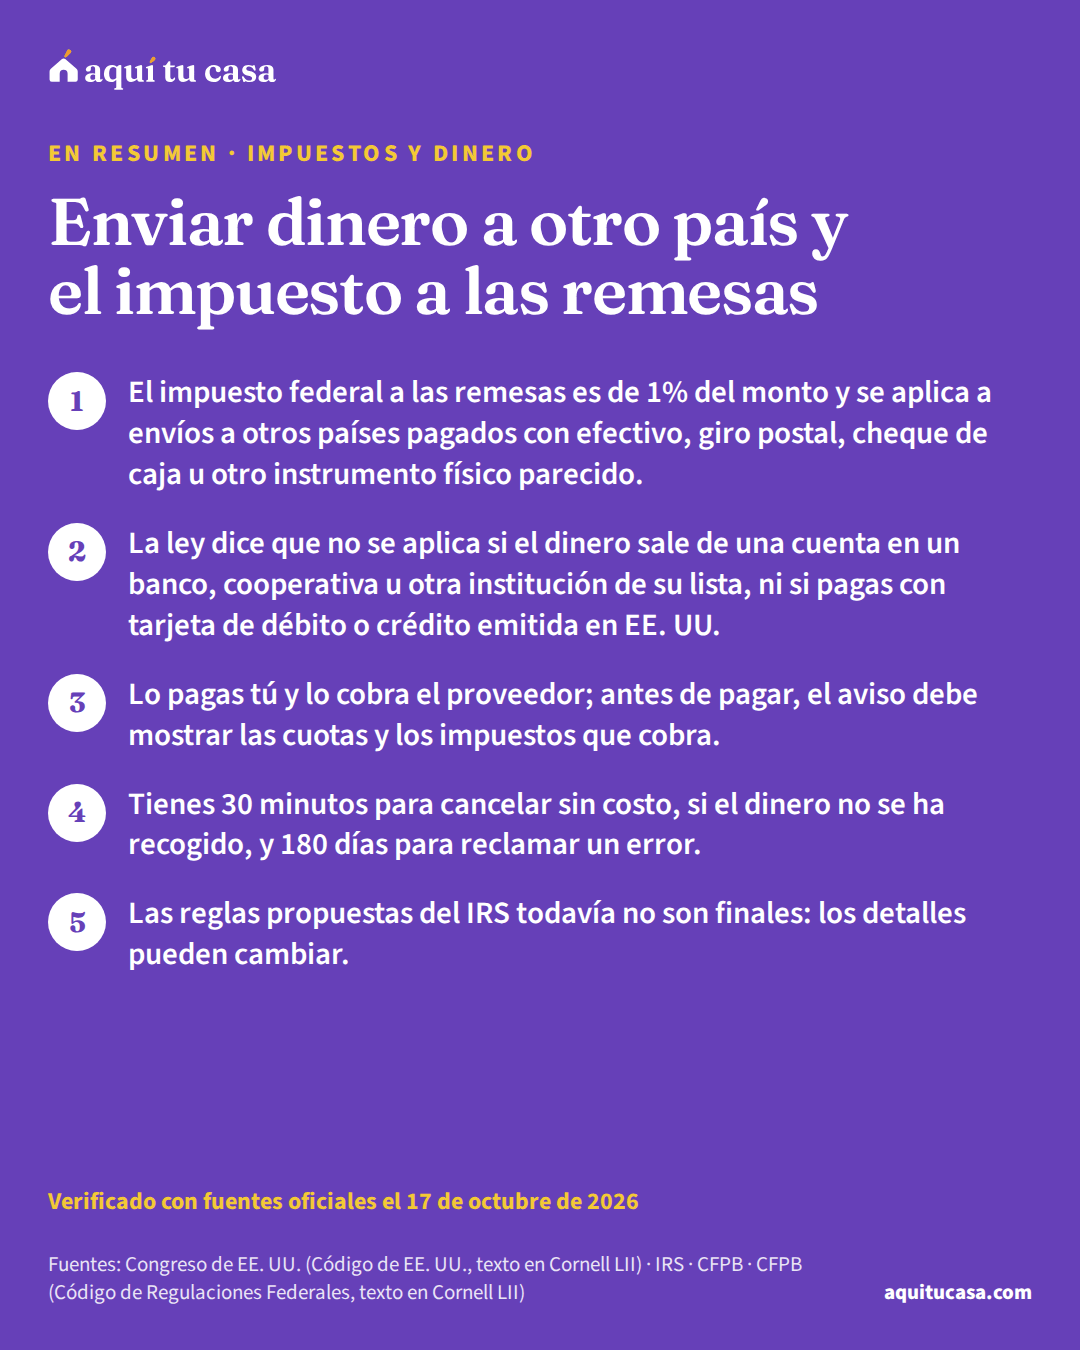
La ley federal cobra 1% del monto de la remesa, pero solo cuando le das al proveedor efectivo, un giro postal, un cheque de caja u otro instrumento físico parecido. Se aplica a envíos hechos después del 31 de diciembre de 2025.
Leer la guía completaLa ley dice que no se aplica cuando el dinero sale de una cuenta en una institución financiera de las que señala, como un banco asegurado, una cooperativa de crédito o una institución de ahorro, ni cuando pagas con una tarjeta de débito o de crédito emitida en Estados Unidos.
Leer la guía completaLo paga quien envía, y el proveedor te lo cobra y se lo entrega al gobierno cada trimestre. Si el proveedor no te lo cobra al momento del envío, la ley dice que el impuesto lo tiene que pagar el proveedor.
Leer la guía completaPor la Regulación E, antes de pagar el proveedor debe darte un aviso con el monto, las cuotas, los impuestos que cobra, el total y el tipo de cambio. Al pagar, te da un recibo con esos datos y la fecha en que el dinero estará disponible.
Leer la guía completaSí, si lo pides a más tardar 30 minutos después de pagar y el dinero no se ha recogido ni depositado. El proveedor debe devolverte todo lo que pagaste, cuotas incluidas, dentro de tres días hábiles. Si programaste el envío con anticipación, puedes cancelarlo hasta tres días hábiles antes.
Leer la guía completaAvisa al proveedor cuanto antes; tienes hasta 180 días desde la fecha en que el dinero debía estar disponible. El proveedor tiene 90 días para investigar y debe darte los resultados. Si el dinero nunca llegó, puedes recibir un reembolso o que lo manden otra vez. Si no te resuelven, puedes quejarte ante la CFPB.
Leer la guía completaEl proveedor. La ley dice que el proveedor cobra el impuesto a quien envía y se lo entrega al Tesoro cada trimestre, y lo reporta en el Formulario 720. Si tienes preguntas sobre tu propia declaración de impuestos, una clínica VITA del IRS prepara gratis declaraciones básicas para quien califica.
Leer la guía completa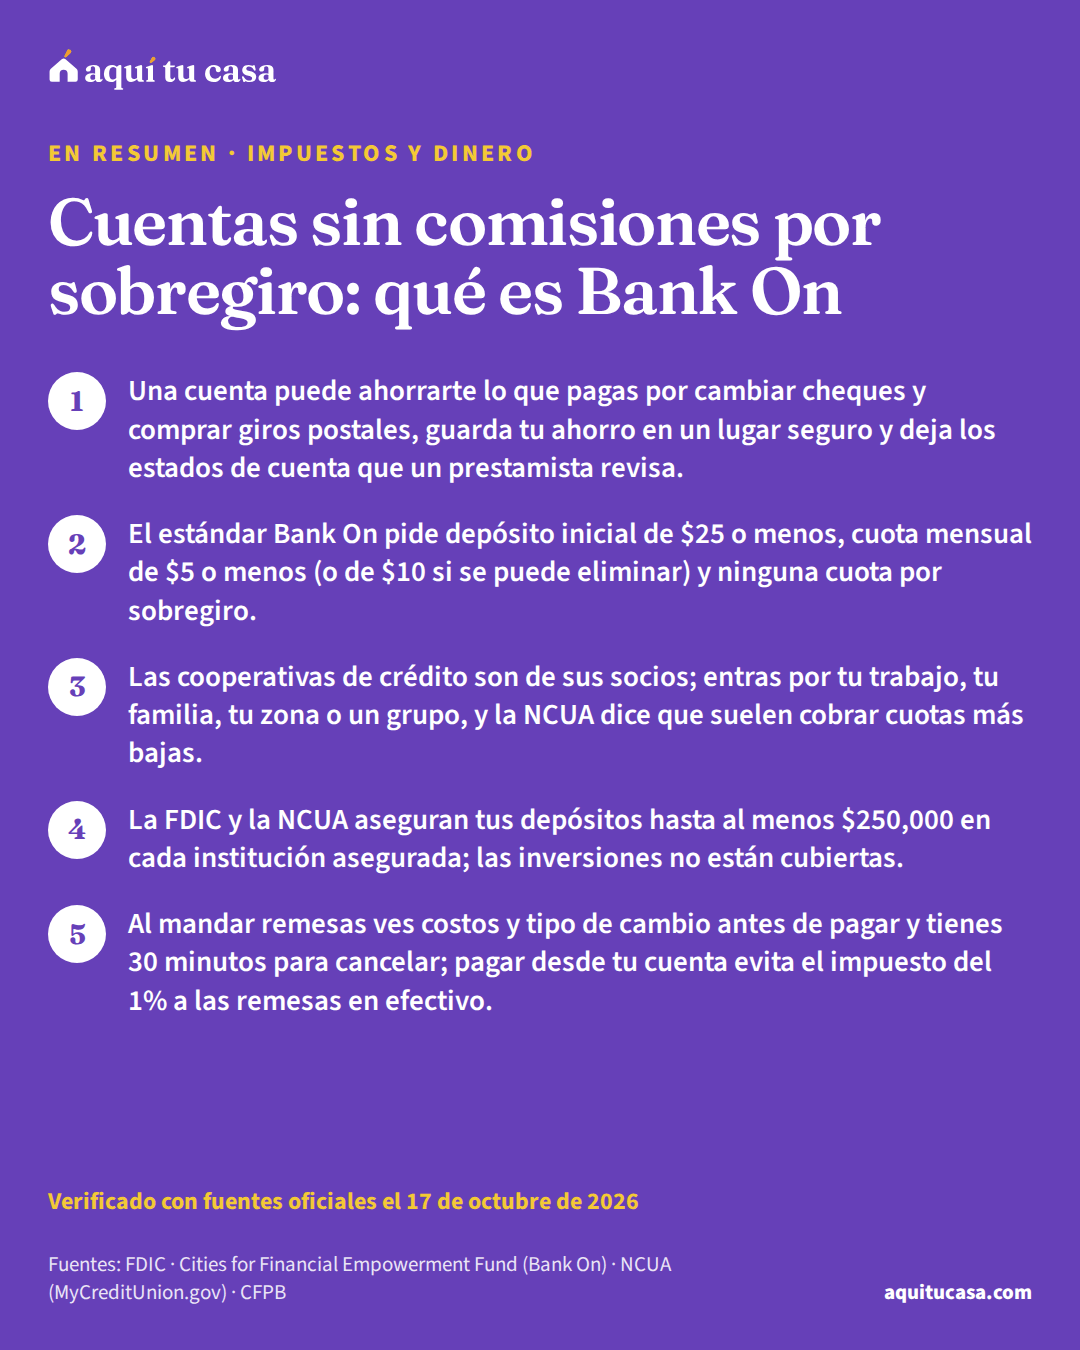
De la guía
Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas.
Verificado el 17 de octubre de 2026 20 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
No siempre. El estándar permite una cuota mensual de $5 o menos, o de $10 o menos si se puede eliminar con una sola transacción, como un depósito directo. Lo que no permite son cuotas por sobregiro, por fondos insuficientes, de activación, de cierre, por inactividad o por saldo bajo.
Leer la guía completaDepende de cada banco o cooperativa. Según la CFPB, algunos aceptan pasaportes extranjeros e identificaciones consulares, y cada uno tiene su propia política; el estándar Bank On recomienda aceptar el ITIN y las identificaciones consulares. Para una cuenta que paga intereses te piden número de Seguro Social o ITIN.
Leer la guía completaLos dos sirven si están asegurados (FDIC o NCUA). La NCUA dice que las cooperativas, en promedio, pagan más por el ahorro, cobran menos por los préstamos y suelen tener cuotas más bajas, pero tienes que poder hacerte socio. Compara las cuotas reales de cada cuenta con las preguntas de la lista de la CFPB.
Leer la guía completaUna cuenta de depósito no es un préstamo. La FDIC explica que la relación con un banco puede ser el primer paso para obtener otros productos, y el estándar Bank On recomienda dar acceso a productos para construir crédito. El plan paso a paso está en la guía de crédito desde cero.
Leer la guía completaPorque, para envíos hechos después del 31 de diciembre de 2025, la ley federal cobra un impuesto del 1% a las remesas pagadas con efectivo, giro postal o cheque de caja, y no a las que salen de una cuenta en un banco o cooperativa o se pagan con tarjeta de débito o crédito emitida en EE. UU. Con cualquier forma de pago tienes derecho a ver el costo y el tipo de cambio antes de pagar.
Leer la guía completaPor lo general, 30 minutos después de pagar, si el dinero no se ha cobrado ni depositado en la cuenta de quien lo recibe. El proveedor debe devolverte todo, cuotas incluidas, dentro de tres días hábiles. Los envíos programados con anticipación tienen otra regla.
Leer la guía completaSolo si la tarjeta ofrece el seguro de la FDIC o de la NCUA y la registras. Si algo dice «asegurado», pregunta qué banco o cooperativa guarda el dinero y búscalo tú en BankFind de la FDIC o en Find a Credit Union de la NCUA.
Leer la guía completa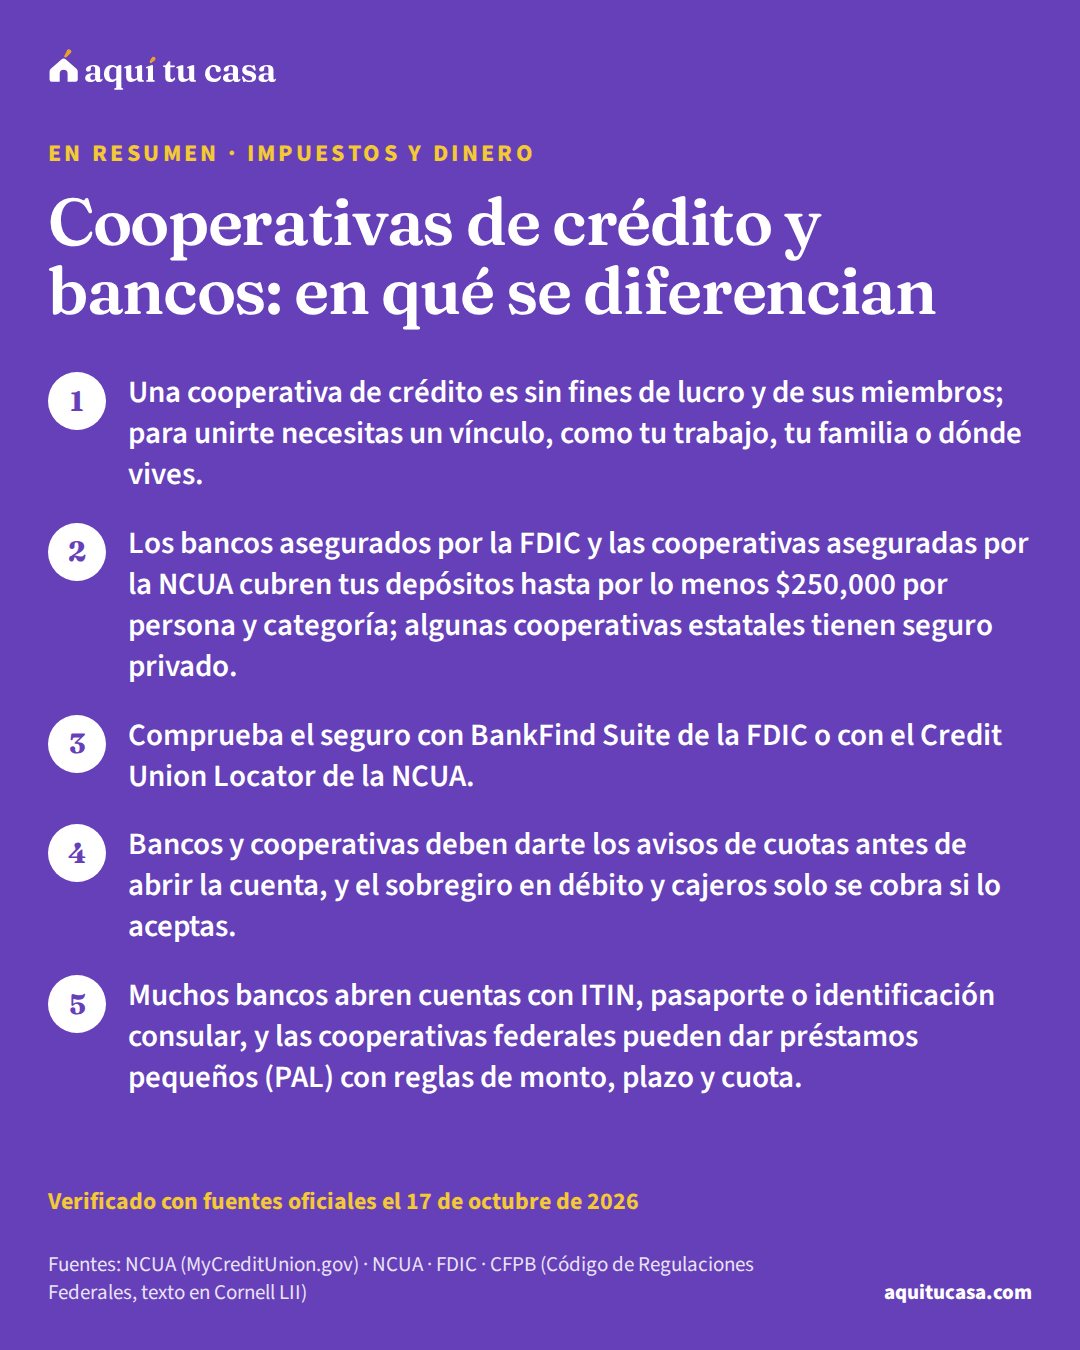
De la guía
Cooperativas de crédito y bancos: quién puede ser miembro, el seguro NCUA y FDIC, cuotas y sobregiros, cuentas con ITIN, préstamos pequeños y CDFI.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
Si el banco está asegurado por la FDIC o la cooperativa por la NCUA, tus depósitos están cubiertos hasta por lo menos $250,000 por persona y categoría de cuenta, con el respaldo del gobierno de Estados Unidos. Ojo: algunas cooperativas con permiso estatal tienen seguro privado, que no tiene ese respaldo.
Leer la guía completaPara un banco, búscalo en BankFind Suite de la FDIC. Para una cooperativa, en el Credit Union Locator de la NCUA. Las cooperativas aseguradas también deben mostrar el letrero oficial de la NCUA en sus cajas y en su sitio web.
Leer la guía completaQuien comparte su vínculo común: muchas aceptan a quien vive, trabaja, va a la iglesia o estudia en cierta zona; otras son de un empleador o de un grupo, como una escuela o un sindicato; y la mayoría deja entrar a los familiares de sus miembros.
Leer la guía completaSegún la FDIC, muchos bancos te dejan abrir una cuenta aunque no seas ciudadano, con un pasaporte extranjero, una identificación consular o el ITIN. La regla federal de identificación de clientes permite, para quien no es estadounidense, un número de identificación de contribuyente, de pasaporte u otro documento del gobierno con foto.
Leer la guía completaPor la Regulación E, el banco o la cooperativa no puede cobrarte por cubrir con su servicio de sobregiro un retiro en cajero o una compra de una sola vez con débito, a menos que hayas aceptado ese servicio. Puedes retirar tu aceptación.
Leer la guía completaEs un préstamo alternativo a los de día de pago que puede dar una cooperativa federal. Para el PAL I, el reglamento pone, entre otras condiciones: de $200 a $1,000, de uno a seis meses, sin renovarlo, ser miembro por lo menos un mes antes y una cuota de solicitud que nunca pasa de $20.
Leer la guía completaEs una Institución Financiera de Desarrollo Comunitario certificada por el Fondo CDFI del Tesoro: da servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento. Puede ser un banco, una cooperativa o un fondo de préstamos, y hay en todos los estados y en Puerto Rico.
Leer la guía completaCambia de tema sin salir de las preguntas.

Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.