Fondo de emergencia: cómo empezarlo aunque ganes poco
Qué es un fondo de emergencia, cuánto guardar según tu caso, cómo empezar con poco dinero, dónde tenerlo seguro y qué cuesta no tenerlo.
Verificado con fuentes oficiales el 17 de octubre de 2026 8 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un fondo de emergencia es dinero apartado solo para imprevistos, como una reparación del carro, una cuenta médica o una semana sin ingreso. La CFPB no fija una cantidad: depende de tu situación, y aun poco dinero te da algo de seguridad. Empieza con una meta, transferencias automáticas o una parte de tu reembolso de impuestos, que el IRS puede depositar hasta en tres cuentas. Guárdalo en una cuenta asegurada de banco o cooperativa de crédito, donde no te tiente gastarlo.
Lo más importante
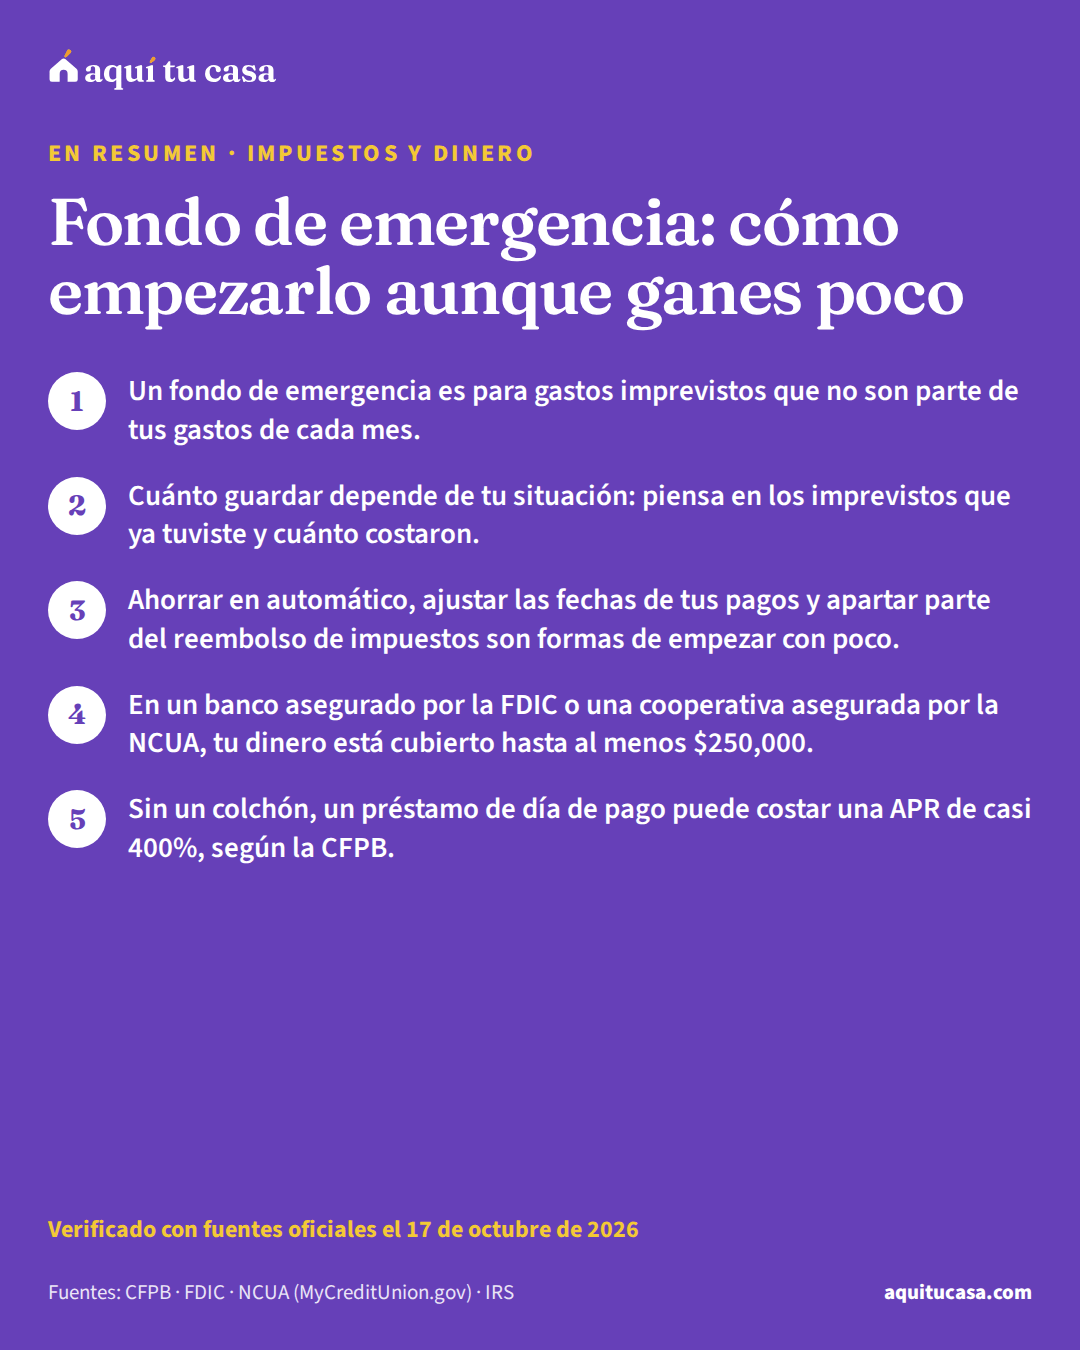
- Un fondo de emergencia es para gastos imprevistos que no son parte de tus gastos de cada mes.
- Cuánto guardar depende de tu situación: piensa en los imprevistos que ya tuviste y cuánto costaron.
- Ahorrar en automático, ajustar las fechas de tus pagos y apartar parte del reembolso de impuestos son formas de empezar con poco.
- En un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA, tu dinero está cubierto hasta al menos $250,000.
¿Es para ti?
Esta guía es para ti si…
- Quieres tener un colchón para una reparación del carro, una cuenta médica o una semana sin trabajo.
- Te pagan en efectivo o tu ingreso cambia de semana a semana, y no sabes cómo ahorrar así.
- Vas a recibir tu reembolso de impuestos y quieres que una parte se quede ahorrada.
Busca ayuda directa primero si…
- Ya estás atrasado en la renta o la hipoteca: empieza por la guía de emergencias o habla hoy con un consejero de vivienda.
- Buscas dónde invertir para el largo plazo: esta guía habla de dinero para imprevistos, que debe estar a la mano.
Un carro que no arranca, una cuenta médica, un aparato que se descompone o una semana sin trabajo pueden desordenar las finanzas de cualquier familia. Esta guía es para quien quiere tener un colchón para esos momentos, aunque gane poco o le paguen distinto cada semana. Explica qué es un fondo de emergenciafondo de emergenciaUn fondo de emergencia es dinero en efectivo que apartas solo para gastos que no planeaste o para emergencias, como arreglar el carro o la casa, cuentas médicas o la pérdida de tu ingreso. No es para los gastos de rutina del mes. La CFPB explica que, sin ahorros, hasta un golpe económico pequeño puede llevarte a deudas difíciles de pagar. La cantidad depende de tu situación; la CFPB sugiere pensar en los gastos inesperados que ya has tenido. Se puede guardar en una cuenta de banco o cooperativa de crédito, en una tarjeta prepagada o en efectivo, y crece más fácil con ahorros automáticos o con parte del reembolso de impuestos.Ver la definición completa, cómo decidir cuánto guardar, cómo empezar, dónde tenerlo seguro y qué cuesta no tenerlo.
Qué es un fondo de emergencia
Según la CFPB, un fondo de emergencia es una reserva de efectivo apartada solo para gastos imprevistos o emergencias: reparaciones del carro o de la casa, cuentas médicas o la pérdida de un ingreso. Sirve para pagos grandes o pequeños que no son parte de tus gastos de cada mes. Y apartar aunque sea un poco te ayuda a recuperarte más rápido.1
La CFPB lo dice así: todos hemos tenido emergencias inesperadas, desde un choque menor o un celular dañado hasta la pérdida de un ingreso.1
¿Por qué importa? Sin ahorros, un golpe, aunque sea pequeño, te puede atrasar, y si se vuelve deuda puede durar mucho tiempo. Quien no tiene un colchón a veces termina pagando con tarjetas de crédito o préstamos, que dejan deudas difíciles de pagar, o sacando dinero de sus ahorros para el retiro.1
Cuánto guardar
La CFPB no da una cifra para todos: dice que lo que necesitas depende de tu situación. Para ponerte una meta, sugiere pensar en los gastos imprevistos más comunes que has tenido y cuánto costaron.1 Por ejemplo, la última vez que se descompuso el carro o que llegó una cuenta del doctor.
Si vives al día o no te pagan lo mismo cada semana o mes, apartar dinero puede sentirse difícil. Pero aun una cantidad pequeña te da algo de seguridad.1 Una meta concreta te ayuda a mantener el ánimo, y empezar tu fondo de emergencia puede ser esa primera meta alcanzable.1
Para ver cuánto cabe en tu mes, usa la herramienta de presupuesto familiar o la guía de presupuesto con varios ingresos.
Cómo empezar, aunque el dinero no alcance
La CFPB dice que si tienes poco margen, las formas más fáciles de empezar son manejar tu flujo de efectivo y guardar parte de tu reembolso de impuestos.1 Estas son sus estrategias:
Crea el hábito. Ponte una meta, decide una cantidad específica para apartar cada vez, revisa tu avance con regularidad y celebra cuando lo logres.1
Maneja tu flujo de efectivo. Es el momento en que entra tu dinero y en que sale. Si no coincide, te falta al final de la semana o del mes. Puedes pedir a tus acreedores, como el arrendador, la compañía de luz o la tarjeta, que cambien las fechas de pago, y usar las semanas con más dinero para pasar un poco más al ahorro.1
Aprovecha el dinero que llega de una sola vez. Para muchas personas, el reembolso de impuestos es uno de los cheques más grandes del año, y también puede llegar dinero en un cumpleaños o un día festivo. Guardar todo o una parte te ayuda a armar el fondo rápido, sobre todo si tu ingreso es irregular.1
Hazlo automático. Programa una transferencia de tu cuenta de cheques a la de ahorros en tu banco o cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa. Tú decides cuánto y cada cuánto. Vigila tu saldo para no pagar cargos por sobregiro, por ejemplo con alertas. Si te pagan por depósito directo, pregunta a tu empleador si puede dividir tu cheque entre dos cuentas. Así te pagas a ti primero: una parte va sola al ahorro, sin que tengas que pensarlo.1
Tu fondo de emergencia, paso a paso
1. Decide qué cuenta como emergencia
Antes de empezar
Ponte reglas y sé constante: un gasto imprevisto no es lo mismo que un gasto de cada mes.1
2. Ponte una meta
Esta semana
Piensa en tus imprevistos de antes y cuánto costaron.1
Pruébalo con tus númerosPresupuesto familiar3. Abre un lugar solo para el fondo
Esta semana
Una cuenta aparte en un banco o cooperativa de crédito, donde no te tiente gastarlo.1
4. Aparta una cantidad fija
Cada día de pago
Con una transferencia automática o dividiendo tu depósito directo; vigila tu saldo para evitar sobregiros.1
5. Suma el dinero extra
En temporada de impuestos
Manda una parte de tu reembolso directo a tu cuenta de ahorros.5
6. Úsalo y vuelve a llenarlo
Cuando haga falta
No tengas miedo de usarlo; si lo gastas, empieza a llenarlo otra vez.1
Ejemplo con números reales
Divide tu reembolso para empezar tu fondo
Un ejemplo en palabras con la opción de depósito directo del IRS.
- Tu reembolso de impuestos federales
- Por depósito directo, gratis
- Una parte a tu cuenta de cheques
- Para los gastos del mes
- Otra parte a tu cuenta de ahorros
- Tu fondo de emergencia
- Cuentas en las que puedes dividirlo
- Hasta tres
Lo divides con tu programa de impuestos o, en papel, con el Formulario 8888; las cuentas deben estar a tu nombre, al de tu cónyuge o de los dos.5 Los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican, y muchos atienden a personas que hablan poco inglés.6
Haz la cuenta con tus númerosPresupuesto familiar
Dónde guardarlo
La CFPB pide que el fondo esté seguro, a la mano y en un lugar donde no te tiente gastarlo en algo que no es emergencia.1
Tres lugares para tu fondo de emergencia
En general, de lo más seguro
Cuenta de banco o cooperativa
Solo gastas lo que cargas
Tarjeta prepagada
Una cuenta asegurada, aparte de la de tus gastos, cumple las tres cosas que pide la CFPB: segura, a la mano y lejos de la tentación.1
El seguro de la FDIC protege tus cuentas de cheques y de ahorros en un banco asegurado si el banco quiebra: cubre al menos $250,000 por depositante y por categoría de cuenta, y desde 1933 nadie ha perdido un centavo de fondos asegurados. No cubre inversiones que no son depósitos.2 En una cooperativa de crédito asegurada por el gobierno federal, la NCUA da una cobertura parecida, automática al hacerte socio. Ojo: algunas cooperativas estatales tienen seguros privados, sin el respaldo del gobierno de EE. UU.3
Si no tienes cuenta, el IRS sugiere buscar en el sitio de la FDIC o con el localizador de cooperativas de la NCUA un banco o una cooperativa que abra cuentas en línea. Algunas tarjetas prepagadas y aplicaciones móviles también reciben depósitos directos si tienen número de cuenta y de ruta.5 La guía de cuentas sin comisiones (Bank On) explica opciones de bajo costo, y la de abrir una cuenta sin Seguro Social lo que suelen pedir los bancos.
Cuándo usarlo y cómo volver a llenarlo
La CFPB sugiere ponerte reglas sobre qué cuenta como emergencia y ser constante. No todo imprevisto es una crisis: puede ser una cuenta médica que el seguro no cubrió.1
Tener el fondo te ayuda a no depender de tarjetas o préstamos. Si pagas una emergencia con crédito, el gasto puede crecer mucho por intereses y cargos. Y no tengas miedo de usarlo cuando lo necesites: para eso es. Si lo gastas, vuelve a llenarlo poco a poco.1
Para no perder el ánimo, revisa tu avance con regularidad: una alerta con tu saldo o una hoja donde anotas cuánto llevas. Cuando llegues a tu meta, celébralo y ponte la siguiente.1
Si este es tu caso
Te pagan en efectivo
El efectivo en casa se puede robar, perder o destruir; una cuenta de banco o cooperativa se considera en general de lo más seguro.1
Tu ingreso cambia de mes a mes
Usa los meses buenos para pasar más al ahorro, y guarda una parte del dinero que llega de una sola vez.1
Vives al día
Aun una cantidad pequeña te da algo de seguridad; cambiar las fechas de tus pagos puede abrirte un margen.1
Tu familia tiene varios ingresos
Revisa cuándo entra y sale el dinero de cada uno, y aparten juntos una cantidad fija.1 La guía de presupuesto familiar te ayuda.
Lo que cuesta no tenerlo: los préstamos de día de pago
Sin un colchón, mucha gente recurre a un préstamo de día de pago (payday loan). Según la CFPB, suele ser un préstamo de corto plazo y alto costo, en general de $500 o menos, que vence en tu siguiente día de pago. Muchas leyes estatales permiten cargos de $10 a $30 por cada $100. Un préstamo típico de dos semanas con un cargo de $15 por cada $100 equivale a una APR (tasa de porcentaje anual)tasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa de casi 400%; las APR de las tarjetas de crédito van de alrededor de 12% a 30%. Y en general el prestamista no revisa si puedes pagarlo.7
Antes de pedirlo, la CFPB sugiere buscar alternativas: algunos empleadores, organizaciones sin fines de lucro y grupos comunitarios dan adelantos o crédito de emergencia; también la ayuda de familiares o amigos, opciones más baratas en tu banco o cooperativa, o negociar con quien te cobra. Y si esperas un reembolso o un ingreso extra, úsalo para empezar a ahorrar para la próxima emergencia.8 Si ya te cobra una agencia, la guía de deudas en cobranza explica tus derechos.
Errores que salen caros
Error: Esperar a tener «suficiente» para empezar.
Mejor: Aun una cantidad pequeña da algo de seguridad; empieza con lo que puedas.1
Error: Guardar todo el fondo en efectivo en la casa.
Mejor: El efectivo se puede robar, perder o destruir; una cuenta de banco o cooperativa se considera en general de lo más seguro.1
Error: Programar una transferencia automática sin vigilar el saldo.
Mejor: Pon alertas o recordatorios para no pagar cargos por sobregiro.1
Error: Gastar el reembolso de impuestos completo.
Mejor: Manda una parte directo a tu cuenta de ahorros; el IRS lo divide hasta en tres cuentas.5
Error: Pedir un préstamo de día de pago a la primera.
Mejor: Revisa antes las alternativas: adelantos, tu banco o cooperativa, o negociar con quien te cobra.8
Error: No usar el fondo por miedo a vaciarlo.
Mejor: Para eso es; si lo gastas, vuelve a llenarlo.1
Qué hacer esta semana
- Haz una lista de los imprevistos que tuviste el último año y cuánto costaron, y ponte una meta.1
- Escribe tus reglas de qué cuenta como emergencia.1
- Abre o elige una cuenta aparte, en un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA.2
- Programa una transferencia automática cada día de pago y una alerta de saldo.1 Mira cuánto cabe con la herramienta de presupuesto familiar.
- Si vas a declarar impuestos, apunta los números de tu cuenta de ahorros para dividir tu reembolso; un sitio VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa puede preparar tu declaración gratis si calificas.6
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto dinero debo tener en mi fondo de emergencia?
La CFPB no fija una cantidad: dice que depende de tu situación. Sugiere pensar en los gastos imprevistos más comunes que has tenido y cuánto costaron, y usar eso para ponerte una meta. Si vives al día, aun una cantidad pequeña te da algo de seguridad.
¿Dónde es más seguro guardar mi fondo de emergencia?
Según la CFPB, una cuenta de banco o de cooperativa de crédito se considera en general uno de los lugares más seguros, y puede convenir una cuenta solo para esto. En un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA, tus depósitos están cubiertos hasta al menos $250,000.
¿Está bien guardar el dinero en efectivo en mi casa?
Es una opción que menciona la CFPB, en tu casa o con un familiar de confianza. Pero advierte que el efectivo se puede robar, perder o destruir, y no tiene el seguro de una cuenta asegurada.
¿Cómo ahorro si mi ingreso cambia cada semana?
La CFPB sugiere manejar tu flujo de efectivo: usa las semanas en que entra más dinero para pasar un poco más al ahorro, y pide a tus acreedores cambiar las fechas de pago si no coinciden con tus ingresos. También recomienda guardar parte del dinero que llega de una sola vez, como el reembolso de impuestos.
¿Puedo mandar parte de mi reembolso de impuestos a una cuenta de ahorros?
Sí. El IRS puede depositar tu reembolso en una, dos o tres cuentas. Lo divides con tu programa de impuestos o, si declaras en papel, con el Formulario 8888. Las cuentas deben estar a tu nombre, al de tu cónyuge o de los dos.
¿Qué cuenta como emergencia?
La CFPB sugiere ponerte tus propias reglas y ser constante: por ejemplo, una reparación del carro o de la casa, una cuenta médica que el seguro no cubrió o la pérdida de ingresos. No son emergencias los gastos normales de cada mes.
Si tengo una emergencia, ¿me conviene un préstamo de día de pago?
La CFPB explica que suelen cobrar entre $10 y $30 por cada $100, lo que en un préstamo típico de dos semanas equivale a una APR de casi 400%. Antes, sugiere buscar alternativas: adelantos de tu empleador o de grupos comunitarios, ayuda de familiares, opciones de tu banco o cooperativa, o negociar con quien te cobra.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · An essential guide to building an emergency fund · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. FDIC · Understanding Deposit Insurance · fdic.gov · Consultado el 17 de octubre de 2026
- 3. NCUA (MyCreditUnion.gov) · Share Insurance · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · Prepaid cards and other prepaid accounts · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. IRS · Get your refund faster: Tell IRS to direct deposit your refund to one, two, or three accounts · irs.gov · Consultado el 17 de octubre de 2026
- 6. IRS · Free tax return preparation for eligible taxpayers · irs.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · What is a payday loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Should I get a payday loan if I need money now? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Impuestos y dinero 13 minutos de lectura
Cuentas sin comisiones por sobregiro: qué es Bank On
Qué es una cuenta certificada Bank On, para qué sirve una cuenta al ahorrar y comprar casa, cooperativas de crédito, seguro FDIC/NCUA, cheques y remesas.
- Una cuenta puede ahorrarte lo que pagas por cambiar cheques y comprar giros postales, guarda tu ahorro en un lugar seguro y deja los estados de cuenta que un prestamista revisa.
- El estándar Bank On pide depósito inicial de $25 o menos, cuota mensual de $5 o menos (o de $10 si se puede eliminar) y ninguna cuota por sobregiro.
- Las cooperativas de crédito son de sus socios; entras por tu trabajo, tu familia, tu zona o un grupo, y la NCUA dice que suelen cobrar cuotas más bajas.
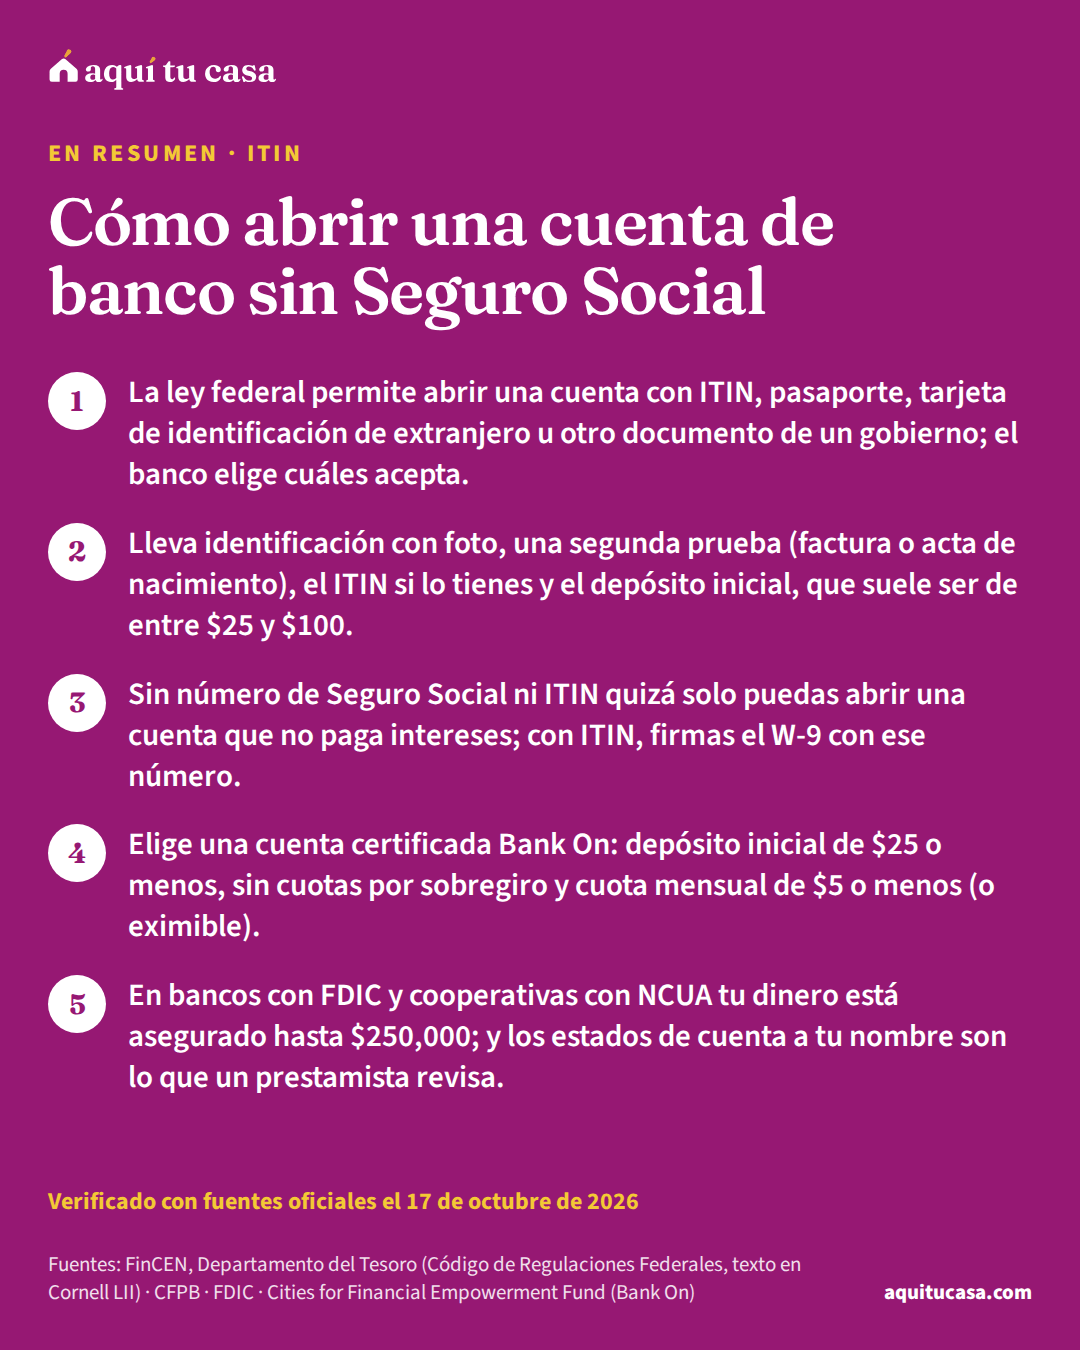
- ITIN Cómo abrir una cuenta de banco sin Seguro Social Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir. 12 minutos de lectura
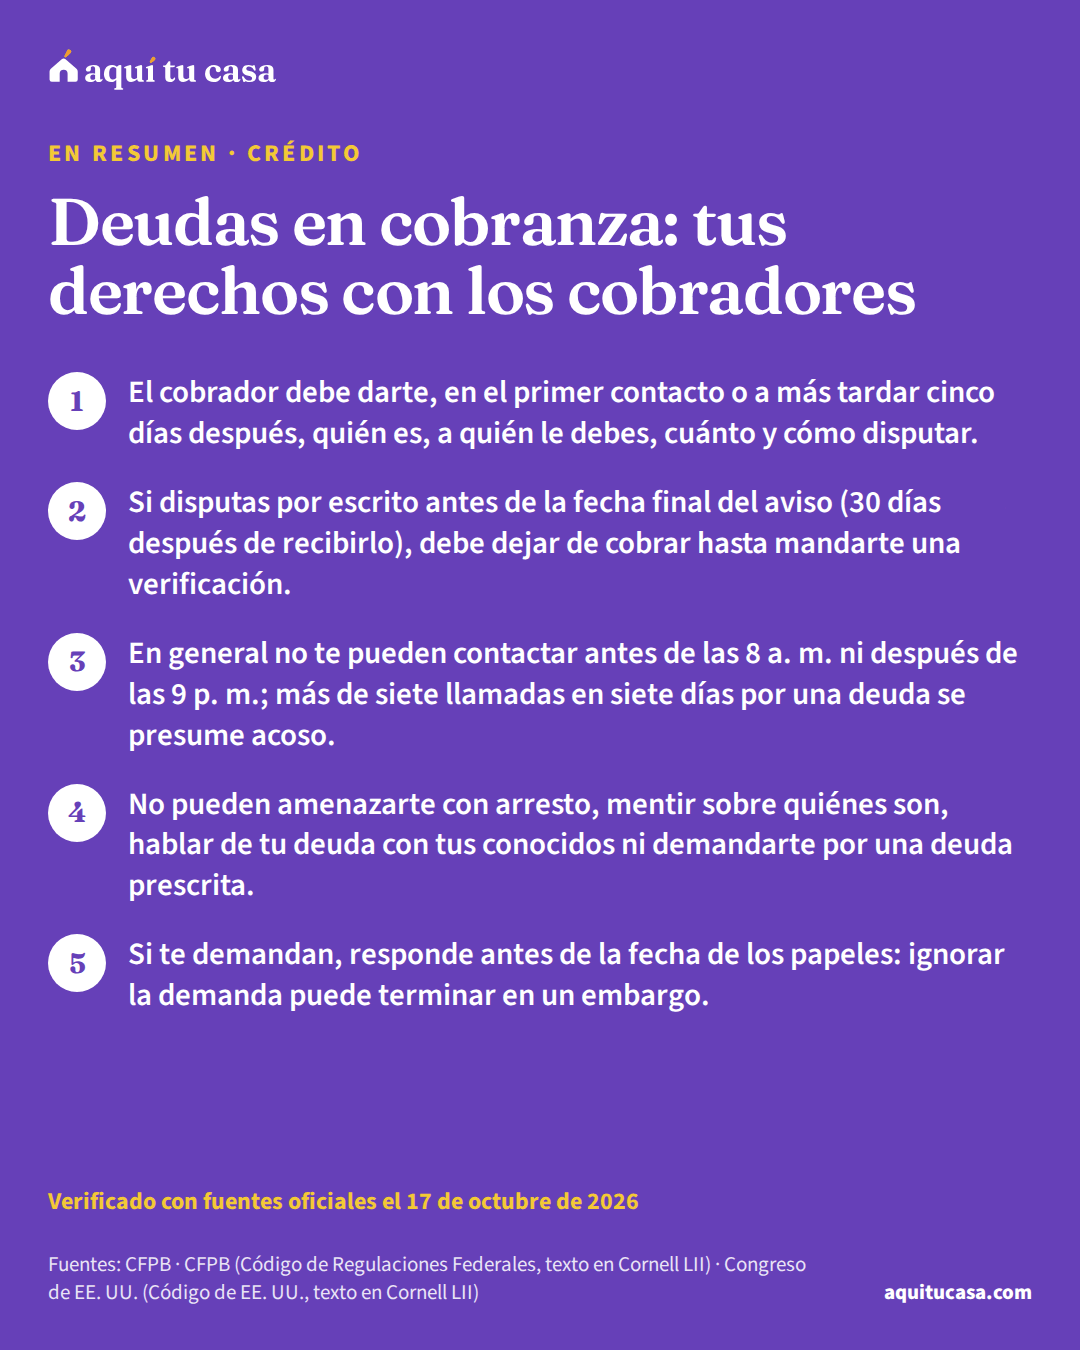
- Crédito Deudas en cobranza: tus derechos con los cobradores Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.