Ayudas y programas Guía esencial
Consejeros de vivienda de HUD: qué hacen y cuánto cuestan
Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno.
Verificado con fuentes oficiales el 17 de octubre de 2026 11 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un consejero de vivienda aprobado por HUD es una persona certificada por el gobierno que te da consejo independiente sobre comprar, rentar, atrasos y crédito, sin venderte nada. Por reglamento, la primera entrevista no se cobra, las cuotas (cuando las hay) deben ser razonables y la agencia debe atender gratis a quien no puede pagar; la consejería para evitar una ejecución hipotecaria es gratuita. Se busca por código postal en la herramienta de la CFPB, que usa la lista oficial de HUD, o en la página de tu estado dentro de este sitio.
Lo más importante
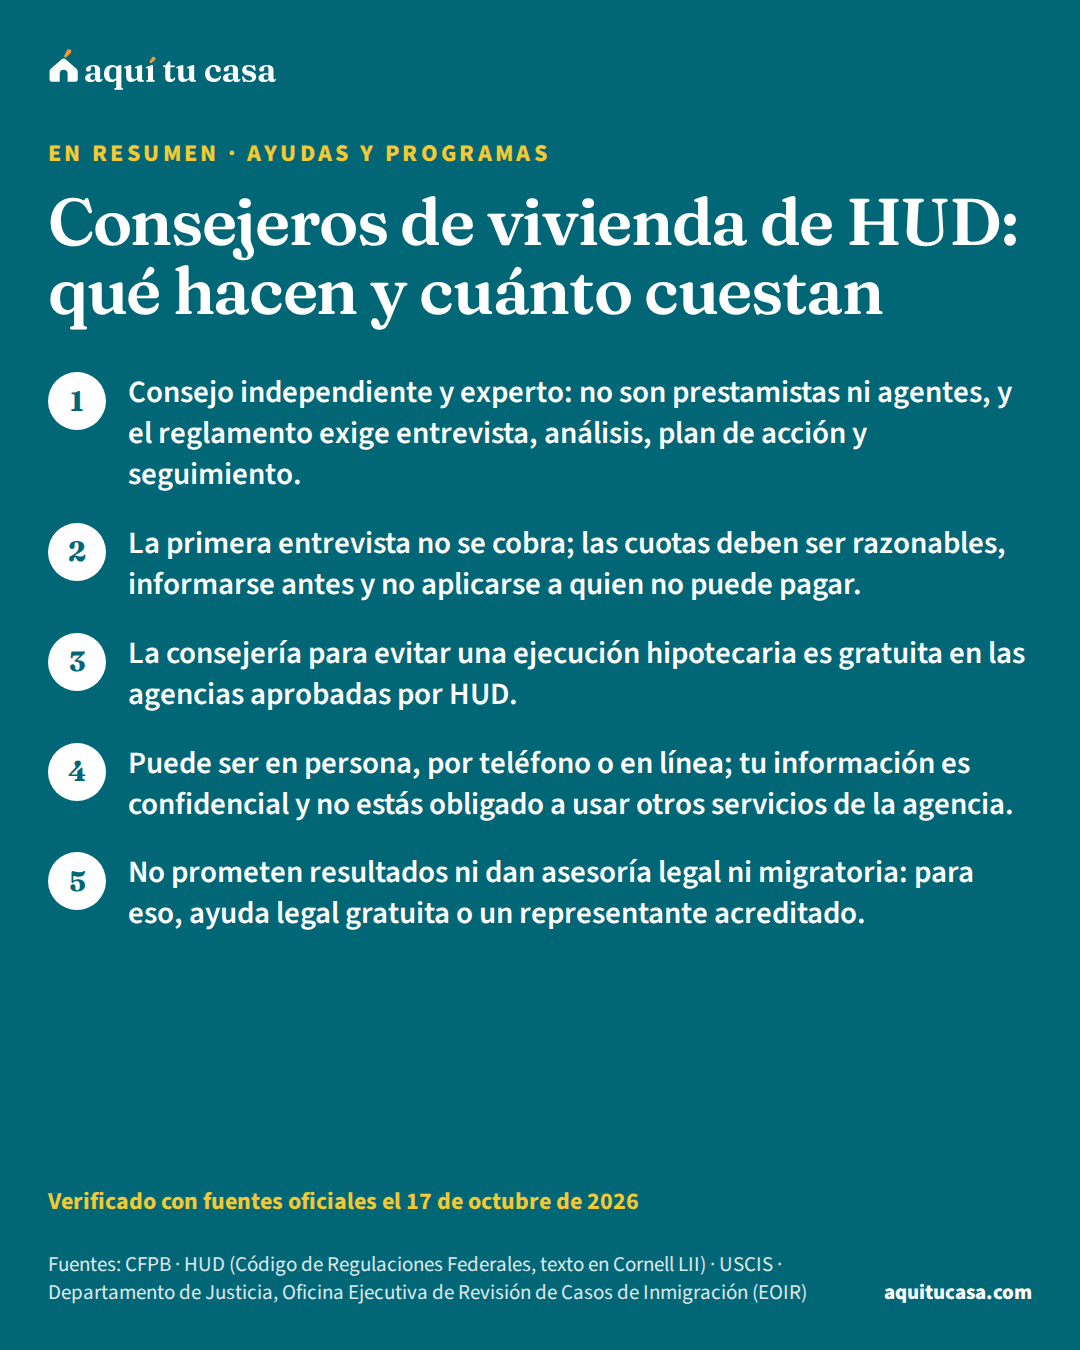
- Consejo independiente y experto: no son prestamistas ni agentes, y el reglamento exige entrevista, análisis, plan de acción y seguimiento.
- La primera entrevista no se cobra; las cuotas deben ser razonables, informarse antes y no aplicarse a quien no puede pagar.
- La consejería para evitar una ejecución hipotecaria es gratuita en las agencias aprobadas por HUD.
- Puede ser en persona, por teléfono o en línea; tu información es confidencial y no estás obligado a usar otros servicios de la agencia.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa y no sabes por dónde empezar ni en quién confiar.
- Rentas y tienes un problema con el contrato, el depósito o un aviso de desalojo.
- Te atrasaste en la hipoteca y te llegan cartas que no entiendes.
- Alguien te ofrece 'ayuda' con tu casa a cambio de un pago por adelantado.
Busca ayuda directa primero si…
- Ya tienes una fecha de audiencia o te entregaron papeles de un juzgado: además del consejero, busca ayuda legal gratuita hoy mismo.
- Tu pregunta es de inmigración: un consejero de vivienda no da asesoría migratoria; para eso solo un abogado o un representante acreditado por el Departamento de Justicia.
Cuando una familia no sabe por dónde empezar, casi siempre termina preguntándole al que tiene algo que vender: el agente, el prestamista, el “asesor” que cobra por adelantado. Hay otra puerta, y es gratis o casi: los consejeros de vivienda aprobados por HUD. Esta guía explica qué son, en qué te ayudan, cómo es una consejería, cuánto pueden cobrar según el reglamento federal y cómo encontrar uno cerca de ti.
Qué es un consejero de vivienda
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa no es un agente ni un prestamista. Por reglamento federal, la consejería de vivienda es asesoría independiente y experta, adaptada a tu necesidad, para resolver los obstáculos que te separan de tu meta de vivienda. Y tiene una forma definida: una entrevista inicial, un análisis de tus finanzas y de cuánta vivienda puedes pagar, un plan de acción (salvo en la consejería de hipoteca inversa) y un esfuerzo razonable de seguimiento. La consejería para dueños y la consejería para inquilinos son tipos de consejería de vivienda.2
Quien te atiende está certificado: un consejero certificado por HUD aprobó el examen de certificación de HUD, trabaja para una agencia participante y HUD lo reconoce como competente para dar estos servicios. Las agencias participantes son las aprobadas por HUD, las afiliadas y sucursales de intermediarios aprobados y las agencias estatales de financiamiento de vivienda.3
El reglamento también cuida que el consejo sea independiente. Nadie en la agencia puede tener un conflicto de interés contigo, por ejemplo un interés directo en ti como arrendador, corredor o acreedor. Tampoco puede cobrar por mandarte con un prestamista, un corredor, un constructor o un agente de bienes raíces. Y al menos la mitad de los consejeros de cada agencia debe tener seis meses o más de experiencia en ese trabajo.5
En qué te ayudan
Según la CFPB, los consejeros de vivienda dan consejo sobre comprar casa, rentar, atrasos en los pagos, planes de pago diferido (forbearance), ejecuciones hipotecarias y problemas de crédito, y las agencias de su lista ofrecen ese consejo de forma independiente.1
| Tu situación | Lo que hace el consejero |
|---|---|
| Quieres comprar | Revisa contigo tus ingresos, tus deudas y tu crédito; te explica el proceso de compra; te dice qué programas de ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa hay en tu zona y qué piden |
| Rentas | Te ayuda con el contrato, con el presupuesto de renta y con lo que puedes hacer si te atrasas o recibes un aviso |
| Vas atrasado con la hipoteca | Evalúa opciones contigo, te ayuda a hablar con el administrador de tu préstamo y a entender sus ofertas; esta consejería es gratuita8 |
| Tu crédito no alcanza | Revisa tus informes, arma un plan de crédito y te orienta sobre deudas y cobranzas |
El reglamento de HUD da ejemplos de temas aprobados: la preparación para comprar, el financiamiento con FHA, el presupuesto y el crédito, la comparación de préstamos, los costos de cierre, los atrasos y la ejecución hipotecaria, el escrow, las leyes entre arrendador e inquilino, el contrato de renta y los atrasos en la renta. La consejería para dueños debe cubrir todo el camino, desde la decisión de comprar y la inspección hasta la venta; la de inquilinos incluye la prevención del desalojo. Y si una agencia da clases en grupo, también debe ofrecer consejería individual sobre los mismos temas.4
Cómo es una consejería, paso a paso
El reglamento de HUD fija lo que debe pasar en una consejería, desde la primera llamada hasta el seguimiento:4
Lo que pasa en una consejería de vivienda
1. Encuentras una agencia
Hoy
Usa la herramienta de la CFPB, la línea HOPE o pide a la CFPB que te conecte con un consejero por teléfono.8
2. Eliges cómo te atienden
Al pedir la cita
En la oficina, en otro lugar, por teléfono o en línea. Si pides atención en persona y tu agencia no la da, te deben referir a una que sí.4
5. Análisis de tu presupuesto
Primera cita
El consejero revisa ingresos, deudas y gastos para ver cuánta vivienda puedes pagar; por eso pide talones de pago y estados de cuenta.8
7. Referencias y seguimiento
Después
Te refieren a recursos locales, estatales y federales, y la agencia hace un esfuerzo razonable por saber cómo vas.4
¿Qué llevar? Si vas por un problema con la hipoteca, la CFPB dice que el consejero te pedirá cuánto debes y la fecha de tu último pago, que casi siempre están en tu último estado de cuenta. También puede pedirte talones de pago, declaraciones de impuestos, estados de cuenta del banco y tus otras cuentas del mes, como el carro o las tarjetas. Lo pide para entender tu situación y cuánto puedes pagar cada mes, y para ayudarte a ver tus opciones y decidir lo que te convenga.8 Si vas para comprar o rentar, lleva lo mismo: tus ingresos, tus gastos y tus deudas.
Lo que cuentas queda protegido. La agencia guarda un expediente confidencial con tu plan de acción, y debe proteger tu información personal y financiera, incluidos tus informes de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa.7

Cuánto cuesta
Aquí el reglamento es claro. Las agencias participantes pueden cobrar cuotas razonables y habituales por educación y consejería de vivienda, pero solo si el costo no crea una dificultad económica para ti; las cuotas deben corresponder al nivel de servicio; las agencias que cobran deben atender gratis a quien no puede pagar; deben informarte la estructura de cuotas antes de darte el servicio y tener la lista de cuotas en un lugar visible; no pueden cobrarte la entrevista inicial; y si un prestamista paga a la agencia por tu consejería, tienen que decírtelo.6
En la práctica, la CFPB describe el servicio como consejo independiente “muchas veces con poco o ningún costo”,1 y la consejería para prevenir una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa la dan sin costo las agencias aprobadas por HUD.8
Cómo encontrar uno cerca de ti
Agencias de consejería aprobadas por HUD por estado
| Estado | Consejeros aprobados por HUD |
|---|---|
| Alabama | 25 |
| Alaska | 1 |
| Arizona | 21 |
| Arkansas | 14 |
| California | 81 |
| Carolina del Norte | 52 |
| Carolina del Sur | 13 |
| Colorado | 26 |
| Connecticut | 13 |
| Dakota del Norte | 3 |
| Dakota del Sur | 13 |
| Delaware | 12 |
| Distrito de Columbia | 17 |
| Florida | 98 |
| Georgia | 42 |
| Hawái | 17 |
| Idaho | 10 |
| Illinois | 81 |
| Indiana | 21 |
| Iowa | 11 |
| Kansas | 3 |
| Kentucky | 19 |
| Luisiana | 26 |
| Maine | 7 |
| Maryland | 41 |
| Massachusetts | 37 |
| Míchigan | 59 |
| Minnesota | 33 |
| Misisipi | 16 |
| Misuri | 18 |
| Montana | 11 |
| Nebraska | 8 |
| Nevada | 8 |
| Nueva Jersey | 34 |
| Nueva York | 93 |
| Nuevo Hampshire | 5 |
| Nuevo México | 7 |
| Ohio | 54 |
| Oklahoma | 6 |
| Oregón | 25 |
| Pensilvania | 75 |
| Puerto Rico | 9 |
| Rhode Island | 5 |
| Tennessee | 32 |
| Texas | 51 |
| Utah | 7 |
| Vermont | 7 |
| Virginia | 49 |
| Virginia Occidental | 8 |
| Washington | 15 |
| Wisconsin | 26 |
| Wyoming | 1 |
Solo aparecen los estados con página propia en este sitio; en los demás, usa la herramienta de la CFPB. Fuente: HUD
- En este sitio. En la página de tu estado dentro de Lugares está la lista de agencias aprobadas por HUD con sus datos de contacto y los idiomas que declaran; muchas atienden en español.
- Herramienta de la CFPB. Busca por código postal y usa la lista oficial de HUD. Si prefieres hablar, la CFPB te conecta con un consejero llamando al 1-855-411-2372.1
- Si el problema es la hipoteca. La línea HOPE, (888) 995-4673, atiende las 24 horas, los siete días de la semana.8 La guía No puedo pagar la hipoteca explica qué hacer los primeros días.
No todos los consejeros ofrecen todos los servicios: la CFPB recomienda revisar la lista de servicios de cada agencia.1 Si la agencia no ofrece lo que necesitas o no tiene lugar, el reglamento le pide referirte a otra agencia participante.5
Cuando llames, pregunta tres cosas: si atienden en tu idioma, cuánto tardan en darte la primera cita y qué documentos llevar. La lista de documentos de esta guía te sirve para la mayoría de los casos.

Si este es tu caso
Quieres comprar tu primera casa
La consejería para dueños cubre todo el camino, desde decidir si comprar hasta la inspección y el cierre.4 Pregunta por los programas de ayuda para el pago inicial de tu zona.
Rentas y tienes un problema
La consejería para inquilinos incluye el contrato, los atrasos en la renta y la prevención del desalojo.4 Si ya recibiste papeles de un juzgado, busca también ayuda legal gratuita.
Vas atrasado con la hipoteca
La consejería para evitar una ejecución hipotecaria es gratuita en las agencias aprobadas por HUD.8 Lleva tu último estado de cuenta.8
Tienes dudas de inmigración
El consejero trabaja con tu vivienda y tu dinero. Para tu caso migratorio, solo un abogado o un representante acreditado; los notarios no pueden dar consejo legal.11
Lo que un consejero no hace
Un consejero no puede prometer que conservarás tu casa ni garantizarte un préstamo: te ayuda a ver tus opciones y a elegir. Si la ejecución hipotecaria es inminente o te entregaron papeles legales, la CFPB dice que también puede hacer falta consultar a un abogado.8 Para eso existen las oficinas de ayuda legal gratuitaasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa, enlazadas al final de esta guía.
Tampoco da asesoría de inmigración. USCIS advierte que un “notario público” no está autorizado a prestar servicios legales de inmigración en Estados Unidos.10 Según la oficina de cortes de inmigración del Departamento de Justicia (EOIR), solo ciertas personas pueden representarte, como los abogados con licencia y los representantes acreditadosrepresentante acreditado por el Departamento de JusticiaUn representante acreditado es una persona que no es abogada pero que el Departamento de Justicia de Estados Unidos, a través de su Programa de Reconocimiento y Acreditación, autoriza a representar a personas en asuntos migratorios ante el DHS y, con acreditación plena, ante los tribunales de inmigración. Solo pueden hacerlo a través de una organización reconocida, que debe ser una entidad sin fines de lucro exenta de impuestos federales. Es la forma segura de recibir ayuda migratoria a bajo costo: el Departamento de Justicia publica la lista oficial por estado. Quien no esté en esa lista ni sea abogado no está autorizado a representarte.Ver la definición completa; los notarios, los preparadores de documentos y los consultores de inmigración no pueden darte consejo legal.11
Errores que salen caros
Error: Ir con un «asesor» que no está en la lista de HUD.
Mejor: Busca en la herramienta de la CFPB, que usa la lista oficial de HUD.1
Error: Pagar por la primera cita.
Mejor: La entrevista inicial no se cobra, y quien no puede pagar recibe la consejería gratis.6
Error: Llegar sin papeles.
Mejor: Lleva tu último estado de cuenta, talones de pago, declaraciones de impuestos, estados de cuenta del banco y tus cuentas del mes.8
Error: Sentir que tienes que usar los otros servicios de la agencia.
Mejor: La agencia debe decirte por escrito que no estás obligado a recibir otros servicios suyos ni de sus socios.5
Error: Firmar papeles de alguien que promete salvar tu casa.
Mejor: Nadie tiene que cobrarte para evitar la ejecución; enséñale esos papeles a un consejero o a la ayuda legal.9
Más señales de alerta en la guía de estafas de vivienda. Y si un consejero no te convence, puedes buscar otro en la lista oficial: la agencia debe darte información sobre otros servicios, programas y productos.5
Qué hacer esta semana
- Busca una agencia aprobada por HUD en la página de tu estado o con la herramienta de la CFPB, y confirma el idioma.1
- Pregunta si te atienden en persona, por teléfono o en línea, lo que te quede mejor.4
- Pide la primera cita; recuerda que la entrevista inicial no se cobra.6
- Junta los papeles de la lista: ingresos, gastos, estado de cuenta de la hipoteca o contrato de renta, informes de crédito.8
- Escribe tus tres preguntas principales antes de ir.
- Si vas atrasado con la hipoteca, no esperes a la cita para llamar al administrador de tu préstamo: el consejero te ayuda a preparar esa llamada.8
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Un consejero de vivienda es lo mismo que un agente o un prestamista?
No. El consejero no te vende una casa ni un préstamo: da consejo independiente, certificado por HUD, para que tú decidas. El reglamento le prohíbe tener un interés en ti como prestamista, corredor o arrendador, y cobrar por mandarte con un prestamista o un agente. Si un prestamista paga a la agencia por la consejería, la agencia tiene que decírtelo.
¿Cuánto cuesta?
La entrevista inicial no se cobra. Si la agencia cobra cuotas por otros servicios, deben ser razonables, informarse antes y no aplicarse a quien no puede pagarlas. La consejería para evitar una ejecución hipotecaria es gratuita.
¿Atienden en español?
Muchas agencias sí. En la página de tu estado dentro de este sitio verás las agencias aprobadas por HUD con los idiomas que declaran; la herramienta de la CFPB también permite buscar por código postal. Como no todas ofrecen todos los servicios, revisa la lista de servicios de cada una.
¿Me preguntan por mi estatus migratorio?
Un consejero de vivienda no da asesoría migratoria y su trabajo es tu vivienda y tu dinero. Si tienes dudas de inmigración, solo un abogado o un representante acreditado puede asesorarte; según el Departamento de Justicia, los notarios y los consultores de inmigración no pueden dar consejo legal.
¿Puedo recibir la consejería por teléfono o en línea?
Sí. Por reglamento de HUD, la consejería puede darse en la oficina de la agencia, en otro lugar, por teléfono o en línea. Si prefieres en persona y tu agencia no lo ofrece, debe referirte a una que sí.
¿Qué documentos llevo a la primera cita?
Si vas por un problema con la hipoteca, la CFPB dice que te pedirán cuánto debes y la fecha de tu último pago (están en tu último estado de cuenta), y quizá talones de pago, declaraciones de impuestos, estados de cuenta del banco y tus otras cuentas del mes. Para comprar o rentar, lleva tus ingresos, tus gastos y tus deudas.
¿Lo que le cuento al consejero es confidencial?
Sí. Por reglamento de HUD, la agencia guarda un expediente confidencial con tu plan de acción y debe proteger tu información personal y financiera, incluidos tus informes de crédito.
¿Me pueden obligar a usar otros servicios de la agencia?
No. La agencia debe darte por escrito qué servicios ofrece y qué relaciones financieras tiene, y decirte claramente que no estás obligado a recibir otros servicios de ella ni de sus socios. También debe informarte de otras opciones.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.100, Definitions ('Housing counseling') · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.3, Definitions (Housing Counseling Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.300, Counseling services · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.303, Performance and compliance (agencies participating in the Housing Counseling Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.313, Housing counseling fees · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.315, Recordkeeping · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB · What is a HUD-approved housing counseling agency, and how can they help me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 3 fuentes restantes
- 9. CFPB · If I can't pay my mortgage loan, what are my options? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. USCIS · Common Scams (notario público) · uscis.gov · Consultado el 16 de octubre de 2026
- 11. Departamento de Justicia, Oficina Ejecutiva de Revisión de Casos de Inmigración (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Ayudas y programas 13 minutos de lectura
Ayuda para el pago inicial: cómo funciona
Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla.
- Casi nunca es 'dinero gratis': muchas veces es un segundo préstamo sin pagos mensuales que se perdona con el tiempo o se devuelve al vender o al vencer.
- Los programas los dan estados, condados, ciudades y organizaciones; se piden a través de un prestamista participante.
- Casi todos piden un ingreso por debajo de un tope ligado al ingreso medio del área y un precio de casa dentro de un límite.
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.