No puedo pagar la hipoteca: qué hacer la primera semana
Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar.
Verificado con fuentes oficiales el 17 de octubre de 2026 17 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Llama a tu administrador del préstamo en cuanto sepas que no puedes pagar, explica por qué y pide la solicitud de ayuda para evitar la ejecución hipotecaria. Las opciones que pueden ofrecerte incluyen una pausa de pagos (forbearance), un plan de pagos, una modificación del préstamo, una venta corta o la entrega de la escritura, pero ninguna está garantizada. Por el Reglamento X, en general el administrador no puede iniciar la ejecución hasta que tengas más de 120 días de atraso, y una solicitud completa enviada a tiempo te da más protecciones, con excepciones. Un consejero aprobado por HUD te ayuda gratis; nunca le pagues a nadie por adelantado.
Lo más importante
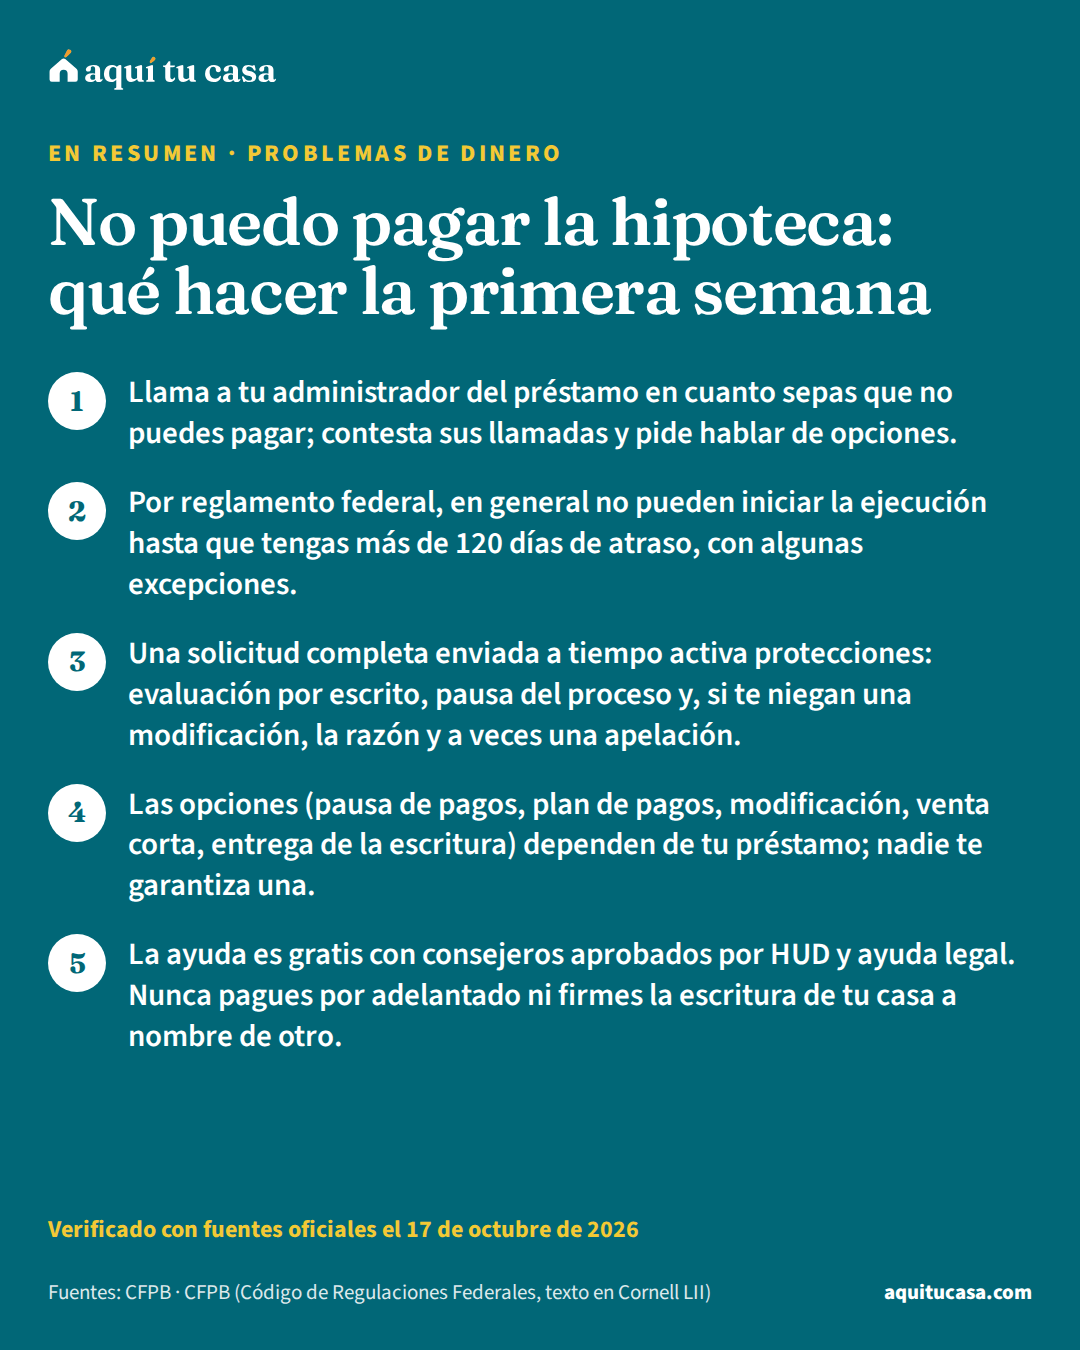
- Llama a tu administrador del préstamo en cuanto sepas que no puedes pagar; contesta sus llamadas y pide hablar de opciones.
- Por reglamento federal, en general no pueden iniciar la ejecución hasta que tengas más de 120 días de atraso, con algunas excepciones.
- Una solicitud completa enviada a tiempo activa protecciones: evaluación por escrito, pausa del proceso y, si te niegan una modificación, la razón y a veces una apelación.
- Las opciones (pausa de pagos, plan de pagos, modificación, venta corta, entrega de la escritura) dependen de tu préstamo; nadie te garantiza una.
¿Es para ti?
Esta guía es para ti si…
- Sabes que este mes no vas a poder pagar la hipoteca y no sabes a quién llamar primero.
- Ya te atrasaste y te llegan llamadas o cartas de tu administrador del préstamo que no entiendes.
- Alguien te ofrece 'salvar tu casa' a cambio de un pago por adelantado o de tu firma.
Busca ayuda directa primero si…
- Ya te entregaron papeles de un juzgado o tienes fecha de venta de tu casa: además de esta guía, busca hoy mismo una oficina de ayuda legal gratuita.
- Tienes una hipoteca inversa (reverse mortgage): muchas de las reglas federales de esta guía no se aplican; busca una agencia de consejería de hipoteca inversa aprobada por HUD.
- El préstamo es de una casa donde no vives: las protecciones federales de esta guía cubren solo tu residencia principal.
Esta guía es para ti si este mes no vas a poder pagar la hipotecahipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa o si ya te atrasaste. Respira: hay pasos claros y ayuda gratuita. Verás qué hacer los primeros días, qué opciones describe la CFPB (la Oficina para la Protección Financiera del Consumidor), qué reglas federales te protegen y cómo reconocer una estafa. No te prometemos un resultado: te contamos lo que dicen las fuentes oficiales.
- A más tardar, tu administrador debe intentar hablar contigo en vivo
- Día 3613
- A más tardar, debe mandarte por escrito ejemplos de opciones y cómo pedirlas
- Día 4513
- De atraso antes del primer aviso de ejecución, salvo excepciones
- Más de 120 días14
- La consejería para evitar la ejecución en agencias aprobadas por HUD
- Gratis10
Primero: llama hoy a tu administrador del préstamo
Tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa (servicer) es la compañía a la que le mandas el pago cada mes. La CFPB dice que lo llames en cuanto sepas que no vas a poder pagar, y que le contestes si te llama. El teléfono está en tu factura mensual. Pide hablar con un especialista en opciones de ayuda y sigue preguntando hasta entender qué sigue.2
Ten listo por qué no puedes pagar, si el problema es temporal o permanente, y tus ingresos, gastos y ahorros. Si eres militar con órdenes de cambio permanente de estación (PCS), dilo. Si te dan una solicitud de ayuda, llénala: con ella el administrador decide qué opciones para evitar la ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa (loss mitigation) puede ofrecerte, si alguna. Si no sabes quién es tu administrador, una agencia de consejería aprobada por HUD te ayuda a averiguarlo.1
Pregunta también quién es dueño de tu préstamo o quién lo asegura o respalda: el administrador tiene que darte el nombre, la dirección y el teléfono. Muchos dueños con préstamos respaldados por HUD/FHA, USDA, VA, Fannie Mae o Freddie Mac califican para ayuda, y los demás quizá para una parecida.2
Los primeros meses, paso a paso
Las reglas federales marcan un calendario. Este es el camino que describen el Reglamento X y la CFPB, desde el primer pago que no puedes hacer:
Del primer atraso a las opciones, según las reglas federales
1. Llamas a tu administrador
En cuanto sabes que no puedes pagar
Explica por qué, pregunta qué opciones tienes para quedarte en tu casa y anota con quién hablaste.2
2. Llamas a un consejero de HUD
La misma semana
La consejería para evitar la ejecución es gratis en las agencias aprobadas por HUD; la línea HOPE atiende las 24 horas.1
3. El administrador te busca
A más tardar el día 36 del atraso
Debe intentar hablar contigo en vivo, y de nuevo cada 36 días mientras sigas atrasado, y decirte si hay opciones.13
4. Te llega una carta con opciones
A más tardar el día 45 del atraso
Con el teléfono del personal asignado, ejemplos de opciones, cómo pedirlas y dónde encontrar consejeros.13
5. Mandas tu solicitud completa
Cuanto antes
Si llega 45 días o más antes de una venta, en 5 días (sin contar feriados ni fines de semana) te dicen si está completa o qué falta.14
6. Recibes una respuesta por escrito
En 30 días
Si tu solicitud completa llegó más de 37 días antes de la venta, deben evaluarte para todas las opciones disponibles.14
7. El límite de los 120 días
Más de 120 días de atraso
Antes de eso, en general no pueden hacer el primer aviso o presentación de ejecución; después, los tiempos dependen de tu estado.14
Ese calendario corre aunque no hagas nada, así que úsalo a tu favor: entre antes mandes tu solicitud completa, más protecciones tienes. Las secciones de abajo explican cada paso.
Lo que tu administrador tiene que hacer cuando te atrasas
El Reglamento X, que incluye las reglas federales para los administradores de hipotecas, pide una “intervención temprana” (12 CFR §1024.39):
- Contacto en vivo. A más tardar el día 36 de tu atraso, y de nuevo a más tardar 36 días después de cada fecha de pago mientras sigas atrasado, el administrador debe hacer contacto en vivo contigo, o esforzarse de buena fe para lograrlo. Luego, si corresponde, debe decirte que hay opciones para evitar la ejecución.
- Carta. A más tardar el día 45 de tu atraso debe mandarte un aviso con el teléfono del personal asignado, ejemplos de opciones, cómo solicitarlas y dónde ver la lista de consejeros de vivienda de la CFPB o de HUD.13
Hay excepciones, por ejemplo mientras un deudor está en bancarrota.13 Además, las reglas de §1024.39 a §1024.41 cubren solo préstamos sobre la residencia principal, y no se aplican, entre otros casos, a los administradores pequeños (small servicers) ni a las hipotecas inversas, salvo lo que dice §1024.41(j).12
La regla de los 120 días
El administrador no puede hacer el primer aviso o la primera presentación que exige la ley para empezar una ejecución, judicial o no judicial, a menos que tu préstamo tenga más de 120 días de atraso. Las excepciones: que la ejecución se base en una violación de la cláusula de venta (due-on-sale), o que el administrador se una a la ejecución de otro acreedor con un gravamen superior o inferior.14 Los administradores pequeños también siguen esta regla.14 Después, el tiempo hasta la venta depende de las leyes de tu estado.9
Las opciones que pueden ofrecerte
Según la CFPB, tu administrador podría ofrecerte alguna de estas opciones: refinanciar, una modificaciónmodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa, un plan de pagos, una pausa de pagosindulgencia de pagos (forbearance)La indulgencia de pagos (forbearance) es un acuerdo con tu administrador del préstamo para pausar tus pagos de la hipoteca, o hacer pagos más pequeños, por un tiempo, cuando pasas por un problema como perder el trabajo, un desastre natural o gastos médicos inesperados. No borra ni reduce lo que debes: después tienes que pagar lo que no pagaste. Según el acuerdo, puedes pagarlo todo junto al final, agregarlo al final del préstamo, pagarlo con un préstamo nuevo o repartirlo en pagos más altos por un tiempo. Tienes que pedírsela a tu administrador.Ver la definición completa, una venta cortaventa corta (short sale)Una venta corta (short sale) es vender tu casa por menos de lo que todavía debes de la hipoteca, con permiso de tu prestamista o administrador. Es una alternativa a la ejecución hipotecaria, pero como es una venta, tienes que dejar la casa. Si el prestamista la aprueba, el dinero de la venta liquida la hipoteca aunque no alcance para todo el saldo. En algunos estados el prestamista puede cobrarte después la diferencia, llamada deficiencia (deficiency). Por eso la CFPB dice que pidas que te perdone esa diferencia y que guardes el perdón por escrito.Ver la definición completa o la entrega de la escrituraescritura en lugar de ejecución hipotecariaLa escritura en lugar de ejecución hipotecaria (deed in lieu of foreclosure) es un acuerdo en el que le entregas voluntariamente la propiedad de tu casa al prestamista para evitar el proceso de ejecución hipotecaria. El prestamista acepta la casa en lugar de la deuda. Puede ayudarte a no quedar debiendo lo que falte de la hipoteca, pero en algunos estados te podrían cobrar la diferencia entre el valor de la casa y lo que debes. Por eso la CFPB dice que revises que el acuerdo cubra toda la deuda y que pidas el perdón de la diferencia por escrito.Ver la definición completa.1 Ninguna está garantizada: el reglamento no obliga a darte una en particular.14 La CFPB dice que, en la mayoría de los casos, lo peor que puedes hacer es nada.3
Tres opciones para quedarte en tu casa
Problema temporal
Pausa de pagos (forbearance)
Para ponerte al día
Plan de pagos (repayment plan)
Antes de aceptar cualquiera, pregunta cuánto pagarás, por cuánto tiempo y cómo cambia el total que deberás.4
Hay dos formas más de quedarte. Con un aplazamiento (deferral) o un reclamo parcial (partial claim), lo atrasado pasa al final del préstamo, o a un gravamen secundario que pagas cuando refinancias, vendes o terminas la hipoteca.7 Y refinanciar, es decir, sacar un préstamo nuevo que paga el viejo, es algo que la CFPB sugiere considerar si no te has atrasado en pagos recientes.3
Si decides dejar la casa, no te vayas sin más
Si vale más de lo que debes
Vender la casa
- La CFPB la menciona como opción si la casa vale más de lo que debes en la hipoteca.3
Necesita aprobación
Venta corta (short sale)
- Necesitas la aprobación de tu administrador, y una solicitud completa con documentos.3
La CFPB dice que estas salidas suelen costar menos y tardar menos que una ejecución, y pueden dañar menos tu crédito.3
Antes de aceptar:
- Intereses y devolución. Pregunta cómo se cobran los intereses y cuándo y cómo devolverás lo pausado.4 Durante la pausa, las cuotas de la asociación de propietarios (HOA) o del condominio siguen siendo tu responsabilidad, y también los impuestos y el seguro si no tienes cuenta de depósito (escrow)cuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa.8
- Pago de un solo golpe. Para la mayoría de los préstamos con respaldo del gobierno, el administrador no puede exigirte pagar lo pausado de una vez. Si solo te ofrecen eso, pregunta por otras opciones.7
- Plan de pagos. No firmes nada que no entiendas; si no puedes cumplir el plan, podría haber otras opciones.5
- Modificación. Entiende cómo cambian tus pagos mensuales y el total que deberás, a corto y a largo plazo.6
Si este es tu caso
El problema es temporal
Una pausa de pagos o un plan de pagos podrían servir; pregunta cómo y cuándo devolverás lo pausado.4
No tienes escrow o pagas HOA
Durante una pausa, el impuesto, el seguro y las cuotas de la asociación siguen siendo tu responsabilidad.8
Eres militar o tu préstamo es VA
Si tienes órdenes de cambio permanente de estación (PCS), dilo al llamar.1 Los préstamos VA están entre los que pueden tener ayuda.2
Tus ingresos cambian de mes a mes
Ten listos talones de pago o lo que cobras, declaraciones de impuestos y estados de cuenta del banco.10
La solicitud completa y lo que te protege
La solicitud para evitar la ejecución (loss mitigation application) abre casi todas las protecciones. Está completa cuando el administrador recibió toda la información que te pide.14
- Acuse de recibo. Si llega 45 días o más antes de una venta por ejecución, el administrador debe avisarte por escrito en 5 días (sin contar feriados ni fines de semana) si está completa y qué falta.14
- Evaluación. Si la solicitud completa llega más de 37 días antes de la venta, tiene 30 días para evaluarte para todas las opciones disponibles y contestarte por escrito.14
- Pausa del proceso. Si la mandas antes del primer aviso de ejecución, el administrador no puede darlo. Si ya lo dio y faltan más de 37 días para la venta, no puede pedir la sentencia u orden de venta ni hacer la venta. Esto dura hasta que te declare no elegible (y termine la apelación, si aplica), rechaces todas las opciones o no cumplas un acuerdo.14
- Apelación. Si te niegan una modificación, deben decirte la razón. Si la solicitud completa llegó 90 días o más antes de la venta, o en los primeros 120 días de atraso, puedes apelar dentro de 14 días después de la decisión; la revisa otro personal y te responden en 30 días.14
Ayuda gratuita: consejeros de HUD y ayuda legal
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa de una agencia aprobada por HUD puede revisar tu situación, explicarte las opciones de tu administrador, guiarte en los trámites y ayudarte con tu presupuesto. La línea HOPE atiende las 24 horas, los siete días, al (888) 995-4673.1 La consejería para prevenir la ejecución es gratuita, pero el consejero no puede prometer que conservarás tu casa. Te pedirá datos del préstamo, como cuánto debes y la fecha de tu último pago, y quizá talones de pago, declaraciones de impuestos y estados de cuenta del banco. La CFPB también te conecta con uno al (855) 411-2372.10

Agencias de consejería aprobadas por HUD por estado
| Estado | Consejeros aprobados por HUD |
|---|---|
| Alabama | 25 |
| Alaska | 1 |
| Arizona | 21 |
| Arkansas | 14 |
| California | 81 |
| Carolina del Norte | 52 |
| Carolina del Sur | 13 |
| Colorado | 26 |
| Connecticut | 13 |
| Dakota del Norte | 3 |
| Dakota del Sur | 13 |
| Delaware | 12 |
| Distrito de Columbia | 17 |
| Florida | 98 |
| Georgia | 42 |
| Hawái | 17 |
| Idaho | 10 |
| Illinois | 81 |
| Indiana | 21 |
| Iowa | 11 |
| Kansas | 3 |
| Kentucky | 19 |
| Luisiana | 26 |
| Maine | 7 |
| Maryland | 41 |
| Massachusetts | 37 |
| Míchigan | 59 |
| Minnesota | 33 |
| Misisipi | 16 |
| Misuri | 18 |
| Montana | 11 |
| Nebraska | 8 |
| Nevada | 8 |
| Nueva Jersey | 34 |
| Nueva York | 93 |
| Nuevo Hampshire | 5 |
| Nuevo México | 7 |
| Ohio | 54 |
| Oklahoma | 6 |
| Oregón | 25 |
| Pensilvania | 75 |
| Puerto Rico | 9 |
| Rhode Island | 5 |
| Tennessee | 32 |
| Texas | 51 |
| Utah | 7 |
| Vermont | 7 |
| Virginia | 49 |
| Virginia Occidental | 8 |
| Washington | 15 |
| Wisconsin | 26 |
| Wyoming | 1 |
Solo aparecen los estados con página propia en este sitio; toca el tuyo para ver las agencias y sus idiomas. Fuente: HUD
En la página de tu estado dentro de Lugares están las agencias aprobadas por HUD con los idiomas que declaran, y la guía de consejeros de vivienda explica cómo es la consejería.
Si la ejecución es inminente o te entregaron papeles legales, la CFPB dice que también podrías necesitar un abogado.1 Puedes calificar para servicios legales gratuitos en una oficina de ayuda legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa.3 Y si tienes un problema con tu administrador, puedes presentar una queja ante la CFPB: la manda a la compañía y trabaja para conseguirte una respuesta, en general en 15 días.2
Estafas de “rescate”: nunca pagues por adelantado ni firmes la escritura
La CFPB es clara: no tienes que pagarle a nadie para evitar la ejecución, porque la ayuda es gratis con tu administrador o con una agencia aprobada por HUD.1 Una compañía de alivio hipotecario no puede cobrarte hasta que te entregue una oferta escrita de tu prestamista o administrador que tú decidas aceptar.11 El Reglamento O lo dice así: no puede pedir ni recibir pago hasta que firmes un acuerdo escrito con tu prestamista o administrador que incluya esa oferta.16 Hay una excepción limitada para ciertos abogados con licencia que guardan el dinero en una cuenta fiduciaria de clientes.17 Y nadie que venda este servicio puede decirte que no hables con tu prestamista o administrador.15
Señales de estafa y qué hacer en su lugar
Error: Pagar por adelantado a quien promete salvar tu casa.
Mejor: La ayuda es gratis con tu administrador o con una agencia aprobada por HUD.1 Una compañía de alivio no puede cobrarte antes de que firmes un acuerdo con tu prestamista.16
Error: Creerle a quien te garantiza que no perderás tu casa.
Mejor: Nadie puede garantizarlo; es una señal de estafa según la CFPB.1
Error: Firmar el título de tu casa a nombre de otro, o papeles que no entiendes.
Mejor: Antes de firmar, enséñale los papeles a un consejero de HUD o a la ayuda legal.1
Error: Dejar de pagar o mandar el pago a otra persona porque te lo dijeron.
Mejor: Paga solo a tu administrador; dejar de pagar sin un acuerdo se reporta al crédito.18
Error: Dejar de hablar con tu administrador porque una compañía te lo pidió.
Mejor: Nadie que venda alivio hipotecario puede decirte que no hables con tu prestamista o administrador.15
Error: No hacer nada y esperar.
Mejor: Llama, pide la solicitud y mándala completa cuanto antes.3
Qué hacer esta semana
- Llama hoy a tu administrador (el teléfono está en tu estado de cuenta) y explica por qué no puedes pagar.2
- Pide la solicitud de ayuda, devuélvela completa cuanto antes, guarda copias y anota la fecha en que la mandaste.14
- Llama a una agencia de consejería aprobada por HUD o a la línea HOPE, (888) 995-4673.1
- Junta los papeles: estado de cuenta, fecha de tu último pago, talones de pago, declaraciones de impuestos, estados de cuenta del banco y tus otras cuentas del mes.10
- Revisa tu presupuesto familiar para saber cuánto podrías pagar cada mes.
- Si te llegaron papeles de un juzgado o un aviso de venta, busca hoy una oficina de ayuda legal gratuita.13
- No le pagues a nadie por adelantado y no firmes la escritura de tu casa a nombre de nadie.1
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Me pueden quitar la casa si me atraso un mes?
La ejecución no empieza de inmediato. Por el Reglamento X, en general el administrador no puede hacer el primer aviso o la primera presentación de ejecución hasta que tu préstamo tenga más de 120 días de atraso, con algunas excepciones; después, los tiempos dependen de tu estado. Pero dejar de pagar sin un acuerdo se reporta a las compañías de crédito, así que llama pronto.
¿Tengo que pagarle a alguien para que me ayude?
No. La CFPB dice que la ayuda está disponible sin costo con tu administrador o con una agencia de consejería aprobada por HUD. Una compañía de alivio hipotecario no puede cobrarte hasta que tengas una oferta escrita de tu prestamista o administrador que decidas aceptar.
¿Mi administrador está obligado a darme una modificación?
No. El reglamento no obliga al administrador a darte una opción en particular. Pero si recibe tu solicitud completa más de 37 días antes de una venta por ejecución, debe evaluarte para todas las opciones disponibles y contestarte por escrito en 30 días; y si te niega una modificación, debe decirte por qué.
¿Estas reglas se aplican a todos los préstamos?
No. Las reglas de contacto temprano y de solicitudes cubren préstamos sobre tu residencia principal, y no se aplican igual a los administradores pequeños ni a las hipotecas inversas. Aun así, un administrador pequeño tampoco puede iniciar la ejecución antes de los 120 días de atraso. Pregunta a tu administrador y a un consejero qué reglas aplican a tu préstamo.
¿Cuánto tarda mi administrador en contestar mi solicitud?
Si la solicitud llega 45 días o más antes de una venta por ejecución, debe decirte por escrito en 5 días (sin contar feriados ni fines de semana) si está completa o qué falta. Si la solicitud completa llega más de 37 días antes de la venta, tiene 30 días para evaluarte para todas las opciones disponibles y contestarte por escrito.
¿Qué pasa con lo que no pagué durante una pausa de pagos?
Sigues debiéndolo: la pausa no borra ni reduce tu deuda. Según la CFPB, se devuelve de una vez, al final del préstamo, con un préstamo nuevo o con pagos más altos por unos meses. Para la mayoría de los préstamos con respaldo del gobierno, el administrador no puede exigirte pagarlo todo de golpe; si solo te ofrecen eso, pregunta por otras opciones.
¿Puedo apelar si me niegan una modificación?
La carta debe decirte la razón. Si tu solicitud completa llegó 90 días o más antes de la venta, o en los primeros 120 días de atraso, puedes apelar dentro de 14 días después de la decisión; la revisa otro personal y te responden en 30 días.
¿Dónde me quejo si mi administrador no me ayuda?
Puedes presentar una queja ante la CFPB, que la manda a la compañía y trabaja para conseguirte una respuesta, en general en 15 días. Un consejero de vivienda aprobado por HUD también puede ayudarte a hablar con tu administrador, sin costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · If I can't pay my mortgage loan, what are my options? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · How to work with your mortgage servicer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Avoid foreclosure · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · What is mortgage forbearance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · What is a repayment plan on a mortgage? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · What is a mortgage loan modification? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Exit your forbearance carefully · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Manage your money during forbearance · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 9 fuentes restantes
- 9. CFPB · What happens after I complete an application to determine my options to avoid foreclosure? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · What is a HUD-approved housing counseling agency, and how can they help me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What are mortgage loan modification scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.30, Scope (Regulation X, mortgage servicing) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.39, Early intervention requirements for certain borrowers (Regulation X) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.41, Loss mitigation procedures (Regulation X) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1015.3, Prohibited representations (Regulation O, mortgage assistance relief services) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1015.5, Prohibition on collection of advance payments and related disclosures (Regulation O) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 17. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1015.7, Exemptions (Regulation O) · law.cornell.edu · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Ayudas y programas 12 minutos de lectura
Consejeros de vivienda de HUD: qué hacen y cuánto cuestan
Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno.
- Consejo independiente y experto: no son prestamistas ni agentes, y el reglamento exige entrevista, análisis, plan de acción y seguimiento.
- La primera entrevista no se cobra; las cuotas deben ser razonables, informarse antes y no aplicarse a quien no puede pagar.
- La consejería para evitar una ejecución hipotecaria es gratuita en las agencias aprobadas por HUD.
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
- Impuestos y dinero Presupuesto familiar con varios ingresos: cómo armarlo Cómo hacer un presupuesto cuando en casa entran varios ingresos, efectivo y remesas: seguimiento, flujo semanal, renta y fondo de emergencia. 12 minutos de lectura
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.