Presupuesto familiar
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 15 guías sobre problemas de dinero, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
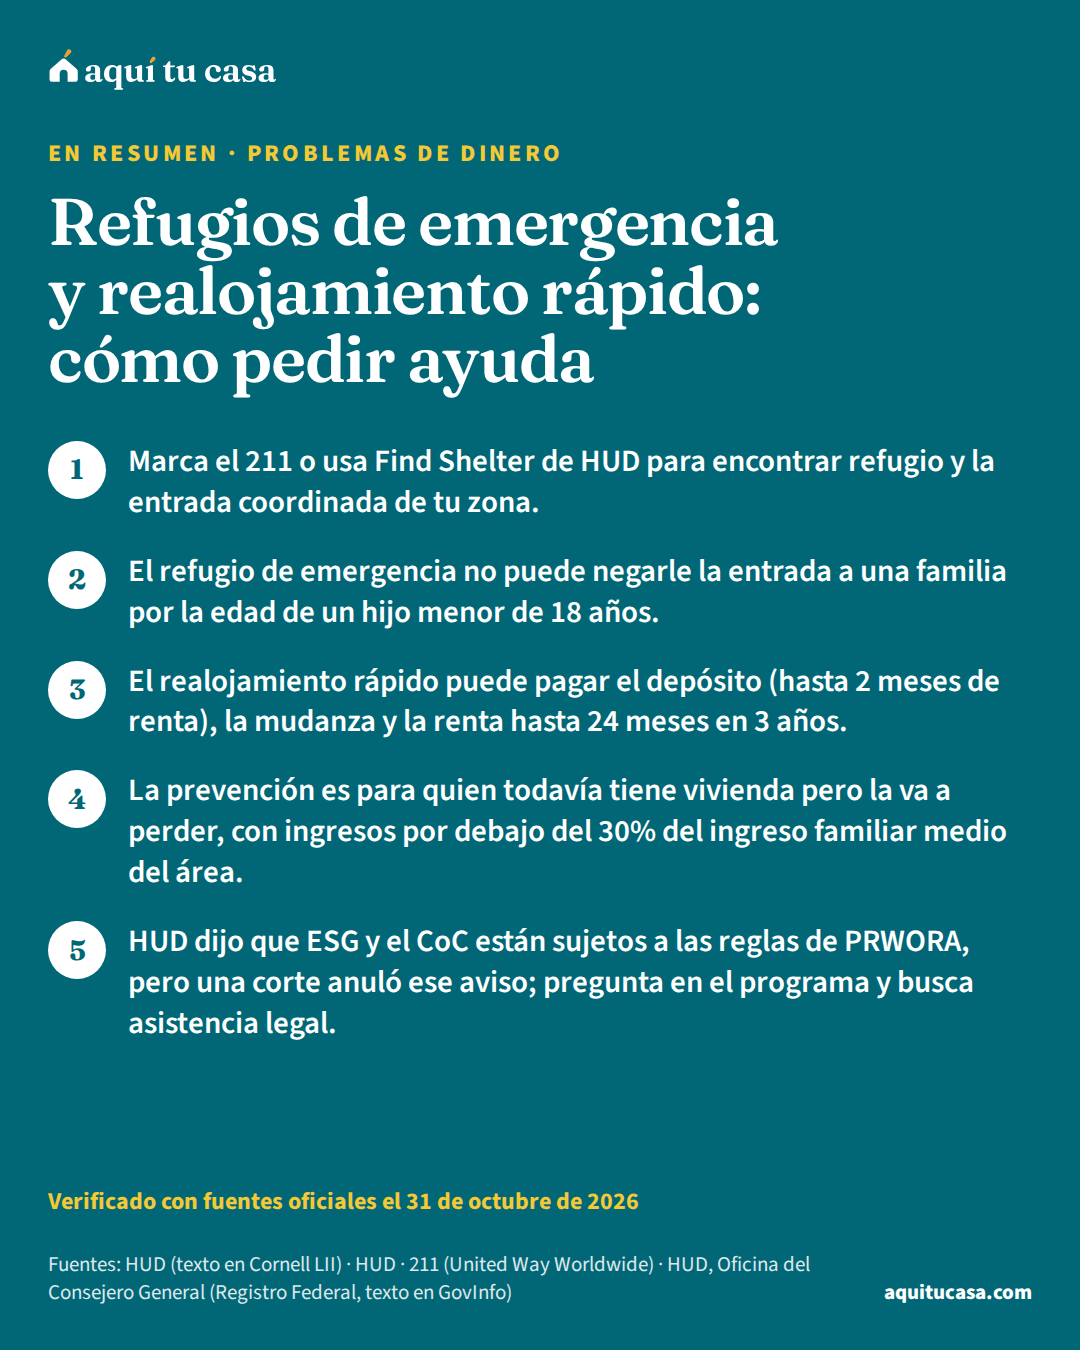
Qué pagan los programas de HUD para personas sin hogar (ESG y Continuum of Care), cómo llegar a la entrada coordinada, el 211 y qué dicen las reglas.
Verificado el 31 de octubre de 2026 16 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta renta puedo pagar?
Marca el 211, que da referencias de vivienda y falta de vivienda y es confidencial. También puedes usar la herramienta Find Shelter de HUD: eliges refugio, escribes tu ubicación y buscas. Si estás en peligro, llama al 911.
Leer la guía completaEs la puerta de entrada de la red local de ayuda para personas sin hogar. Por reglamento, cada Continuum of Care debe tener un sistema que evalúe las necesidades de vivienda y servicios de cada persona y familia, y los programas con fondos ESG de la zona deben usarlo. El 211 o un refugio te dicen cómo llegar a ella.
Leer la guía completaSegún el reglamento ESG, puede pagar la cuota de solicitud, un depósito de no más de 2 meses de renta, la renta del último mes, depósitos y pagos de servicios, la mudanza y ayuda con la renta hasta 24 meses en un periodo de 3 años. También da servicios como búsqueda de vivienda, mediación y servicios legales.
Leer la guía completaEl reglamento ESG dice que la edad de un niño menor de 18 años no puede usarse para negarle a una familia la entrada a un refugio con fondos ESG que recibe familias con niños. Si un refugio te pone esa condición, pregunta por otro refugio de la red y busca asistencia legal.
Leer la guía completaHUD publicó un aviso que dice que ESG y el Continuum of Care están sujetos a las reglas de PRWORA, y que las organizaciones sin fines de lucro de caridad no están obligadas a verificar la elegibilidad. Después, una corte federal anuló ese aviso. Las reglas pueden cambiar: pregunta en el programa qué piden y busca asistencia legal o un representante acreditado.
Leer la guía completaLa definición de persona sin hogar incluye a quien huye de la violencia doméstica, la violencia en el noviazgo, la agresión sexual o el acecho. Los proveedores de servicios para víctimas pueden decidir no usar la entrada coordinada. La guía de VAWA explica tus protecciones en la vivienda.
Leer la guía completaSí, existe la prevención. Según el reglamento ESG, puede dar ayuda con la renta y servicios para que no tengas que ir a un refugio, si tu ingreso anual está por debajo del 30% del ingreso familiar medio del área y la ayuda es necesaria para que recuperes la estabilidad. Llama al 211 cuanto antes.
Leer la guía completaLos datos detrás de estas guías
Las guías de Problemas de dinero citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024)
De la guía
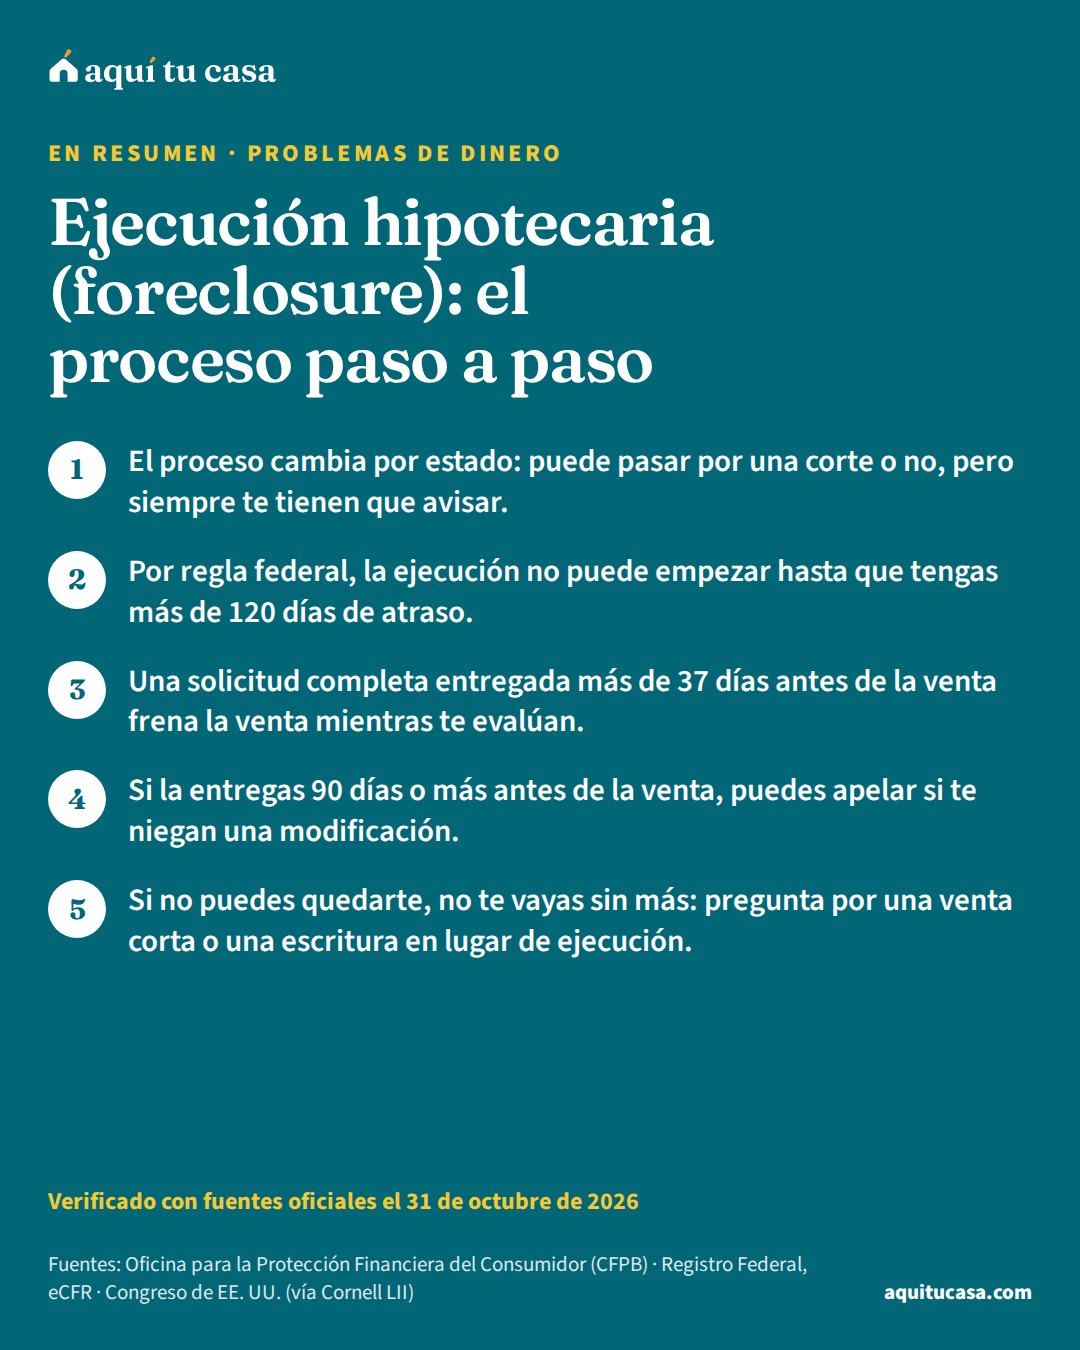
Cómo avanza una ejecución hipotecaria, las fechas federales que te protegen antes de la venta y lo que te queda: solicitud, venta corta o entrega.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Depende de tu estado. La CFPB explica que el tiempo entre el inicio de la ejecución y la venta depende de las leyes de tu estado. Lo que sí es federal: en general no puede empezar antes de los 120 días de atraso.
Leer la guía completaLa judicial pasa por una corte, donde puedes presentar defensas. La no judicial se hace sin demanda, con avisos escritos y pasos que siguen una cláusula de 'poder de venta' de tu hipoteca o escritura de fideicomiso. En las dos te tienen que avisar.
Leer la guía completaSí. Si tu solicitud completa llega más de 37 días antes de la venta, el administrador debe evaluarte en 30 días y no puede hacer la venta mientras decide. Si llega después, no siempre tiene que revisarla, pero según tu préstamo puede tener que hacerlo por otras reglas. Llama hoy.
Leer la guía completaEs vender la casa por menos de lo que debes, con permiso de tu administrador, para que perdone la diferencia. Tú buscas al comprador, y necesitas una solicitud completa y la aprobación del administrador y del dueño del préstamo. Pregunta también por los efectos en tus impuestos.
Leer la guía completaA lo que queda se le llama deficiencia. La CFPB explica que calificar para una escritura en lugar de ejecución puede significar que no tengas que pagar esa deficiencia. Pide por escrito qué pasa con el saldo antes de firmar cualquier acuerdo.
Leer la guía completaNo de inmediato. Por la ley federal, si eres inquilino de buena fe, el nuevo dueño debe darte un aviso al menos 90 días antes, y si tienes contrato puedes quedarte hasta el final, salvo que la casa se venda a alguien que va a vivir en ella. Tu estado puede darte más tiempo.
Leer la guía completaSí. Si tu hipoteca es de antes de tu servicio, la ley federal dice que una venta por ejecución hecha durante tu servicio o dentro de un año después no es válida sin una orden de la corte o un acuerdo de renuncia por escrito. Habla con tu oficina de asistencia legal militar.
Leer la guía completa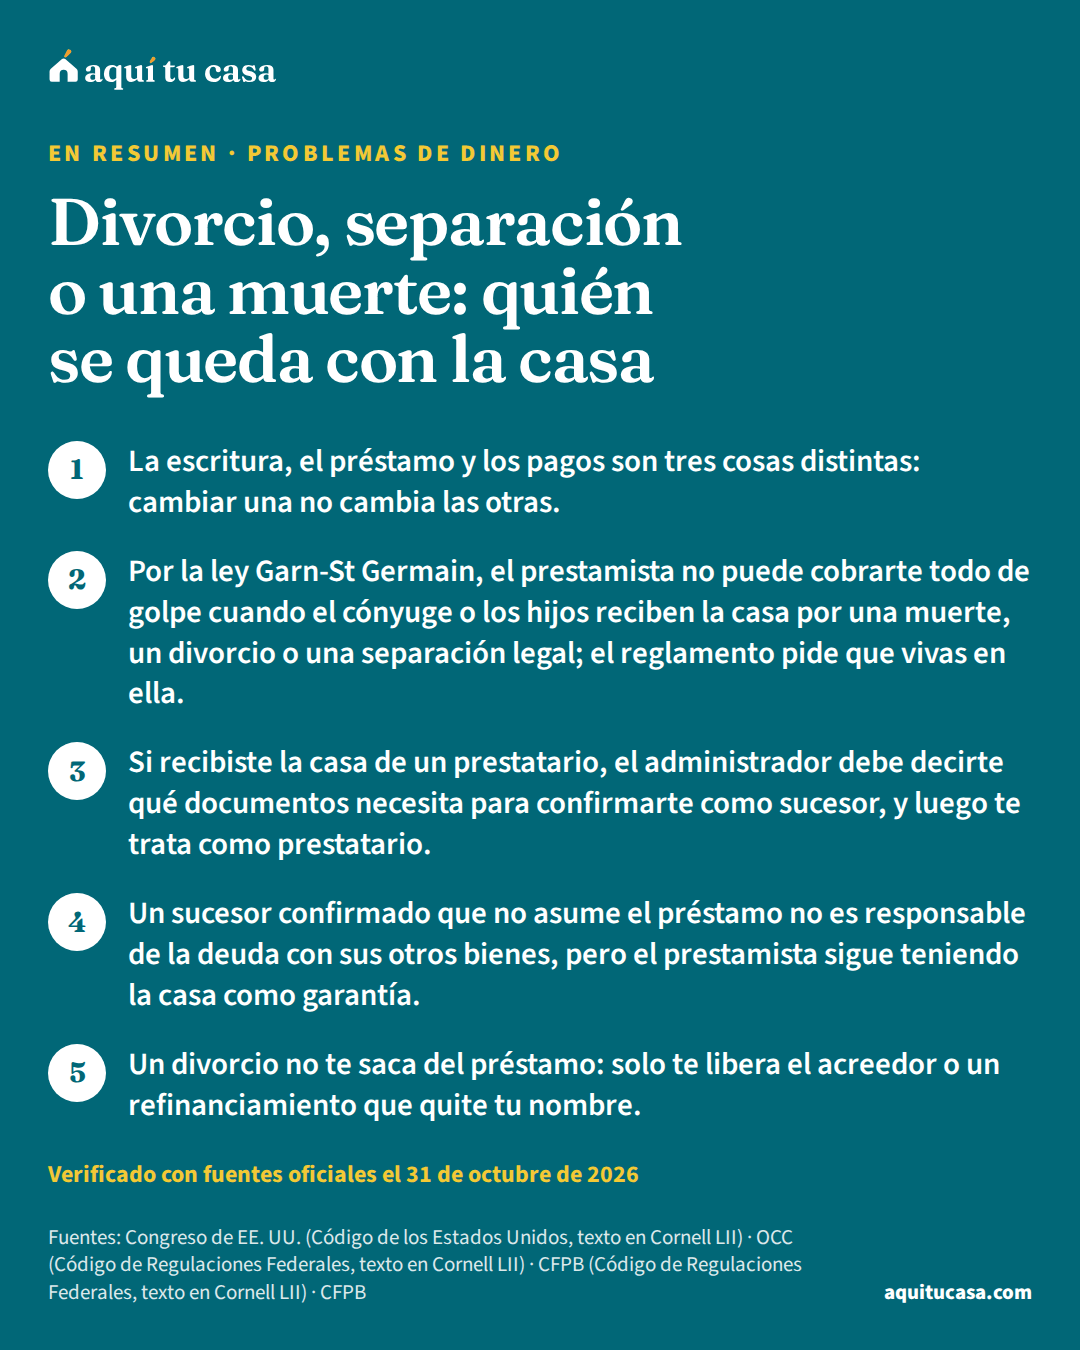
De la guía
Qué pasa con la escritura, el préstamo y los pagos de la casa en un divorcio, una separación o una muerte, y qué te protege por la ley federal.
Verificado el 31 de octubre de 2026 13 fuentes oficiales
La ley federal Garn-St Germain dice que el prestamista no puede usar la cláusula de pago inmediato por una transferencia a un familiar por la muerte del prestatario, ni cuando el cónyuge pasa a ser dueño. El reglamento pide que vivas o vayas a vivir en la casa. Lo que debes seguir haciendo es pagar, y avisar al administrador.
Leer la guía completaMándale una solicitud por escrito diciendo que puedes ser sucesor en interés, con el nombre del prestatario y el número de cuenta o la dirección. Por el Reglamento X, tiene que responderte por escrito con la lista de documentos que necesita para confirmarte y un teléfono de ayuda.
Leer la guía completaLos decide el administrador, y debe decírtelos. La CFPB menciona, en una herencia, una copia del testamento firmado y el acta de defunción, o una carta del albacea. La prueba que puedes conseguir cambia según tu estado.
Leer la guía completaSegún el Reglamento X, a menos que asumas el préstamo según la ley de tu estado, no eres responsable de la deuda ni te pueden obligar a pagarla con tus bienes. Pero el prestamista sigue teniendo la casa como garantía y puede ejecutarla si no se paga, cuando la ley lo permite.
Leer la guía completaNo necesariamente. La CFPB explica que la sentencia de divorcio no cambia lo que debes al acreedor: sigues siendo responsable a menos que el acreedor te libere o tu excónyuge refinancie y quite tu nombre. Quitar tu nombre del título no te quita del préstamo.
Leer la guía completaSegún la CFPB, si ya tienes el título de la casa por herencia, divorcio, separación legal u otra transferencia familiar, sus reglas no obligan al prestamista a evaluar tu capacidad de pago antes de dejarte asumir el préstamo.
Leer la guía completaPor el Reglamento X, en general el administrador no puede empezar una ejecución hasta que el préstamo tenga más de 120 días de atraso. Si te confirman como sucesor, te trata como prestatario y puedes pedir alternativas. Habla hoy con un consejero de vivienda aprobado por HUD.
Leer la guía completa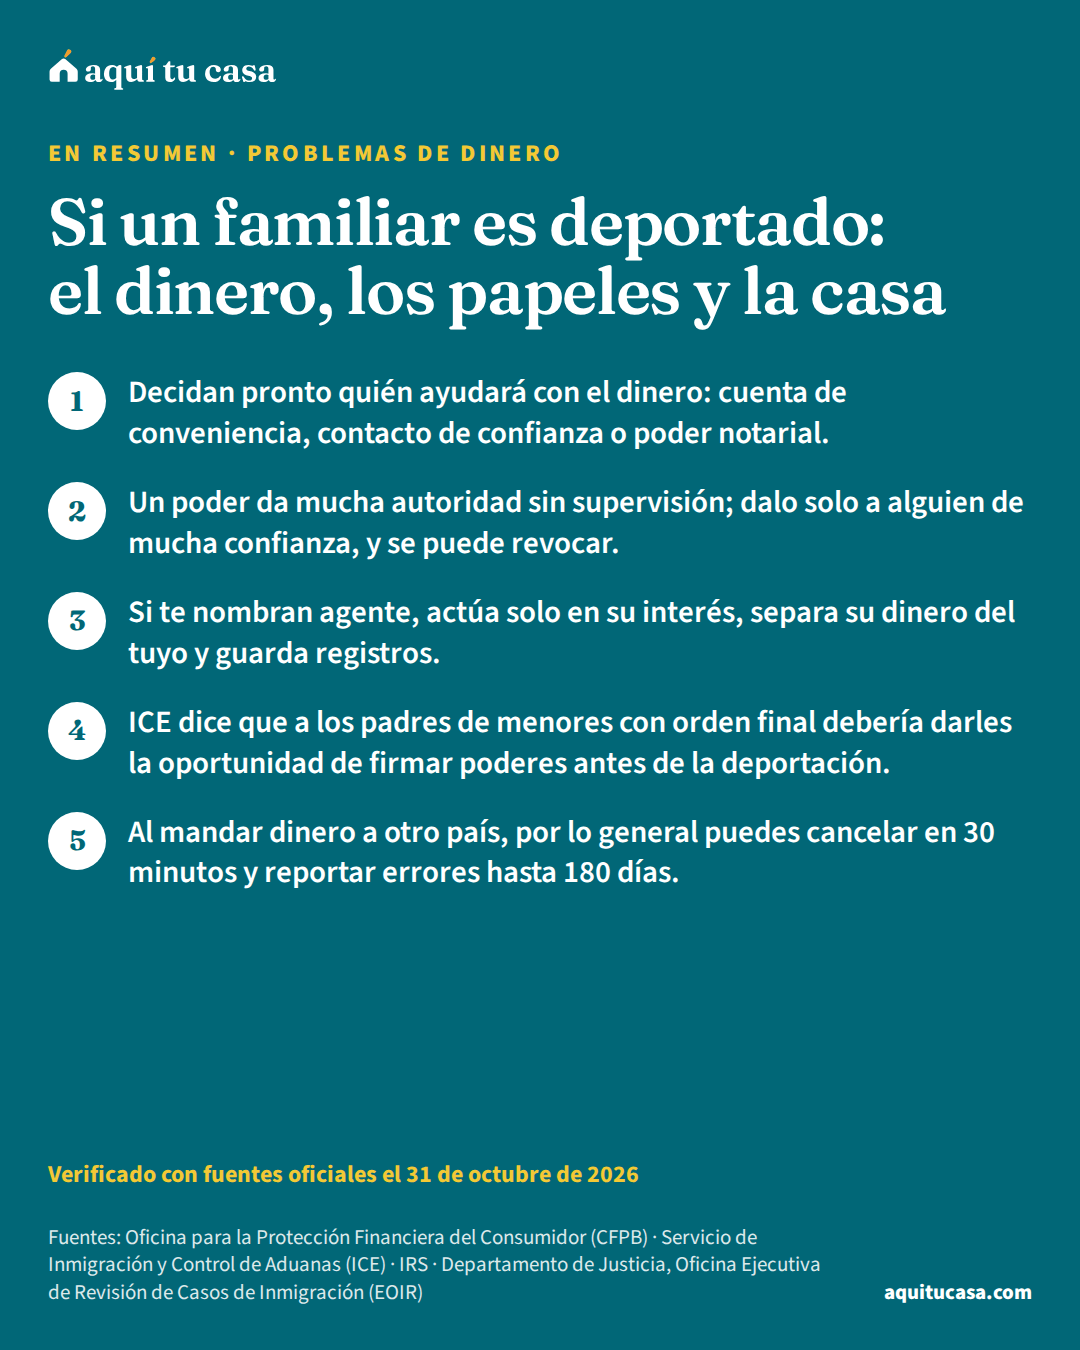
De la guía
Qué hacer con las cuentas de banco, el poder notarial, la hipoteca o la renta y el envío de dinero cuando un familiar es deportado o se va del país.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
Depende de cómo esté la cuenta y de qué autorización tengas. La CFPB explica opciones como la cuenta de conveniencia o el poder notarial, y dice que, con un poder, el banco debería respetar el documento y dejar que el agente maneje la cuenta. Pregunta en el banco qué necesitan y busca asistencia legal gratuita.
Leer la guía completaSegún la CFPB, es un documento legal que permite que otra persona, el agente, actúe en tu nombre. Puede ser duradero o temporal, por ejemplo para pagar cuentas mientras estás fuera. Da mucha autoridad sobre tu dinero sin supervisión, y lo puedes cambiar o revocar. Cada estado tiene sus reglas para firmarlo.
Leer la guía completaSi es padre o tutor de menores y tiene una orden final, la directiva 11064.4 de ICE dice que ICE debería, en la medida de lo posible, darle la oportunidad de hablar con su abogado y comunicarse con consulados, notarios o familiares para firmar papeles como poderes. Pregunta a su abogado o representante acreditado cómo hacerlo.
Leer la guía completaDepende de lo que quieran. La CFPB dice que, si no quieres que tu dinero pase a ser de la otra persona cuando mueras, evites una cuenta conjunta con derecho de supervivencia. Para que alguien solo te ayude con pagos, la CFPB menciona la cuenta de conveniencia, y aclara que el ayudante también podría retirar tu dinero.
Leer la guía completaLa casa y la hipoteca siguen a su nombre. Alguien tiene que seguir pagando o hablar pronto con el administrador del préstamo. Si deciden vender y quien vende es una persona extranjera para el IRS, por lo general el comprador debe retener el 15% de la cantidad obtenida por la regla FIRPTA, con algunas excepciones.
Leer la guía completaCon una empresa de envíos o tu banco. Según la CFPB, antes de pagar ves el costo total y el tipo de cambio, recibes un recibo, por lo general puedes cancelar en 30 minutos y puedes reportar un error hasta 180 días después.
Leer la guía completaPara los papeles del dinero y la casa, busca asistencia legal gratuita con el buscador de la LSC. Para el caso de inmigración, busca solo a un abogado o a un representante acreditado; los notarios y los consultores no pueden dar consejo legal.
Leer la guía completa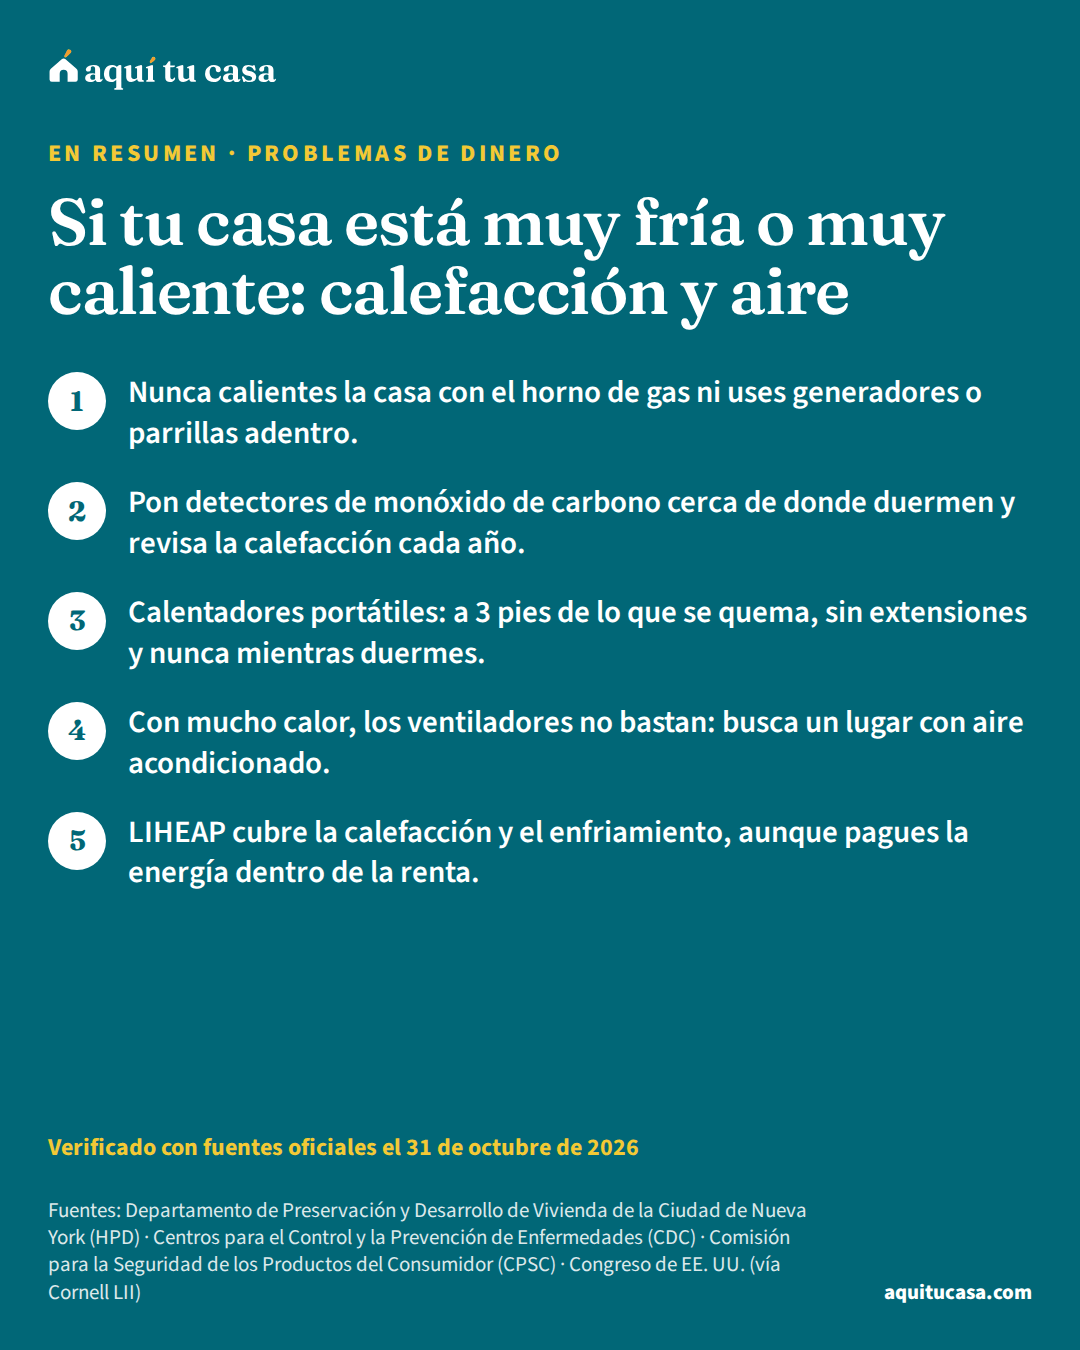
De la guía
Qué hacer si se va la calefacción o hace demasiado calor en casa: reglas de temperatura, calentadores seguros, monóxido de carbono y ayuda para pagar.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
No. Los CDC dicen que nunca calientes la casa con un horno de gas, por el riesgo de monóxido de carbono. Usa ropa abrigada, junta a la familia en un cuarto y, si usas un calentador portátil, sigue las reglas de seguridad.
Leer la guía completaDepende de tu estado y tu ciudad. En la Ciudad de Nueva York, del 1 de octubre al 31 de mayo, debe haber al menos 68 °F de día cuando afuera hace menos de 55 °F, y al menos 62 °F de noche. Pregunta en tu ciudad cuál es la regla.
Leer la guía completaLa CPSC recomienda dejar 3 pies libres alrededor, conectarlo directo a la pared y no a una extensión, ponerlo en una superficie firme y nunca dejarlo prendido sin nadie o mientras duermes.
Leer la guía completaAfuera, al menos a 20 pies de puertas, ventanas y ventilas, según los CDC. Nunca dentro de la casa, el garaje o junto a la casa.
Leer la guía completaDolor de cabeza, mareo, debilidad, malestar de estómago, vómito, dolor de pecho y confusión, parecidos a la gripe. Si sospechas, sal a tomar aire y llama al 911.
Leer la guía completaNo siempre. Los CDC dicen que cuando hace mucho calor, los ventiladores no evitan las enfermedades por calor. Busca un refugio con aire acondicionado o pasa unas horas en una biblioteca o un centro comercial.
Leer la guía completaPuede ser. La ley de LIHEAP cuenta como hogar a quienes pagan la energía dentro de la renta. Pregunta en la oficina de LIHEAP de tu estado.
Leer la guía completa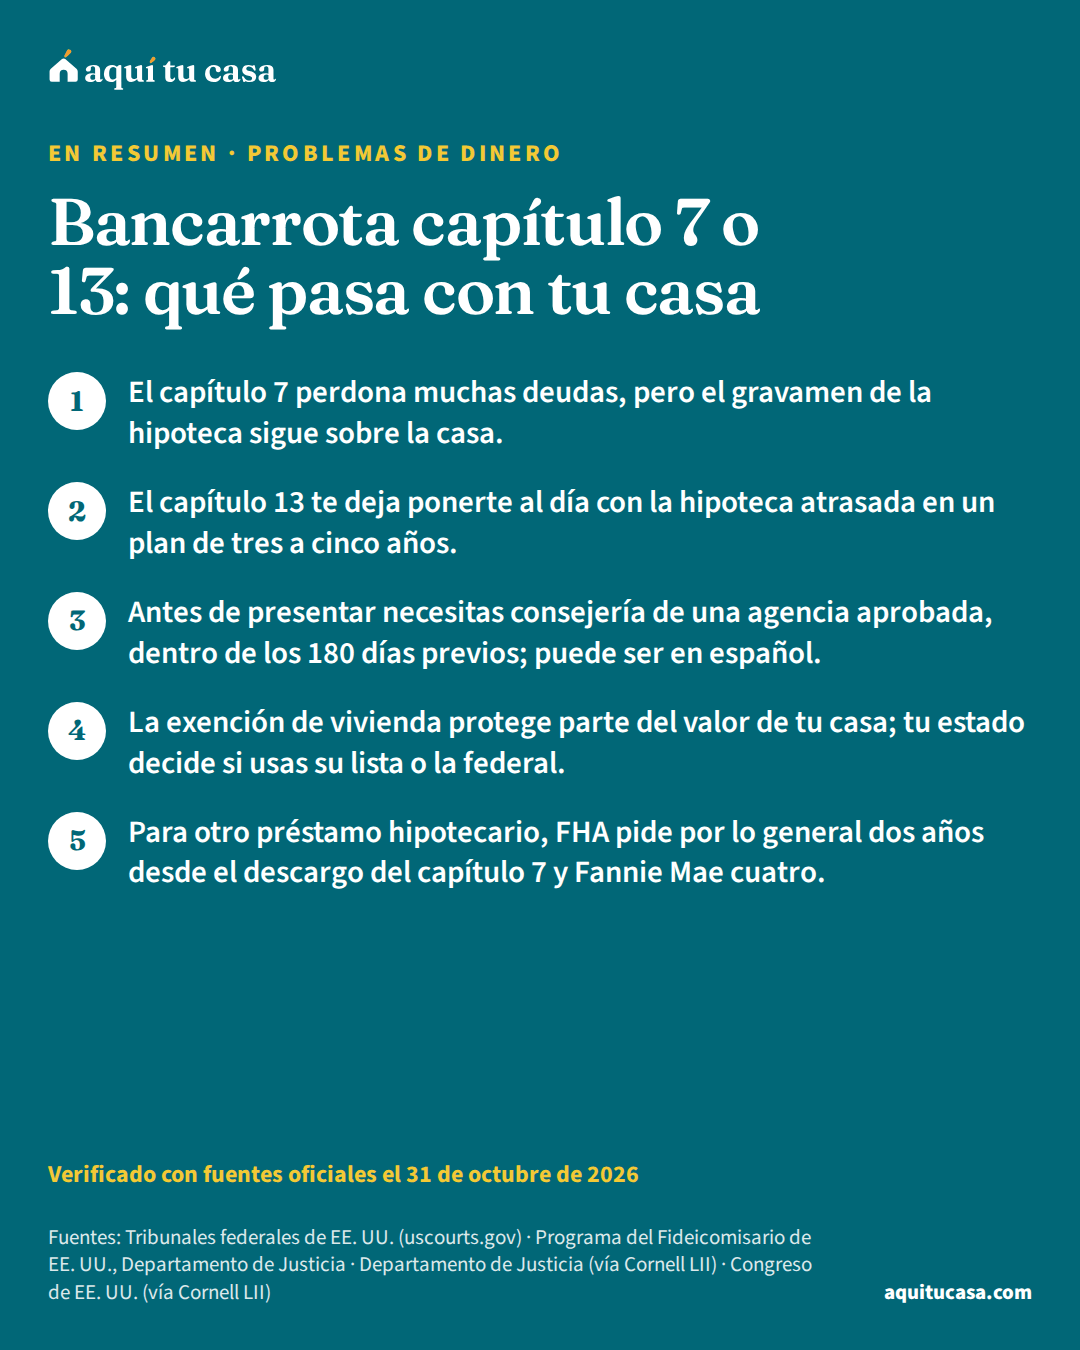
De la guía
En qué se diferencian los capítulos 7 y 13, la exención de vivienda, el curso de crédito obligatorio y cuánto esperar para otro préstamo hipotecario.
Verificado el 31 de octubre de 2026 12 fuentes oficiales
No siempre. En el capítulo 7 el fideicomisario vende los bienes que no están exentos, y la exención de vivienda protege parte del valor de tu casa. Pero la hipoteca sigue: si no pagas, el prestamista puede ejecutarla. El capítulo 13 está pensado para quien quiere quedarse con la casa y ponerse al día.
Leer la guía completaPresentar el caso detiene automáticamente la mayoría de los cobros. En el capítulo 13 puedes ponerte al día con los pagos atrasados durante el plan, si haces cada pago nuevo a tiempo. En el capítulo 7 la pausa no borra el gravamen de la hipoteca.
Leer la guía completaCon una agencia de la lista del Programa del Fideicomisario de EE. UU., en justice.gov/ust. La lista se puede filtrar por español. En Alabama y Carolina del Norte pregunta al Administrador de Bancarrotas de tu distrito.
Leer la guía completaLa agencia aprobada debe perdonar su cuota, en todo o en parte, si demuestras que no puedes pagarla. Se presume que no puedes si el ingreso de tu hogar es menos de 150% de las guías de pobreza. Pídelo antes de empezar.
Leer la guía completaNo. Según los tribunales federales, las deudas de manutención de hijos y de pensión alimenticia no se perdonan en el capítulo 7, y tampoco ciertos impuestos.
Leer la guía completaLa ley federal permite que aparezca hasta 10 años desde la orden de alivio. Ese límite no aplica a un crédito de $150,000 o más.
Leer la guía completaDepende del programa. Para FHA, por lo general dos años desde el descargo del capítulo 7. Fannie Mae pide cuatro años después del capítulo 7 y dos desde el descargo del capítulo 13. Hay excepciones si documentas circunstancias fuera de tu control.
Leer la guía completa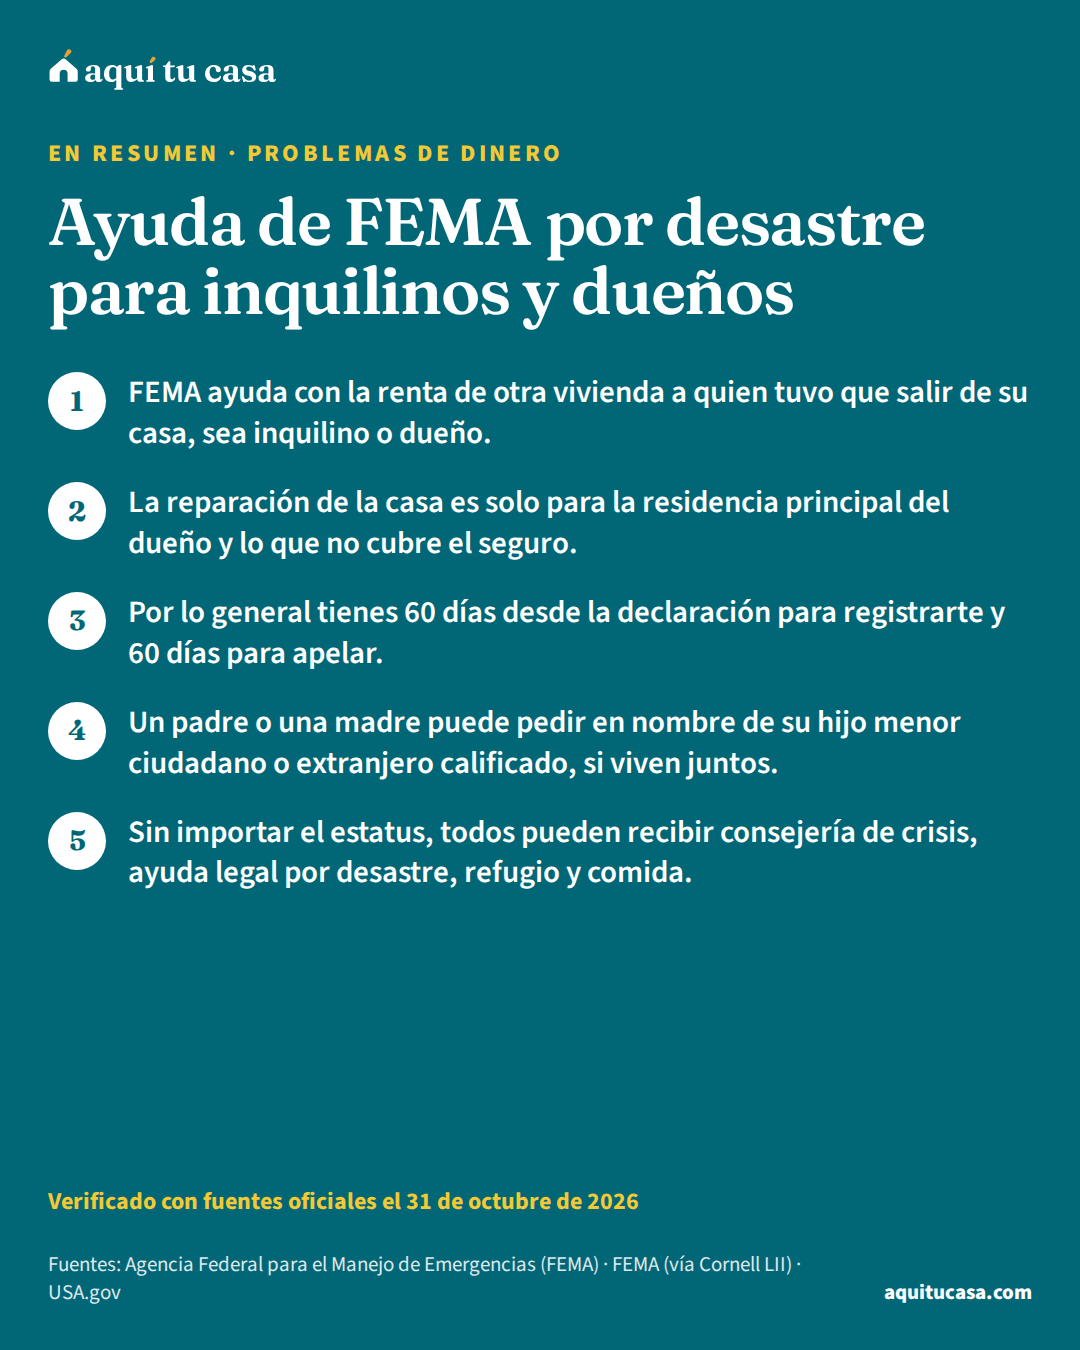
De la guía
Qué cubre la ayuda de FEMA para personas y familias, cómo pedirla, los plazos para registrarte y apelar, y qué pueden pedir las familias de estatus mixto.
Verificado el 31 de octubre de 2026 10 fuentes oficiales
Sí puede. FEMA puede darte ayuda para rentar otra vivienda si tuviste que salir, el reembolso de un hotel por poco tiempo y ayuda para otras necesidades, como bienes personales o transporte. La reparación de la vivienda es para el dueño.
Leer la guía completaEl plazo normal es de 60 días desde la declaración presidencial. FEMA puede extenderlo, y después acepta registros tardíos por 60 días más si explicas por qué te retrasaste.
Leer la guía completaSegún FEMA, el padre, la madre o el tutor legal de un menor que es ciudadano o extranjero calificado puede pedir la ayuda en nombre del menor, como cosolicitante, si viven en el mismo hogar y el menor tenía menos de 18 años cuando ocurrió el desastre. FEMA recomienda consultar a un experto en inmigración.
Leer la guía completaSegún FEMA, consejería de crisis, servicios legales por desastre, manejo de casos, ayuda de alimentos por desastre y ayuda de emergencia en especie, como atención médica, refugio, comida y agua. Las agencias voluntarias también ayudan sin importar el estatus.
Leer la guía completaSí, pero FEMA no paga lo que ya cubre tu seguro. Si tienes cobertura adecuada no te da esa ayuda, salvo que el pago del seguro se vaya a retrasar mucho. Pide a FEMA de todos modos y guarda la respuesta del seguro.
Leer la guía completaPuedes apelar dentro de 60 días desde la fecha de la carta, con una explicación escrita y firmada o documentos que prueben tu caso. FEMA debe responderte por escrito dentro de 90 días.
Leer la guía completaNo. FEMA nunca cobra por una inspección y sus inspectores no piden datos de tu banco. Pide su identificación oficial. Si algo no cuadra, llama a la línea de FEMA al 800-621-3362.
Leer la guía completa
De la guía
Si detuvieron a un familiar: cómo ubicarlo por canales oficiales, cuidar la renta o la hipoteca, hablar con el administrador y buscar ayuda gratis.
Verificado el 17 de octubre de 2026 22 fuentes oficiales
ICE tiene una herramienta oficial en línea, el Online Detainee Locator System, en locator.ice.gov. Si tu familiar tiene un caso en la corte de inmigración, el sistema ACIS de la EOIR da información básica con su número A y su nacionalidad. Usa solo esas páginas oficiales y desconfía de quien te pida dinero por información.
Leer la guía completaTus obligaciones están en tu contrato de renta y en las leyes de tu estado. Si no te alcanza, la CFPB recomienda hablar con el arrendador: es muy raro que prefiera desalojarte a recibir la renta, y pueden acordar cambiar la fecha de pago, pagos menores por unos meses o repartir lo atrasado. Además, el 211 te ayuda a buscar ayuda local para la renta.
Leer la guía completaSegún la CFPB, el arrendador no puede sacarte cambiando las cerraduras sin una orden de la corte. Un desalojo es un proceso legal que pasa por un juez. Si te llega un aviso, no lo ignores y busca ayuda legal gratuita.
Leer la guía completaLlama al administrador del préstamo cuanto antes, explica la situación y pregunta qué opciones hay para quedarse en la casa y qué autorización necesita para hablar contigo. Por regla federal, el administrador debe intentar contactar al deudor atrasado a más tardar el día 36 del atraso y no puede empezar una ejecución antes de 120 días de atraso, salvo excepciones. Un consejero de vivienda aprobado por HUD puede ayudarte gratis.
Leer la guía completaSegún la CFPB, es un documento legal que permite que otra persona actúe en nombre de quien lo firma, también por poco tiempo, por ejemplo para pagar cuentas. Da mucha autoridad sobre el dinero, así que solo se nombra a alguien de mucha confianza, y se puede revocar. Cada estado fija cómo se firma; para tu caso, la ayuda legal gratuita puede orientarte.
Leer la guía completaLa LSC financia oficinas de ayuda legal civil en todos los estados. Para el caso migratorio, la corte de inmigración publica una lista de proveedores de servicios legales gratuitos y el Departamento de Justicia publica las listas de representantes acreditados por estado.
Leer la guía completaLa EOIR advierte que sus empleados nunca llaman para pedir información personal ni dinero, y pide no confiar en quien garantiza resultados o dice tener una relación especial con las cortes. Puedes reportarlo a EOIR.Fraud.Program@usdoj.gov.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Los pasos para crear o mejorar tu crédito.
Lo que obtienes → pasos en orden
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
La renta que cabe en tu presupuesto.
Lo que obtienes → renta que cabe
De la guía
Casa heredada sin trámite, contrato por escritura o casa móvil: qué papeles prueban que es tuya y por qué importan para FEMA, el seguro y los préstamos.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
Puede serlo. La Biblioteca de Leyes del Estado de Texas explica que, si la herencia no pasó por la corte, los herederos pueden no aparecer en la escritura y aun así tener todos los derechos sobre la propiedad. Para probarlo hay que registrar ciertos documentos en el condado. Las reglas cambian según el estado; una oficina de ayuda legal puede revisar tu caso.
Leer la guía completaEl reglamento de FEMA menciona documentos verificables como recibos del pago de impuestos, recibos de reparaciones mayores o mejoras, documentos de la corte y cartas de funcionarios públicos, y para casas móviles en un parque, una carta del administrador del parque. Como último recurso, FEMA explicó que puede aceptar una declaración escrita si la casa pasó por herencia.
Leer la guía completaNo. FEMA explicó que sus inspectores no aceptan esas declaraciones, porque son el último recurso. Se mandan por correo, se suben a tu cuenta en línea o se entregan en persona en un Centro de Recuperación por Desastre.
Leer la guía completaEn Texas, es una declaración bajo juramento que lista a los herederos, firmada por alguien que conoce la historia de la familia. Se registra en la oficina del secretario del condado. Los compradores y compañías de título suelen aceptarla, pero ninguna ley obliga a nadie a aceptarla y los bancos por lo general no la aceptan.
Leer la guía completaSegún la CFPB, en un contrato por escritura el vendedor se queda con el título legal hasta que haces todos los pagos. Puedes registrar el contrato en la oficina de registros de propiedad, lo que te da derecho a recibir avisos sobre la casa, y en algunos estados es obligatorio.
Leer la guía completaEn Texas, el documento que confirma la propiedad es el Statement of Ownership del TDHCA. Si nunca te dieron título y quien te vendió desapareció, el TDHCA pide pruebas como la factura de venta, el acuerdo de compra, el contrato, recibos o registros de escrituras.
Leer la guía completaLa mayoría de los prestamistas exige un seguro de título para el prestamista, y la Biblioteca de Leyes de Texas dice que los bancos por lo general no aceptan una declaración jurada de herederos. Sin un título claro también puede ser difícil vender. Dejar el título claro en el condado ayuda.
Leer la guía completa
De la guía
Si perdiste tu trabajo: cómo pedir el seguro de desempleo, hablar con tu arrendador o tu prestamista, cuidar tu seguro médico y rehacer tu presupuesto.
Verificado el 17 de octubre de 2026 13 fuentes oficiales
Contacta a la agencia de seguro de desempleo de tu estado lo antes posible; en muchos estados puedes solicitarlo por internet o por teléfono. En general se pide en el estado donde trabajaste, y te pedirán las direcciones y fechas de tus empleos anteriores. USAGov tiene un mapa para encontrar la agencia de tu estado.
Leer la guía completaLo decide tu estado. Según el Departamento de Trabajo, en general es un porcentaje de lo que ganaste en un periodo reciente de 52 semanas, hasta un máximo del estado, y en la mayoría de los estados se paga por un máximo de 26 semanas. El primer pago suele llegar dos o tres semanas después de solicitar.
Leer la guía completaEl seguro de desempleo es para quien quedó desempleado sin culpa propia, según la ley de cada estado. Si tu salida fue por otra razón que la falta de trabajo, el estado decide si calificas. Si te lo niegan, tienes derecho a apelar dentro del plazo que te indique el estado.
Leer la guía completaSí, en general. El IRS dice que debes incluir como ingreso lo que recibas de desempleo; puedes pedir que te retengan impuesto federal con el Formulario W-4V. Al final del año recibirás un Formulario 1099-G con lo que te pagaron.
Leer la guía completaHabla con tu arrendador antes de la fecha de pago. La CFPB sugiere opciones como dividir la renta en dos pagos, pagar menos por unos meses o pagar lo atrasado poco a poco. Llama también al 211 para buscar ayuda con la renta y los servicios en tu zona; la ayuda puede tardar varias semanas.
Leer la guía completaEs un acuerdo con tu administrador para pausar o reducir tus pagos por un tiempo. No borra la deuda: pagas después lo que dejaste de pagar. Llama a tu administrador de inmediato y pregunta cuánto pagarás, cómo se acumulan los intereses y cómo devolverás lo atrasado.
Leer la guía completaPuedes solicitar en el Mercado de Seguros: tienes 60 días desde que perdiste la cobertura del trabajo, y los ahorros dependen de tu ingreso y del tamaño de tu hogar, no de si tienes empleo. Si tu antiguo empleador ofrece COBRA, puedes mantener el mismo plan, pero pagas el 100% de la prima más un cargo administrativo.
Leer la guía completa
De la guía
Si no te alcanza para la renta: cómo hablar con el arrendador, dónde pedir asistencia (211, programas locales, HUD) y qué exige un desalojo.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta renta puedo pagar?
No de un día para otro. Según la CFPB, el arrendador no puede sacarte cambiando las cerraduras sin una orden de la corte. En los estados que tenemos verificados, la ley pide primero un aviso con su propio plazo; la tabla de esta guía lo muestra. Usa ese tiempo para hablar con el arrendador y pedir ayuda.
Leer la guía completaLa CFPB dice que las organizaciones estatales, tribales y locales son el mejor lugar para empezar: busca asistencia en tu ciudad, tu condado y tu estado, pregunta en las oficinas del gobierno local y en la biblioteca, y llama al 211 desde cualquier teléfono. Un consejero de vivienda aprobado por HUD también puede ayudarte a encontrar recursos y hacer un plan.
Leer la guía completaLa CFPB advierte que, después de solicitar, el dinero puede tardar varias semanas. Por eso conviene solicitar pronto, guardar el comprobante y decírselo a tu arrendador. Si ya hay una demanda, incluye en tu respuesta que pediste asistencia y esperas la decisión.
Leer la guía completaPuedes proponerlo. La CFPB menciona que algunos arrendadores aceptan un pago más bajo por unos meses si se paga lo acordado cada mes, o un plan para pagar lo atrasado en seis meses a un año. Pon el acuerdo por escrito. Si ya hay un aviso o una demanda, las reglas cambian por estado y por ciudad: pregunta a la oficina de ayuda legal.
Leer la guía completaSegún la CFPB, el arrendador no puede exigirte cargos, intereses u otros cobros que no aceptaste o que prohíbe la ley de tu estado o tu ciudad. Revisa lo que dice tu contrato de renta. En Nueva York, por ejemplo, no te pueden desalojar por no pagar cargos como los de atraso en un caso por falta de pago.
Leer la guía completaSí. La CFPB explica que puedes recibir ayuda todo el año con las cuentas de servicios a través de la oficina local de LIHEAP o llamando a la línea nacional de referencias de asistencia de energía al (866) 674-6327. El 211 también conoce los programas de tu zona.
Leer la guía completaNo es obligatorio para pedir ayuda ni para responder una demanda: la CFPB dice que, si todavía no tienes abogado, puedes presentar tu respuesta por tu cuenta. Pero muchos arrendadores llegan con abogado, y tú puedes calificar para ayuda legal gratuita según tus ingresos. La Legal Services Corporation te ayuda a encontrar la oficina más cercana.
Leer la guía completa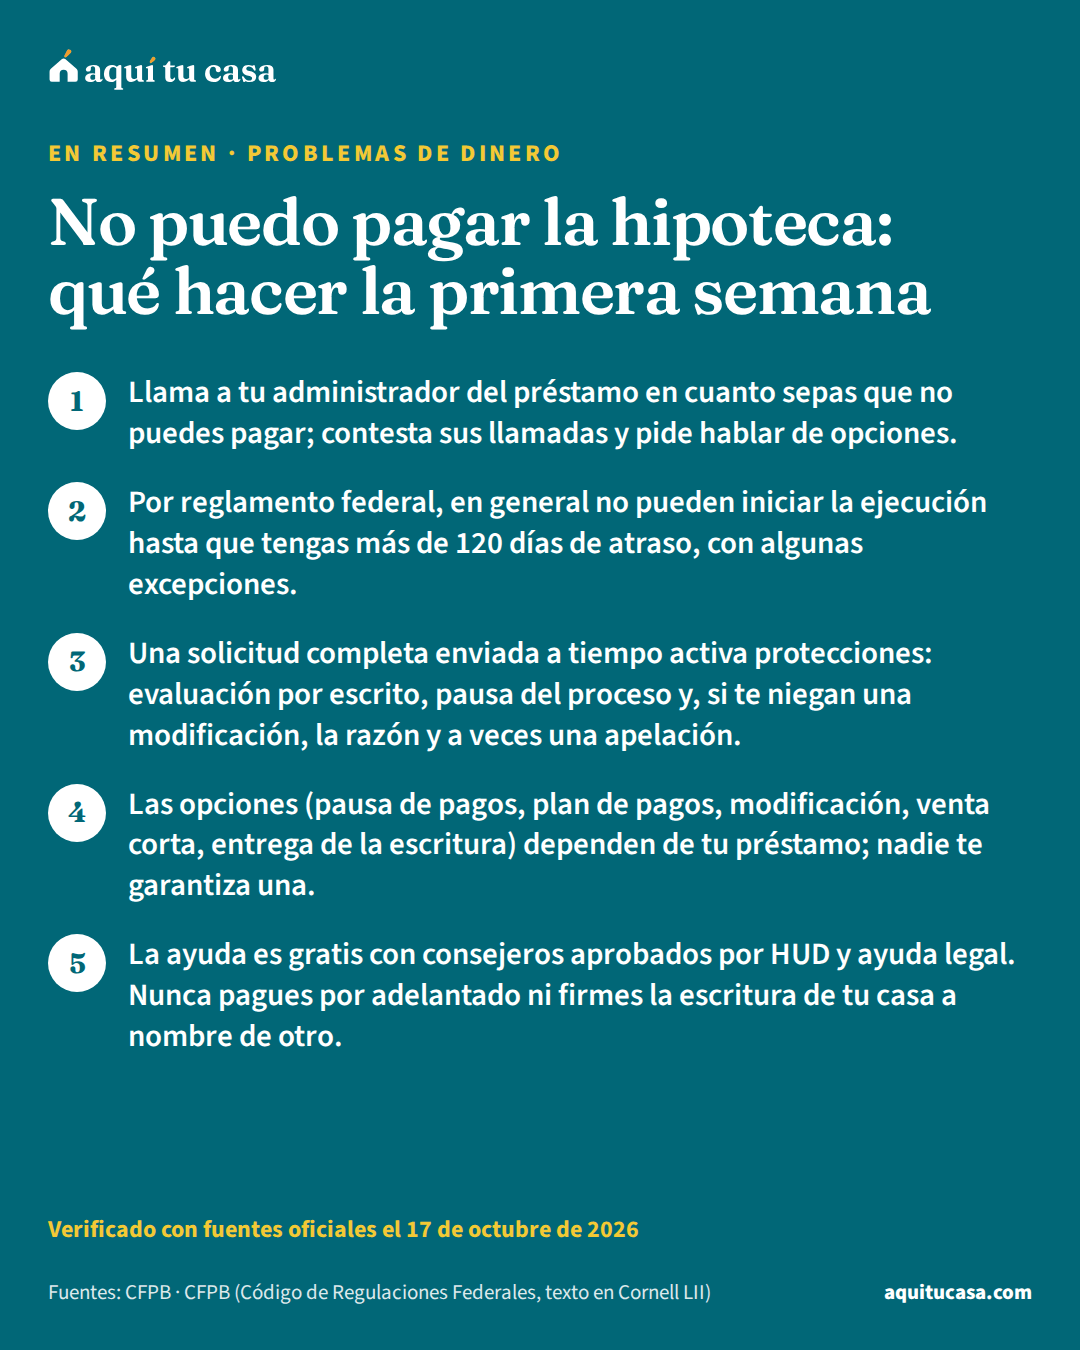
De la guía
Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
La ejecución no empieza de inmediato. Por el Reglamento X, en general el administrador no puede hacer el primer aviso o la primera presentación de ejecución hasta que tu préstamo tenga más de 120 días de atraso, con algunas excepciones; después, los tiempos dependen de tu estado. Pero dejar de pagar sin un acuerdo se reporta a las compañías de crédito, así que llama pronto.
Leer la guía completaNo. La CFPB dice que la ayuda está disponible sin costo con tu administrador o con una agencia de consejería aprobada por HUD. Una compañía de alivio hipotecario no puede cobrarte hasta que tengas una oferta escrita de tu prestamista o administrador que decidas aceptar.
Leer la guía completaNo. El reglamento no obliga al administrador a darte una opción en particular. Pero si recibe tu solicitud completa más de 37 días antes de una venta por ejecución, debe evaluarte para todas las opciones disponibles y contestarte por escrito en 30 días; y si te niega una modificación, debe decirte por qué.
Leer la guía completaNo. Las reglas de contacto temprano y de solicitudes cubren préstamos sobre tu residencia principal, y no se aplican igual a los administradores pequeños ni a las hipotecas inversas. Aun así, un administrador pequeño tampoco puede iniciar la ejecución antes de los 120 días de atraso. Pregunta a tu administrador y a un consejero qué reglas aplican a tu préstamo.
Leer la guía completaSi la solicitud llega 45 días o más antes de una venta por ejecución, debe decirte por escrito en 5 días (sin contar feriados ni fines de semana) si está completa o qué falta. Si la solicitud completa llega más de 37 días antes de la venta, tiene 30 días para evaluarte para todas las opciones disponibles y contestarte por escrito.
Leer la guía completaSigues debiéndolo: la pausa no borra ni reduce tu deuda. Según la CFPB, se devuelve de una vez, al final del préstamo, con un préstamo nuevo o con pagos más altos por unos meses. Para la mayoría de los préstamos con respaldo del gobierno, el administrador no puede exigirte pagarlo todo de golpe; si solo te ofrecen eso, pregunta por otras opciones.
Leer la guía completaLa carta debe decirte la razón. Si tu solicitud completa llegó 90 días o más antes de la venta, o en los primeros 120 días de atraso, puedes apelar dentro de 14 días después de la decisión; la revisa otro personal y te responden en 30 días.
Leer la guía completaPuedes presentar una queja ante la CFPB, que la manda a la compañía y trabaja para conseguirte una respuesta, en general en 15 días. Un consejero de vivienda aprobado por HUD también puede ayudarte a hablar con tu administrador, sin costo.
Leer la guía completa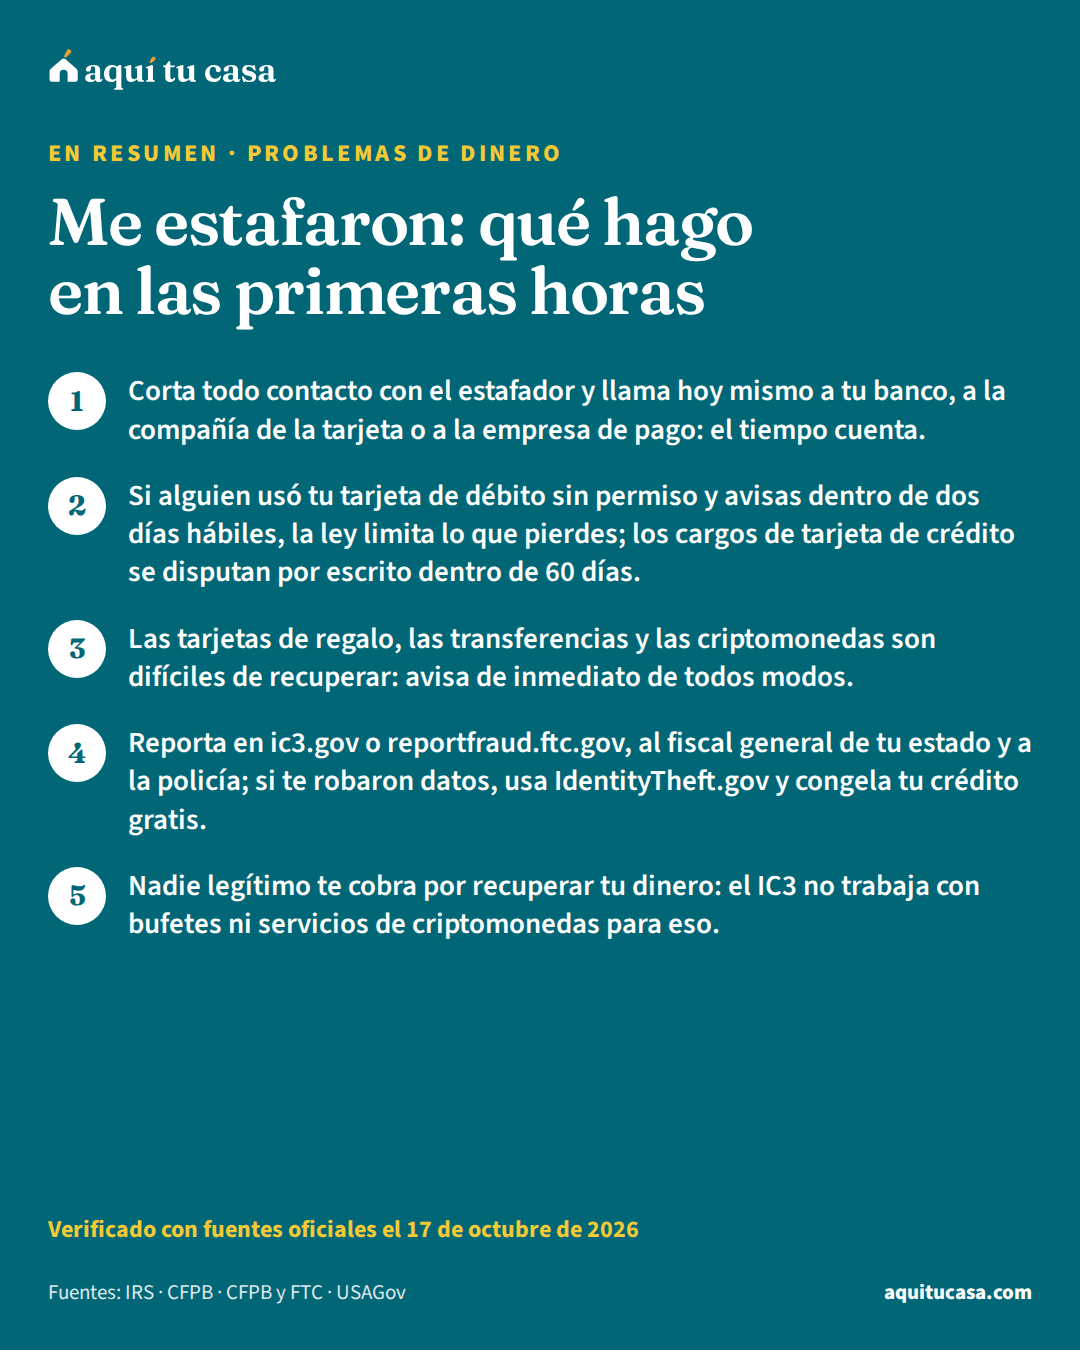
De la guía
Si le mandaste dinero o tus datos a un estafador: a quién llamar primero, cómo disputar un cargo, dónde reportarlo y cómo frenar el robo de identidad.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Depende de cómo pagaste y de qué tan rápido actúes. Con tarjetas de débito y crédito hay protecciones si avisas a tiempo; con transferencias, tarjetas de regalo y criptomonedas es mucho más difícil, porque la CFPB y la FTC explican que por lo general no lo recuperas. Llama de inmediato a tu banco o a la empresa que usaste y pide que reviertan el pago.
Leer la guía completaSegún la CFPB, si usaste una empresa de remesas, puedes cancelar sin costo si pagaste hace menos de 30 minutos y el dinero no se ha cobrado ni depositado; si programaste el envío, hasta tres días hábiles antes. Revisa tu recibo, que por lo general dice tu periodo de cancelación, y llama a la empresa de inmediato.
Leer la guía completaSegún la CFPB, si avisas a tu banco dentro de dos días hábiles de darte cuenta de que perdiste la tarjeta o te la robaron, no te pueden cobrar más de $50 o de lo que te sacaron, lo que sea menor; si avisas después, podrías responder hasta por $500. Revisa tus estados de cuenta y avisa dentro de los 60 días.
Leer la guía completaLa CFPB indica la FTC en reportfraud.ftc.gov, el FBI en ic3.gov, el fiscal general de tu estado y la policía local por su número que no es de emergencias. Si no sabes cuál te toca, la herramienta de USAGov para reportar estafas te guía con unas pocas preguntas.
Leer la guía completaDesconfía. El IRS advierte que algunas víctimas vuelven a ser estafadas por quien ofrece recuperar su dinero, y el IC3 del FBI dice que no trabaja con bufetes ni servicios de criptomonedas para recuperar fondos y que nunca te contacta para pedirte información ni dinero.
Leer la guía completaPara una queja, la CFPB pide los hechos clave en tus palabras y documentos de apoyo. La CFPB guarda la información de las quejas, incluidos tus datos personales, por 25 años y la comparte con ciertas agencias según la ley. Si eso te preocupa por tu situación, una oficina de asistencia legal puede orientarte antes de reportar.
Leer la guía completa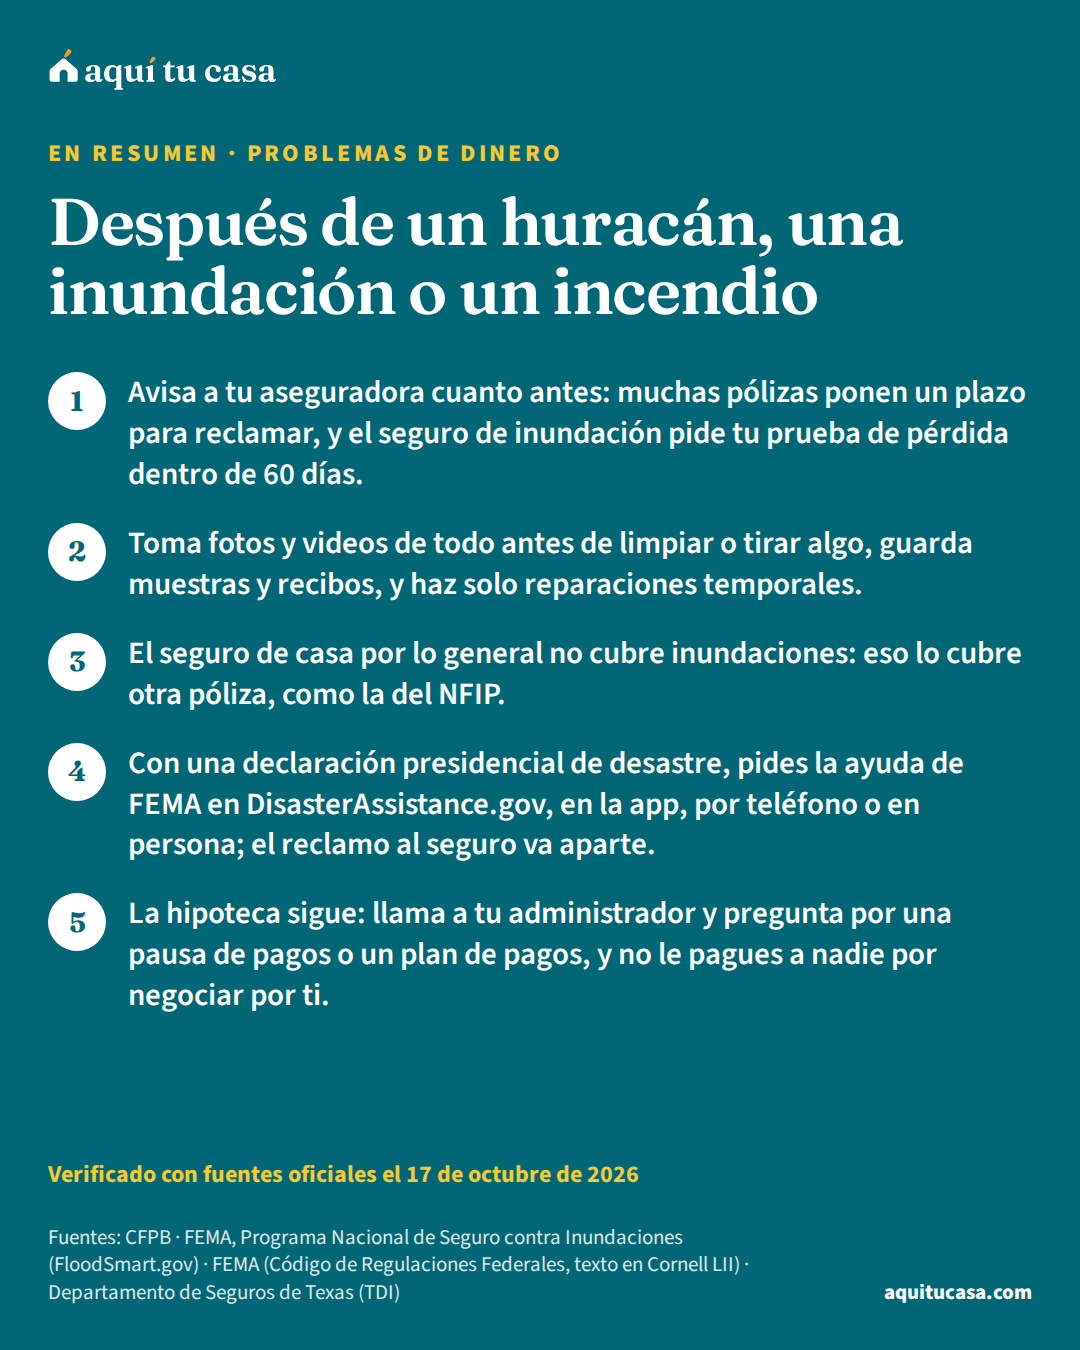
De la guía
Qué hacer después de un desastre: el reclamo al seguro de casa, de inundación o de inquilino, la ayuda federal, tu hipoteca y cómo evitar estafas.
Verificado el 17 de octubre de 2026 20 fuentes oficiales
Sí. Según la CFPB, después de un desastre tienes que seguir pagando la hipoteca, también mientras se paga el reclamo del seguro. Llama a tu administrador del préstamo, cuéntale qué pasó y pregunta por una pausa de pagos (forbearance) o un plan de pagos; las opciones dependen de quién es dueño de tu préstamo o lo garantiza.
Leer la guía completaPor lo general, no. La CFPB dice que el seguro de casa normalmente no cubre daños por inundación. Eso lo cubre una póliza de inundación, como la del NFIP, que paga solo el daño físico causado directamente por el agua que sube desde el suelo.
Leer la guía completaDepende de tu póliza, y muchas ponen un plazo. En el seguro de inundación del NFIP, la póliza estándar pide tu prueba de pérdida (proof of loss) dentro de 60 días después de la pérdida. Avisa cuanto antes y pide por escrito los plazos que se aplican a ti.
Leer la guía completaSi tu póliza tiene cobertura de gastos adicionales de vivienda (ALE), puede pagar la renta, la comida y otros gastos extra mientras reparan tu casa, hasta su límite. Si el desastre tiene declaración presidencial, FEMA puede ayudar con hotel o renta a quien califique.
Leer la guía completaPorque muchos contratos de hipoteca lo exigen. Por lo general, tu administrador entrega una parte antes de empezar la obra, más dinero según avanza y el resto cuando se termina y la casa pasa la inspección.
Leer la guía completaSegún la CFPB, todo representante de FEMA, incluidos los inspectores, tiene una identificación con foto plastificada, y ningún trabajador de FEMA, federal o estatal te pide ni acepta dinero. Si tienes dudas, llama a FEMA al (800) 621-3362.
Leer la guía completaSí hay ayuda que también es para inquilinos. El seguro de inquilino cubre tus cosas y a veces el costo de vivir en otro lugar, y la SBA presta a dueños y a inquilinos cuyas casas sufrieron daños en un desastre declarado. Avísale por escrito a tu arrendador de los daños.
Leer la guía completaPuedes hablar con tu ajustador o tu aseguradora, apelar ante FEMA dentro de 60 días desde la fecha de la carta de rechazo, sin costo y sin necesidad de representante, o demandar dentro de un año del rechazo. Si eliges una tasación (appraisal), ya no puedes apelar ante FEMA.
Leer la guía completa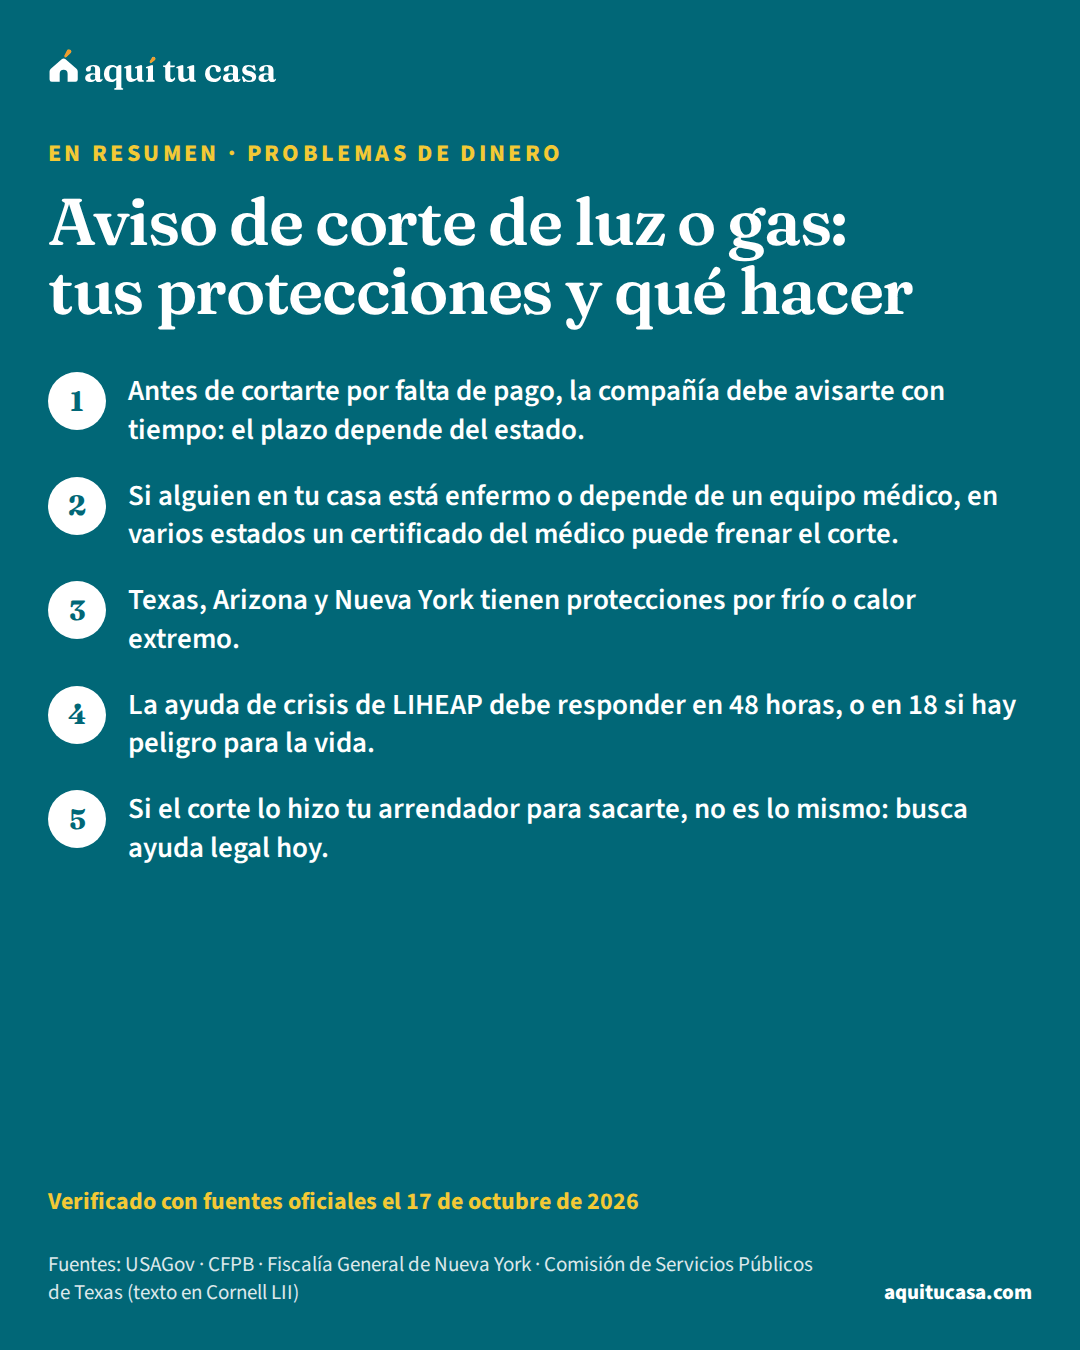
De la guía
Si te van a cortar la luz o el gas por falta de pago: plazos del aviso, protecciones por salud y por clima extremo, ayuda de crisis y cómo quejarte.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Depende del estado y de la compañía. En Texas, la fecha del corte debe ser al menos diez días después del aviso; en Florida, la compañía eléctrica debe darte un aviso por escrito de al menos 5 días hábiles; y en Nueva York, el aviso final debe llegar al menos 15 días antes. Lee la fecha de tu aviso y llama a la compañía de inmediato.
Leer la guía completaEn varios estados hay protección. En Nueva York, un certificado de emergencia médica de un médico frena el corte por 30 días y se puede renovar; en Texas, el médico debe comunicarse con la compañía y enviar una declaración, y tú haces un plan de pagos; en Arizona, se pide documentación médica cada año. Pregunta a tu compañía cuál es el proceso.
Leer la guía completaEn Texas no pueden cortar en un condado con emergencia por clima extremo, como una helada o una advertencia de calor. En Arizona, cada compañía eléctrica elige entre no cortar con pronósticos de 32 °F o menos o de más de 95 °F, o no cortar del 1 de junio al 15 de octubre. En Nueva York hay pasos extra del 1 de noviembre al 15 de abril.
Leer la guía completaPide la ayuda de crisis de LIHEAP: la ley exige una respuesta en 48 horas, o en 18 si hay peligro para la vida. Para encontrar tu oficina, llama al (866) 674-6327 o al 211. En Texas, si una agencia de asistencia promete pagar antes del vencimiento del aviso, la compañía no puede cortarte ese periodo.
Leer la guía completaEn Florida y Arizona, las reglas dicen que la deuda de un ocupante anterior no es razón para cortarte, salvo excepciones, como que esa persona siga viviendo en la casa. Si te pasa, quéjate con la compañía y con la comisión de servicios públicos de tu estado.
Leer la guía completaEn Nueva York, la compañía debe avisar por escrito a los inquilinos, y no puede cortar si los inquilinos pagan la cuenta actual del dueño directamente, descontándola de la renta. En Texas, en un complejo con medidor maestro, el proveedor debe poner avisos en inglés y en español al menos cuatro días antes del corte. Busca ayuda legal.
Leer la guía completaPrimero con la compañía. Después, ante la comisión de servicios públicos de tu estado: en Florida, al 1(800) 342-3552; en Arizona, la Corporación de Comercio recibe quejas por teléfono, carta, correo electrónico o en persona, aunque no sobre compañías municipales ni contra arrendadores.
Leer la guía completaEso no es un corte por falta de pago a la compañía. La CFPB dice que el arrendador no puede dejar de pagar los servicios que controla, y muchos estados prohíben cortar servicios para sacar a un inquilino. Lee la guía de cambio ilegal de cerraduras y cortes de servicios y llama a ayuda legal hoy.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.