Bancarrota capítulo 7 o 13: qué pasa con tu casa
En qué se diferencian los capítulos 7 y 13, la exención de vivienda, el curso de crédito obligatorio y cuánto esperar para otro préstamo hipotecario.
Verificado con fuentes oficiales el 31 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La bancarrota de capítulo 7 vende los bienes que no están protegidos y perdona muchas deudas en pocos meses, pero no borra la hipoteca sobre tu casa: si no pagas, el prestamista todavía puede ejecutarla. El capítulo 13 es un plan de pagos de tres a cinco años que te deja ponerte al día con la hipoteca atrasada, si sigues pagando la cuota de cada mes. Antes de presentar cualquiera de los dos, la ley exige un curso de consejería de crédito con una agencia aprobada por el Departamento de Justicia, dentro de los 180 días previos. Habla primero con ayuda legal gratis o con un consejero de vivienda.
Lo más importante
- El capítulo 7 perdona muchas deudas, pero el gravamen de la hipoteca sigue sobre la casa.
- El capítulo 13 te deja ponerte al día con la hipoteca atrasada en un plan de tres a cinco años.
- Antes de presentar necesitas consejería de una agencia aprobada, dentro de los 180 días previos; puede ser en español.
- La exención de vivienda protege parte del valor de tu casa; tu estado decide si usas su lista o la federal.
¿Es para ti?
Esta guía es para ti si…
- Tienes deudas que ya no puedes pagar y alguien te mencionó la bancarrota.
- Estás atrasado con la hipoteca y quieres saber si la bancarrota puede frenar la ejecución.
- Ya pasaste por una bancarrota y quieres saber cuándo puedes volver a pedir un préstamo para comprar casa.
Busca ayuda directa primero si…
- Solo te atrasaste uno o dos pagos de la hipoteca: lee primero la guía «No puedo pagar la hipoteca».
- Una agencia de cobranza te llama por una deuda: lee primero «Deudas en cobranza: tus derechos».
La bancarrota (también llamada quiebra) es un proceso en un tribunal federal para perdonar deudas o pagarlas con un plan. Para una familia que tiene casa, la gran pregunta es qué pasa con la casa y con la hipoteca. La respuesta depende del capítulo que se use, de las reglas de exención de tu estado y de si estás al día con los pagos. Esta guía explica lo que dicen los tribunales federales y la ley, para que llegues mejor preparado a hablar con ayuda legal. No es consejo legal para tu caso.
Capítulo 7 y capítulo 13: dos caminos distintos
Las familias suelen usar uno de estos dos capítulos del Código de Bancarrotas. Funcionan de forma muy diferente:
El capítulo 7 es una liquidación. El tribunal nombra a un fideicomisario (trustee) que administra el caso y vende los bienes que no están exentos. Lo que la ley protege, no se vende.1 Entre 21 y 40 días después de presentar hay una reunión de acreedores: tienes que ir y contestar preguntas sobre tu dinero y tus bienes. El perdón de las deudas, que se llama descargo, llega por lo general entre 60 y 90 días después de la fecha fijada para esa reunión.1 Si tu ingreso mensual es más alto que la mediana de tu estado, se aplica una prueba de medios para ver si puedes usar este capítulo.1
El capítulo 13 es un plan de pagos. Es para personas con ingreso regular. Propones un plan para pagar a tus acreedores en un plazo de tres a cinco años, y empiezas a pagarle al fideicomisario dentro de 30 días.2 Si dejas de hacer los pagos del plan, el tribunal puede cerrar el caso o pasarlo al capítulo 7.2
Lo que cada capítulo hace con tu casa
Liquidación
Capítulo 7
- El fideicomisario vende los bienes que no están exentos
- El descargo llega en pocos meses
- La hipoteca sigue sobre la casa: si no pagas, pueden ejecutarla
- Para quedarte con un bien con garantía, puedes reafirmar la deuda
Plan de pagos
Capítulo 13
- Pagas un plan de tres a cinco años
- Te pones al día con los pagos atrasados de la hipoteca con el tiempo
- Debes seguir pagando a tiempo cada cuota nueva de la hipoteca
- Protege también a quienes firmaron deudas contigo
Cuál te conviene depende de tu ingreso, de tus bienes y de la ley de tu estado: revísalo con ayuda legal antes de presentar.
Qué pasa con tu casa y tu hipoteca
La pausa automática. Al presentar cualquiera de los dos capítulos, se detiene automáticamente la mayoría de los cobros contra ti y tus bienes.1 Esto puede frenar por un tiempo una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa, pero no resuelve la deuda por sí solo.
En el capítulo 7, el gravamen sigue. El descargo perdona tu obligación personal de muchas deudas, pero no borra el gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre la casa. El acreedor con garantía puede conservar el derecho de quedarse con el bien que respalda la deuda.1 En palabras simples: si no sigues pagando la hipoteca, el prestamista todavía puede ejecutar. Si quieres quedarte con un bien con garantía, puedes reafirmar la deuda: firmas un acuerdo por el que sigues debiendo y el acreedor no se lleva el bien mientras pagues.1
En el capítulo 13, puedes ponerte al día. Según los tribunales federales, lo más importante de este capítulo es que te da la oportunidad de salvar tu casa de la ejecución, porque te deja pagar los atrasos de la hipoteca con el tiempo dentro del plan. La condición es clara: tienes que hacer a tiempo cada pago de la hipoteca que venza durante el plan.2 Y si alguien firmó una deuda contigo, el capítulo 13 tiene una protección especial para esa persona.2
La guía Ejecución hipotecaria paso a paso explica las fechas del proceso en tu estado, para que sepas cuánto tiempo tienes.
La exención de vivienda: cuánto de tu casa está protegido
En la bancarrota, una exención es la parte de tus bienes que la ley no deja vender para pagar a los acreedores. La exención de vivienda protege tu interés en la casa donde vives tú o alguien que depende de ti.7 No la confundas con la exención homestead del impuesto a la propiedad: tienen nombres parecidos, pero son reglas distintas.
El Código de Bancarrotas te deja usar la lista federal de exenciones o la lista de tu estado, salvo que tu estado no permita la federal. El estado que cuenta es, por lo general, donde viviste los 730 días antes de presentar.7 La exención federal de vivienda tiene un tope que se ajusta con el tiempo: desde el 1 de abril de 2025 es de $31,575. En un caso conjunto, por ejemplo de un matrimonio, la regla se aplica por separado a cada deudor.7 Muchos estados tienen sus propias listas, con topes distintos. Por eso la pregunta “¿me quedo con la casa?” se contesta caso por caso, con la ley de tu estado en la mano.
Ejemplo con números reales
Cómo se piensa la parte protegida de una casa
Un ejemplo en palabras, no un caso real ni un cálculo para tu estado.
- Valor de la casa
- Lo que se podría vender hoy
- Menos lo que debes de hipoteca
- El gravamen sigue sobre la casa
- Lo que queda es tu interés (patrimonio)
- Es lo que la exención puede proteger
- Exención de vivienda
- Federal o de tu estado, según dónde viviste los últimos 730 días
- Lo que se revisa con ayuda legal
- Si tu interés en la casa cabe dentro de la exención que te toca
Las reglas vienen de 11 U.S.C. §522 y de los tribunales federales.71 Usa el presupuesto familiar para ver si puedes seguir pagando la hipoteca cada mes.
Haz la cuenta con tus númerosPresupuesto familiar
El curso obligatorio de consejería de crédito
Antes de presentar una bancarrota de capítulo 7 o 13, debes recibir consejería de crédito de una agencia aprobada dentro de los 180 días previos.2 Si no la completas antes de presentar, el caso puede ser desestimado. Después de presentar hay un segundo curso, de educación del deudor, que por lo general debes completar para recibir el descargo.5
El Programa del Fideicomisario de EE. UU., del Departamento de Justicia, publica la lista de agencias aprobadas en justice.gov/ust. Muchas dan el servicio en otros idiomas y la lista se puede filtrar por español. En algunos lugares la consejería es solo por internet o por teléfono. Los casos en Alabama y Carolina del Norte no están bajo este programa: ahí se pregunta al Administrador de Bancarrotas del distrito.4
Si no puedes pagar el curso: una agencia aprobada debe perdonar su cuota, en todo o en parte, si demuestras que no puedes pagarla. Se presume que no puedes si el ingreso actual de tu hogar es menos de 150% de las guías de pobreza.6 Pide el perdón de la cuota antes de empezar. Ojo: este curso no es lo mismo que un plan de manejo de deudasplan de manejo de deudasUn plan de manejo de deudas es un plan de pagos que arma contigo una organización de consejería de crédito, que por lo general es sin fines de lucro. Según la CFPB, haces un solo pago a la organización cada mes o cada vez que cobras, y ella les paga a tus acreedores. El plan no borra tus deudas: busca bajar tu pago mensual total, por ejemplo con más tiempo para pagar o con tasas de interés más bajas, si los acreedores aceptan. La organización puede cobrar cargos. Antes de mandar dinero, la CFPB recomienda confirmar con tus acreedores que aceptaron el plan.Ver la definición completa, aunque algunas agencias ofrezcan las dos cosas.
Del primer paso al descargo
1. Busca ayuda legal gratis
Antes de decidir
Pregunta si la bancarrota te conviene y qué capítulo usar en tu estado.3
2. Toma la consejería de crédito
Hasta 180 días antes
Con una agencia de la lista del Departamento de Justicia; puede ser en español.2
4. Ve a la reunión de acreedores
Entre 21 y 40 días después
Contestas preguntas sobre tu dinero y tus bienes.1
5. Toma el curso de educación del deudor
Después de presentar
Por lo general es necesario para recibir el descargo.5
6. Recibe el descargo
Capítulo 7, pocos meses; capítulo 13, al terminar el plan
En el 13 llega al terminar todos los pagos del plan.2
Lo que cuesta y lo que no se perdona
En el capítulo 7, los tribunales cobran una cuota de presentación de $245, una administrativa de $75 y un cargo del fideicomisario de $15. Con permiso del tribunal puedes pagarlas a plazos, y si tu ingreso es menos de 150% del nivel de pobreza y no puedes pagar ni a plazos, el tribunal puede perdonarlas.1 En el capítulo 13, la cuota de presentación es de $235 más la administrativa de $75.2
No todas las deudas se perdonan. En el capítulo 7 no se perdonan, entre otras, las deudas de manutención de hijos y de pensión alimenticia para el cónyuge, ni ciertos impuestos.1 Si tienes esas deudas, sigues debiéndolas después del caso.

Tu crédito y tu próximo préstamo hipotecario
Un caso de bancarrota puede aparecer en tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa hasta 10 años desde la orden de alivio, y el reporte debe decir bajo qué capítulo fue, si la fuente lo informa. Ese límite de 10 años no aplica cuando el reporte se usa para un crédito de $150,000 o más.8 Revisa tu reporte con la guía Cómo leer tu reporte de crédito.
Volver a comprar casa es posible, con tiempos de espera:
- FHA: un capítulo 7 no te impide un préstamo FHA si pasaron al menos dos años desde el descargo, y en ese tiempo volviste a tener buen crédito o no tomaste deudas nuevas. Puede bastar con 12 a 24 meses si la bancarrota fue por circunstancias fuera de tu control y desde entonces manejas bien tu dinero. Con un capítulo 13, puedes calificar cuando ya pasaron al menos 12 meses del plan, con todos los pagos a tiempo y permiso por escrito del tribunal.10
- Convencional (Fannie Mae): después de un capítulo 7 se esperan cuatro años desde el descargo o la desestimación, o dos si documentas circunstancias atenuantes. Después de un capítulo 13, dos años desde el descargo (sin excepciones) o cuatro desde la desestimación. Con más de un caso en los últimos 7 años, cinco años. Además, tienes que volver a tener crédito tradicional.9
Usa el plan de crédito para ordenar los pasos que te acercan a esos plazos.
Si este es tu caso
Debes varios meses de hipoteca
El capítulo 13 te deja ponerte al día con el tiempo, si pagas a tiempo cada cuota nueva.2
No puedes pagar el curso ni las cuotas
La agencia debe perdonar su cuota si no puedes pagar, y el tribunal puede perdonar las del capítulo 7.61
Prefieres el curso en español
La lista del Departamento de Justicia se puede filtrar por español.4
Pagas manutención de hijos
Esa deuda no se perdona en el capítulo 7; sigue vigente después del caso.1
Quieres volver a comprar casa
FHA pide por lo general dos años desde el descargo del capítulo 7.10
Ayuda gratis y cómo evitar estafas
Puedes presentar una bancarrota sin abogado, pero los tribunales federales recomiendan mucho el consejo de un abogado calificado, porque el proceso requiere entender temas legales. Los preparadores de documentos de bancarrota solo pueden llenar formularios: no pueden darte consejo legal ni recibir el dinero de las cuotas del tribunal. Si no puedes pagar un abogado, podrías calificar para servicios legales gratis.3
La Legal Services Corporation financia oficinas de asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa en todos los estados; en su sitio buscas la más cercana con tu dirección o tu ciudad.11 La guía Asistencia legal gratuita explica cómo pedirla. Si tu problema es la hipoteca, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo las opciones, a menudo gratis.12 Mira la guía de consejeros de vivienda aprobados por HUD.
Desconfía de quien te prometa “salvar la casa” a cambio de un pago por adelantado o de que firmes la escritura a su nombre. La guía Estafas de modificación de préstamo y rescate explica las señales.
Errores que salen caros
Error: Presentar la bancarrota sin haber tomado la consejería de crédito.
Mejor: Tómala con una agencia aprobada dentro de los 180 días antes; si no, el caso puede ser desestimado.5
Error: Creer que el capítulo 7 borra la hipoteca de la casa.
Mejor: El gravamen sigue; si no pagas, el prestamista todavía puede ejecutar.1
Error: Dejar de pagar la hipoteca durante el plan del capítulo 13.
Mejor: Debes hacer a tiempo cada pago nuevo; si fallas el plan, el caso puede cerrarse.22
Error: Pedirle consejo legal a un preparador de documentos.
Mejor: Solo puede llenar formularios; busca ayuda legal gratis.3
Error: Olvidar el segundo curso después de presentar.
Mejor: La educación del deudor por lo general es necesaria para el descargo.5
Error: Pagar la cuota del curso sin preguntar por el perdón.
Mejor: La agencia debe perdonarla si no puedes pagar.6
Qué hacer esta semana
- Haz una lista de tus deudas y separa la hipoteca, la manutención y los impuestos.1
- Si estás atrasado con la hipoteca, llama a tu administrador y a un consejero de vivienda aprobado por HUD.12
- Busca una oficina de ayuda legal gratis con el buscador de la LSC.11
- Si decides seguir, toma la consejería de crédito con una agencia de la lista del Departamento de Justicia, en español si quieres.4
- Revisa tus reportes de crédito y ordena tus pasos con el plan de crédito.8
- Lee Deudas en cobranza: tus derechos si te están llamando por una deuda.
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Pierdo mi casa si me declaro en bancarrota?
No siempre. En el capítulo 7 el fideicomisario vende los bienes que no están exentos, y la exención de vivienda protege parte del valor de tu casa. Pero la hipoteca sigue: si no pagas, el prestamista puede ejecutarla. El capítulo 13 está pensado para quien quiere quedarse con la casa y ponerse al día.
¿La bancarrota detiene la ejecución hipotecaria?
Presentar el caso detiene automáticamente la mayoría de los cobros. En el capítulo 13 puedes ponerte al día con los pagos atrasados durante el plan, si haces cada pago nuevo a tiempo. En el capítulo 7 la pausa no borra el gravamen de la hipoteca.
¿Dónde tomo el curso de consejería de crédito?
Con una agencia de la lista del Programa del Fideicomisario de EE. UU., en justice.gov/ust. La lista se puede filtrar por español. En Alabama y Carolina del Norte pregunta al Administrador de Bancarrotas de tu distrito.
¿Cuánto cuesta el curso si no tengo dinero?
La agencia aprobada debe perdonar su cuota, en todo o en parte, si demuestras que no puedes pagarla. Se presume que no puedes si el ingreso de tu hogar es menos de 150% de las guías de pobreza. Pídelo antes de empezar.
¿La bancarrota perdona la manutención de mis hijos?
No. Según los tribunales federales, las deudas de manutención de hijos y de pensión alimenticia no se perdonan en el capítulo 7, y tampoco ciertos impuestos.
¿Cuánto tiempo sale la bancarrota en mi reporte de crédito?
La ley federal permite que aparezca hasta 10 años desde la orden de alivio. Ese límite no aplica a un crédito de $150,000 o más.
¿Cuándo puedo volver a comprar casa?
Depende del programa. Para FHA, por lo general dos años desde el descargo del capítulo 7. Fannie Mae pide cuatro años después del capítulo 7 y dos desde el descargo del capítulo 13. Hay excepciones si documentas circunstancias fuera de tu control.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Tribunales federales de EE. UU. (uscourts.gov) · Chapter 7 - Bankruptcy Basics · uscourts.gov · Consultado el 31 de octubre de 2026
- 2. Tribunales federales de EE. UU. (uscourts.gov) · Chapter 13 - Bankruptcy Basics · uscourts.gov · Consultado el 31 de octubre de 2026
- 3. Tribunales federales de EE. UU. (uscourts.gov) · Filing Without an Attorney · uscourts.gov · Consultado el 31 de octubre de 2026
- 4. Programa del Fideicomisario de EE. UU., Departamento de Justicia · List of Credit Counseling Agencies Approved Pursuant to 11 U.S.C. 111 · justice.gov · Consultado el 31 de octubre de 2026
- 5. Programa del Fideicomisario de EE. UU., Departamento de Justicia · Credit Counseling & Debtor Education Information · justice.gov · Consultado el 31 de octubre de 2026
- 6. Departamento de Justicia (vía Cornell LII) · 28 CFR §58.21, Minimum requirements to become and remain approved agencies relating to fees · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. Congreso de EE. UU. (vía Cornell LII) · 11 U.S.C. §522, Exemptions · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. Congreso de EE. UU. (vía Cornell LII) · 15 U.S.C. §1681c, Requirements relating to information contained in consumer reports · law.cornell.edu · Consultado el 31 de octubre de 2026
Ver las 4 fuentes restantes
- 9. Fannie Mae · Selling Guide B3-5.3-07, Significant Derogatory Credit Events — Waiting Periods and Re-establishing Credit · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 10. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 11. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
- 12. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 14 minutos de lectura
No puedo pagar la hipoteca: qué hacer la primera semana
Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar.
- Llama a tu administrador del préstamo en cuanto sepas que no puedes pagar; contesta sus llamadas y pide hablar de opciones.
- Por reglamento federal, en general no pueden iniciar la ejecución hasta que tengas más de 120 días de atraso, con algunas excepciones.
- Una solicitud completa enviada a tiempo activa protecciones: evaluación por escrito, pausa del proceso y, si te niegan una modificación, la razón y a veces una apelación.
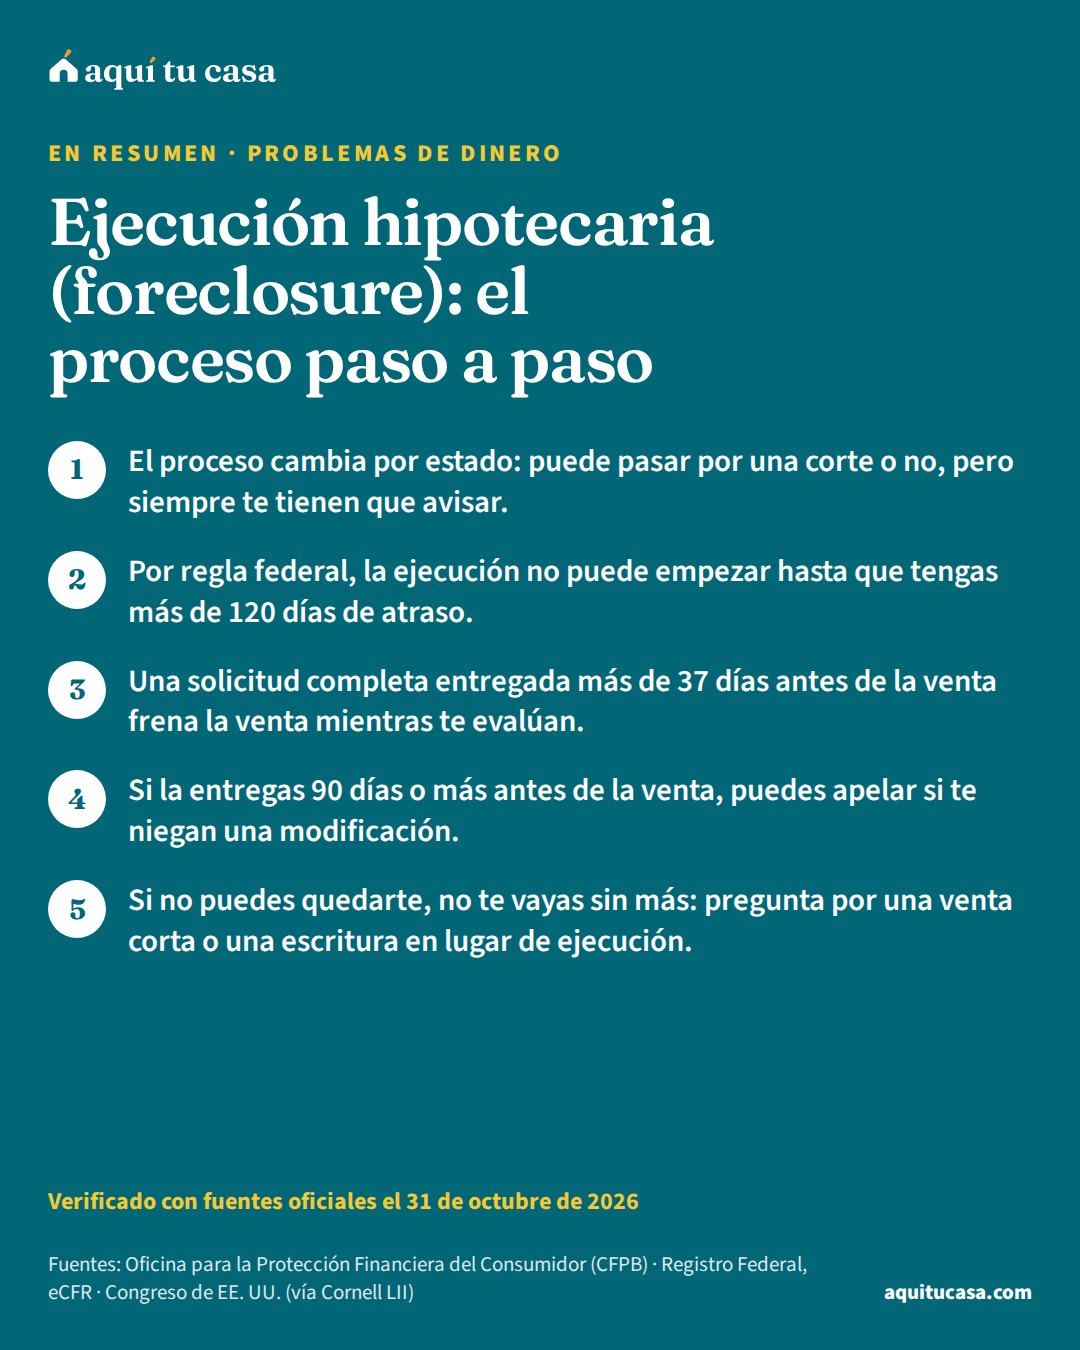
- Problemas de dinero Ejecución hipotecaria (foreclosure): el proceso paso a paso Cómo avanza una ejecución hipotecaria, las fechas federales que te protegen antes de la venta y lo que te queda: solicitud, venta corta o entrega. 12 minutos de lectura
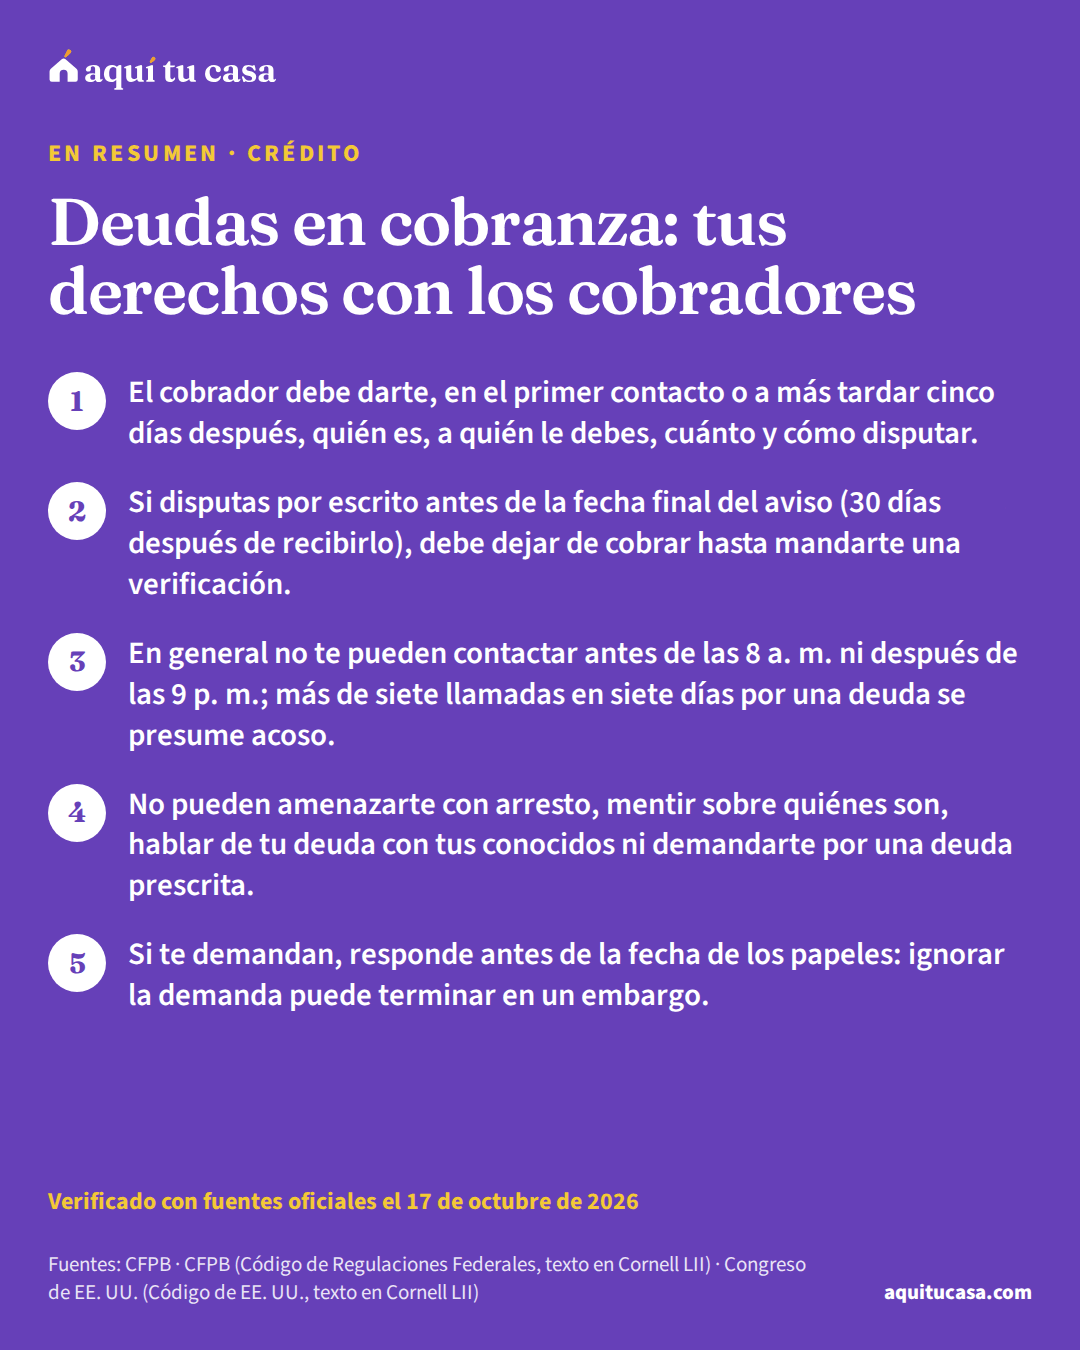
- Crédito Deudas en cobranza: tus derechos con los cobradores Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan. 16 minutos de lectura
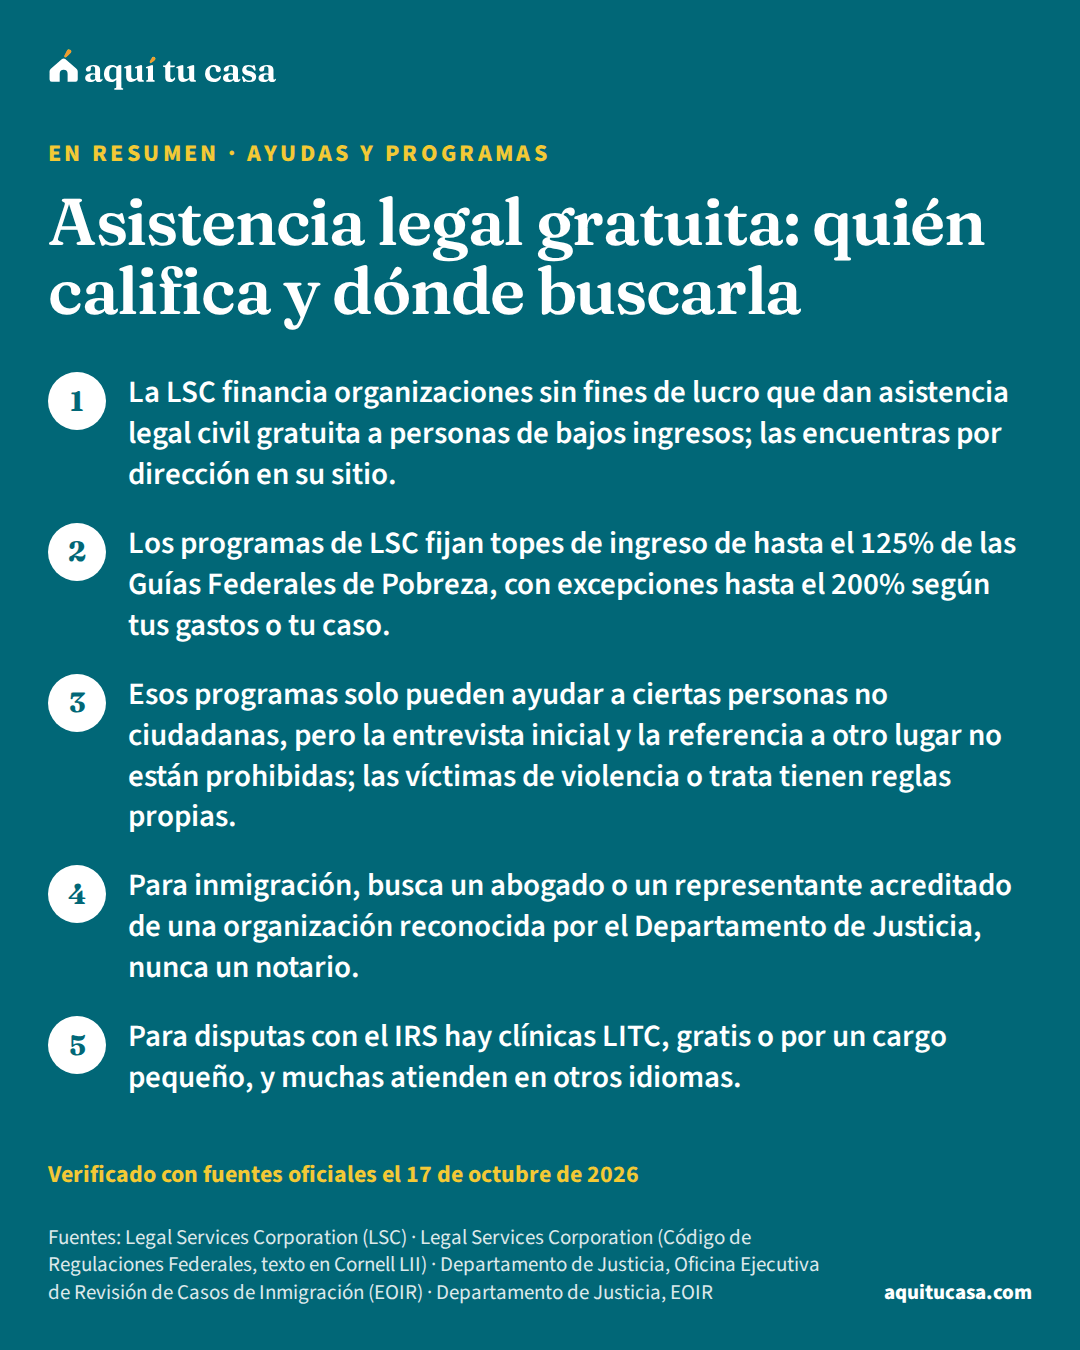
- Ayudas y programas Asistencia legal gratuita: quién califica y dónde buscarla Qué es la asistencia legal gratuita (legal aid), quién califica, qué reglas aplican si no eres ciudadano y dónde buscar ayuda con inmigración e impuestos. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.