Rentar Guía esencial
Cómo evitar estafas de renta: señales y qué hacer
Las señales de un anuncio de renta falso, qué nunca pagar por adelantado, qué datos no dar antes de firmar y dónde reportar, según la FTC y la CFPB.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una estafa de renta casi siempre tiene la misma forma: un anuncio con una renta demasiado buena, un "dueño" que no puede enseñarte el lugar (muchas veces "fuera del país") y prisa para que pagues un depósito por transferencia, tarjetas de regalo, criptomonedas o una aplicación de pago antes de firmar. La regla es simple: no pagues ni des tu número de Seguro Social antes de ver la propiedad, verificar quién es el dueño y tener un contrato. Si ya pagaste, llama a tu banco o a la empresa de pagos y reporta a la policía, al sitio del anuncio, a la FTC y al fiscal general de tu estado.
Lo más importante
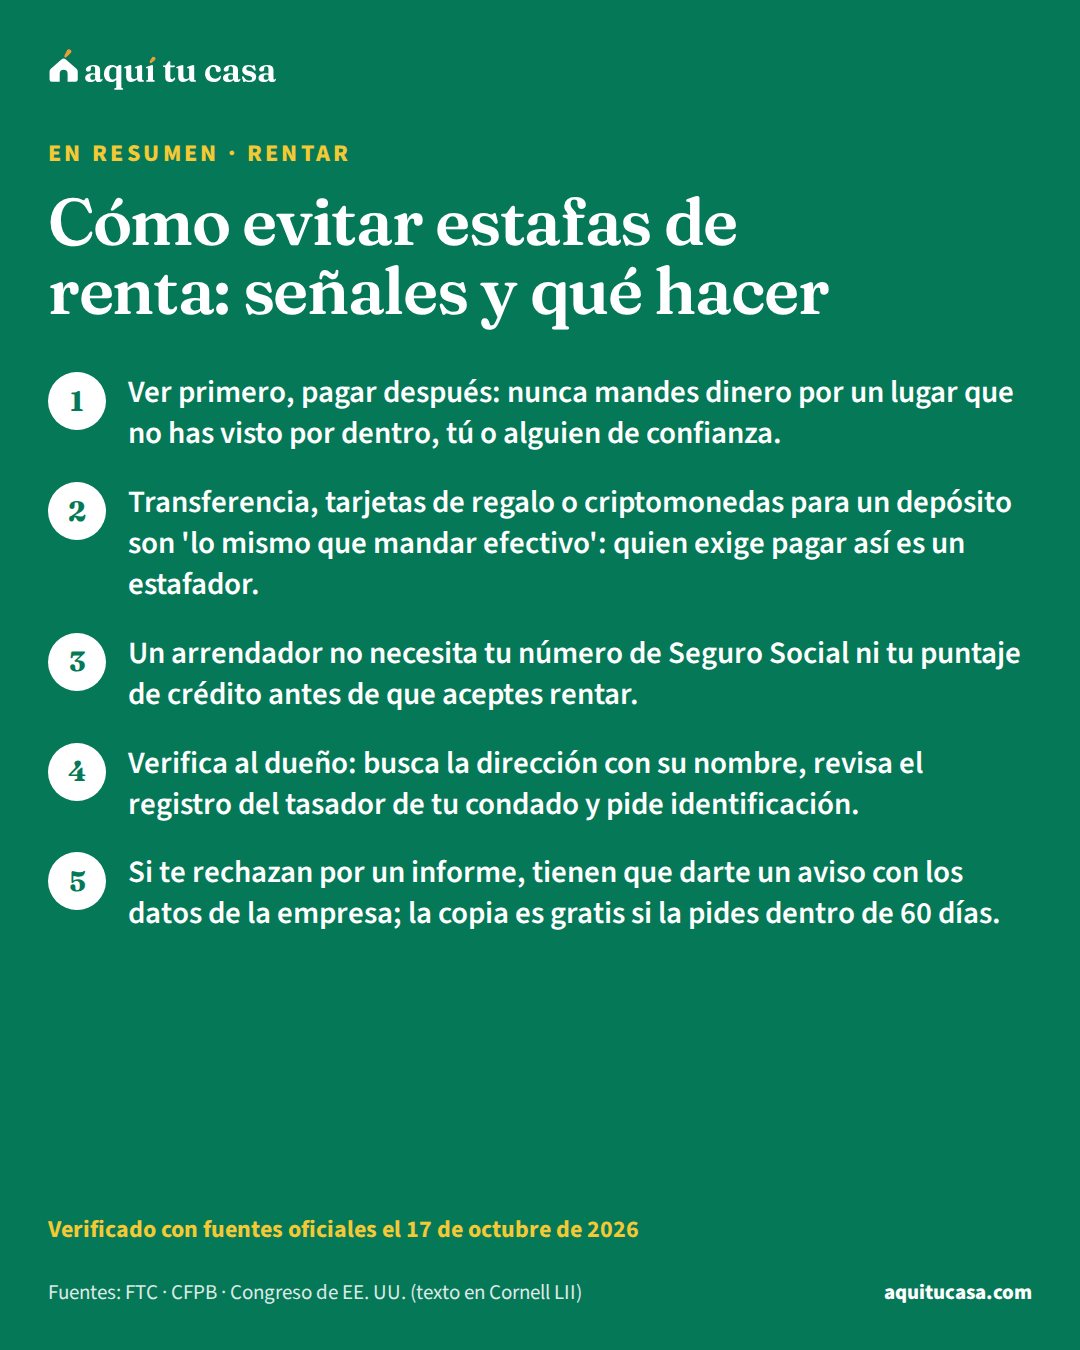
- Ver primero, pagar después: nunca mandes dinero por un lugar que no has visto por dentro, tú o alguien de confianza.
- Transferencia, tarjetas de regalo o criptomonedas para un depósito son 'lo mismo que mandar efectivo': quien exige pagar así es un estafador.
- Un arrendador no necesita tu número de Seguro Social ni tu puntaje de crédito antes de que aceptes rentar.
- Verifica al dueño: busca la dirección con su nombre, revisa el registro del tasador de tu condado y pide identificación.
¿Es para ti?
Esta guía es para ti si…
- Estás buscando casa o apartamento por internet y encontraste una oferta demasiado buena.
- Un 'dueño' te pide un depósito antes de enseñarte el lugar o dice que está fuera del país.
- Acabas de llegar y no sabes qué es normal que te pidan y qué no.
Busca ayuda directa primero si…
- Ya firmaste un contrato y el problema es con tu arrendador real (reparaciones, depósito, desalojo): busca ayuda legal gratuita; esas son otras guías.
- Te robaron la identidad y abrieron cuentas a tu nombre: empieza por pedir tus informes de crédito y disputar; la guía de crédito explica cómo.
Buscar casa por internet es rápido, y los estafadores lo saben. Publican anuncios que parecen reales, piden un depósito antes de que veas nada y desaparecen. Esta guía reúne lo que publican la FTC (la agencia federal de protección al consumidor) y la CFPB (la agencia federal de protección financiera del consumidor) sobre cómo funcionan estas estafas, las señales para reconocerlas y qué hacer si ya pagaste. Lo demás es una regla que cabe en una frase: ver primero, verificar después y pagar al final, con contrato.
Cómo funcionan las estafas de renta
La FTC describe dos patrones. En el primero, los estafadores copian las fotos, la descripción o el recorrido virtual de un anuncio real y lo vuelven a publicar con sus propios datos de contacto. En el segundo, anuncian lugares que no están en renta o que no existen, con rentas sorprendentemente bajas o comodidades increíbles. En los dos casos el falso dueño suele decir que está fuera del país y te apura.1
No es un problema pequeño. Según el análisis de la FTC, de enero de 2020 a junio de 2025 la gente reportó casi 65,000 estafas de renta con unos $65 millones en pérdidas; la pérdida mediana fue de $1,000. Alrededor de la mitad dijo que empezó con un anuncio falso en Facebook y otro 16% en Craigslist, y las personas de 18 a 29 años tenían tres veces más probabilidad que otros adultos de reportar haber perdido dinero. Lo que piden es dinero por adelantado: cuotas de solicitud, depósitos, el primer mes “para apartar” la propiedad y registros de verificación de crédito de $1 que se convierten en cuotas recurrentes.2
La CFPB lo explica para todo tipo de fraude: los estafadores suelen pedir pagos difíciles de rastrear o de recuperar, como transferencias, tarjetas de regalo, aplicaciones móviles o criptomonedas.9 Por eso la forma de pago es casi siempre la última pista.
Las señales
La FTC enumera las señales de un anuncio falso:1
- La renta es mucho más baja que las típicas de la zona.
- Te presionan para decidir rápido.
- La casa está anunciada en venta, no en renta. La FTC lo llama “una gran bandera roja”: alguien tomó las fotos de un anuncio de venta.
- El dueño no enseña la propiedad y pone excusas.
- Exigen el pago por transferencia (Western Union o MoneyGram), tarjetas de regalo o criptomonedas.
- Te piden tu número de Seguro Social, una foto de tu licencia o tus talones de pago antes de que hayas aceptado rentar. También capturas de tu puntaje de crédito, que pueden terminar en una suscripción pagada de “monitoreo”.
- Otros anuncios muestran la misma dirección a nombre de otro dueño u otra empresa.
La CFPB agrega señales que sirven para cualquier fraude: que alguien te pida dinero o datos personales, te presione para actuar rápido o se haga pasar por alguien de confianza, y que te pida pagar con tarjetas de regalo, transferencias, criptomonedas o aplicaciones de pago.8
Anuncio falso o proceso seguro
Detente
Señales de un anuncio falso
- La renta es mucho más baja que las de la zona y te apuran para decidir.1
- El «dueño» no enseña la vivienda o dice que está fuera del país.1
- Te pide pagar con transferencia, tarjetas de regalo, criptomonedas o una aplicación de pago.8
- Te pide tu número de Seguro Social o tus talones de pago antes de que aceptes rentar.1
Si te apuran, aléjate: la CFPB recomienda no aceptar nada si no tienes tiempo de leer, preguntar o pedir consejo.8
Antes de pagar un solo dólar
La FTC recomienda verificar el anuncio y al dueño antes de firmar o pagar.1 Estos son sus pasos, en orden:
Antes de pagar, paso a paso
1. Compara el precio
Mira si la renta es mucho más baja que las de la zona. La renta típica y la renta justa de mercado de tu condado están en Lugares.1
2. Busca la dirección y el nombre
Búscalos juntos en internet, y el nombre con las palabras «complaint», «review» o «scam». Si la misma dirección aparece con otro dueño, es señal de estafa.1
3. Revisa el sitio de la empresa
Si dicen que una empresa administra la vivienda, mira si aparece en el sitio web de esa empresa.1
4. Confirma quién es el dueño
El registro del tasador de tu ciudad o condado («tax assessment») dice a nombre de quién está la propiedad. Luego pide su identificación.1
5. Ve la vivienda por dentro
En persona, con alguien de confianza o por video. No es garantía, pero descarta la mayoría de los anuncios falsos.1
6. Pide todo por escrito
Lee la solicitud y el contrato con calma. Si no te dejan preguntar o pedir consejo, aléjate.8
7. Cuida cómo pagas
Nunca por transferencia, tarjetas de regalo ni criptomonedas: para la FTC es «lo mismo que mandar efectivo». Pide recibo de cada pago.1

Si el precio te parece raro, la página de renta típica muestra los números de tu zona. Y para ver cuánto puedes pagar sin apretarte, usa la calculadora de cuánta renta puedes pagar.
No des datos personales ni financieros a quien dice trabajar con el dueño. Usa los datos de contacto que ya tenías o que encontraste tú, no los que te manda esa persona.1 La CFPB lo dice igual para cualquier mensaje dudoso: verifica con datos de contacto que sabes que son de esa persona.8
La forma de pago decide casi todo. La FTC dice que pagar por transferencia, con tarjetas de regalo o con criptomonedas es “lo mismo que mandar efectivo”: una vez enviado, probablemente no lo recuperes.1 Su alerta más reciente lo repite: no mandes dinero si el arrendador dice que solo puedes pagar en efectivo, con tarjetas de regalo, criptomonedas o transferencia; quien exige pagar así es un estafador. Fíjate también en las cuotas escondidas.3 Las aplicaciones de pago entre personas tampoco son seguras con desconocidos: la CFPB recomienda usarlas solo con personas que conoces y en quienes confías.9
Lo que sí te pueden pedir, y tus derechos
Cuando el anuncio es real, el arrendador sí puede revisar tu historial antes de firmar. Según la CFPB, usan informes de selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa que pueden incluir tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa, tu historial de renta (incluidos desalojos y demandas), verificación de empleo, antecedentes penales y una puntuación o recomendación.4 Esa revisión llega después de que decides solicitar, con una solicitud formal, y no por mensaje antes de ver el lugar.
La CFPB explica que la mayoría de las empresas de selección de inquilinos no tiene información sobre ti hasta que solicitas una vivienda. Un reporte con datos negativos puede llevar a que te rechacen, o a que te aprueben con condiciones duras, como pagar meses de renta por adelantado o un depósito más alto. Y si mandas muchas solicitudes, ten cuidado: el arrendador puede pedir tu informe de crédito como consulta duraconsulta duraUna consulta dura (hard inquiry) es cuando un prestamista revisa tu informe de crédito porque solicitaste un préstamo o una tarjeta, para decidir si te aprueba. Puede afectar tu puntaje, porque la mayoría de los modelos de puntaje miran qué tan seguido y qué tan recientemente pides crédito, y la pueden ver otras empresas que compran tu informe. Una sola consulta tiene poco efecto. Además, los modelos toman en cuenta que comparas precios: varias consultas para el mismo tipo de préstamo, como una hipoteca, dentro de un periodo corto suelen contar como una sola.Ver la definición completa (hard inquiry), y eso puede bajar tu puntaje.7
Si te niegan la vivienda por uno de esos informes, la ley federal los obliga a decírtelo, a darte los datos de contacto de la empresa que hizo el informe y a informarte de tu derecho a disputar la información y a una copia gratuita si la pides dentro de los 60 días.4 La FTC añade que lo mismo aplica si te cobran más renta, te exigen un codeudor o un depósito mayor por tu reporte: el aviso puede ser escrito, electrónico o verbal, y los errores se pueden disputar.5 La empresa del reporte por lo general tiene 30 días para investigar tu disputa, y en algunos casos 45.6 La guía Cómo disputar errores explica cómo hacerlo, y Cómo rentar sin Seguro Social ni crédito explica qué alternativas puedes ofrecer.
Antes de entregar cualquier cantidad, pide el contrato por escrito y recibo de cada pago. Las reglas del depósito cambian de un estado a otro; la guía del depósito de seguridad las explica.
Si este es tu caso
No tienes número de Seguro Social
Un arrendador no necesita tu número de Seguro Social antes de que aceptes rentar.1 Si te lo piden «para apartar», detente.
Te piden «verificar tu crédito» por un dólar
La FTC describe registros de verificación de crédito de $1 que se convierten en cuotas recurrentes.2 No des los datos de tu tarjeta por mensaje.
Buscas asistencia para la renta
La CFPB advierte que hay estafadores que buscan a quienes piden esa ayuda.11 Un consejero de vivienda aprobado por HUD te orienta, muchas veces gratis o a bajo costo.15
Si ya pagaste o diste tus datos
Si pagaste por transferencia o con una aplicación, llama de inmediato a tu banco o a la empresa de pagos y avisa que puede ser una transacción no autorizada. La CFPB indica que también puedes presentar una queja en ic3.gov, el centro de quejas por internet del FBI.9
La FTC pide reportar las estafas de anuncios de renta a cuatro lugares: la policía local, el sitio web donde apareció el anuncio, la FTC en ReportFraud.ftc.gov y el fiscal general de tu estado.1 Para encontrar la oficina de tu fiscal general, la CFPB señala el sitio de la Asociación Nacional de Fiscales Generales; a la policía o al sheriff, llámalos por su número que no es de emergencia. Usa siempre sitios y teléfonos de confianza.10
Si diste tu número de Seguro Social, tu ITIN, la foto de tu identificación o tus talones de pago, revisa tus informes de crédito. Si hay robo de identidad, la CFPB recomienda cerrar las cuentas afectadas, reportarlo a la policía y en IdentityTheft.gov, y poner una alerta de fraudealerta de fraudeUna alerta de fraude es una nota en tu archivo de crédito que obliga a los acreedores que revisan tu informe a confirmar tu identidad antes de abrir una cuenta nueva, darte otra tarjeta o subir tu límite de crédito. Basta pedirla a una de las compañías nacionales de informes de crédito, que debe avisar a las demás. La alerta inicial es para quien sospecha que es o va a ser víctima de fraude o robo de identidad, y dura un año, salvo que pidas quitarla antes. La alerta extendida requiere un reporte de robo de identidad y dura siete años. Al ponerla, tienes derecho a copias gratis de tu informe.Ver la definición completa o un congelamientocongelamiento de créditoEl congelamiento de crédito (security freeze o credit freeze) impide que nuevos acreedores vean tu archivo de crédito, y así ayuda a que un ladrón de identidad no abra cuentas nuevas a tu nombre. Por ley es gratis ponerlo y quitarlo, y debes pedirlo por separado a cada una de las tres compañías nacionales de informes de crédito. Mientras está activo, pocos pueden ver tu archivo, como los acreedores de las cuentas que ya tienes, y tú puedes seguir revisando tus informes. No afecta tu puntaje. Como los acreedores casi nunca dan crédito sin ver tu archivo, también te frena a ti; puedes levantarlo gratis por un tiempo cuando lo necesites.Ver la definición completa en tus informes. La alerta obliga a los acreedores a confirmar que eres tú antes de abrir una cuenta nueva. Basta con pedirla a una de las tres agencias, que debe avisar a las otras; la inicial dura un año y te da una copia gratis de tu informe de cada agencia.12 La guía Cómo leer tu reporte de crédito te ayuda a revisarlo.
Cuando la “verificación” es discriminación
Algunos “requisitos” no son filtros de riesgo, sino discriminación. La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa prohíbe negarse a rentar una vivienda, o hacerla no disponible, por raza, color, religión, sexo, situación familiar u origen nacional, y también por discapacidad.13 Según la CFPB, la situación familiar incluye a las familias con niños y el embarazo, y el origen nacional incluye tu país de origen o tu ascendencia; si crees que te negaron la vivienda por uno de esos motivos, puedes presentar una queja ante HUD.6 La queja se presenta a más tardar un año después de que ocurrió o terminó la práctica.14
Las oficinas de ayuda legal gratuitaasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa te orientan sobre si tu caso califica; puedes calificar según tus ingresos.11 Un consejero de vivienda aprobado por HUD también te puede ayudar a revisar un contrato antes de firmarlo; dan consejo independiente sobre rentar, comprar, atrasos y crédito, muchas veces gratis o a bajo costo.15 La guía Estafas de vivienda: guía completa cubre otros engaños, como los de la compra de casa.
Errores que salen caros
Error: Pagar un depósito para «apartar» un lugar que no has visto.
Mejor: Ve la vivienda por dentro, tú o alguien de confianza, antes de firmar o pagar.1
Error: Pagar con tarjetas de regalo, criptomonedas o transferencia porque el dueño insiste.
Mejor: Quien exige pagar así es un estafador: no mandes el dinero.3
Error: Verificar al dueño con el teléfono o el enlace que él mismo te mandó.
Mejor: Usa datos de contacto que ya conocías o que encontraste tú.8
Error: Mandar tu número de Seguro Social o tus talones de pago por mensaje.
Mejor: Un arrendador no los necesita antes de que aceptes rentar.1
Error: Mandar muchas solicitudes sin preguntar cómo revisan tu crédito.
Mejor: Una consulta dura puede bajar tu puntaje; pregunta antes de solicitar.7
Error: Esperar días para avisar al banco después de pagar a un estafador.
Mejor: Llama de inmediato al banco o a la empresa de pagos y luego reporta.9
Qué hacer esta semana
- Antes de contestar un anuncio, compara la renta con la renta típica de tu condado.1
- Busca la dirección con el nombre del dueño y el nombre con la palabra “scam”.1
- Pide ver la propiedad por dentro y la identificación de quien la enseña.1
- Si algo no cuadra, no pagues ni mandes datos: la prisa es del estafador, no tuya.1
- Si ya pagaste, llama hoy a tu banco y reporta en ReportFraud.ftc.gov, a la policía local y al fiscal general de tu estado.1
Tu ingreso
Hagamos las cuentas
Renta que cabe en tu presupuesto (30% del ingreso)
$2,018
Con un ingreso de $6,728 al mes. Hasta $3,364 ya sería una carga severa (50% del ingreso).
Comparado con la renta justa de HUD en Estados Unidos
- 2 recámaras$1,750Cabe · 26%Hace falta $33.65 por hora
El salario necesario es para pagar esa renta sin pasar de 30% del ingreso, trabajando 40 horas a la semana todo el año.
La renta típica que de verdad pagan los hogares en Estados Unidos es $1,413 al mes (Censo).
Es una referencia para que te des una idea. Cada dueño y cada programa decide sus propios requisitos.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo sé si el que me escribe es el dueño de verdad?
Busca la dirección en internet junto con su nombre, revisa si la propiedad aparece en el sitio de la empresa que dice representar y consulta el registro del tasador de tu ciudad o condado, que dice a nombre de quién está la propiedad. Luego pide ver su identificación. Si pone excusas para enseñarte el lugar, aléjate.
¿Es normal que me pidan un depósito para 'apartar' el lugar?
Pedir dinero por adelantado para apartar una propiedad que no has visto es una de las formas más comunes de estafa que reporta la FTC. Ve la vivienda por dentro y verifica al dueño antes de firmar o pagar, y pide recibo de cada pago.
¿Puedo pagar la renta con tarjetas de regalo si el dueño insiste?
No. La FTC es clara: quien exige pagar con tarjetas de regalo, criptomonedas, transferencia o solo en efectivo es un estafador. Una vez enviado ese dinero, probablemente no lo recuperes.
¿Es una estafa si me piden el depósito por una aplicación de pago?
No siempre, pero es una señal de alerta. La CFPB incluye las aplicaciones de pago entre los métodos que usan los estafadores y recomienda usarlas solo con personas que conoces y en quienes confías. Si ya pagaste, llama de inmediato a tu banco o a la empresa de la aplicación y avisa que puede ser una transacción no autorizada.
¿Qué hago si ya mandé el dinero?
Llama de inmediato a tu banco o a la empresa de pagos. Luego reporta a tu policía local, al sitio donde apareció el anuncio, a la FTC en ReportFraud.ftc.gov o al FBI en ic3.gov, y al fiscal general de tu estado. Si diste datos personales, pide tus informes de crédito gratis y considera una alerta de fraude.
¿Revisar mi crédito para rentar baja mi puntaje?
Puede bajarlo. La CFPB explica que los arrendadores pueden pedir tu informe de crédito como consulta dura, lo que puede bajar tu puntaje, y que eso importa si mandas varias solicitudes. Pregunta cómo revisan el crédito antes de solicitar.
¿Qué hago si me rechazan por un reporte con errores?
Pide el aviso de acción adversa: debe decir qué empresa hizo el reporte. Pide tu copia gratis dentro de los 60 días y disputa los errores; la empresa por lo general tiene 30 días para investigar. Si crees que el rechazo fue por tu origen, tu familia u otro motivo protegido, puedes quejarte ante HUD.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FTC · Rental Listing Scams · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 2. FTC · Data Spotlight: Rental scams hit home with $65 million in reported losses · ftc.gov · Consultado el 16 de octubre de 2026
- 3. FTC · Consumer Alert: Moving this summer? Watch for rental scams · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 4. CFPB · What is a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. FTC · Tenant Background Checks and Your Rights · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 6. CFPB · What should I do if my rental application is denied because of a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · List of consumer reporting companies · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What are some classic warning signs of possible fraud and scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. CFPB · What are some common types of fraud and scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Who do I contact for help with a scam or fraud? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Help for renters · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · What do I do if I am a victim of identity theft? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3604, Discrimination in the sale or rental of housing · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3610, Administrative enforcement · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Rentar 11 minutos de lectura
Cómo rentar sin Seguro Social ni historial de crédito
Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan.
- Cada arrendador decide qué pide: pregunta qué acepta en lugar del número de Seguro Social y del historial de crédito.
- Sin crédito, tu expediente habla por ti: identificación con foto, comprobantes de ingreso, estados de cuenta y referencias.
- Si te rechazan o te piden un codeudor o más depósito por un reporte, te deben decir qué empresa lo hizo; la copia es gratis si la pides en 60 días.
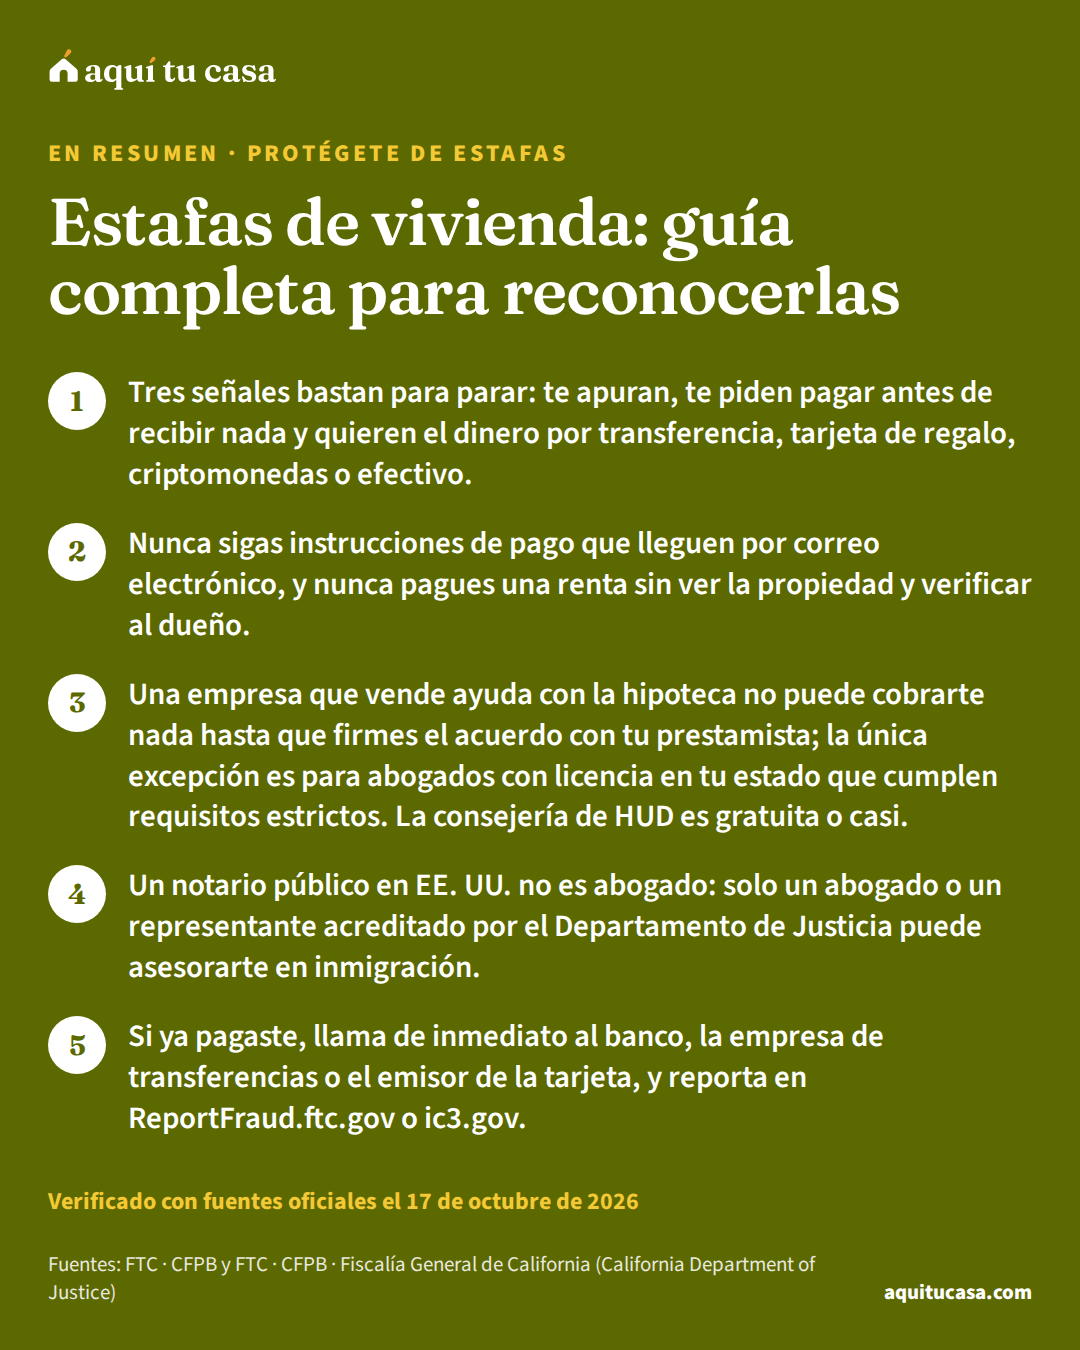
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
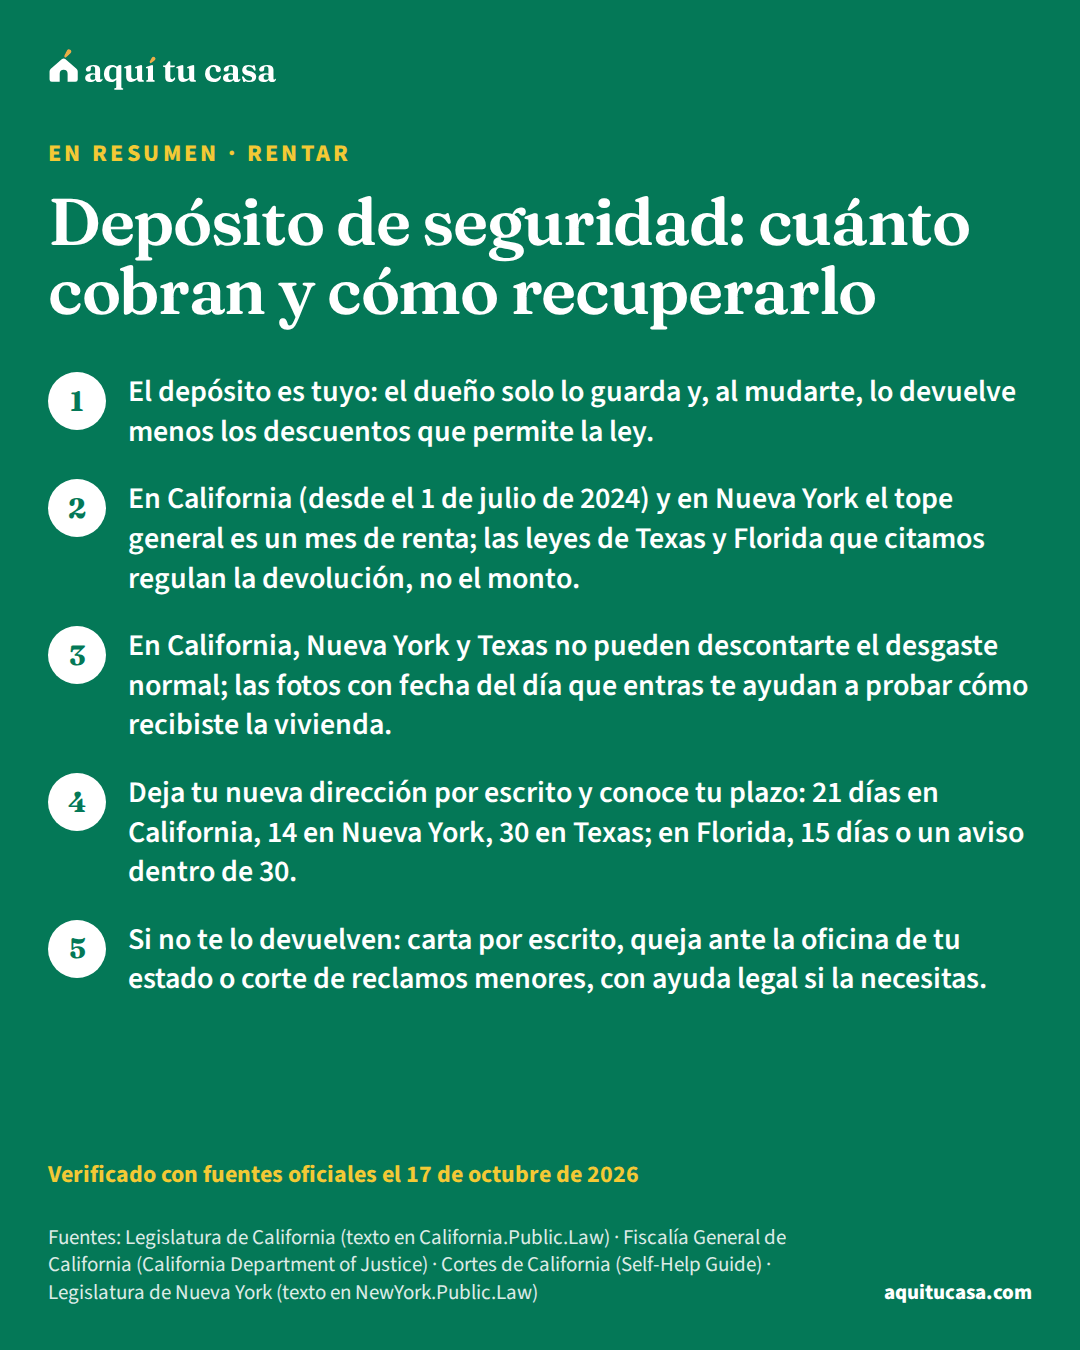
- Rentar Depósito de seguridad: cuánto cobran y cómo recuperarlo Qué es el depósito de seguridad, cuánto pueden cobrar según tu estado, qué pueden descontar, cuándo deben devolverlo y dónde reclamar si no lo hacen. 15 minutos de lectura
- Rentar Tu contrato de renta explicado: qué revisar antes de firmar Qué es un contrato de renta, qué cláusulas leer antes de firmar, el aviso de plomo, tus derechos de vivienda justa y dónde pedir ayuda gratis. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.