Divorcio, separación o una muerte: quién se queda con la casa
Qué pasa con la escritura, el préstamo y los pagos de la casa en un divorcio, una separación o una muerte, y qué te protege por la ley federal.
Verificado con fuentes oficiales el 31 de octubre de 2026 13 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En un divorcio, una separación o una muerte hay tres cosas distintas: quién es dueño (la escritura), quién debe el préstamo y quién hace los pagos. La ley federal Garn-St Germain impide que el prestamista te cobre todo el préstamo de golpe cuando la casa pasa a tu nombre por la muerte del prestatario, porque eres su cónyuge o su hijo, o por un divorcio o una separación legal, si vives en ella. Por el Reglamento X, si recibiste la casa así, el administrador del préstamo debe confirmarte como sucesor y, ya confirmado, te trata como prestatario. Quién se queda con la casa lo decide la ley de tu estado.
Lo más importante
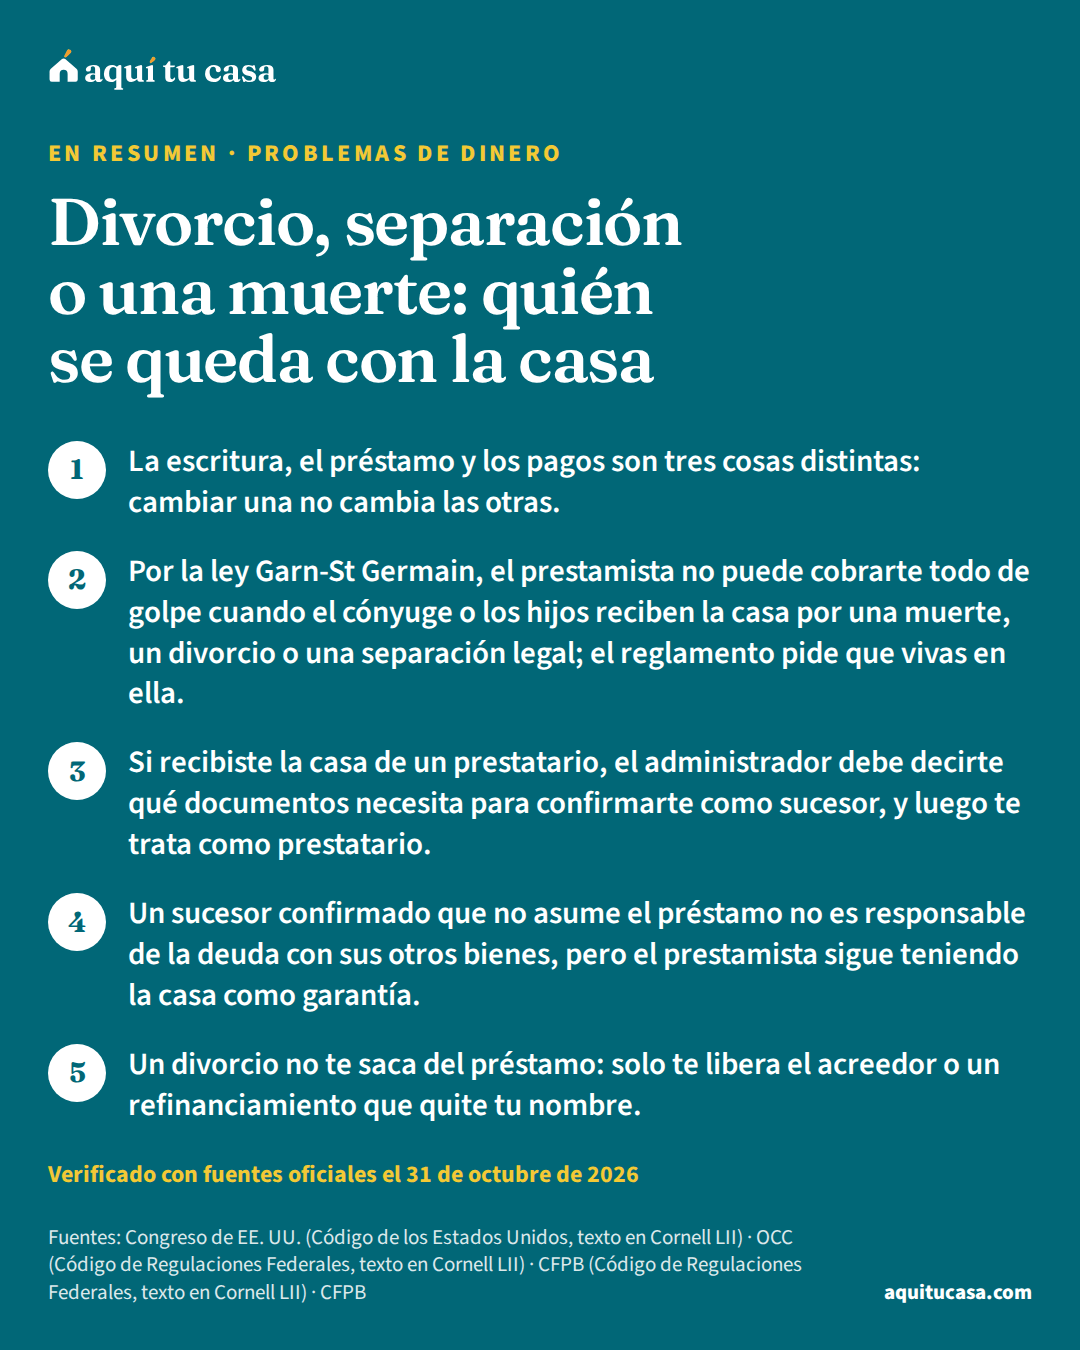
- La escritura, el préstamo y los pagos son tres cosas distintas: cambiar una no cambia las otras.
- Por la ley Garn-St Germain, el prestamista no puede cobrarte todo de golpe cuando el cónyuge o los hijos reciben la casa por una muerte, un divorcio o una separación legal; el reglamento pide que vivas en ella.
- Si recibiste la casa de un prestatario, el administrador debe decirte qué documentos necesita para confirmarte como sucesor, y luego te trata como prestatario.
- Un sucesor confirmado que no asume el préstamo no es responsable de la deuda con sus otros bienes, pero el prestamista sigue teniendo la casa como garantía.
¿Es para ti?
Esta guía es para ti si…
- Te estás divorciando o separando y no sabes qué pasa con la casa y el préstamo hipotecario.
- Murió tu esposo, tu esposa, tu papá o tu mamá, y te quedaste en la casa que estaba a su nombre.
- El administrador del préstamo no te quiere dar información porque el préstamo no está a tu nombre.
Busca ayuda directa primero si…
- Ya tienes una fecha de venta por ejecución hipotecaria o te llegaron papeles de la corte: llama hoy a un programa de asistencia legal y a un consejero de vivienda aprobado por HUD; las fechas no esperan.
- Necesitas saber cómo se reparte la casa en tu divorcio o en una herencia: eso lo decide la ley de tu estado; esta guía explica solo las reglas federales del préstamo.
Un divorcio o la muerte de alguien de la familia ya es bastante duro. Encima llegan las preguntas sobre la casa: ¿quién se queda?, ¿quién paga?, ¿nos la pueden quitar? Esta guía es para ti si estás en ese momento: explica, solo con la ley federal, qué pasa con la escritura, el préstamo hipotecario y los pagos, qué te protege y cómo hablar con el administrador del préstamo. Cómo se reparte la casa lo decide la ley de tu estado, y para eso te decimos dónde pedir ayuda gratis.
Tres papeles distintos: la escritura, el préstamo y los pagos
Lo primero es separar tres cosas que la gente suele confundir:
- La escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa dice quién es dueño de la casa.
- El préstamo hipotecario dice quién debe el dinero al prestamista. La casa es la garantía de ese préstamo.
- Los pagos los recibe el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa, la empresa que manda el estado de cuenta cada mes.9
Cambiar uno no cambia los otros. La CFPB lo explica para el divorcio: quitar tu nombre del título de la casa no quita tu nombre del préstamo, y mandar a los acreedores una copia de tu sentencia de divorcio no termina tu responsabilidad en una cuenta conjunta.11 Y al revés: recibir la casa por una herencia o un divorcio no te pone, por sí solo, en el préstamo.7
Lo que decide cada papel
Quién es dueño
La escritura
Quién debe
El préstamo
Mientras se resuelve quién se queda con la casa, lo que la protege es que alguien siga pagando y hablando con el administrador.9
La ley que impide que te cobren todo de golpe
La ley federal Garn-St Germain define la cláusula de pago inmediatocláusula de pago inmediato por venta (due-on-sale)Una cláusula de pago inmediato por venta (due-on-sale clause) es una parte del contrato de la hipoteca que le permite al prestamista exigir que pagues todo el saldo si vendes o traspasas la casa, o parte de ella, sin su permiso por escrito. Una ley federal, la Ley Garn-St Germain, permite estas cláusulas, pero en viviendas de menos de cinco unidades prohíbe usarlas en ciertos traspasos: por ejemplo, a un familiar por la muerte del prestatario, cuando el cónyuge o los hijos pasan a ser dueños, por un divorcio, por la muerte de un copropietario en tenencia conjunta o al pasar la casa a un fideicomiso en vida del prestatario.Ver la definición completa (due-on-sale) como la parte del contrato que permite al prestamista, si quiere, declarar vencida toda la deuda si la casa, o parte de ella, se vende o se transfiere sin su permiso por escrito. Y pone excepciones para las familias. En un préstamo garantizado con una casa de menos de cinco viviendas (incluidas una cooperativa de vivienda y una casa manufacturada), el prestamista no puede usar esa cláusula por, entre otras:1
- una transferencia por testamento, herencia o por ley a la muerte de un copropietario en tenencia conjuntatenencia conjunta con derecho de supervivenciaLa tenencia conjunta con derecho de supervivencia (joint tenancy) es una forma en que dos o más personas son dueñas de una propiedad, cada una con una parte igual e indivisa del total. Cuando una muere, su parte pasa a los dueños que siguen vivos, no a sus herederos; esa es la gran diferencia con la tenencia en común. Por lo general la escritura tiene que decirlo; si no lo dice, se supone que es una tenencia en común. Así pasa, por ejemplo, en Arizona y en Florida, donde la ley exige que la escritura diga de forma expresa que hay derecho de supervivencia.Ver la definición completa o por entero;
- una transferencia a un familiar como resultado de la muerte del prestatario;
- una transferencia en la que el cónyuge o los hijos del prestatario pasan a ser dueños;
- una transferencia por una sentencia de divorcio, un acuerdo de separación legal o un acuerdo de división de bienes por el que el cónyuge del prestatario pasa a ser dueño;
- una transferencia a un fideicomiso en vida en el que el prestatario es y sigue siendo beneficiario.
El requisito de vivir en la casa. El reglamento federal que aplica esa ley lo precisa para la casa en la que vive o va a vivir el prestatario: en las transferencias a un familiar por la muerte del prestatario, al cónyuge o a los hijos, o al cónyuge por divorcio o separación, la excepción aplica si quien recibe la casa vive o va a vivir en ella. Además, el prestamista puede usar la cláusula si después ocurre algo que quita la excepción.2
Si recibiste la casa: eres sucesor en interés
El Reglamento X, las reglas federales para los administradores de préstamos hipotecarios, tiene un nombre para quien recibe la casa de un prestatario en estas situaciones: sucesor en interéssucesor en interés (successor in interest)Un sucesor en interés (successor in interest) es, según la Regulación X, una persona que recibe la propiedad de una casa con hipoteca de manos del prestatario en ciertos casos: por la muerte de un copropietario en tenencia conjunta, cuando pasa a un familiar por la muerte del prestatario, cuando el cónyuge o los hijos quedan como dueños, por un divorcio o una separación legal, o al pasar a un fideicomiso en vida del prestatario. Cuando el administrador del préstamo sabe de un posible sucesor, debe decirle qué documentos necesita para confirmarlo. Un sucesor confirmado cuenta como prestatario para las reglas de servicio de la hipoteca.Ver la definición completa (successor in interest). Las transferencias que cuentan son las mismas de la ley Garn-St Germain: por la muerte de un copropietario en tenencia conjunta, a un familiar por la muerte del prestatario, al cónyuge o a los hijos, al cónyuge por un divorcio o una separación legal, o a un fideicomiso en vida. Un sucesor confirmado es aquel cuya identidad y propiedad ya confirmó el administrador.3
El administrador tiene obligaciones contigo. Por el Reglamento X debe tener políticas para que, cuando sabe de la muerte de un prestatario o de una transferencia de la casa, facilite pronto la comunicación con los posibles sucesores. Cuando sabe de ti, debe decidir pronto qué documentos necesita para confirmar tu identidad y tu propiedad, y darte una descripción de esos documentos y de cómo pedir información por escrito. Cuando recibe tus documentos, debe decidir pronto y avisarte si te confirmó, si necesita más documentos (y cuáles) o si decidió que no eres sucesor.5
Cómo pedirlo por escrito. Manda una carta que diga que puedes ser sucesor en interés, con el nombre del prestatario de quien recibiste la casa e información para identificar la cuenta, como el número de préstamo o la dirección. El administrador debe responderte por escrito con la lista de documentos que razonablemente necesita y un teléfono para más ayuda. Si falta información, puede darte ejemplos de documentos que suele aceptar y decirte qué más necesita. Antes de confirmarte no tiene que darte otra información, pero debe decirte que puedes volver a pedirla una vez confirmado.6
Los plazos: el administrador debe confirmar por escrito que recibió tu solicitud dentro de cinco días hábiles, y responderla en general en 30 días hábiles, con una posible extensión de 15 si te avisa por escrito antes, con la razón.6
¿Qué documentos? Los decide el administrador. Para una herencia, la CFPB menciona como ejemplo una copia del testamento firmado y el acta de defunción, o una carta del albacea del patrimonio, y advierte que la prueba que puedes conseguir cambia de un estado a otro.9
De la pérdida o el divorcio a la confirmación
1. Avisa al administrador del préstamo
Lo antes posible
Es la empresa que manda el estado de cuenta cada mes.9
2. Manda tu solicitud por escrito
La misma semana
Di que puedes ser sucesor en interés, con el nombre del prestatario y datos de la cuenta.6
5. Manda los documentos
En cuanto los tengas
Por ejemplo, el acta de defunción y el testamento, o la sentencia de divorcio.9
6. Te confirman y te tratan como prestatario
Cuando el administrador decide
Puedes pedir información, avisar errores y pedir alternativas.4
Lo que cambia cuando te confirman
Ya confirmado, el Reglamento X te considera prestatario para las reglas de la cuenta de depósito (escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa) y para las reglas de administración de préstamos de esa parte del reglamento.4 En palabras simples: puedes pedir información de la cuenta, avisar errores y pedir alternativas si te atrasas, como cualquier prestatario.
Eso no te hace dueño de la deuda. Al confirmarte, el administrador puede mandarte un aviso que debe explicar que, a menos que asumas el préstamo según la ley de tu estado, no eres responsable de la deuda ni te pueden obligar a pagarla con tus otros bienes; pero el prestamista sigue teniendo la casa como garantía y puede ejecutarla si no se paga, cuando la ley y el contrato lo permiten. Con ese aviso viene un formulario: si lo firmas y lo devuelves (no hay plazo), recibirás los avisos del préstamo, y firmarlo no te hace responsable de la deuda. Firmes o no, puedes presentar avisos de error, pedir información y pedir el saldo para liquidar el préstamo.7
¿Y si quieres quedarte con el préstamo? Según la CFPB, si ya tienes el título de la casa por herencia, divorcio, separación legal, un fideicomiso en vida, una transferencia de los padres a los hijos, la tenencia conjunta con derecho de supervivencia u otra transferencia familiar, sus reglas no obligan al prestamista a evaluar tu capacidad de pago antes de dejarte asumir el préstamo.10 Puedes preguntarle al administrador cómo seguir haciendo los pagos o cómo pedir una modificación del préstamomodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa.9 Las opciones por tipo de préstamo (FHA, VA, Fannie Mae) están en la guía cómo quitar a un coprestatario del préstamo.
Ejemplo con números reales
Una viuda que se queda en la casa
Un ejemplo en palabras: la casa y el préstamo estaban a nombre del esposo, que murió; ella vive en la casa y la recibe por herencia.
- ¿Puede el prestamista exigir todo el préstamo por la transferencia?
- No, si ella vive en la casa
- ¿Quién es ella para el administrador?
- Una posible sucesora en interés, hasta que la confirme
- ¿Qué hace primero?
- Avisa y pide por escrito la lista de documentos
- ¿Responde ella por la deuda con sus otros bienes?
- No, a menos que asuma el préstamo según la ley de su estado
- Lo que protege la casa mientras tanto
- Que alguien siga pagando y que ella pida alternativas si se atrasa
Así lo dicen la ley Garn-St Germain,1 el reglamento sobre vivir en la casa,2 y el Reglamento X.67 Quién hereda la casa lo decide la ley de su estado.
Haz la cuenta con tus númerosPresupuesto familiar
Si los pagos se atrasan
En medio de un divorcio o un duelo, es fácil que un pago se quede sin hacer. El Reglamento X pone reglas antes de una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa. En general, el administrador no puede hacer el primer aviso o trámite de una ejecución, judicial o no judicial, hasta que el préstamo tenga más de 120 días de atraso. Si presentas una solicitud completa de alternativas antes de ese primer trámite, en general no puede empezarlo hasta resolverla; y si la presentas después, pero más de 37 días antes de la venta, en general no puede pedir la sentencia ni hacer la venta hasta resolverla. La regla no obliga al administrador a darte una opción en particular.8
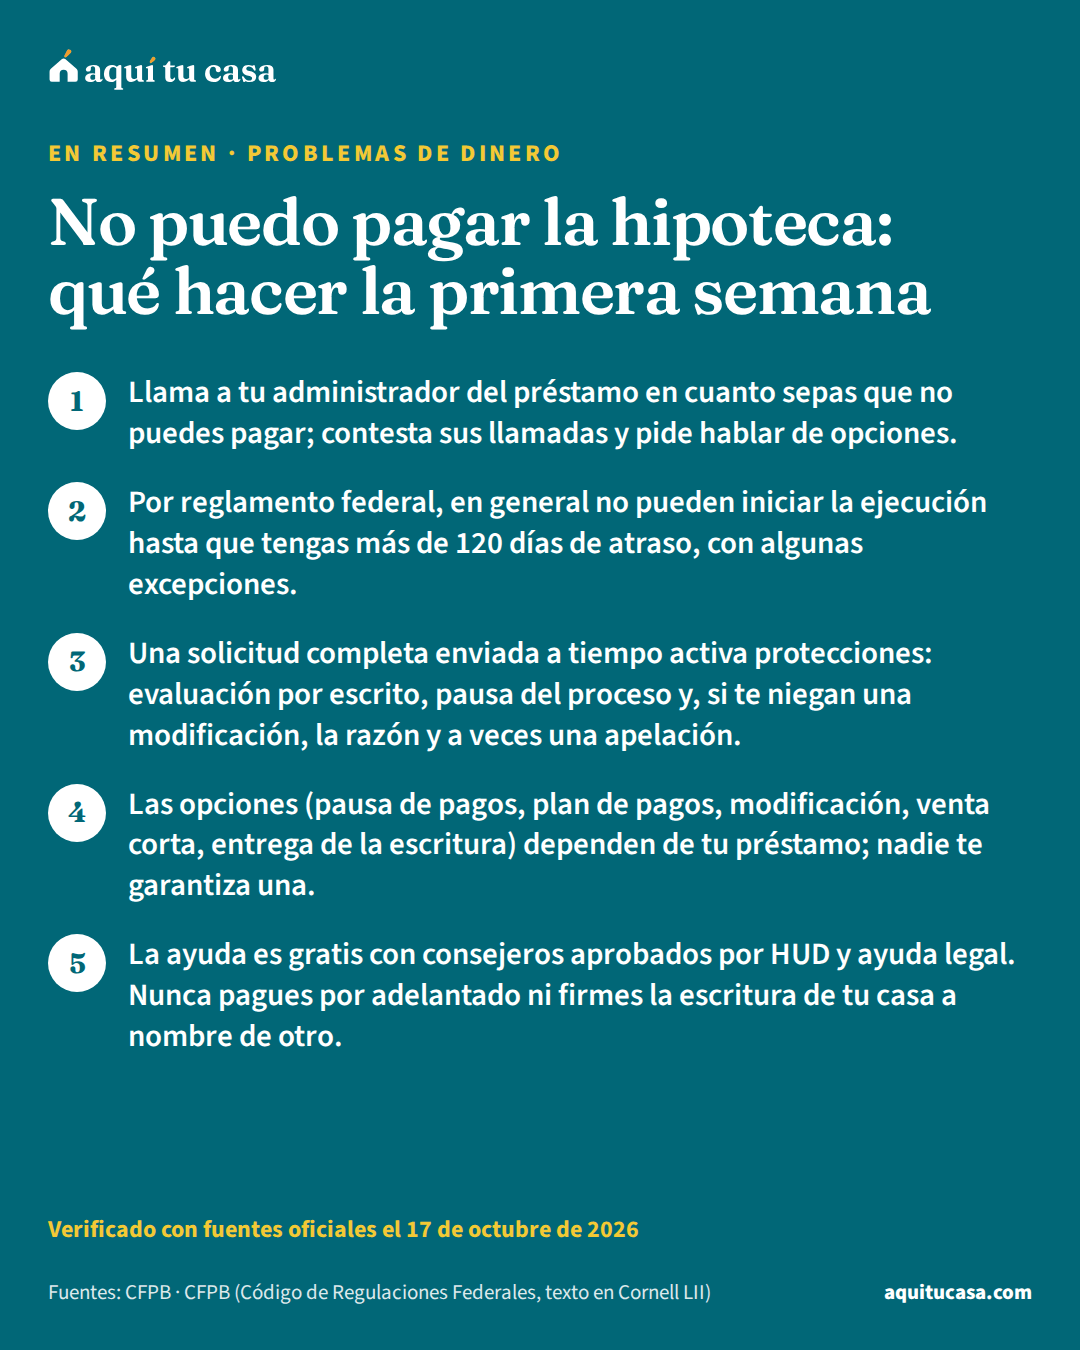
Dos cuidados. Primero, una de las excepciones a los 120 días es una ejecución basada en una violación de la cláusula de pago inmediato.8 Por eso importa que tu transferencia esté dentro de las excepciones de la ley Garn-St Germain y que vivas en la casa.2 Segundo, estas reglas tienen excepciones: no aplican igual a los administradores pequeños ni a las hipotecas inversas, y los procedimientos para atrasos son para la vivienda principal.4 La guía no puedo pagar la hipoteca explica las opciones paso a paso.
Lo que la ley federal no decide
Esta guía cubre solo las reglas federales del préstamo. Muchas preguntas las decide la ley de tu estado:
- Quién se queda con la casa en un divorcio lo deciden la ley de tu estado y tu acuerdo o tu sentencia. La CFPB recuerda que esa sentencia puede asignar las deudas a uno de los dos, pero el acreedor puede seguir cobrándole a cualquiera que aparece como prestatario, y en general sigues siendo responsable hasta que el acreedor te libere o tu excónyuge refinancie y quite tu nombre.11
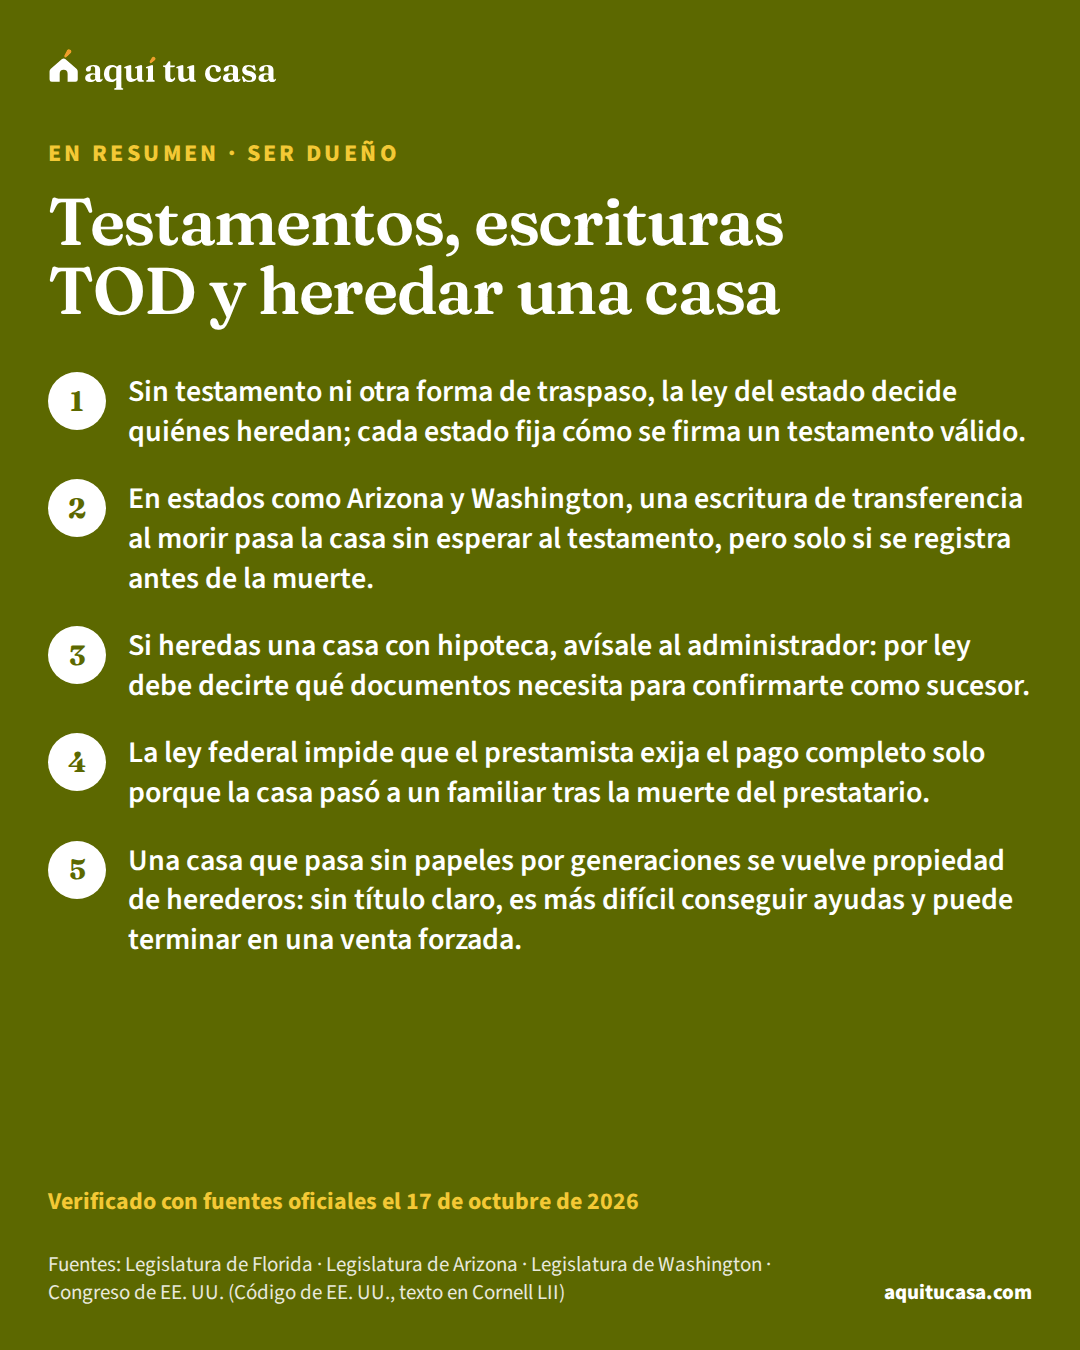
- Quién hereda la casa depende del testamento, de cómo estaba titulada y de la ley de tu estado. La guía de testamentos, escrituras TOD y herencia explica cómo puede pasar una casa a la familia.
- Qué documentos puedes conseguir para probar tu derecho cambia de un estado a otro.9
Para estas preguntas hay ayuda gratis. La asistencia legal gratuita se busca por dirección en el sitio de la Legal Services Corporation, que financia organizaciones en todos los estados, el Distrito de Columbia y los territorios.13 Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo sobre atrasos, pausas en los pagos y ejecuciones, muchas veces con poco o ningún costo.12 La CFPB también menciona la línea HOPE, al (888) 995-4673.9
Si este es tu caso
Murió tu esposo y el préstamo estaba a su nombre
Avisa al administrador y pide por escrito la lista de documentos para confirmarte como sucesora.6
Te quedas con la casa en el divorcio
Garn-St Germain cubre la transferencia al cónyuge por divorcio,1 pero tu excónyuge sigue en el préstamo hasta que lo liberen o refinancies.11
Te vas de la casa en el divorcio
Quitar tu nombre del título no te quita del préstamo; pide que el acreedor te libere o que se refinancie.11
Ya hay pagos atrasados
En general no pueden empezar la ejecución antes de 120 días de atraso; pide alternativas y habla con un consejero de HUD.8
Errores que pueden costarte la casa
Error: Dejar de pagar mientras se resuelve la herencia o el divorcio.
Mejor: La ley impide que te cobren todo por la transferencia, no perdona la deuda; sigue pagando y pregunta cómo.9
Error: Llamar al administrador y aceptar un 'no podemos hablar con usted'.
Mejor: Manda una solicitud por escrito como posible sucesor; tiene que responderte con la lista de documentos.6
Error: Pensar que firmar la escritura de renuncia te saca del préstamo.
Mejor: Quitar tu nombre del título no quita tu nombre del préstamo.11
Error: Mudarte y rentar la casa heredada sin revisar la regla de vivir en ella.
Mejor: La excepción para familiares, cónyuges e hijos aplica si quien recibe la casa vive o va a vivir en ella.2
Error: Firmar que asumes el préstamo sin entender qué cambia.
Mejor: Un sucesor confirmado que no asume el préstamo no responde con sus otros bienes; pregunta antes de firmar.7
Error: Esperar a que llegue un aviso de ejecución para pedir ayuda.
Mejor: Una solicitud completa de alternativas antes del primer trámite te da más protección.8
Qué hacer esta semana
- Busca el último estado de cuenta del préstamo para saber quién es el administrador y el número de cuenta.9
- Llama al administrador para avisarle, y manda también una carta como posible sucesor en interés; guarda una copia y la fecha.6
- Junta los documentos que te pida: por ejemplo, el acta de defunción y el testamento, o la sentencia de divorcio.9
- Sigue haciendo los pagos si puedes, y anota cada recibo; mira cuánto cabe en tu mes con el presupuesto familiar.9
- Busca asistencia legal gratuita para la parte de la ley de tu estado, y un consejero de vivienda aprobado por HUD si hay atrasos.12
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
Murió mi esposo y el préstamo estaba solo a su nombre. ¿Me pueden exigir que pague todo de una vez?
La ley federal Garn-St Germain dice que el prestamista no puede usar la cláusula de pago inmediato por una transferencia a un familiar por la muerte del prestatario, ni cuando el cónyuge pasa a ser dueño. El reglamento pide que vivas o vayas a vivir en la casa. Lo que debes seguir haciendo es pagar, y avisar al administrador.
El administrador no me da información porque no estoy en el préstamo. ¿Qué hago?
Mándale una solicitud por escrito diciendo que puedes ser sucesor en interés, con el nombre del prestatario y el número de cuenta o la dirección. Por el Reglamento X, tiene que responderte por escrito con la lista de documentos que necesita para confirmarte y un teléfono de ayuda.
¿Qué documentos me van a pedir?
Los decide el administrador, y debe decírtelos. La CFPB menciona, en una herencia, una copia del testamento firmado y el acta de defunción, o una carta del albacea. La prueba que puedes conseguir cambia según tu estado.
Si me confirman como sucesor, ¿tengo que pagar la deuda con mis otros bienes?
Según el Reglamento X, a menos que asumas el préstamo según la ley de tu estado, no eres responsable de la deuda ni te pueden obligar a pagarla con tus bienes. Pero el prestamista sigue teniendo la casa como garantía y puede ejecutarla si no se paga, cuando la ley lo permite.
Mi exesposo se quedó con la casa en el divorcio. ¿Ya no debo el préstamo?
No necesariamente. La CFPB explica que la sentencia de divorcio no cambia lo que debes al acreedor: sigues siendo responsable a menos que el acreedor te libere o tu excónyuge refinancie y quite tu nombre. Quitar tu nombre del título no te quita del préstamo.
¿El prestamista puede negarse a dejarme asumir el préstamo por mis ingresos?
Según la CFPB, si ya tienes el título de la casa por herencia, divorcio, separación legal u otra transferencia familiar, sus reglas no obligan al prestamista a evaluar tu capacidad de pago antes de dejarte asumir el préstamo.
Me atrasé en los pagos después de la muerte. ¿Me pueden ejecutar la casa de inmediato?
Por el Reglamento X, en general el administrador no puede empezar una ejecución hasta que el préstamo tenga más de 120 días de atraso. Si te confirman como sucesor, te trata como prestatario y puedes pedir alternativas. Habla hoy con un consejero de vivienda aprobado por HUD.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (Código de los Estados Unidos, texto en Cornell LII) · 12 U.S.C. §1701j-3, Preemption of due-on-sale prohibitions (Garn-St Germain) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 2. OCC (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §191.5, Limitation on exercise of due-on-sale clauses · law.cornell.edu · Consultado el 31 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.31, Definitions (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.30, Scope (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.38, General servicing policies, procedures, and requirements (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.36, Requests for information (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.32, General disclosure requirements (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.41, Loss mitigation procedures (Regulation X) · law.cornell.edu · Consultado el 31 de octubre de 2026
Ver las 5 fuentes restantes
- 9. CFPB · How do I get mortgage information about a home I inherited? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 10. CFPB · I recently inherited a house. The mortgage lender said it's required to determine my ability to repay before it will let me take over the mortgage loan. Is this true? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 11. CFPB · Can a debt collector contact me about a debt after a divorce? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 13. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 19 minutos de lectura
Cómo quitar a un coprestatario del préstamo hipotecario
Refinanciar, asumir el préstamo o pedir la liberación de responsabilidad: qué dicen FHA, VA, Fannie Mae y la ley federal en divorcio, separación y muerte.
- La escritura dice quién es dueño; el pagaré dice quién debe. Quitar un nombre de la escritura no lo quita del préstamo.
- Solo dos cosas te sacan del préstamo: una liberación por escrito del prestamista o un refinanciamiento a nombre del otro.
- FHA y VA permiten asumir el préstamo y liberar al prestatario original; Fannie Mae procesa la liberación si quien se queda pasa la revisión de crédito.
- Ser dueño Testamentos, escrituras TOD y heredar una casa Qué pide un testamento, cómo funciona una escritura de transferencia al morir, qué pasa con la hipoteca si heredas y qué es la propiedad de herederos. 14 minutos de lectura
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
- Ayudas y programas Asistencia legal gratuita: quién califica y dónde buscarla Qué es la asistencia legal gratuita (legal aid), quién califica, qué reglas aplican si no eres ciudadano y dónde buscar ayuda con inmigración e impuestos. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.