Cómo quitar a un coprestatario del préstamo hipotecario
Refinanciar, asumir el préstamo o pedir la liberación de responsabilidad: qué dicen FHA, VA, Fannie Mae y la ley federal en divorcio, separación y muerte.
Verificado con fuentes oficiales el 29 de octubre de 2026 18 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Para quitar a alguien de una hipoteca hay dos caminos: refinanciar el préstamo a nombre de quien se queda, o que esa persona asuma el préstamo actual y el prestamista libere por escrito al otro. Firmar una escritura de renuncia (quitclaim) o mandar la sentencia de divorcio no quita a nadie del préstamo: cambia quién es dueño, no quién debe. Los préstamos FHA y VA son asumibles con reglas propias, Fannie Mae tiene su proceso de asunción y liberación, y en un divorcio o una muerte la ley federal impide que el prestamista exija todo el saldo solo porque la casa pasó al cónyuge, a los hijos o a un familiar. El Reglamento X te da derecho a que el administrador te diga qué documentos necesita.
Lo más importante
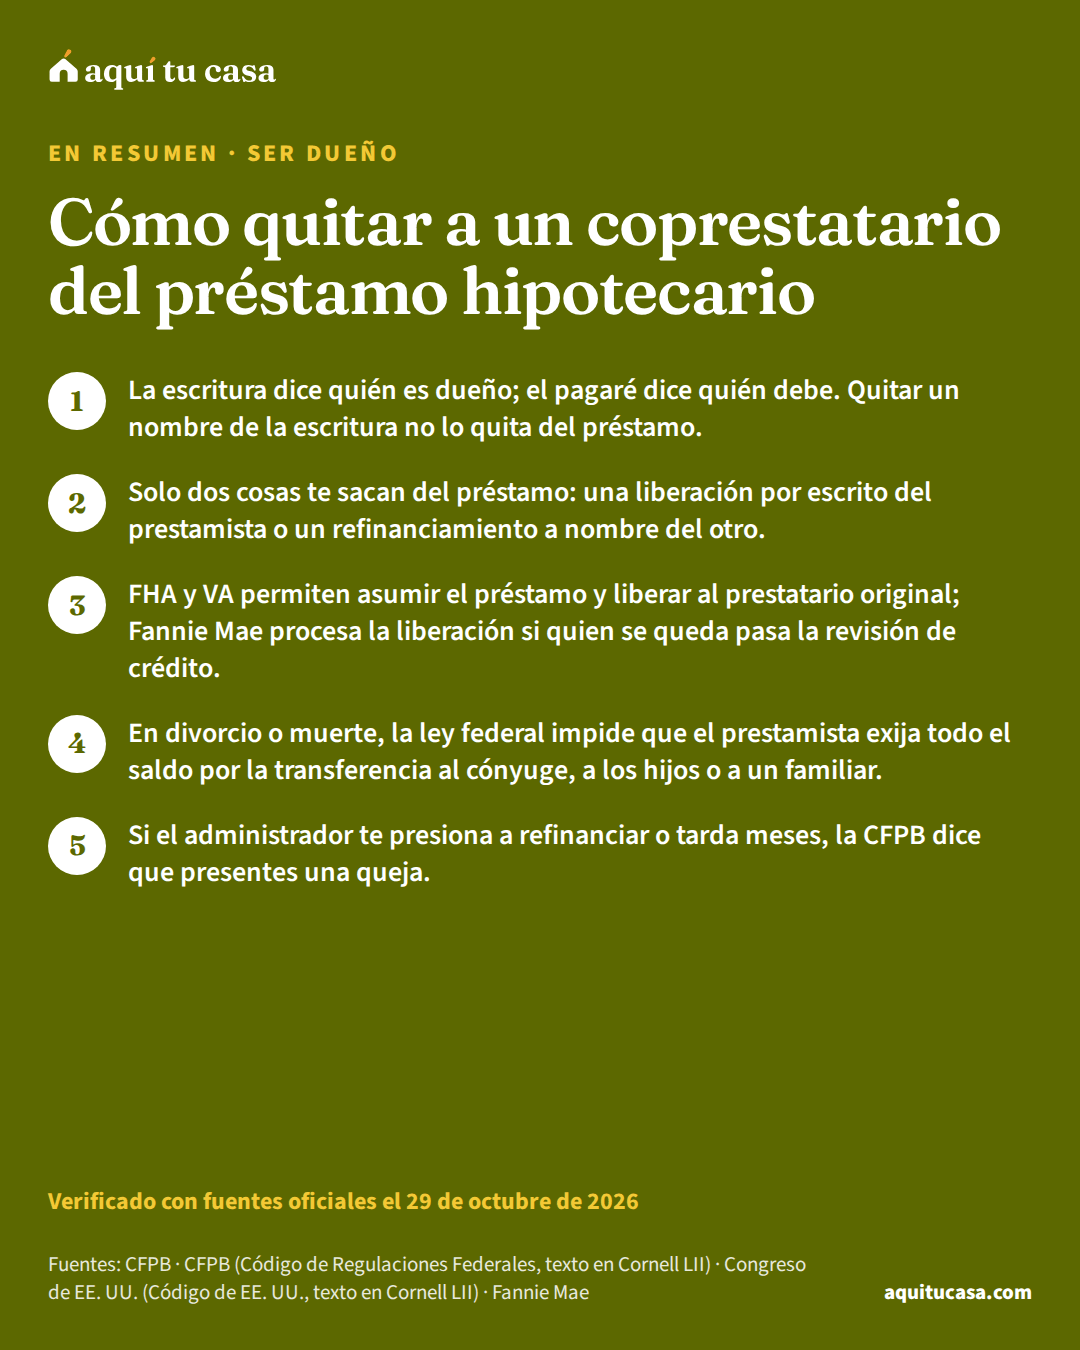
- La escritura dice quién es dueño; el pagaré dice quién debe. Quitar un nombre de la escritura no lo quita del préstamo.
- Solo dos cosas te sacan del préstamo: una liberación por escrito del prestamista o un refinanciamiento a nombre del otro.
- FHA y VA permiten asumir el préstamo y liberar al prestatario original; Fannie Mae procesa la liberación si quien se queda pasa la revisión de crédito.
- En divorcio o muerte, la ley federal impide que el prestamista exija todo el saldo por la transferencia al cónyuge, a los hijos o a un familiar.
¿Es para ti?
Esta guía es para ti si…
- Te divorciaste o te separaste, uno de los dos se queda con la casa y quieren que el otro salga del préstamo.
- Murió la persona con la que firmaste la hipoteca, o murió el dueño y tú heredaste la casa con el préstamo encima.
- Compraste con un familiar o un amigo y ahora quieren que una sola persona sea responsable del préstamo.
Busca ayuda directa primero si…
- Ya hay un juicio abierto (divorcio, sucesión o ejecución hipotecaria): esta guía solo explica las reglas generales; una oficina de asistencia legal gratuita puede orientarte sobre tu caso.
- Quieres saber si te conviene refinanciar o asumir el préstamo: eso depende de tu caso y aquí no damos asesoría individual.
- El préstamo es una hipoteca inversa: las reglas son otras y tienen su propia guía.
Esta guía es para quien firmó una hipoteca con otra persona y ahora necesita que una sola quede en el préstamo: después de un divorcio o una separación, cuando muere la persona con la que firmaste, o cuando compraste con un familiar y los planes cambiaron. Explica, con lo que publican la ley federal, HUD, VA, Fannie Mae y la CFPB, qué caminos existen y qué derechos tienes ante el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa. No es asesoría legal ni financiera: para tu caso, un consejero de vivienda aprobado por HUD o una oficina de asistencia legal gratuita son una opción.
- Casas en las que la ley federal impide exigir todo el saldo por la transferencia al cónyuge o a los hijos, o a un familiar tras la muerte del prestatario
- Hasta 4 viviendas3
- De pagos hechos por quien se queda para que FHA permita asumir sin revisión de crédito en un divorcio o una herencia
- 6 meses10
- Cuota de financiamiento VA por asumir un préstamo, sobre el saldo pendiente
- 0.50%12
- De copropiedad para que Fannie Mae trate como refinanciamiento limitado la compra de la parte del otro dueño
- 12 meses9
La escritura y el préstamo son dos papeles distintos
Cuando compraste la casa firmaste dos cosas. La escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa dice quién es dueño. El pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa dice quién debe el dinero. Quitar a alguien de la escritura no lo quita del pagaré. La CFPB lo dice con claridad: quitar tu nombre del título de la casa no quita tu nombre de la hipoteca, y mandarle al acreedor una copia de la sentencia de divorcio no termina tu responsabilidad en una cuenta conjunta. En general sigues siendo responsable salvo que el acreedor te libere por contrato o que tu ex cónyuge refinancie el préstamo y quite tu nombre.1
Por eso la escritura de renuncia (quitclaim deed) que muchos firman al divorciarse resuelve solo la mitad del problema. Quien firmó el pagaré sigue siendo coprestatarioco-prestatario (co-borrower)Un co-prestatario (co-borrower) es una persona que pide la hipoteca contigo, firma el pagaré y responde por la deuda igual que tú. En un préstamo FHA, todos los prestatarios y co-prestatarios, vivan o no en la casa, deben quedar en el título a su nombre o en un fideicomiso en vida, quedar obligados por el pagaré y firmar los documentos de garantía. No es lo mismo que un cosignatario: según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda, pero no tiene parte de la casa en el título. Los co-prestatarios que no van a vivir en la casa tienen reglas propias.Ver la definición completa aunque ya no sea dueño. Si la persona que se quedó con la casa deja de pagar, el acreedor puede cobrarle a cualquiera cuyo nombre aparezca como prestatario.1 La guía de cómo poner la casa a nombre de la familia explica las formas de tener el título.
Ejemplo con números reales
Firmaste la escritura de renuncia, pero el préstamo sigue a nombre de los dos
Qué cambió y qué no, según lo que dice la CFPB sobre deudas después del divorcio.
- Lo que cambió
- La escritura: ahora una sola persona es dueña
- Lo que no cambió
- El pagaré: los dos siguen debiendo el préstamo
- Si quien se quedó deja de pagar
- El acreedor puede cobrarle a cualquiera cuyo nombre esté en el préstamo
- Lo que sí te saca del préstamo
- Una liberación por escrito del prestamista, o un refinanciamiento a nombre del otro
La CFPB dice que quitar tu nombre del título no quita tu nombre de la hipoteca.1 Que el prestamista te acepte por escrito como nuevo obligado principal es lo que el Reglamento Z llama asunción.2
Las dos salidas reales: refinanciar o asumir el préstamo
Solo dos cosas quitan a una persona del préstamo. La primera es un refinanciamientorefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa: quien se queda saca un préstamo nuevo, solo a su nombre, que paga el anterior. La segunda es una asunción con liberación de responsabilidad: quien se queda conserva el préstamo actual, con su tasa y su saldo, y el prestamista acepta por escrito que esa persona es la única obligada. El Reglamento Z define la asunción como el acuerdo expreso y por escrito del acreedor de aceptar a un nuevo consumidor como obligado principal de una hipoteca existente, y exige darle divulgaciones nuevas antes.2
La CFPB explica la diferencia que importa para tu bolsillo. Los dueños sucesores tienen derecho a seguir pagando, a recibir información del préstamo y a que los evalúen para una modificaciónmodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa sin asumir ni refinanciar. Para quitar el nombre del prestatario original, en general no necesitan refinanciar, siempre que estén dispuestos a asumir la responsabilidad y pasen la revisión de crédito del inversionista para asunciones. Y si quieren que el otro quede liberado, como suelen ordenar las cortes en los divorcios, en general tendrán que asumir el préstamo después de cumplir los criterios del prestamista o del inversionista.8
Tres papeles que la gente confunde
Préstamo nuevo
Refinanciar
- Quien se queda saca un préstamo nuevo a su nombre y paga el anterior; el otro sale porque la deuda vieja desaparece.1
- Si compras la parte del otro dueño por un divorcio, Fannie Mae lo trata como refinanciamiento con retiro limitado si fueron dueños juntos al menos 12 meses.9
- Tiene costos de cierre y la tasa de hoy; la CFPB reporta dueños a quienes les dijeron de forma incorrecta que era la única opción.8
Mismo préstamo
Asumir con liberación
Antes de firmar cualquier papel, pregunta por escrito al administrador cuál es el proceso de asunción y liberación para tu préstamo; la CFPB dice que si te presionan a refinanciar, presentes una queja.8
Si de todos modos piensas refinanciar, la guía de refinanciar tu préstamo explica los costos y cuándo se recuperan. Para un refinanciamiento que compra la parte del otro dueño después de un divorcio, Fannie Mae pide que todas las partes firmen un acuerdo escrito con los términos de la transferencia y el destino del dinero, y que al menos un prestatario del préstamo nuevo sea dueño en el título al solicitar, con excepciones si le adjudicaron la casa por ley en el divorcio o la separación.9

Asumir y liberar, préstamo por préstamo
Las reglas cambian según quién respalda tu préstamo. Busca en tu estado de cuenta o pregunta al administrador si el préstamo es FHA, VA, o lo compró Fannie Mae o Freddie MacFannie Mae y Freddie MacFannie Mae y Freddie Mac son dos compañías creadas por el Congreso que compran hipotecas a los prestamistas. Las guardan o las juntan en valores respaldados por hipotecas (MBS) que se pueden vender a inversionistas, y les garantizan a esos inversionistas el pago a tiempo del principal y los intereses. Con el dinero de esas ventas, los prestamistas pueden seguir dando préstamos para comprar vivienda. No son agencias federales: son empresas de accionistas que operan bajo un permiso (charter) del Congreso. La Agencia Federal de Financiamiento de la Vivienda (FHFA) las supervisa y las administra bajo tutela (conservatorship).Ver la definición completa. Aquí van las reglas de FHA, VA y Fannie Mae, con lo que publica cada uno.
Préstamos FHA
Según el Manual 4000.1 de HUD, todas las hipotecas FHA son asumibles, y quien asume debe tener un número de Seguro Social o un EIN válido, o cumplir la excepción de elegibilidad sobre ese número.10 La asunción es la transferencia de la obligación del prestatario actual al que asume. El prestamista avisa a HUD del cambio de prestatario, pero ese aviso no libera al prestatario original: para liberarlo, el prestamista prepara el formulario HUD-92210.1, Approval of Purchaser and Release of Seller, cuando quien asume firma el acuerdo de asumir la hipoteca y pagar la deuda.10 Si la hipoteca original se cerró el 15 de diciembre de 1989 o después, quien asume debe tener la intención de vivir en la casa como residencia principal o secundaria aprobada por HUD.10
Quien asume pasa una suscripción de crédito, revisada a mano por el suscriptor, y no tiene que poner dinero propio. Hay una excepción pensada para divorcios y herencias: el prestamista puede procesar la asunción sin revisión de crédito si la transferencia es por testamento o herencia, o por otra causa en la que la ley no permite usar la cláusula de pago inmediato, como un divorcio en el que la persona que se queda en el título sigue ocupando la casa, y quien asume demuestra que hizo los pagos por lo menos seis meses antes de solicitarla.10 La cuota de procesamiento no puede pasar de $1,800, y si la asunción no ocurre por razones fuera del control de quien iba a asumir, con crédito aprobado, el prestamista devuelve la mitad.10 La guía del préstamo FHA explica el resto del programa.
Préstamos VA
La ley federal de préstamos VA dice cómo funciona la liberación. Si avisas por escrito al tenedor del préstamo antes de transferir la casa, y el tenedor determina que el préstamo está al día y que quien asume se obligó por contrato a pagar el saldo y califica por crédito, la asunción se aprueba y quedas libre de toda responsabilidad futura ante VA, incluida la de cualquier incumplimiento del comprador. Si el tenedor la niega, debe avisarte que puedes apelar ante VA. Si transfieres sin avisar, el tenedor puede exigir el pago total.11 La cuota de financiamiento VAcomisión de financiamiento VA (VA funding fee)La comisión de financiamiento VA (VA funding fee) es un pago único que hace el veterano, el miembro del servicio o el sobreviviente que usa un préstamo VA. Ayuda a bajar lo que el préstamo les cuesta a los contribuyentes, porque el préstamo VA no exige pago inicial ni seguro hipotecario mensual. Es un porcentaje del monto del préstamo que depende del tipo de préstamo, del pago inicial y de si ya usaste el beneficio antes. Puedes pagarla en el cierre o sumarla al préstamo. No la pagan, entre otros, quienes reciben compensación del VA por una discapacidad relacionada con el servicio.Ver la definición completa por asumir es de 0.50 por ciento del saldo pendiente en la fecha de la transferencia.12
La Circular 26-23-10 de VA detalla el proceso: la asunción puede hacerse con o sin sustitución de derecho (entitlement). Sin sustitución, el derecho del veterano original sigue comprometido con el préstamo hasta que se pague por completo. Con sustitución, si quien asume es un veterano elegible que va a ocupar la casa y tiene derecho suficiente, el vendedor recupera su derecho. Los administradores con autoridad automática deciden en 45 días calendario, una negativa se apela ante VA en 30 días calendario, y la cuota de procesamiento no pasa de $300, o de $250 si VA aprueba antes.13 La guía del préstamo VA explica el derecho y la cuota.
Préstamos de Fannie Mae
La Guía de Administración de Fannie Mae ordena al administrador procesar ciertas transferencias exentas sin revisar ni aprobar sus términos, salvo que el prestatario anterior pida una liberación de responsabilidad. Entre ellas: la transferencia al copropietario que sobrevive cuando muere un tenedor conjunto; a uno de los prestatarios cuando compraron sin parentesco, si quien se queda sigue ocupando la casa y pasaron al menos 12 meses desde el cierre; y, si quien recibe la casa la ocupa, a un familiar del prestatario fallecido, al cónyuge, hijos, padres, hermanos, abuelos o nietos del prestatario, o al cónyuge por una sentencia de divorcio, un acuerdo de separación legal o de división de bienes. Para los préstamos que Fannie Mae compró o bursatilizó a partir del 1 de junio de 2016, en esas transferencias a familiares o al cónyuge quien recibe la propiedad no tiene que ocuparla.14
La liberación es otro paso. Si el prestatario anterior la pide, el administrador debe determinar que el crédito y la capacidad financiera de quien se queda son aceptables. Si el préstamo está atrasado y quien se queda no puede ponerlo al día, el administrador debe evaluarlo para todas las opciones de alivio, y si procede una modificación, le pide firmar un acuerdo de asunción junto con el de modificación.14
| FHA | VA | Fannie Mae | |
|---|---|---|---|
| ¿Se puede asumir? | Sí, todas10 | Sí, con aprobación del tenedor o de VA11 | Transferencias exentas sin revisión; liberación con revisión1414 |
| ¿Quién revisa el crédito? | El suscriptor, a mano; puede ser sin revisión en divorcio o herencia con 6 meses de pagos10 | El tenedor; si niega, se apela ante VA11 | El administrador, si se pide liberación14 |
| Cuota | Hasta $1,80010 | Hasta $300 o $250, más 0.50% de cuota VA1312 | Pregunta al administrador |
| Papel que libera | Formulario HUD-92210.110 | Aprobación de la asunción por el tenedor11 | Acuerdo de asunción y liberación14 |
Divorcio y separación
En un divorcio, la corte decide quién se queda con la casa, pero eso no cambia por sí solo tu relación con el acreedor.1 Dos reglas federales te ayudan a ordenar los pasos. La ley Garn-St Germain dice que, en una casa de menos de cinco viviendas, el prestamista no puede usar la cláusula de pago inmediatocláusula de pago inmediato por venta (due-on-sale)Una cláusula de pago inmediato por venta (due-on-sale clause) es una parte del contrato de la hipoteca que le permite al prestamista exigir que pagues todo el saldo si vendes o traspasas la casa, o parte de ella, sin su permiso por escrito. Una ley federal, la Ley Garn-St Germain, permite estas cláusulas, pero en viviendas de menos de cinco unidades prohíbe usarlas en ciertos traspasos: por ejemplo, a un familiar por la muerte del prestatario, cuando el cónyuge o los hijos pasan a ser dueños, por un divorcio, por la muerte de un copropietario en tenencia conjunta o al pasar la casa a un fideicomiso en vida del prestatario.Ver la definición completa por una transferencia que resulta de una sentencia de divorcio, un acuerdo de separación legal o de división de bienes por el que el cónyuge pasa a ser dueño.3 Es decir, pasar la casa al cónyuge que se queda no le da al banco derecho a exigir todo el saldo.
Y el Reglamento X dice que el cónyuge que recibe la casa por esa sentencia o acuerdo es un sucesor en interéssucesor en interés (successor in interest)Un sucesor en interés (successor in interest) es, según la Regulación X, una persona que recibe la propiedad de una casa con hipoteca de manos del prestatario en ciertos casos: por la muerte de un copropietario en tenencia conjunta, cuando pasa a un familiar por la muerte del prestatario, cuando el cónyuge o los hijos quedan como dueños, por un divorcio o una separación legal, o al pasar a un fideicomiso en vida del prestatario. Cuando el administrador del préstamo sabe de un posible sucesor, debe decirle qué documentos necesita para confirmarlo. Un sucesor confirmado cuenta como prestatario para las reglas de servicio de la hipoteca.Ver la definición completa.4 Eso le da derechos ante el administrador, que explicamos más abajo. Pero ninguna de las dos reglas saca del préstamo al cónyuge que se va. Para eso hace falta la asunción con liberación, o el refinanciamiento.1
Si el préstamo es VA, hay un atajo. VA no exige una asunción para liberar a un cónyuge cuyo derecho no está comprometido con el préstamo, cuando la sentencia de divorcio o el acuerdo de separación adjudica la casa al veterano cuyo derecho sí lo está. El administrador puede hacer la liberación con una copia de la sentencia o del acuerdo y una copia registrada del documento que transfiere la casa, por ejemplo una escritura de renuncia.13 Ese atajo aplica solo cuando la casa se adjudica al veterano cuyo derecho respalda el préstamo. En los demás casos, la circular dice que las transferencias de propiedad permitidas sin aprobación pasan la propiedad pero no la responsabilidad, y que quien quiera hacerse responsable del préstamo pasa la revisión de crédito de VA y completa una asunción.13
Cuando muere el coprestatario o el dueño
Si muere la persona con la que firmaste, o el dueño del que heredas, la deuda no desaparece, pero la ley te protege. La ley Garn-St Germain impide usar la cláusula de pago inmediato por una transferencia por testamento, herencia o por ley a la muerte de un copropietario en tenencia conjunta, por una transferencia a un familiar como resultado de la muerte del prestatario, y cuando el cónyuge o los hijos pasan a ser dueños.3 HUD agrega que el prestamista no puede acelerar una hipoteca FHA cuando la transferencia es por testamento o herencia, con o sin testamento.10 Y Fannie Mae ordena procesar sin revisión la transferencia al copropietario que sobrevive o a un familiar del prestatario fallecido.14
La CFPB dice que, si heredaste, avises al administrador, que es la empresa que manda el estado de cuenta. Te puede pedir prueba de tu derecho a la casa, como una copia del testamento firmado y el acta de defunción, o una carta del albacea, y debe decirte qué prueba necesita.15 Si ya tienes el título, por ejemplo por herencia o porque eras copropietario con derecho de supervivencia, las reglas de la CFPB no exigen que evalúen tu capacidad de pago antes de dejarte asumir el préstamo.16 La guía de testamentos, escrituras TOD y herencia explica cómo pasa la casa a la familia.
Un detalle que protege a quien ya se fue del préstamo: si una hipoteca FHA asumida cae en incumplimiento, el prestamista no debe reportarlo a las agencias de crédito de los prestatarios anteriores, y debe avisar a quienes sigan siendo responsables.10
Tus derechos ante el administrador
El Reglamento X le fija obligaciones al administrador desde el primer contacto. Si le escribes diciendo que puedes ser sucesor en interés, con el nombre del prestatario del que recibiste la casa y datos para identificar la cuenta, debe responderte por escrito con los documentos que necesita y un teléfono de contacto.6 Debe tener políticas para que, al saber de la muerte de un prestatario o de una transferencia, facilite pronto la comunicación contigo, te diga pronto qué documentos necesita y decida pronto, avisándote si te confirmó, si falta algo o si decidió que no eres sucesor.7 Una vez confirmado, te considera prestatario para las reglas de escrow y de administración del préstamo.5
Para quedarte con el préstamo a tu solo nombre, paso a paso
1. Escríbele al administrador como posible sucesor
En cuanto cambie la escritura o muera el prestatario
Incluye el nombre del prestatario del que recibiste la casa y el número de cuenta. Debe responderte por escrito con la lista de documentos y un teléfono.6
2. Junta la prueba de tu derecho a la casa
Según tu caso
En una herencia: el testamento firmado y el acta de defunción, o la carta del albacea. En un divorcio: la sentencia y la escritura registrada.15
3. Averigua quién respalda el préstamo
Antes de pedir la asunción
FHA, VA y Fannie Mae tienen reglas distintas; Fannie Mae, por ejemplo, procesa sin revisión las transferencias al cónyuge o a un familiar.14
4. Pide la asunción con liberación de responsabilidad
Cuando tengas unos meses de pagos a tu nombre
Es el paso que saca al otro del préstamo. Si el prestatario anterior pide la liberación, Fannie Mae exige revisar tu crédito y tu capacidad financiera.14
5. Guarda el papel que libera
Al cerrar la asunción
En FHA es el formulario HUD-92210.1; sin ese papel, el aviso del cambio de prestatario no libera al original.10
6. Si te presionan a refinanciar o tardan meses, quéjate
En cualquier momento
La CFPB dice que quien reciba evasivas o presión para refinanciar presente una queja ante la CFPB.8
La CFPB documentó lo que falla: dueños a quienes dijeron de forma incorrecta que debían refinanciar a las tasas más altas de hoy, y esperas de meses o años para procesar la solicitud.8 Si no puedes con el pago mientras tanto, la guía de no puedo pagar la hipoteca explica las opciones de alivio, y recuerda que Fannie Mae ordena evaluar a quien se queda para todas las opciones si el préstamo está atrasado.14
Si este es tu caso
Te divorcias y te quedas con la casa y los niños
La ley federal protege el cambio de dueño por la sentencia de divorcio.3 Para sacar a tu ex del préstamo, pide la asunción con liberación; en FHA, con seis meses de pagos a tu nombre puede ser sin revisión de crédito.10
Eres veterano y la casa queda contigo
VA permite liberar a tu ex cónyuge sin una asunción, con la sentencia y la escritura registrada, si tu derecho es el que respalda el préstamo.13
Murió tu cónyuge y el préstamo estaba a su nombre
No te pueden exigir todo el saldo por pasar a ser dueño.3 Escríbele al administrador como sucesora: debe decirte qué documentos necesita.6
Dónde pedir ayuda gratuita
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo sobre atrasos, indulgencias, ejecuciones y crédito, muchas veces gratis o a bajo costo,17 y la CFPB menciona la línea HOPE, abierta las 24 horas, al (888) 995-4673.15 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrar uno que hable español.
Para la sentencia de divorcio, la sucesión o un acuerdo entre copropietarios, la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita es una opción, no un requisito. La Legal Services Corporation financia oficinas de ayuda legal civil para personas de bajos ingresos; en su sitio buscas la más cercana con tu dirección o ciudad, y LawHelp.org tiene información y formularios gratuitos.18 La guía de asistencia legal gratuita explica cómo funcionan. Y si estás pensando en firmar como coprestatario para otra persona, la guía de ser aval o cosignatario explica a qué te comprometes antes de que haga falta salir.
Errores que dejan a alguien atado al préstamo
Error: Firmar la escritura de renuncia y creer que ya saliste del préstamo.
Mejor: Quitar tu nombre del título no lo quita de la hipoteca; pide la liberación por escrito o el refinanciamiento.1
Error: Mandar la sentencia de divorcio al banco y dar el asunto por cerrado.
Mejor: La sentencia no termina tu responsabilidad en una cuenta conjunta.1
Error: Aceptar que la única salida es refinanciar a la tasa de hoy.
Mejor: Para quitar un nombre, en general no hace falta refinanciar si asumes y pasas la revisión; si te presionan, quéjate ante la CFPB.88
Error: Transferir una casa con préstamo VA sin avisar por escrito al tenedor.
Mejor: La ley permite exigir el pago total si transfieres sin avisar; con aviso previo y asunción aprobada, quedas liberado.11
Error: Confundir el aviso del cambio de prestatario con la liberación en un préstamo FHA.
Mejor: Lo que libera es el formulario HUD-92210.1; el aviso a HUD no.10
Error: Pedir la asunción FHA antes de tener pagos a tu nombre.
Mejor: Con seis meses de pagos hechos por ti, en divorcio o herencia, puede procesarse sin revisión de crédito.10
Error: Esperar a tener todos los papeles para escribirle al administrador.
Mejor: Escríbele ya como posible sucesor: debe responderte por escrito con la lista de documentos.6
Qué hacer esta semana
- Busca el pagaré y la escritura y confirma quién firmó cada uno; esa diferencia decide todo lo demás.1
- Revisa el estado de cuenta y pregunta al administrador si el préstamo es FHA, VA o de Fannie Mae; cada uno tiene su proceso.101114
- Escríbele al administrador como posible sucesor en interés, con el nombre del prestatario y el número de cuenta, y guarda copia.6
- Si ya haces los pagos tú, junta los estados de cuenta que lo prueban; en FHA, seis meses de pagos pueden abrir la excepción sin revisión de crédito.10
- Pide por escrito la asunción con liberación de responsabilidad y, si es VA con divorcio, pregunta por la liberación del cónyuge sin asunción.1413
- Si te dicen que solo puedes refinanciar o pasan meses sin respuesta, presenta una queja ante la CFPB y habla con un consejero de vivienda aprobado por HUD.817
Tus dos préstamos
Tu préstamo de hoy
El préstamo nuevo
Ajustar detalles avanzados
Tus planes
Hagamos las cuentas
Tu pago bajaría al mes
Pon lo que debes, tu tasa y lo que le falta a tu préstamo de hoy para ver la comparación.
Es un estimado educativo, no una oferta de préstamo. No incluye impuestos, seguros ni seguro hipotecario. Tu Estimación de Préstamo trae las cifras reales.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
Si firmé una escritura de renuncia (quitclaim), ¿ya no debo la hipoteca?
No. La CFPB dice que quitar tu nombre del título de la casa no quita tu nombre de la hipoteca. Sigues siendo responsable hasta que el prestamista te libere por contrato o tu ex cónyuge refinancie y quite tu nombre.
¿La sentencia de divorcio me saca del préstamo?
No por sí sola. Según la CFPB, la sentencia puede asignar la deuda a uno de los dos, pero el acreedor puede seguir cobrando a cualquiera cuyo nombre esté en el préstamo. Mandarle la sentencia al acreedor no termina tu responsabilidad.
¿Qué es asumir el préstamo y en qué se diferencia de refinanciar?
Asumir es quedarte con el préstamo actual, con su tasa y su saldo, y que el prestamista te acepte por escrito como obligado principal. Refinanciar es sacar un préstamo nuevo que paga el anterior. La CFPB dice que, para quitar el nombre del prestatario original, en general no hace falta refinanciar si estás dispuesto a asumir y pasas la revisión del inversionista.
¿Se puede asumir un préstamo FHA después de un divorcio?
Sí. Según HUD, todas las hipotecas FHA son asumibles. En un divorcio en el que la persona que se queda en el título sigue ocupando la casa, el prestamista puede procesar la asunción sin revisar su crédito si demuestra que hizo los pagos por lo menos seis meses antes de solicitarla.
¿Cómo sale un ex cónyuge de un préstamo VA?
VA dice que, si la sentencia de divorcio adjudica la casa al veterano cuyo derecho respalda el préstamo, el administrador puede liberar al otro cónyuge sin una asunción, con copia de la sentencia y la escritura registrada. Si la casa queda con el cónyuge que no es el veterano, ese atajo no aplica: la circular dice que quien quiera hacerse responsable del préstamo pasa la revisión de crédito de VA y completa una asunción.
Murió mi esposo y el préstamo está solo a su nombre. ¿Me pueden exigir todo el saldo?
En una casa de menos de cinco viviendas, la ley federal Garn-St Germain impide usar la cláusula de pago inmediato cuando el cónyuge pasa a ser dueño o la transferencia es a un familiar por la muerte del prestatario. Avísale al administrador: debe decirte qué documentos necesita para confirmarte como sucesora.
¿Me tienen que aprobar como si pidiera un préstamo nuevo?
Depende. Si ya tienes el título, por ejemplo por herencia, la CFPB dice que sus reglas no exigen evaluar tu capacidad de pago para dejarte asumir. Pero si el otro prestatario pide que lo liberen, Fannie Mae exige revisar tu crédito y tu capacidad financiera, y FHA y VA tienen su propia revisión.
El administrador me dice que la única opción es refinanciar. ¿Es cierto?
La CFPB reporta que hay dueños a quienes les dijeron eso de forma incorrecta. Los sucesores tienen derecho a seguir pagando, a recibir información y a que los evalúen para una modificación sin refinanciar. Si recibes evasivas o presión para refinanciar, la CFPB dice que presentes una queja.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Can a debt collector contact me about a debt after a divorce? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 2. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.20, Disclosure requirements regarding post-consummation events · law.cornell.edu · Consultado el 29 de octubre de 2026
- 3. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 12 U.S.C. §1701j-3, Preemption of due-on-sale prohibitions (Garn-St Germain Act) · law.cornell.edu · Consultado el 29 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.31, Definitions · law.cornell.edu · Consultado el 29 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.30, Scope · law.cornell.edu · Consultado el 29 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.36, Requests for information · law.cornell.edu · Consultado el 29 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.38, General servicing policies, procedures, and requirements · law.cornell.edu · Consultado el 29 de octubre de 2026
- 8. CFPB · Issue Spotlight: Homeowners face problems with mortgage companies after divorce or death of a loved one · consumerfinance.gov · Consultado el 29 de octubre de 2026
Ver las 10 fuentes restantes
- 9. Fannie Mae · Selling Guide B2-1.3-02, Limited Cash-Out Refinance Transactions · selling-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 10. HUD · Handbook 4000.1, FHA Single Family Housing Policy Handbook (Update 18, 12 de agosto de 2026), secciones II.A.8.n y III.A.3.b · hud.gov · Consultado el 29 de octubre de 2026
- 11. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 38 U.S.C. §3714, Assumptions; release from liability · law.cornell.edu · Consultado el 29 de octubre de 2026
- 12. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 38 U.S.C. §3729, Loan fee · law.cornell.edu · Consultado el 29 de octubre de 2026
- 13. VA (Veterans Benefits Administration) · Circular 26-23-10, VA Assumption Updates · benefits.va.gov · Consultado el 29 de octubre de 2026
- 14. Fannie Mae · Servicing Guide D1-4.1-02, Allowable Exemptions Due to the Type of Transfer · servicing-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 15. CFPB · How do I get mortgage information about a home I inherited? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 16. CFPB · I recently inherited a house. The mortgage lender said it's required to determine my 'ability to repay' before it will let me take over the mortgage loan. Is this true? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 17. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 18. Legal Services Corporation · Get Legal Help · lsc.gov · Consultado el 29 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 13 minutos de lectura
Refinanciar tu hipoteca: tipos, costos y cuándo se recupera
Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA.
- Refinanciar es cambiar tu préstamo por uno nuevo: con tasa y plazo pagas el anterior; con retiro de efectivo sacas dinero y tu deuda crece.
- Vuelves a pagar costos de cierre; divide esos costos entre lo que ahorras cada mes para saber en cuántos meses los recuperas.
- FHA y VA tienen refinanciamientos streamline con menos papeleo, pero con plazos mínimos de espera y la regla del beneficio neto.
- Comprar casa Comprar casa con tu familia: coprestatarios y cosignatarios Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN. 11 minutos de lectura
- Ser dueño Testamentos, escrituras TOD y heredar una casa Qué pide un testamento, cómo funciona una escritura de transferencia al morir, qué pasa con la hipoteca si heredas y qué es la propiedad de herederos. 14 minutos de lectura
- Comprar casa Cómo poner la casa a nombre de la familia Tenencia conjunta, tenencia en común y bienes gananciales: qué dicen las leyes de algunos estados, qué piden los préstamos y dónde hay ayuda legal gratis. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.