Préstamo VA: quién califica, el COE y lo que cuesta
Cómo funciona el préstamo VA: quién califica, cómo pedir el Certificado de Elegibilidad (COE), el cargo de financiamiento y la regla de vivir en la casa.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un préstamo VA lo da un banco o una compañía hipotecaria, y VA (el Departamento de Asuntos de Veteranos) garantiza una parte. Es para veteranos, militares en servicio, miembros de la Guardia Nacional y de la Reserva que cumplen un mínimo de servicio, y para algunos cónyuges sobrevivientes. Muchas veces no pide pago inicial si el precio no supera el avalúo ni cobra seguro hipotecario mensual, pero sí un cargo de financiamiento único, salvo exenciones. Necesitas un Certificado de Elegibilidad (COE), cumplir los requisitos de crédito e ingresos y vivir en la casa.
Lo más importante
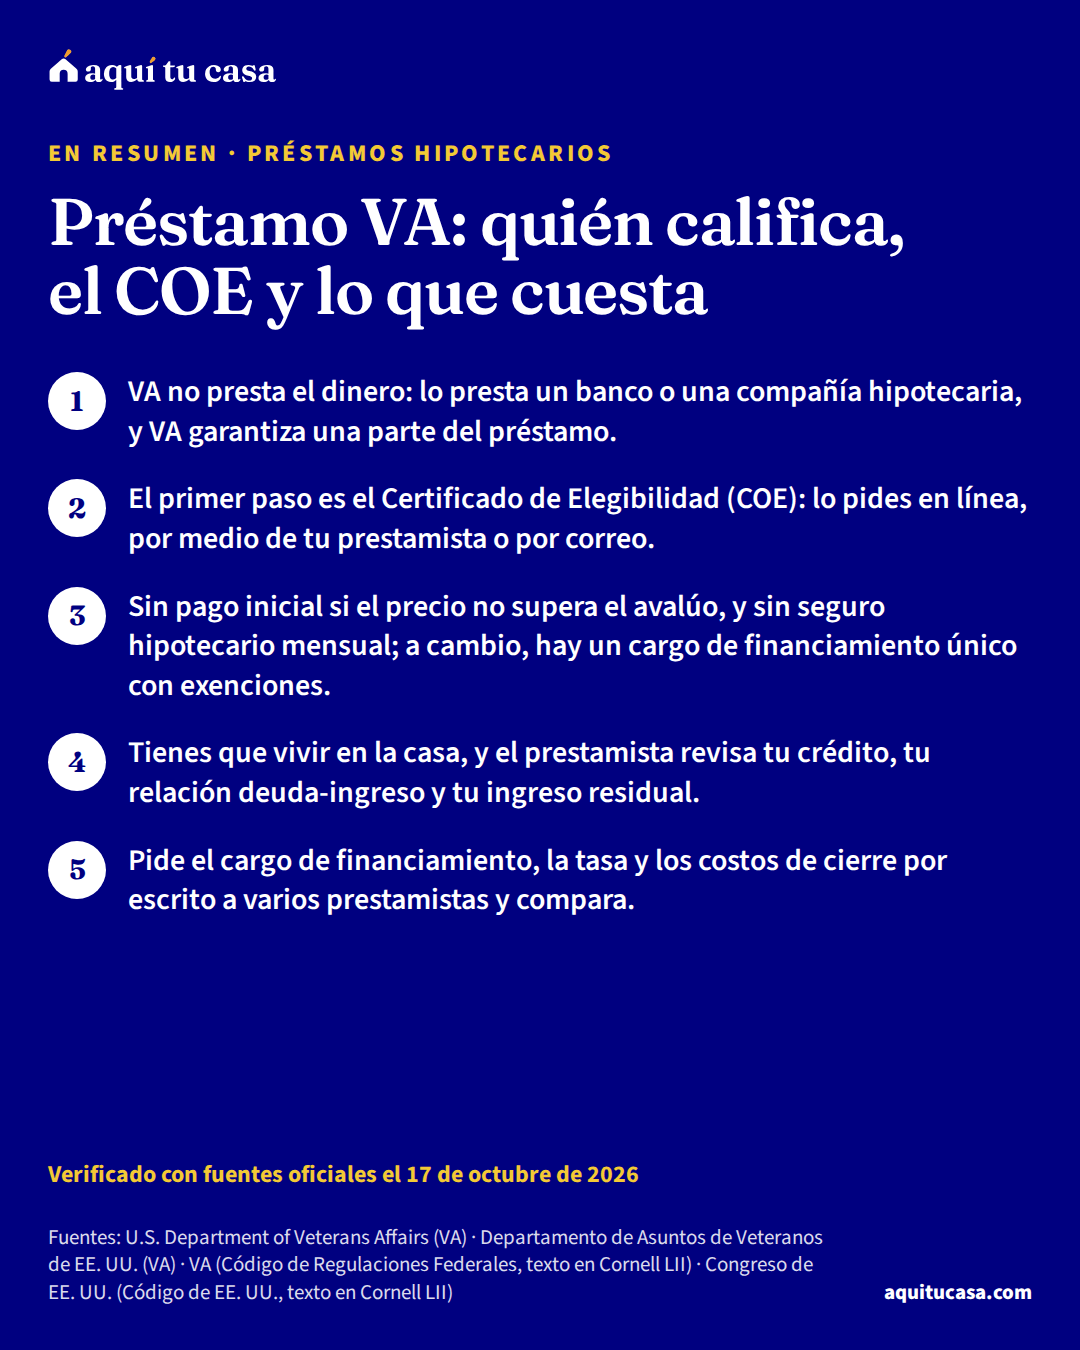
- VA no presta el dinero: lo presta un banco o una compañía hipotecaria, y VA garantiza una parte del préstamo.
- El primer paso es el Certificado de Elegibilidad (COE): lo pides en línea, por medio de tu prestamista o por correo.
- Sin pago inicial si el precio no supera el avalúo, y sin seguro hipotecario mensual; a cambio, hay un cargo de financiamiento único con exenciones.
- Tienes que vivir en la casa, y el prestamista revisa tu crédito, tu relación deuda-ingreso y tu ingreso residual.
¿Es para ti?
Esta guía es para ti si…
- Eres veterano, militar en servicio activo o miembro de la Guardia Nacional o de la Reserva, y quieres comprar casa.
- Eres cónyuge sobreviviente de un veterano y quieres saber si puedes usar este beneficio.
- Ya tienes una oferta de préstamo VA y quieres entender el cargo de financiamiento y los costos de cierre.
Busca ayuda directa primero si…
- Quieres refinanciar un préstamo que ya tienes: la guía de refinanciar explica las opciones, incluidas las de VA.
- Quieres comprar una casa para rentarla sin vivir en ella: el préstamo VA pide que vivas en la casa.
- Ya te atrasaste en los pagos de tu hipoteca: empieza por la guía de qué hacer si no puedes pagarla.
Esta guía es para veteranos, militares en servicio activo, miembros de la Guardia Nacional y de la Reserva, y cónyuges sobrevivientes que quieren comprar casa con un préstamo VApréstamo VAUn préstamo VA es un programa de hipotecas del Departamento de Asuntos de Veteranos (VA) de Estados Unidos para ayudar a militares en servicio, veteranos y algunos cónyuges sobrevivientes a comprar casa. El VA no presta el dinero: garantiza una parte del préstamo que da un prestamista privado, y con esa garantía el prestamista puede ofrecer condiciones que otros préstamos no tienen, como comprar sin pago inicial. Solo pueden usarlo las personas que cumplen los requisitos de servicio del VA; el prestamista te pedirá el certificado de elegibilidad.Ver la definición completa. Explica quién califica, cómo pedir el Certificado de Elegibilidad (COE), qué es el cargo de financiamiento, qué revisa el prestamista y qué reglas tienes que cumplir después del cierre.
Qué es un préstamo VA y qué ofrece
VA (el Departamento de Asuntos de Veteranos) no te presta el dinero. El préstamo lo da un prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa privado, como un banco o una compañía hipotecaria, y VA garantiza una parte contra pérdidas. Esa garantía es lo que permite que el prestamista te dé mejores condiciones, como no dar pago inicial.1 Si dejas de pagar, VA le paga al prestamista un porcentaje del préstamo.2
Para un préstamo VA de compra se tienen que cumplir tres cosas: calificas para un Certificado de Elegibilidad (COE); cumples los requisitos de crédito, ingresos y otros de VA y de tu prestamista; y vas a vivir en la casa.3
Según VA, este préstamo muchas veces ofrece:3
- Sin pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa, mientras el precio de venta no sea mayor que el valor del avalúo (tasación)avalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa.
- Sin seguro hipotecarioseguro hipotecarioEl seguro hipotecario protege al prestamista, no a ti, si te atrasas en los pagos del préstamo. Lo pagas tú, como parte de la cuota mensual y a veces también como un cargo al inicio. Existe porque permite que el prestamista acepte un pago inicial más bajo. En un préstamo FHA se llama prima de seguro hipotecario (MIP) y la cobra la FHA; en un préstamo convencional con poco enganche se llama seguro hipotecario privado (PMI) y lo da una aseguradora privada. Las reglas para dejar de pagarlo son distintas en cada caso.Ver la definición completa mensual: ni PMI ni MIP.
- Menos costos de cierre y ninguna penalidad si terminas de pagar el préstamo antes de tiempo.
- Varios usos: comprar una casa de hasta 4 unidades, un condominio en un proyecto aprobado por VA o una casa prefabricada, construir o mejorar la casa. Y el beneficio se puede volver a usar.
Ejemplo con números reales
El pago inicial de una casa típica, con VA y con FHA
Con el valor típico de una casa en Estados Unidos y el pago inicial mínimo de cada préstamo.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo con FHA (3.5%)
- $11,645
- Pago inicial con VA, si el precio no supera el avalúo (0%)
- 0% del precio
Es un ejemplo con números nacionales.123 Con VA no hay pago inicial, pero sí costos de cierre y, salvo exenciones, el cargo de financiamiento.7 Calcula tu pago mensual con tus números.
Haz la cuenta con tus númerosCalculadora de hipoteca
Quién califica
El COE muestra que cumples el servicio mínimo. Si hoy estás en servicio activo, necesitas al menos 90 días seguidos. Si eres veterano, depende de cuándo serviste. Para quien sirvió desde el 2 de agosto de 1990 hasta hoy, por ejemplo, el mínimo es de 24 meses seguidos, o todo el periodo para el que te llamaron (de al menos 90 días), o menos de 90 días si te dieron de baja por una discapacidad relacionada con el servicio. En la Guardia Nacional o la Reserva, el mínimo puede ser de 90 días de servicio activo que no sea de entrenamiento, o de 6 años acreditables.4 La página de elegibilidad de VA tiene la tabla completa por periodo de servicio.
Si no llegas al mínimo, todavía puedes recibir el COE si te dieron de baja por ciertas excepciones: dificultades (hardship), una reducción involuntaria de personal, ciertas condiciones médicas o una discapacidad relacionada con el servicio. Con una baja que no fue honorable puede que no seas elegible, pero puedes solicitar el COE y VA revisa tus archivos; también puedes pedir que mejoren el tipo de baja.4
Cónyuges sobrevivientes. Puedes recibir tu propio COE si el veterano murió en servicio o por una discapacidad relacionada con el servicio y no te volviste a casar (hay reglas especiales si te casaste de nuevo a los 57 años o más), si está desaparecido en acción o es prisionero de guerra, o, en ciertos casos, si tenía una discapacidad total y murió.5
En todos los casos, el COE es solo una parte: también debes cumplir los requisitos de crédito, ingresos y ocupación de VA y de tu prestamista.4
El Certificado de Elegibilidad (COE), paso a paso
Del COE a las llaves
1. Revisa si cumples el servicio mínimo
Antes de empezar
Si estás en servicio activo, al menos 90 días seguidos; si eres veterano, depende de cuándo serviste.4
2. Junta tus papeles
Antes de pedir el COE
Veteranos: tu DD214. En servicio activo: una declaración de servicio firmada por tu comandante, ayudante u oficial de personal.6
3. Pide el COE
En línea, con tu prestamista o por correo
Tu prestamista puede pedirlo en línea por ti; por correo, con el Formulario 26-1880, puede tardar más.6
4. Compara prestamistas
Antes de elegir
Las tasas y los cargos cambian de un prestamista a otro, y algunos cargos se pueden negociar.1
Pruébalo con tus númerosComparar préstamos5. Firma el contrato con la cláusula VA
Cuando encuentras la casa
La cláusula de escape VA te deja anular el contrato si la casa no se valúa en el precio.1
6. Avalúo de VA e inspección
Antes del cierre
El tasador de VA revisa los requisitos mínimos de la casa; la inspección la pides tú.1
7. Recibes la Declaración de Cierre
Al menos 3 días hábiles antes
Revisa la tasa, los cargos, los costos de cierre y el pago mensual.1
8. Cierras
El día del cierre
Pagas los costos de cierre; el cargo de financiamiento lo puedes sumar al préstamo.7
El COE le confirma a tu prestamista que calificas para el beneficio. Si eres veterano, necesitas una copia de tus papeles de baja o separación (DD214). Si estás en servicio activo, una declaración de servicio firmada por tu comandante, ayudante u oficial de personal. Lo puedes pedir de tres maneras: en línea; por medio de tu prestamista, que puede usar un sistema en línea llamado Web LGY; o por correo, con el Formulario 26-1880 de VA, que puede tardar más. VA analiza tu solicitud y te comunica su decisión.6 Si eres cónyuge sobreviviente y recibes la compensación DIC, se usa otro formulario, el 26-1817.5
El cargo de financiamiento (funding fee)
El cargo de financiamiento es un pago único que hace el veterano, el militar o el sobreviviente en un préstamo VA. Existe porque el programa no exige pago inicial ni seguro hipotecario mensual, y ayuda a bajar su costo para los contribuyentes. Se paga al cierre: puedes sumarlo al préstamo y pagarlo con el tiempo, o pagarlo completo ese día.7
VA lo calcula como un porcentaje del monto total del préstamo, no del precio de la casa. El porcentaje depende del tipo de préstamo y, en algunos préstamos, de si es la primera vez que usas el beneficio y de tu pago inicial. VA publica la tabla completa en su página del cargo de financiamiento.7 En un préstamo de compra, la tabla de hoy pide 2.15% del monto del préstamo la primera vez que usas el beneficio con menos de 5% de pago inicial, 1.5% con 5% o más y 1.25% con 10% o más. Después del primer uso, con menos de 5% de pago inicial, es 3.3%.7 Si lo sumas al préstamo, lo vas pagando con el tiempo junto con el resto de la deuda. VA recomienda hablar con tu prestamista sobre cualquier costo que se sume al monto del préstamo.7
No lo pagas si se cumple alguno de estos casos:7
- Recibes compensación de VA por una discapacidad relacionada con el servicio, o tienes derecho a ella pero recibes en su lugar pago de retiro o de servicio activo.
- Recibes la compensación DIC como cónyuge sobreviviente de un veterano.
- Eres militar y antes del cierre recibiste una calificación propuesta o de memorando que dice que tienes derecho a compensación por un reclamo hecho antes de la baja.
- Estás en servicio activo y, a más tardar el día del cierre, das prueba de que recibiste un Corazón Púrpura.
Si después te otorgan compensación por discapacidad con fecha de efecto anterior al cierre, puede que te devuelvan el cargo.7

Costos de cierre y lo que puede pagar el vendedor
Sin pago inicial no quiere decir sin gastos. Tu prestamista fija la tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa, los puntos de descuentopuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa y los demás costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa, y todo eso cambia de un prestamista a otro.7 El reglamento de VA tiene una lista de cargos permitidos: puedes pagar montos razonables por el avalúo de VA, el registro, el informe de crédito, el seguro y el título, y el prestamista puede cobrar un cargo fijo de no más de 1 por ciento del préstamo en lugar de los demás cargos de originación. Nada que no esté en esa lista se te puede cobrar.8 VA dice que muchos prestamistas cobran ese cargo de originacióncargo por originaciónEl cargo por originación (origination fee) es lo que el prestamista te cobra por hacerte el préstamo hipotecario. Puede cubrir procesar tu solicitud, evaluar tu caso (underwriting), entregar el dinero y otros servicios administrativos. En la Estimación de Préstamo aparece bajo "Origination Charges", que suma todo lo que pagas a cada prestamista y originador por darte el préstamo, sin importar el nombre del cargo; los puntos para bajar la tasa van en una línea aparte de esa sección. En la Declaración de Cierre está en la sección A de la página 2. En general, estos cargos no pueden subir al cierre, salvo en ciertos casos.Ver la definición completa de 1%, que pueden cobrar otros cargos y que algunos se pueden negociar.1
Tú y el vendedor pueden negociar quién paga costos como la comisión del agente, el cargo de originación, los puntos, el avalúo de VA, el seguro de título y el registro. VA permite que el vendedor o el constructor den créditos para tus costos de cierre, pero limita las concesiones del vendedor a no más de 4% del valor razonable de la casa, el que aparece en el Aviso de Valor (Notice of Value). Y en un préstamo para comprar, el único costo que puedes sumar al préstamo es el cargo de financiamiento: los demás se pagan al cierre.7 La guía de costos de cierre explica cómo leerlos en la Estimación de Préstamo, y la calculadora de costos de cierre te da una idea con tus números.
Crédito, ingresos e ingreso residual
Aunque tengas tu derecho completo (full entitlement), el prestamista decide cuánto te presta según tu historial de crédito, tus ingresos, tus deudas y tus bienes. VA no exige un puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa mínimo, pero algunos prestamistas sí, así que VA recomienda hablar con más de uno para comparar.2
El reglamento de VA usa dos normas para ver si tus ingresos alcanzan.9
- La relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa (DTI). Compara tu pago de vivienda y tus otras deudas con tus ingresos. La norma es 41 por ciento o menos.
- El ingreso residual. Mide si, después de pagar la vivienda y tus otras deudas, te queda suficiente dinero al mes para los gastos de la vida diaria. Se cuentan todos los miembros del hogar, y las tablas cambian según la región del país, el tamaño de la familia y el monto del préstamo. Puerto Rico está en la región Sur.
Normalmente hay que cumplir las dos. Pero no cumplir una no te descalifica de forma automática, y cumplir las dos tampoco quiere decir que el préstamo quede aprobado: el prestamista mira todo tu caso.9 La herramienta ¿Cuánta casa puedo comprar? te ayuda a ver un pago cómodo antes de hablar con el prestamista.
Tienes que vivir en la casa
El préstamo VA es para tu hogar, no para invertir. La ley pide que certifiques que piensas vivir en la casa: que ya vives ahí o que te vas a mudar personalmente dentro de un tiempo razonable después del cierre.10 VA también lo pone entre los requisitos del préstamo de compra.3
Si estás en servicio activo y no puedes vivir en la casa por tu servicio, el requisito se cumple si tu cónyuge vive o piensa vivir ahí y hace la certificación, o si vive ahí un hijo dependiente y la hace tu apoderado o su tutor legal.10
El avalúo y cuánto te pueden prestar
VA no pone un límite de préstamo si tienes tu derecho completo, mientras puedas pagarlo y el avalúo respalde el precio. El préstamo máximo es el valor del avalúo o el precio de compra, el que sea menor. Si ya usaste parte de tu derecho, la mayoría de los prestamistas pide que tu derecho, tu pago inicial o ambos cubran al menos el 25% del préstamo.2
El avalúo de VA no es una inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa ni una garantía de valor.6 El tasador revisa que la casa cumpla unos requisitos mínimos (MPR) y da su opinión de valor, y VA recomienda mucho hacer también una inspección. Si el avalúo sale más bajo que el precio, tienes tres caminos: pedir una reconsideración de valor (ROV) con datos de ventas, renegociar el precio con el vendedor o pagar la diferencia al cierre. Por eso tu contrato debe incluir la cláusula de escape VA.1
VA o FHA: cómo se comparan
Préstamo VA y préstamo FHA, lado a lado
Para quien califica por servicio
Préstamo VA
La CFPB advierte que un préstamo VA puede salir más caro que uno convencional si tienes bastante para el pago inicial y buen crédito: pide ofertas de los dos tipos y compara.11
Según la CFPB, el préstamo VA también ofrece más protecciones si después tienes problemas para pagar.11 La guía de tipos de préstamos hipotecarios compara VA, FHA, USDA y convencional con más detalle.
Si este es tu caso
Recibes compensación por discapacidad
No pagas el cargo de financiamiento si recibes compensación de VA por una discapacidad relacionada con el servicio.7 Ten a mano la carta de tu compensación.
Eres cónyuge sobreviviente
Puedes tener tu propio COE en ciertos casos, y si recibes DIC tampoco pagas el cargo de financiamiento.57
Ya usaste el beneficio antes
Puedes recuperar tu derecho si vendiste y pagaste el préstamo, o puede quedarte derecho para otra compra.4
Te atrasaste en los pagos
Con 61 días de atraso en un préstamo VA, VA te asigna un técnico de préstamos.13 La guía no puedo pagar la hipoteca explica tus opciones.
Si después te atrasas en los pagos
Si eres veterano o cónyuge sobreviviente, VA da consejería para evitar la ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa, aunque tu préstamo no sea VA. Si tu préstamo VA tiene 61 días de atraso, VA te asigna automáticamente un técnico de préstamos. Si te cuesta pagar, contacta de inmediato a tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa (servicer). VA también pide cuidado con las estafas: trabaja solo con organizaciones de confianza.13 La guía de estafas de modificación de préstamo explica las señales.
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD también da consejo independiente sobre comprar casa, atrasos y crédito, muchas veces gratis o a bajo costo.14 Busca uno en la guía de consejeros de vivienda aprobados por HUD.

Errores que salen caros
Error: Pensar que VA te presta el dinero y aceptar la primera oferta.
Mejor: El préstamo lo da un prestamista privado: compara tasas y cargos de varios.1
Error: Firmar el contrato de compra sin la cláusula de escape VA.
Mejor: Pide que la incluyan: te deja anular el contrato si la casa no se valúa en el precio.1
Error: Tomar el avalúo de VA como si fuera una inspección.
Mejor: El avalúo no es una inspección; VA recomienda mucho hacer una.1
Error: Pagar el cargo de financiamiento sin revisar si estás exento.
Mejor: Revisa las exenciones, como la compensación por discapacidad o la DIC.7
Error: Comprar con VA una casa que no piensas habitar.
Mejor: La ley pide que vivas en la casa como tu hogar.10
Error: Rendirte porque un prestamista pide un puntaje más alto.
Mejor: VA no exige un puntaje mínimo; habla con más de un prestamista.2
Qué hacer esta semana
- Revisa en la página de elegibilidad de VA si cumples el servicio mínimo para tu periodo de servicio.4
- Busca tu DD214 o pide tu declaración de servicio, y pide el COE en línea o con tu prestamista.6
- Si recibes compensación por discapacidad o DIC, junta la carta que lo muestra para que no te cobren el cargo de financiamiento.7
- Pide la Estimación de Préstamo a varios prestamistas VA y compara la tasa, el cargo de originación y los demás costos.7
- Calcula un pago mensual cómodo con la calculadora de hipoteca antes de buscar casa.
- Si quieres revisar tus números con alguien, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.14
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Necesito dar pago inicial con un préstamo VA?
Según VA, el préstamo VA de compra muchas veces no pide pago inicial (0%) mientras el precio de venta no sea mayor que el valor del avalúo. Si no tienes tu derecho completo, la mayoría de los prestamistas pide que tu derecho, tu pago inicial o ambos cubran al menos el 25% del préstamo.
¿Cuánto cuesta el cargo de financiamiento (funding fee) del VA?
VA lo calcula como un porcentaje del monto del préstamo, no del precio. El porcentaje depende del tipo de préstamo y, en una compra, de si ya usaste el beneficio y de tu pago inicial; VA publica la tabla en su página. Puedes sumarlo al préstamo o pagarlo al cierre, y no lo pagas si, por ejemplo, recibes compensación de VA por una discapacidad relacionada con el servicio.
¿Hay un puntaje de crédito mínimo para el préstamo VA?
VA dice que no exige un puntaje mínimo, pero que algunos prestamistas sí lo exigen, así que recomienda hablar con más de un prestamista para comparar. El prestamista también revisa tu relación deuda-ingreso y tu ingreso residual.
¿Un cónyuge sobreviviente puede usar el préstamo VA?
Sí, en ciertos casos: por ejemplo, si el veterano murió en servicio o por una discapacidad relacionada con el servicio y no te volviste a casar, o si está desaparecido en acción o es prisionero de guerra. Necesitas tu propio COE y cumplir los requisitos de crédito e ingresos del prestamista.
¿Puedo usar el préstamo VA más de una vez?
Sí. VA dice que puedes recuperar el derecho que usaste si vendiste la casa y pagaste el préstamo, si otro veterano que califica asume tu préstamo con su derecho, o si pagaste el préstamo sin vender (esto, una sola vez). Aunque no lo recuperes, puede que te quede derecho para otra compra.
¿Puedo comprar una casa para rentarla con un préstamo VA?
No como inversión sin vivir en ella. La ley pide que certifiques que piensas vivir en la casa como tu hogar y mudarte dentro de un tiempo razonable. Si estás en servicio activo y no puedes vivir ahí, el requisito se cumple si vive tu cónyuge, o un hijo dependiente, y se hace la certificación.
¿Puedo pedir el COE y hacer preguntas en español?
VA tiene una página en español que explica cómo pedir el COE. Esa página dice que, si llamas con preguntas sobre el préstamo, puedes pedirle al agente que un intérprete que hable español se una a la llamada.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. U.S. Department of Veterans Affairs (VA) · Buying a home with a VA-backed loan · va.gov · Consultado el 17 de octubre de 2026
- 2. U.S. Department of Veterans Affairs (VA) · VA home loan entitlement and limits · va.gov · Consultado el 17 de octubre de 2026
- 3. U.S. Department of Veterans Affairs (VA) · Purchase loan · va.gov · Consultado el 17 de octubre de 2026
- 4. U.S. Department of Veterans Affairs (VA) · Eligibility for VA home loan programs · va.gov · Consultado el 17 de octubre de 2026
- 5. U.S. Department of Veterans Affairs (VA) · Home loans for surviving spouses · va.gov · Consultado el 17 de octubre de 2026
- 6. Departamento de Asuntos de Veteranos de EE. UU. (VA) · Solicitud de un Certificado de elegibilidad (COE) para recibir un préstamo hipotecario de VA · va.gov · Consultado el 17 de octubre de 2026
- 7. U.S. Department of Veterans Affairs (VA) · VA funding fee and loan closing costs · va.gov · Consultado el 17 de octubre de 2026
- 8. VA (Código de Regulaciones Federales, texto en Cornell LII) · 38 CFR §36.4313, Charges and fees · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. VA (Código de Regulaciones Federales, texto en Cornell LII) · 38 CFR §36.4340, Underwriting standards, processing procedures, lender responsibility, and lender certification · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 38 U.S.C. §3704, Restrictions on loans · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. CFPB · Special loan programs · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · FHA loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. U.S. Department of Veterans Affairs (VA) · VA help to avoid foreclosure · va.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 15 minutos de lectura
Tipos de préstamo hipotecario: FHA, convencional, VA y USDA
Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales.
- Ningún tipo es el mejor para todos: según la CFPB, cada uno está pensado para situaciones distintas; si varios te encajan, pide varias cotizaciones.
- El seguro de FHA dura todo el préstamo si pones menos de 10%; el PMI de un convencional termina por ley al llegar al 78% del valor original, si vas al día.
- VA y USDA no piden pago inicial si calificas; VA no cobra seguro mensual y USDA cobra cuotas de garantía.
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
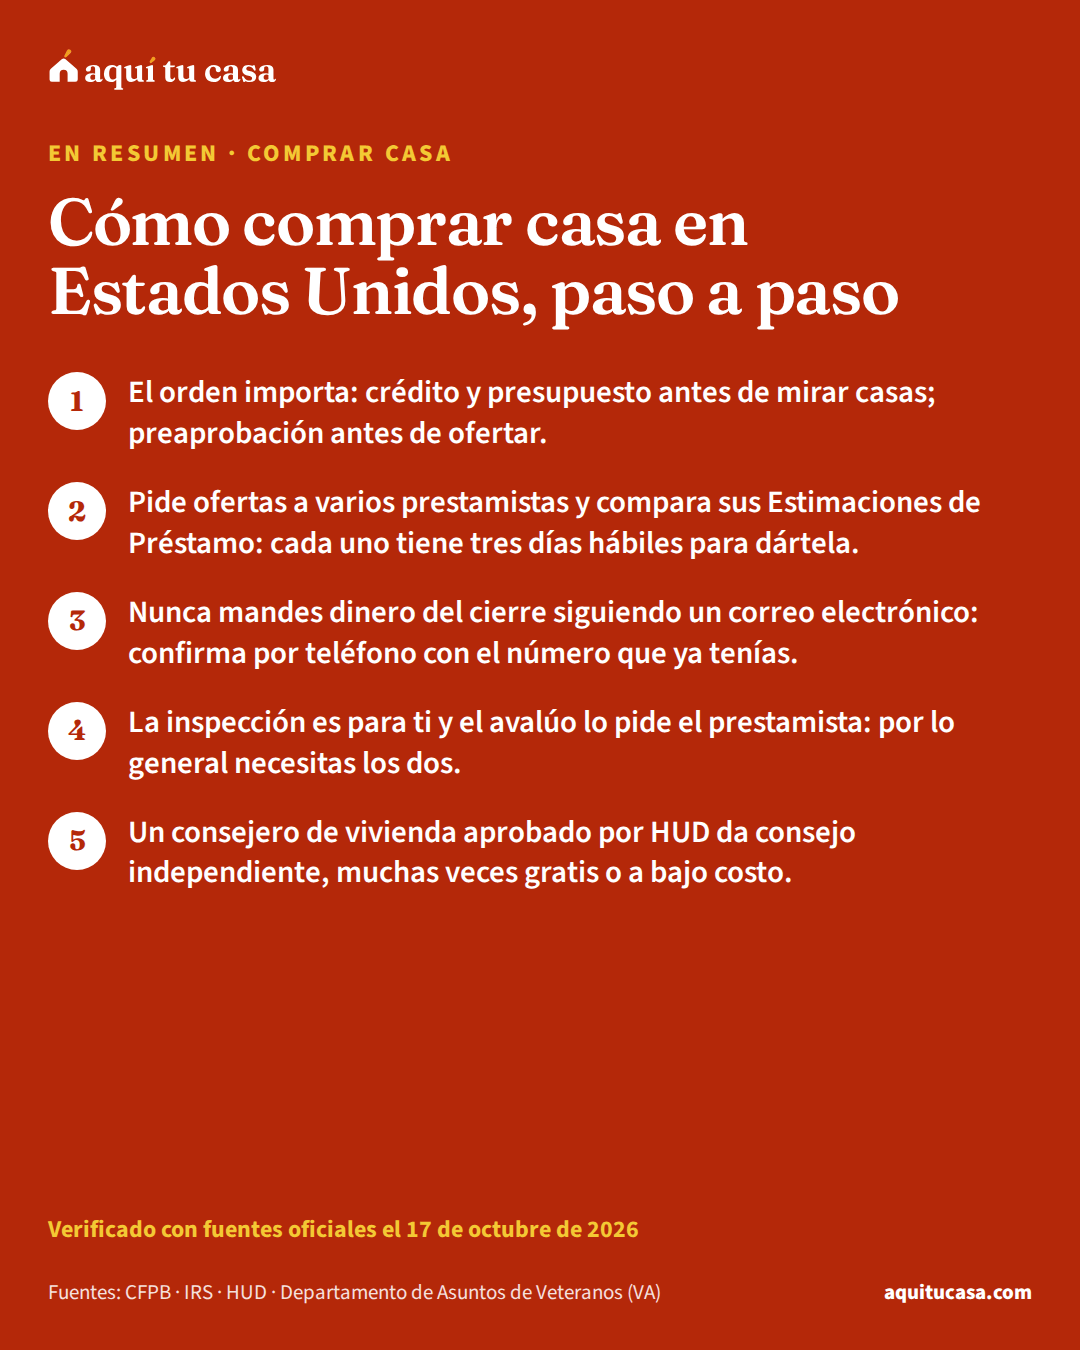
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
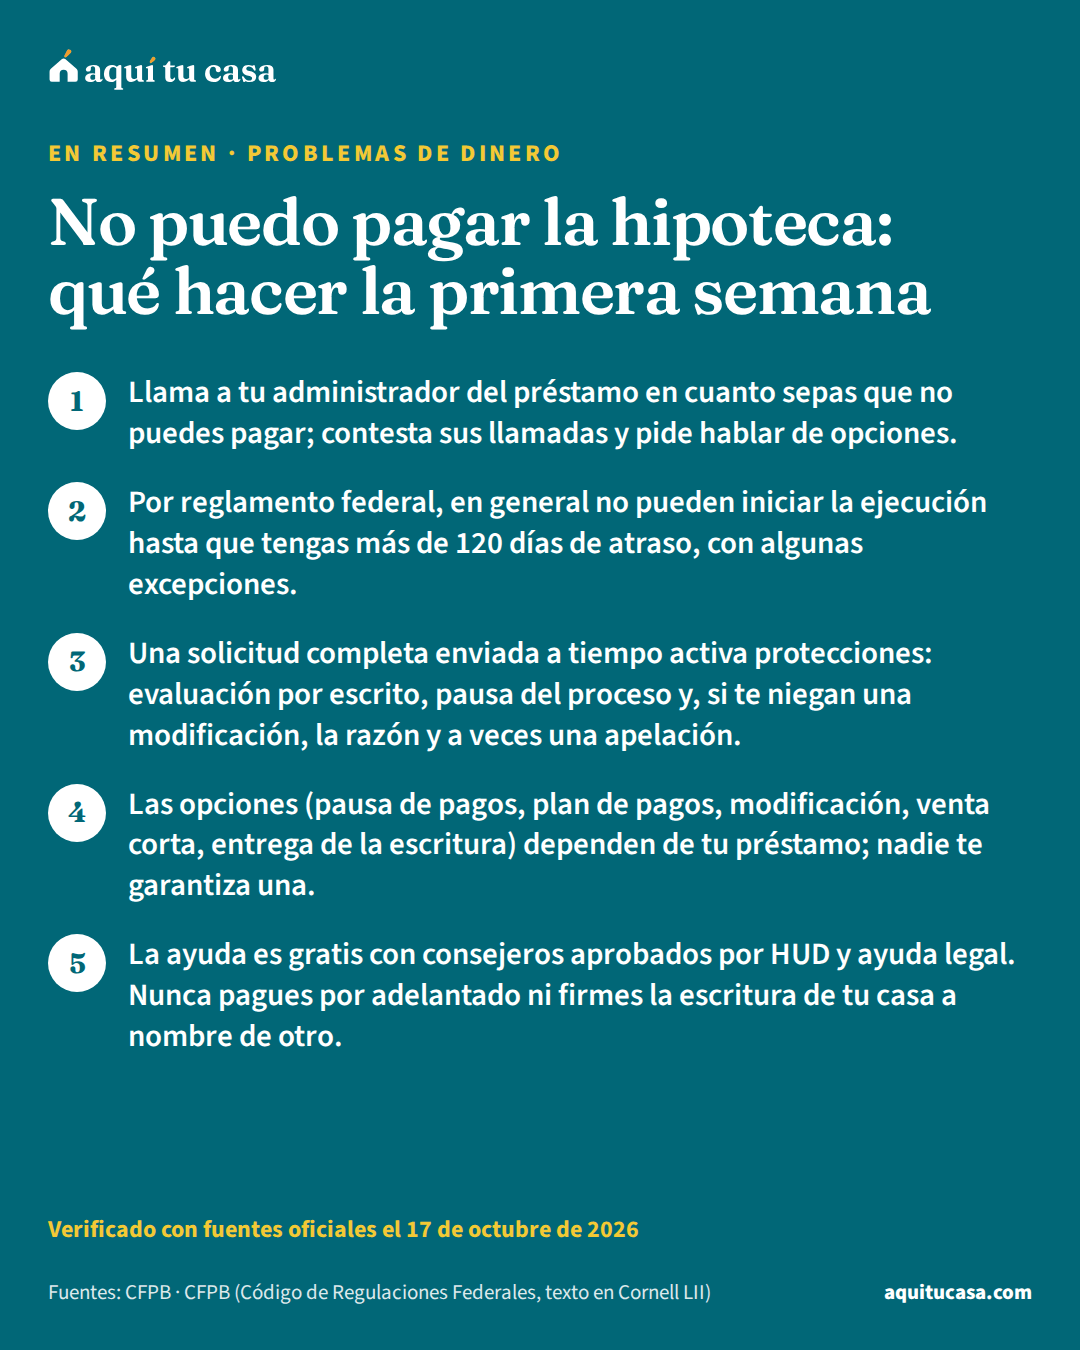
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.