Si un familiar es deportado: el dinero, los papeles y la casa
Qué hacer con las cuentas de banco, el poder notarial, la hipoteca o la renta y el envío de dinero cuando un familiar es deportado o se va del país.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Cuando un familiar es deportado o se va, el problema práctico es que las cuentas, la hipoteca o el contrato siguen a su nombre y nadie más puede manejarlos. Antes de que se vaya, o mientras esté detenido, pueden decidir quién le ayudará: una cuenta de conveniencia, un contacto de confianza o un poder notarial. Un poder da mucha autoridad sobre su dinero, así que se da solo a alguien de mucha confianza y se puede revocar. Si es padre o madre de menores, ICE dice que debería darle la oportunidad de firmar poderes y otros papeles antes de la deportación. Para mandarle dinero después, conoce tus derechos en los envíos.
Lo más importante
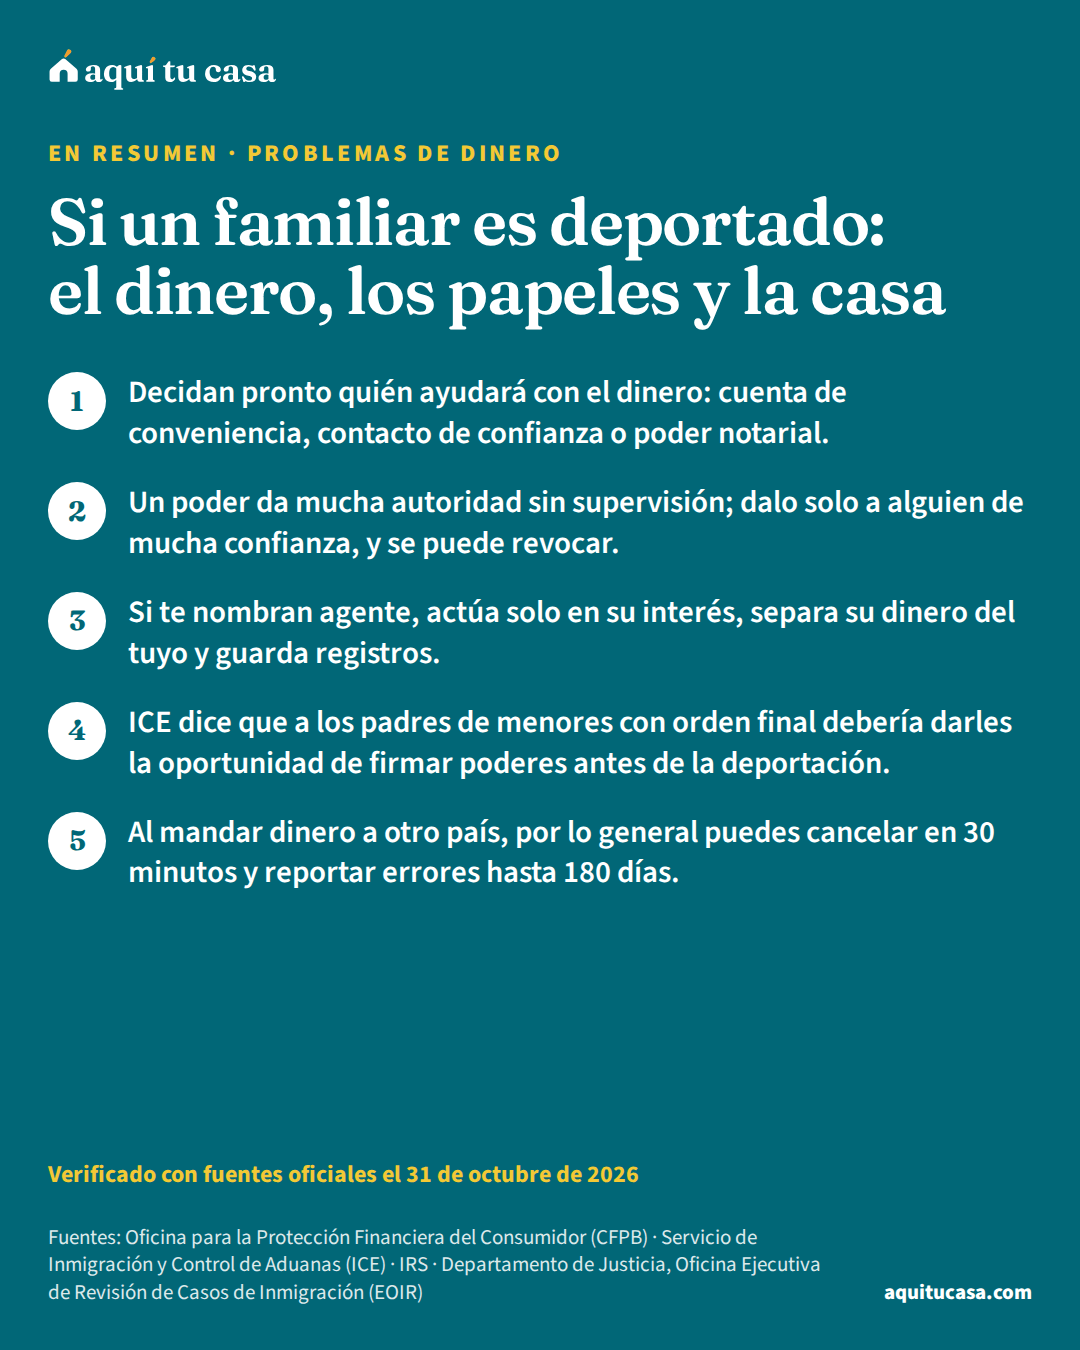
- Decidan pronto quién ayudará con el dinero: cuenta de conveniencia, contacto de confianza o poder notarial.
- Un poder da mucha autoridad sin supervisión; dalo solo a alguien de mucha confianza, y se puede revocar.
- Si te nombran agente, actúa solo en su interés, separa su dinero del tuyo y guarda registros.
- ICE dice que a los padres de menores con orden final debería darles la oportunidad de firmar poderes antes de la deportación.
¿Es para ti?
Esta guía es para ti si…
- Un familiar fue detenido por inmigración y puede ser deportado, y quieres ordenar el dinero y los papeles de la casa.
- Un familiar ya fue deportado o decidió irse del país, y las cuentas, la hipoteca o el contrato de renta están a su nombre.
- Quieres preparar a tu familia por si algún día pasa.
Busca ayuda directa primero si…
- Tu familiar acaba de ser detenido y necesitas saber dónde está y cómo proteger tu vivienda esta semana: empieza por la guía Un familiar fue detenido.
- Necesitas consejo sobre su caso de inmigración: solo un abogado o un representante acreditado puede dártelo.
Cuando deportan a alguien de tu familia, o cuando decide irse, la vida de la casa no se detiene. Las cuentas, la hipoteca, la renta y los servicios siguen a su nombre, y muchas veces nadie más puede manejarlos. Esta guía explica, con lo que dicen la CFPB, ICE y el IRS, cómo pueden decidir quién ayudará con el dinero, qué es un poder notarial y sus riesgos, qué pasa con la casa y cómo mandarle dinero después. No da consejo de inmigración ni sustituye a un abogado.
Lo primero: quién va a ayudar con el dinero
Muchas cuentas están a nombre de una sola persona. Si esa persona ya no está, el banco, la compañía de luz o el administrador de la hipoteca no van a hablar con cualquiera. Por eso conviene decidir pronto quién ayudará y cómo, de preferencia antes de que tu familiar se vaya o mientras todavía pueda firmar.
La CFPB explica tres opciones para que un familiar o un amigo ayude con los pagos y el banco:1
- Una cuenta de conveniencia. La persona que ayuda puede hacer depósitos, retiros y cheques, pero el dinero sigue siendo del dueño de la cuenta. El riesgo es que también puede retirar dinero para su propio uso. La CFPB aconseja pedir específicamente una cuenta de conveniencia y decir que no quieres una cuenta conjunta.
- Un contacto de confianza. Esa persona no tiene acceso al dinero, pero la institución puede llamarla si ve señales de explotación financiera.
- Un poder notarial. El agente maneja el banco y la cuenta sigue a nombre del dueño. Si se comparte el documento con el banco, el banco debería respetarlo y dejar que el agente haga las operaciones.
¿Y una cuenta conjunta? La CFPB dice que, si no quieres que tu dinero pase a ser de la otra persona cuando mueras, evites una cuenta conjunta con derecho de supervivenciatenencia conjunta con derecho de supervivenciaLa tenencia conjunta con derecho de supervivencia (joint tenancy) es una forma en que dos o más personas son dueñas de una propiedad, cada una con una parte igual e indivisa del total. Cuando una muere, su parte pasa a los dueños que siguen vivos, no a sus herederos; esa es la gran diferencia con la tenencia en común. Por lo general la escritura tiene que decirlo; si no lo dice, se supone que es una tenencia en común. Así pasa, por ejemplo, en Arizona y en Florida, donde la ley exige que la escritura diga de forma expresa que hay derecho de supervivencia.Ver la definición completa.1 Si quien se queda en EE. UU. no tiene cuenta propia, la guía Cómo abrir una cuenta de banco sin Seguro Social explica qué documentos aceptan muchos bancos y cooperativas de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa.
Tres formas de que alguien ayude con el dinero
Para pagos del día a día
Cuenta de conveniencia
- La persona que ayuda puede depositar, retirar y hacer cheques
- El dinero sigue siendo del dueño de la cuenta
- Riesgo: puede retirar dinero para su propio uso
Para avisos
Contacto de confianza
- No tiene acceso al dinero
- La institución puede llamarla si ve señales de abuso
- No sirve para pagar cuentas
Para manejar todo
Poder notarial
- El agente actúa en nombre del dueño
- El banco debería respetarlo si se le muestra
- Da mucha autoridad sin supervisión; se puede revocar
Para alguien que se va del país, muchas familias necesitan un poder; pregunta en el banco qué aceptan.
El poder notarial: qué es y qué riesgos tiene
Según la CFPB, un poder notarialpoder notarial (power of attorney)Un poder notarial (power of attorney o POA) es un documento legal que le permite a otra persona actuar en tu nombre. A esa persona se le llama agente (agent). Un poder para tus finanzas puede servir para planear el futuro: por lo general es "durable", o sea, sigue valiendo aunque ya no puedas tomar decisiones. También puede ser para algo corto, como pagar cuentas mientras estás fuera. Si se lo muestras al banco, el banco debería dejar que tu agente haga trámites por ti. La CFPB advierte que da mucha autoridad sobre tu dinero sin supervisión regular, así que escoge a alguien de mucha confianza.Ver la definición completa es un documento legal que permite que otra persona, llamada agente, actúe en tu nombre. Por lo general es duradero: sigue vigente aunque pierdas la capacidad de decidir. También puede ser temporal, por ejemplo para que alguien pague tus cuentas mientras estás fuera del país.2
Un poder es serio. Le da a otra persona mucha autoridad sobre tu dinero sin supervisión regular. Lo puedes cambiar o revocar si esa persona ya no es la indicada. La CFPB dice que un abogado puede ayudarte a protegerte contra abusos y que, si no puedes pagarlo, puedes usar programas de asistencia legal gratuita. También dice que muchos estados tienen leyes para proteger contra el abuso de un poder.2 Cada estado fija cómo se firma un poder (ante notario, con testigos o de otra forma), así que pregunta en la asistencia legal de tu zona qué pide tu estado. La LSC tiene un buscador por dirección o ciudad.9
Una cosa más: un poder hecho para usarse en Estados Unidos y uno hecho para usarse en México no son lo mismo. Si tu familiar tiene bienes en México, lee la guía Comprar o heredar una casa en México, que explica los poderes que hacen los consulados mexicanos.
Si te nombran agente: tus cuatro deberes
Si tu familiar te da un poder, pasas a manejar su dinero. La CFPB explica, en su guía para agentes, que quien maneja el dinero de otra persona es un fiduciario y tiene cuatro deberes básicos:3
- Actuar solo en su mejor interés, no en el tuyo ni en el de otros.
- Manejar su dinero y sus bienes con cuidado.
- Mantener su dinero y sus bienes separados de los tuyos. No los mezcles en tu cuenta.
- Llevar buenos registros de todo lo que pagas y recibes.
La misma guía dice que tu familiar puede quitarte la autoridad en cualquier momento mientras pueda decidir, y que tu autoridad termina cuando él o ella muere.3 Guarda cada recibo, aunque sea de una cuenta pequeña. Si algún día alguien pregunta qué pasó con el dinero, esos papeles te protegen a ti.
Ordenar el dinero y los papeles, paso a paso
1. Haz la lista de cuentas
Hoy
Banco, tarjetas, préstamos, hipoteca o renta, servicios y seguros, con el teléfono de cada uno.
2. Decidan quién ayudará
Antes de que se vaya
Cuenta de conveniencia, contacto de confianza o poder notarial.1
3. Busca ayuda legal para el poder
Antes de firmar
Cada estado fija cómo se firma; la asistencia legal gratuita puede orientarte.2
4. Si está detenido, pregunta a su abogado
Mientras esté detenido
A los padres de menores con orden final, ICE dice que debería dejarles firmar poderes antes de la deportación.4
5. Lleva el poder al banco y al administrador
Cuando lo tengas
El banco debería respetarlo; pregunta qué copia necesita cada uno.1
Si está detenido: firmar papeles antes de la deportación
Si tu familiar está detenido, primero ubícalo solo por canales oficiales. Según ICE, el localizador de detenidos en línea puede mostrar dónde está. Para hablar con él o con su oficial de deportación, hay que contactar la oficina de campo de ERO donde está detenido. La línea de información sobre detención de ICE es el 1-888-351-4024, de lunes a viernes de 8 a. m. a 8 p. m., hora del Este.5
Si tu familiar es padre, madre o tutor de menores, hay una política que importa. Según la directiva 11064.4 de ICE, cuando tiene una orden final de deportación y ICE la está ejecutando, los encargados de ICE deberían, en la medida de lo posible, darle una oportunidad razonable para hablar con su representante legal y una forma de comunicarse con consulados, notarios, cortes o familiares antes de la deportación. El objetivo es que pueda firmar los documentos necesarios, como poderes notariales, solicitudes de pasaporte o nombramientos de tutores, y prepararse.4 Las consultas sobre los intereses de los padres se envían a ICE por el formulario de contacto de ERO, eligiendo “Parental Interests”.5
Pídele a su abogado o representante acreditado que te ayude a coordinarlo. Nunca le pagues a un “notario” o a un consultor que te prometa resultados en su caso.8
La casa: la hipoteca, la renta o la venta
La casa no espera. Si son dueños, la hipoteca, el impuesto a la propiedad y el seguro se siguen pagando aunque el dueño ya no esté en el país. Si rentan, el contrato sigue vigente. Lo peor es dejar de pagar sin avisar.
- Si tienen hipoteca. Llama al administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa antes del primer atraso y pregunta qué opciones hay. La guía No puedo pagar la hipoteca explica las reglas federales que te protegen. Si tienen un poder, pregunta al administrador qué necesita para hablar con el agente.
- Si rentan. Habla pronto con el arrendador. La guía No puedo pagar la renta explica cómo pedir un plan de pagos y dónde buscar ayuda.
- Si piensan rentar la casa. La guía Rentar un cuarto o una unidad de tu casa explica lo básico de ser arrendador.
- Si la casa queda vacía. Vigílala y revisa que nadie cambie el título. La guía Robo de escrituras explica cómo proteger la escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa.
Si deciden vender. Según el IRS, cuando una persona extranjera vende un bien inmueble en EE. UU., la venta está sujeta a la retención de FIRPTA. Por lo general es el 15% de la cantidad obtenida, y en la mayoría de los casos el comprador es quien debe retenerla; si no lo hace, puede ser responsable del impuesto. Hay una excepción cuando la cantidad es de $300,000 o menos y el comprador piensa vivir en la casa.6 La guía Impuestos al vender tu casa y la retención FIRPTA explica quién cuenta como persona extranjera y cómo se recupera lo retenido de más.
Ejemplo con números reales
Una familia que se queda en la casa cuando el papá es deportado
Un ejemplo en palabras, no un caso real, de cómo pueden organizarse.
- A nombre de quién están la hipoteca y la cuenta
- Solo del papá
- Lo que firmó antes de irse
- Un poder notarial a favor de la mamá, con ayuda de asistencia legal
- Lo que hace la mamá con el poder
- Lleva copia al banco y al administrador de la hipoteca
- Cómo maneja el dinero
- Separa el dinero de él del suyo y guarda cada recibo
- Si más adelante deciden vender
- Revisan con el cierre si aplica la retención de FIRPTA
- Lo que logran
- Pagar a tiempo, no perder la casa y tener todo en orden
Las reglas del ejemplo vienen de la CFPB y del IRS.3 Usa el presupuesto para ver cómo cubrir la hipoteca con un ingreso menos.
Haz la cuenta con tus númerosPresupuesto familiarMandarle dinero a otro país
Si tu familiar ya está en su país, quizás le mandes dinero. Conoce tus derechos. Según la CFPB, antes de pagar por lo general ves el costo total de la transferencia, con impuestos y comisiones, y el tipo de cambio. Después recibes un recibo que dice cuándo estará disponible el dinero y qué hacer si hay un error. Por lo general puedes cancelar dentro de los 30 minutos después de enviarlo, salvo que ya lo hayan recogido o depositado. Puedes reportar un problema hasta 180 días después de la fecha en que el dinero estaba disponible, y si la empresa no lo resuelve, puedes quejarte ante la CFPB.7
Compara empresas antes de enviar: como te muestran el costo total y el tipo de cambio antes de pagar, puedes ver cuál te conviene. La guía Enviar dinero a otro país explica el impuesto a las remesasremesaUna remesa (remittance transfer) es un envío electrónico de dinero que haces desde Estados Unidos a una persona o empresa en otro país por medio de un proveedor de remesas, como un banco u otra empresa financiera. La ley federal protege los envíos que superan un monto mínimo y que hace un proveedor como parte habitual de su negocio. El proveedor debe decirte, antes y después de pagar, las tarifas, los impuestos, el tipo de cambio y cuánto recibirá la otra persona, en tu idioma si lo usa en su publicidad o te atendió en él. Tienes hasta treinta minutos para cancelar sin costo, si el dinero no se cobró, y ciento ochenta días para reportar un error.Ver la definición completa y cómo afecta a los envíos en efectivo.
Si este es tu caso
Tu esposo fue deportado y la cuenta está a su nombre
Pregunta en el banco qué necesitan; la CFPB explica la cuenta de conveniencia y el poder notarial, y la asistencia legal puede orientarte.1
Tu familiar está detenido y tiene hijos menores
ICE dice que debería darle la oportunidad de firmar poderes antes de la deportación; pregúntale a su abogado.4
Son dueños y quieren vender la casa
Si vende una persona extranjera, por lo general el comprador retiene el 15% por FIRPTA.6
Rentan y el contrato está a su nombre
Habla pronto con el arrendador; con un poder, puedes actuar por tu familiar.2
Te nombraron agente de tu hijo o tu hija
Actúa solo en su interés, separa su dinero del tuyo y guarda registros.3
Errores que salen caros
Error: Esperar a que se vaya para pensar en el dinero.
Mejor: Decidan antes quién ayudará: cuenta de conveniencia, contacto de confianza o poder.1
Error: Darle un poder a cualquiera porque hay prisa.
Mejor: Un poder da mucha autoridad sin supervisión; dalo solo a alguien de mucha confianza.2
Error: Mezclar su dinero con el tuyo en la misma cuenta.
Mejor: Como agente, mantén su dinero separado y guarda registros.3
Error: Abrir una cuenta conjunta sin saber lo que significa.
Mejor: Con derecho de supervivencia, el dinero pasa a la otra persona al morir el dueño.1
Error: Pagarle a un notario para el caso de inmigración.
Mejor: Solo un abogado o un representante acreditado puede dar consejo legal.8
Error: Vender la casa sin preguntar por FIRPTA.
Mejor: Si vende una persona extranjera, por lo general hay una retención del 15%.6
Qué hacer esta semana
- Haz la lista de todas las cuentas a nombre de tu familiar, con el teléfono de cada una.
- Decidan quién ayudará con el dinero y de qué forma.1
- Busca asistencia legal gratuita para preparar el poder según las reglas de tu estado.9
- Si está detenido y tiene hijos menores, pídele a su abogado que coordine con ICE la firma de los papeles.4
- Llama al administrador de la hipoteca o al arrendador antes del primer atraso.
- Si le vas a mandar dinero, compara el costo total y guarda cada recibo.7
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
Mi esposo fue deportado y la cuenta de banco está a su nombre. ¿Puedo sacar el dinero?
Depende de cómo esté la cuenta y de qué autorización tengas. La CFPB explica opciones como la cuenta de conveniencia o el poder notarial, y dice que, con un poder, el banco debería respetar el documento y dejar que el agente maneje la cuenta. Pregunta en el banco qué necesitan y busca asistencia legal gratuita.
¿Qué es un poder notarial?
Según la CFPB, es un documento legal que permite que otra persona, el agente, actúe en tu nombre. Puede ser duradero o temporal, por ejemplo para pagar cuentas mientras estás fuera. Da mucha autoridad sobre tu dinero sin supervisión, y lo puedes cambiar o revocar. Cada estado tiene sus reglas para firmarlo.
Mi familiar está detenido. ¿Puede firmar un poder antes de la deportación?
Si es padre o tutor de menores y tiene una orden final, la directiva 11064.4 de ICE dice que ICE debería, en la medida de lo posible, darle la oportunidad de hablar con su abogado y comunicarse con consulados, notarios o familiares para firmar papeles como poderes. Pregunta a su abogado o representante acreditado cómo hacerlo.
¿Es mejor una cuenta conjunta?
Depende de lo que quieran. La CFPB dice que, si no quieres que tu dinero pase a ser de la otra persona cuando mueras, evites una cuenta conjunta con derecho de supervivencia. Para que alguien solo te ayude con pagos, la CFPB menciona la cuenta de conveniencia, y aclara que el ayudante también podría retirar tu dinero.
¿Qué pasa con la casa si el dueño ya no está en el país?
La casa y la hipoteca siguen a su nombre. Alguien tiene que seguir pagando o hablar pronto con el administrador del préstamo. Si deciden vender y quien vende es una persona extranjera para el IRS, por lo general el comprador debe retener el 15% de la cantidad obtenida por la regla FIRPTA, con algunas excepciones.
¿Cómo le mando dinero a mi familiar en su país?
Con una empresa de envíos o tu banco. Según la CFPB, antes de pagar ves el costo total y el tipo de cambio, recibes un recibo, por lo general puedes cancelar en 30 minutos y puedes reportar un error hasta 180 días después.
¿Dónde busco ayuda sin pagarle a un notario?
Para los papeles del dinero y la casa, busca asistencia legal gratuita con el buscador de la LSC. Para el caso de inmigración, busca solo a un abogado o a un representante acreditado; los notarios y los consultores no pueden dar consejo legal.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · I would like to be able to have my friend or family member help with my bill paying and banking. What are my options? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · What is a power of attorney (POA)? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Oficina para la Protección Financiera del Consumidor (CFPB) · Managing someone else's money: Help for agents under a durable power of attorney in Florida · files.consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. Servicio de Inmigración y Control de Aduanas (ICE) · ICE Directive 11064.4: Detention and Removal of Alien Parents and Legal Guardians of Minor Children · ice.gov · Consultado el 31 de octubre de 2026
- 5. Servicio de Inmigración y Control de Aduanas (ICE) · Parental Interests · ice.gov · Consultado el 31 de octubre de 2026
- 6. IRS · FIRPTA withholding · irs.gov · Consultado el 31 de octubre de 2026
- 7. Oficina para la Protección Financiera del Consumidor (CFPB) · Sending money · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 8. Departamento de Justicia, Oficina Ejecutiva de Revisión de Casos de Inmigración (EOIR) · Can Someone Represent You at EOIR? · justice.gov · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 11 minutos de lectura
Un familiar fue detenido: plan para no perder tu vivienda
Si detuvieron a un familiar: cómo ubicarlo por canales oficiales, cuidar la renta o la hipoteca, hablar con el administrador y buscar ayuda gratis.
- Ubica a tu familiar solo con el localizador oficial de ICE y el sistema de casos de la corte de inmigración; desconfía de quien te pida dinero por información.
- Si rentas, habla pronto con el arrendador: la CFPB describe planes de pago que pueden acordar, y el 211 te conecta con ayuda local.
- Si tienes hipoteca, llama al administrador antes del primer atraso; por regla federal no puede empezar la ejecución antes de 120 días de atraso, salvo excepciones.
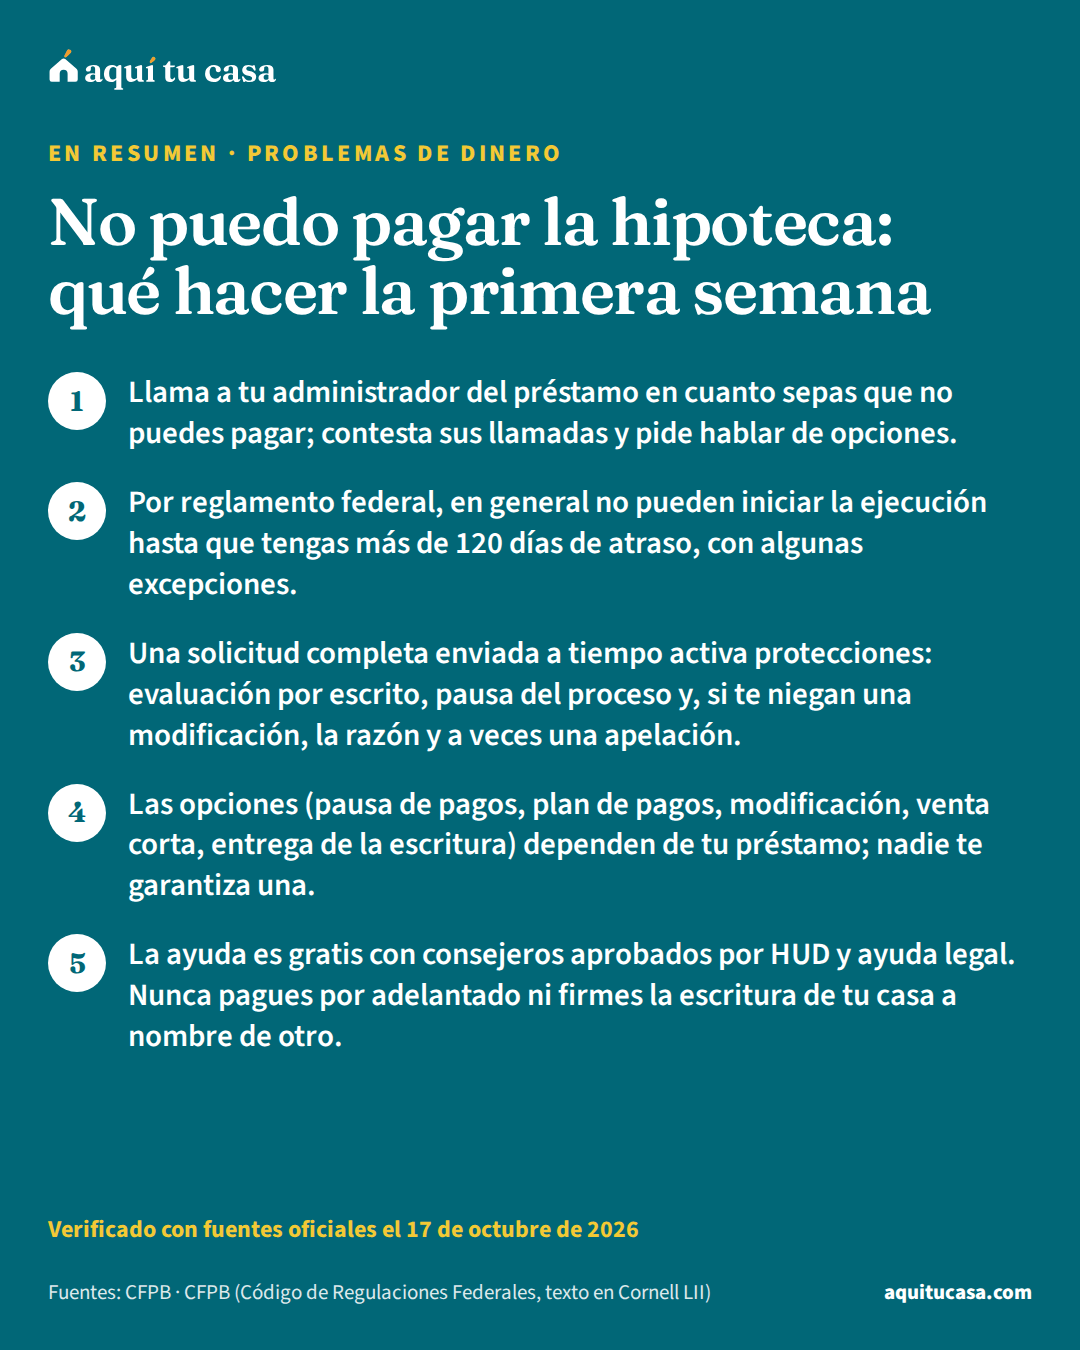
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
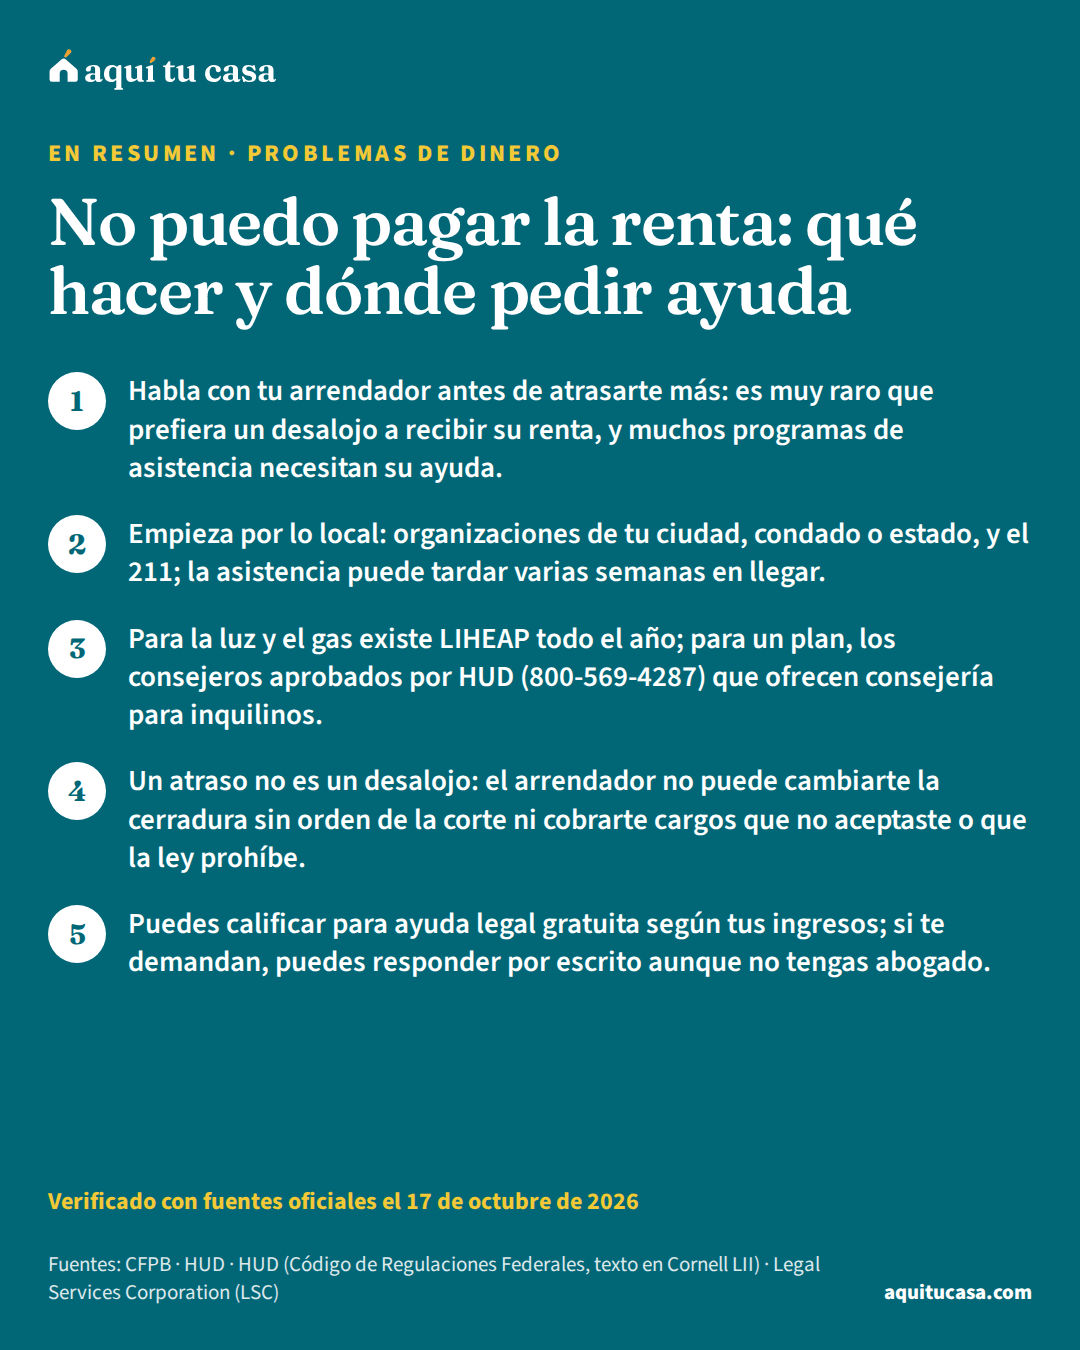
- Problemas de dinero No puedo pagar la renta: qué hacer y dónde pedir ayuda Si no te alcanza para la renta: cómo hablar con el arrendador, dónde pedir asistencia (211, programas locales, HUD) y qué exige un desalojo. 13 minutos de lectura
- ITIN Cómo abrir una cuenta de banco sin Seguro Social Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.