Rentar un cuarto o una unidad de tu casa: lo básico
Antes de rentar un cuarto, un dúplex o una unidad aparte: la Ley de Vivienda Justa, el anuncio, el contrato, el depósito, los impuestos y el seguro.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Al rentar un cuarto o una unidad de tu casa te vuelves arrendador, con deberes. La ley federal prohíbe a casi todos los arrendadores discriminar por raza, color, origen nacional, religión, sexo, situación familiar o discapacidad; si vives en un edificio de hasta cuatro unidades hay excepciones, pero ningún anuncio puede mostrar esas preferencias. Además, debes declarar la renta al IRS (en general en el Anexo E), seguir las reglas de tu estado sobre el contrato y el depósito, y preguntar a tu aseguradora, porque la mayoría de los seguros de casa no cubren bien una propiedad rentada.
Lo más importante
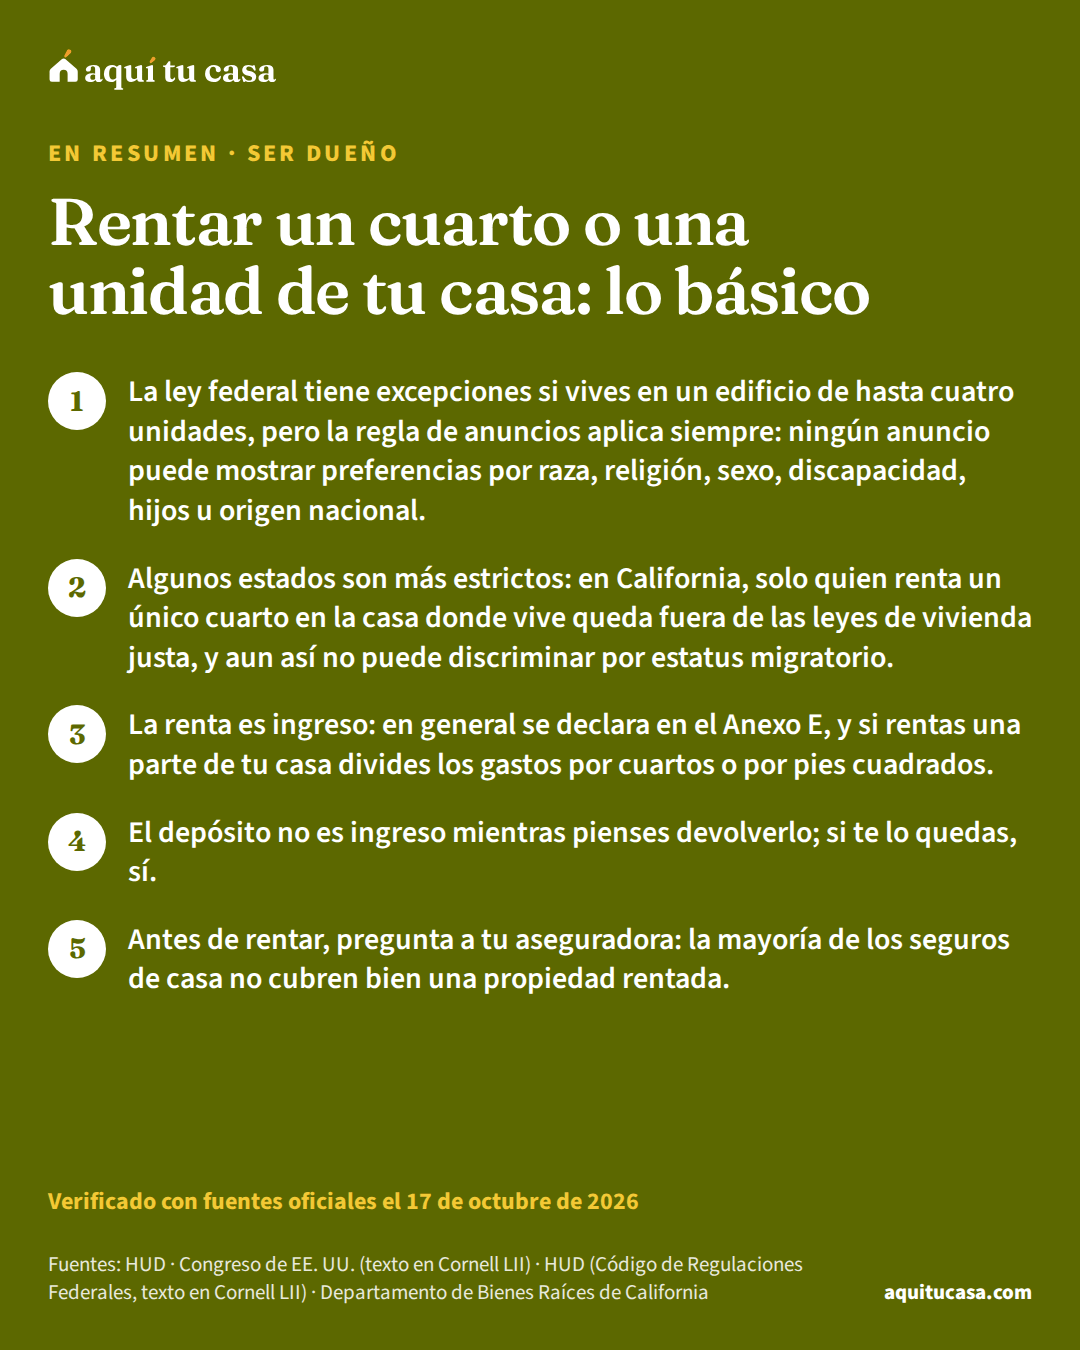
- La ley federal tiene excepciones si vives en un edificio de hasta cuatro unidades, pero la regla de anuncios aplica siempre: ningún anuncio puede mostrar preferencias por raza, religión, sexo, discapacidad, hijos u origen nacional.
- Algunos estados son más estrictos: en California, solo quien renta un único cuarto en la casa donde vive queda fuera de las leyes de vivienda justa, y aun así no puede discriminar por estatus migratorio.
- La renta es ingreso: en general se declara en el Anexo E, y si rentas una parte de tu casa divides los gastos por cuartos o por pies cuadrados.
- El depósito no es ingreso mientras pienses devolverlo; si te lo quedas, sí.
¿Es para ti?
Esta guía es para ti si…
- Tienes casa y quieres rentar un cuarto para ayudarte con los gastos.
- Compraste un dúplex o tienes una unidad aparte (un apartamento atrás o en el sótano) y vas a rentar la otra parte.
- Te mudas y piensas rentar la casa en vez de venderla.
Busca ayuda directa primero si…
- Eres inquilino y quieres compartir tu vivienda o subarrendar: empieza por la guía de compartir vivienda y límites de ocupación, y revisa tu contrato.
- Quieres rentar por noches o fines de semana a turistas: esta guía habla de rentas por meses; el seguro y las reglas locales de esas rentas cortas son distintos.
- Tienes muchas propiedades o un negocio de rentas: aquí solo cubrimos lo básico para una familia que renta una parte de su casa.
Rentar un cuarto, la otra mitad de un dúplex o una unidad aparte puede ayudarte a pagar la casa. Pero desde el primer anuncio te vuelves arrendador (landlord), con deberes. Esta guía es para la familia que renta una parte de su casa por primera vez: explica qué dice la ley de vivienda justa, cómo anunciar y elegir inquilino, qué poner en el contrato, cómo se declara la renta al IRS y qué preguntarle a tu aseguradora.
- Máximo del edificio donde vives para la excepción federal (no cubre los anuncios)
- 4 familias3
- Si rentas tu casa menos que eso en el año, no declaras esa renta
- 15 días11
- Renta bruta típica al mes en EE. UU. (mediana del Censo)
- $1,413
- Viviendas que llevan el aviso federal sobre la pintura con plomo
- Antes de 19788
Cuarto, unidad o casa completa: qué cambia
No es lo mismo rentar un cuarto dentro de tu casa que la otra mitad de un dúplex o una casa entera. Cambian las reglas de vivienda justa, la forma de declarar los gastos y el aviso sobre el plomo.
Tres formas de rentar
Vives ahí
Un cuarto en tu casa
Vives al lado
Una unidad aparte o un dúplex
En los tres casos, ningún anuncio puede mostrar preferencias prohibidas.2
La Ley de Vivienda Justa también es para ti
HUD explica que la discriminación en la vivienda es ilegal en casi todas las viviendas, incluida la privada. La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa prohíbe discriminar por raza, color, origen nacionalorigen nacional (national origin)El origen nacional (national origin) es una de las características que protege la Ley de Vivienda Justa. Según el Departamento de Justicia, la discriminación por origen nacional puede basarse en el país donde naciste o en el lugar de donde vienen tus antepasados. La ley prohíbe negarse a venderte o rentarte una vivienda, ponerte condiciones distintas o publicar anuncios con preferencias por tu origen nacional. Según la CFPB, la Ley de Igualdad de Oportunidades de Crédito también prohíbe que un prestamista te discrimine por tu origen nacional cuando pides crédito, como una hipoteca.Ver la definición completa, religión, sexo, situación familiarsituación familiar (familial status)La situación familiar (familial status) es una de las características que protege la Ley de Vivienda Justa. La ley la define como tener uno o más menores de 18 años que viven con su madre o padre, con otra persona que tiene su custodia legal o con alguien que esa persona designe por escrito. También protege a las personas embarazadas y a quien está tramitando la custodia de un menor. Por eso, con algunas excepciones, como cierta vivienda para personas mayores, nadie puede negarse a rentarte o venderte una vivienda, ni ponerte condiciones especiales, porque vives con niños.Ver la definición completa (tener hijos o estar embarazada) y discapacidad.1
En la práctica, la ley hace ilegal negarte a rentar o a negociar por una de esas razones, poner condiciones distintas o decir que la vivienda ya no está disponible cuando sí lo está. Con una persona con discapacidad, también cuenta como discriminación negarte a hacer una acomodación razonable en tus reglas o servicios.2
La ley federal tiene excepciones para dueños pequeños. No aplican estas reglas (salvo la de anuncios) a los cuartos o unidades de un edificio donde viven hasta cuatro familias si el dueño vive en una de ellas, ni a una casa unifamiliar que renta un dueño con hasta tres casas, si no usa agente de bienes raíces ni publica anuncios discriminatorios.3
Tu anuncio y la selección del inquilino
La regla de anuncios aplica siempre, aunque tengas una excepción.3 Ningún aviso, declaración o anuncio puede indicar preferencia, limitación o discriminación por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional.2 La regla de HUD incluye lo que dices de palabra, y también las solicitudes, los volantes y los letreros; y prohíbe usar palabras, fotos o símbolos que den a entender para quién es o no es la vivienda.4
La forma más segura de anunciar es describir la vivienda, no a la persona: el tamaño del cuarto, si se comparte la cocina, la renta, el depósito y la fecha. En California, quien busca compañero de cuarto en su casa puede indicar una preferencia por sexo si van a compartir cocina, sala o baño; pero ninguna ley permite anunciar preferencias sobre religión o sobre si la persona tiene hijos.5
Para la selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa, usa los mismos requisitos con todos. Si niegas una solicitud por algo que salió en un reporte de inquilino o de crédito, la ley federal te exige darle a esa persona un aviso de acción adversaaviso de acción adversaUn aviso de acción adversa es la notificación que recibes cuando una empresa te niega crédito o toma otra decisión en tu contra sobre tu solicitud o tu cuenta. Según la ley federal, el prestamista debe darte las razones principales o decirte cómo pedirlas. Si la decisión se basó en un reporte de crédito u otro reporte del consumidor, la empresa también debe darte el puntaje que se usó, el nombre y los datos de contacto de la agencia que dio el reporte, y explicarte tu derecho a una copia gratis de ese reporte y a disputar errores. La agencia no tomó la decisión y no puede decirte por qué se tomó.Ver la definición completa: por escrito, de palabra o por medios electrónicos, con el nombre, la dirección y el teléfono de la compañía que dio el reporte, y con su derecho a pedir una copia gratis dentro de 60 días y a disputar errores. Pedirle un codeudor o un depósito más alto que a otros por ese reporte también cuenta como acción adversa.6
¿Cuántas personas pueden vivir en el cuarto? Las reglas de ocupación las explica la guía de compartir vivienda y límites de ocupación.
El contrato y el depósito
La Fiscalía General de Texas dice que la fuente más importante de la relación entre arrendador e inquilino es el contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa, sea escrito o de palabra; que hay que leerlo antes de firmar y que, si acuerdan un cambio, lo escriban en el contrato y ambos pongan sus iniciales.7 La guía de California recomienda tenerlo por escrito y exige que un contrato por más de un año sea escrito. Allí, el arrendador debe entregar una copia firmada dentro de 15 días, poner en el contrato su nombre, dirección y teléfono para los avisos legales y, en los contratos que empiezan desde el 1 de julio de 2025, tomar fotos de la vivienda al inicio.5
Esas fotos de la inspección de entradainspección de entrada (move-in inspection)La inspección de entrada es la revisión de la vivienda que se hace antes de que te mudes para dejar por escrito en qué estado está la unidad y lo que viene con ella. En la vivienda pública, la regla federal obliga a la agencia y al inquilino a inspeccionarla juntos y a firmar una declaración con el estado de la unidad. Al salir se hace otra inspección. La diferencia entre cómo estaba al entrar y al salir es la base de cualquier cargo contra tu depósito, si el daño va más allá del desgaste normal. Ese registro ayuda a que no te cobren daños que ya estaban.Ver la definición completa dejan constancia de cómo estaba la vivienda al empezar.5 En Texas, la Fiscalía explica que el inquilino debe darle su nueva dirección y el arrendador debe devolver el depósito de seguridaddepósito de seguridad (security deposit)El depósito de seguridad es el dinero que le das al dueño al empezar a rentar como garantía de que vas a cumplir el contrato: pagar la renta y cuidar la vivienda. El dinero sigue siendo tuyo. El dueño lo guarda y, cuando te mudas, debe devolvértelo menos los cargos que permite la ley, como renta atrasada o daños que van más allá del desgaste normal. No debe cobrarte por daños que ya estaban cuando llegaste. El monto máximo y el plazo para devolverlo dependen de la ley de tu estado y, a veces, de tu ciudad.Ver la definición completa, menos los daños, dentro de 30 días después de la mudanza, con una lista detallada de los descuentos, y que no puede cobrar el desgaste normal.7 El tope y el plazo cambian por estado:
Tope del depósito y plazo para devolverlo, por estado
| Estado | Depósito máximo | Plazo para devolver el depósito |
|---|---|---|
| Alabama | Hasta 1 mes de renta | 60 días calendario |
| Arizona | Hasta 1.5 meses de renta | 14 días hábiles |
| Arkansas | Hasta 2 meses de renta | 60 días |
| California | Hasta 1 mes de renta | 21 días |
| Carolina del Norte | — | 30 días |
| Carolina del Sur | — | 30 días |
| Colorado | Hasta 2 meses de renta | 1 día |
| Connecticut | Hasta 2 meses de renta | — |
| Dakota del Norte | Hasta 1 mes de renta | 30 días |
| Dakota del Sur | Hasta 1 mes de renta | 21 días |
| Delaware | Hasta 1 mes de renta | — |
| Distrito de Columbia | Hasta 1 mes de renta | — |
| Florida | — | 15 días |
| Georgia | Hasta 2 meses de renta | 30 días |
| Hawái | Hasta 1 mes de renta | 14 días |
| Idaho | — | 21 días |
| Illinois | — | 45 días |
| Indiana | — | 45 días |
| Iowa | Hasta 2 meses de renta | 30 días |
| Kansas | Hasta 1 mes de renta | 30 días |
| Luisiana | — | 1 día |
| Maine | Hasta 2 meses de renta | — |
| Maryland | Hasta 1 mes de renta | 45 días |
| Massachusetts | Hasta 1 mes de renta | 30 días |
| Míchigan | Hasta 1.5 meses de renta | 30 días |
| Minnesota | — | 21 días |
| Misisipi | — | 45 días |
| Misuri | Hasta 2 meses de renta | 30 días |
| Nebraska | Hasta 1 mes de renta | 14 días |
| Nevada | Hasta 3 meses de renta | 30 días |
| Nueva Jersey | Hasta 1.5 meses de renta | 30 días |
| Nueva York | Hasta 1 mes de renta | 14 días |
| Nuevo Hampshire | Hasta 1 mes de renta | 30 días |
| Ohio | — | 30 días |
| Oklahoma | — | 45 días |
| Oregón | — | 31 días |
| Pensilvania | Hasta 2 meses de renta | 30 días |
| Rhode Island | Hasta 1 mes de renta | 20 días |
| Texas | — | 30 días |
| Utah | — | 30 días |
| Vermont | — | 14 días |
| Virginia | Hasta 2 meses de renta | 45 días |
| Washington | — | 30 días |
| Wisconsin | — | 21 días |
| Wyoming | — | 30 días |
Son las reglas generales de cada estado; tu ciudad puede tener otras.7 Toca tu estado para ver las excepciones. Fuente: leyes de cada estado
La guía del depósito de seguridad explica las reglas de cada estado desde el lado del inquilino, y la de tu contrato de renta repasa cada cláusula.
Si rentas un cuarto en California, la guía oficial explica que un huésped (lodger) es quien vive en un cuarto de una casa donde vive el dueño, y que la mayoría tienen los mismos derechos que un inquilino. Si es el único huésped, el dueño puede terminar el arreglo con un aviso por escrito del mismo plazo que cualquier contrato periódico, sin juicio; pero si el huésped discute que lo sea, el caso puede terminar en la corte.5
La renta y tus impuestos
El IRS dice que, en la mayoría de los casos, debes incluir en tu ingreso todo lo que recibes como renta. También cuenta la renta adelantada (el año en que la recibes), los gastos tuyos que pague el inquilino y el valor de un trabajo o un bien que aceptes en vez de dinero.11 En general se declara en el Anexo E (Schedule E) del Formulario 1040; si das servicios importantes para comodidad del inquilino, el IRS indica el Anexo C.12 Es parte de tu declaración de impuestosdeclaración de impuestosLa declaración de impuestos es el formulario anual con el que le informas al IRS tus ingresos y calculas cuánto impuesto te corresponde, para pagar lo que debes o recibir un reembolso. La declaración federal de las personas es el Formulario 1040. En general debe declarar quien tuvo un ingreso bruto mayor que el mínimo que fija el IRS para su estado civil tributario (filing status), o quien tuvo cierta cantidad de ganancias netas trabajando por cuenta propia; aun sin obligación, a veces conviene declarar. Necesitas tu SSN o tu ITIN y los de las demás personas en la declaración, y documentos como tus W-2 y 1099.Ver la definición completa de cada año.
El depósito no es ingreso cuando lo recibes, si piensas devolverlo. Si te quedas con una parte porque el inquilino no cumplió el contrato, eso sí es ingreso ese año. Y si el “depósito” es en realidad el último mes de renta, es renta adelantada.11
También puedes deducir gastos. El IRS menciona los gastos ordinarios y necesarios para administrar y mantener la propiedad desde que la ofreces en renta, y pide separar las reparaciones de las mejoras y llevar registros exactos.11 Entre los gastos están la depreciación (el desgaste de la propiedad) y las reparaciones que la mantienen en buen estado.12
Si rentas una parte de tu casa, divides los gastos de toda la casa entre la parte rentada y la tuya, como si fueran dos propiedades. Los métodos más comunes son por número de cuartos o por pies cuadrados. Lo que es solo del cuarto rentado, como pintarlo o el seguro de responsabilidad por rentarlo, es gasto de renta completo. En un dúplex donde vives en una mitad, divides los intereses y los impuestos de toda la propiedad.11
¿Cuánto cobrar? Para el IRS, una renta justa es la que pagaría alguien que no es tu pariente, y no lo es si es mucho menor que la de propiedades parecidas en tu zona.11 La renta típica cambia mucho de un estado a otro:

La página de tu estado en Lugares muestra la renta típica de tu condado. Si tienes dudas sobre tu caso, el IRS tiene una herramienta interactiva gratuita, “Is my residential rental income taxable and/or are my expenses deductible?”, para saber si tu renta es tributable y tus gastos deducibles.12
El seguro cuando rentas
Este es el paso que más se olvida. El Departamento de Seguros de Texas advierte que el seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa probablemente no cubre los costos si alguien se lastima o causa daños cuando rentas tu casa o cuartos por poco tiempo, y que la mayoría de los seguros de casa no cubren daños a una propiedad rentada o limitan lo que pagan. El seguro de arrendador (landlord insurance) da protección adicional y es sobre todo para contratos de largo plazo: pregunta si conviene agregarlo a tu póliza o comprar uno aparte.13
La cobertura de responsabilidad paga gastos médicos, salarios perdidos y otros costos de las personas que lesionas si eres legalmente responsable.14 Tu póliza tampoco protege las cosas del inquilino: el seguro de inquilinoseguro de inquilino (renters insurance)El seguro de inquilino (renters insurance o tenants insurance) protege tus cosas y te protege a ti cuando rentas. El seguro del dueño cubre el edificio, pero no tus muebles, tu ropa ni tus aparatos. Por lo general incluye tres coberturas: tus pertenencias, incluso si te las roban fuera de casa; los gastos extra de vivienda si un daño cubierto te obliga a mudarte por un tiempo; y responsabilidad civil si alguien se lastima en tu casa. Una póliza común no cubre inundaciones, que se aseguran aparte. Algunos dueños piden tenerlo.Ver la definición completa cubre sus bienes, y no paga para arreglar la casa, que es trabajo de la póliza del dueño.1415
La guía de California dice que muchos arrendadores exigen al inquilino tener seguro de inquilino, sobre todo de responsabilidad, y que cada compañero de cuarto necesita su propia póliza.5 La guía del seguro de casa explica cómo comparar pólizas, y la del seguro para inquilinos sirve para explicárselo a tu inquilino.

Para preguntas sobre tu póliza, el Departamento de Seguros de Texas atiende al 800-252-343913 y el de California al 800-927-4357.15 En otros estados, busca el departamento de seguros de tu estado.
Antes de rentar, paso a paso
Del primer anuncio a la entrega de llaves
1. Llama a tu aseguradora
Antes de anunciar
Pregunta si tu póliza cubre una propiedad rentada o si necesitas un seguro de arrendador.13
2. Escribe el anuncio
Antes de publicar
Describe la vivienda y las condiciones, no a la persona. La regla de anuncios aplica siempre.2
3. Elige con los mismos requisitos para todos
Al recibir solicitudes
Si niegas una solicitud por un reporte, da el aviso de acción adversa.6
4. Firma el contrato por escrito
Antes de la mudanza
Escribe los cambios que acuerden y pongan los dos sus iniciales.7
5. Da el aviso del plomo si aplica
Antes de firmar
Si la vivienda es de antes de 1978 y no es un cuarto individual, entrega el folleto de la EPA.9
6. Recibe el depósito y toma fotos
El día de la entrada
Guarda el comprobante del depósito y fotos fechadas de cómo está la vivienda.5
7. Abre tu carpeta de impuestos
Desde el primer mes
Guarda recibos de renta y gastos, y separa reparaciones de mejoras.11
Si este es tu caso
Situaciones comunes
Quieres rentar un cuarto para ayudarte con los gastos
La renta es ingreso, pero divides los gastos de la casa por cuartos o por pies cuadrados, y el seguro de responsabilidad del cuarto es gasto completo.11
Compraste un dúplex y vives en una mitad
La excepción federal aplica a edificios de hasta cuatro unidades donde vives, pero no a los anuncios.3 Divides intereses e impuestos de toda la propiedad.11
Le rentas a un familiar
Si no es su casa principal o no paga una renta justa, para el IRS cuenta como uso personal tuyo.11
Un solicitante pide un ajuste a tus reglas
Donde aplica la ley, negarte a una acomodación razonable por discapacidad cuenta como discriminación.2
Errores que salen caros
Error: Poner en el anuncio «solo adultos» o «sin niños».
Mejor: Describe la vivienda, no a la persona: la regla de anuncios aplica aunque tengas una excepción.2
Error: Rentar sin decirle nada a tu aseguradora.
Mejor: Pregunta antes: la mayoría de los seguros de casa no cubren bien una propiedad rentada.13
Error: Gastar el depósito como si fuera renta.
Mejor: Guárdalo aparte: no es ingreso mientras pienses devolverlo.11
Error: Deducir todos los gastos de la casa cuando solo rentas un cuarto.
Mejor: Divide los gastos compartidos por cuartos o por pies cuadrados.11
Error: Negar una solicitud por un reporte sin decir por qué.
Mejor: Da el aviso de acción adversa con los datos de la compañía del reporte.6
Error: Hacer el trato de palabra y sin fotos.
Mejor: Firma un contrato escrito y toma fotos fechadas al inicio.5
Qué hacer esta semana
- Llama a tu aseguradora y pregunta, por escrito, qué cubre tu póliza si rentas un cuarto o una unidad.13
- Revisa en la tabla de esta guía el tope del depósito y el plazo para devolverlo en tu estado.7
- Escribe un anuncio que describa la vivienda, sin preferencias sobre las personas.2
- Si la vivienda es de antes de 1978, busca el folleto de la EPA sobre el plomo.9
- Abre una carpeta para tus recibos y gastos de renta, y lee la Publicación 527 del IRS o usa su herramienta interactiva.12
- Si tienes dudas sobre tus derechos y deberes de vivienda justa, revisa la guía de discriminación en la vivienda o habla con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD.1
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Tengo que seguir la Ley de Vivienda Justa si rento un cuarto en mi casa?
La ley federal exceptúa los cuartos o unidades de un edificio de hasta cuatro familias si tú vives en una, pero la regla de anuncios aplica siempre. Tu estado puede ser más estricto: en California, solo el dueño que renta un único cuarto en la casa donde vive queda fuera, y aun así no puede discriminar por edad, ciudadanía, idioma o estatus migratorio.
¿Puedo poner en el anuncio que busco solo mujeres o que no acepto niños?
Por ley federal, ningún anuncio puede indicar preferencias por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional. En California, quien busca compañero de cuarto en su casa puede preferir un sexo si van a compartir cocina, sala o baño; pero ninguna ley permite anunciar preferencias sobre si la persona tiene hijos.
¿Tengo que declarar al IRS la renta que cobro?
En la mayoría de los casos, sí: el IRS dice que debes incluir en tu ingreso todo lo que recibes como renta, y en general se declara en el Anexo E del Formulario 1040. La excepción es si rentas tu propia casa menos de 15 días en el año: entonces no incluyes esa renta. Puedes deducir gastos como reparaciones y depreciación.
¿El depósito de seguridad cuenta como ingreso?
No, si piensas devolverlo al final del contrato. Si te quedas con una parte o todo porque el inquilino no cumplió, incluyes en el ingreso de ese año lo que te quedaste. Y si el depósito se va a usar como el último mes de renta, el IRS lo trata como renta adelantada y se declara cuando lo recibes.
¿Mi seguro de casa me cubre si rento un cuarto?
No lo des por hecho. El Departamento de Seguros de Texas dice que la mayoría de los seguros de casa no cubren daños a una propiedad rentada o limitan lo que pagan, y que el seguro de arrendador es sobre todo para contratos de largo plazo. Pregunta a tu aseguradora antes de firmar el contrato con el inquilino.
¿Cuánto depósito puedo pedir y cuándo tengo que devolverlo?
Depende del estado. En Texas, la Fiscalía dice que debes devolverlo, menos los daños, dentro de 30 días después de la mudanza, con una lista detallada de lo que descuentas, y que no puedes cobrar el desgaste normal. La tabla de esta guía y la guía del depósito de seguridad muestran el tope y el plazo de cada estado verificado.
¿Qué pasa si le rento a mi hijo o a mi mamá?
Para el IRS, si un familiar usa la vivienda y no es su casa principal o no paga una renta justa, cuenta como uso personal tuyo, y eso cambia cómo declaras. Una renta justa es la que pagaría alguien que no es tu pariente.
¿Puedo pedirle al inquilino que tenga seguro de inquilino?
La guía oficial de California dice que muchos arrendadores lo exigen, sobre todo la parte de responsabilidad, y fijan la cobertura mínima. Tu seguro no protege las cosas del inquilino, y cada compañero de cuarto necesita su propia póliza.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD · Housing Discrimination Under the Fair Housing Act · hud.gov · Consultado el 17 de octubre de 2026
- 2. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3604, Discrimination in the sale or rental of housing · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3603, Effective dates of certain prohibitions (exemptions) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §100.75, Discriminatory advertisements, statements and notices · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. Departamento de Bienes Raíces de California · California Tenants: A Guide to Residential Tenants' and Landlords' Rights and Responsibilities (2026) · dre.ca.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · What should I do if my rental application is denied because of a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. Fiscalía General de Texas · Renter's Rights · texasattorneygeneral.gov · Consultado el 17 de octubre de 2026
- 8. EPA y HUD (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.103, Definitions (lead-based paint disclosure) · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. EPA y HUD (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.107, Disclosure requirements for sellers and lessors · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. EPA y HUD (Código de Regulaciones Federales, texto en Cornell LII) · 40 CFR §745.101, Scope and applicability · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. IRS · Publication 527, Residential Rental Property (Including Rental of Vacation Homes) · irs.gov · Consultado el 17 de octubre de 2026
- 12. IRS · Topic no. 414, Rental income and expenses · irs.gov · Consultado el 17 de octubre de 2026
- 13. Departamento de Seguros de Texas · Renting out your home? Check your insurance · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 14. Departamento de Seguros de Texas · Homeowners insurance guide · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 15. Departamento de Seguros de California · Residential Property Insurance Guide · insurance.ca.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Rentar 15 minutos de lectura
Depósito de seguridad: cuánto cobran y cómo recuperarlo
Qué es el depósito de seguridad, cuánto pueden cobrar según tu estado, qué pueden descontar, cuándo deben devolverlo y dónde reclamar si no lo hacen.
- El depósito es tuyo: el dueño solo lo guarda y, al mudarte, lo devuelve menos los descuentos que permite la ley.
- En California (desde el 1 de julio de 2024) y en Nueva York el tope general es un mes de renta; las leyes de Texas y Florida que citamos regulan la devolución, no el monto.
- En California, Nueva York y Texas no pueden descontarte el desgaste normal; las fotos con fecha del día que entras te ayudan a probar cómo recibiste la vivienda.
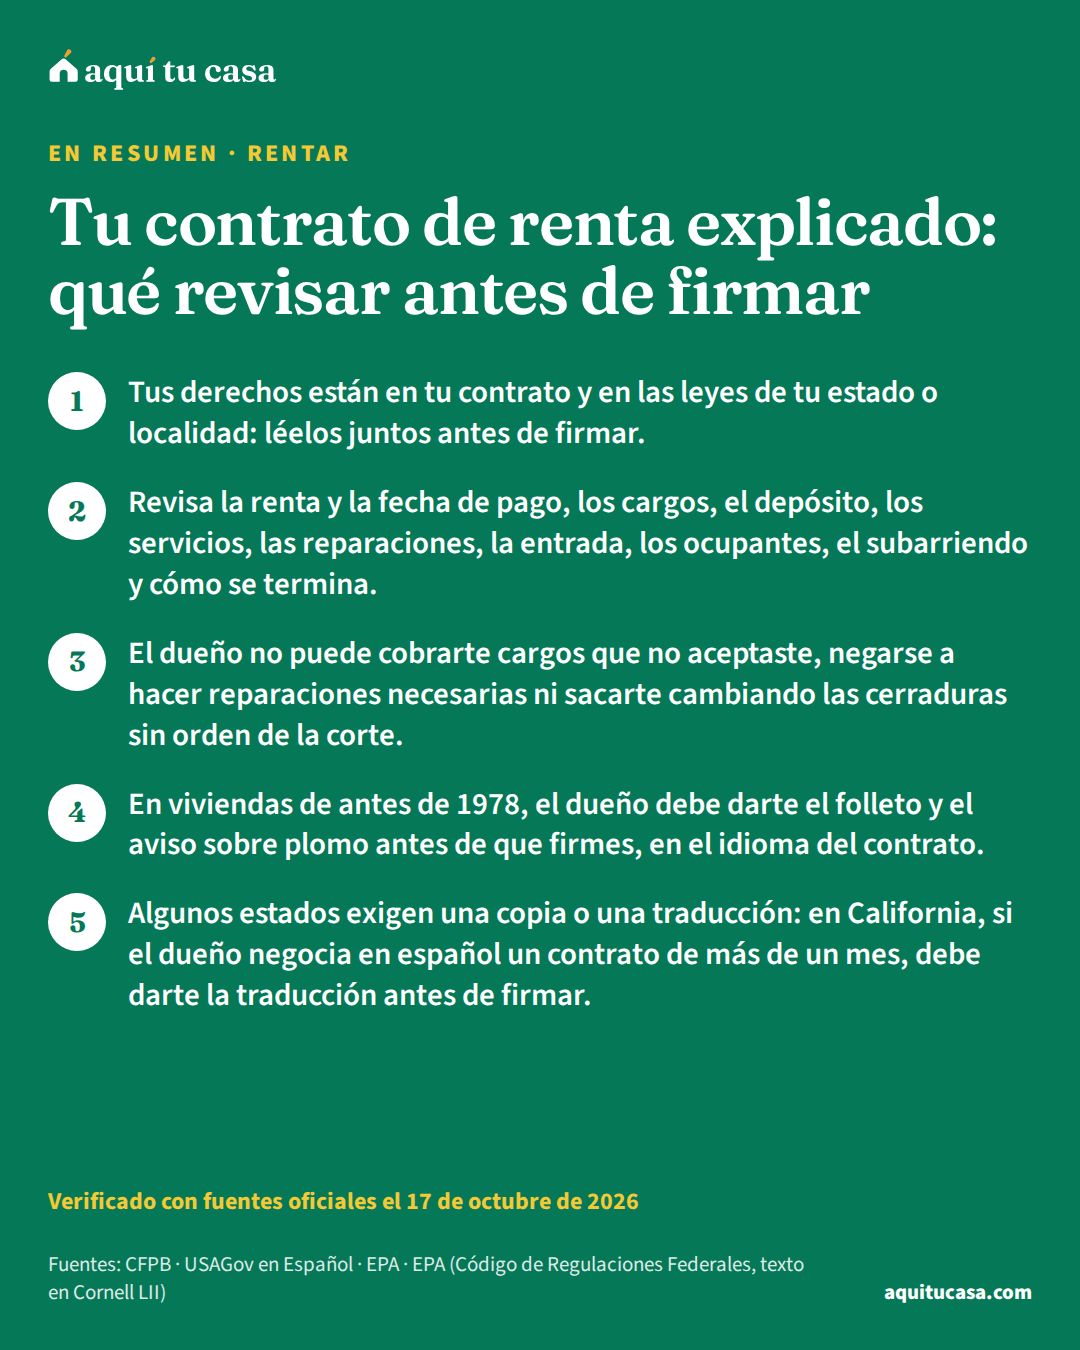
- Rentar Tu contrato de renta explicado: qué revisar antes de firmar Qué es un contrato de renta, qué cláusulas leer antes de firmar, el aviso de plomo, tus derechos de vivienda justa y dónde pedir ayuda gratis. 15 minutos de lectura
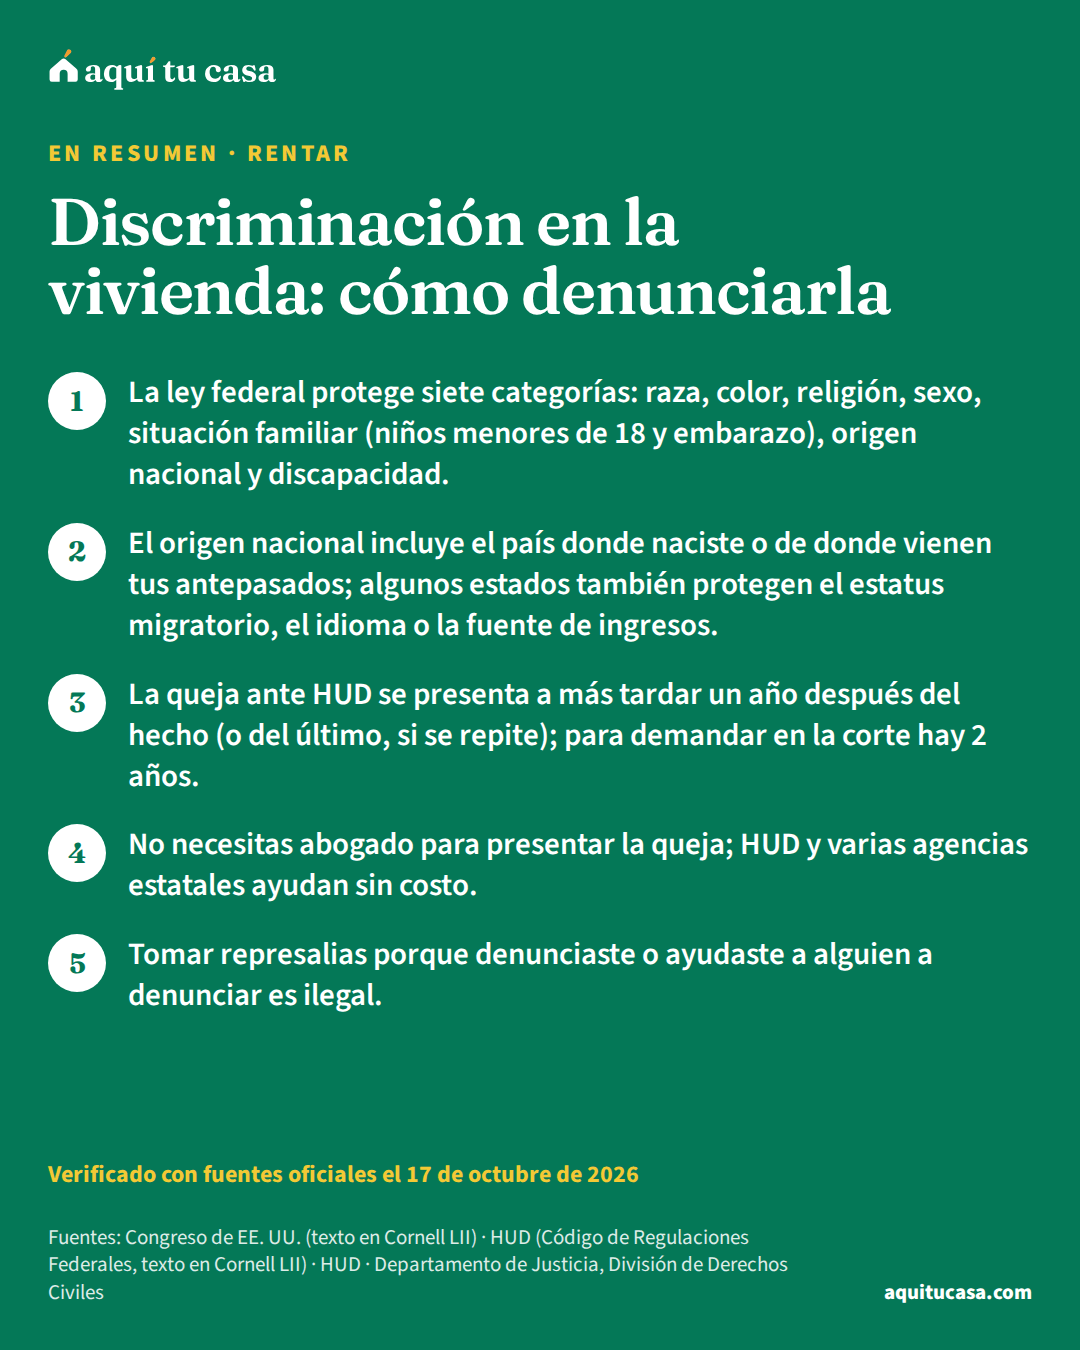
- Rentar Discriminación en la vivienda: cómo denunciarla Qué prohíbe la Ley de Vivienda Justa al rentar, qué pasa con el origen nacional y los niños, y cómo presentar una queja ante HUD o tu estado a tiempo. 12 minutos de lectura
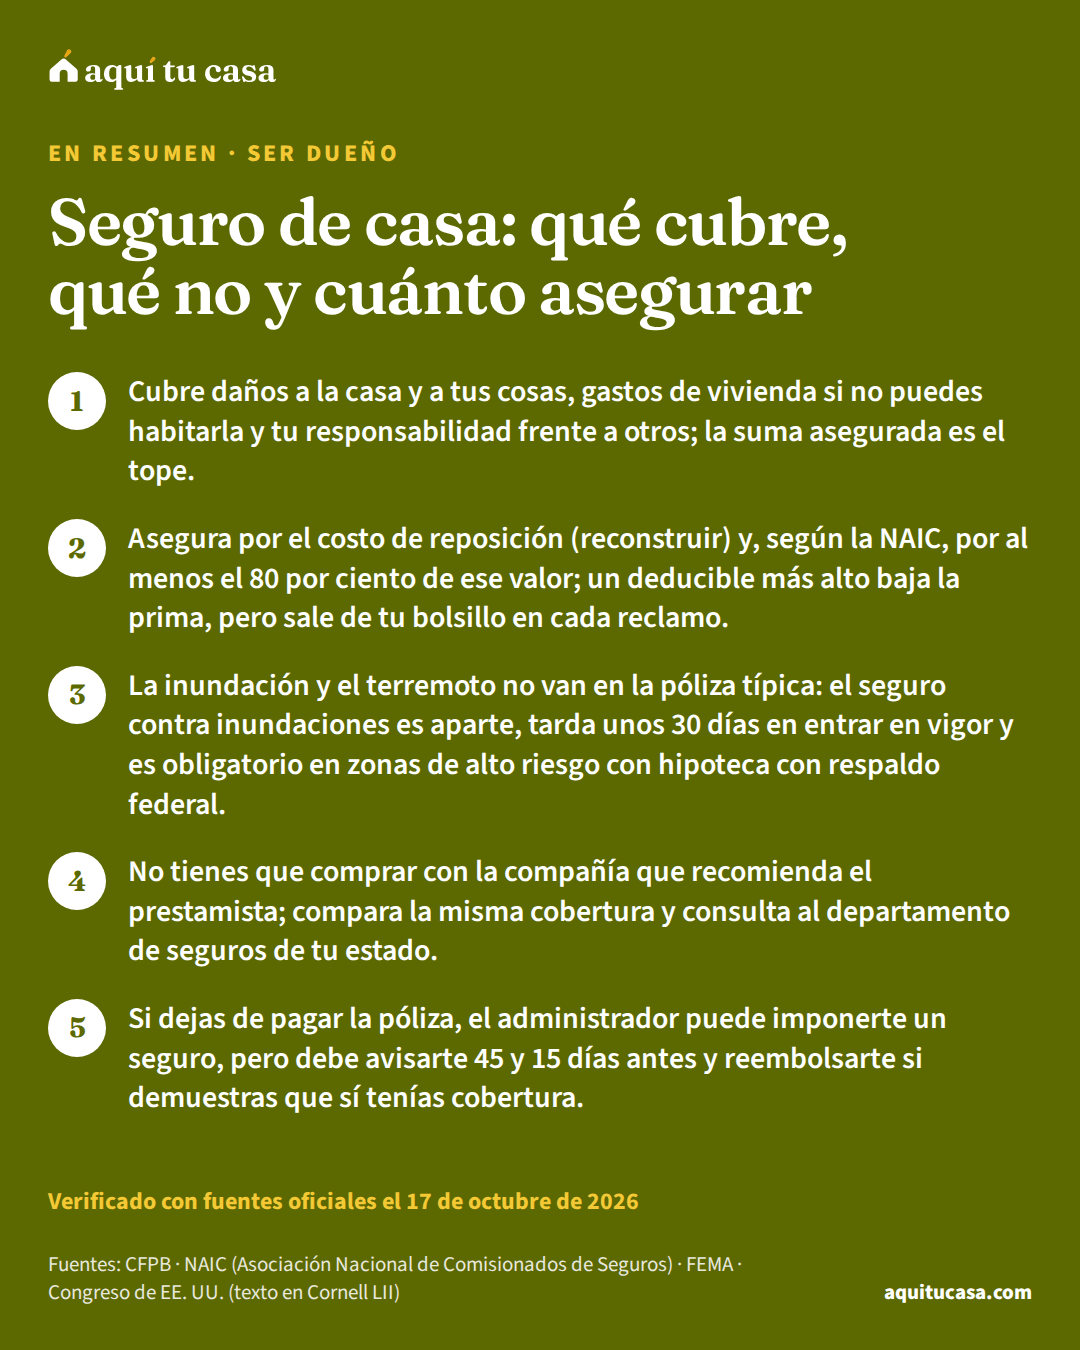
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.