Relación deuda-ingreso (DTI): qué es y cómo bajarla
Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla.
Verificado con fuentes oficiales el 17 de octubre de 2026 13 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
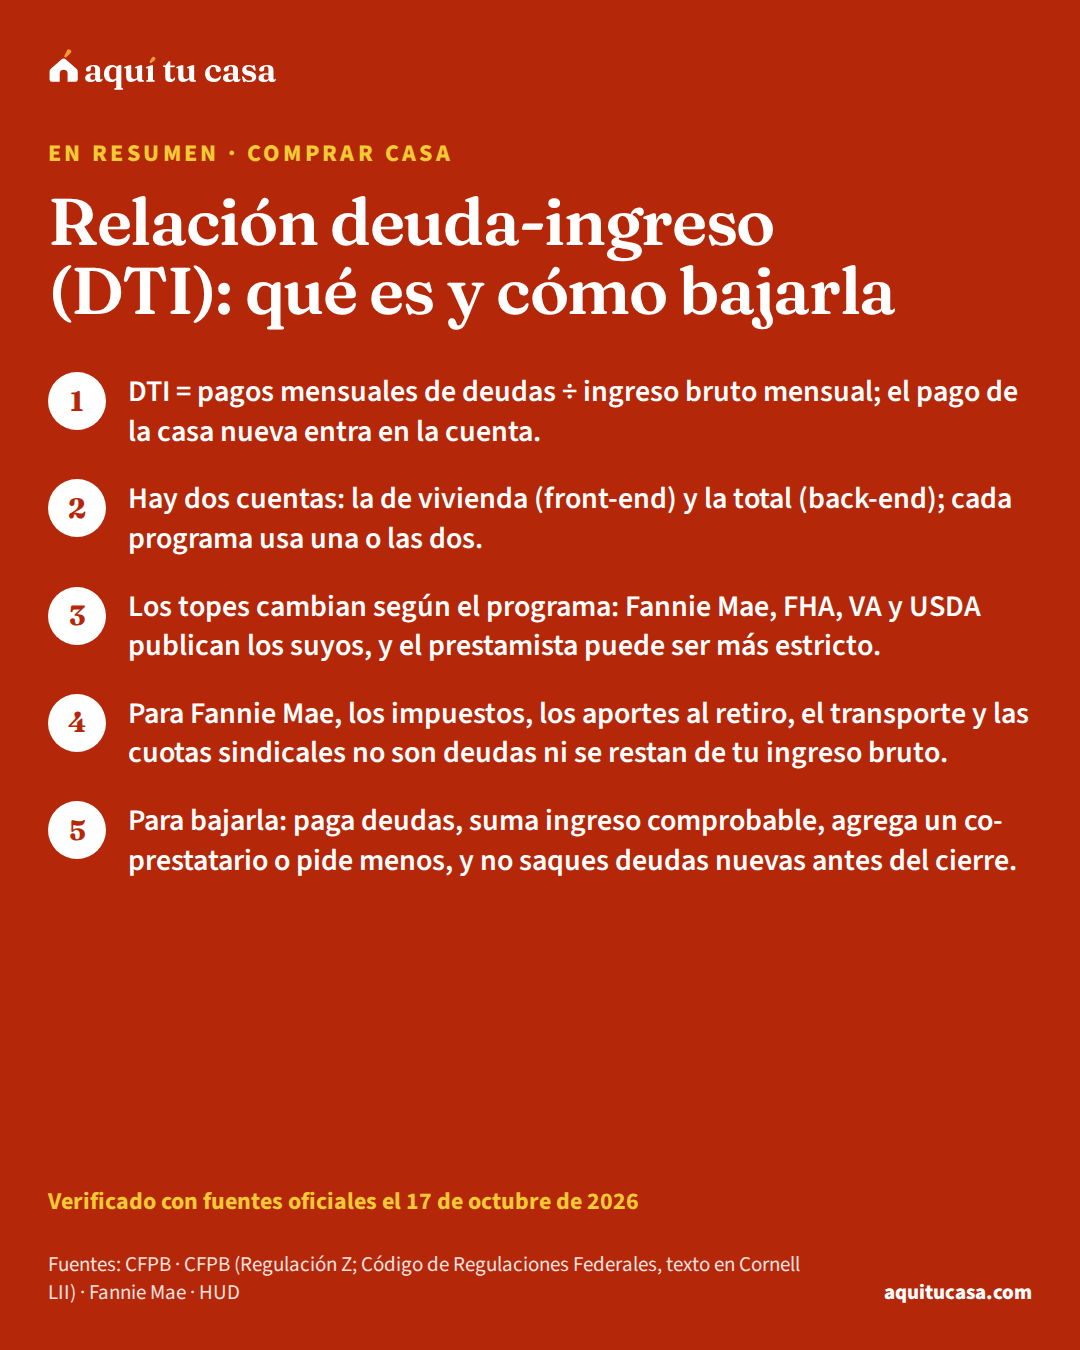
La relación deuda-ingreso (DTI) es la suma de tus pagos mensuales de deudas, incluido el pago de la casa que quieres comprar, dividida entre tu ingreso bruto mensual (antes de impuestos). En los préstamos que cubre la regla federal de capacidad de pago, el prestamista tiene que considerar tu DTI o tu ingreso residual antes de prestarte. Cada programa publica su propio tope y cada prestamista puede ser más estricto, así que no hay un solo número que sirva para todos. Para bajarla puedes pagar deudas, sumar ingresos que puedas comprobar, agregar un co-prestatario o pedir un préstamo más pequeño, aunque nada de eso garantiza la aprobación.
Lo más importante
- DTI = pagos mensuales de deudas ÷ ingreso bruto mensual; el pago de la casa nueva entra en la cuenta.
- Hay dos cuentas: la de vivienda (front-end) y la total (back-end); cada programa usa una o las dos.
- Los topes cambian según el programa: Fannie Mae, FHA, VA y USDA publican los suyos, y el prestamista puede ser más estricto.
- Para Fannie Mae, los impuestos, los aportes al retiro, el transporte y las cuotas sindicales no son deudas ni se restan de tu ingreso bruto.
¿Es para ti?
Esta guía es para ti si…
- Vas a pedir un préstamo hipotecario y quieres saber cómo mide el prestamista tus deudas.
- Te dijeron que tu DTI está alto y no sabes qué significa ni qué puedes hacer.
- Pagas deudas de un familiar, o un familiar quiere ayudarte a calificar, y quieres saber qué cuenta.
Busca ayuda directa primero si…
- Ya vas atrasado con tus deudas o con la hipoteca: habla primero con un consejero de vivienda aprobado por HUD, muchas veces con poco o ningún costo.
- Quieres saber si te van a aprobar: eso lo decide el prestamista con todo tu expediente; esta guía explica las reglas que publican los programas.
Cuando pides un préstamo hipotecariohipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa, el prestamista no solo mira tu crédito. También mira qué parte de lo que ganas ya se va en deudas. Esa medida se llama relación deuda-ingreso, o DTI por sus siglas en inglés. Esta guía es para quien se prepara para comprar casa: qué es ese número, cómo se calcula, qué pagos entran, qué topes publican los programas y cómo bajarlo de forma honesta.
- Del ingreso de un hogar típico se iría solo en el pago de una casa típica con FHA
- 41%10
- Ejemplo con datos nacionales; la cuenta está más abajo.
- Topes de vivienda y total de FHA en revisión manual, sin factores compensatorios
- 31/4310
- DTI máximo de Fannie Mae con su sistema automático (DU)
- 50%3
- Estándar de VA para la DTI, junto con el ingreso residual
- 41%11
Qué es la relación deuda-ingreso (DTI)
Según la CFPB (la Oficina para la Protección Financiera del Consumidor), tu relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual. El ingreso brutoingreso brutoEl ingreso bruto es el total que ganas antes de que te descuenten impuestos y otras deducciones. En tu talón de pago (pay stub) aparece como el pago antes de descuentos (gross pay), no como lo que llega a tu cuenta. Los prestamistas lo usan para calcular tu relación deuda-ingreso (DTI): suman tus pagos mensuales de deudas y los dividen entre tu ingreso bruto mensual. Al pedir una hipoteca, tu ingreso anual antes de impuestos puede incluir trabajo de tiempo completo o parcial, trabajo por cuenta propia, propinas, comisiones, horas extra y bonos; el prestamista mira si es razonable esperar que ese ingreso continúe.Ver la definición completa es, en general, lo que ganas antes de impuestos y otras deducciones. Es una de las formas en que los prestamistas miden si podrás con los pagos del dinero que pides.1
No es un capricho del banco. En los préstamos que cubre la regla federal de capacidad de pago, el prestamista tiene que evaluar de buena fe si podrás pagar. Para eso considera, entre otras cosas, tus ingresos, tus deudas, tu historial de crédito y tu DTI o tu ingreso residual, que es lo que te queda cada mes después de pagar tus deudas.2
Cómo se calcula, paso a paso
La cuenta tiene cuatro pasos. Puedes hacerla con lápiz y papel, con tus estados de cuenta a la mano.
Tu DTI en cuatro pasos
1. Anota tus pagos mensuales de deudas
Carro, tarjetas, préstamos de estudiante o personales, arrendamientos, pensión y manutención: el pago mensual de cada uno.3
2. Suma el pago de la casa que quieres comprar
Si será tu vivienda principal, ese es el pago de vivienda que cuenta, no tu renta de hoy.3
3. Toma tu ingreso bruto mensual
Es lo que ganas antes de impuestos y otras deducciones, no lo que te depositan.1
4. Divide y multiplica por 100
Pagos de deudas entre ingreso bruto, por 100: ese es tu DTI en porcentaje.1
Pruébalo con tus números¿Cuánta casa puedo comprar?
Ejemplo con números reales
La DTI de vivienda de un hogar típico
Con el ingreso típico de un hogar en Estados Unidos y el pago de una casa típica de $332,700 con un préstamo FHA, a la tasa promedio a 30 años de 7.18% (5 de noviembre de 2026).
- Ingreso mensual de un hogar típico ($80,734 al año, entre 12)
- $6,728
- Pago mensual de la casa: capital, intereses, impuestos, seguro y MIP10
- $2,759
- DTI de vivienda (front-end), antes de otras deudas
- 41%
Es un ejemplo con números nacionales: el pago entre el ingreso, por 100.1 Si tienes otras deudas, se suman al pago de la casa para sacar la DTI total.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?En ese ejemplo, el pago de la casa ya se lleva 41% del ingreso, antes de sumar el carro o las tarjetas. Compara ese resultado con los topes de cada programa, más abajo. Si tu ingreso o el precio de las casas de tu zona son distintos, tu resultado también lo será: la calculadora de cuánta casa puedes comprar hace la cuenta con tus números.
Las dos cuentas: front-end y back-end
Algunos programas miran dos proporciones. En inglés a veces las llaman front-end y back-end:
| Cuenta | Qué se divide entre tu ingreso | Nombre en los programas |
|---|---|---|
| De vivienda (front-end) | Solo el pago total de la casa | FHA: PTI. USDA: PITI ratio |
| Total (back-end) | El pago de la casa más tus otras deudas mensuales | FHA: DTI. USDA: total debt (TD) ratio |
En FHA, el pago total de la casa incluye capital, intereses, impuestos sobre la propiedad, seguros, el seguro hipotecario (MIP) y las cuotas de la asociación de propietarios (HOA), entre otros cargos. La cuenta total le suma los pagos de todas tus deudas.10 USDA también usa las dos.12 Fannie Mae, en cambio, pone su tope sobre una sola cifra: la relación total.3

Por eso el precio de la casa, la tasa y el impuesto de tu condado también mueven tu DTI: todo eso está dentro del pago de la casa.10
Qué pagos cuentan y cuáles no
Cada programa tiene su lista. La de Fannie Mae, para los préstamos convencionalespréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa que se le entregan, es de las más detalladas:
| Pago | ¿Entra en el DTI? |
|---|---|
| Pago de la casa nueva | Sí3 |
| Carro, préstamo personal o de estudiante | Sí, si quedan más de diez pagos; con menos, también si pesa mucho en tu capacidad de pago3 |
| Tarjetas de crédito y de tiendas, líneas de crédito personales | Sí; si tu reporte de crédito no muestra pago mínimo y no hay otro documento, se usa el 5% del saldo4 |
| Arrendamiento (lease), como el de un carro | Sí, sin importar cuántos meses falten4 |
| Pensión al excónyuge y manutención de hijos | Sí, si quedan más de diez meses; los pagos voluntarios no tienen que contarse4 |
| Préstamo de estudiante en pausa (diferido o en forbearance) | Sí; se puede usar el 1% del saldo o el pago que liquida el préstamo4 |
| Cuenta de cargo a 30 días, que pagas completa cada mes | Fannie Mae no pide incluirla4 |
| Impuestos, FICA, aportes al retiro como un 401(k), transporte al trabajo, cuotas sindicales, deducciones voluntarias | No, y tampoco se restan de tu ingreso bruto5 |
La comida, la luz o la gasolina no están en la lista, pero igual salen de tu bolsillo. Un DTI que el prestamista acepta no es lo mismo que un presupuesto cómodo.
Deudas que paga otra persona. Si tienes a tu nombre una deuda que en realidad paga otra persona (por ejemplo, el carro que firmaste para un familiar), el prestamista puede dejar fuera ese pago. Necesita los cheques cobrados o los estados de cuenta de los últimos 12 meses de quien paga, sin atrasos. No aplica si quien paga es parte interesada en la compra, como el vendedor o el agente.4
Los topes que publica cada programa
Estos son los topes de DTI de las reglas oficiales. Son el techo del programa, no lo que te van a aprobar. En una pareja como 31/43, el primer número es la cuenta de vivienda y el segundo la total.
| Préstamo | Lo que publica la regla |
|---|---|
| Convencional (Fannie Mae) | Revisión manual: hasta 36% del ingreso mensual estable, o hasta 45% si cumples los requisitos de puntaje y reservas de su matriz de elegibilidad. Con su sistema Desktop Underwriter (DU): hasta 50%.3 |
| FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa (revisión manual) | 31/43 sin factores compensatorios; 37/47 con uno; 40/40 sin deudas discrecionales; 40/50 con dos. Con puntaje de 500 a 579, o sin puntaje, no más de 31/43.10 |
| VApréstamo VAUn préstamo VA es un programa de hipotecas del Departamento de Asuntos de Veteranos (VA) de Estados Unidos para ayudar a militares en servicio, veteranos y algunos cónyuges sobrevivientes a comprar casa. El VA no presta el dinero: garantiza una parte del préstamo que da un prestamista privado, y con esa garantía el prestamista puede ofrecer condiciones que otros préstamos no tienen, como comprar sin pago inicial. Solo pueden usarlo las personas que cumplen los requisitos de servicio del VA; el prestamista te pedirá el certificado de elegibilidad.Ver la definición completa | El estándar es 41% o menos; por encima, puede aprobarse con una justificación firmada por el supervisor del suscriptor. VA también analiza tu ingreso residual.11 |
| USDApréstamo USDAUn préstamo USDA es una hipoteca del Servicio de Vivienda Rural, que es parte del Departamento de Agricultura de Estados Unidos (USDA). Está pensado para familias de ingresos bajos o moderados que compran una casa en una zona que el USDA considera rural, y puede ofrecerse sin pago inicial. Hay dos caminos: el USDA garantiza el préstamo que da un prestamista privado, o presta directamente a familias de ingresos muy bajos. Para calificar, tu ingreso debe estar dentro del límite de tu zona y la casa debe estar en un área elegible, que puedes revisar en el mapa del USDA.Ver la definición completa garantizado | 29% de vivienda y 41% de deuda total; se pueden pasar si hay factores compensatorios.12 |
Los factores compensatorios son puntos fuertes que justifican un DTI más alto. FHA nombra, por ejemplo, reservas de efectivo verificadas, un aumento mínimo en tu pago de vivienda o ingreso residual.10 Las reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa son el dinero, y los bienes fáciles de convertir en dinero, que te quedan después del cierre.9 La tabla de FHA aplica cuando el suscriptor (underwriter) revisa el préstamo a mano, por ejemplo cuando el sistema de evaluación TOTAL da un resultado “Refer”.10
Evaluación por sistema y revisión a mano
Primero
Por sistema
- Fannie Mae: con su sistema Desktop Underwriter (DU), la DTI puede llegar hasta 50%.3
- FHA: las solicitudes pasan primero por su sistema TOTAL Mortgage Scorecard, salvo excepciones como ciertos refinanciamientos.10
- Si antes del cierre aparece una deuda nueva, el prestamista recalcula; con Fannie Mae, más de 50% deja el préstamo fuera.3
Si el sistema no lo aprueba solo
A mano
Pregunta a tu prestamista por qué vía va tu solicitud: el tope que te aplica cambia.3
Además, el prestamista puede ser más estricto que el programa: Fannie Mae acepta que use un criterio más conservador si cumple los mínimos y lo aplica igual a préstamos similares.3
Ingreso residual: lo que te queda para vivir
La DTI mide qué parte de tu ingreso se va en deudas. El ingreso residual mira el otro lado: cuánto te queda cada mes después de pagarlas. La regla federal de capacidad de pago deja que el prestamista considere una medida o la otra.2
VA usa las dos, y normalmente hay que cumplir ambas. Aun así, cumplirlas no quiere decir que el préstamo se apruebe solo.11 Para VA, el ingreso residual es lo que te queda para tus gastos de vida después de pagar la vivienda y tus otras obligaciones. Cuentan todas las personas de tu hogar, aunque tu cónyuge no firme el préstamo. Las cifras mínimas salen de tablas por región del país y tamaño de familia, y VA dice que son una guía.11
El ingreso residual también puede ayudarte con la DTI. Si tu DTI pasa de 41% pero tu ingreso residual supera la guía en al menos 20%, VA no exige la segunda revisión ni la justificación del supervisor. Entre los factores compensatorios que VA acepta están un buen crédito de largo plazo, poca deuda de consumo, un empleo de largo plazo, ahorros u otros bienes líquidos importantes, poco o ningún aumento en tu gasto de vivienda y un ingreso residual alto.11 En FHA, el ingreso residual es uno de los factores que permiten topes más altos en la revisión manual.10
Cómo bajar tu DTI sin trucos
Hay dos caminos: pagar menos en deudas cada mes o tener más ingreso que se pueda comprobar.
1. Paga o liquida deudas. Según Fannie Mae, si liquidas el saldo de una tarjeta antes del cierre o en el cierre, su pago ya no entra en el DTI y no tienes que cerrar la cuenta. Un préstamo a plazos que bajes a diez pagos o menos, en general, tampoco cuenta. Pero pagar deudas solo para calificar se evalúa con cuidado, junto con tu historial de crédito.6
2. Suma ingresos que puedas comprobar. El prestamista tiene que documentar que tu ingreso es estable, que lo has recibido de forma comprobable y que es razonable esperar que continúe.7 En FHA, además, debe ser probable que continúe al menos los primeros tres años del préstamo.10
3. Agrega un co-prestatario. Fannie Mae suma el ingreso de todos los prestatarios que se usa para calificar,3 incluso el de alguien que no vivirá en la casa, si su ingreso cumple los mismos estándares.7 Pero esa persona firma el pagaré y responde por la deuda contigo, y el sistema DU mira también sus ingresos, bienes, deudas y crédito. En revisión manual, si esa persona no vivirá en la casa, el DTI calculado solo con el ingreso de quienes sí vivirán ahí no puede pasar de 43%.8 Y si no vivirá contigo, su propia renta o hipoteca entra en la cuenta.3
4. Pide un préstamo más pequeño. El pago de la hipoteca es parte de tu DTI.3 Una casa más barata o un pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa más grande bajan ese pago. La calculadora de hipoteca te muestra cuánto, y el plan de ahorro te ayuda a juntar el pago inicial.
5. No saques deudas nuevas antes del cierre. Si después de evaluar tu solicitud, y hasta el cierre, aparece una deuda nueva o baja tu ingreso, el prestamista tiene que recalcular tu DTI. Con Fannie Mae, si pasa de 45% (revisión manual) o de 50% (DU), el préstamo ya no es elegible.3
Bajar tu DTI no garantiza la aprobación: el prestamista mira también tu historial de crédito y tus ingresos.2 Si quieres que alguien revise tus números contigo, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente sobre comprar casa y sobre crédito, muchas veces con poco o ningún costo.13
Si este es tu caso
Compras con ITIN
Cada producto y cada prestamista tiene sus propios límites de DTI,1 así que los topes de esta guía quizá no sean los tuyos. Pregunta cuál usan y qué ingresos aceptan, y pide la respuesta por escrito. La guía de préstamos con ITIN explica el resto.
Eres veterano o militar
VA mira tu DTI y tu ingreso residual.11 Si estás en servicio activo o retirado y es claro que seguirás usando una base militar cercana, las cifras de ingreso residual bajan al menos 5%.11
Trabajas por tu cuenta
El prestamista tiene que documentar que tu ingreso es estable, que lo has recibido de forma comprobable y que es razonable esperar que siga.7 Junta desde ahora las pruebas de lo que ganas.
Compran entre varios familiares
Fannie Mae suma el ingreso de todos los prestatarios que se usa para calificar.3 Quien no vivirá en la casa también firma el pagaré y responde por la deuda.8 La guía de presupuesto con varios ingresos ayuda a ordenar las cuentas.

Errores comunes
Estos errores pueden darte un número equivocado o frenar tu préstamo en las semanas antes del cierre:
Error: Hacer la cuenta con lo que te depositan (ingreso neto).
Mejor: La DTI usa tu ingreso bruto, antes de impuestos y otras deducciones.1
Error: Restarle a tu ingreso los impuestos, el 401(k) o las cuotas sindicales.
Mejor: Para Fannie Mae no son deudas y tampoco se restan de tu ingreso bruto.5
Error: Dejar fuera el pago de la casa que quieres comprar.
Mejor: Si será tu vivienda principal, ese pago entra en la cuenta.3
Error: Sacar un carro o una tarjeta nueva antes del cierre.
Mejor: Si aparece una deuda nueva, el prestamista tiene que recalcular tu DTI.3
Error: No poner una deuda en la solicitud.
Mejor: Si sale en tu reporte de crédito, te pedirán una explicación y quizás documentos.5
Error: Dar por hecho que el tope del programa es el de tu prestamista.
Mejor: El prestamista puede ser más estricto: pregúntale qué tope usa.3
Qué hacer esta semana
- Junta tu reporte de crédito (informe de crédito)informe de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa y el último estado de cuenta de cada deuda, y anota cada pago mensual.
- Calcula tu DTI: pagos mensuales de deudas entre ingreso bruto mensual.1
- Marca las deudas que podrías liquidar y las que paga otra persona, y reúne las pruebas de esos pagos.4
- Prueba distintos precios en la calculadora de cuánta casa puedes comprar.
- Cuando hables con prestamistas para tu preaprobacióncarta de preaprobaciónUna carta de preaprobación o de precalificación es un documento de un prestamista que dice que, en principio, está dispuesto a prestarte hasta cierto monto. No es una oferta de préstamo garantizada. Los prestamistas usan las dos palabras de forma distinta: algunos dan una precalificación con la información que tú declaras, sin verificarla, y solo emiten una preaprobación después de revisar tus documentos; otros las usan al revés o como sinónimos. Por eso conviene preguntar en qué se basa la carta. Los vendedores suelen pedirla antes de aceptar una oferta.Ver la definición completa, pregunta qué tope de DTI usan.3
- Si quieres una segunda opinión, busca por código postal un consejero de vivienda aprobado por HUD.13
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuál es el DTI máximo para comprar casa?
Depende del préstamo. Fannie Mae publica 36% en préstamos revisados a mano (hasta 45% con puntaje y reservas) y 50% en los evaluados con su sistema DU; FHA parte de 31/43 en revisión manual; VA usa 41% como estándar y USDA 29/41. Además, cada prestamista puede ser más estricto.
¿Mi renta actual cuenta en el DTI?
Si la casa que compras será tu vivienda principal, Fannie Mae usa el pago de la casa nueva como tu pago de vivienda. Si un co-prestatario no vivirá en la casa, su renta o su hipoteca sí entra en la cuenta.
Si pago mi tarjeta de crédito, ¿tengo que cerrarla?
Según Fannie Mae, no. Si liquidas el saldo antes del cierre o en el cierre, su pago no entra en el DTI y la cuenta no tiene que cerrarse. Pagar deudas solo para calificar se evalúa con cuidado, junto con tu historial de crédito.
¿Un familiar puede ayudarme a calificar?
Sí, como co-prestatario: su ingreso puede contar aunque no viva en la casa, si cumple los mismos estándares. Pero firma el pagaré, responde por la deuda contigo, y el sistema DU de Fannie Mae mira también sus ingresos, deudas y crédito.
¿Qué cuenta como ingreso bruto para la DTI?
Según la CFPB, el ingreso bruto es en general lo que ganas antes de impuestos y otras deducciones. Para Fannie Mae, tus impuestos, tu aporte al 401(k), el transporte al trabajo y las cuotas sindicales no se restan de ese ingreso. El prestamista tiene que documentar que tu ingreso es estable y que es razonable esperar que continúe.
¿Cuánto da la DTI de una familia típica que compra con FHA?
Como ejemplo con números nacionales: el pago de una casa típica de $332,700 con FHA sería de $2,759 al mes, y el ingreso mensual de un hogar típico es de $6,728. Solo el pago de la casa sería el 41% del ingreso, antes de sumar otras deudas. Con tus números, usa la calculadora de cuánta casa puedes comprar.
¿Qué es el ingreso residual?
Es lo que te queda cada mes después de pagar tus deudas. La regla federal de capacidad de pago deja que el prestamista mire tu DTI o tu ingreso residual. VA usa las dos medidas: compara lo que te queda con tablas por región y tamaño de familia, y cuenta a todas las personas de tu hogar.
¿Los préstamos de estudiante en pausa cuentan en la DTI?
Sí. Con Fannie Mae, si tu préstamo de estudiante está diferido o en forbearance, el prestamista puede usar el 1% del saldo como pago mensual, o un pago que liquide el préstamo según sus términos.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB (Regulación Z; Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B3-6-02, Debt-to-Income Ratios · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B3-6-05, Monthly Debt Obligations · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-6-01, General Information on Liabilities · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B3-6-07, Debts Paid Off At or Prior to Closing · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Fannie Mae Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Fannie Mae Selling Guide B2-2-04, Guarantors, Co-Signers, or Non-Occupant Borrowers on the Subject Transaction · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 5 fuentes restantes
- 9. Fannie Mae · Fannie Mae Selling Guide B3-4.1-01, Minimum Reserve Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. HUD · HUD Handbook 4000.1, FHA Single Family Housing Policy Handbook (Update 18) · hud.gov · Consultado el 17 de octubre de 2026
- 11. Departamento de Asuntos de Veteranos (VA) (Código de Regulaciones Federales, texto en Cornell LII) · 38 CFR §36.4340, Underwriting standards, processing procedures, lender responsibility, and lender certification · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. USDA (Código de Regulaciones Federales, texto en Cornell LII) · 7 CFR §3555.151, Eligibility requirements (Guaranteed Rural Housing Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
- El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.
- VA (veteranos y militares) y USDA (zonas rurales, con límite de ingreso) pueden no pedir pago inicial.
- Con menos del 20% hay seguro hipotecario: PMI en el convencional, que se puede quitar; MIP en FHA, con una prima inicial.
- Comprar casa Preaprobación o precalificación: qué es cada carta Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito. 14 minutos de lectura
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.