
¿Cuánta casa puedo comprar?
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 36 guías sobre comprar casa en Estados Unidos, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
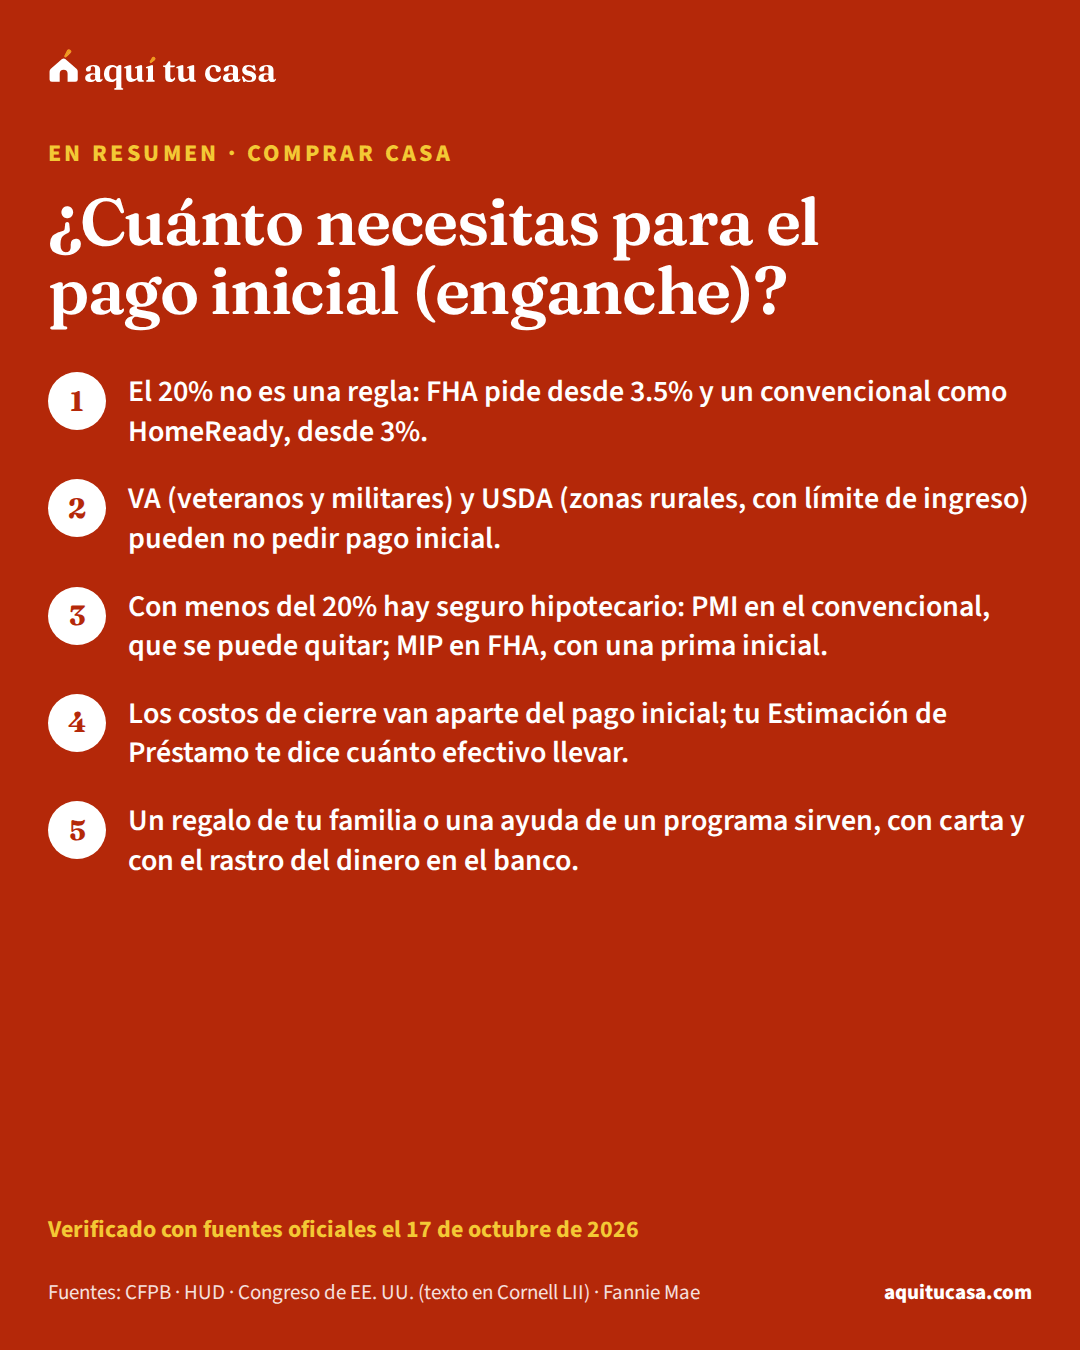
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
Verificado el 17 de octubre de 2026 22 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
No. FHA acepta 3.5% con un puntaje de 580 o más, y un préstamo convencional como HomeReady puede aceptar 3%. Lo que cambia con menos del 20% es que pagas seguro hipotecario, y en un convencional ese seguro se puede quitar cuando bajas la deuda.
Leer la guía completaNo. El pago inicial es la parte del precio que pones tú; los costos de cierre son los cargos para darte el préstamo y pasarte la casa. Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio en costos de cierre. Tu Estimación de Préstamo muestra el efectivo total que necesitas.
Leer la guía completaSí, con reglas. En un préstamo convencional para tu vivienda principal de una unidad, todo el dinero puede venir de un regalo de un pariente u otro donante aceptable. En FHA también se aceptan regalos de familiares, de tu empleador o de ciertos programas. En los dos casos hace falta una carta de regalo y la prueba de la transferencia.
Leer la guía completaSí, para quien califica. Un préstamo VA muchas veces no pide pago inicial si el precio no supera el valor del avalúo, y lleva una comisión de financiamiento única salvo exenciones. El préstamo garantizado de USDA puede cubrir el precio completo en zonas rurales designadas, con un límite de ingreso.
Leer la guía completaPara FHA, el efectivo guardado fuera del banco debe depositarse en una institución financiera o entregarse a la compañía de título, y el prestamista te pedirá explicar cómo lo juntaste y en cuánto tiempo. Deposítalo con tiempo y sin dividirlo en partes pequeñas: la ley prohíbe dividir depósitos para evitar los reportes del banco.
Leer la guía completaEn FHA, no: tu pago inicial mínimo no puede venir del vendedor ni de alguien que gane con la venta. Lo que sí puede hacer el vendedor es aportar hasta 6% del precio para tus costos de cierre, prepagos y puntos. En un préstamo convencional, quien te regala dinero no puede ser el vendedor, el agente ni el constructor.
Leer la guía completaPor ley, en una hipoteca de tasa fija puedes pedir por escrito que lo cancelen cuando el saldo, según tu calendario de pagos, llegue a 80% del valor original de la casa, si tienes buen historial de pagos. Y termina solo cuando llega a 78%, si estás al día.
Leer la guía completaEn una casa de $332,700, el valor típico en Estados Unidos, el mínimo FHA es $11,645, el de un convencional al 3% es $9,981 y el 20% sería $66,540. Los costos de cierre van aparte.
Leer la guía completaLos datos detrás de estas guías
Las guías de Comprar casa citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024) · HUD (Datos de 2026) · Freddie Mac (Al 5 de noviembre de 2026)
De la guía
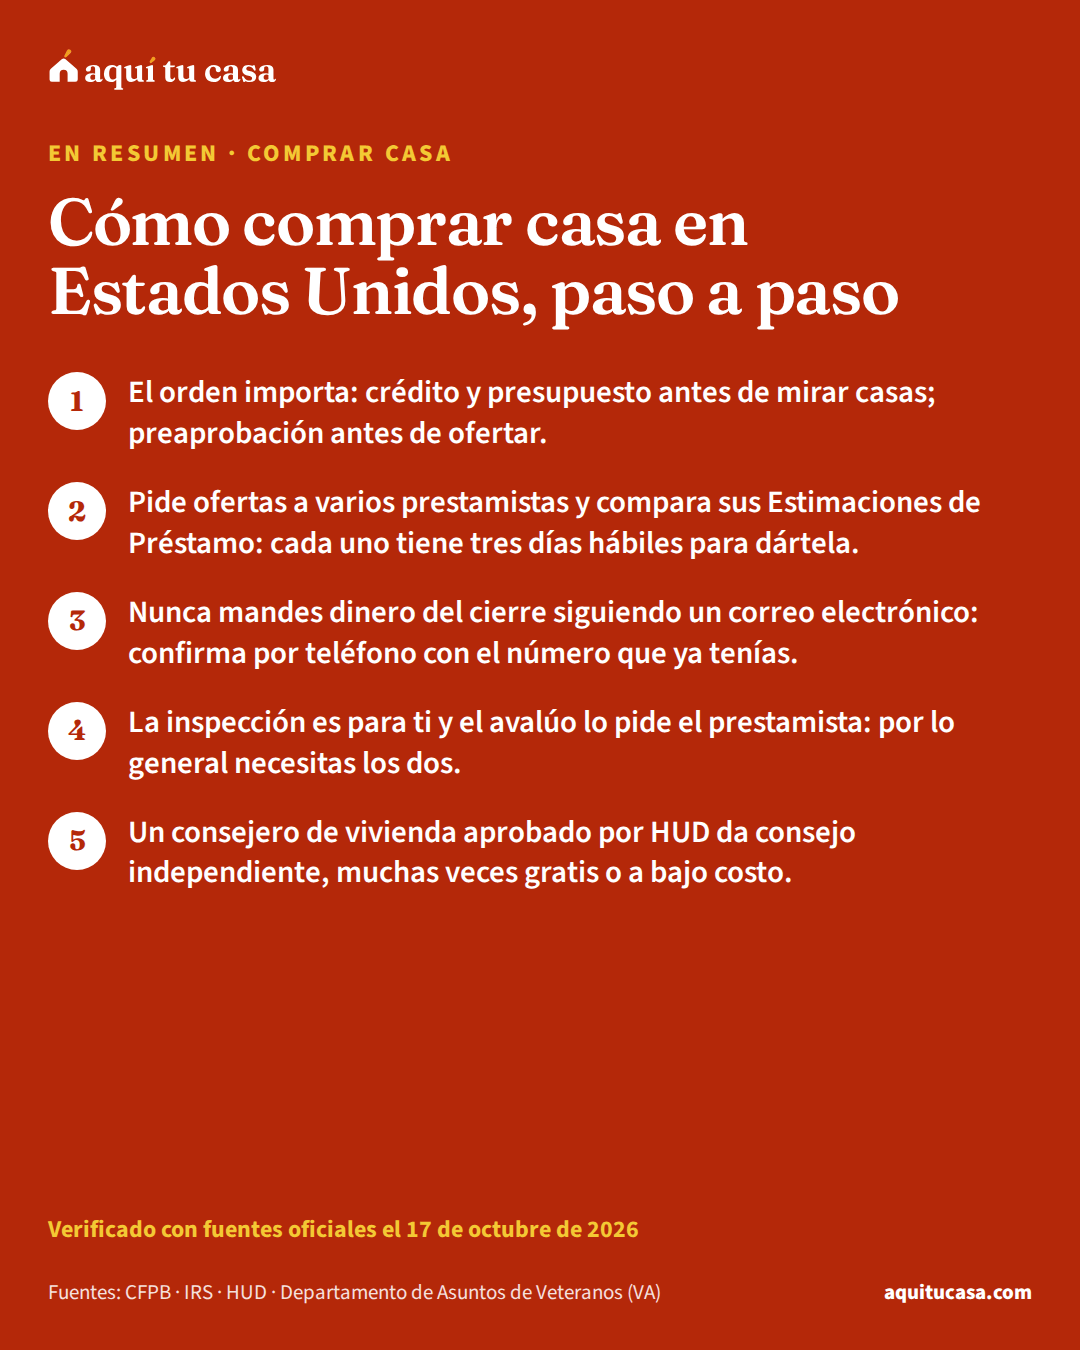
Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales.
Verificado el 17 de octubre de 2026 28 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Depende de ti y del mercado. La parte que controlas (crédito, ahorro, papeles, preaprobación) puede tomar meses. La CFPB advierte que, cuando el vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento, por eso conviene buscar prestamista antes. Los plazos fijos son los de la Estimación de Préstamo y la Declaración de Cierre: tres días hábiles cada uno.
Leer la guía completaNo. La CFPB dice que, aunque tu agente de bienes raíces o el constructor tenga un prestamista preferido, puedes y debes comparar para conseguir el mejor trato. Quienes comparan pueden ahorrar miles de dólares.
Leer la guía completaLos pasos de esta guía son los mismos; lo que cambia es el tipo de préstamo y los papeles que pide cada prestamista. El ITIN lo da el IRS solo para impuestos federales y no cambia tu estatus migratorio. La guía de préstamos hipotecarios con ITIN explica qué opciones existen, y un consejero de vivienda puede orientarte sin costo o a bajo costo.
Leer la guía completaNecesitas el pago inicial más los costos de cierre. En una casa de $332,700, el valor típico en Estados Unidos, el mínimo FHA (3.5%) es $11,645, y Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio en costos de cierre. En total, entre $18,299 y $28,280, antes de ayudas o créditos. Tu cifra real sale en tu Estimación de Préstamo.
Leer la guía completaDepende del préstamo y del prestamista. Para FHA, el manual de HUD dice que con 580 o más puedes recibir el financiamiento máximo (pago inicial de 3.5%); de 500 a 579 el préstamo llega hasta 90% del valor; con menos de 500 no calificas. Si no tienes historial de crédito tradicional, FHA puede evaluarte de forma manual.
Leer la guía completaCada revisión de un prestamista baja un poco tu puntaje, pero según la CFPB varias revisiones de prestamistas hipotecarios dentro de 45 días cuentan como una sola consulta. Revisar tu propio crédito no te afecta.
Leer la guía completaSegún la CFPB, si tu contrato depende de una inspección satisfactoria, puedes cancelar la compra sin penalidad si no te satisface el resultado. También puedes negociar con el vendedor que haga las reparaciones o te dé un crédito por su costo.
Leer la guía completaSí. La CFPB publica en español 'Su conjunto de herramientas para préstamos hipotecarios: guía paso a paso', con los pasos para elegir tu hipoteca, entender el cierre y ser dueño.
Leer la guía completa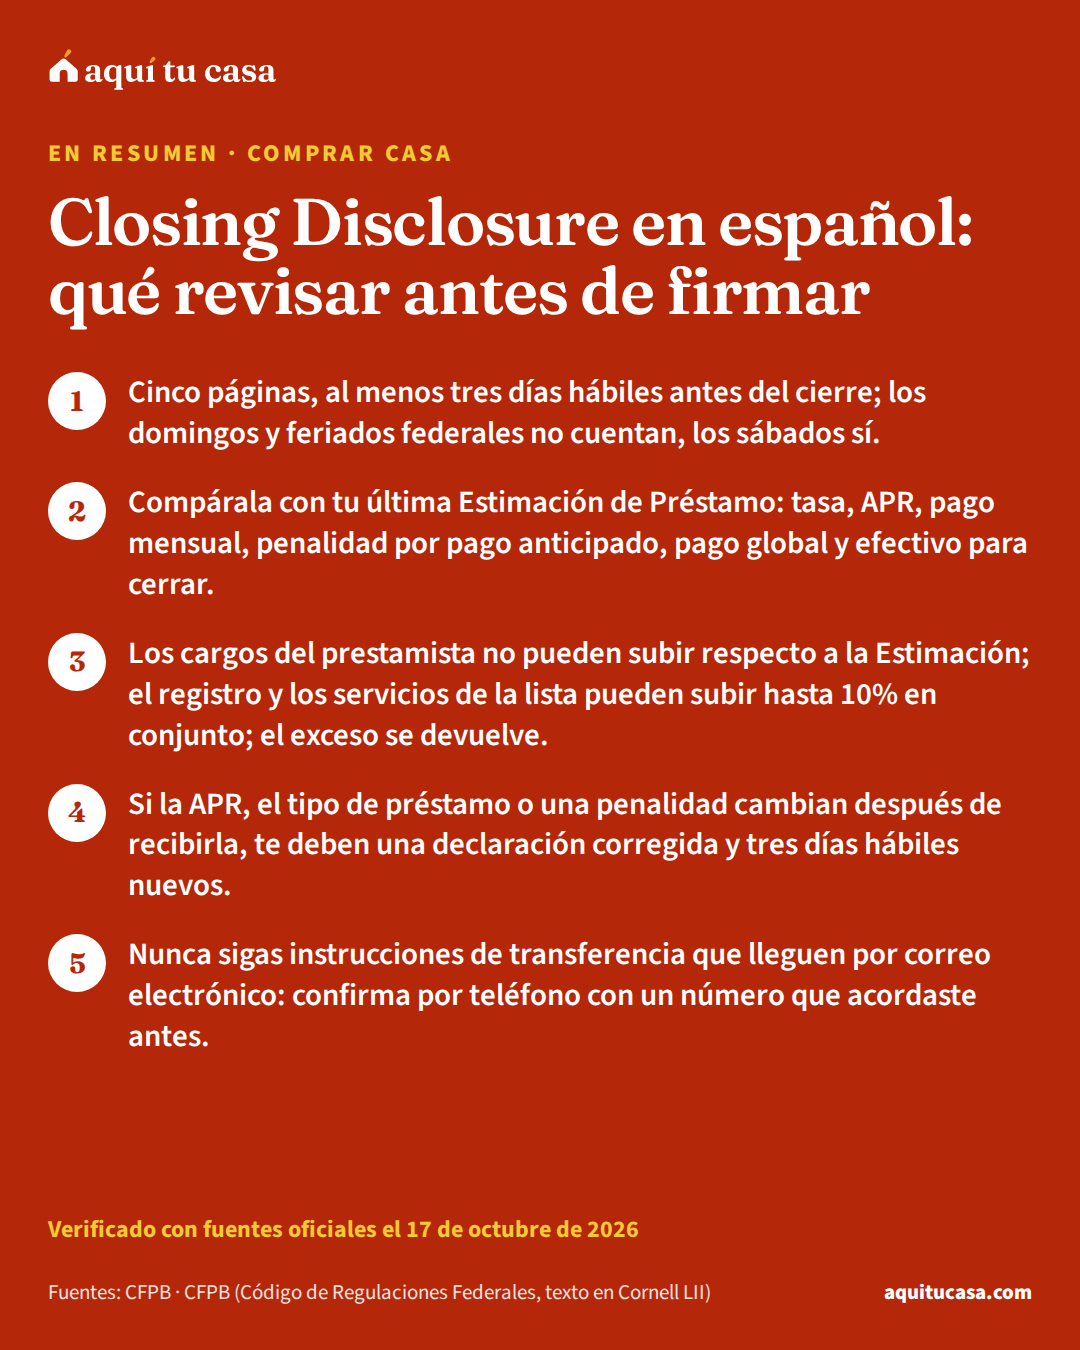
De la guía
Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir.
Verificado el 17 de octubre de 2026 18 fuentes oficiales
El plazo es del prestamista, no tuyo: debe asegurarse de que la recibas al menos tres días hábiles antes de firmar. Si llega tarde, el cierre debe moverse para respetar los tres días. Dilo por escrito al prestamista y al agente de cierre, y no firmes con prisa.
Leer la guía completaLo que sí puedes exigir es que los cargos del prestamista no superen lo que te dijeron en la Estimación de Préstamo y que los servicios que elegiste cuesten lo acordado. Si una cifra subió fuera de los márgenes que permite el reglamento, pide la corrección antes de firmar; si firmaste y luego lo detectas, el exceso debe devolverse dentro de 60 días.
Leer la guía completaNo. Si el formulario trae la línea 'Confirm Receipt', el texto del reglamento dice que al firmar solo confirmas que recibiste el documento y que no tienes que aceptar el préstamo por haberlo firmado o recibido. La CFPB explica que no estás comprometido hasta que firmas los documentos del cierre, como el pagaré y la hipoteca.
Leer la guía completaEsta guía te explica cada bloque en español, y la CFPB publica en español 'Su conjunto de herramientas para préstamos hipotecarios', con una sección sobre la Declaración de Cierre. La CFPB también dice que puedes preguntar al prestamista si hay ayuda disponible en tu idioma y que nunca deberías sentirte presionado a firmar. Puedes revisarla con alguien de confianza o con un consejero de vivienda aprobado por HUD, muchas veces gratis o a bajo costo.
Leer la guía completaLa CFPB dice que contactes de inmediato al prestamista o al agente de cierre para que lo corrijan. Un nombre mal escrito o un monto equivocado puede retrasar el cierre unas horas o unos días, así que conviene revisarla en cuanto llegue. Si el problema sigue, puedes presentar una queja a la CFPB en línea o al (855) 411-2372.
Leer la guía completaSegún la CFPB, no estás comprometido hasta que firmas los documentos del cierre y siempre puedes retirarte si no estás cómodo. Pero podrías perder el depósito que le diste al vendedor, tener otras consecuencias por romper el contrato y perder los cargos de solicitud o avalúo que pagaste. Lee tu contrato antes de ir al cierre.
Leer la guía completaLa CFPB sugiere comparar la APR de la Declaración de Cierre con la de tu última Estimación de Préstamo: es una forma fácil de ver si tus costos subieron. Después, revisa en la página 2 qué cargos cambiaron y en qué grupo están.
Leer la guía completaPorque el pago total suma el seguro hipotecario, si te lo piden, y el escrow para el impuesto a la propiedad y el seguro de la casa. En una casa típica con un préstamo FHA, el principal y los intereses son $2,213 al mes y el pago total estimado llega a $2,759. Tu cifra está en el bloque 'Projected Payments' de la página 1.
Leer la guía completa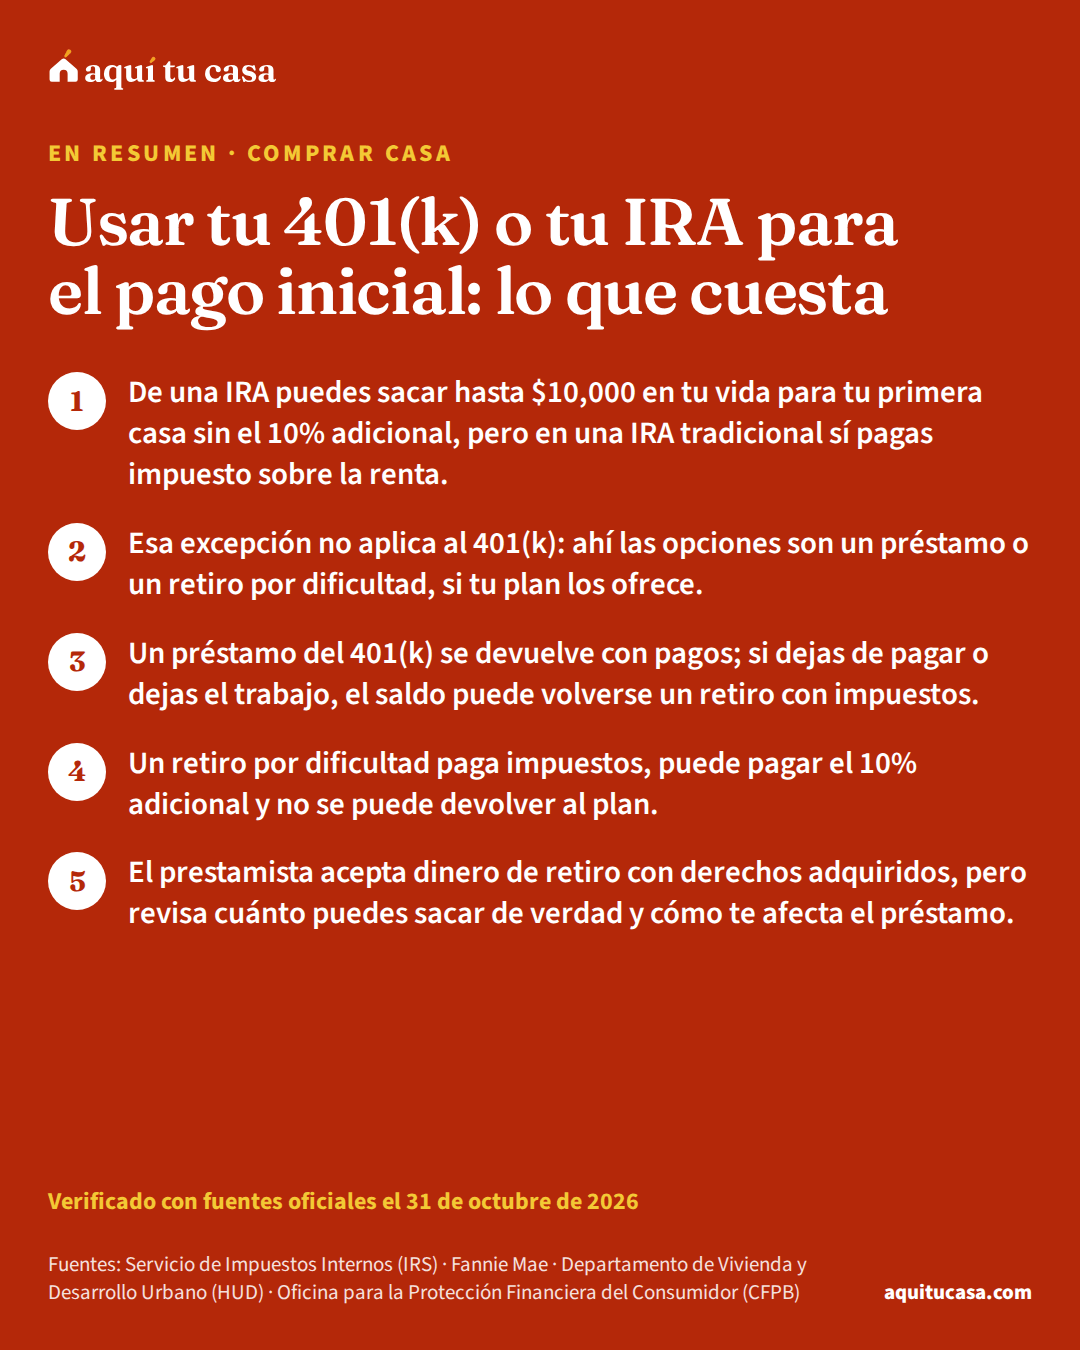
De la guía
La excepción del IRS para tu primera casa con una IRA, el préstamo de tu 401(k) y el retiro por dificultad: impuestos, plazos y lo que mira el prestamista.
Verificado el 31 de octubre de 2026 11 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
Sin el impuesto adicional de 10%, sí, hasta $10,000 en toda tu vida, si cumples las reglas del IRS. Pero si la IRA es tradicional, ese dinero por lo general cuenta como ingreso y pagas impuesto sobre la renta. En una Roth, tus aportes salen primero y no pagan impuesto.
Leer la guía completaPor lo general, alguien que no tuvo participación en una vivienda principal durante los 2 años antes de firmar el contrato de compra. Si estás casado, tu cónyuge también debe cumplirlo. Puedes usarlo para tu casa o la de tu hijo, nieto, padre u otro antepasado.
Leer la guía completaNo. En la tabla del IRS, la excepción de hasta $10,000 para compradores por primera vez aplica a las IRA, no a los planes del trabajo como el 401(k). Tu plan puede ofrecer un préstamo o un retiro por dificultad, cada uno con sus propias reglas.
Leer la guía completaLo que diga tu plan, hasta un máximo de ley: el menor entre $50,000 y la cantidad mayor entre $10,000 o la mitad de tu saldo con derechos adquiridos. El plan no está obligado a ofrecer préstamos, así que pregunta primero.
Leer la guía completaDepende de tu plan. Muchos reducen tu cuenta por lo que debes. Si eso pasa porque dejaste el empleo, el IRS te da hasta la fecha de tu declaración, con prórrogas, para pasar esa cantidad a otro plan o a una IRA y evitar que cuente como retiro.
Leer la guía completaCon Fannie Mae, el prestamista no tiene que contar ese pago en tus deudas mensuales si tiene copia del documento del préstamo. Pero si usas la misma cuenta como reservas, resta lo que te prestaron. Pregunta a tu prestamista cómo lo cuenta en tu caso.
Leer la guía completaNo necesariamente. El IRS dice que, si la compra se cancela o se atrasa, por lo general puedes devolver el dinero a una IRA dentro de 120 días sin pagar impuesto ni el 10% adicional.
Leer la guía completa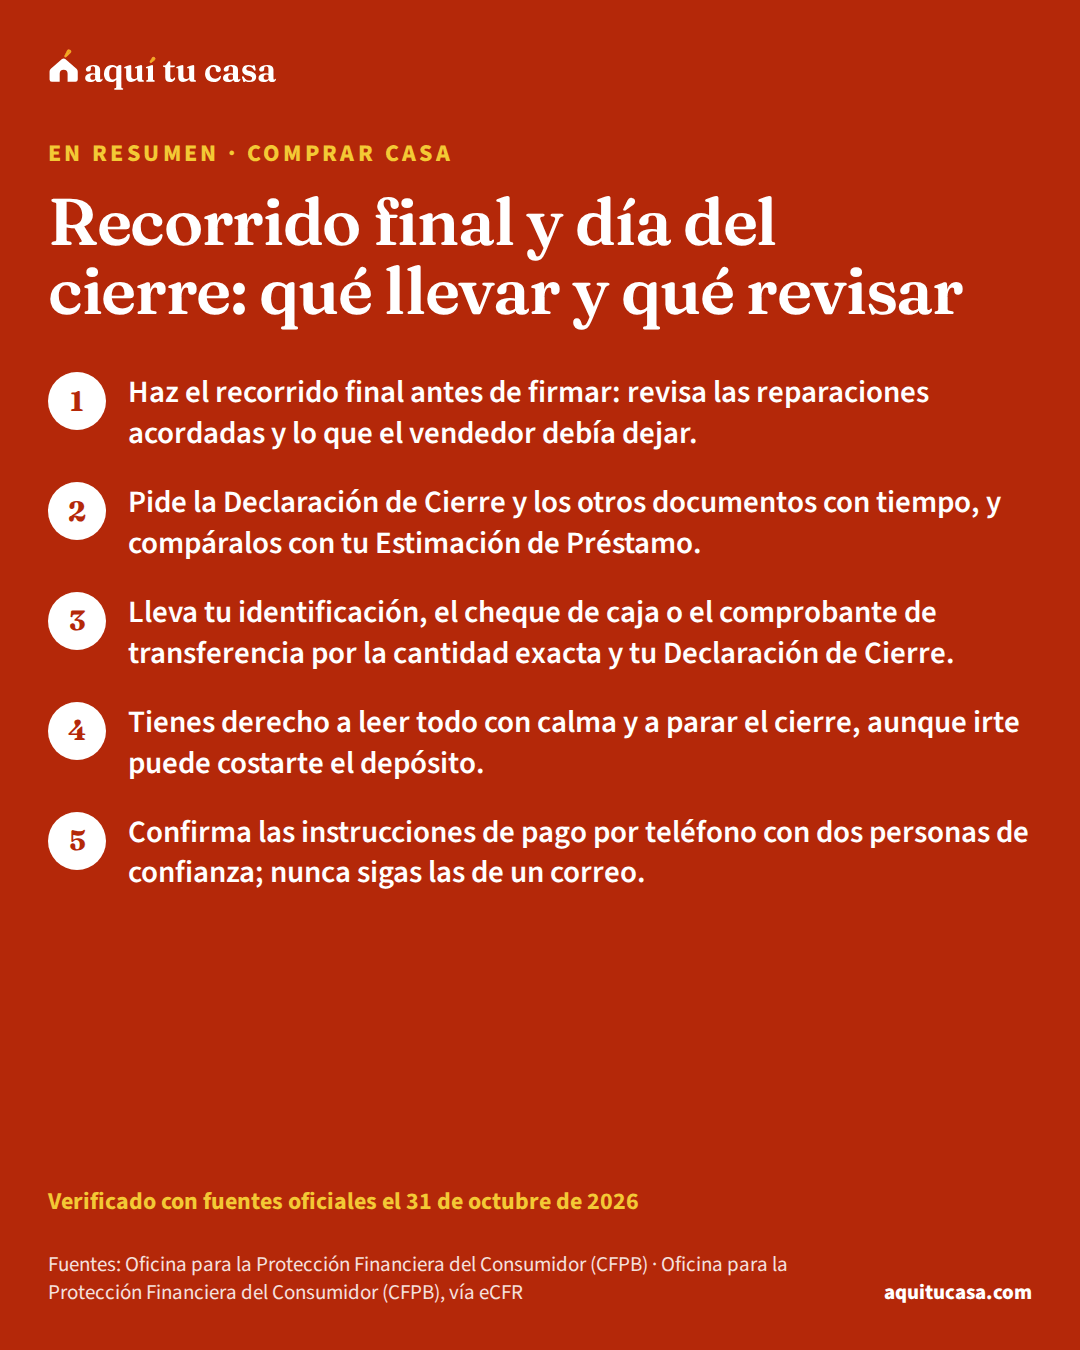
De la guía
Cómo hacer el recorrido final de la casa, qué llevar al cierre, qué preguntar antes de firmar, cuándo puedes parar todo y qué guardar después de cerrar.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Es la última visita a la casa antes de firmar. La CFPB recomienda usarla para confirmar que se repararon las cosas que acordaste con el vendedor y que lo que el vendedor quedó en dejar sigue ahí. Si algo falta, avísale al vendedor de inmediato.
Leer la guía completaContacta al vendedor de inmediato, por medio de tu agente. A veces, en lugar de reparar, el vendedor te da dinero para tus costos de cierre, llamado crédito del vendedor. Pide que cualquier cambio quede por escrito antes de firmar.
Leer la guía completaSegún la lista de la CFPB: tu identificación, un cheque de caja o el comprobante de la transferencia por la cantidad exacta, tu Declaración de Cierre, la lista de personas a quienes llamar, tu chequera por si hay cambios y a tu co-prestatario. Pregunta antes a quien dirige el cierre si necesitas algo más.
Leer la guía completaSí. La CFPB dice que no estás comprometido hasta que firmas. Pero podrías perder tu depósito, tener otras consecuencias por romper el contrato y perder cargos que ya pagaste al prestamista. Lee tu contrato antes para saber qué arriesgas.
Leer la guía completaAlgunos costos pueden cambiar un poco. Si cambia algo importante, recibes una Declaración de Cierre nueva. Si sube la APR más de lo permitido, cambia el tipo de préstamo o se agrega una penalidad por pago anticipado, la ley te da un nuevo periodo de espera antes de cerrar.
Leer la guía completaNo transfieras nada. Llama a tu agente o al agente de cierre al número que guardaste antes, no al del correo. La CFPB dice que nunca sigas instrucciones que vengan en un correo. Si ya mandaste el dinero, llama a tu banco de inmediato y presenta una queja en ic3.gov.
Leer la guía completaTodo el paquete. La CFPB pide revisar que tengas la Declaración de Cierre, el pagaré, la hipoteca o escritura de fideicomiso y la escritura. La Declaración de Cierre te sirve para tus impuestos, para refinanciar y cuando vendas.
Leer la guía completa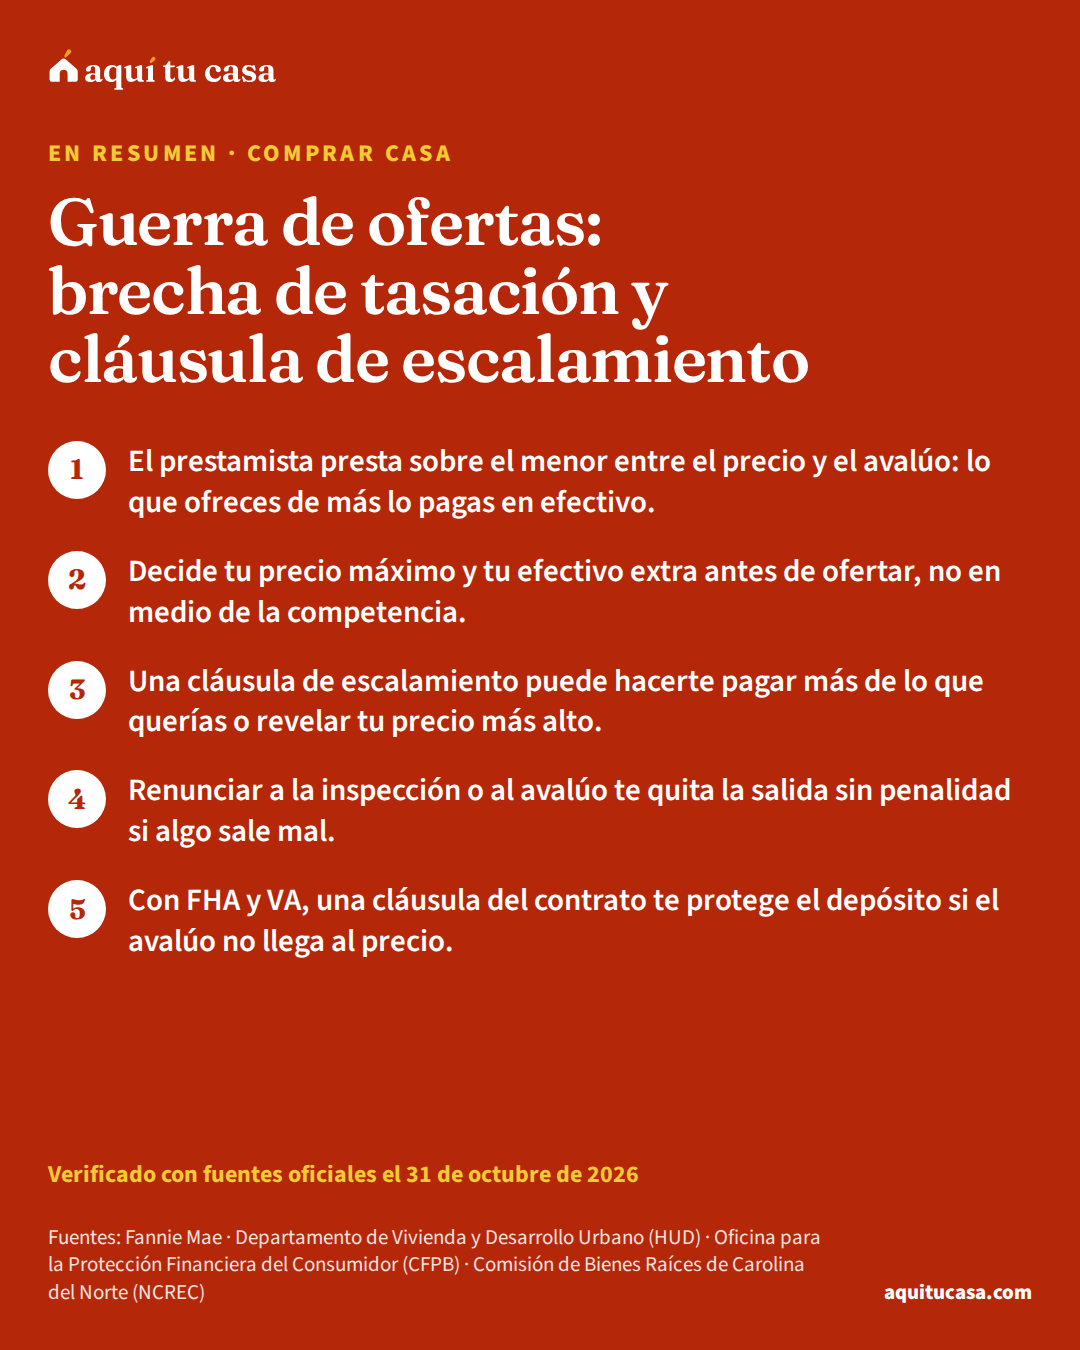
De la guía
Lo que te cuesta ofrecer más que el avalúo, cómo funciona una cláusula de escalamiento y qué arriesgas si renuncias a la inspección o al avalúo para ganar.
Verificado el 31 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Es la diferencia entre el precio que ofreciste y el valor del avalúo, cuando el avalúo sale más bajo. Como el prestamista calcula el préstamo sobre el menor de los dos, esa diferencia la pagas tú en efectivo, además de tu pago inicial.
Leer la guía completaNo siempre, pero la CFPB dice que es muy riesgoso comprar por más del valor de avalúo. Si ofreces de más, ten claro cuánto efectivo extra podrías tener que poner si el avalúo sale bajo, y si ese dinero te deja sin colchón.
Leer la guía completaEs una parte de tu oferta que dice que pagarás cierta cantidad más que la oferta más alta de otro comprador, con o sin un máximo. La Comisión de Bienes Raíces de Carolina del Norte desalienta su uso, entre otras razones porque puedes pagar más de lo que querías o revelar tu precio más alto.
Leer la guía completaDepende del estado. En Texas y en Carolina del Norte, los agentes con licencia no pueden redactarlas, porque eso es ejercer la abogacía sin autorización. Pregunta a tu agente qué formularios aprobados usa tu estado.
Leer la guía completaLa salida sin penalidad. Según la CFPB, si tu contrato depende de una inspección satisfactoria, puedes cancelar sin penalidad si no te satisfacen los resultados. Sin esa condición, si encuentras un defecto grave y te vas, puedes perder tu depósito.
Leer la guía completaCon FHA, si no tenías el valor de avalúo al firmar, el contrato debe incluir una cláusula que te deja salir sin perder tu depósito si el valor no llega al precio. Con VA, la cláusula de escape hace lo mismo. En los dos casos puedes decidir seguir adelante y pagar la diferencia.
Leer la guía completaSi no ganaste, tus ahorros siguen contigo. Revisa con tu agente qué hizo ganar a la otra oferta y prepárate para la siguiente con tu precio máximo y tu efectivo extra ya decididos.
Leer la guía completa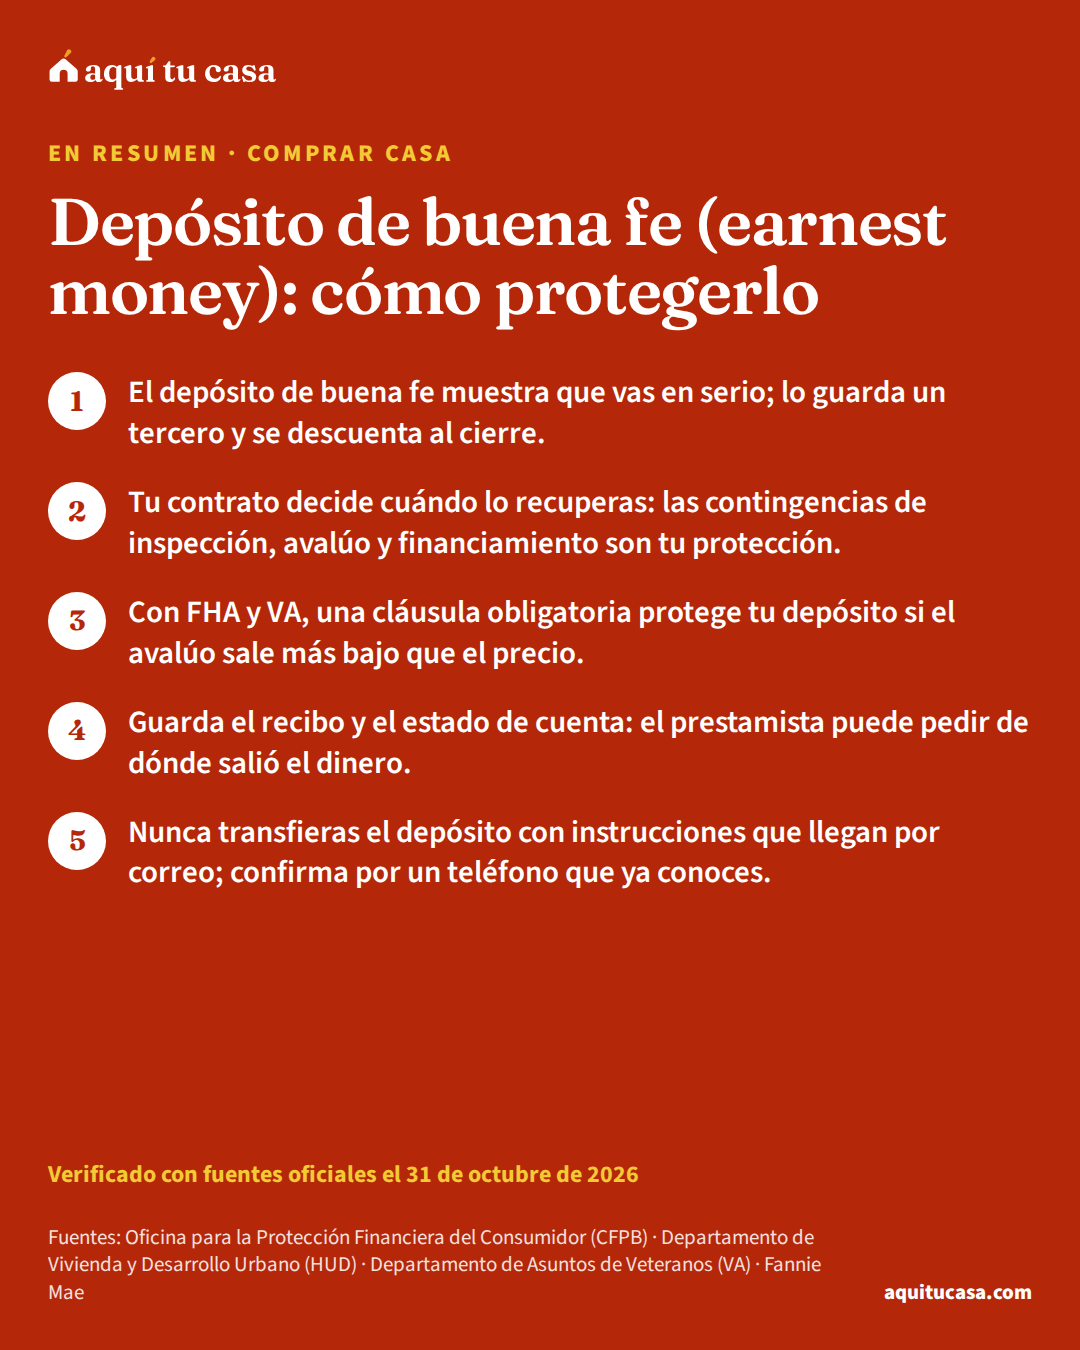
De la guía
Qué es el depósito de buena fe al comprar casa, quién lo guarda, cuándo lo recuperas, cuándo lo puedes perder y cómo evitar el fraude al transferirlo.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
No. La CFPB explica que, si la compra se cierra, el depósito se puede usar para tus costos de cierre o tu pago inicial. Por eso tu efectivo para cerrar ya resta el depósito que pagaste.
Leer la guía completaPor lo general un tercero, como la compañía de título o un agente de bienes raíces; a veces el vendedor. Antes de pagar, pide por escrito quién lo va a guardar y en qué cuenta, y pide un recibo.
Leer la guía completaSi el contrato se termina por una razón permitida, te lo devuelven. Las razones permitidas las pone tu contrato: por ejemplo, una contingencia de inspección te deja cancelar sin penalidad si no estás satisfecho con la inspección.
Leer la guía completaSi te retiras sin una razón que el contrato permita, o no cumples sus plazos, el vendedor se puede quedar con el depósito. Lee las fechas de cada contingencia y cúmplelas por escrito.
Leer la guía completaCon FHA, una cláusula de enmienda dice que no tienes que completar la compra ni perder tu depósito si el avalúo sale más bajo que el precio. Con VA, la cláusula de escape hace lo mismo frente al valor razonable del VA.
Leer la guía completaEs mejor pagarlo con cheque o transferencia desde tu cuenta. El prestamista puede pedir tu cheque cobrado o una constancia de quien recibió el dinero, y un estado de cuenta que muestre que tu saldo alcanzaba.
Leer la guía completaSí, pero como regalo documentado. En un préstamo FHA, si el depósito vino de un regalo, el prestamista revisa que el regalo cumpla las reglas de regalos. Lee la guía de regalos de dinero de familiares.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El dinero que necesitas el día del cierre.
Lo que obtienes → efectivo para cerrar
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
De la guía
Qué eres dueño en cada tipo de vivienda, cómo cambian la HOA y el seguro (HO-6), y cómo saber si un condominio está aprobado por FHA antes de ofertar.
Verificado el 31 de octubre de 2026 8 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
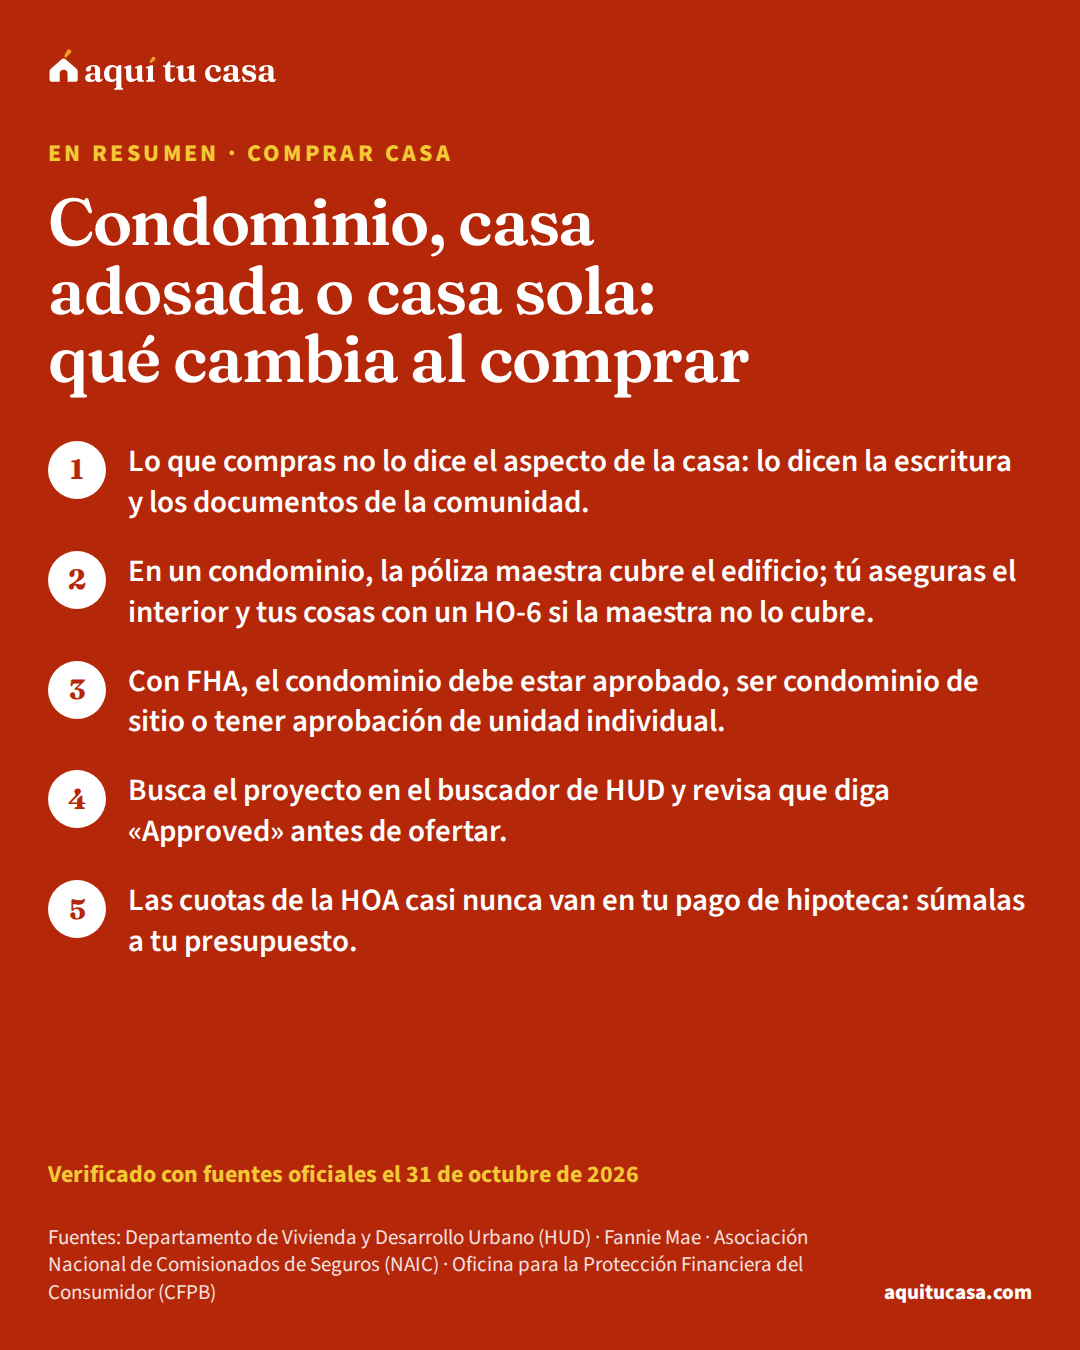
La forma de ser dueño, no el diseño. En un condominio eres dueño de tu unidad y de una parte indivisa de las áreas comunes. Una casa adosada puede ser un condominio o una casa con su propio lote dentro de una urbanización con HOA. La escritura y los documentos de la comunidad lo dicen.
Leer la guía completaEs la póliza para dueños de una unidad de condominio. Según la NAIC, asegura tus cosas y tus paredes, pisos y techos. La póliza maestra de la asociación cubre el edificio y las áreas comunes; si no cubre el interior de tu unidad o tus mejoras, necesitas tu propia póliza.
Leer la guía completaBúscalo en el buscador público de HUD por estado, ciudad, código postal o nombre. Si aparece como «Approved», se pueden tramitar préstamos FHA para sus unidades. Si dice «Expired», «Rejected» o «Withdrawn», pregunta a tu prestamista por la aprobación de unidad individual.
Leer la guía completaA veces. HUD permite la aprobación de unidad individual si el proyecto está terminado y listo para vivir, tiene al menos cinco viviendas, no es de casas prefabricadas y cumple otros requisitos, como la concentración de préstamos FHA y la situación financiera. Tu prestamista hace la solicitud.
Leer la guía completaPor lo general no. La CFPB explica que se pagan directo a la asociación y pueden ir desde unos cientos hasta más de mil dólares al mes. Súmalas a tu presupuesto antes de decidir cuánto puedes pagar.
Leer la guía completaEs un condominio de casas solas, o de casas adosadas en que la unidad incluye la vivienda y el terreno, sin casas prefabricadas. Para FHA, el dueño paga todo el seguro y el mantenimiento de su vivienda y no se necesita aprobación del proyecto.
Leer la guía completaPorque tu unidad depende del proyecto. Fannie Mae explica que el prestamista revisa la estabilidad financiera del proyecto, su estado y lo que puedes decidir como dueño, porque esos riesgos afectan el valor de tu unidad.
Leer la guía completa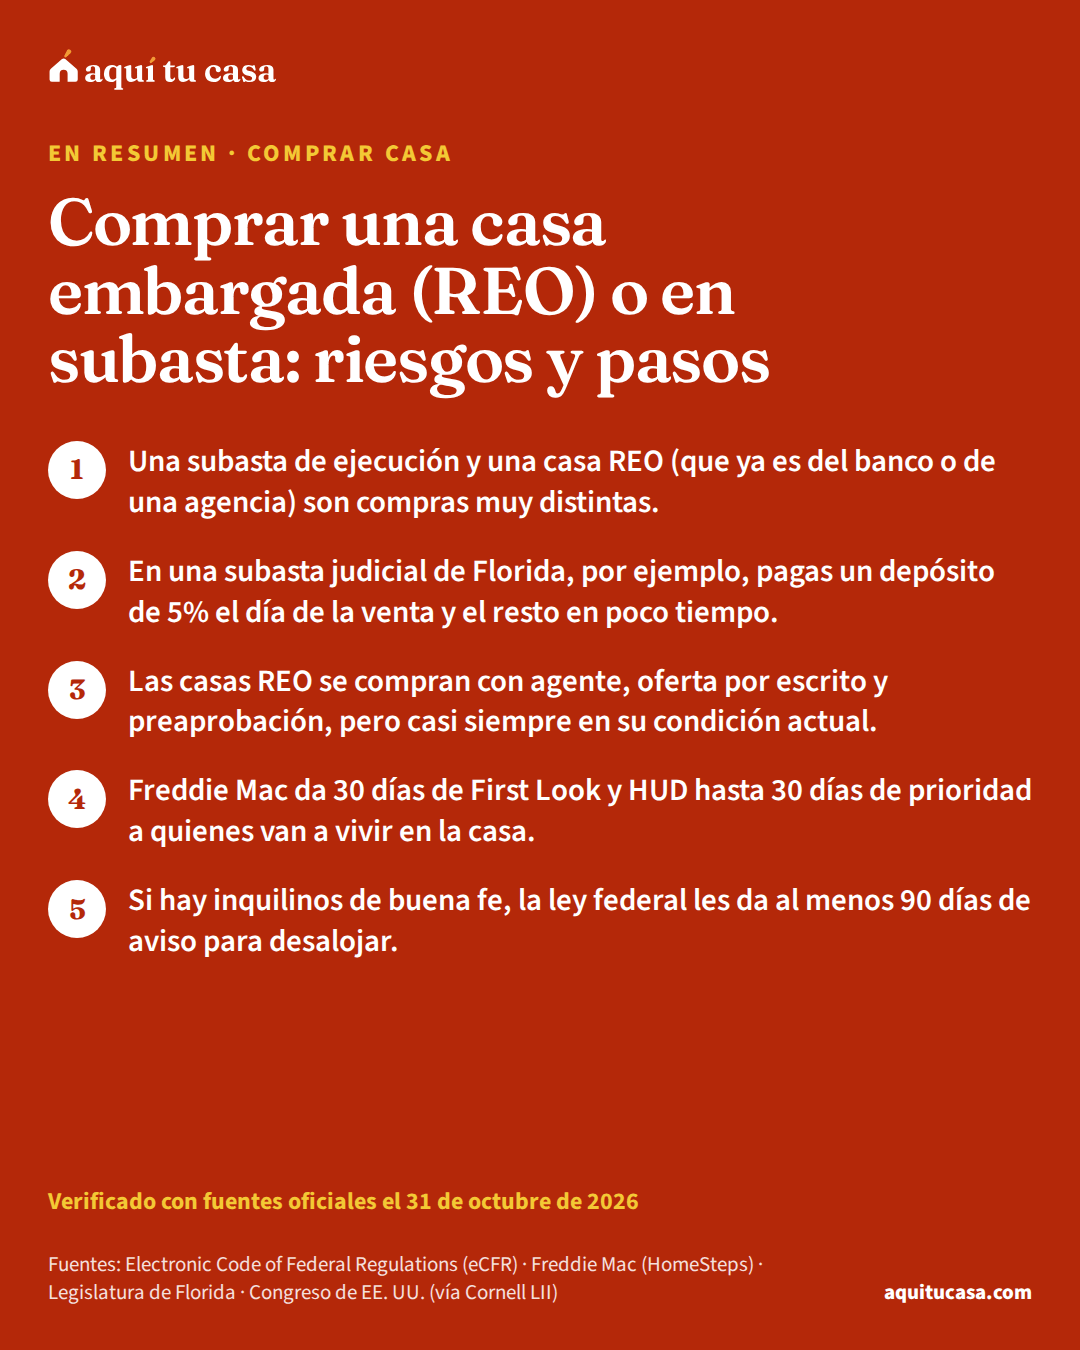
De la guía
Comprar una casa que ya es del banco o en una subasta de ejecución: el periodo First Look de Freddie Mac, la oferta, los inquilinos y los riesgos.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Es una casa que pasó a ser del banco o de una agencia, como Freddie Mac o HUD, después de una ejecución hipotecaria y que nadie compró en la subasta. Se vende con un agente, casi siempre en su condición actual.
Leer la guía completaNormalmente puedes pedir una inspección como en cualquier compra, pero el vendedor casi nunca repara. HUD, por ejemplo, vende sin reparaciones ni garantías. Por eso la inspección te sirve para decidir cuánto ofrecer o si conviene no comprar.
Leer la guía completaSon los primeros 30 días en que una casa de HomeSteps está en venta. Durante ese tiempo solo pueden comprar quienes van a vivir en la casa, ciertos beneficiarios de programas de estabilización y organizaciones sin fines de lucro, sin competir con inversionistas.
Leer la guía completaDepende del estado. En Florida, por ejemplo, la ley pide que quien gana deje un depósito de 5% de su oferta el día de la venta y pague el resto en el plazo que se fije; si no paga, se repite la venta y el depósito paga los costos.
Leer la guía completaLa ley federal pide darles al menos 90 días de aviso para desalojar. Si tienen un contrato de buena fe, pueden quedarse hasta que termine, salvo que compres la casa para vivir en ella, y aun así les toca el aviso de 90 días. Algunas leyes estatales dan más protección.
Leer la guía completaSegún HomeSteps, las ofertas completas por lo general reciben respuesta o una contraoferta en unas 48 horas, aunque la aprobación final puede tardar más. La aceptación legal ocurre solo cuando todas las partes firman el contrato.
Leer la guía completaSí, si la casa está marcada como elegible para un 203(k), que paga la compra y las reparaciones. Los inversionistas no pueden usar el 203(k) para casas de HUD.
Leer la guía completa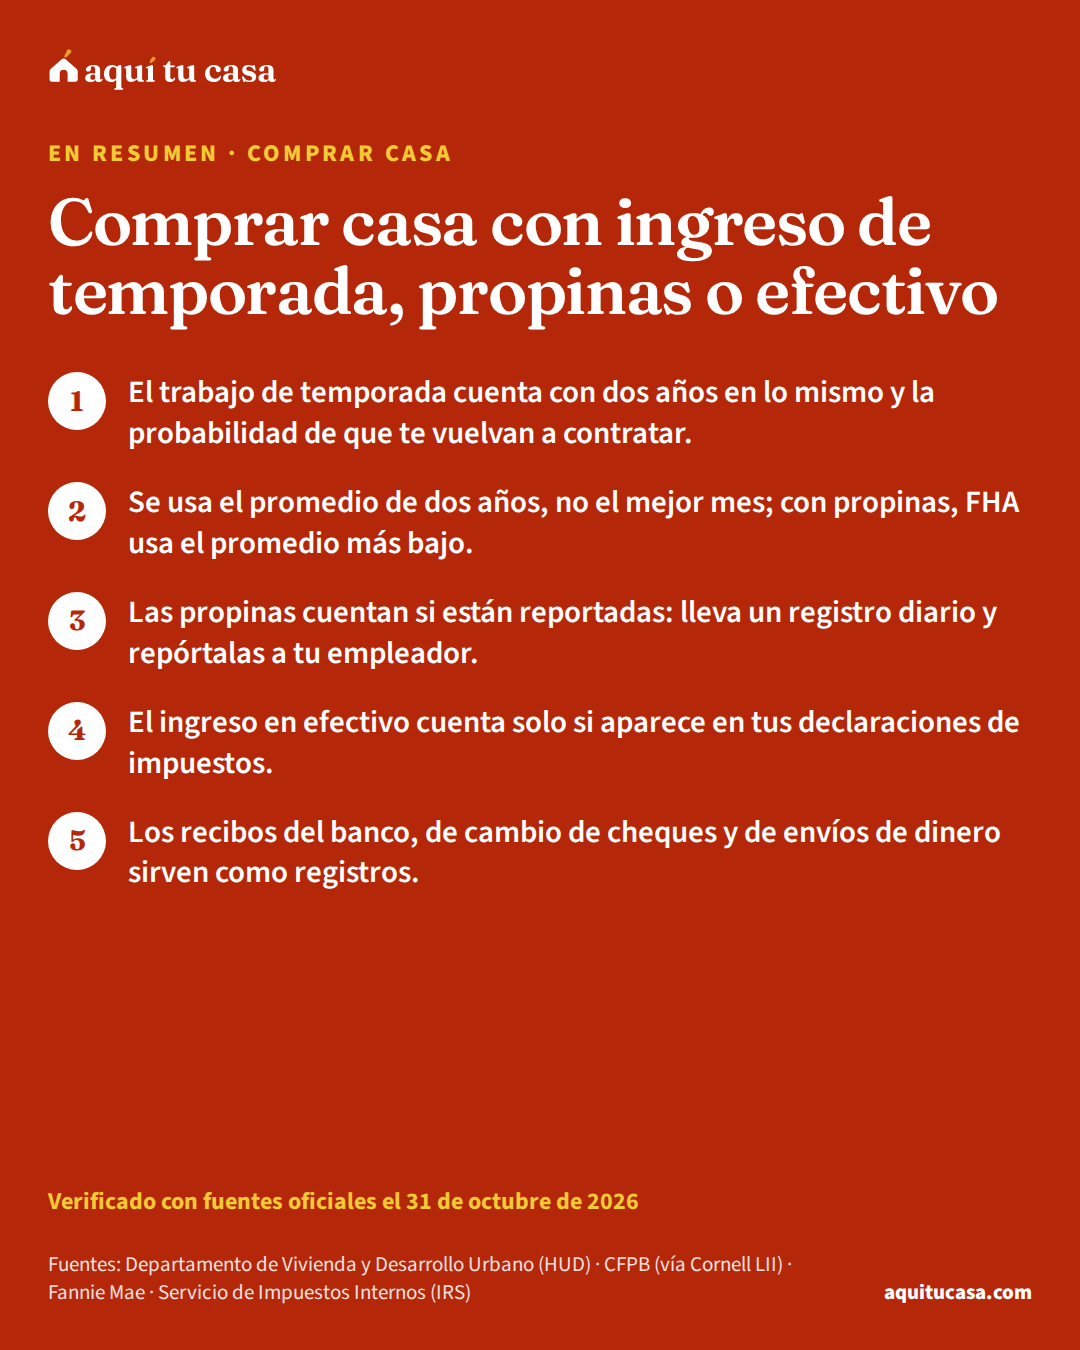
De la guía
Cómo cuentan FHA y Fannie Mae el trabajo de temporada o del campo, las propinas y el ingreso en efectivo, y qué registros guardar desde hoy.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
Sí, si has trabajado en lo mismo los últimos dos años y es probable que te vuelvan a contratar. FHA usa el promedio de los dos años completos anteriores; Fannie Mae, el del año en curso y los dos anteriores.
Leer la guía completaPuede contar. FHA lo acepta si se documenta por dos años completos y es razonable que siga. Fannie Mae pide que esté ligado a despidos de temporada, que se repita y que aparezca en tus declaraciones de impuestos.
Leer la guía completaRepórtalas tú. Si no se las reportaste a tu empleador, el IRS pide el Formulario 4137 en tu declaración. Fannie Mae acepta dos años de declaraciones con ese formulario en lugar del W-2.
Leer la guía completaPueden contar. FHA acepta menos de dos años si se documenta que las ganaste de forma constante por al menos un año. Fannie Mae puede aceptar 12 meses si hay factores positivos.
Leer la guía completaNo lo que no declaras. En FHA, el prestamista solo puede contar ingreso reportado en tus declaraciones de impuestos cuando corresponde. El IRS dice que el ingreso en efectivo también se reporta.
Leer la guía completaCon Fannie Mae, si bajó, el prestamista debe confirmar que ya se estabilizó; si no, no lo puede usar. Con FHA se usa el menor entre el promedio de dos años y el del último año.
Leer la guía completaFannie Mae calcula tu ingreso de agricultor con el Anexo F y puede sumar de vuelta la depreciación y otras deducciones. Algunos pagos de programas agrícolas o seguros pueden no contar si son de una sola vez.
Leer la guía completa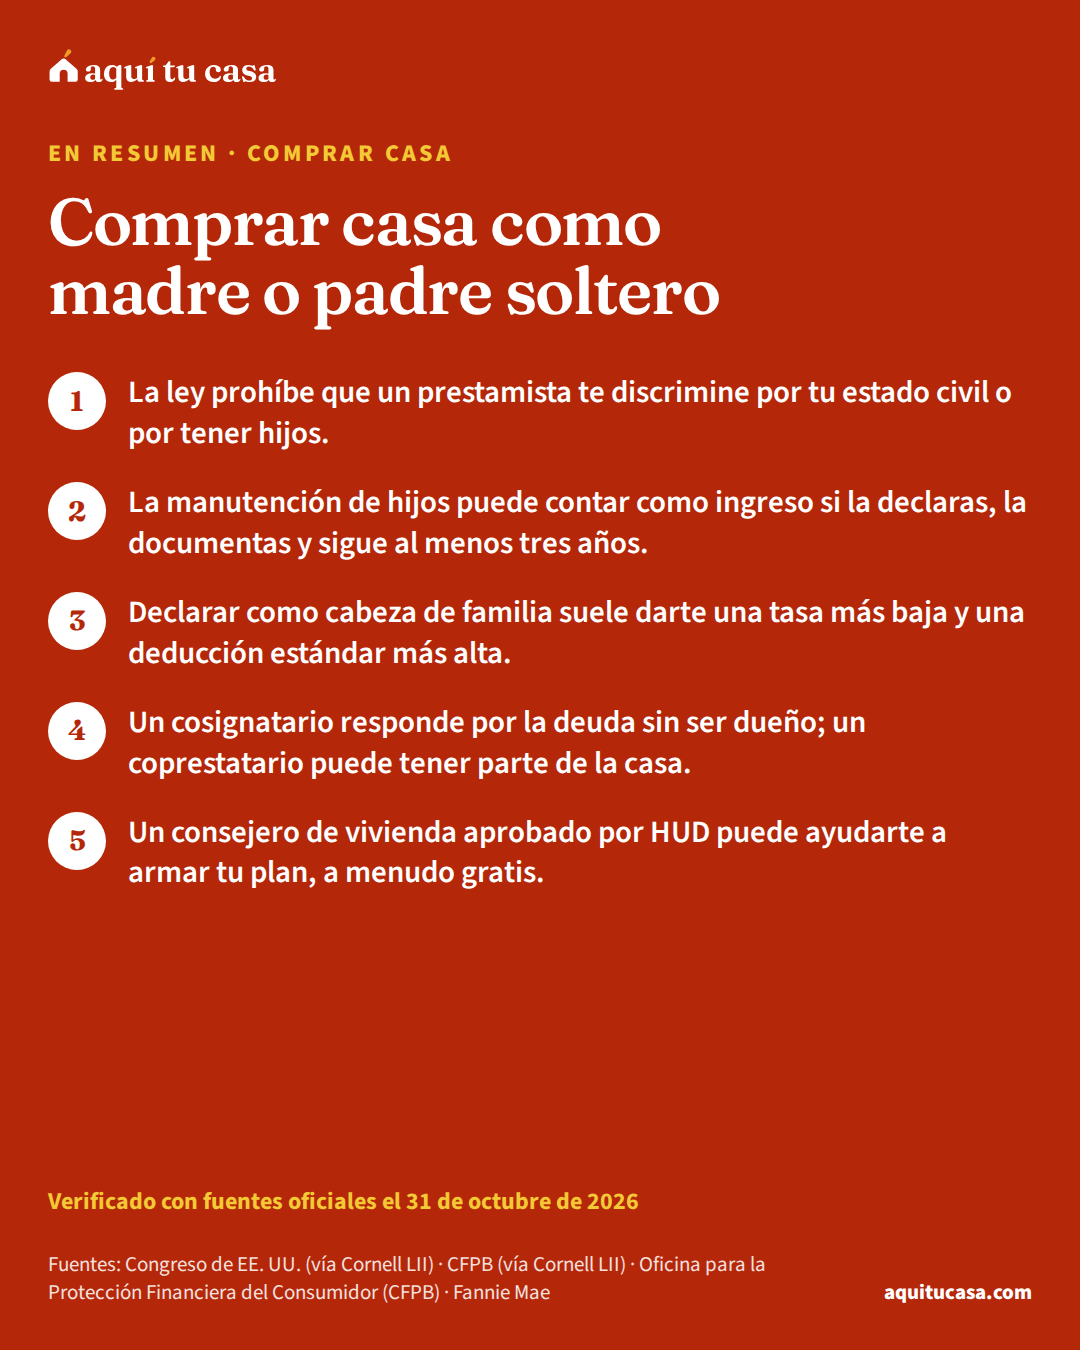
De la guía
Cómo comprar casa con un solo ingreso: tus derechos, la manutención como ingreso, impuestos como cabeza de familia, coprestatario o cosignatario y ayudas.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
No por eso. La Ley de Igualdad de Oportunidades de Crédito prohíbe discriminar por estado civil o sexo, y el Reglamento B prohíbe suponer que tu ingreso va a bajar porque tienes hijos. La Ley de Vivienda Justa también protege a las familias con hijos menores de 18 años en los préstamos para comprar vivienda.
Leer la guía completaEn un préstamo hipotecario puede preguntarlo, pero solo con las opciones casado, no casado y separado. No casado incluye soltero, divorciado y viudo.
Leer la guía completaPuede contar, si tú decides declararla. Con Fannie Mae se necesita un acuerdo u orden por escrito, seis meses de pagos completos y a tiempo, y que vaya a seguir al menos tres años. Lee la guía de manutención y tu préstamo hipotecario para más detalles.
Leer la guía completaEs una categoría del IRS para quien no está casado el último día del año, pagó más de la mitad del costo de mantener su casa y vivió más de medio año con una persona que califica, como un hijo. Por lo general te da una tasa más baja y una deducción estándar más alta.
Leer la guía completaPara Fannie Mae, un cosignatario firma el pagaré y responde por la deuda, pero no tiene parte de la casa en el título. Un prestatario que no vivirá en la casa también responde y puede o no estar en el título. En los dos casos, tu mamá debe toda la deuda si tú no pagas.
Leer la guía completaCada programa de ayuda para el pago inicial tiene sus propios requisitos. Usa la herramienta de a qué ayudas calificas para buscar los de tu zona y pregunta a un consejero de vivienda aprobado por HUD.
Leer la guía completaGuarda todo por escrito y lee la guía Discriminación en préstamos: tus derechos, que explica cómo presentar una queja.
Leer la guía completa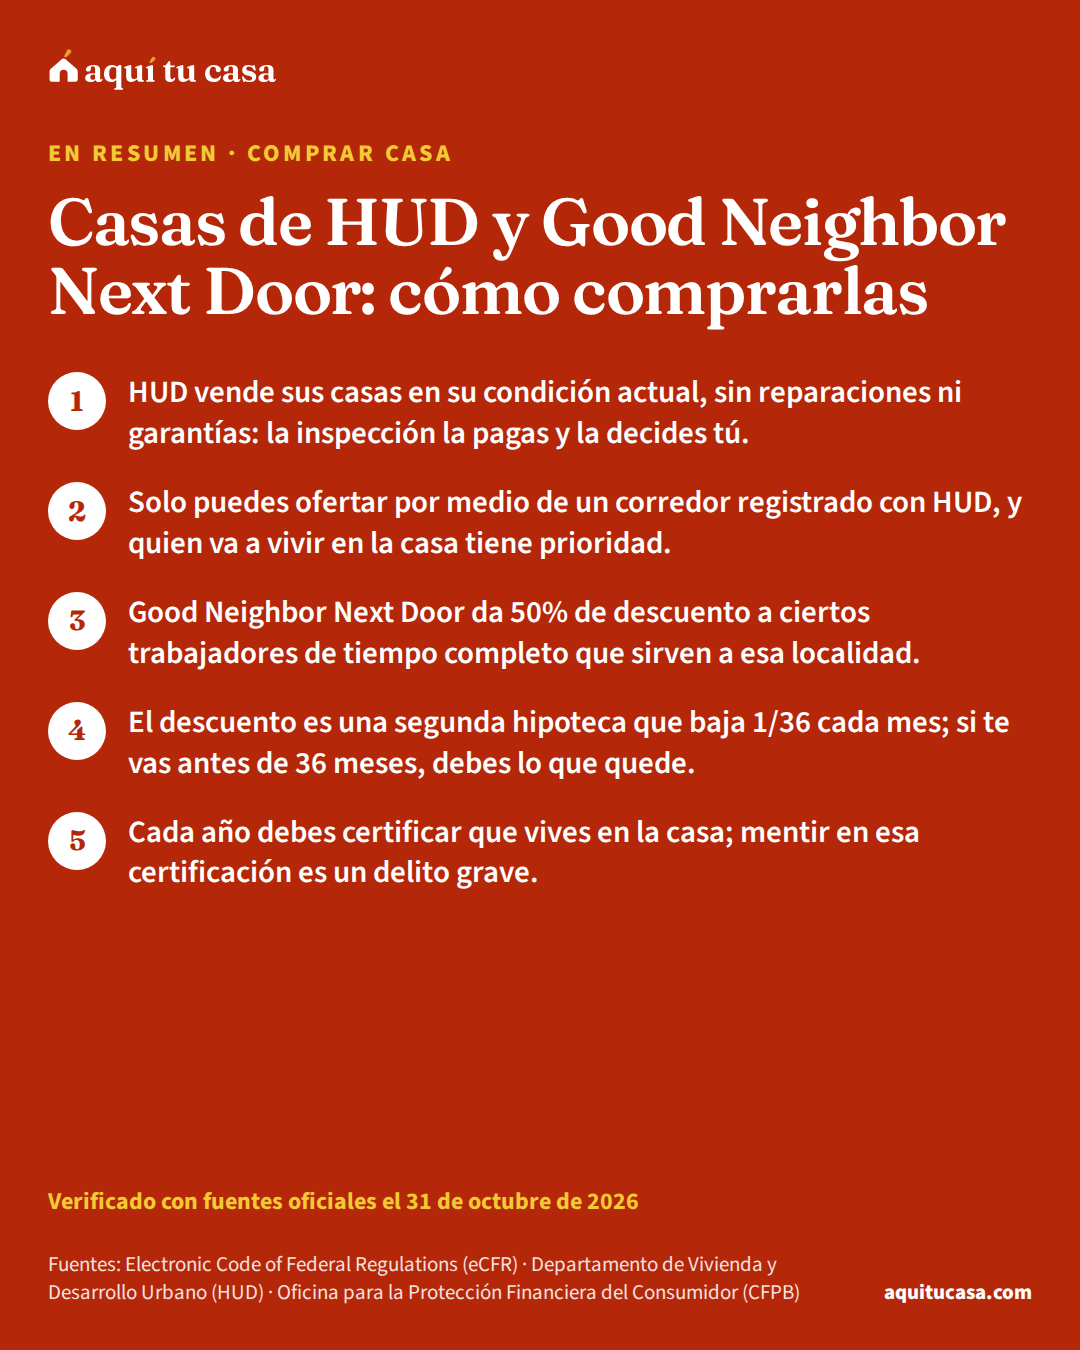
De la guía
Cómo se venden las casas de HUD en HUD Homestore, qué es el periodo para quien va a vivir en la casa y las reglas del descuento Good Neighbor Next Door.
Verificado el 31 de octubre de 2026 6 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Sí. Según el reglamento de HUD, cualquier persona puede ofertar sin importar su raza, color, religión, sexo, origen nacional, situación familiar, edad o discapacidad. Hay pocas excepciones, como quien no vivía en la casa y dejó de pagar el préstamo que llevó a FHA a pagar el reclamo.
Leer la guía completaNo por tu cuenta. HUD Homestore dice que necesitas un corredor de bienes raíces registrado con HUD para presentar tu oferta, y el sitio tiene un buscador de corredores.
Leer la guía completaNo. Por lo general la vende en su condición actual, sin reparaciones ni garantías. Por eso conviene pagar una inspección y revisar si la casa se puede financiar con FHA, con una cuenta para reparaciones o con un préstamo 203(k).
Leer la guía completaPolicías, maestros de prekínder al grado 12, bomberos y técnicos de emergencias médicas que trabajan a tiempo completo y cuyo trabajo sirve a la localidad de la casa. Además, ni tú ni tu cónyuge pueden haber sido dueños de una vivienda en el año antes de la oferta, ni haber comprado antes por el programa.
Leer la guía completaNo del todo. Firmas una segunda hipoteca a favor de HUD por el monto del descuento. No pagas intereses ni pagos si vives en la casa 36 meses, y la deuda baja 1/36 cada mes. Si vendes o te mudas antes, debes lo que quede.
Leer la guía completaDebes a HUD lo que quede de la segunda hipoteca en la fecha en que vendes o dejas la casa. HUD dice que su contratista procesa esos pagos, por ejemplo cuando hay un cambio de trabajo.
Leer la guía completaEn una venta normal de HUD es de $500 si el precio es de $50,000 o menos; si es mayor, lo fija la oficina local de HUD entre $500 y $2,000. En Good Neighbor Next Door es el 1% del precio de lista, entre $500 y $2,000. Si no cierras, puedes perderlo.
Leer la guía completa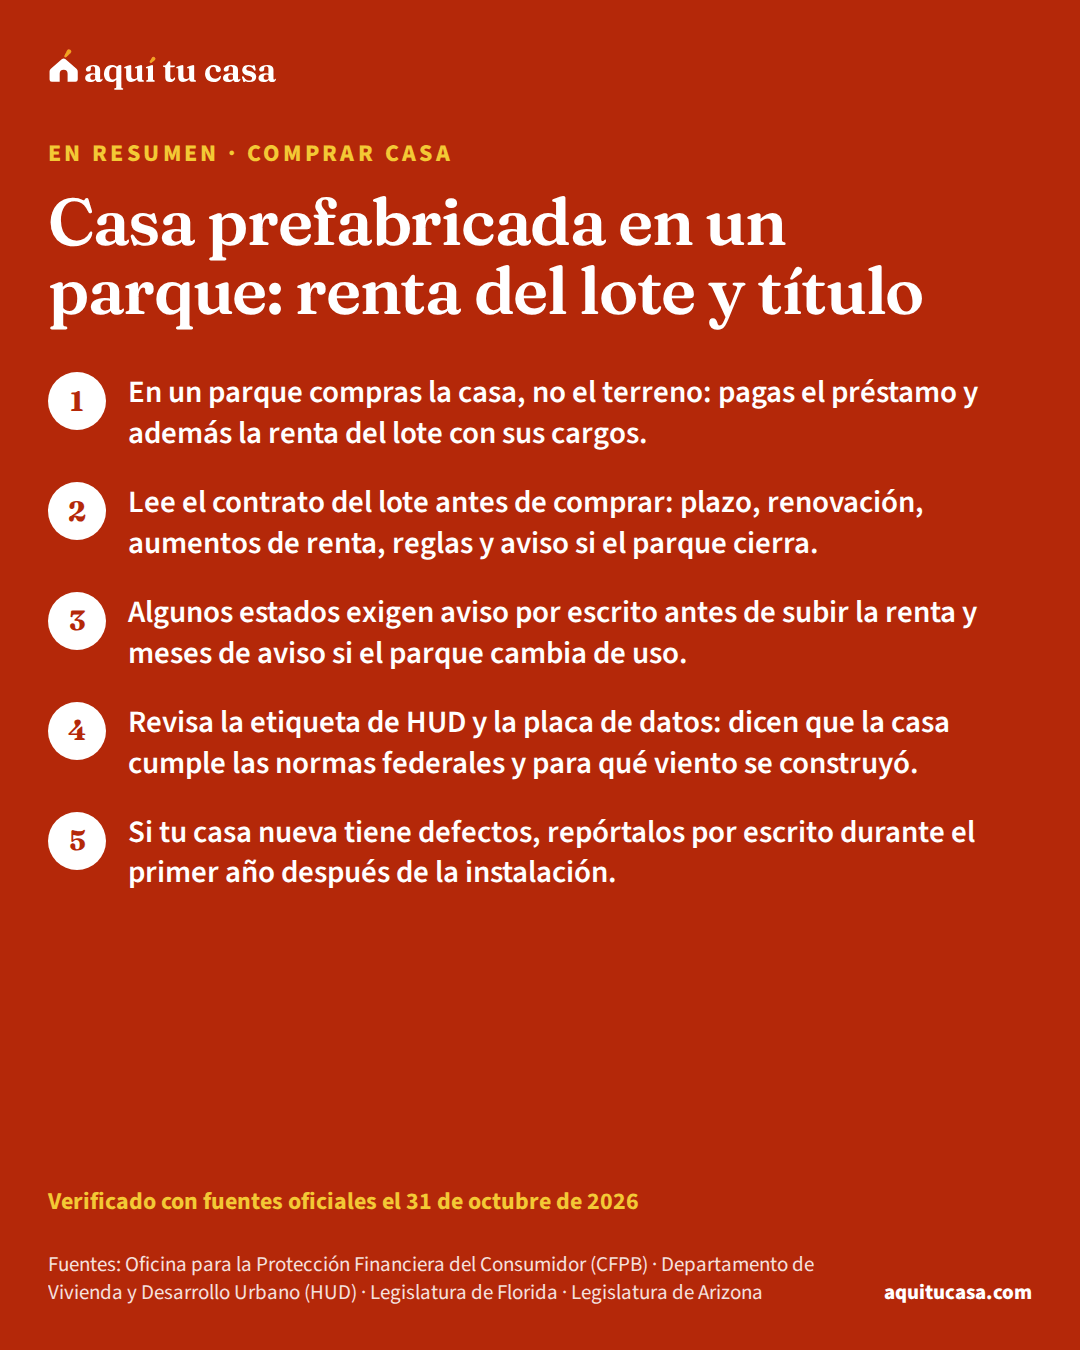
De la guía
Qué compras cuando la casa va en un lote rentado, qué revisar en el contrato del lote, la etiqueta HUD y qué pasa si suben la renta o cierra el parque.
Verificado el 31 de octubre de 2026 14 fuentes oficiales
Por lo general no. La CFPB explica que muchas casas prefabricadas van en lotes rentados dentro de una comunidad, que cobra una renta del terreno y cargos por áreas comunes y servicios. Pregunta siempre si el lote se vende o se renta.
Leer la guía completaDepende de tu estado y de tu contrato. En Florida, el dueño del parque debe avisarte por escrito al menos 90 días antes de subir la renta. En Arizona, solo puede cambiarla al vencer o renovar el contrato, con al menos noventa días de aviso por escrito.
Leer la guía completaDepende del estado. En Florida, si cambia el uso del terreno, te deben dar al menos 6 meses de aviso y puedes tener derecho a una compensación de un fondo estatal. En Arizona, el aviso es de al menos ciento ochenta días y hay un fondo de reubicación.
Leer la guía completaEn la mayoría de los estados, según la CFPB, es una opción si la casa está fija de forma permanente a un terreno tuyo, o a un terreno rentado con un contrato suficientemente largo. Cada estado tiene su proceso; pregunta en la agencia que emite los títulos.
Leer la guía completaEs una placa de metal por fuera de la casa, con tres letras y seis números, que muestra que esa sección se construyó según las normas federales. Los mismos números están en la placa de datos dentro de la casa. Si falta, HUD no la vuelve a emitir, pero se puede pedir una carta de verificación.
Leer la guía completaRepórtalo por escrito y con fecha al vendedor y al fabricante. Si no lo resuelven, contacta a la agencia de tu estado o al programa de resolución de disputas de HUD, que es gratis. Para HUD, debiste reportarlo durante el año siguiente a la instalación y ser el primer dueño.
Leer la guía completaMuchos son préstamos chattel, garantizados por la casa y no por el terreno. La CFPB dice que en general tienen tasas más altas y menos protecciones que una hipoteca, y pocas oportunidades de refinanciar.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.