
¿Cuánta casa puedo comprar?
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 36 guías sobre comprar casa en Estados Unidos, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
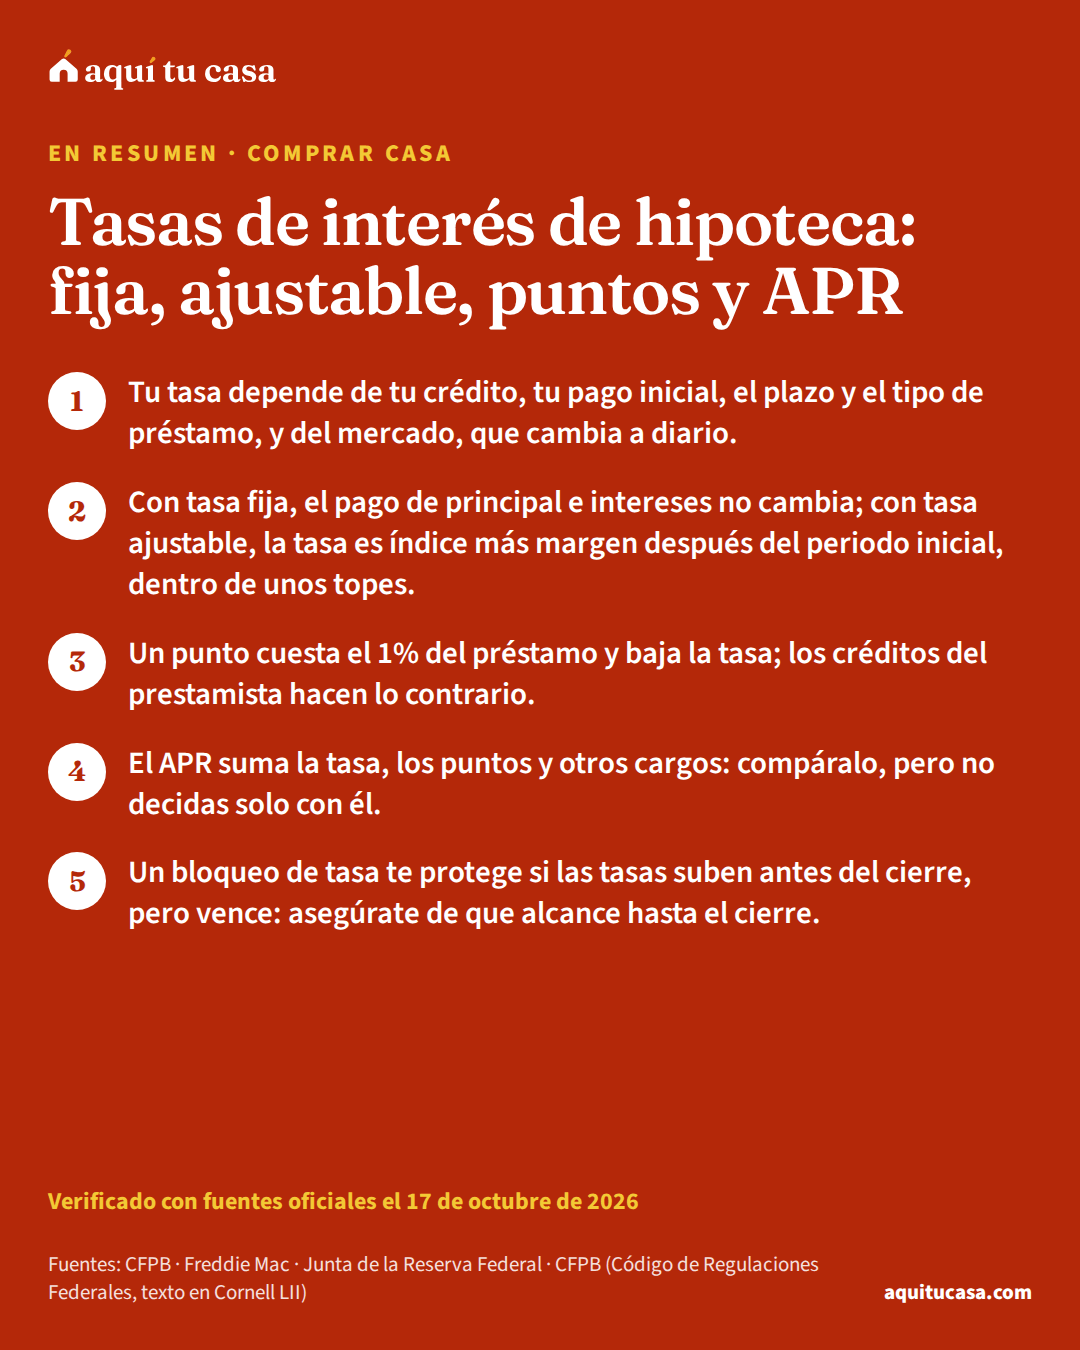
Qué es la tasa de tu hipoteca y qué la mueve, en qué se diferencian la tasa fija y la ajustable, y cómo funcionan los puntos, el APR y el bloqueo de tasa.
Verificado el 17 de octubre de 2026 20 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
En la encuesta semanal de Freddie Mac, la tasa promedio de un préstamo de tasa fija a 30 años era 7.18% al 5 de noviembre de 2026, y la de 15 años, 6.57%. Es un promedio de préstamos convencionales para personas con crédito bueno o excelente y 20% de pago inicial: tu tasa puede ser distinta. La real sale en tu Estimación de Préstamo.
Leer la guía completaDepende de tu situación; nadie puede decidirlo por ti. La CFPB explica que la tasa fija da pagos de principal e intereses estables, y que la ajustable es menos predecible pero podría salir más barata a corto plazo, por ejemplo si te mudas durante el periodo fijo inicial. También advierte que no des por hecho que podrás vender o refinanciar antes de que cambie la tasa.
Leer la guía completaUn punto cuesta el 1% del monto del préstamo y baja tu tasa. La CFPB dice que puede convenir si piensas mantener el préstamo mucho tiempo, y el folleto CHARM sugiere comparar lo que cuestan los puntos con lo que ahorras con la tasa más baja. Nunca estás obligado a pagar puntos.
Leer la guía completaPorque el APR suma a la tasa los puntos, los cargos del corredor y otros cargos para obtener el préstamo. Sirve para comparar el costo de ofertas parecidas, pero en una tasa ajustable no refleja la tasa máxima, y la CFPB recomienda no decidir mirando solo el APR.
Leer la guía completaLa CFPB explica que bloquear te protege si las tasas suben antes del cierre, pero también puede dejarte fuera si bajan, y extenderlo puede salir caro. Lo importante es que el bloqueo dure hasta el cierre. Pregunta al prestamista cuánto dura, cuánto cuesta uno más largo y qué pasa si el cierre se atrasa.
Leer la guía completaLo limitan los topes: uno para el primer ajuste, otro para los siguientes y otro para toda la vida del préstamo. La CFPB dice que lo más común es un tope de por vida de cinco por ciento, aunque algunos préstamos tienen uno más alto. Tu Estimación de Préstamo muestra la tasa máxima en la tabla de tasa ajustable (AIR).
Leer la guía completaNo directamente. Según la Reserva Federal, sus cambios se reflejan rápido en los préstamos de tasa variable, pero las tasas de los préstamos a largo plazo dependen de lo que se espera de la economía durante la vida del préstamo, no solo de la tasa de fondos federales de hoy.
Leer la guía completaEs un acuerdo por escrito en el que alguien, como el vendedor o el prestamista, pone dinero para que pagues una tasa más baja al principio. En los préstamos que compra Fannie Mae, la reducción dura como máximo 3 años, la tasa sube hasta 1% por año, y el prestamista te califica con la tasa completa del pagaré.
Leer la guía completaLos datos detrás de estas guías
Las guías de Comprar casa citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024) · HUD (Datos de 2026) · Freddie Mac (Al 5 de noviembre de 2026)
De la guía
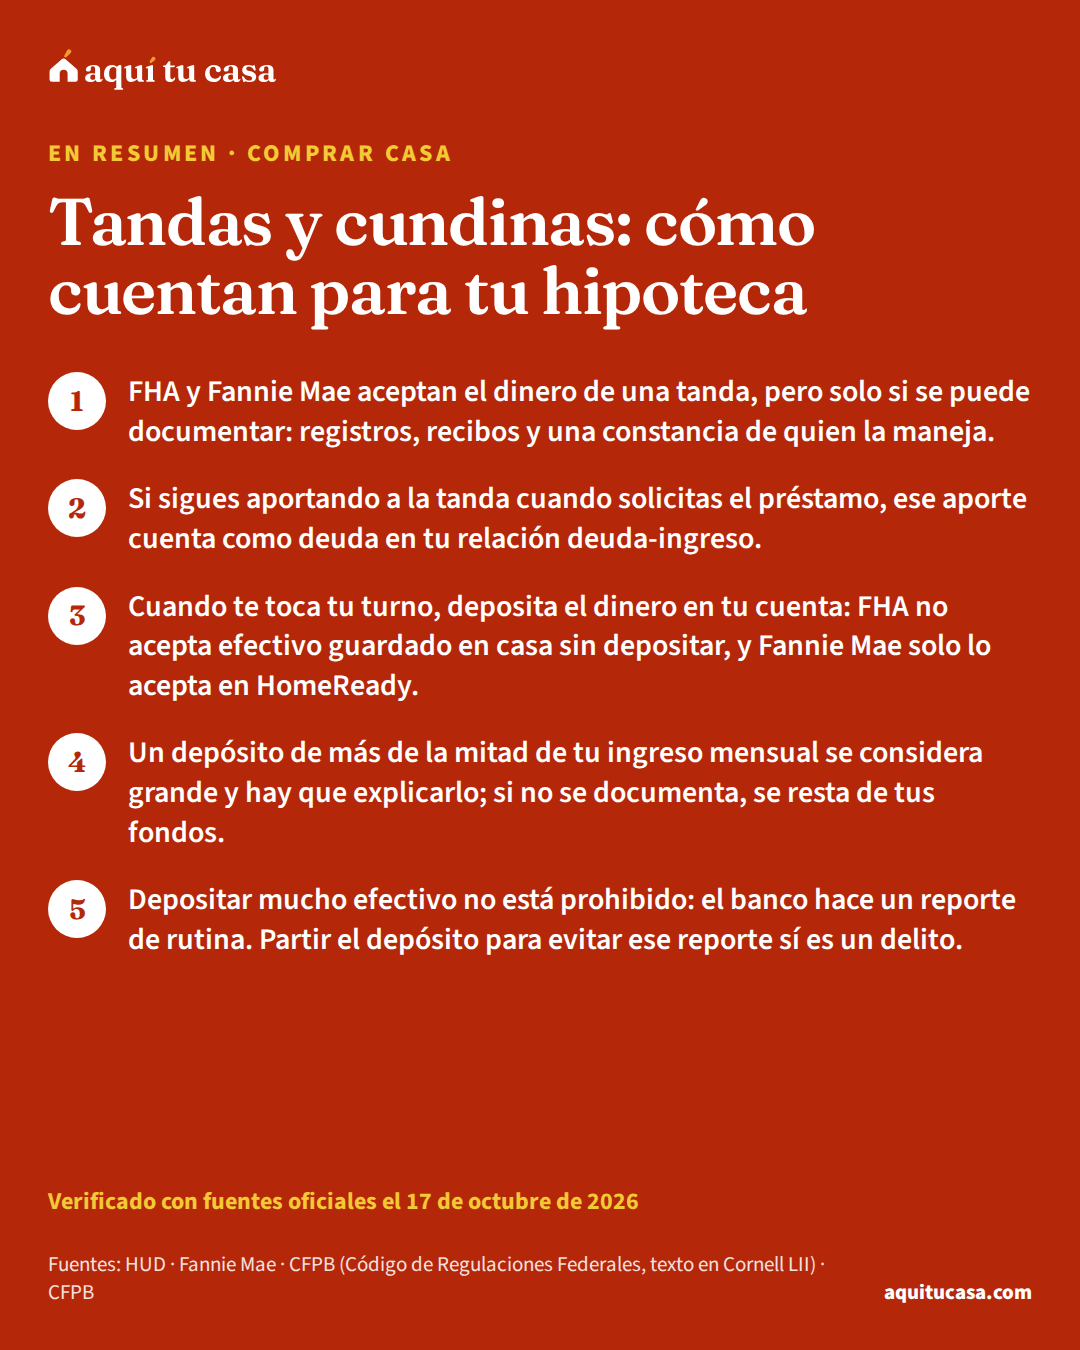
Qué dicen FHA y Fannie Mae sobre el dinero de una tanda o cundina, qué papeles pide el prestamista y por qué tus aportes pueden contar como deuda.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
Sí, si lo puedes documentar. FHA acepta el dinero que un club de ahorro privado te entregó, y Fannie Mae acepta el ahorro en grupo para el pago inicial si documentas tus aportes regulares. En los dos casos, el prestamista tiene que poder verificarlo.
Leer la guía completaEn un préstamo FHA, los registros de cuentas y los recibos del club, y una constancia del tesorero de que el club sigue activo. Para Fannie Mae, una confirmación escrita de quien maneja el fondo y prueba de tus aportes regulares. Además, tus estados de cuenta muestran cuándo depositaste el dinero.
Leer la guía completaSi cuando solicitas el préstamo todavía tienes que seguir aportando, sí. FHA dice que esa obligación se cuenta en tu deuda total, y Fannie Mae dice que se cuenta al calcular tu relación deuda-ingreso. Si la tanda ya terminó para ti, no tienes ese pago pendiente.
Leer la guía completaEn un préstamo FHA, el efectivo tiene que estar depositado en una institución financiera o en manos de la compañía de escrow o de título. Fannie Mae no acepta el efectivo en mano para el pago inicial ni los costos de cierre, salvo en HomeReady, donde además debe estar en una cuenta al solicitar o por lo menos 30 días antes del cierre.
Leer la guía completaSi depositas más de $10,000 en efectivo, o varias cantidades que juntas pasan de eso en un día, el banco presenta un Informe de Transacción en Efectivo (CTR). Según FinCEN, no hay una prohibición general de manejar mucho efectivo y el informe se presenta sin importar la razón. Lo que sí es un delito es partir el depósito para evitar el informe.
Leer la guía completaPara Fannie Mae, el dinero que no se puede verificar no sirve para el pago inicial, los costos de cierre ni las reservas. Si te faltan papeles de un depósito grande, el prestamista debe usar su juicio con lo que tengas, como tu explicación por escrito; la parte que no se documente se resta de tus fondos.
Leer la guía completaLos estados de cuenta que revisa el prestamista suelen cubrir los dos meses más recientes, y la CFPB sugiere tener por lo menos dos meses de historial del dinero del pago inicial. Si el depósito es grande, igual tendrás que documentarlo. En HomeReady, el efectivo debe estar depositado al solicitar o por lo menos 30 días antes del cierre.
Leer la guía completaEsta guía explica las reglas de FHA y Fannie Mae. La CFPB dice que los requisitos varían de un prestamista a otro y según tu situación, así que pregúntale al tuyo qué documentos acepta para una tanda. Guarda los mismos papeles: registros, recibos, la constancia de quien la maneja y tus estados de cuenta.
Leer la guía completa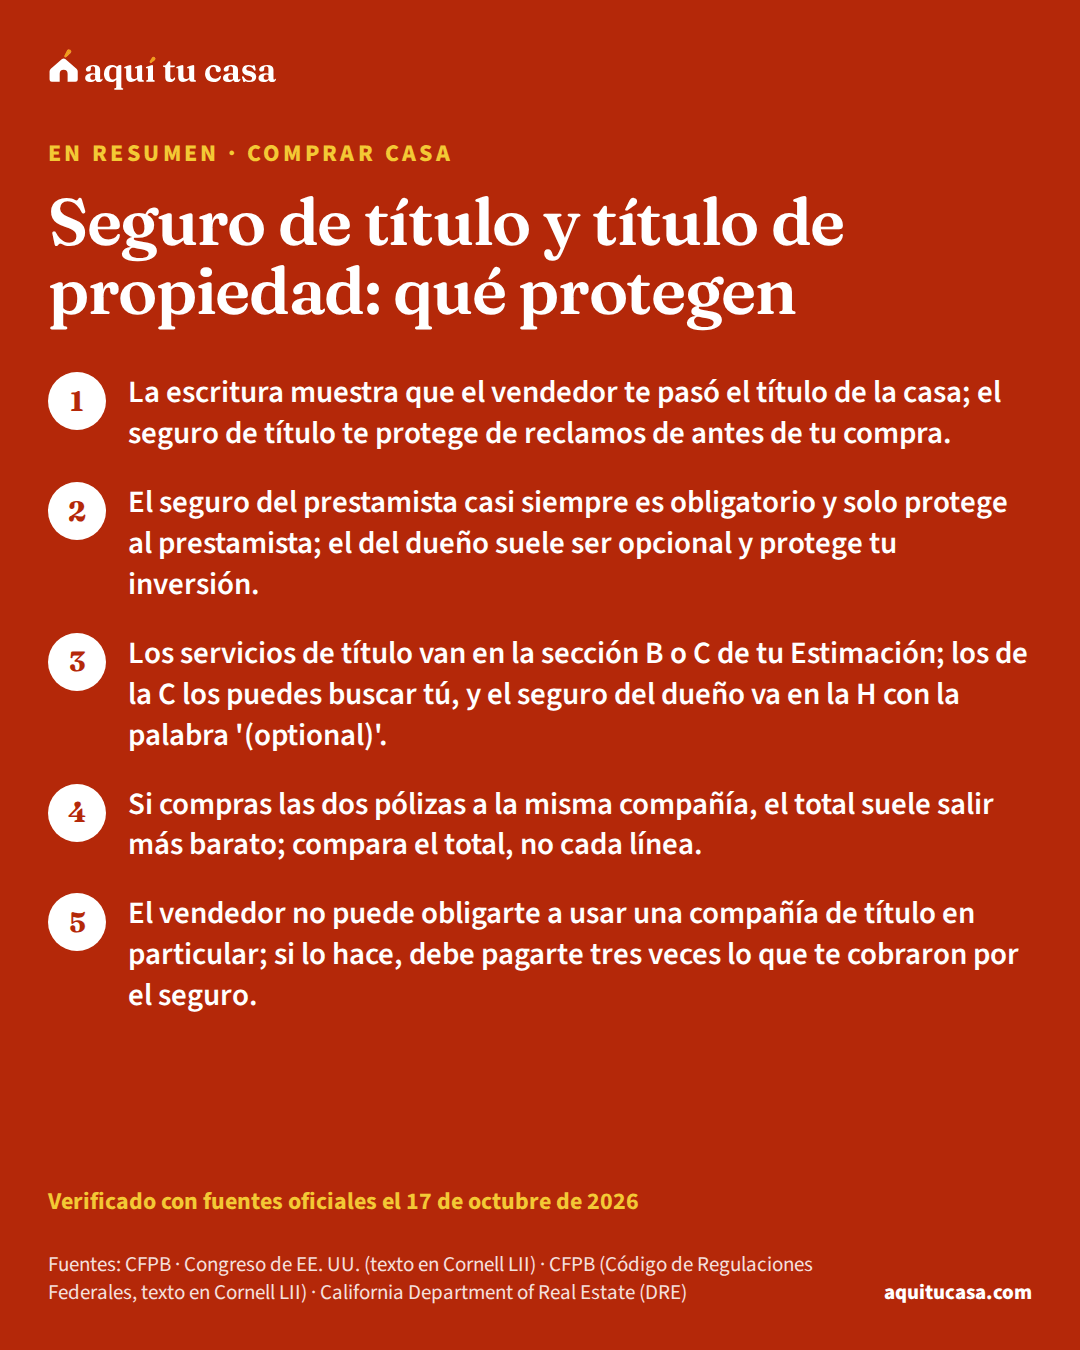
De la guía
Qué es el título de tu casa, la diferencia entre el seguro de título del prestamista y el del dueño, dónde aparecen en la Estimación y cómo comparar.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
El del prestamista por lo general sí: la CFPB dice que se exige para obtener un préstamo hipotecario. El del dueño, en la mayoría de los casos, no lo exige el prestamista y es opcional; tu Estimación de Préstamo lo marca con '(optional)'.
Leer la guía completaTe protege si alguien te demanda diciendo que tiene un reclamo sobre la casa de antes de que la compraras. La CFPB da como ejemplos los impuestos que no pagó un dueño anterior y los contratistas que dicen que no les pagaron un trabajo hecho antes de tu compra.
Leer la guía completaPorque el del prestamista solo protege al prestamista, no tu patrimonio. Según la CFPB, si alguien presenta un reclamo contra tu casa, tú eres el primer responsable; el del dueño es el que protege tu inversión.
Leer la guía completaSi los servicios de título están en la sección C de tu Estimación, sí: el prestamista debe darte una lista de proveedores y puedes usar otro si acepta trabajar con él. Y por la ley RESPA, el vendedor no puede obligarte a usar una compañía de título en particular.
Leer la guía completaPor la fórmula que usa la Estimación cuando compras las dos pólizas a la misma compañía: el seguro del prestamista va con su prima completa y el del dueño se calcula restando. Las líneas pueden no coincidir con la cotización, pero el total de las dos pólizas es el mismo que pagas.
Leer la guía completaSegún la CFPB, el comprador por lo general paga los costos de la compra, aunque según el contrato o la ley del estado el vendedor puede pagar algunos. Si el vendedor paga el seguro del dueño, tu Declaración de Cierre no tiene que decir '(optional)'.
Leer la guía completaDepende de la compañía y del estado. La CFPB dice que los servicios de título son el costo más grande de los servicios que puedes buscar, y recomienda pedir cotizaciones y comparar el total. Tu cifra aparece en las secciones B, C y H de tu Estimación de Préstamo.
Leer la guía completaNo las sigas sin confirmar. La CFPB advierte que los estafadores mandan correos falsos haciéndose pasar por el agente de cierre, y recomienda nunca seguir instrucciones de un correo y confirmar con dos personas de confianza.
Leer la guía completa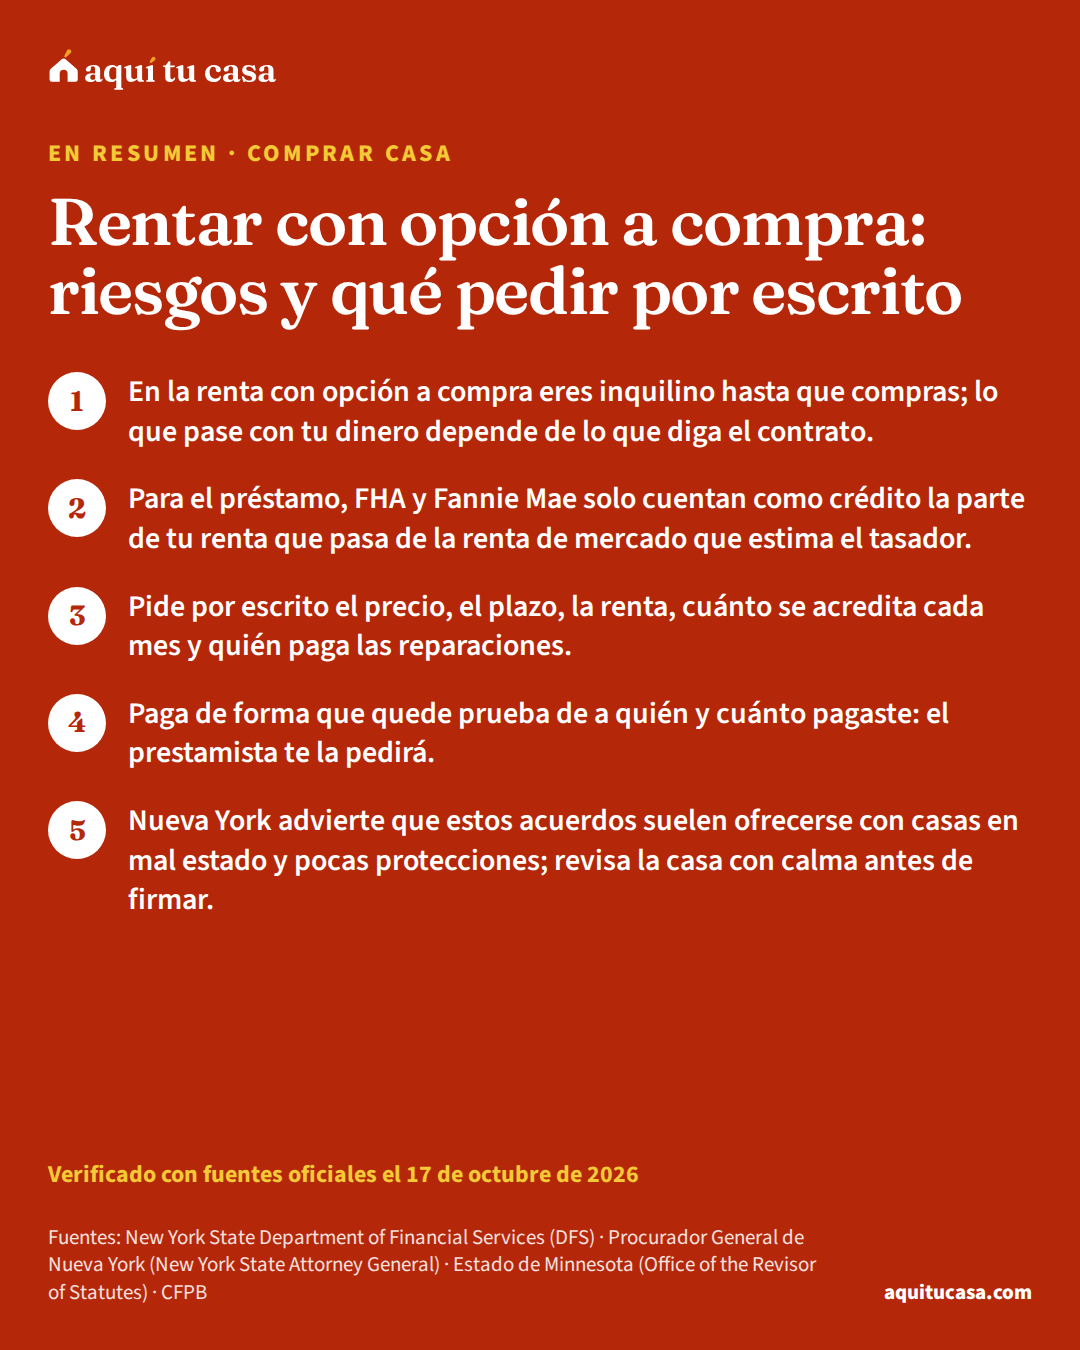
De la guía
Cómo funciona rentar con opción a compra (rent-to-own), qué riesgos tiene, qué pedir por escrito y cómo cuenta tu renta cuando pidas el préstamo.
Verificado el 17 de octubre de 2026 9 fuentes oficiales
Es rentar una casa con el derecho de comprarla más adelante, en las condiciones que diga el contrato. Mientras no se transfiera el título, eres inquilino. En inglés se llama rent-to-own, lease-to-own o lease with option to purchase.
Leer la guía completaSolo lo que diga el contrato, y para el préstamo hay límites. FHA puede contar para tu aporte mínimo la parte de la renta que pasó de la renta justa de mercado que estima el tasador. Fannie Mae calcula el crédito como la diferencia entre la renta de mercado y la que pagaste, con un acuerdo de por lo menos 12 meses.
Leer la guía completaNo. En un contrato por escritura ya estás comprando en mensualidades y actúas como dueño, aunque el vendedor guarde la escritura. La ley de Minnesota, por ejemplo, dice que un contrato de renta con opción a compra no es un contrato por escritura.
Leer la guía completaDepende del contrato y de tu estado. El DFS de Nueva York advierte que estos acuerdos suelen pasarle al consumidor todas las reparaciones, aunque la ley de ese estado se las pondría al arrendador. Pide que el contrato diga claramente quién paga qué.
Leer la guía completaDepende de lo que diga el contrato, así que pídelo por escrito antes de firmar. El DFS de Nueva York advierte que estos acuerdos a menudo no llevan a ser dueño. En Nueva York, en las casas prefabricadas de un parque, si el dueño del parque termina el contrato de renta debe devolver los pagos hechos bajo el acuerdo de compra.
Leer la guía completaPara contar tu crédito de renta, el acuerdo de renta con opción a compra, la prueba de cada pago (cheques cobrados, estados de cuenta o recibos que muestren a quién y cuánto pagaste) y el avalúo con la renta de mercado. Además, los papeles de cualquier solicitud, como tus estados de cuenta más recientes.
Leer la guía completaDepende de tu estado y de tu contrato. En Nueva York, el DFS dice que, por la doctrina de la hipoteca equitativa, quien paga renta y mejora una casa unifamiliar puede acumular patrimonio y tener derecho a las protecciones de una ejecución hipotecaria. Si recibes un aviso, busca asistencia legal gratuita cuanto antes.
Leer la guía completaUn consejero de vivienda aprobado por HUD puede revisar el contrato y tus números contigo, muchas veces gratis o a bajo costo. Para un problema legal, la LSC tiene un buscador de asistencia legal por dirección o ciudad. En Nueva York, el programa HOPP conecta con consejeros y servicios legales sin costo.
Leer la guía completa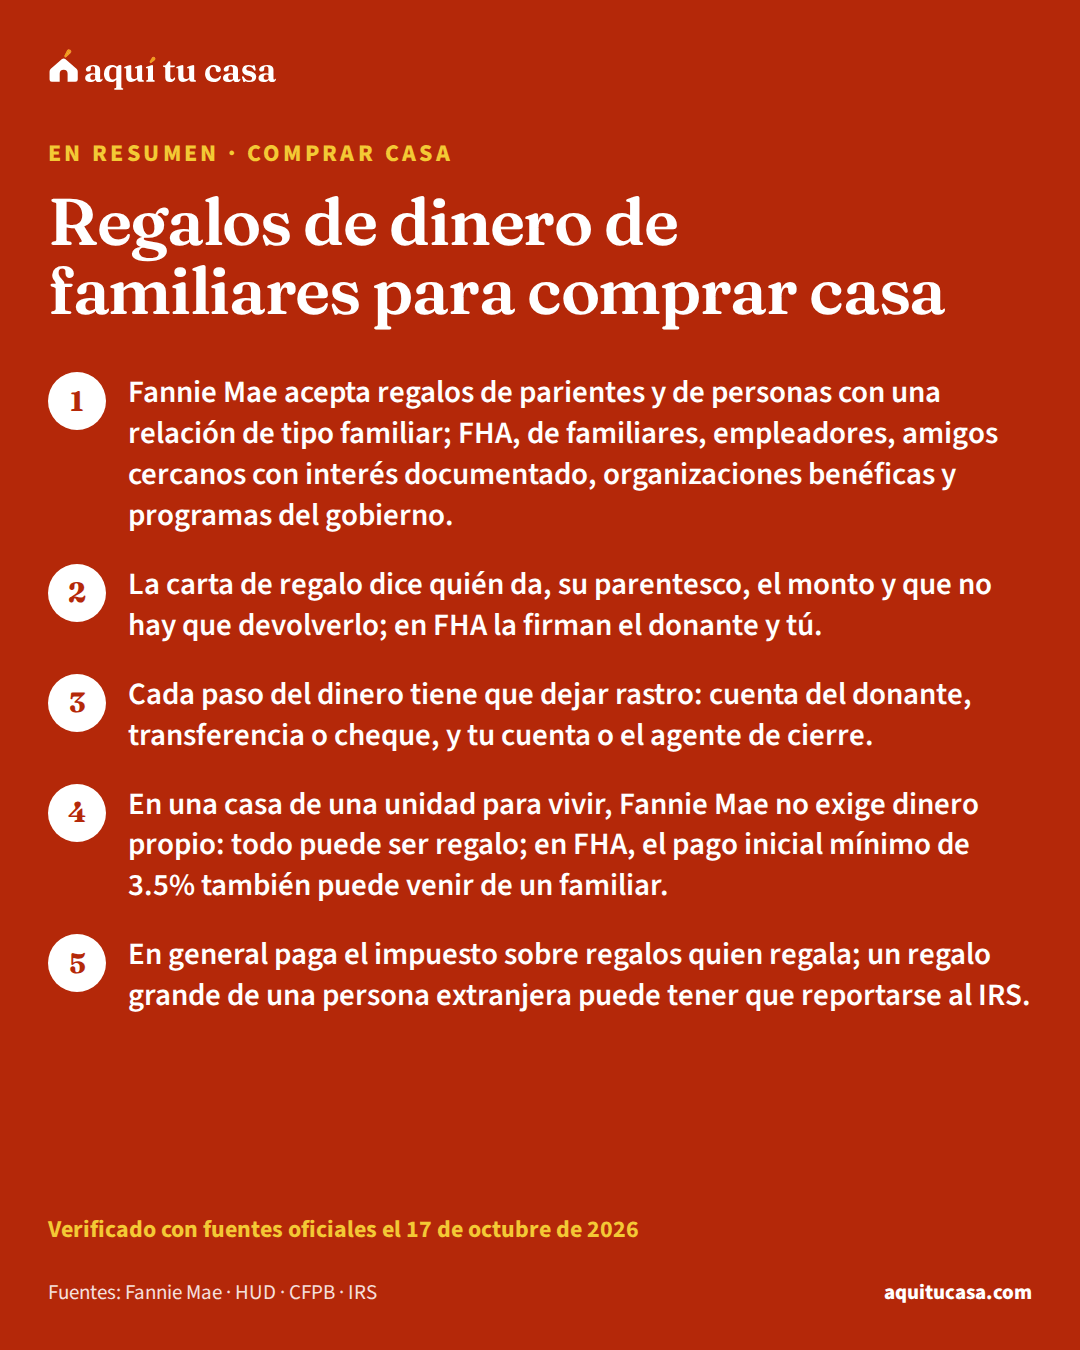
De la guía
Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
Sí. Fannie Mae acepta regalos de parientes por sangre, matrimonio o adopción, y FHA acepta regalos de familiares como padres y abuelos. El prestamista te pedirá una carta de regalo y pruebas de cómo llegó el dinero a tu cuenta o al agente de cierre.
Leer la guía completaPara Fannie Mae y FHA, el nombre, la dirección y el teléfono de quien regala, su relación contigo, el monto del regalo y una declaración de que no hay que devolverlo. En FHA la firman y la fechan el donante y tú. Pregunta al prestamista si tiene un formulario para la carta.
Leer la guía completaEn muchos casos sí. Fannie Mae no exige aporte propio en una residencia principal de una unidad, y todo el dinero puede venir de un regalo. En FHA, tu inversión mínima de 3.5% puede venir de un familiar, pero no del vendedor ni de alguien que gane con la venta. En una casa de dos a cuatro unidades con Fannie Mae, con más de 80% de préstamo, debes poner 5% propio.
Leer la guía completaDepende del préstamo. FHA acepta a un amigo cercano con un interés claro y documentado en ti. Fannie Mae acepta a una persona con una relación larga de tipo familiar o de mentoría. En los dos casos el donante no puede tener que ver con el vendedor, el constructor o el agente.
Leer la guía completaSegún el IRS, si hay impuesto sobre regalos, en general lo paga quien regala, y los regalos que no pasan de la exclusión anual no son regalos sujetos a impuesto. El IRS publica cada año el monto de esa exclusión, y el formulario para declarar regalos es el 709.
Leer la guía completaEl prestamista tiene que documentar el origen de todo el dinero, y Fannie Mae pide que el dinero de bienes fuera de EE. UU. se cambie a dólares y esté en una institución financiera de EE. UU. antes del cierre, con documentos en inglés o traducidos. Además, si para el IRS eres una persona de EE. UU. y recibes en un año más de $100,000 de una persona extranjera no residente, tienes que reportarlo en el Formulario 3520.
Leer la guía completaEs cuando el vendedor, por ejemplo tu mamá, te regala una parte de su capital en la casa, que se aplica como crédito en la compra. Fannie Mae lo acepta para el pago inicial y los costos de cierre, no para las reservas. En FHA, solo un familiar que le vende a otro familiar puede darlo.
Leer la guía completaEn FHA, el efectivo que el donante guarda en su casa no es una fuente aceptable para un regalo. Lo más seguro es que el dinero salga de la cuenta del donante por cheque o transferencia, para que quede prueba de cada paso.
Leer la guía completa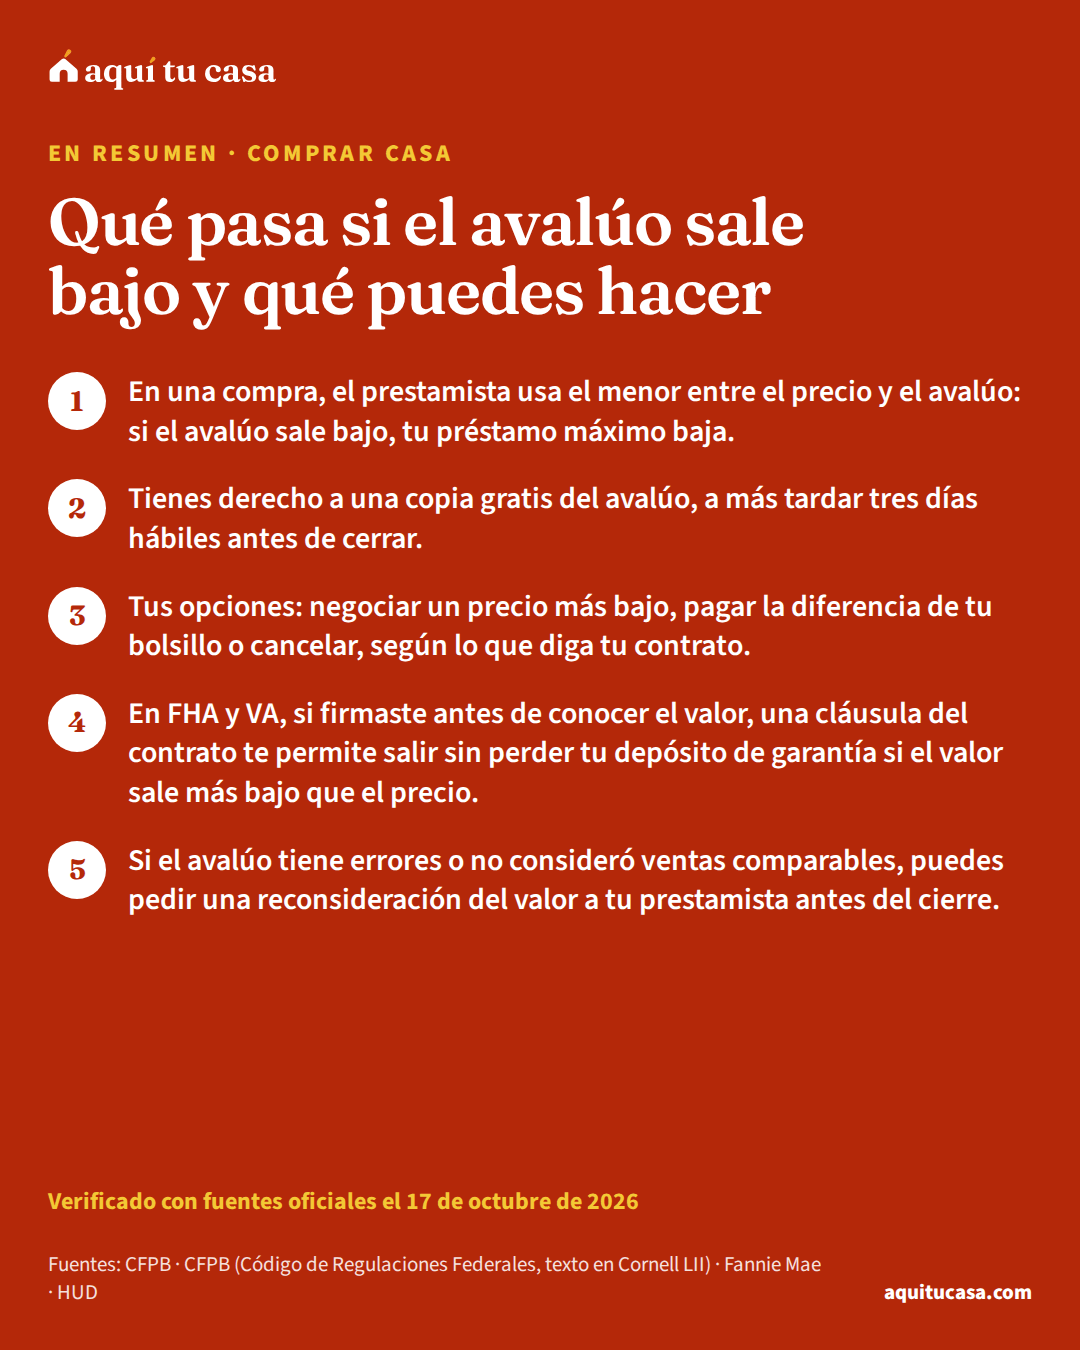
De la guía
Por qué importa un avalúo bajo, tu derecho a la copia, cómo negociar, pagar la diferencia o cancelar, y cómo pedir una reconsideración del valor.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
El prestamista calcula tu préstamo sobre el valor más bajo entre el precio y el avalúo, así que necesitarías más dinero para cerrar. La CFPB sugiere pedir tu copia del avalúo y usarlo para negociar que el vendedor baje el precio. Si no lo baja, puedes pagar la diferencia o considerar cancelar.
Leer la guía completaDepende de tu contrato. La CFPB dice que, según sus términos, cancelar puede tener costos. Si tu contrato tiene una contingencia de avalúo, revisa qué dice sobre el depósito. En FHA y VA, si firmaste antes de conocer el valor, la cláusula del contrato te permite salir sin perder tu depósito de garantía cuando el valor sale más bajo que el precio.
Leer la guía completaPuedes pedir una reconsideración del valor (ROV) a tu prestamista. En préstamos que compra Fannie Mae, el prestamista debe tener un proceso para eso: una solicitud por avalúo, con hasta cinco ventas comparables, antes del cierre. En FHA, el suscriptor del prestamista puede pedirla si el tasador no consideró información relevante, y en VA también puedes pedirla.
Leer la guía completaSí. Por el Reglamento B, el prestamista debe darte una copia gratis de cada avalúo en cuanto esté listo, o a más tardar tres días hábiles antes del cierre, lo que pase primero. Sí te pueden cobrar el costo del avalúo.
Leer la guía completaSí, si quieres seguir adelante. El préstamo se calcula sobre el valor más bajo, así que la diferencia sale de tu bolsillo, además del pago inicial. En FHA y VA, las cláusulas del contrato te dan la opción de seguir adelante sin importar el avalúo.
Leer la guía completaNo pueden presionarlo para que reporte un valor mínimo. El Reglamento Z sí permite pedirle que considere información adicional, como ventas comparables, que explique su conclusión o que corrija errores.
Leer la guía completaPuede. La CFPB dice que si el avalúo sale más alto o más bajo de lo esperado, eso es un cambio de circunstancias y el prestamista puede cambiar tus costos. Revisa la Estimación de Préstamo revisada que te mande.
Leer la guía completaLa Ley de Vivienda Justa prohíbe discriminar en el avalúo de una vivienda por raza, origen nacional y otras características. Puedes pedir una reconsideración del valor a tu prestamista y quejarte ante HUD al (800) 669-9777, a más tardar un año después.
Leer la guía completa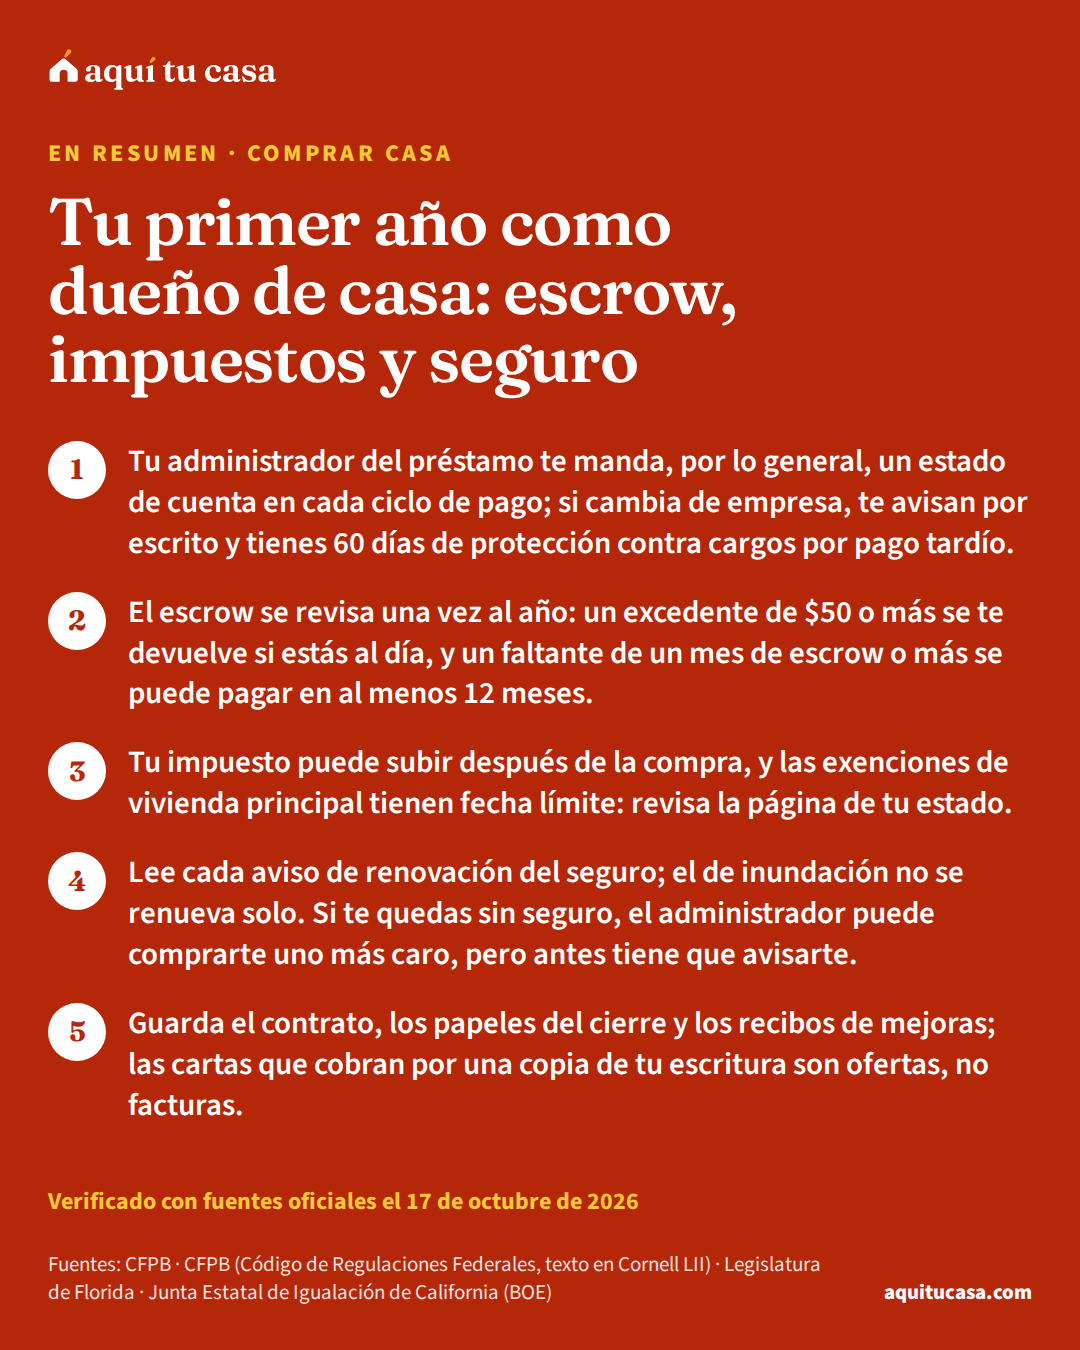
De la guía
Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos.
Verificado el 17 de octubre de 2026 20 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Si tienes escrow, tu pago cambia cuando suben el impuesto a la propiedad o el seguro: el análisis anual ajusta tu pago y puede repartir un faltante. El estado anual de escrow explica qué cambió; si no te cuadra, puedes mandar un aviso de error por escrito a tu administrador.
Leer la guía completaLos cambios de administrador son comunes y la ley pide que te avisen las dos empresas, con sus teléfonos y la fecha desde la que pagas a la nueva. Confirma llamando al número de tu último estado de cuenta, no al de la carta, y avisa a tu banco si pagas en automático.
Leer la guía completaNormalmente recibes una copia al comprar y, si te hace falta otra, la oficina de registros de tu condado o municipio la da por mucho menos que las empresas que mandan esas cartas. Los fiscales generales de Rhode Island y Virginia advierten que son ofertas de venta, no avisos del gobierno.
Leer la guía completaSi el faltante es de un mes de escrow o más, el administrador puede pedirte que lo pagues en pagos mensuales iguales durante al menos 12 meses, no de golpe. Si aun así no te alcanza, un consejero de vivienda aprobado por HUD te ayuda a revisar opciones, muchas veces gratis o a bajo costo.
Leer la guía completaSegún el IRS, si pagaste $600 o más de intereses hipotecarios en el año, el prestamista debe mandarte un Formulario 1098 o una declaración parecida a más tardar el 31 de enero del año siguiente. Muestra los intereses que pagaste y, el año en que compras, los puntos deducibles. Si quieres ayuda gratis con tu declaración, busca un sitio VITA del IRS.
Leer la guía completaMándale un aviso de error por escrito, a la dirección especial que aparece en tu estado de cuenta si la tiene. No te puede cobrar por responder; en general tiene 5 días hábiles para confirmar que lo recibió y 30 días hábiles para resolverlo o explicarte por qué no hubo error.
Leer la guía completaNo. Según FEMA, hay que renovarlo cada año. Si lo dejas vencer, una póliza nueva tarda 30 días en entrar en vigor y puedes perder descuentos.
Leer la guía completaEl IRS pide registros completos: el contrato de compra, los papeles del cierre y los recibos de las mejoras. Sirven para saber la base de tu casa, y se guardan mientras seas dueño y, después de vender, durante el periodo que te aplique.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El dinero que necesitas el día del cierre.
Lo que obtienes → efectivo para cerrar
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
De la guía
Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
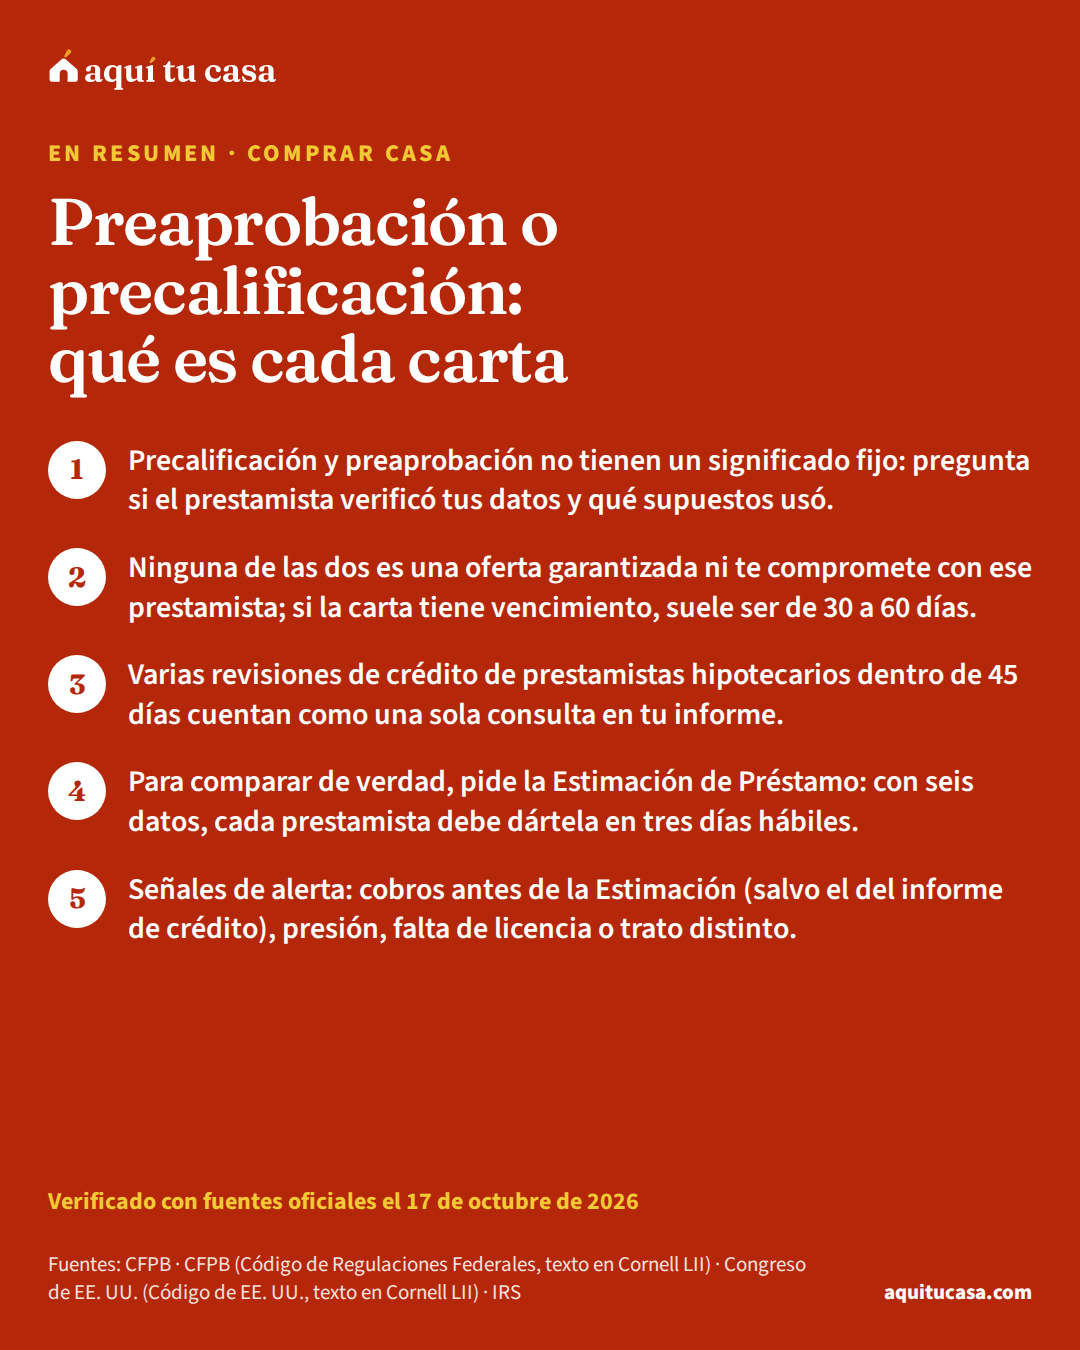
Depende de lo que hizo el prestamista, no del nombre. Según la CFPB, algunos llaman precalificación a una carta basada en lo que tú cuentas y preaprobación a una basada en datos verificados, pero otros usan otra palabra para la misma carta. Pregunta si revisó tu crédito, si verificó tus ingresos y qué supuestos usó.
Leer la guía completaCada revisión de un prestamista normalmente baja un poco tu puntaje. Pero, según la CFPB, varias revisiones de prestamistas hipotecarios dentro de 45 días quedan registradas como una sola consulta, así que puedes comparar. Revisar tu propio crédito no te afecta.
Leer la guía completaSí. Según la CFPB, la carta de preaprobación no te compromete a usar ese prestamista. La CFPB recomienda decidir después de tener una oferta por una casa y las Estimaciones de Préstamo oficiales de cada prestamista.
Leer la guía completaPor el Reglamento Z, nadie puede cobrarte un cargo por tu solicitud de préstamo hipotecario antes de que recibas la Estimación de Préstamo y digas que quieres seguir adelante. La única excepción es un cargo real y razonable por sacar tu informe de crédito.
Leer la guía completaPuedes preguntar; cada prestamista tiene su propio proceso y pide sus propios papeles. Pregunta desde la primera llamada si presta con ITIN y qué documentos pide en ese caso, y lee la guía de préstamos hipotecarios con ITIN para ver qué opciones existen.
Leer la guía completaSegún la CFPB, la carta puede tener fecha de vencimiento, por lo general de 30 a 60 días. Si vence antes de que encuentres casa, pregunta al prestamista qué necesitas para renovarla. Si pides cartas a varios prestamistas, hazlo dentro de un mismo periodo de 45 días para que cuenten como una sola consulta en tu crédito.
Leer la guía completaSeis: tu nombre, tu ingreso, tu número de Seguro Social (para sacar tu informe de crédito), la dirección de la casa, un estimado de su valor y el monto que quieres pedir. Según la CFPB, el prestamista no puede exigirte más para dártela, ni un contrato de compra ni pruebas de ingreso, y debe mandártela dentro de los tres días hábiles.
Leer la guía completaPuede pasar: la carta se basa en supuestos y no es una oferta garantizada. La CFPB sugiere preguntar qué supuestos usó el prestamista y si algo de tu situación podría hacer que te nieguen el préstamo después o que suban tu tasa o tus costos. Mientras tanto, evita pedir otro crédito.
Leer la guía completa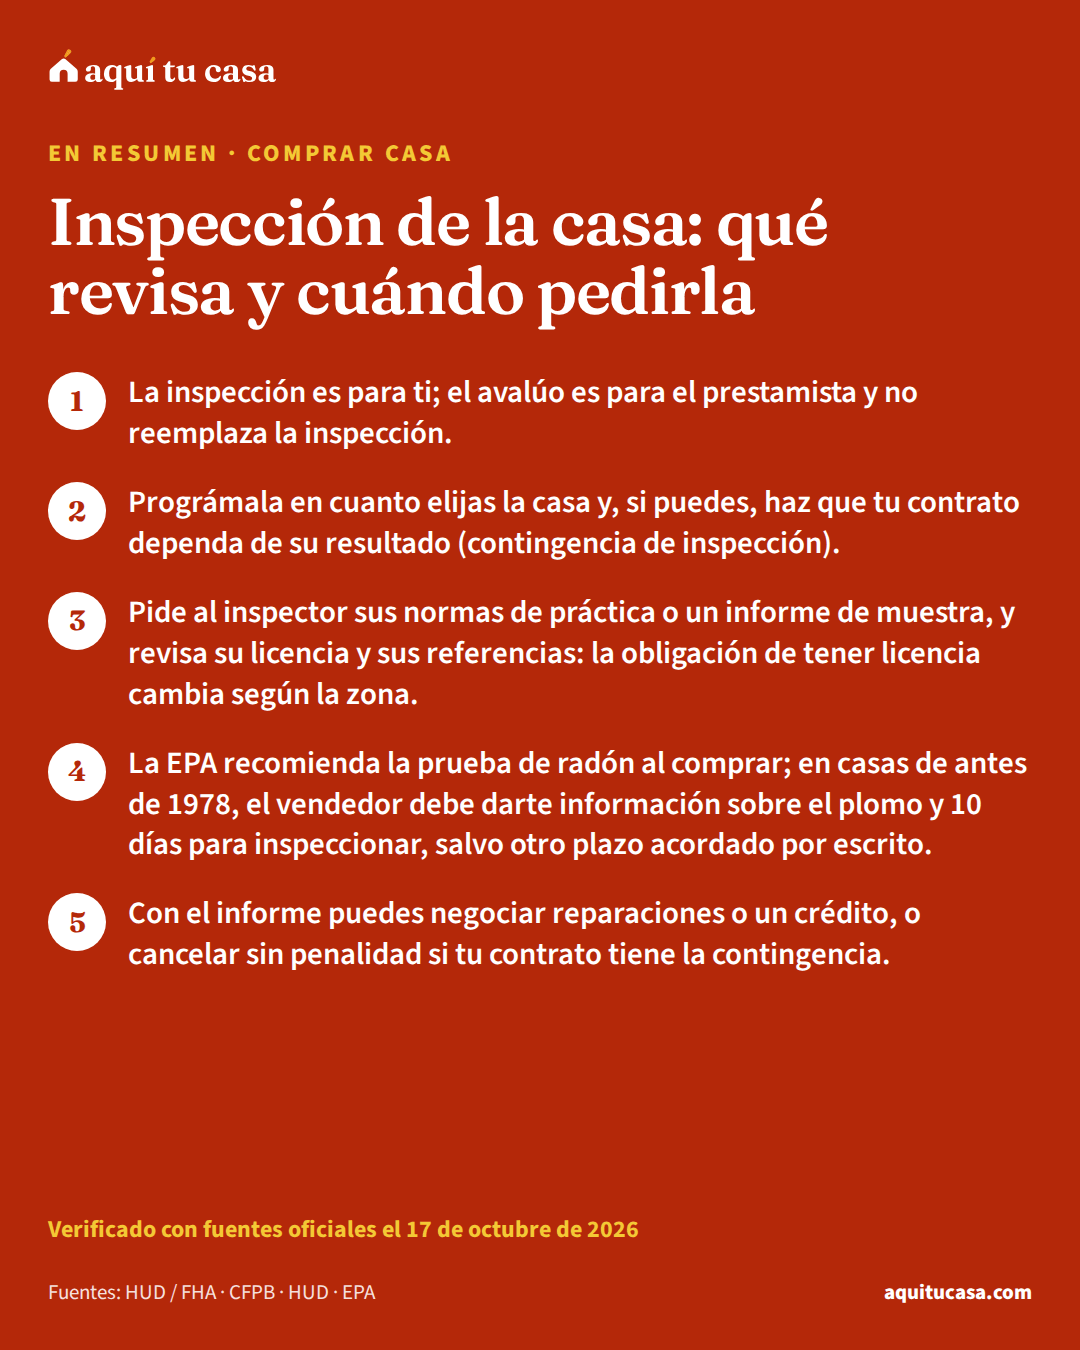
De la guía
Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Según la FHA, la inspección solo ocurre si tú la pides; la FHA no la hace. La CFPB recomienda no comprar una casa sin una inspección completa, porque las inspecciones son para tu protección.
Leer la guía completaNo para ti. El avalúo estima el valor de la casa para el prestamista y no reemplaza una inspección. La FHA tampoco garantiza el estado de la casa ni puede ayudarte con reparaciones después del cierre.
Leer la guía completaTú la pides y el inspector cobra por su trabajo. La CFPB advierte que si al inspector le paga otra persona, o no le pagan hasta el cierre, podría restarle importancia a los problemas. En la prueba de radón, la EPA sugiere poner en el contrato cómo se reparten los costos.
Leer la guía completaDepende de dónde vivas: según la CFPB, en algunas zonas no se exige. Antes de contratarlo, pide referencias de clientes anteriores y búscalo con la autoridad de licencias de tu estado o condado y en el Better Business Bureau (BBB).
Leer la guía completaSi se construyó antes de 1978, el vendedor debe darte un folleto aprobado por la EPA, decirte lo que sepa del plomo en la casa y darte 10 días (u otro plazo acordado por escrito) para una inspección de plomo antes de que quedes obligado por el contrato. Puedes renunciar a esos días, pero solo por escrito.
Leer la guía completaLa CFPB recomienda programarla lo antes posible en cuanto elijas la casa, para saber pronto si hay problemas graves y tener tiempo de hacer otras inspecciones. La FHA agrega que, si la pides temprano en el proceso, puede que logres que tu contrato de compra dependa de sus resultados.
Leer la guía completaSi tu contrato depende de una inspección satisfactoria y no estás conforme con los resultados, la CFPB dice que tienes derecho a cancelar la venta sin penalidad. Si no tienes esa condición, revisa qué dice tu contrato; también puedes negociar reparaciones o un crédito con el vendedor.
Leer la guía completaLa CFPB dice que comprar una casa por más de su valor de avalúo es muy riesgoso. Pide tu copia del avalúo y usa ese valor para negociar que el vendedor baje el precio. Si no acepta, puedes considerar cancelar, aunque según tu contrato podría haber costos.
Leer la guía completaLa hoja de la FHA da la línea nacional gratuita de información sobre radón, 1-800-SOS-Radon (1-800-767-7236). La EPA recomienda hacer la prueba al comprar casa, y tu oficina estatal de radón puede darte su lista de compañías aprobadas.
Leer la guía completa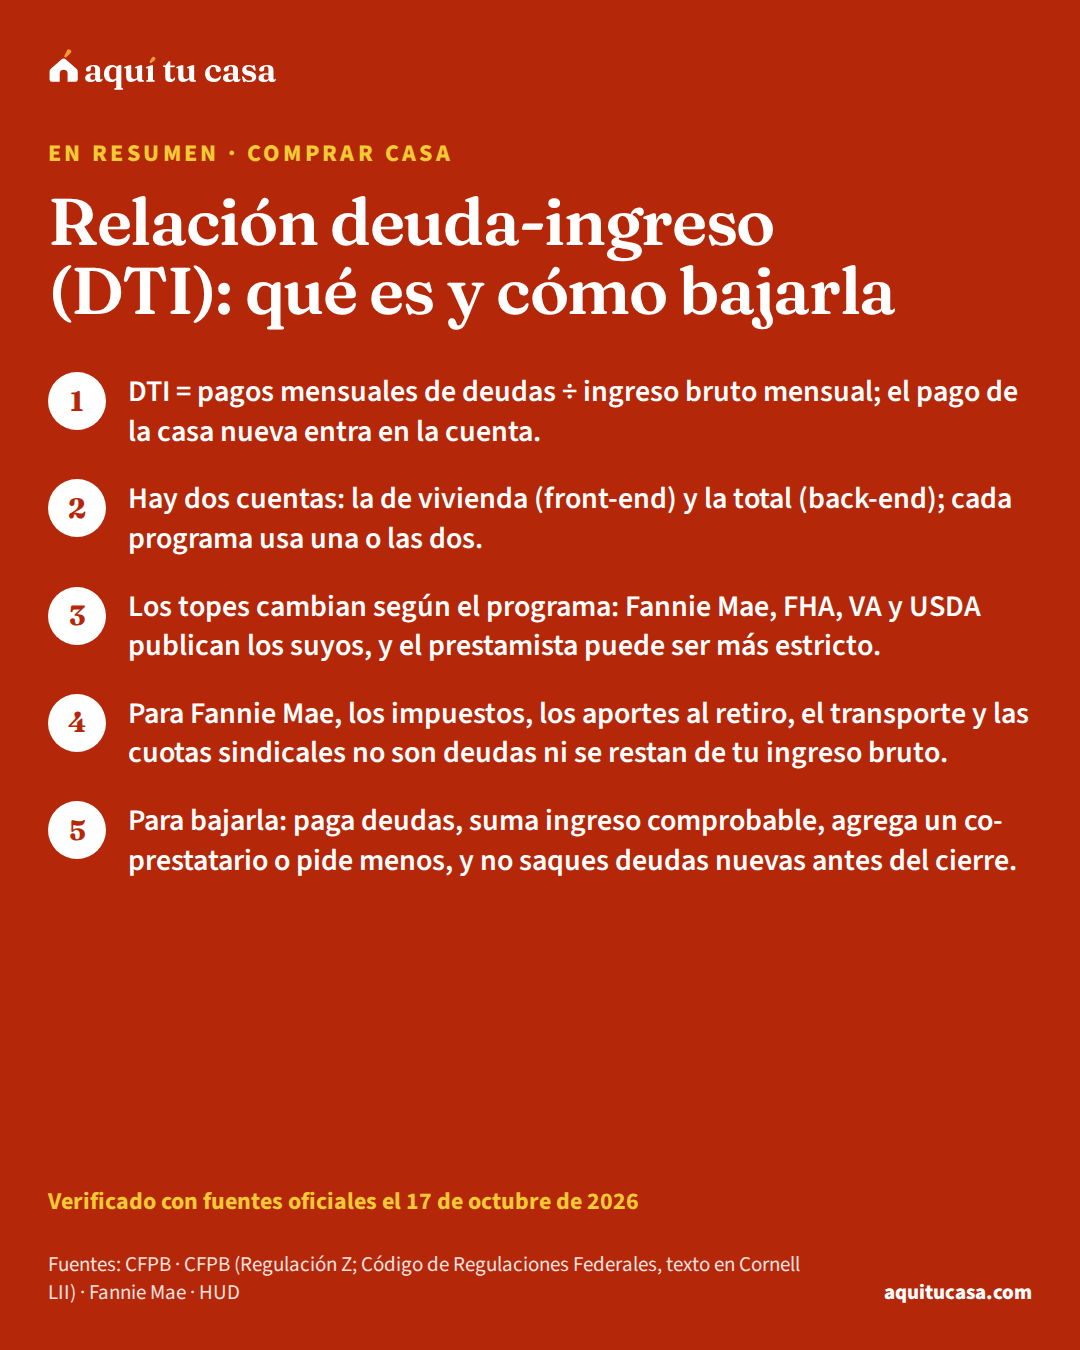
De la guía
Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla.
Verificado el 17 de octubre de 2026 13 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Depende del préstamo. Fannie Mae publica 36% en préstamos revisados a mano (hasta 45% con puntaje y reservas) y 50% en los evaluados con su sistema DU; FHA parte de 31/43 en revisión manual; VA usa 41% como estándar y USDA 29/41. Además, cada prestamista puede ser más estricto.
Leer la guía completaSi la casa que compras será tu vivienda principal, Fannie Mae usa el pago de la casa nueva como tu pago de vivienda. Si un co-prestatario no vivirá en la casa, su renta o su hipoteca sí entra en la cuenta.
Leer la guía completaSegún Fannie Mae, no. Si liquidas el saldo antes del cierre o en el cierre, su pago no entra en el DTI y la cuenta no tiene que cerrarse. Pagar deudas solo para calificar se evalúa con cuidado, junto con tu historial de crédito.
Leer la guía completaSí, como co-prestatario: su ingreso puede contar aunque no viva en la casa, si cumple los mismos estándares. Pero firma el pagaré, responde por la deuda contigo, y el sistema DU de Fannie Mae mira también sus ingresos, deudas y crédito.
Leer la guía completaSegún la CFPB, el ingreso bruto es en general lo que ganas antes de impuestos y otras deducciones. Para Fannie Mae, tus impuestos, tu aporte al 401(k), el transporte al trabajo y las cuotas sindicales no se restan de ese ingreso. El prestamista tiene que documentar que tu ingreso es estable y que es razonable esperar que continúe.
Leer la guía completaComo ejemplo con números nacionales: el pago de una casa típica de $332,700 con FHA sería de $2,759 al mes, y el ingreso mensual de un hogar típico es de $6,728. Solo el pago de la casa sería el 41% del ingreso, antes de sumar otras deudas. Con tus números, usa la calculadora de cuánta casa puedes comprar.
Leer la guía completaEs lo que te queda cada mes después de pagar tus deudas. La regla federal de capacidad de pago deja que el prestamista mire tu DTI o tu ingreso residual. VA usa las dos medidas: compara lo que te queda con tablas por región y tamaño de familia, y cuenta a todas las personas de tu hogar.
Leer la guía completaSí. Con Fannie Mae, si tu préstamo de estudiante está diferido o en forbearance, el prestamista puede usar el 1% del saldo como pago mensual, o un pago que liquide el préstamo según sus términos.
Leer la guía completa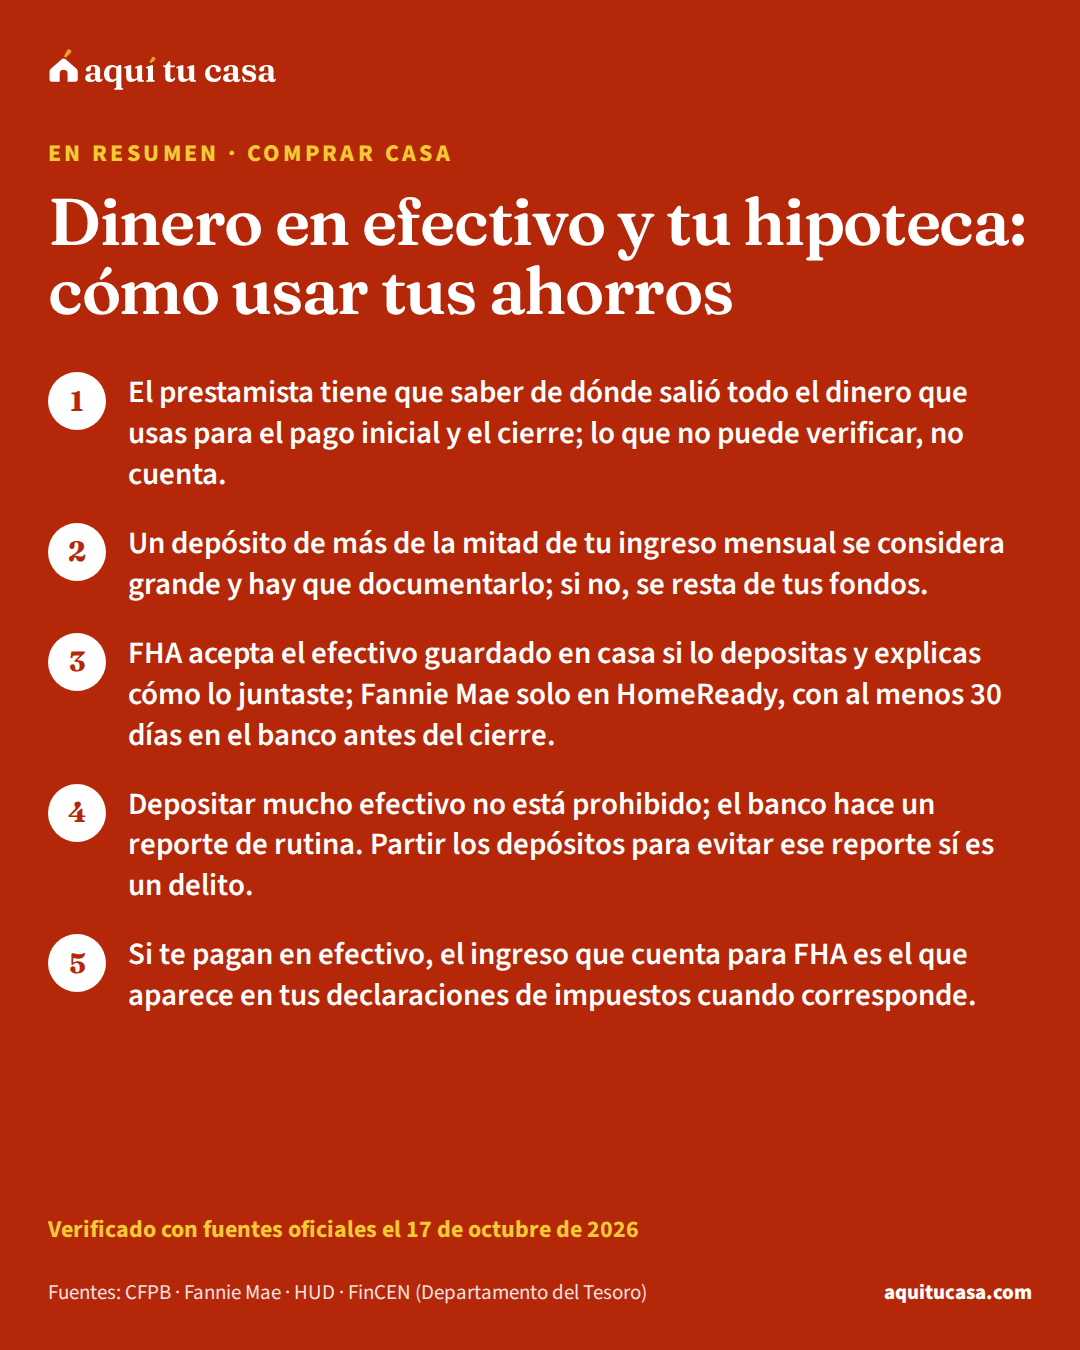
De la guía
Si ahorras o cobras en efectivo: por qué el prestamista pregunta de dónde salió tu dinero, qué es un depósito grande y cómo llevarlo al banco.
Verificado el 17 de octubre de 2026 16 fuentes oficiales
Leer la guía completa Haz la cuenta: Plan de ahorro para el pago inicial
Depende del préstamo. En un préstamo FHA sí, si lo depositas en un banco o con la compañía de título y explicas cómo lo juntaste y en cuánto tiempo. Fannie Mae no acepta efectivo en mano para el pago inicial, salvo en su préstamo HomeReady, con reglas propias.
Leer la guía completaNo hay un solo plazo para todos los préstamos. Los prestamistas suelen revisar tus estados de cuenta de los dos meses más recientes, y en HomeReady de Fannie Mae el dinero debe estar depositado al momento de la solicitud o por lo menos 30 días antes del cierre. Depositar con tiempo deja un historial que el prestamista puede ver.
Leer la guía completaPara Fannie Mae, un solo depósito de más del 50% de tu ingreso mensual con el que calificas. FHA pide documentar cada depósito de más del 50 por ciento de tu ingreso mensual efectivo. Si no se puede documentar, Fannie Mae resta ese dinero de tus fondos disponibles.
Leer la guía completaEl banco tiene que llenar un Informe de Transacción en Efectivo cuando una persona deposita o retira más de $10,000 en efectivo en un día. Según FinCEN, no hay una prohibición general de manejar mucho efectivo, y el informe se presenta sin importar la razón.
Leer la guía completaNo lo hagas. Según FinCEN, partir los depósitos en cantidades más pequeñas para evitar el informe del banco es un delito federal, aunque el dinero sea tuyo y legal. Además, varios depósitos el mismo día se suman para el informe.
Leer la guía completaPuede servir. FHA acepta el dinero que te entregó un club de ahorro privado si se documenta con los registros del club y una constancia del tesorero. Fannie Mae acepta ahorro en grupo si documentas tus aportes regulares, y lo que sigas debiendo aportar cuenta como deuda.
Leer la guía completaEl IRS dice que el ingreso se reporta aunque te paguen en efectivo. Para FHA, el prestamista solo puede contar ingreso que, cuando corresponde, aparece en tus declaraciones. El reglamento federal acepta como prueba de ingreso registros como tus declaraciones, los registros del banco y hasta los recibos de cambio de cheques.
Leer la guía completaPara FHA, el prestamista pide una explicación de cómo juntaste el dinero y cuánto tiempo te tomó, y la compara con tu ingreso, tus gastos y tu historial con bancos. Explica con tus palabras cómo y en cuánto tiempo lo ahorraste, y guarda los recibos de tus depósitos.
Leer la guía completa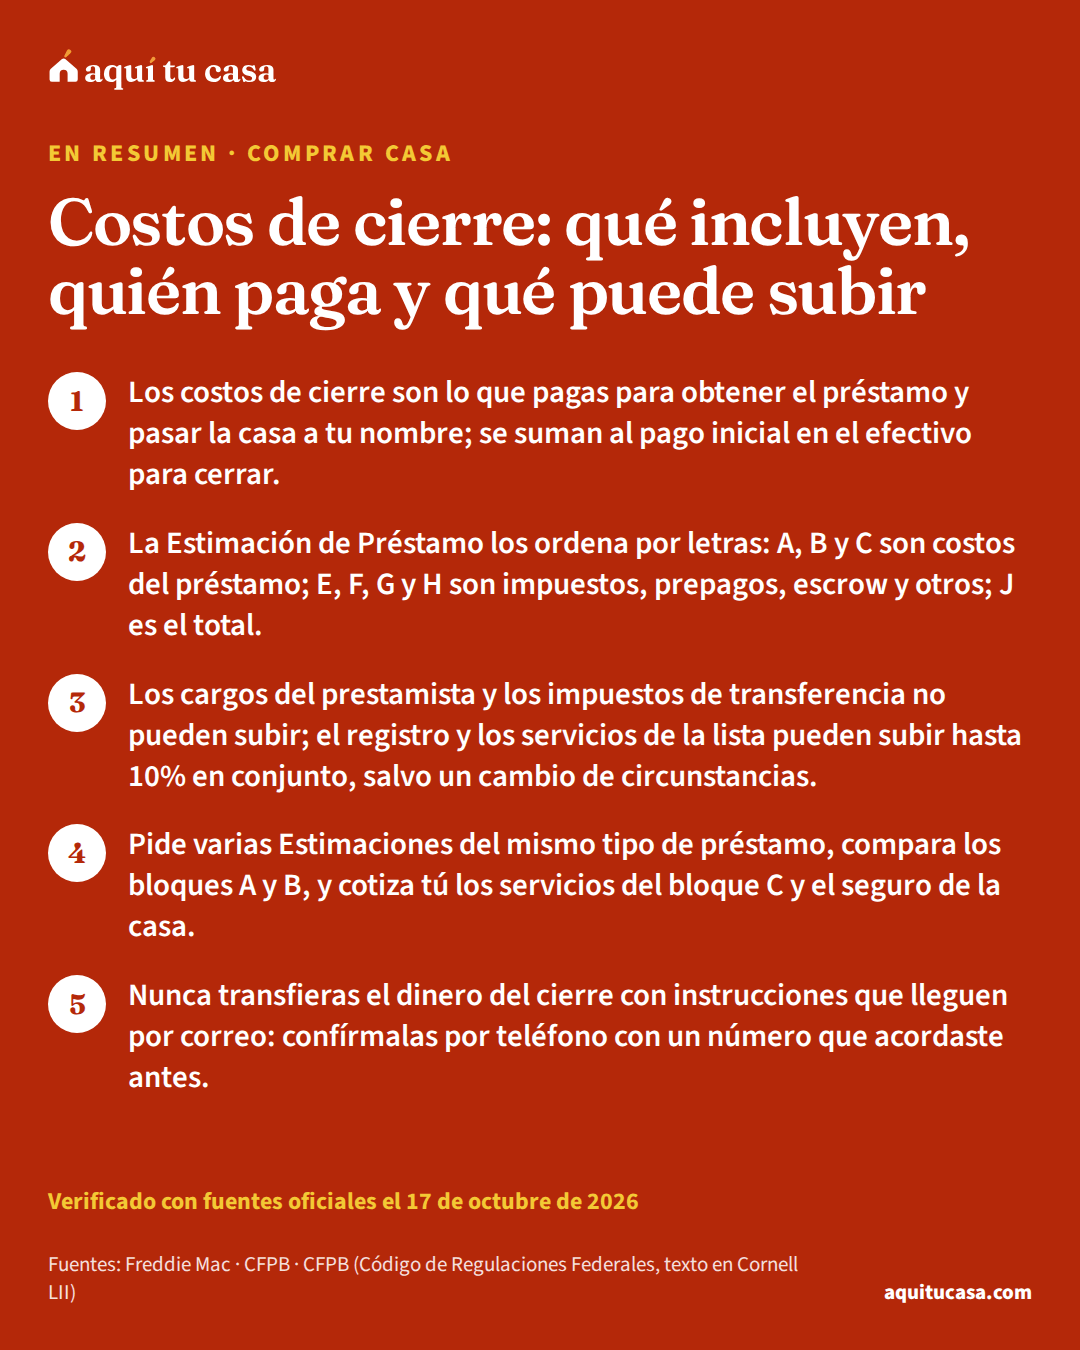
De la guía
Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Depende del prestamista, del préstamo, del precio y de tu estado. La CFPB dice que pueden sumar miles de dólares y que los estimados varían mucho entre prestamistas. Tu cifra real está en la página 2 de tu Estimación de Préstamo; antes de tenerla, nuestra calculadora de costos de cierre te da una idea con tus números.
Leer la guía completaPuedes negociar con el vendedor un crédito para tus costos de cierre, y según el contrato o la ley de tu estado el vendedor puede pagar algunos. Pero la CFPB advierte que el vendedor por lo general pide un precio más alto para cubrir ese crédito: los sigues pagando, a través del préstamo.
Leer la guía completaAntes de que recibas la Estimación y digas que quieres seguir adelante, el reglamento solo permite cobrarte un cargo real y razonable por tu informe de crédito. Algunos prestamistas ni eso cobran.
Leer la guía completaCompáralo con tu última Estimación de Préstamo y mira en qué grupo está. Si es un cargo que no puede subir, o el grupo de hasta 10% se pasó, y no hubo un cambio de circunstancias, pide la corrección por escrito antes de firmar. Si lo descubres después, tienes derecho a que te devuelvan el exceso; el reglamento da al prestamista hasta 60 días después del cierre.
Leer la guía completaHay préstamos que se anuncian así, pero según la CFPB todos los préstamos tienen costos. El prestamista los cubre con una tasa más alta a cambio de un crédito, o sumándolos al monto del préstamo: pagas más con el tiempo o debes más.
Leer la guía completaEl efectivo para cerrar suma tu pago inicial y tus costos de cierre, y resta el depósito que ya diste, los créditos del vendedor y otros ajustes. Freddie Mac dice que conviene prepararse para pagar entre 2% y 5% del precio en costos de cierre. En una casa de $332,700, el valor típico en Estados Unidos, con un préstamo FHA y el pago inicial mínimo, eso da entre $18,299 y $28,280. Tu cifra real sale en tu Estimación de Préstamo.
Leer la guía completaSegún la CFPB, un punto equivale al 1% del monto del préstamo y baja tu tasa a cambio de pagar más al cierre. En un préstamo FHA de $321,056, un punto costaría $3,211. Pide a cada prestamista la misma cantidad de puntos para comparar.
Leer la guía completaEl prestamista debe asegurarse de que la recibas a más tardar tres días hábiles antes de firmar. Úsalos para compararla con tu última Estimación de Préstamo.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.