Rentar con opción a compra: riesgos y qué pedir por escrito
Cómo funciona rentar con opción a compra (rent-to-own), qué riesgos tiene, qué pedir por escrito y cómo cuenta tu renta cuando pidas el préstamo.
Verificado con fuentes oficiales el 17 de octubre de 2026 9 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Rentar con opción a compra (rent-to-own) es rentar una casa con el derecho de comprarla más adelante, en las condiciones que diga el contrato. Mientras no se transfiera el título, eres inquilino. El Departamento de Servicios Financieros de Nueva York advierte que estos acuerdos a menudo no llevan a ser dueño y pueden pasarte todas las reparaciones. Si un día pides el préstamo, FHA y Fannie Mae solo cuentan como crédito la parte de tu renta que pasa de la renta de mercado, y piden el contrato y la prueba de cada pago.
Lo más importante
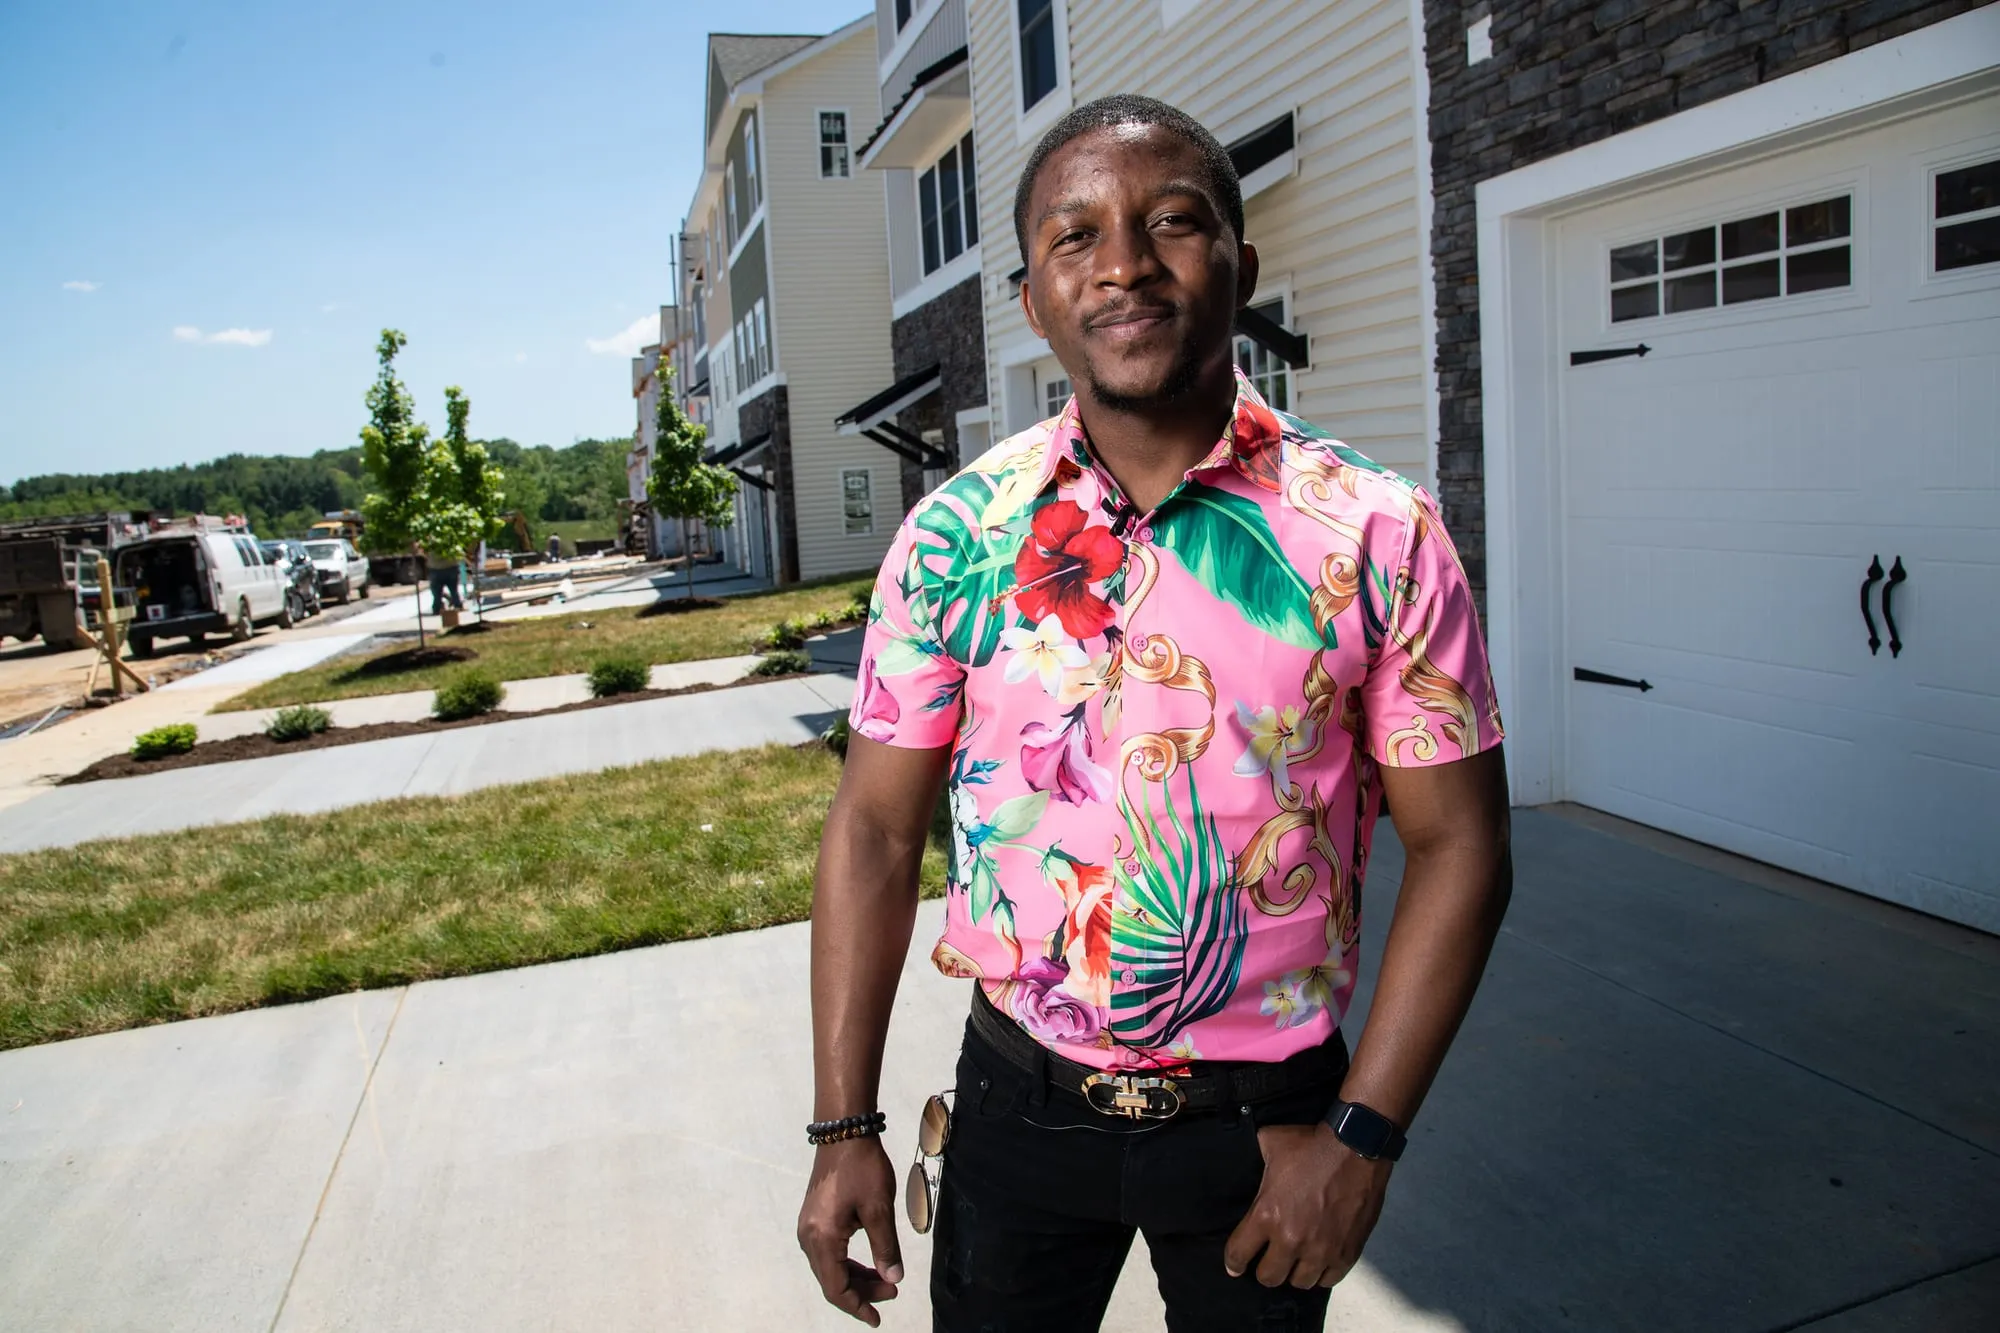
- En la renta con opción a compra eres inquilino hasta que compras; lo que pase con tu dinero depende de lo que diga el contrato.
- Para el préstamo, FHA y Fannie Mae solo cuentan como crédito la parte de tu renta que pasa de la renta de mercado que estima el tasador.
- Pide por escrito el precio, el plazo, la renta, cuánto se acredita cada mes y quién paga las reparaciones.
- Paga de forma que quede prueba de a quién y cuánto pagaste: el prestamista te la pedirá.
¿Es para ti?
Esta guía es para ti si…
- Te ofrecen rentar una casa con la opción de comprarla más adelante (rent-to-own, lease-to-own o lease with option to purchase).
- Ya rentas con opción a compra y quieres saber cómo contará tu renta cuando pidas el préstamo.
- Quieres saber qué debe decir el contrato antes de firmar o de dar dinero.
Busca ayuda directa primero si…
- Te ofrecen comprar en mensualidades y el dueño se queda con la escritura hasta el final: eso es un contrato por escritura, y tiene su propia guía.
- Rentas sin opción a compra y tienes dudas sobre tu contrato: empieza por la guía de tu contrato de renta explicado.
- Ya recibiste un aviso de desalojo: busca hoy asistencia legal gratuita; esta guía no sustituye esa ayuda.
Rentar una casa hoy y comprarla después suena como un buen plan si todavía no calificas para un préstamo. Esta guía es para quien está pensando firmar un acuerdo de renta con opción a compra (rent-to-own) o ya vive en una casa así: explica cómo funciona, qué riesgos advierten los reguladores, qué conviene tener por escrito y cómo cuenta tu renta cuando por fin pidas el préstamo.
Cómo funciona rentar con opción a compra
Rentar con opción a compra junta dos cosas: un contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa (lease) y una opción, es decir, el derecho de comprar la casa más adelante en las condiciones que diga el acuerdo. En inglés lo verás como “rent-to-own”, “lease-to-own” o “lease with option to purchase”.
En principio, mientras no compres, eres inquilino. Nueva York, por ejemplo, exige que los acuerdos de renta con opción a compra de casas prefabricadas en parques digan que, hasta que se transfiera el título, el inquilino ocupa una casa rentada.2 Lo que pase con tu dinero, con las reparaciones y con el precio depende de lo que diga el contrato y de las leyes de tu estado. Por eso conviene comparar el precio de compra con el valor justo de mercado de la casa, uno de los datos que Nueva York exige en esos contratos.2
Muchos acuerdos prometen que una parte de tu renta se “acredita” a la compra. Para un prestamista, ese crédito tiene reglas: Fannie Mae lo define como la parte de los pagos de renta que se puede acreditar al pago inicial bajo un acuerdo documentado.6 Más abajo verás cuánto cuenta de verdad.
En qué se diferencia de un contrato por escritura
Se parecen, pero no son lo mismo. En un contrato por escritura ya estás comprando: el vendedor se queda con el título hasta el último pago, y tú actúas como dueño y pagas por lo general los impuestos, el seguro, las reparaciones y el mantenimiento.4 En la renta con opción a compra, en cambio, rentas y tienes el derecho de comprar más adelante. La ley de Minnesota lo dice claro: un contrato de renta, incluido uno con opción a compra, no es un contrato por escritura.3
Renta con opción a compra y contrato por escritura
Rentas y puedes comprar después
Renta con opción a compra
Lee qué dice tu contrato, no cómo lo llaman: el DFS de Nueva York advierte que algunas empresas ofrecen acuerdos híbridos, parte renta y parte hipoteca, con pocas protecciones.1
La guía del contrato por escritura explica ese otro acuerdo y cómo registrarlo.
Los riesgos que advierten los reguladores
El Departamento de Servicios Financieros de Nueva York (DFS) pide cautela antes de firmar cualquier acuerdo de renta con opción a compra. Está investigando si algunos de estos acuerdos son en realidad préstamos hipotecarios abusivos sin licencia. Dice que muchas veces se ofrecen a familias con problemas económicos, con la promesa de llegar a ser dueñas, pero que a menudo no llevan a ser dueño.1
Los riesgos que describe el DFS:
- Menos protecciones. Los contratos de renta y las hipotecas tienen que dar protecciones básicas, pero algunas empresas dicen ofrecer un acuerdo “híbrido” que no da ninguna, con condiciones duras. El DFS sugiere considerar si un contrato de renta tradicional es mejor opción.1
- Casas en mal estado y reparaciones a tu cargo. Estas empresas suelen trabajar con casas muy deterioradas, vacías por mucho tiempo, y sus acuerdos te pasan todo el costo de las reparaciones, aunque en Nueva York la ley se lo pondría al arrendador.1
- Recorridos que no muestran todo. Las visitas suelen hacerse con los servicios desconectados, así que no puedes probar si funcionan. Algunas empresas ya tienen inspecciones que encontraron moho, termitas o asbesto, pero si tú no lo ves, no te avisan.1
- Posibles violaciones de la ley. En Nueva York, estos acuerdos pueden violar leyes sobre préstamos justos, protecciones hipotecarias, tasas de interés, habitabilidadgarantía de habitabilidad (warranty of habitability)La garantía de habitabilidad (warranty of habitability) es el derecho del inquilino a una vivienda habitable, segura y sanitaria. Las reglas dependen del estado. En Nueva York, según la oficina del fiscal general, este derecho va incluido en todo contrato de renta, escrito o de palabra, y una cláusula que lo quite no vale; se viola, por ejemplo, si no hay calefacción o agua caliente con regularidad. En California, el arrendador debe mantener en buen estado la plomería, la calefacción, la electricidad y las cerraduras, y la vivienda libre de plagas. En Arizona, la ley exige mantener la vivienda en condición apta y habitable.Ver la definición completa y condición de la propiedad.1

Lo que debes tener por escrito
Nueva York da un buen modelo. Para las casas prefabricadas en parques, exige que el contrato describa claramente los términos, todos los cargos y pagos, el valor justo de mercado de la casa y quién paga las reparaciones grandes. También da derecho a una cuenta detallada de tus pagos una vez al año, y si el dueño del parque termina el contrato de renta, debe devolverte los pagos hechos bajo el acuerdo de compra.2 Aunque tu caso sea otro, esa lista sirve para revisar cualquier contrato.
Y piensa en lo que te va a pedir el prestamista el día que solicites el préstamo. Para contar tu crédito de renta, Fannie Mae pide un acuerdo que muestre un plazo original de por lo menos 12 meses, el número total de meses, la renta mensual y cuánto se acredita cada mes.6 FHA pide el acuerdo de renta con opción a compra y prueba de que se recibieron los pagos.5
Antes de firmar y mientras rentas
1. Pide el contrato completo y llévalo a un consejero
Antes de dar dinero
Un consejero de vivienda aprobado por HUD puede revisarlo contigo, muchas veces gratis o a bajo costo.8
2. Revisa la casa con los servicios conectados
Antes de firmar
Las visitas sin luz ni agua no te dejan probar si funcionan; pide una inspección.1
3. Pide por escrito el precio, el plazo y el crédito mensual
Antes de firmar
Fannie Mae pide un plazo de por lo menos 12 meses, la renta mensual y cuánto se acredita cada mes.6
4. Pide por escrito quién paga las reparaciones
Antes de firmar
Nueva York exige que los contratos de casas en parques digan quién cubre las reparaciones grandes.2
5. Paga de forma que quede prueba
Cada mes
Cheques, transferencias o giros que muestren a quién y cuánto pagaste.6
6. Prepara tu solicitud de préstamo
Antes de que venza la opción
Junta tus estados de cuenta y la prueba del origen de tu pago inicial.7
Pruébalo con tus númerosCalculadora de hipoteca
Cuando llega la hora de comprar: cuánto cuenta tu renta
Un punto clave: no toda la renta que pagaste cuenta para el préstamo.
En un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, los “créditos de renta” son solo la parte de cada pago que pasa de la renta justa de mercado que estima el tasador. El prestamista puede sumar esas cantidades y usarlas para tu aporte mínimo, la Inversión Mínima Requerida.5 Ese aporte es de por lo menos 3.5% del valor de la casa.5
Para un préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa que sigue las reglas de Fannie Mae, el crédito es la diferencia entre la renta de mercado, que fija el tasador en el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa, y la renta que de verdad pagaste, y no puede ser mayor.6 Si tu renta era igual a la del mercado, no hay crédito, aunque el contrato diga otra cosa.
Fíjate también en quién decide la renta de mercado: el tasador, en el avalúo de la casa que vas a comprar.6 Es decir, el crédito final se conoce cuando ya estás pidiendo el préstamo. Si el contrato promete un crédito mensual muy alto, pregunta cómo se calculó y guarda una copia. Y recuerda que los requisitos cambian de un prestamista a otro, y que un prestamista puede rechazar documentos incompletos.7
Ejemplo con números reales
Rentar hoy y comprar después, con números típicos
Con la renta típica y el valor típico de una casa en Estados Unidos, un préstamo FHA con el pago inicial mínimo y la tasa promedio de 7.18% del 5 de noviembre de 2026.
- Renta típica al mes en EE. UU.
- $1,413
- Precio de una casa típica en EE. UU.
- $332,700
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Pago mensual con FHA (con impuestos y seguros)
- $2,759
Es un ejemplo con números nacionales.5 Solo la parte de tu renta que pasa de la renta de mercado cuenta como crédito para el pago inicial.56 Prueba con tus números.
Haz la cuenta con tus números¿Rentar o comprar?
La herramienta rentar o comprar compara las dos opciones con tus números, y la guía ¿Cuánto necesitas para el pago inicial? explica los mínimos de cada préstamo.
Si tienes problemas o te quieren desalojar
Si te atrasas o el dueño quiere terminar el acuerdo, tus derechos dependen de tu estado y de tu contrato. En Nueva York, el DFS dice que por la doctrina de la “hipoteca equitativa” (equitable mortgage), quien vive en una casa unifamiliar pagando renta y mejorándola puede acumular patrimonio en ella; por eso la empresa no puede simplemente desalojarlo si se atrasa, y debería tener las protecciones de una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa. Si recibiste un aviso de desalojodesalojo (eviction)El desalojo, en inglés eviction, es el proceso legal que usa un dueño para recuperar una vivienda rentada cuando el inquilino no quiere irse. Las razones más comunes son no pagar la renta, romper reglas importantes del contrato o que el contrato se terminó. Primero el dueño debe darte un aviso por escrito. Si no se resuelve, necesita una orden de un juez, y para sacarte tiene que hacerlo un oficial de la ley. Si te demandan, tienes derecho a responder por escrito ante la corte y explicar por qué no deberían desalojarte. Las reglas cambian según el estado y la ciudad.Ver la definición completa, el DFS sugiere hablar con un abogado sobre esa defensa.1
La asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita es una opción: la LSC tiene un buscador de organizaciones por dirección o ciudad.9 En Nueva York, el programa HOPP conecta con consejeros y servicios legales sin costo al (855) 466-3456, y la línea HOPE NOW atiende las 24 horas al 888-995-4673.1 La guía de qué hacer si recibes un aviso de desalojo explica los primeros pasos.
Si el problema es de dinero y no legal, un consejero de vivienda aprobado por HUD puede revisar tu presupuesto, tu contrato y tus opciones contigo, muchas veces gratis o a bajo costo.8 Lleva el contrato, los recibos de tus pagos y cualquier aviso que te hayan dado.

Si este es tu caso
Ya rentas con opción a compra
Guarda la prueba de cada pago, con a quién y cuánto pagaste: el prestamista la pedirá.6 Revisa tu contrato con la guía de tu contrato de renta explicado.
Necesitas tiempo para tu crédito
Usa los meses de renta para preparar tu solicitud: estados de cuenta y prueba de tu pago inicial.7 Mira cómo reportar tu renta al buró de crédito.
Errores que salen caros
Error: Creer que toda tu renta cuenta para el pago inicial.
Mejor: Para el préstamo solo cuenta la parte que pasa de la renta de mercado, y con papeles.56
Error: Pagar la renta en efectivo sin recibos.
Mejor: Paga con cheque, transferencia o giro: la prueba debe mostrar a quién y cuánto pagaste.6
Error: Visitar la casa con los servicios desconectados y firmar.
Mejor: Pide una inspección con luz, agua y gas conectados.1
Error: Aceptar que todas las reparaciones son tuyas sin leer la ley de tu estado.
Mejor: Pide por escrito quién paga qué: en Nueva York, la ley se las pondría al arrendador.1
Error: No preguntar qué pasa con tu dinero si no compras.
Mejor: Pide que el contrato lo diga claramente antes de firmar.2
Qué hacer esta semana
- Pide el contrato completo, con la opción a compra, y no des dinero hasta leerlo con calma.1
- Llévalo a un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD para revisarlo, muchas veces gratis o a bajo costo.8
- Pide por escrito el precio, el plazo, la renta, el crédito mensual y quién paga las reparaciones.62
- Pide una inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa con los servicios conectados; la guía de inspección de la casa explica qué revisa.1
- Si ya rentas así, junta la prueba de todos tus pagos y tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa.67
- Si recibes un aviso para salir, busca asistencia legal gratuita hoy.9
Tus números
Equivale a $11,645. El mínimo de este préstamo es 3.5%.
Es lo que más cambia el resultado.
Ajustar detalles avanzados
Son escenarios de ejemplo, no datos: nadie sabe cuánto subirá una casa.
Dato real: en Estados Unidos, según el índice de precios de vivienda de FHFA, los precios cambiaron en promedio 6.3% al año en los 10 años hasta 2025. El pasado no dice cuánto subirán.
Supuesto de ejemplo; cámbialo.
Reparaciones y cuidado de la casa. Supuesto de ejemplo.
Lo que ganaría el dinero que no pones en la casa. Supuesto de ejemplo.
Comisiones e impuestos al vender. Supuesto de ejemplo.
Hagamos las cuentas
Si te quedas 7 años
Rentar sale mejor por unos $90,044
Con estos supuestos, comprar no sale mejor en 30 años.
- Costo de comprar al mes (primer año)
- $3,037
- Renta al mes (primer año)
- $1,413
- Dinero al principio para comprar
- $21,626
- Lo que te queda al vender en el año 7
- $86,049
Ventaja de comprar, año por año
Arriba de la línea punteada sale mejor comprar; abajo, rentar. El punto marca los años que te quedas.
Con otros escenarios (7 años)
| Valorización | Equilibrio | En 7 años |
|---|---|---|
| Baja (1%) | No llega | Rentar +$135,484 |
| Media (3%) | No llega | Rentar +$90,044 |
| Alta (5%) | Año 17 | Rentar +$38,767 |
Esto depende de supuestos
Usamos el impuesto típico del lugar (0.94% del valor), un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio). La valorización, el aumento de la renta y el rendimiento son ejemplos: cámbialos y mira cómo se mueve el resultado.
Estimado educativo, no una recomendación. No incluye deducciones de impuestos ni cambios de tasa.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es rentar con opción a compra?
Es rentar una casa con el derecho de comprarla más adelante, en las condiciones que diga el contrato. Mientras no se transfiera el título, eres inquilino. En inglés se llama rent-to-own, lease-to-own o lease with option to purchase.
¿La renta que pago cuenta para el pago inicial?
Solo lo que diga el contrato, y para el préstamo hay límites. FHA puede contar para tu aporte mínimo la parte de la renta que pasó de la renta justa de mercado que estima el tasador. Fannie Mae calcula el crédito como la diferencia entre la renta de mercado y la que pagaste, con un acuerdo de por lo menos 12 meses.
¿Es lo mismo que un contrato por escritura?
No. En un contrato por escritura ya estás comprando en mensualidades y actúas como dueño, aunque el vendedor guarde la escritura. La ley de Minnesota, por ejemplo, dice que un contrato de renta con opción a compra no es un contrato por escritura.
¿Quién hace las reparaciones de la casa?
Depende del contrato y de tu estado. El DFS de Nueva York advierte que estos acuerdos suelen pasarle al consumidor todas las reparaciones, aunque la ley de ese estado se las pondría al arrendador. Pide que el contrato diga claramente quién paga qué.
¿Qué pasa con mi dinero si al final no compro?
Depende de lo que diga el contrato, así que pídelo por escrito antes de firmar. El DFS de Nueva York advierte que estos acuerdos a menudo no llevan a ser dueño. En Nueva York, en las casas prefabricadas de un parque, si el dueño del parque termina el contrato de renta debe devolver los pagos hechos bajo el acuerdo de compra.
¿Qué papeles me va a pedir el prestamista?
Para contar tu crédito de renta, el acuerdo de renta con opción a compra, la prueba de cada pago (cheques cobrados, estados de cuenta o recibos que muestren a quién y cuánto pagaste) y el avalúo con la renta de mercado. Además, los papeles de cualquier solicitud, como tus estados de cuenta más recientes.
¿Me pueden desalojar si me atraso en la renta?
Depende de tu estado y de tu contrato. En Nueva York, el DFS dice que, por la doctrina de la hipoteca equitativa, quien paga renta y mejora una casa unifamiliar puede acumular patrimonio y tener derecho a las protecciones de una ejecución hipotecaria. Si recibes un aviso, busca asistencia legal gratuita cuanto antes.
¿Dónde consigo ayuda gratis?
Un consejero de vivienda aprobado por HUD puede revisar el contrato y tus números contigo, muchas veces gratis o a bajo costo. Para un problema legal, la LSC tiene un buscador de asistencia legal por dirección o ciudad. En Nueva York, el programa HOPP conecta con consejeros y servicios legales sin costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. New York State Department of Financial Services (DFS) · Rent-To-Own and Land Installment Contracts · dfs.ny.gov · Consultado el 17 de octubre de 2026
- 2. Procurador General de Nueva York (New York State Attorney General) · Residential Tenants' Rights Guide · ag.ny.gov · Consultado el 17 de octubre de 2026
- 3. Estado de Minnesota (Office of the Revisor of Statutes) · Minnesota Statutes §507.235, Filing contracts for deed · revisor.mn.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · What is a contract for deed? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B3-4.3-12, Rent-Related Credits · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 13 minutos de lectura
Contrato por escritura (contract for deed): riesgos
Qué es un contrato por escritura (contract for deed), por qué puedes perder la casa y lo que pagaste, cómo registrarlo y qué exigen algunos estados.
- En un contrato por escritura, el vendedor se queda con la escritura hasta el último pago, pero tú pagas impuestos, seguro, reparaciones y mantenimiento.
- Si te atrasas, el vendedor muchas veces intenta desalojarte de inmediato y quedarse con tus pagos y mejoras; con una hipoteca común hay que esperar 120 días antes de iniciar la ejecución.
- Puedes registrar el contrato en la oficina de registros de tu condado: así recibes avisos si alguien pone una hipoteca o un gravamen sobre la casa.
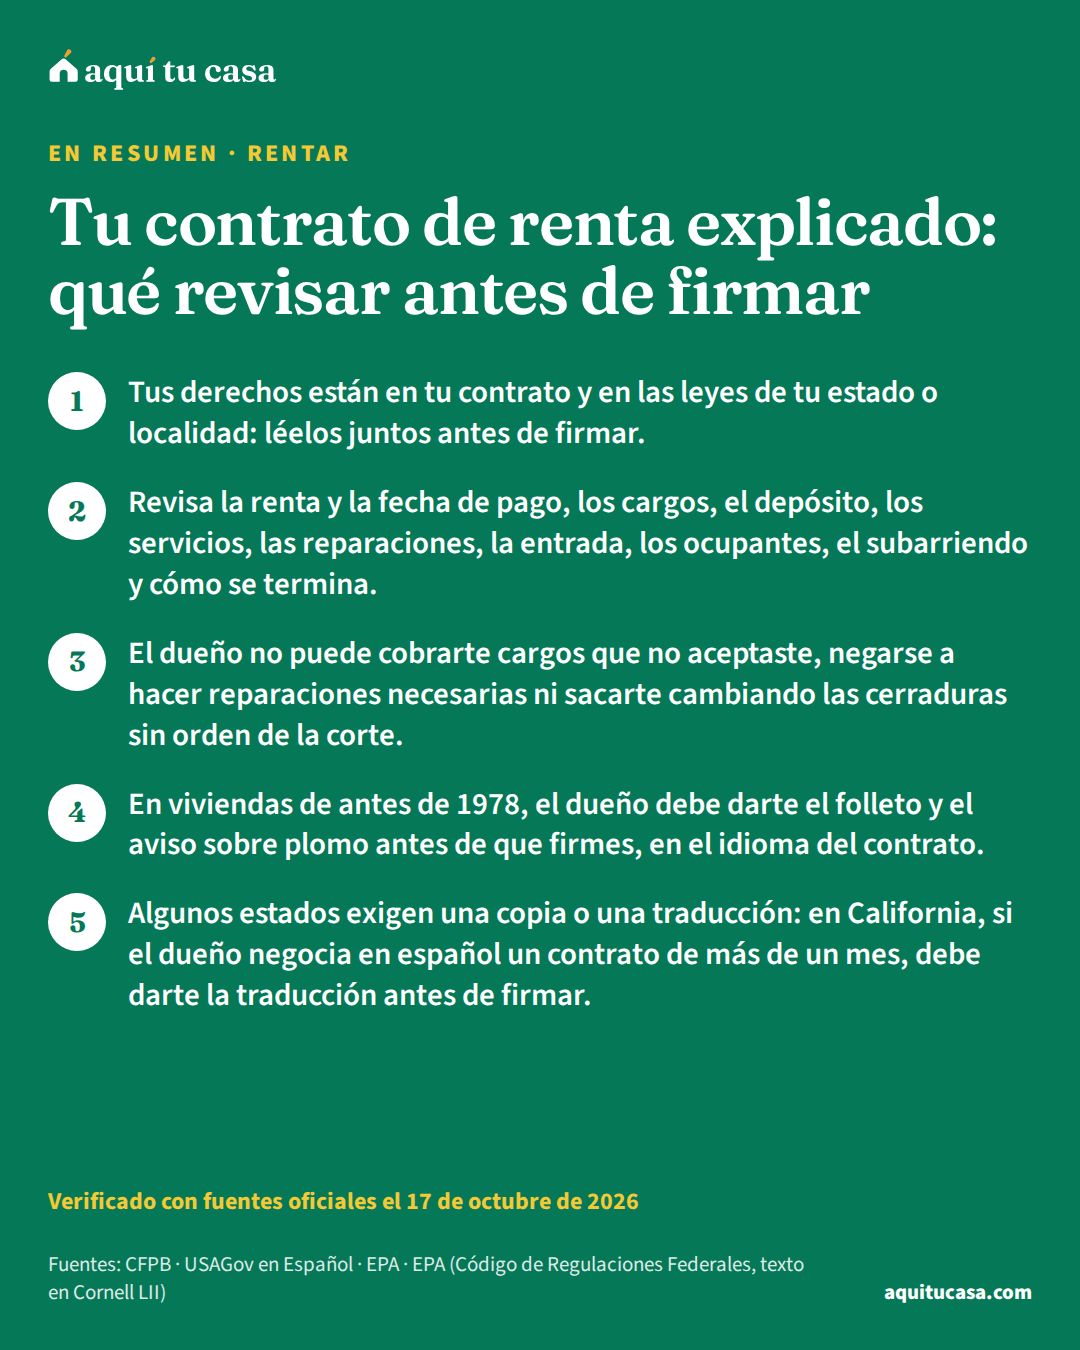
- Rentar Tu contrato de renta explicado: qué revisar antes de firmar Qué es un contrato de renta, qué cláusulas leer antes de firmar, el aviso de plomo, tus derechos de vivienda justa y dónde pedir ayuda gratis. 15 minutos de lectura
- Crédito Reportar tu renta al buró de crédito: opciones y costos Cómo hacer que tus pagos de renta cuenten en tu crédito: qué hace tu arrendador, qué servicios existen, qué cobros mirar y qué pasa si te atrasas. 11 minutos de lectura
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.