Reportar tu renta al buró de crédito: opciones y costos
Cómo hacer que tus pagos de renta cuenten en tu crédito: qué hace tu arrendador, qué servicios existen, qué cobros mirar y qué pasa si te atrasas.
Verificado con fuentes oficiales el 17 de octubre de 2026 16 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Tu renta solo cuenta en tu crédito si alguien la reporta, y según estimados que cita la CFPB, muy pocos inquilinos la tienen en su reporte. Para que se reporte, pregunta a tu arrendador si participa en un programa de reporte de renta, muchas veces a través de una app de pago, y revisa qué comisiones cobra. Los pagos a tiempo pueden ayudar, y los modelos de puntaje nuevos aprobados por la FHFA toman en cuenta la renta; pero los atrasos y las cobranzas también se pueden reportar. Aunque tu renta no se reporte, un prestamista que usa el sistema de Fannie Mae puede verla en los datos de tu banco.
Lo más importante
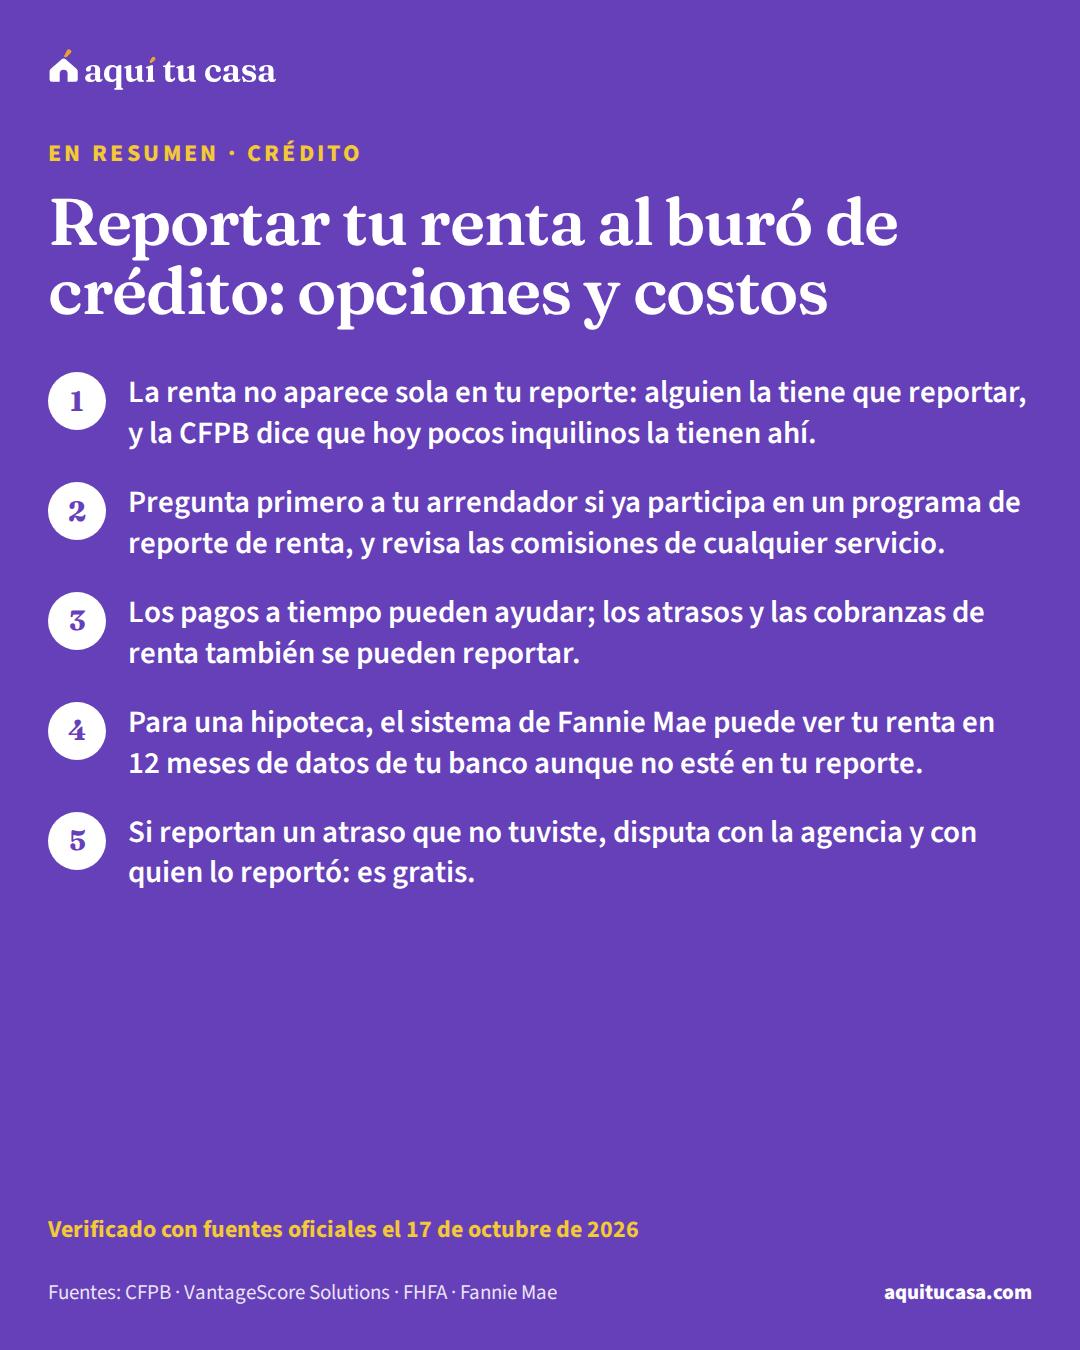
- La renta no aparece sola en tu reporte: alguien la tiene que reportar, y la CFPB dice que hoy pocos inquilinos la tienen ahí.
- Pregunta primero a tu arrendador si ya participa en un programa de reporte de renta, y revisa las comisiones de cualquier servicio.
- Los pagos a tiempo pueden ayudar; los atrasos y las cobranzas de renta también se pueden reportar.
- Para una hipoteca, el sistema de Fannie Mae puede ver tu renta en 12 meses de datos de tu banco aunque no esté en tu reporte.
¿Es para ti?
Esta guía es para ti si…
- Pagas la renta a tiempo desde hace años y no aparece en tu reporte de crédito.
- Tu arrendador o una app te ofrece reportar tu renta y quieres saber si te conviene y cuánto cuesta.
- Quieres comprar casa y te preguntas si tu historial de renta sirve para el préstamo hipotecario.
Busca ayuda directa primero si…
- Estás atrasado con la renta o recibiste un aviso de desalojo: empieza por la guía sobre el aviso de desalojo y busca ayuda legal gratuita.
- Te negaron un apartamento por un reporte de inquilino: la guía para leer tu reporte explica esos reportes y tus derechos.
- No tienes ninguna cuenta y quieres empezar desde cero: la guía Crédito desde cero compara todas las opciones.
Pagar la renta a tiempo, mes tras mes, es un buen historial. Pero casi nunca aparece en tu reporte de crédito, porque nadie lo reporta. Esta guía es para quien renta y quiere que esos pagos cuenten: explica cómo se reporta la renta, qué preguntar antes de inscribirte en un programa, qué puede salir mal y cómo la ven los prestamistas hipotecarios, con lo que publican la CFPB (la agencia federal de protección al consumidor financiero), la FHFA y Fannie Mae.
- De los adultos que rentan tienen la renta en su reporte, según estimados que cita la CFPB
- 1.7% a 2.3%2
- De renta que puede leer el sistema de Fannie Mae en los datos de tu banco
- 12 meses7
- De renta mensual para que ese sistema la tome en cuenta
- $300 o más7
- Que en general tiene quien reportó un dato para responder tu disputa
- 30 días15
¿Tu renta ya cuenta en tu crédito?
Probablemente no. Las tres grandes agencias de crédito (Experian, Equifax y TransUnion) sí usan información de pagos de renta y de cobranzas relacionadas, aunque cada una la maneja a su manera.1 El problema es que pocos la reportan: según estimados de la industria que cita la CFPB, solo entre el 1.7% y el 2.3% de los adultos que rentan tienen la renta en su expediente de crédito.2
La razón es sencilla: reportar es voluntario. Cualquiera que te da crédito puede reportar tus pagos, y las agencias especializadas también pueden reportar pagos de renta, pero los acreedores reportan de forma voluntaria.3 Si nadie reporta tu renta, no aparece en tu historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa, aunque la pagues puntual desde hace años.
No confundas tu reporte de crédito con un reporte de inquilino. Muchos arrendadores usan reportes de inquilino para decidir si te rentan y cuánto pedirte de depósito; pueden traer reportes de crédito, desalojos y demandas, y una puntuación de riesgo. Son distintos de los reportes de crédito.11 La selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa tiene sus propias agencias especializadas, que juntan tu historial de pagos con caseros anteriores.1
Cómo se reporta la renta: tres caminos
Tres formas de que tu renta cuente
Pregunta primero
Tu arrendador ya reporta
Revisa quién paga
Un servicio de reporte
Empieza por preguntarle a tu arrendador: es el camino que sugiere la CFPB.1
El primer paso es preguntar. La CFPB dice que, si quieres que tus pagos de renta se reporten, le preguntes a tu arrendador si participa en un programa de reporte de renta, que muchas veces funciona a través de una app para pagar la renta.1 VantageScore, una de las empresas que hacen puntajes, también dice que en algunos casos tu arrendador ya puede reportar tus pagos a las agencias.4
Si tu arrendador no lo ofrece, existen servicios que reportan la renta. La CFPB describe esfuerzos comerciales para que se reporte más la renta, como empresas que animan a los inquilinos a aportar esa información de forma voluntaria para construir crédito.2 No recomendamos ningún servicio en particular: compara lo que ofrecen con las preguntas de más abajo.

Qué puedes ganar
Los pagos de renta positivos pueden ayudar a construir tu crédito.1 En su informe de 2022 sobre la verificación de inquilinos, la CFPB menciona estudios que muestran que, cuando se incluye el historial de renta, el puntaje sube.2
Que cuente o no depende también del modelo de puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa. VantageScoreVantageScoreVantageScore es un modelo de puntaje de crédito distinto de FICO. Como todo puntaje, usa una fórmula matemática (scoring model) para calcular, con los datos de tu informe de crédito, qué tan probable es que pagues a tiempo. La FHFA, la agencia federal a cargo de Fannie Mae y Freddie Mac, aprobó la versión VantageScore 4.0, que toma en cuenta más fuentes de datos, como el historial de pagos de renta. Hoy, en las hipotecas que se venden a esas dos empresas, el prestamista puede usar VantageScore 4.0 o Classic FICO, pero debe usar el mismo modelo para todas las personas del mismo préstamo.Ver la definición completa dice que su modelo usa datos alternativos, como pagos de renta y de servicios, aunque tengas poco historial.5 Y para las hipotecas, la FHFA dice que los modelos nuevos aprobados para Fannie Mae y Freddie Mac toman en cuenta el historial de pagos de renta; por ahora, los prestamistas pueden elegir entre Classic FICO y VantageScore 4.0.6 La guía Qué mueve tu puntaje explica el resto de los factores.
Para tu préstamo hipotecario, aunque no esté reportada. El sistema automático de Fannie Mae (DU) puede tomar en cuenta tu historial de renta que aparezca en tu reporte de crédito o en un reporte de 12 meses de los datos de tu banco, y lo usa para mejorar tu evaluación.7
Ejemplo con números reales
Cuándo el sistema de Fannie Mae puede usar tu renta
Las condiciones de la Guía de Ventas, junto a la renta típica en Estados Unidos.
- Tiempo rentando
- 12 meses o más
- Renta mensual mínima
- $300
- Renta mensual típica en EE. UU.
- $1,413
- Tu historial
- Sin hipoteca en tu reporte, poco historial o sin puntaje
- Si la renta no está en tu reporte
- 12 meses de datos de la cuenta de banco desde la que pagas
- Resultado
- DU usa tu historial de renta para mejorar tu evaluación de riesgo
Condiciones de la sección B3-2-03 de la Guía de Ventas de Fannie Mae.7 La renta típica sale del censo; la tuya puede ser distinta. Calcula cuánta renta puedes pagar con tus números.
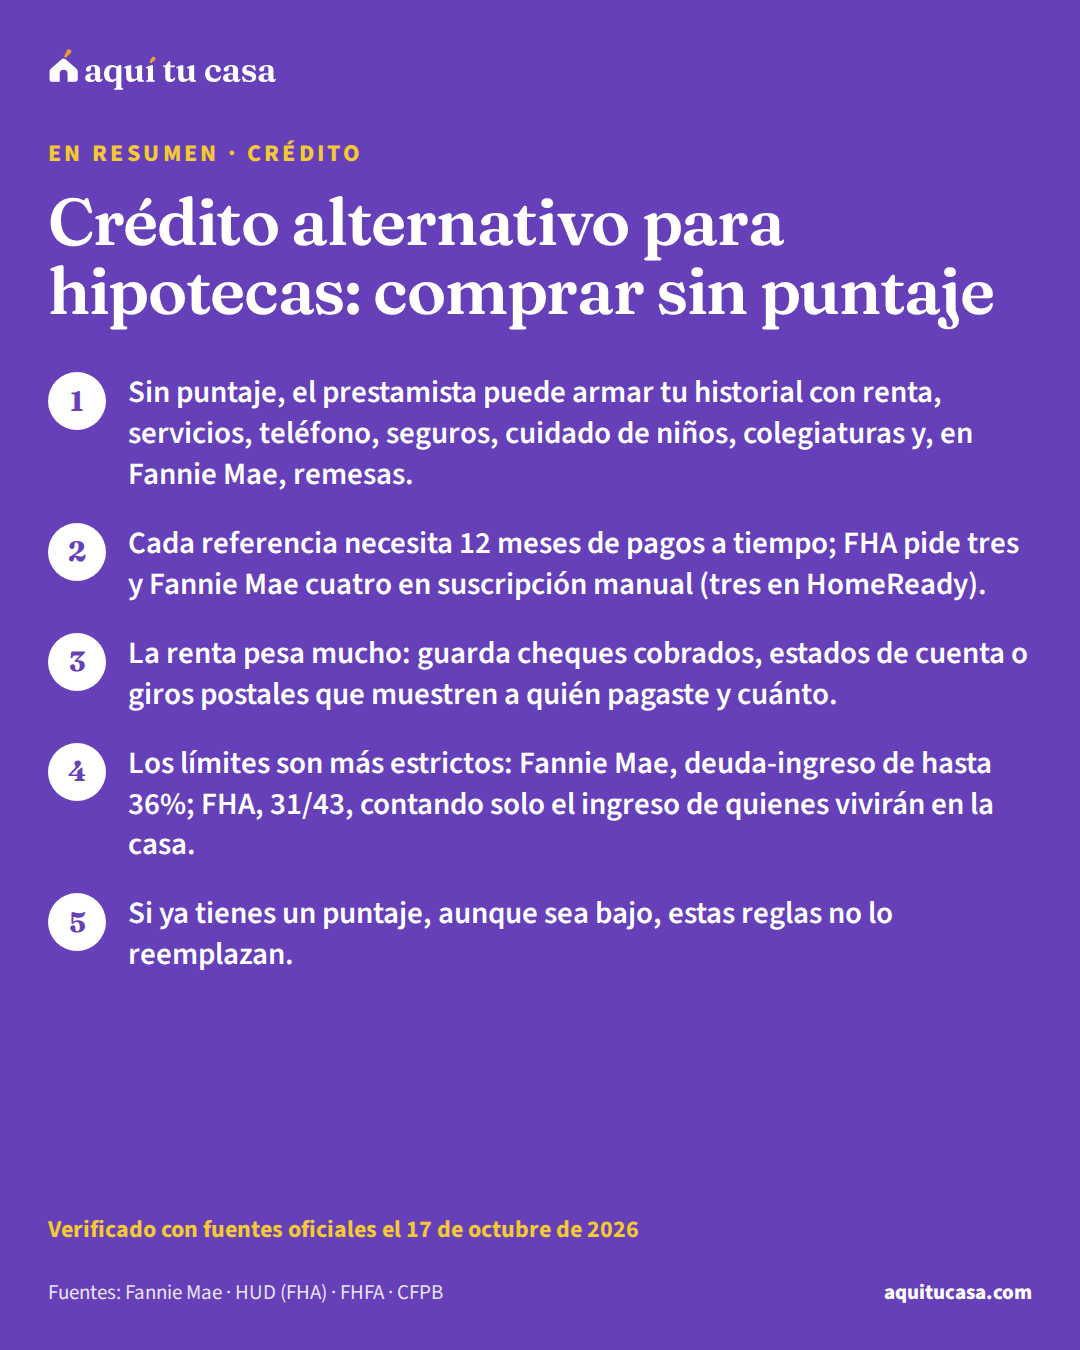
Haz la cuenta con tus números¿Cuánta renta puedo pagar?Para eso, el prestamista anota tu renta en la solicitud y obtiene 12 meses de datos de tu banco; la cuenta debe ser tuya y debe ser la cuenta desde la que pagas la renta.7 Si no tienes puntaje, la renta también puede servir como referencia de crédito no tradicional, documentada con cheques cobrados, estados de cuenta, giros postales o una verificación de tu arrendador.8 La guía Crédito alternativo para hipotecas explica todas esas reglas.
Lo que cuesta y lo que debes preguntar
La CFPB pide que tomes en cuenta las comisiones de estos servicios antes de inscribirte.1 Antes de firmar, pide las respuestas por escrito:
Preguntas antes de inscribirte en un programa de reporte de renta
1. ¿A qué agencias reportan?
Lo primero
Las tres grandes usan la información de renta de forma distinta; pregunta si reportan a Equifax, Experian y TransUnion.1
3. ¿Cuánto cuesta y quién paga?
Antes de firmar
Pregunta el costo al mes, si hay un cargo de inscripción y si el arrendador lo cubre.1
5. ¿Qué datos de mi banco piden?
Antes de conectar tu cuenta
Si te piden acceso a tu cuenta de banco, pregunta qué datos ven, para qué los usan y a quién los reportan.3
6. Revisa tus reportes después
Unos meses más tarde
Confirma que la renta aparece y que los pagos salen a tiempo; si algo está mal, disputa gratis.15
Si te atrasas: el otro lado del reporte
Reportar la renta funciona en los dos sentidos. Las tres grandes agencias usan información de pagos de renta y también de cobranzascuenta en cobranzaUna cuenta en cobranza es una deuda atrasada que el acreedor original (quien te dio el préstamo o el crédito) pasó a un cobrador de deudas (debt collector) o le vendió a otra empresa. Un cobrador se dedica a cobrar deudas de otros: puede ser una agencia de cobranza, un abogado o un comprador de deudas. La cuenta puede aparecer en tu informe de crédito; si la pagas, en general debe mostrarse con saldo cero como cobranza pagada (paid collection). La mayoría de la información negativa se puede reportar hasta siete años. Si crees que no debes la deuda o que el monto está mal, puedes disputarla con el cobrador y con la compañía de informes de crédito.Ver la definición completa relacionadas.1 Las agencias en general pueden reportar la información negativa de tus pagos hasta siete años,9 y la información negativa reciente pesa más en tu puntaje que la vieja. “A tiempo” quiere decir que el pago llega a más tardar el día en que vence.10
Un atraso también puede aparecer en los reportes de inquilino que usan otros arrendadores, porque esas agencias juntan tu historial de pagos con caseros anteriores.1 Si un arrendador te pide un aval, un depósito más alto o una renta más alta que a otros por un reporte de inquilino, eso también es una acción adversa.12
Si sabes que vas a tener problemas para pagar, habla con tu arrendador antes de la fecha y busca ayuda. Si ya recibiste un aviso, la guía Qué hacer si recibes un aviso de desalojo te dice los primeros pasos. Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente sobre renta y crédito, muchas veces con poco o ningún costo.16
Si reportan algo que no es cierto
Quien reporta tu renta (tu arrendador o el servicio) tiene obligaciones. La ley le prohíbe dar a una agencia información que sabe o tiene motivos razonables para creer que es inexacta. Y si le disputas un dato directamente, no puede volver a reportarlo sin avisar que está en disputa.13
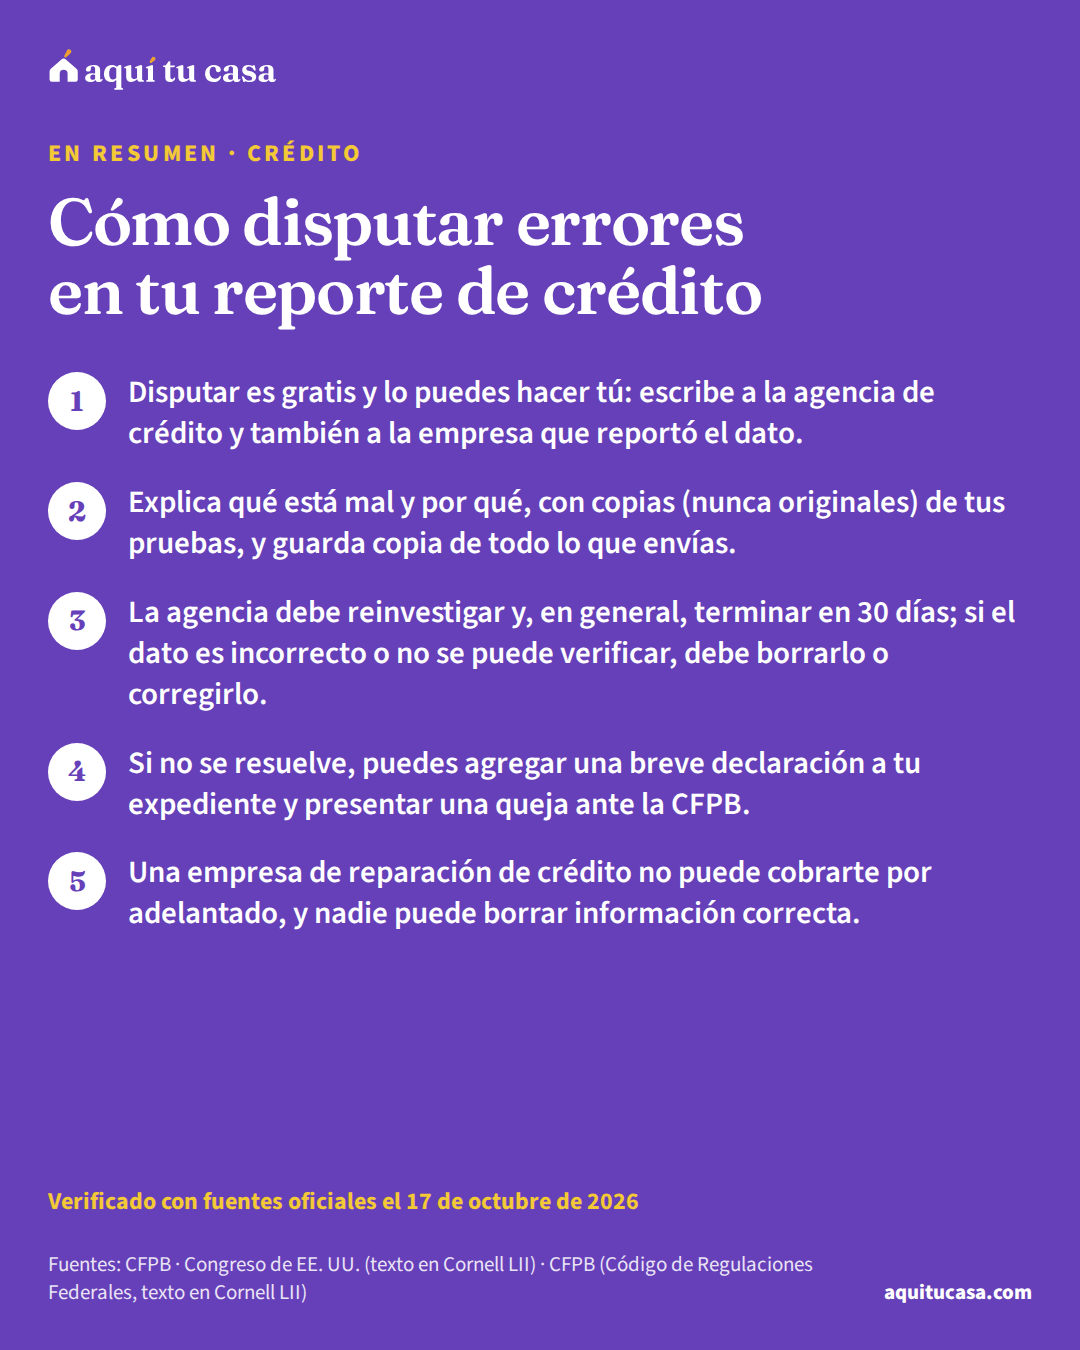
Para corregirlo, la CFPB indica contactar a la agencia de crédito y a la empresa que dio la información; tu arrendador puede ser esa empresa. A quien dio el dato le escribes por correo certificado, y en general debe investigar y responder dentro de 30 días.15 Por reglamento, cuando le mandas una disputadisputa de créditoUna disputa de crédito es el reclamo que haces cuando tu informe de crédito tiene un dato equivocado o incompleto. Tienes derecho a disputarlo y la investigación es gratis. Por lo general se hace en dos lugares: con la compañía de informes de crédito y con la empresa que le dio el dato, llamada proveedor de información (furnisher), como tu banco, tu arrendador o la compañía de tu tarjeta. Explicas por escrito qué está mal y por qué, con copias de tus pruebas. La compañía de informes debe investigar, en general dentro de treinta días, y borrar o corregir lo que resulte equivocado, incompleto o que no se pueda verificar.Ver la definición completa directa, debe investigar de forma razonable, revisar lo que le mandaste y, si el dato era inexacto, avisar pronto a cada agencia a la que lo reportó.14
Si el error está en un reporte de inquilino, también tienes derecho a disputarlo; la empresa en general tiene 30 días para investigar, a veces 45, y algunos estados ponen plazos más cortos.12 Si un arrendador te niega la renta por un reporte especializado, debe darte un aviso con los datos de la agencia, y si lo pides, la agencia te da gratis una copia del reporte que usaron.1 Los pasos completos están en Cómo disputar errores en tu reporte.
Si este es tu caso
Rentas a una administradora grande
Pregunta en la oficina si participa en un programa de reporte de renta y quién paga el costo.1
Quieres comprar casa pronto
Aunque tu renta no se reporte, el sistema de Fannie Mae puede verla en 12 meses de datos de tu banco.7
No tienes puntaje
La renta reportada puede ayudarte a construir crédito,1 y sin puntaje también sirve como referencia para una hipoteca.8
Pagas la renta en efectivo
Guarda recibos o usa giros postales: Fannie Mae acepta esas pruebas.8 Mira cómo rentar sin Seguro Social ni crédito.

Errores comunes
Error: Pagar por un servicio sin preguntarle antes a tu arrendador.
Mejor: Pregúntale primero si ya participa en un programa de reporte de renta.1
Error: Inscribirte sin leer las comisiones.
Mejor: La CFPB pide tomar en cuenta las comisiones; pregunta el costo mensual y cómo cancelar.1
Error: Creer que solo se reportan los pagos buenos.
Mejor: Los atrasos y las cobranzas de renta también se pueden reportar.1
Error: Pagar la renta desde cuentas distintas o en efectivo sin recibo.
Mejor: Una sola cuenta a tu nombre o recibos guardados dejan la prueba que piden los prestamistas.8
Error: Ignorar un atraso que no tuviste en tu reporte.
Mejor: Disputa con la agencia y con quien lo reportó; deben investigar.14
Qué hacer esta semana
- Pide tus tres reportes y busca si tu renta ya aparece como una cuenta.1
- Pregunta a tu arrendador si participa en un programa de reporte de renta y quién paga el costo.1
- Si comparas servicios, pide por escrito a qué agencias reportan, si reportan atrasos y cuánto cobran.1
- Empieza a pagar la renta desde una cuenta de banco a tu nombre, o guarda tus recibos.8
- Si ves un atraso que no tuviste, disputa por escrito con la agencia y con quien lo reportó.15
- Ordena tus siguientes pasos con el plan de crédito, y si quieres ayuda, busca un consejero de vivienda aprobado por HUD.16
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Pagar la renta a tiempo sube mi puntaje?
Puede ayudar, pero solo si se reporta a las agencias y el modelo de puntaje la toma en cuenta. La CFPB dice que los pagos de renta positivos pueden ayudar a construir tu crédito, y la FHFA dice que los modelos nuevos aprobados para Fannie Mae y Freddie Mac toman en cuenta el historial de renta.
¿Cómo sé si mi arrendador ya reporta mi renta?
Pregúntale si participa en un programa de reporte de renta, muchas veces a través de una app de pago. Después revisa tus tres reportes de crédito: si la renta se reporta, debería aparecer como una cuenta.
¿Cuánto cuesta reportar la renta?
Depende del programa: algunos los paga el arrendador y otros los cobran al inquilino. La CFPB recomienda tomar en cuenta las comisiones de estos servicios antes de inscribirte. Pregunta cuánto es al mes, si hay un cargo de inscripción y cómo cancelar.
¿Reportar la renta me puede perjudicar?
Sí, si te atrasas y el atraso se reporta. Las tres grandes agencias usan información de pagos de renta y de cobranzas relacionadas, y la información negativa de pagos se puede reportar hasta siete años. Pregunta si el programa reporta solo pagos a tiempo o también atrasos.
¿Sirve mi renta para pedir una hipoteca aunque no esté en mi reporte?
Puede servir. El sistema DU de Fannie Mae puede identificar tus pagos de renta en 12 meses de datos de tu banco si llevas al menos 12 meses rentando con una renta de $300 o más y no tienes hipoteca en tu reporte, tienes poco historial o no tienes puntaje. Sin puntaje, la renta también puede ser una referencia de crédito no tradicional.
¿Qué hago si reportaron un atraso de renta que no tuve?
Disputa con la agencia de crédito y con quien lo reportó, por escrito. Tu arrendador puede ser quien da la información, y en general debe investigar y responder dentro de 30 días. La ley le prohíbe reportar información que sabe que es inexacta.
¿La renta cuenta en todos los puntajes?
No necesariamente: depende del modelo. VantageScore dice que su modelo usa datos alternativos como la renta, y la FHFA dice que los modelos nuevos aprobados para las hipotecas de Fannie Mae y Freddie Mac la toman en cuenta. Otros modelos pueden no usarla.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Does late rent affect my credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Tenant Background Checks Market · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Can I opt out of having creditors report my accounts to credit reporting companies? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. VantageScore Solutions · Consumer FAQs · vantagescore.com · Consultado el 17 de octubre de 2026
- 5. VantageScore Solutions · Consumer Education · vantagescore.com · Consultado el 17 de octubre de 2026
- 6. FHFA · Credit Scores · fhfa.gov · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Selling Guide B3-2-03, Risk Factors Evaluated by DU · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Selling Guide B3-5.4-03, Documentation and Assessment of a Nontraditional Credit History · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 8 fuentes restantes
- 9. CFPB · How long does information stay on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How to rebuild your credit · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What is a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · What should I do if my rental application is denied because of a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681s-2, Responsibilities of furnishers of information to consumer reporting agencies · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation V, 12 CFR §1022.43, Direct disputes · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB · How do I dispute an error on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 15 minutos de lectura
Qué mueve tu puntaje de crédito: los cinco factores
Qué sube y qué baja tu puntaje según la CFPB, FICO y VantageScore: pagos a tiempo, uso del límite, antigüedad, crédito nuevo y tipos de cuentas.
- Pagar a tiempo es el factor que más pesa: FICO le da el 35% de su puntaje y VantageScore lo llama extremadamente influyente.
- Usa poco de tu límite: los expertos que cita la CFPB aconsejan no pasar del 30%, y no necesitas dejar saldo para tener buen puntaje.
- Cerrar una tarjeta vieja o abrir varias cuentas seguidas puede bajarte el puntaje.
- Crédito Crédito alternativo para hipotecas: comprar sin puntaje Cómo Fannie Mae y FHA aceptan pagos de renta, servicios, seguros y remesas como historial cuando no tienes puntaje: requisitos, documentos y límites. 14 minutos de lectura
- Crédito Cómo disputar errores en tu reporte de crédito Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.