Crédito Guía esencial
Crédito desde cero: cómo empezar tu historial en EE. UU.
Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo.
Verificado con fuentes oficiales el 17 de octubre de 2026 18 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
"No tener crédito" no es lo mismo que tener mal crédito: solo significa que las agencias no tienen historial tuyo. Empiezas pidiendo tus informes gratis (no baja tu puntaje), abres un producto hecho para empezar (una tarjeta asegurada o un préstamo para construir crédito que reporte a las tres agencias), pagas a tiempo todos los meses y usas poco del límite. La CFPB dice que construir buen crédito toma tiempo y que no hay atajos; lo que más pesa en la mayoría de los puntajes es pagar puntual.
Lo más importante
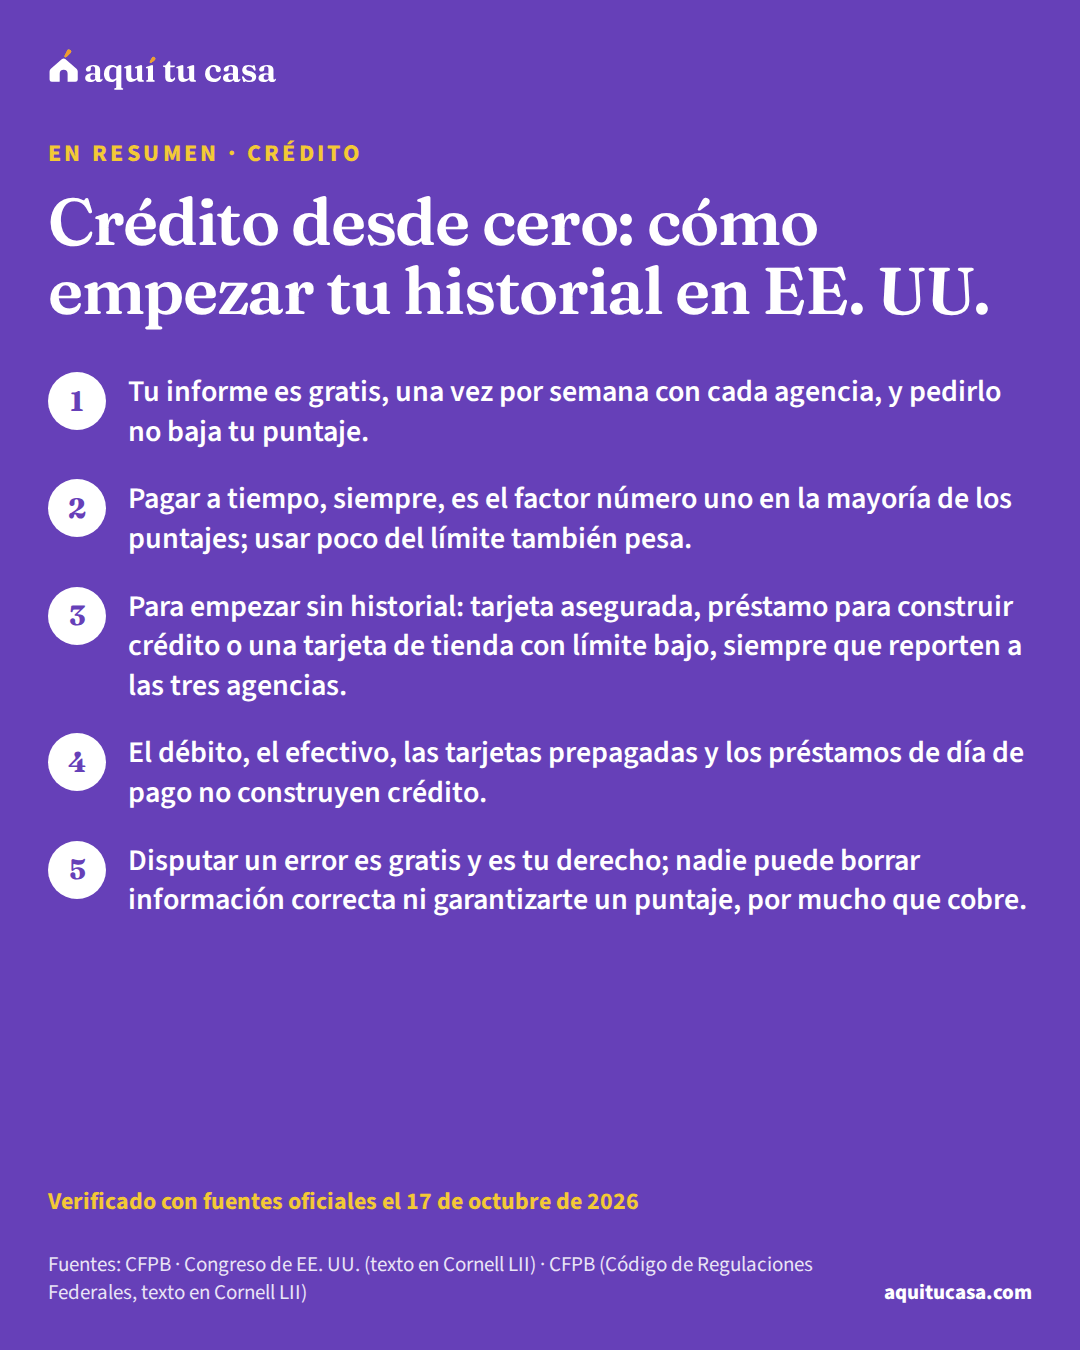
- Tu informe es gratis, una vez por semana con cada agencia, y pedirlo no baja tu puntaje.
- Pagar a tiempo, siempre, es el factor número uno en la mayoría de los puntajes; usar poco del límite también pesa.
- Para empezar sin historial: tarjeta asegurada, préstamo para construir crédito o una tarjeta de tienda con límite bajo, siempre que reporten a las tres agencias.
- El débito, el efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen crédito.
¿Es para ti?
Esta guía es para ti si…
- Acabas de llegar o nunca has tenido una tarjeta y te dicen que 'no tienes crédito'.
- Tienes ITIN, pasaporte o matrícula consular y quieres saber por dónde empezar.
- Quieres rentar o comprar casa en uno o dos años y necesitas un historial que te respalde.
- Te negaron una tarjeta o un préstamo por 'falta de historial' y no sabes qué sigue.
Busca ayuda directa primero si…
- Tienes deudas en cobranza o un cobrador te está llamando: esa es otra guía; mientras tanto, un consejero de vivienda aprobado por HUD te puede orientar gratis.
- Alguien usó tu identidad para abrir cuentas: disputa primero los errores (abajo te decimos cómo) y considera congelar tu crédito.
En Estados Unidos, “crédito” no es un favor ni una tarjeta: es un historial. Las empresas con las que tienes cuentas reportan si pagas a tiempo, y ese registro pesa cuando pides un apartamento, un préstamo para el carro o la casa, y en la tasa que te ofrecen. Si acabas de llegar o nunca has tenido una tarjeta, ese historial no existe todavía. Esta guía explica cómo se crea, paso a paso, con lo que publica la CFPB (la agencia federal de protección al consumidor financiero) y la ley federal de informes de crédito.
Informe y puntaje: dos cosas distintas
Tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa es un documento con tu actividad crediticia y tu situación actual: tus datos personales, tus cuentas (tipo, límite, saldo, historial de pagos y fechas), las deudas en cobranza, los registros públicos y las empresas que lo han consultado. Los prestamistas lo usan para decidir si te prestan y a qué tasa; otras empresas lo miran antes de asegurarte, rentarte una vivienda o darte servicios, y un empleador puede verlo si tú lo autorizas. La mayoría de la gente tiene más de un informe, porque los acreedores no están obligados a reportar a todas las agencias de créditoagencia de informes de créditoUna agencia de informes de crédito, también llamada buró de crédito o compañía de informes de crédito, es una empresa que reúne información sobre las personas y vende informes de crédito a otras empresas. Las tres nacionales son Equifax, Experian y TransUnion. Quienes compran esos informes los usan para decidir si te dan crédito, empleo, una vivienda en renta o un seguro. También hay agencias especializadas, por ejemplo de historial de renta o de cheques. La ley federal de informes de crédito (FCRA) te da derecho a pedir una copia de tu informe y a disputar los datos que estén equivocados.Ver la definición completa.1
Tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa es otra cosa: una predicción de cómo vas a manejar el crédito, por ejemplo si pagarás un préstamo a tiempo, calculada por una fórmula (el modelo de puntaje) con los datos de tus informes. Entre lo que suele contar están tu historial de pagos, lo que debes, cuánto usas del crédito que tienes y las solicitudes nuevas. No tienes un solo puntaje: cambia según el modelo, de dónde salen los datos y hasta el día en que se calcula.3
Paso 1: pide tus informes gratis
Puedes pedir gratis tu informe a cada una de las tres agencias nacionales (Equifax, Experian y TransUnion) una vez por semana en AnnualCreditReport.com o por teléfono al (877) 322-8228.2 Pídelos aunque creas que saldrán vacíos: así sabes de qué parte y descubres si alguien abrió cuentas a tu nombre. La guía Cómo leer tu reporte de crédito explica cada parte, línea por línea.
Pedir tu propio informe no baja tu puntaje. Revisarlo no cuenta como una solicitud de crédito nuevo y no tiene ningún efecto.5 Las consultas que sí pesan son las consultas durasconsulta duraUna consulta dura (hard inquiry) es cuando un prestamista revisa tu informe de crédito porque solicitaste un préstamo o una tarjeta, para decidir si te aprueba. Puede afectar tu puntaje, porque la mayoría de los modelos de puntaje miran qué tan seguido y qué tan recientemente pides crédito, y la pueden ver otras empresas que compran tu informe. Una sola consulta tiene poco efecto. Además, los modelos toman en cuenta que comparas precios: varias consultas para el mismo tipo de préstamo, como una hipoteca, dentro de un periodo corto suelen contar como una sola.Ver la definición completa: las que suele hacer un prestamista cuando solicitas una tarjeta o un préstamo. Esas las ven las empresas que compran tu informe, y la mayoría de los modelos miran cuándo y con qué frecuencia pides crédito. Las consultas blandas (tu propia revisión, la de una empresa con la que ya tienes cuenta o una oferta preseleccionada) solo las ves tú y no afectan tus puntajes.6
Lo que mueve tu puntaje
La CFPB resume lo que ayuda a tener y mantener un buen puntaje:4
- Paga a tiempo, siempre. La mayoría de los puntajes ven el historial de pagos como el factor número uno. Un pago automático o un recordatorio electrónico evita el olvido que más cuesta.
- No te acerques al límite. La utilización de créditoutilización de créditoLa utilización de crédito es qué tanto de tus límites de crédito estás usando: compara lo que debes en tus tarjetas con el total de crédito que tienes. Los modelos de puntaje miran qué tan cerca estás de llegar al tope (en inglés, maxed out); si usas demasiado de tu límite, tu puntaje puede bajar. Según la CFPB, los expertos aconsejan no usar más del 30% de tu límite total. Si cierras tarjetas y pasas los saldos a una sola, el porcentaje que usas puede subir. No necesitas cargar saldo para tener buen puntaje: pagar todo cada mes ayuda.Ver la definición completa es cuánto usas de lo que te prestan. Los expertos aconsejan no usar más del 30% de tu límite total.
- No necesitas dejar un saldo. Pagar el saldo completo cada mes ayuda a tener los mejores puntajes y mantiene bajos tus intereses.
- El tiempo juega a tu favor. Un historial largo ayuda; por eso conviene empezar cuanto antes.
- Pide solo el crédito que necesitas. Muchas solicitudes en poco tiempo pueden hacer pensar a los prestamistas que tienes problemas de dinero.
- Revisa tus informes y disputa los errores.
“A tiempo” quiere decir que el pago llega a la empresa a más tardar el día en que vence. Si pagas por correo, mándalo unos días antes. La CFPB es clara en algo más: construir buen crédito toma tiempo.9 No hay atajos ni secretos, y mientras más tiempo tengas crédito y pagues a tiempo, más información hay para mostrar que eres un buen riesgo.8
Paso 2: abre un producto hecho para empezar
Sin historial, pocos bancos te dan una tarjeta normal. La CFPB sugiere preguntar en tu banco, tu cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa o una agencia local sin fines de lucro de consejería de crédito por productos hechos para empezar.7 Estos son los más comunes, lado a lado:
Tres formas de empezar tu historial
Pones un depósito
Tarjeta asegurada
Ahorras mientras pagas
Préstamo para construir crédito
En cualquiera de las tres, lo que construye historial es que se reporte a las tres agencias y que se pague a tiempo, siempre.7
Antes de firmar, pregunta: “¿Reportan mis pagos a Equifax, Experian y TransUnion?”. Los pagos de estos productos se reportan a las tres agencias nacionales, y eso es lo que crea un informe para ti.7 Si la respuesta es no, ese producto no te construye historial.
Con la tarjeta aseguradatarjeta de crédito aseguradaUna tarjeta de crédito asegurada es una tarjeta que sirve para empezar o reconstruir tu historial de crédito. Para abrirla, pones un depósito en una cuenta, normalmente igual a tu límite de crédito, que empieza pequeño. Puedes gastar hasta ese monto y, cuando pagas la factura, vuelves a tener ese espacio disponible. Los pagos se reportan a las compañías de informes de crédito, así que pagar a tiempo te ayuda. Si demuestras que pagas bien, el límite puede subir y te pueden devolver el depósito. Las cuotas y las tasas de interés pueden ser altas. Una tarjeta prepagada es distinta y no construye crédito.Ver la definición completa, depositas una cantidad igual a tu límite de crédito. Compara la cuota anual y la tasa (APR)tasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa antes de elegir, y úsala para gastos que igual ibas a hacer, pagando el saldo completo.8 El préstamo para construir créditopréstamo para construir créditoUn préstamo para construir crédito te ayuda a crear o mejorar tu historial de crédito y, al mismo tiempo, a ahorrar. Lo ofrecen algunos bancos y cooperativas de crédito. A diferencia de una tarjeta asegurada, no pones un depósito al inicio: el prestamista guarda el monto del préstamo en una cuenta de ahorro bloqueada y tú lo vas pagando en cuotas pequeñas. Después recibes ese dinero, menos los intereses o cargos que haya. El prestamista reporta tus pagos a las tres compañías nacionales de informes de crédito. En un estudio de la CFPB, ayudó más a las personas que no tenían otras deudas.Ver la definición completa funciona al revés: primero pagas y al final recibes el dinero.7 Hay una tercera opción, la tarjeta de tienda: su límite bajo hace menos probable que acumules una cuenta grande.7
Si un familiar te agrega a su tarjeta como usuario autorizadousuario autorizadoUn usuario autorizado es una persona que tiene permiso para usar la tarjeta de crédito de otra persona, que es la titular de la cuenta. No es lo mismo que un titular conjunto (joint account owner), que comparte la cuenta. En general, ser usuario autorizado no te obliga a pagar la deuda de la tarjeta, ni siquiera si el titular muere. Los emisores de tarjetas suelen reportar a los burós de crédito que eres usuario autorizado, así que la cuenta puede aparecer en tu informe de crédito. El titular puede pedirle al emisor que te quite de la cuenta.Ver la definición completa, la cuenta sigue siendo suya. Los emisores suelen reportar que eres usuario autorizado, pero eso no te obliga a pagar la deuda.10 Si lo haces, revisa después tus informes para ver cómo aparece.
Reportar la renta que ya pagas
Si rentas, tus pagos de renta pueden sumar. Las tres grandes agencias usan información de pagos de renta y de cobranzas relacionadas, cada una a su manera. La CFPB dice que los pagos de renta positivos pueden ayudar a construir tu crédito: si quieres que se reporten, pregunta a tu arrendador si participa en un programa de reporte de renta (muchas veces funciona a través de una app de pago) y toma en cuenta las comisiones de ese servicio.11
Lo que no construye crédito
Pagar con tarjeta de débito o en efectivo, usar una tarjeta prepagada o sacar un préstamo de día de pago no ayuda a reconstruir tu crédito, según la CFPB.8 Por lo general, esos pagos no se reportan a las agencias nacionales: con el débito o el efectivo no pides prestado, y la tarjeta prepagada es tu propio dinero. Un préstamo de día de pago no ayuda aunque pagues a tiempo. Y un préstamo de carro “buy here, pay here” de un lote de autos usados tampoco: esos vendedores muchas veces reportan solo lo negativo, como los atrasos.7
Tu plan para el primer año
La CFPB dice que construir buen crédito toma tiempo,9 y las fuentes federales que revisamos no dan una fecha fija para que aparezca tu puntaje. Lo que sí puedes hacer es ordenar los pasos. Este plan junta lo que recomienda la CFPB en el orden en que lo vas a necesitar:
Un plan para tus primeros 12 meses
2. Elige un producto que reporte a las tres agencias
Semanas 2 a 4
Pregunta en tu banco, tu cooperativa o una agencia sin fines de lucro por una tarjeta asegurada o un préstamo para construir crédito.7
Pruébalo con tus númerosPlan de crédito4. Usa poco y paga completo
Cada mes
Mantén el uso por debajo del 30% de tu límite y paga el saldo completo: no necesitas dejar deuda.4
5. Pide solo el crédito que necesitas
Todo el año
Cada solicitud puede ser una consulta dura, y muchas en poco tiempo pesan en tu puntaje.6
6. Si rentas, pide que se reporte tu renta
Cuando quieras
Pregunta a tu arrendador por un programa de reporte de renta y por sus comisiones.11
7. Revisa tus informes y disputa los errores
Cada pocos meses
Si algo está mal, escribe a la agencia y a la empresa que lo reportó: es gratis.12
8. Al terminar el préstamo, recibes tu ahorro
Entre 6 y 24 meses
Al final del plazo de un préstamo para construir crédito, recibes todo lo que pagaste.7
9. Pregunta por tu límite y tu depósito
Después de meses de pagos a tiempo
Con la tarjeta asegurada, el límite puede subir y te pueden devolver el depósito.8
El orden importa menos que la constancia. Una sola cuenta pagada a tiempo, mes tras mes, es lo que llena la hoja en blanco.4
Paso 3: corrige los errores
Nombres mezclados con otra persona, cuentas que no son tuyas, deudas ya pagadas que siguen como abiertas: los errores existen y se corrigen gratis.
- Escribe a la agencia de crédito (Equifax, Experian o TransUnion) explicando qué está mal y por qué, con copias (nunca originales) de los documentos que lo prueban. Puedes enviar la carta por correo certificado con acuse de recibo para tener constancia.12
- Disputa también con la empresa que reportó el dato (el banco, la tienda, el arrendador), por escrito y por correo certificado. En general debe investigar y responder dentro de 30 días desde que recibe tu disputa.12
- Espera el resultado. Por ley, la agencia debe volver a investigar el dato de forma razonable, gratis, y terminar antes de que pasen 30 días desde que recibe tu aviso (hasta 15 días más si durante ese plazo le mandas información relevante). Si el dato resulta inexacto, incompleto o no se puede verificar, debe borrarlo o corregirlo y avisar a quien lo reportó.13 Si la empresa confirma que el dato es correcto, puedes pedir que agreguen a tus informes una declaración que explique la disputa.12
Guarda copia de todo lo que envíes. Los pasos completos, con lo que debe llevar la carta y a dónde mandarla, están en Cómo disputar errores en tu reporte de crédito.
Si te niegan una tarjeta o un préstamo
Sin historial, es posible que al principio te digan que no, y la ley te da información para saber por qué. Por el Reglamento B, el prestamista debe avisarte de su decisión dentro de 30 días después de recibir tu solicitud completa. Si te dice que no, el aviso es por escrito y trae las razones específicas, o te informa que tienes derecho a recibirlas si las pides dentro de 60 días.15
Si la decisión se basó en tu informe, la ley federal de informes de crédito pide más: el aviso debe darte el puntaje que usaron, si usaron uno, y el nombre, la dirección y el teléfono de la agencia que hizo el informe. También debe decirte que la agencia no tomó la decisión, que tienes derecho a una copia gratis de tu informe dentro de 60 días y que puedes disputar lo que esté mal.14 Ese aviso te dice exactamente dónde mirar.
Con las razones en la mano, vuelve al paso 2. Y no salgas a pedir varias tarjetas seguidas para “ver cuál sale”: cada solicitud puede ser una consulta dura.6
Cuando tu crédito apunta a una casa
El historial no es lo único que mira un prestamista hipotecario. También calcula tu relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa: la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, que es lo que ganas antes de impuestos y otras deducciones. Cada tipo de préstamo y cada prestamista tiene su propio límite.17
Ejemplo con números reales
Cuánto del ingreso se va en la casa, en una familia típica
Con el ingreso típico de un hogar en EE. UU. y el pago de una casa típica con un préstamo FHA, a la tasa promedio del 5 de noviembre de 2026 (7.18%).
- Ingreso bruto mensual de un hogar típico
- $6,728
- Pago mensual de una casa típica con préstamo FHA (préstamo, impuestos y seguros)
- $2,759
- El pago de la casa, como parte del ingreso
- 41%
Es un ejemplo con números nacionales. La DTI completa suma también tus otras deudas, así que cada cuota nueva, como la de un carro, la sube.17 Haz la cuenta con tus números en la calculadora.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Por eso, mientras construyes historial, conviene no cargar cuotas nuevas que después te resten capacidad de pago. La guía Cómo comprar casa paso a paso muestra dónde encaja el crédito en el camino completo, y la de presupuesto familiar con varios ingresos te ayuda a ordenar los pagos de la casa.

Si tu meta es comprar en uno o dos años, un consejero de vivienda aprobado por HUDconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa puede revisar contigo el informe, el presupuesto y el plan de crédito; dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces con poco o ningún costo.18

Si este es tu caso
Cada historial empieza distinto. Busca el tuyo:
Acabas de llegar y no tienes historial
Tus informes pueden salir vacíos: no es mal crédito. Empieza con un producto que reporte a las tres agencias.7
Tienes ITIN y no tienes SSN
Antes de solicitar, pregunta si aceptan el ITIN y si reportan tus pagos a las tres agencias.7 Más en la guía del ITIN.
Cobras y pagas en efectivo
El efectivo y el débito no construyen historial.8 Una cuenta de banco a tu nombre es el primer paso: mira cómo abrirla sin Seguro Social.
Ya pagas renta cada mes
Los pagos de renta positivos pueden ayudar si tu arrendador participa en un programa de reporte; pregunta por las comisiones.11
Errores comunes al empezar
Error: Pedir varias tarjetas a la vez para ver cuál te aprueban.
Mejor: Pide solo el crédito que necesitas: muchas solicitudes en poco tiempo pesan en tu puntaje.6
Error: Dejar un saldo en la tarjeta para que «se vea actividad».
Mejor: No necesitas cargar saldo: pagar completo cada mes ayuda a tener los mejores puntajes y te ahorra intereses.4
Error: Usar casi todo el límite de tu tarjeta asegurada.
Mejor: Mantén el uso bajo: los expertos aconsejan no más del 30% de tu límite total.4
Error: Mandar el pago por correo el mismo día en que vence.
Mejor: A tiempo es que el pago llegue ese día: mándalo unos días antes o usa el pago automático.8
Error: Sacar un préstamo de día de pago o un carro «buy here, pay here» para construir crédito.
Mejor: Esos pagos por lo general no se reportan a las agencias nacionales; usa un producto que sí reporte.7
Error: Pagarle a una empresa que te garantiza subir tu puntaje.
Mejor: Nadie puede garantizarlo ni borrar lo correcto; disputar errores es gratis y lo haces tú.16
Qué hacer esta semana
- Pide tus tres informes en AnnualCreditReport.com y léelos con calma.2
- Si hay un error, escribe las dos cartas de disputa y mándalas por correo certificado.12
- Elige un producto para empezar (tarjeta asegurada o préstamo para construir crédito) y confirma que reporta a las tres agencias.7
- Programa el pago automático o un recordatorio electrónico antes de la fecha de vencimiento.4
- Si rentas, pregunta a tu arrendador por el reporte de renta y sus comisiones.11
- Ordena tus pasos con nuestro plan de crédito, y si quieres ayuda, busca un consejero de vivienda aprobado por HUD.18
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Necesito número de Seguro Social para tener crédito?
El informe se arma con lo que reportan las empresas, no con un número en particular. Pregunta al banco o a la cooperativa, antes de solicitar, si acepta el ITIN u otra identificación en su solicitud y si reporta tus pagos a las tres agencias. Lo segundo es lo que hace que el historial exista.
¿Cuánto tarda en aparecer mi puntaje?
Las fuentes federales que revisamos no dan un plazo fijo. La CFPB dice que construir buen crédito toma tiempo y que no hay atajos: mientras más tiempo tengas crédito y pagues a tiempo, más información hay para mostrar que eres un buen riesgo. Lo que controlas desde el primer día es pagar puntual y usar poco del límite.
¿Revisar mi informe me baja el puntaje?
No. Pedir tu propio informe no es una consulta por crédito nuevo y no tiene efecto en el puntaje. Las consultas que sí pesan son las duras: las que hace un prestamista cuando solicitas crédito.
¿Qué es mejor para empezar: una tarjeta asegurada o un préstamo para construir crédito?
La CFPB no pone uno por encima del otro: describe los dos como formas de empezar. La tarjeta asegurada pide un depósito al principio y sus comisiones e intereses pueden ser altos; el préstamo guarda tu dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses. En los dos, lo que construye historial es que reporten a las tres agencias y que pagues a tiempo.
¿Me ayuda ser usuario autorizado en la tarjeta de un familiar?
Según la CFPB, los emisores suelen reportar a las agencias que eres usuario autorizado, y serlo en general no te obliga a pagar la deuda. Las fuentes federales que revisamos no dicen cuánto pesa eso en tu puntaje: pregunta al emisor si lo reporta y revisa después tus informes.
¿Cuánto debo usar de mi tarjeta?
Poco. Los expertos que cita la CFPB aconsejan no usar más del 30% de tu límite total. Y no necesitas dejar un saldo para tener buen puntaje: pagar el saldo completo cada mes ayuda a tener los mejores puntajes y te ahorra intereses.
Me negaron una tarjeta por falta de historial. ¿Qué hago?
Primero, lee el aviso: el prestamista debe darte las razones o decirte que puedes pedirlas dentro de 60 días. Si la decisión se basó en tu informe, el aviso dice qué agencia lo hizo y que tienes derecho a una copia gratis. Después, empieza con un producto hecho para construir historial y pide solo el crédito que necesitas.
¿Me conviene pagarle a alguien para 'arreglar' mi crédito?
Desconfía de quien te cobra antes de hacer nada, promete un puntaje más alto o dice que puede borrar información correcta: nadie puede. Disputar errores es gratis y lo puedes hacer tú; un consejero de vivienda aprobado por HUD te orienta sobre crédito, muchas veces con poco o ningún costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · How do I get a free copy of my credit reports? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · What is a credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB · How do I get and keep a good credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · Does requesting my credit report hurt my credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · What is a credit inquiry? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · What are some ways to start or rebuild a good credit history? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · How to rebuild your credit · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 10 fuentes restantes
- 9. CFPB · Building credit from scratch · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · I was an authorized user on my deceased relative's credit card account. Am I liable to repay the debt? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Does late rent affect my credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · How do I dispute an error on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681m, Requirements on users of consumer reports · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.9, Notifications · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB · How can I tell a credit repair scam from a reputable credit counselor? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Crédito 13 minutos de lectura
Cómo leer tu reporte de crédito, línea por línea
Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad.
- AnnualCreditReport.com es el único sitio autorizado por el gobierno federal para los reportes gratis; hoy puedes verlos cada semana.
- El reporte no es el puntaje: el reporte es tu historial; el puntaje es una predicción calculada con él, y en la mayoría de los casos no viene incluido.
- Revisa cinco partes: datos personales, cuentas, cobranzas, registros públicos y consultas. Pedir tu propio reporte no baja tu puntaje.
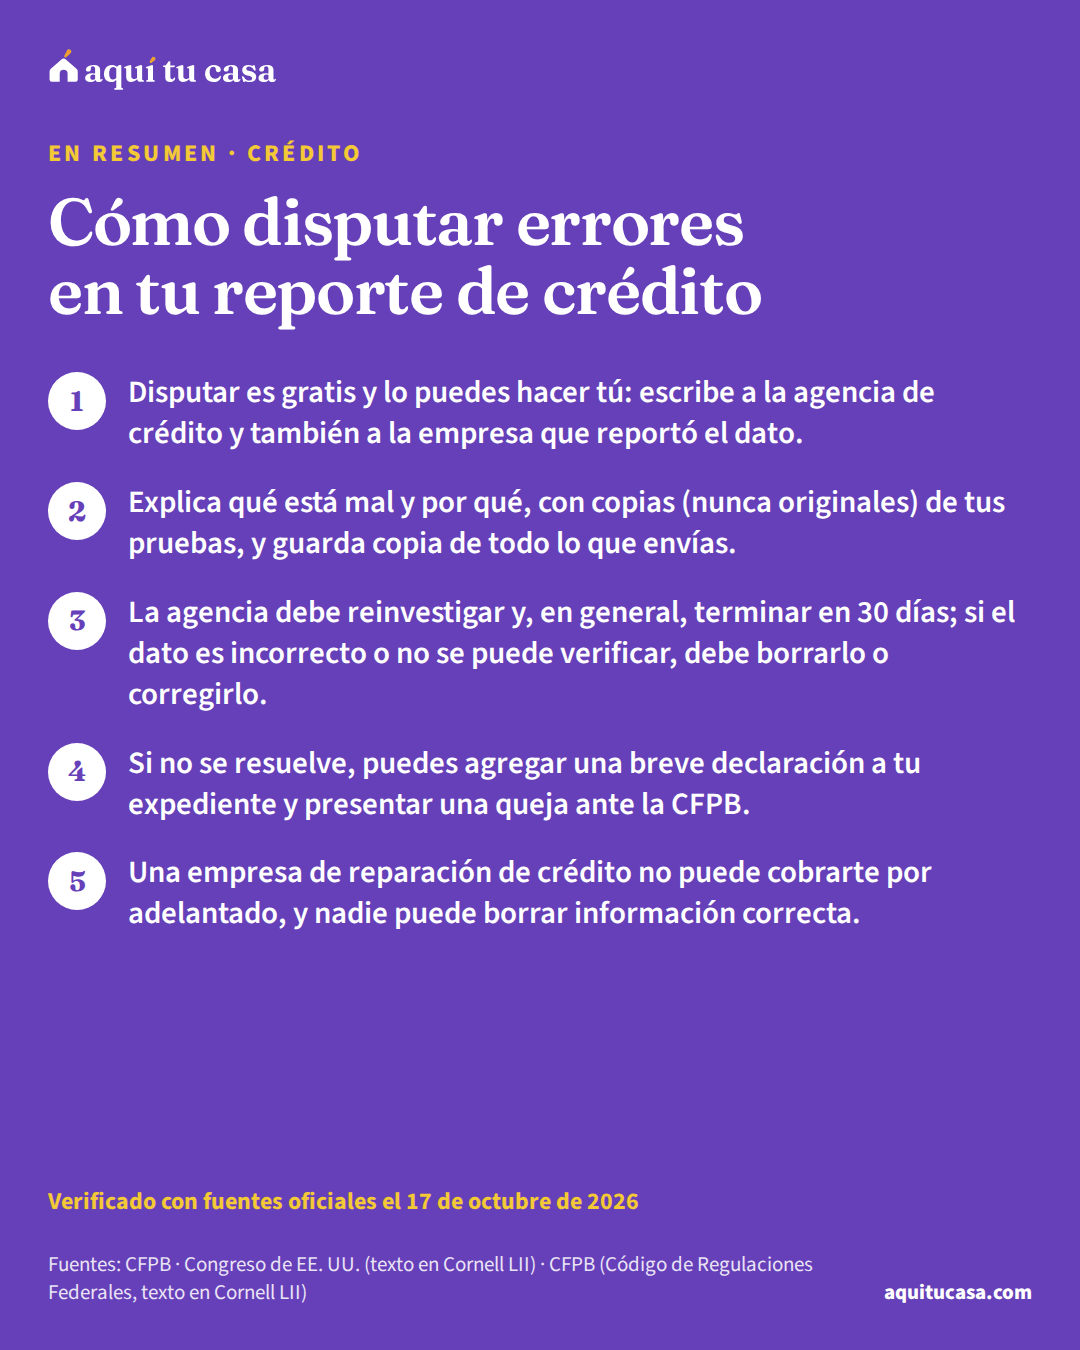
- Crédito Cómo disputar errores en tu reporte de crédito Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación. 14 minutos de lectura
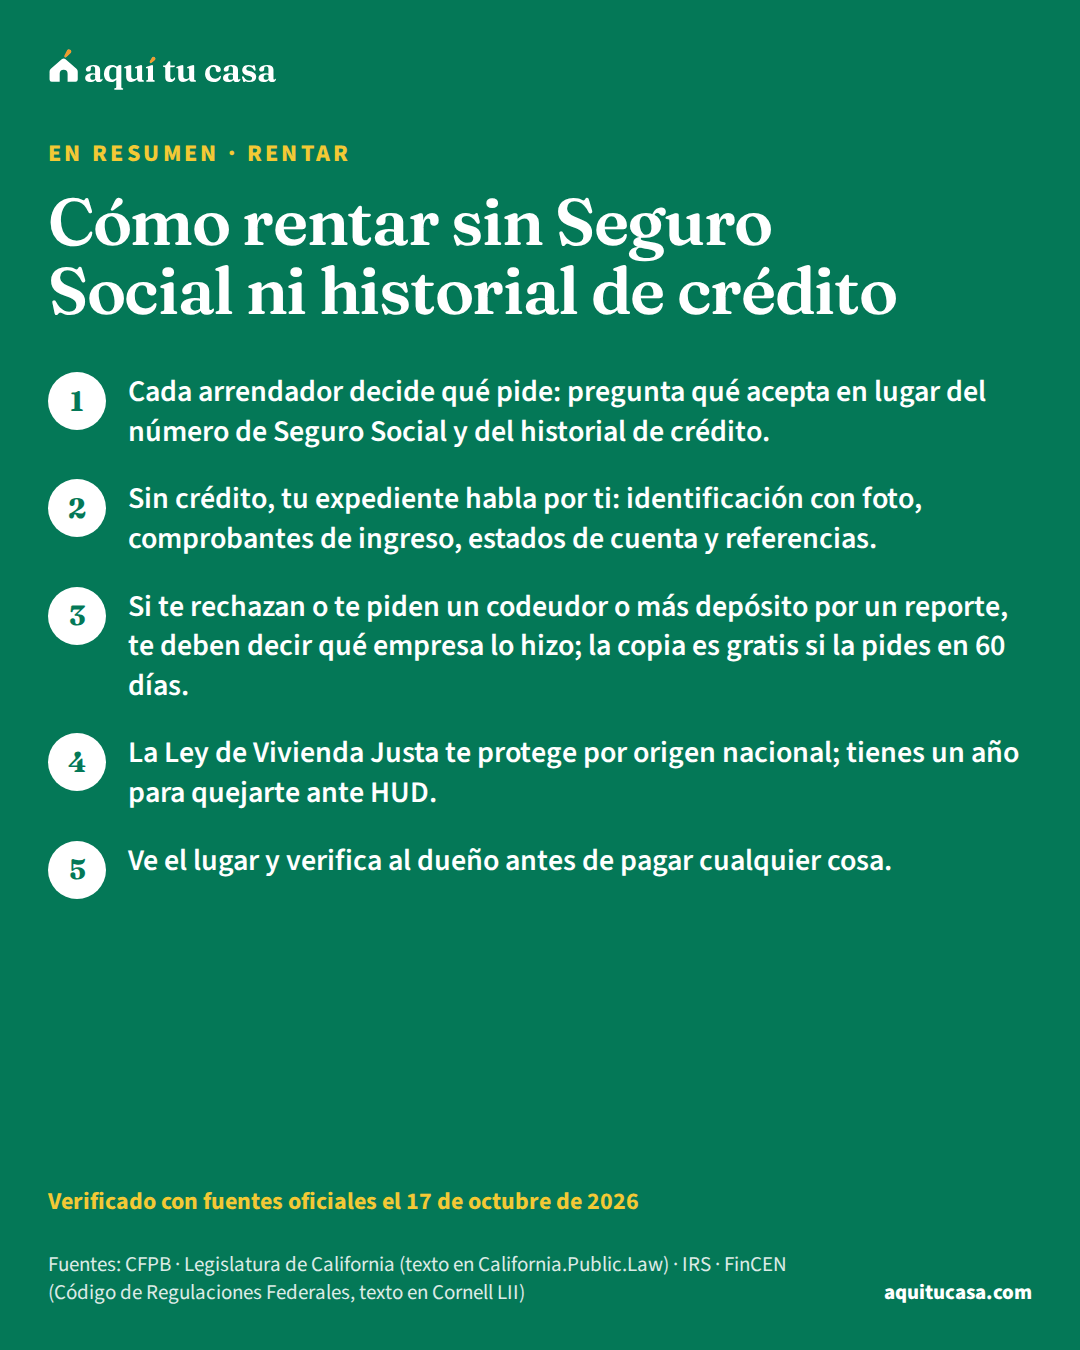
- Rentar Cómo rentar sin Seguro Social ni historial de crédito Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan. 11 minutos de lectura
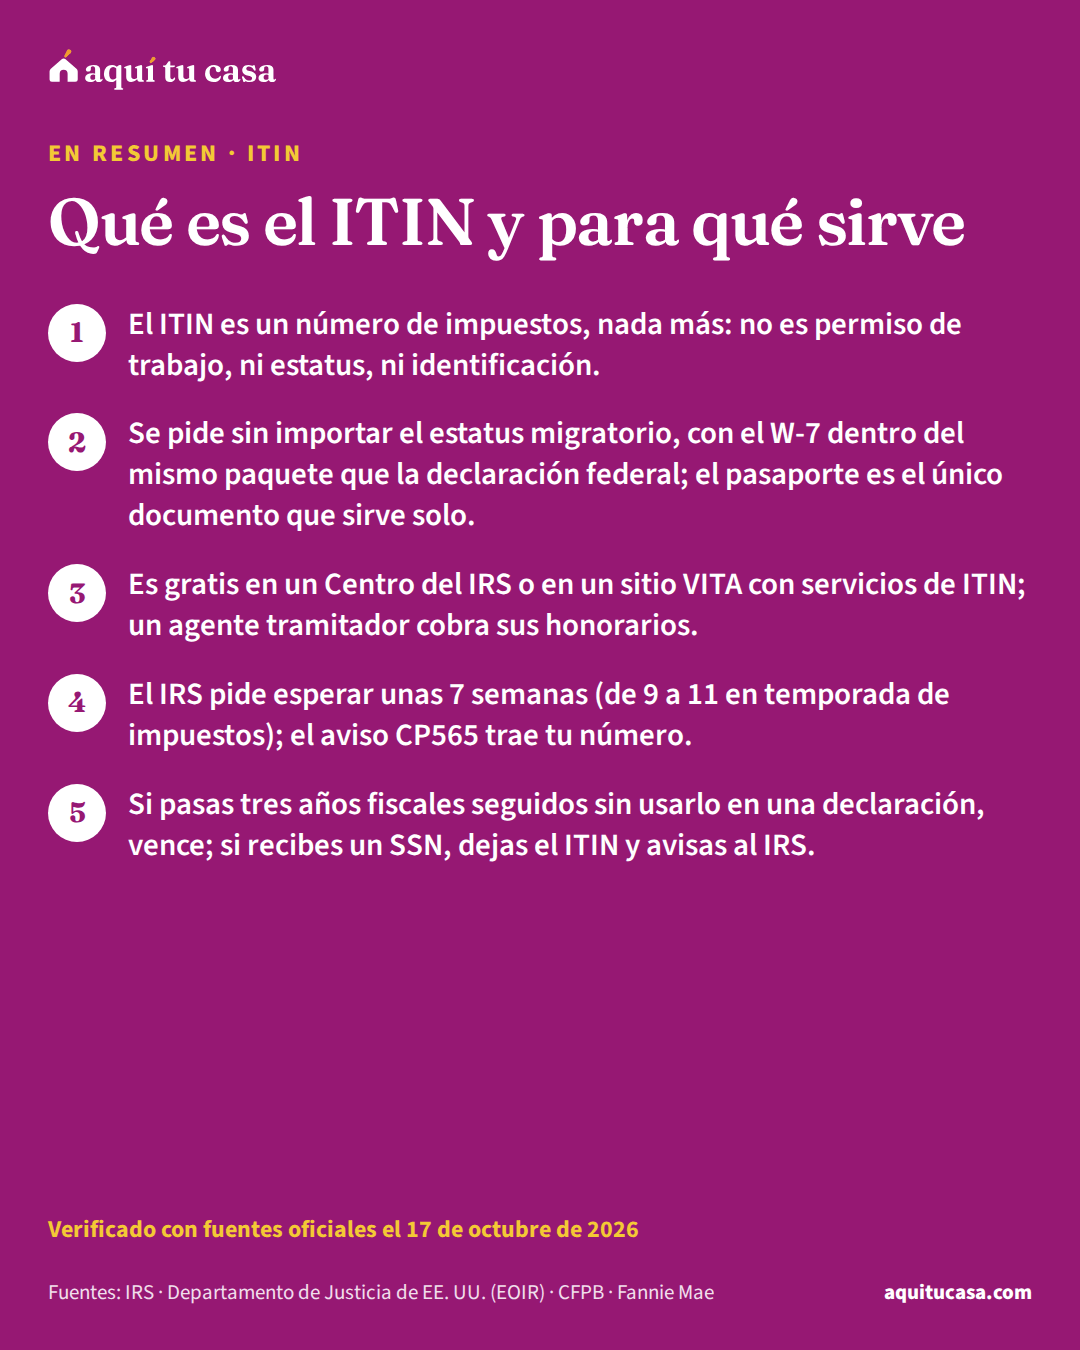
- ITIN Qué es el ITIN y para qué sirve El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.