Cómo leer tu reporte de crédito, línea por línea
Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad.
Verificado con fuentes oficiales el 17 de octubre de 2026 16 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Pide gratis tus tres reportes en AnnualCreditReport.com, el único sitio autorizado por el gobierno federal para eso; hoy puedes verlos cada semana, y revisar tu propio reporte no afecta tu puntaje. Léelos por partes (datos personales, cuentas y pagos, cobranzas, registros públicos y consultas) y confirma que todo sea tuyo y esté bien. La mayoría de los datos negativos se pueden reportar hasta siete años, y una bancarrota hasta diez. Si ves cuentas que no abriste o consultas de empresas que no conoces, puede ser robo de identidad o un expediente mezclado con el de otra persona: disputar los errores es gratis.
Lo más importante
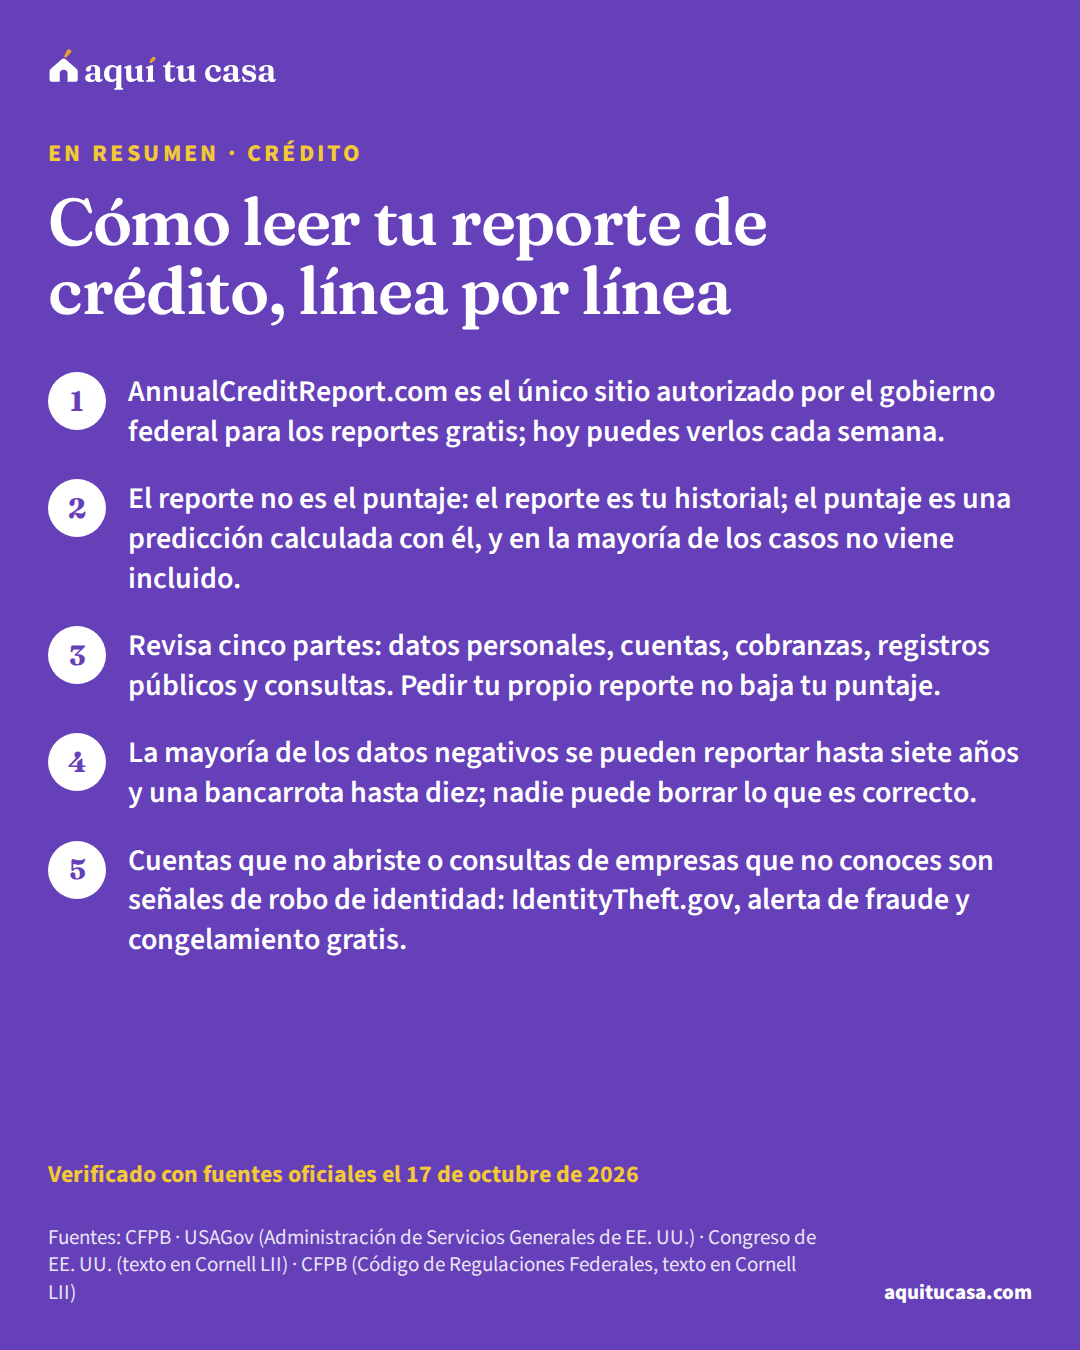
- AnnualCreditReport.com es el único sitio autorizado por el gobierno federal para los reportes gratis; hoy puedes verlos cada semana.
- El reporte no es el puntaje: el reporte es tu historial; el puntaje es una predicción calculada con él, y en la mayoría de los casos no viene incluido.
- Revisa cinco partes: datos personales, cuentas, cobranzas, registros públicos y consultas. Pedir tu propio reporte no baja tu puntaje.
- La mayoría de los datos negativos se pueden reportar hasta siete años y una bancarrota hasta diez; nadie puede borrar lo que es correcto.
¿Es para ti?
Esta guía es para ti si…
- Vas a pedir tu reporte de crédito por primera vez y no sabes dónde ni cómo.
- Ya tienes tus reportes en la mano y no entiendes qué significa cada parte.
- Quieres comprar o rentar pronto y prefieres encontrar los errores antes que el prestamista.
- Te llegó una cuenta o una llamada de cobranza por una deuda que no reconoces.
Busca ayuda directa primero si…
- Ya encontraste un error y quieres los pasos completos de la disputa, con las cartas: aquí va un resumen; los pasos están en nuestra guía Cómo disputar errores en tu reporte de crédito.
- Te demandaron por una deuda o te entregaron papeles de un juzgado: busca hoy mismo ayuda legal gratuita.
- Ya sabes que alguien usó tu identidad: empieza por IdentityTheft.gov, el sitio federal para reportarlo y recuperarte, y vuelve a esta guía después.
Tu reporte de crédito es la historia de cómo has manejado tus deudas, y lo leen prestamistas, dueños de vivienda y aseguradoras antes de decidir. Esta guía es para quien lo pide por primera vez o no entiende el que tiene: dónde pedirlo gratis, qué dice cada parte, cómo revisarlo paso a paso, cuánto duran los datos negativos y cómo detectar un error o un robo de identidad.
Reporte y puntaje: no son lo mismo
Tu reporte de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa (informe de crédito; en inglés, credit report) muestra tu actividad de crédito y tu situación actual: cómo has pagado tus préstamos y en qué estado están tus cuentas. Con él, los prestamistas deciden si te prestan y a qué tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa; otras empresas, si te aseguran, te rentan una vivienda o te dan servicios como internet, luz o celular. Casi todos tenemos más de un reporte, porque los acreedores no están obligados a reportar a todas las agencias de créditoagencia de informes de créditoUna agencia de informes de crédito, también llamada buró de crédito o compañía de informes de crédito, es una empresa que reúne información sobre las personas y vende informes de crédito a otras empresas. Las tres nacionales son Equifax, Experian y TransUnion. Quienes compran esos informes los usan para decidir si te dan crédito, empleo, una vivienda en renta o un seguro. También hay agencias especializadas, por ejemplo de historial de renta o de cheques. La ley federal de informes de crédito (FCRA) te da derecho a pedir una copia de tu informe y a disputar los datos que estén equivocados.Ver la definición completa.1
Tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa (credit score) es otra cosa: una predicción de cómo vas a pagar, calculada por un modelo con los datos de tus reportes. No tienes un solo puntaje: cambia según el modelo, la fuente de los datos y hasta el día en que se calcula. La mayoría van de 300 a 850.2 En la mayoría de los casos, el reporte no trae el puntaje.3
Cómo pedir tus reportes gratis
El único sitio autorizado por el gobierno federal para los reportes anuales gratis de las tres agencias nacionales es AnnualCreditReport.com. También puedes pedirlos al 1-877-322-8228 (TTY: 1-800-821-7232) o por correo, con el formulario de solicitud del sitio.3
La ley te da derecho a un reporte gratis de cada agencia una vez en cualquier período de 12 meses, y la agencia tiene hasta 15 días desde que recibe tu solicitud para entregarlo.5 Además, según la CFPB, ese sitio te deja ver gratis los reportes de Equifax, Experian y TransUnion una vez por semana; puedes elegir una, dos o las tres agencias, y preguntar si tu reporte está disponible en tu idioma preferido.6 Pedir tu propio reporte es una consulta blandaconsulta suaveUna consulta suave (soft inquiry) es una revisión de tu expediente de crédito que no afecta tu puntaje. Incluye la revisión de tus cuentas actuales por tus prestamistas o aseguradoras, las ofertas preseleccionadas de posibles prestamistas, la revisión de crédito que hace un empleador y las veces que tú pides tu propio informe. Solo tú la ves cuando revisas tu informe; las empresas que compran tu informe no la ven. Por eso revisar tu propio informe de crédito, aunque lo hagas seguido, no baja tu puntaje.Ver la definición completa: no afecta tus puntajes.8
También hay reportes gratis adicionales. Si te negaron crédito, seguro o empleo por un reporte, tienes derecho a otro gratis de la agencia que aparece en el aviso, si lo pides dentro de 60 días. Y también si crees que tu expediente tiene errores por fraude, si pones una alerta de fraude inicial, si estás sin trabajo y vas a buscar uno dentro de 60 días, si recibes asistencia pública o si la ley de tu estado lo da.6
Las partes del reporte
Según la CFPB, un reporte suele traer cinco partes:1
| Parte | Qué trae |
|---|---|
| Información personal | Tu nombre y otros nombres que hayas usado en cuentas de crédito (incluidos apodos), direcciones actuales y anteriores, fecha de nacimiento, número de Seguro Social y teléfonos |
| Cuentas de crédito (tradelines) | Cuentas actuales y pasadas: tipo (hipoteca, a plazos, revolvente), límite o monto, saldo, historial de pagos, fechas de apertura y cierre, nombre del acreedor |
| Cobranzas | Pagos no hechos, préstamos enviados a cobranza y manutención de hijos atrasada informada o verificada por una agencia de gobierno |
| Registros públicos | Gravámenes (liens), ejecuciones hipotecarias, bancarrotas, demandas civiles y sentencias |
| Consultas | Las empresas que han visto tu reporte |
Las consultas son de dos tipos.8 Las consultas durasconsulta duraUna consulta dura (hard inquiry) es cuando un prestamista revisa tu informe de crédito porque solicitaste un préstamo o una tarjeta, para decidir si te aprueba. Puede afectar tu puntaje, porque la mayoría de los modelos de puntaje miran qué tan seguido y qué tan recientemente pides crédito, y la pueden ver otras empresas que compran tu informe. Una sola consulta tiene poco efecto. Además, los modelos toman en cuenta que comparas precios: varias consultas para el mismo tipo de préstamo, como una hipoteca, dentro de un periodo corto suelen contar como una sola.Ver la definición completa (hard inquiries) suelen hacerlas los prestamistas cuando solicitas crédito: afectan tu puntaje, porque la mayoría de los modelos miran cuándo y con qué frecuencia pides crédito, y las ven las empresas que compran tu reporte. Las blandas (soft inquiries: revisiones de cuentas que ya tienes, ofertas preseleccionadas, revisiones de empleo y tus propios pedidos) no afectan tus puntajes y solo las ves tú.
Revisa tu reporte, paso a paso
La CFPB pide confirmar que el reporte tenga solo datos tuyos y buscar lo inexacto o incompleto.9 Las agencias tienen que seguir procedimientos razonables para que la información sea lo más exacta posible,10 pero los errores pasan. Ten a la mano tus estados de cuenta y una lista de tus direcciones y nombres anteriores, y recorre el reporte en este orden:
Recorre tu reporte en este orden
1. Tus datos personales
¿Tu nombre, tus direcciones y tu teléfono están bien y son tuyos? Un nombre o una dirección que no reconoces puede ser señal de un expediente mezclado.9
2. Tus cuentas
¿Abriste tú cada una? ¿Eres el dueño o solo un usuario autorizado? ¿Alguna cuenta cerrada aparece como abierta?9
4. Saldos y límites
¿Coinciden con tus estados de cuenta? ¿Aparece la misma deuda dos veces, quizá con otro nombre?9
6. Registros públicos
Gravámenes, ejecuciones hipotecarias, bancarrotas, demandas y sentencias. Compara sus fechas con los plazos de ley de la sección siguiente.11
8. Marca lo que esté mal y guarda una copia
La CFPB sugiere mandar con tu disputa la parte del reporte con los errores marcados con un círculo o resaltados.14
Pruébalo con tus númerosPlan de crédito
Si algo no cuadra, contacta a la agencia y a la empresa que dio el dato; el reporte trae instrucciones para disputar.9
Cuánto tiempo se quedan los datos negativos
Lo positivo puede quedarse más tiempo, incluso después de pagar o cerrar la cuenta; lo negativo tiene plazos.10 La ley federal de informes de crédito pone estos máximos:11
| Dato negativo | Se cuenta desde | Plazo máximo |
|---|---|---|
| Bancarrota | La orden de alivio o la adjudicación | 10 años |
| Demandas civiles, sentencias civiles y registros de arresto | La fecha de registro | 7 años, o hasta que venza el plazo de prescripción si es más largo |
| Gravamen de impuestos ya pagado | La fecha del pago | 7 años |
| Cuenta en cobranza o dada por pérdida (charge-off) | Ver abajo | 7 años |
| Otro dato negativo (salvo condenas penales) | — | 7 años |
En una cuenta en cobranzacuenta en cobranzaUna cuenta en cobranza es una deuda atrasada que el acreedor original (quien te dio el préstamo o el crédito) pasó a un cobrador de deudas (debt collector) o le vendió a otra empresa. Un cobrador se dedica a cobrar deudas de otros: puede ser una agencia de cobranza, un abogado o un comprador de deudas. La cuenta puede aparecer en tu informe de crédito; si la pagas, en general debe mostrarse con saldo cero como cobranza pagada (paid collection). La mayoría de la información negativa se puede reportar hasta siete años. Si crees que no debes la deuda o que el monto está mal, puedes disputarla con el cobrador y con la compañía de informes de crédito.Ver la definición completa o dada por pérdida, los siete años empiezan a contar cuando pasan 180 días desde el inicio del atraso que llevó a eso.11
Estos plazos no aplican a reportes para un crédito o un seguro de vida de $150,000 o más, ni para un empleo con salario de $75,000 o más al año.11 Un préstamo hipotecario puede pasar de esa cantidad; en esos casos, según la CFPB, las agencias pueden reportar información negativa fuera de los plazos.10
Señales de robo de identidad o de un expediente mezclado
Un expediente mezclado (mixed file) junta los datos de dos personas, como las cuentas de alguien con un nombre igual o parecido al tuyo.9 En un robo de identidadrobo de identidadEl robo de identidad ocurre cuando alguien usa tu información personal sin tu permiso para cometer fraude: por ejemplo, tu nombre, tu número de Seguro Social o de Medicare, o el número de tu tarjeta de crédito o de tu cuenta de banco. Con esos datos, un ladrón puede rentar una vivienda, sacar tarjetas, recibir beneficios del gobierno o reembolsos de impuestos, o abrir otras cuentas a tu nombre. Muchas veces te enteras al ver en tu informe de crédito o en un estado de cuenta cuentas o cargos que no reconoces, o cuando te llama un cobrador. El sitio federal IdentityTheft.gov recibe los reportes y te da un plan para recuperarte.Ver la definición completa, alguien abre cuentas a tu nombre. La CFPB señala estas alertas: consultas de empresas que nunca contactaste, cuentas que no abriste, montos equivocados, datos personales que no son tuyos y cobradores que te llaman por deudas ajenas.12
Si crees que te robaron la identidad, la CFPB indica estos pasos:13
- Cierra las cuentas afectadas y contacta al departamento de fraude de tu banco.
- Repórtalo a la FTC en IdentityTheft.gov: recibes un reporte de robo de identidad y un plan de recuperación.
- Pon una alerta de fraudealerta de fraudeUna alerta de fraude es una nota en tu archivo de crédito que obliga a los acreedores que revisan tu informe a confirmar tu identidad antes de abrir una cuenta nueva, darte otra tarjeta o subir tu límite de crédito. Basta pedirla a una de las compañías nacionales de informes de crédito, que debe avisar a las demás. La alerta inicial es para quien sospecha que es o va a ser víctima de fraude o robo de identidad, y dura un año, salvo que pidas quitarla antes. La alerta extendida requiere un reporte de robo de identidad y dura siete años. Al ponerla, tienes derecho a copias gratis de tu informe.Ver la definición completa (fraud alert) en una agencia, que debe avisar a las otras: los acreedores tendrán que confirmar que eres tú antes de abrir una cuenta nueva. La inicial dura un año; la extendida, siete.
- Considera un congelamiento de créditocongelamiento de créditoEl congelamiento de crédito (security freeze o credit freeze) impide que nuevos acreedores vean tu archivo de crédito, y así ayuda a que un ladrón de identidad no abra cuentas nuevas a tu nombre. Por ley es gratis ponerlo y quitarlo, y debes pedirlo por separado a cada una de las tres compañías nacionales de informes de crédito. Mientras está activo, pocos pueden ver tu archivo, como los acreedores de las cuentas que ya tienes, y tú puedes seguir revisando tus informes. No afecta tu puntaje. Como los acreedores casi nunca dan crédito sin ver tu archivo, también te frena a ti; puedes levantarlo gratis por un tiempo cuando lo necesites.Ver la definición completa (security freeze): es gratis por ley federal, pero se pide en cada agencia por separado.
- Pide que bloqueen los datos fraudulentos, con tu reporte de robo de identidad, una prueba de identidad y una carta. Deben hacerlo dentro de cuatro días hábiles después de recibir tu pedido.
Reportes de inquilino y otras agencias especializadas
No todo está en los reportes de Equifax, Experian y TransUnion. Hay agencias especializadas que juntan datos solo para los dueños de vivienda, para ayudarles a decidir si te rentan: tu nombre, tus direcciones anteriores, cuánto tiempo viviste en cada una y tu historial de pagos con caseros anteriores. Muchas te dan gratis una copia de tu reporte cada 12 meses; otras cobran.15 La CFPB publica una lista de agencias especializadas, y a cada una le tienes que pedir el reporte por separado.6
Si un casero te niega la renta, en todo o en parte, por lo que dice uno de esos reportes, eso es una “acción adversa”: te tiene que dar un aviso con el nombre y los datos de contacto de la agencia, y si lo pides, la agencia te debe dar gratis una copia del reporte que usaron.15 Cómo funciona la selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa cuando no tienes historial está en la guía Cómo rentar sin Seguro Social ni crédito.
Si encuentras un error
Disputar es tu derecho y lo puedes hacer tú mismo sin costo.10 Según la CFPB, escribe a la agencia de crédito qué está mal y por qué, con copias (no originales) de tus pruebas; la agencia debe investigar, pasar tu disputa a la empresa que dio el dato y darte el resultado. Escribe también, por correo certificado, a la empresa que dio el dato (tu banco, tu arrendador, tu tarjeta); en general debe investigar y responder dentro de 30 días desde que recibe tu disputa.14
Los pasos completos de la disputadisputa de créditoUna disputa de crédito es el reclamo que haces cuando tu informe de crédito tiene un dato equivocado o incompleto. Tienes derecho a disputarlo y la investigación es gratis. Por lo general se hace en dos lugares: con la compañía de informes de crédito y con la empresa que le dio el dato, llamada proveedor de información (furnisher), como tu banco, tu arrendador o la compañía de tu tarjeta. Explicas por escrito qué está mal y por qué, con copias de tus pruebas. La compañía de informes debe investigar, en general dentro de treinta días, y borrar o corregir lo que resulte equivocado, incompleto o que no se pueda verificar.Ver la definición completa, con lo que debe llevar cada carta, a dónde mandarla y los plazos de ley, están en nuestra guía Cómo disputar errores en tu reporte de crédito. Si tu reporte sale casi vacío, Crédito desde cero explica cómo empezar un historial.
Ayuda gratis cerca de ti
Un consejero de vivienda aprobado por HUD da consejo independiente sobre crédito, muchas veces con poco o ningún costo, y lo buscas por código postal; no todos ofrecen todos los servicios, así que revisa la lista de cada agencia.16 Nuestro plan de crédito te ayuda a ordenar los pasos.
Consejeros de vivienda aprobados por HUD, por estado
| Estado | Consejeros aprobados por HUD |
|---|---|
| Alabama | 25 |
| Alaska | 1 |
| Arizona | 21 |
| Arkansas | 14 |
| California | 81 |
| Carolina del Norte | 52 |
| Carolina del Sur | 13 |
| Colorado | 26 |
| Connecticut | 13 |
| Dakota del Norte | 3 |
| Dakota del Sur | 13 |
| Delaware | 12 |
| Distrito de Columbia | 17 |
| Florida | 98 |
| Georgia | 42 |
| Hawái | 17 |
| Idaho | 10 |
| Illinois | 81 |
| Indiana | 21 |
| Iowa | 11 |
| Kansas | 3 |
| Kentucky | 19 |
| Luisiana | 26 |
| Maine | 7 |
| Maryland | 41 |
| Massachusetts | 37 |
| Míchigan | 59 |
| Minnesota | 33 |
| Misisipi | 16 |
| Misuri | 18 |
| Montana | 11 |
| Nebraska | 8 |
| Nevada | 8 |
| Nueva Jersey | 34 |
| Nueva York | 93 |
| Nuevo Hampshire | 5 |
| Nuevo México | 7 |
| Ohio | 54 |
| Oklahoma | 6 |
| Oregón | 25 |
| Pensilvania | 75 |
| Puerto Rico | 9 |
| Rhode Island | 5 |
| Tennessee | 32 |
| Texas | 51 |
| Utah | 7 |
| Vermont | 7 |
| Virginia | 49 |
| Virginia Occidental | 8 |
| Washington | 15 |
| Wisconsin | 26 |
| Wyoming | 1 |
Dan consejo sobre crédito, entre otros temas, muchas veces con poco o ningún costo.16 Fuente: HUD
Si este es tu caso
Tu reporte sale casi vacío
El reporte se arma con lo que reportan los acreedores; si no tienes cuentas, hay poco que leer.1 Crédito desde cero explica cómo empezar.
Alguien de tu familia tiene tu mismo nombre
Si ves cuentas de otra persona con un nombre igual o parecido, puede ser un expediente mezclado: es un error común y se disputa.9
Vas a rentar pronto
El casero puede usar un reporte de inquilino. Si te niega la renta por él, te debe decir qué agencia lo hizo, y puedes pedir una copia gratis.15
Vas a pedir un préstamo hipotecario
Si el prestamista usa tu puntaje, la ley le pide darte el puntaje, su rango y los factores que lo bajaron.4 Revisa tus reportes antes de solicitar.
Errores que salen caros
Error: Buscar tu reporte en un sitio «gratis» que viste en un anuncio.
Mejor: Escribe tú mismo AnnualCreditReport.com: es el único sitio autorizado por el gobierno federal.3
Error: Revisar solo uno de tus tres reportes.
Mejor: Revisa los tres: los acreedores no están obligados a reportar a todas las agencias.1
Error: Ignorar la llamada de un cobrador por una deuda que no es tuya.
Mejor: No la ignores: puede ser señal de que alguien abrió una cuenta a tu nombre.12
Error: Pagarle a alguien para que borre un atraso que sí tuviste.
Mejor: Nadie tiene derecho a quitar información correcta; solo se corrigen los errores, y es gratis.10
Error: Mandar tus documentos originales con la disputa.
Mejor: Manda copias y la parte del reporte con los errores marcados.14
Error: Darle tus datos a alguien que llama «de la FTC».
Mejor: La FTC nunca te amenaza ni te pide mover tu dinero; contacta tú a la entidad por sus números oficiales.13
Qué hacer esta semana
- Escribe tú mismo AnnualCreditReport.com en el navegador y pide tus tres reportes.3
- Recórrelos con los pasos de arriba y tus estados de cuenta al lado.9
- Marca lo que no reconozcas y guarda una copia.14
- Si ves señales de robo de identidad, ve a IdentityTheft.gov y pon una alerta de fraude.13
- Si hay un error, sigue la guía Cómo disputar errores y escribe a la agencia y a la empresa que dio el dato.14
- Anota en tu calendario la próxima revisión: puedes ver tus reportes gratis cada semana.6
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Revisar mi reporte baja mi puntaje?
No. Pedir tu propio reporte es una consulta blanda: solo la ves tú y no afecta tus puntajes. Las que sí pesan son las consultas duras, las que hace un prestamista cuando solicitas crédito.
¿Por qué mis tres reportes no son iguales?
Porque los acreedores no están obligados a reportar a las tres agencias. Una cuenta puede aparecer en un reporte y no en otro; por eso vale la pena revisar los tres.
¿Mi reporte trae mi puntaje?
En la mayoría de los casos, no. El puntaje se calcula con los datos del reporte y cambia según el modelo. Si pides un préstamo hipotecario y el prestamista usa tu puntaje, la ley le pide darte esa información.
¿Cuánto tiempo se queda un pago atrasado en mi reporte?
Según la CFPB, la mayoría de la información negativa se puede reportar por siete años; una bancarrota, hasta diez. Si el dato es correcto, nadie tiene derecho a borrarlo antes, por mucho que cobre.
¿Puedo pedir mi reporte si tengo ITIN?
Las fuentes federales que revisamos no explican cómo maneja cada agencia un expediente con ITIN. Si el sitio oficial no puede verificar tu identidad, debe decirte qué información o documentos adicionales hacen falta y cómo enviarlos. Si te niegan el reporte, contacta a la agencia y, si no se resuelve, a la CFPB; un consejero de vivienda aprobado por HUD puede orientarte.
¿Cada cuánto puedo ver mi reporte gratis?
Según la CFPB, puedes verlo gratis cada semana en AnnualCreditReport.com, de cada una de las tres agencias. Además, la ley te da derecho a uno gratis de cada agencia cada 12 meses, y a otros más en ciertos casos, como cuando te niegan crédito por tu reporte.
¿Qué hago si veo una cuenta que no abrí?
Puede ser robo de identidad o un expediente mezclado con el de otra persona. Si crees que te robaron la identidad, repórtalo en IdentityTheft.gov, pon una alerta de fraude y considera congelar tu crédito, que es gratis. Si es un error, dispútalo con la agencia y con la empresa que reportó la cuenta.
¿Qué es un reporte de inquilino?
Es un reporte de una agencia especializada que junta datos para los dueños de vivienda, como tus direcciones anteriores y tu historial de pagos con caseros. Muchas de esas agencias te dan una copia gratis cada 12 meses. Si un casero te niega la renta por ese reporte, te debe dar un aviso con los datos de la agencia.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is a credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. USAGov (Administración de Servicios Generales de EE. UU.) · Learn about your credit report and how to get a copy · usa.gov · Consultado el 17 de octubre de 2026
- 4. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681g, Disclosures to consumers · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681j, Charges for certain disclosures · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB · How do I get a free copy of my credit reports? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1022.136, Centralized source for requesting annual file disclosures from nationwide consumer reporting agencies · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB · What is a credit inquiry? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 8 fuentes restantes
- 9. CFPB · What are common credit report errors that I should look for on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How long does information stay on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681c, Requirements relating to information contained in consumer reports · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB · How can I spot identity theft? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · What do I do if I am a victim of identity theft? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · How do I dispute an error on my credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Does late rent affect my credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 14 minutos de lectura
Cómo disputar errores en tu reporte de crédito
Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación.
- Disputar es gratis y lo puedes hacer tú: escribe a la agencia de crédito y también a la empresa que reportó el dato.
- Explica qué está mal y por qué, con copias (nunca originales) de tus pruebas, y guarda copia de todo lo que envías.
- La agencia debe reinvestigar y, en general, terminar en 30 días; si el dato es incorrecto o no se puede verificar, debe borrarlo o corregirlo.
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
- Rentar Cómo rentar sin Seguro Social ni historial de crédito Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan. 11 minutos de lectura
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.