Comprar casa Guía esencial
Closing Disclosure en español: qué revisar antes de firmar
Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir.
Verificado con fuentes oficiales el 17 de octubre de 2026 18 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La Declaración de Cierre (Closing Disclosure) es el formulario de cinco páginas con los números finales de tu préstamo hipotecario. El prestamista debe asegurarse de que la recibas al menos tres días hábiles antes de firmar, justamente para que la compares con tu Estimación de Préstamo (Loan Estimate). Revisa la página 1 (tasa, pago, penalidades), la página 2 (costos de cierre: los del prestamista no pueden subir) y la página 3 (el efectivo que llevas). Si algo cambió y no sabes por qué, pregunta antes del cierre; firmar la declaración solo confirma que la recibiste, no que aceptas el préstamo.
Lo más importante
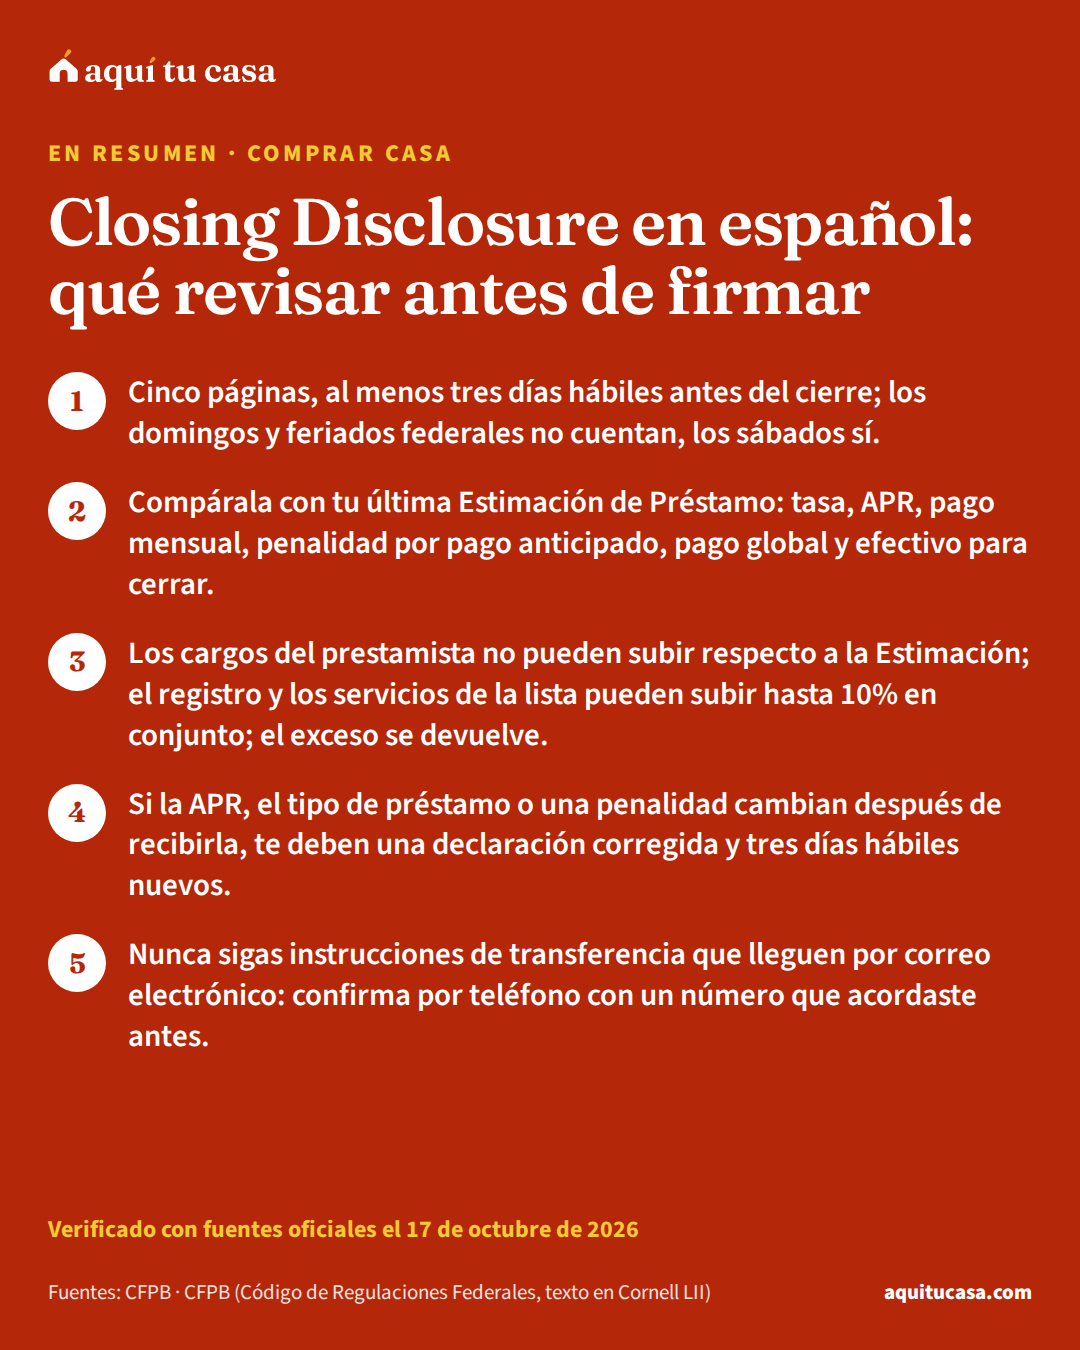
- Cinco páginas, al menos tres días hábiles antes del cierre; los domingos y feriados federales no cuentan, los sábados sí.
- Compárala con tu última Estimación de Préstamo: tasa, APR, pago mensual, penalidad por pago anticipado, pago global y efectivo para cerrar.
- Los cargos del prestamista no pueden subir respecto a la Estimación; el registro y los servicios de la lista pueden subir hasta 10% en conjunto; el exceso se devuelve.
- Si la APR, el tipo de préstamo o una penalidad cambian después de recibirla, te deben una declaración corregida y tres días hábiles nuevos.
¿Es para ti?
Esta guía es para ti si…
- Te llegó la Declaración de Cierre en inglés, faltan pocos días para firmar y quieres saber qué mirar y qué preguntar.
- Algún número cambió respecto a tu Estimación de Préstamo y no sabes si eso se permite.
- Vas a cerrar pronto y quieres protegerte de la estafa del correo con instrucciones de transferencia cambiadas.
Busca ayuda directa primero si…
- Tu préstamo es un refinanciamiento o una línea de crédito sobre la casa: las páginas son parecidas, pero tienes además un derecho a cancelar que aquí solo mencionamos.
- Todavía estás comparando prestamistas: lee primero la guía de costos de cierre y pide varias Estimaciones de Préstamo.
La Declaración de Cierre (Closing Disclosure)Declaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa es el documento que resume tu préstamo hipotecario tal como va a quedar: tasa, pago mensual, costos de cierre y el dinero que llevas a la firma. Llega con días de anticipación para que puedas leerla con calma. Esta guía es para quien está a punto de cerrar: te lleva página por página, en español, y te dice qué comparar con tu Estimación de Préstamo, qué costos no pueden subir y qué hacer si algo no cuadra.
- Tiene la Declaración de Cierre, con los números finales de tu préstamo
- 5 páginas1
- Antes de firmar, como mínimo, debe llegarte
- 3 días hábiles3
- Lo más que pueden subir, en conjunto, el registro y los servicios de la lista del prestamista
- 10%3
- Tiene el prestamista para devolverte lo que te cobró de más
- 60 días3
Qué es y cuándo debe llegarte
Según la CFPB, la Declaración de Cierre es un formulario de cinco páginas con los detalles finales del préstamo que elegiste: los términos, los pagos mensuales proyectados y los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa. El prestamista debe dártela al menos tres días hábiles antes del cierrecierreEl cierre, también llamado settlement, es el último paso para comprar y financiar una casa: el momento en que tú y las demás partes firman los documentos necesarios. Al firmar te vuelves responsable de pagar la hipoteca. El prestamista envía el dinero del préstamo al agente de cierre, que le paga al vendedor y reparte los costos de cierre; el vendedor firma la escritura que te hace dueño, y los documentos se registran en el condado. Según el estado, todos firman juntos en una mesa o las firmas se reúnen por separado, a veces en línea. Antes de firmar, lee todo y pregunta lo que no entiendas.Ver la definición completa; esos días son para que compares sus términos y costos con la Estimación de Préstamo (Loan Estimate)Estimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa que recibiste al principio y hagas tus preguntas antes de llegar a la mesa.1 La Estimación de Préstamo es el formulario de tres páginas que el prestamista debe darte dentro de los tres días hábiles después de recibir tu solicitud; como todos los prestamistas usan el mismo formulario, sirve para comparar ofertas.2
La regla de los tres días está en el Reglamento Z: el prestamista debe asegurarse de que recibas la Declaración de Cierre a más tardar tres días hábiles antes de que se firme el préstamo. Si después de entregártela la APR deja de ser exacta, cambia el tipo de préstamo o se agrega una penalidad por pago anticipado, tiene que darte una declaración corregida y contar tres días hábiles de nuevo.3 Para este plazo, “día hábil” significa todos los días del calendario menos los domingos y los feriados federales; el sábado cuenta.4
¿Quién te la manda? Puede venir del prestamista o del agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa, por correo electrónico, por correo postal o en un sitio web. La CFPB sugiere preguntar cómo te va a llegar al menos una semana antes del cierre y tener a mano tu Estimación de Préstamo más reciente.7
Tus tres días, paso a paso
De la semana antes del cierre a la firma
1. Preguntas cómo te va a llegar
Una semana antes del cierre
Puede llegar del prestamista o del agente de cierre. Pide que te manden también por adelantado el pagaré, la hipoteca y la escritura.7
2. Recibes la Declaración de Cierre
A más tardar 3 días hábiles antes de firmar
Para este plazo cuentan los sábados; no cuentan los domingos ni los feriados federales.4
3. Revisas las páginas 1 y 3
Primer día
Compara el monto, la tasa, el pago y el efectivo para cerrar con tu última Estimación de Préstamo. Si no coinciden, llama al prestamista.6
Pruébalo con tus númerosCalculadora de hipoteca4. Revisas la página 2
Segundo día
Mira qué costos cambiaron y en qué grupo están: algunos no pueden subir nada y otros, hasta 10% en conjunto.3
Pruébalo con tus númerosCostos de cierre5. Preguntas y pides correcciones
Antes del día de la firma
Si la APR deja de ser exacta, cambia el tipo de préstamo o se agrega una penalidad por pago anticipado, te deben una declaración corregida y tres días hábiles nuevos.3
6. Haces el recorrido final de la casa
Antes de firmar
Comprueba que estén hechas las reparaciones acordadas y que esté lo que el vendedor aceptó dejar.8
8. Si te cobraron de más, te devuelven la diferencia
Hasta 60 días después
El reglamento da al prestamista hasta 60 días después del cierre para reembolsar el exceso.3
Si cambia otra cosa que no sea la APR, el tipo de préstamo o una penalidad, el prestamista debe darte la declaración corregida a más tardar al firmar, sin un plazo nuevo de tres días. También tienes derecho a ver la declaración, con lo que ya se sepa, el día hábil anterior a la firma. Y el reglamento permite que te la entregue el agente de cierre en lugar del prestamista.3
La CFPB lo resume así: usa bien tus tres días.7 Léela de una vez cuando llegue, no la noche antes.
Página 1: los términos del préstamo
La primera página tiene tres bloques. “Loan Terms” (términos del préstamo) dice el monto, la tasa de interéstasa de interésLa tasa de interés de una hipoteca es lo que te cuesta cada año pedir el dinero prestado, expresado como un porcentaje del saldo del préstamo. No incluye las comisiones ni otros cargos; para eso existe la tasa de porcentaje anual (APR). En un préstamo de tasa fija la tasa no cambia en toda la vida del préstamo; en uno de tasa ajustable puede subir o bajar después de un periodo inicial. La tasa que te ofrecen depende de tu puntaje de crédito, de tu pago inicial, del tipo de préstamo y del mercado, y la ves en la primera página de la Estimación de Préstamo.Ver la definición completa, el pago mensual de principal e intereses, y si alguno de esos puede subir después del cierre; también si el préstamo tiene penalidad por pago anticipado o pago global. “Projected Payments” (pagos proyectados) suma el pago del préstamo, el seguro hipotecario y el estimado de escrow para impuestos y seguro, y muestra cómo cambia con los años. “Costs at Closing” (costos al cierre) tiene dos números: los costos de cierre totales y el efectivo para cerrar. La CFPB dice que, si los términos no coinciden con tu Estimación de Préstamo, llames al prestamista de inmediato y preguntes por qué cambiaron.6
Antes de todo, revisa tu nombre: la CFPB advierte que hasta un error pequeño de ortografía puede causar problemas grandes después. Si el monto del préstamo subió, pregunta por qué: una razón posible es que te sumaron costos de cierre al préstamo, lo que baja lo que pagas al firmar pero sube tu costo total por los intereses. Y si aseguraste tu tasa con un bloqueo de tasa (rate lock)bloqueo de tasaUn bloqueo de tasa (rate lock o lock-in) significa que tu tasa de interés no cambiará entre la oferta y el cierre, siempre que cierres dentro del plazo acordado y no cambie tu solicitud. Las tasas pueden cambiar a diario; si la tuya no está bloqueada, puede cambiar en cualquier momento. Aun bloqueada, puede cambiar si cambian el monto del préstamo, tu puntaje de crédito, tus ingresos verificados o el avalúo. Extender el bloqueo puede costar dinero, y si las tasas bajan podrías quedarte con la más alta. La primera página de la Estimación de Préstamo dice si tu tasa está bloqueada y hasta cuándo.Ver la definición completa, el prestamista solo puede cambiarla en circunstancias limitadas.6
Dos casillas de esta página que conviene entender:
- Prepayment penalty (penalidad por pago anticipado)penalidad por pago anticipadoUna penalidad por pago anticipado (prepayment penalty) es un cargo que algunos prestamistas cobran si pagas todo o parte de tu hipoteca antes de tiempo. No todas las hipotecas la tienen; si la tuya la tiene, la aceptaste al cerrar. Según la CFPB, normalmente aplica si pagas todo el saldo dentro de cierto número de años, por ejemplo al vender o refinanciar, y a veces si pagas una suma grande de una vez; por lo general no aplica a pagos extra pequeños al principal. Muchos estados la limitan. La Estimación de Préstamo dice si el préstamo la tiene, y los detalles pueden estar en el pagaré o en un anexo (addendum).Ver la definición completa. Un cargo que algunos prestamistas cobran si pagas todo o parte del préstamo antes de tiempo; normalmente aplica solo si liquidas el saldo completo (por una venta o un refinanciamiento) dentro de cierto número de años, por lo general tres o cinco, y no aplica a pagos pequeños adicionales al principal.12
- Balloon payment (pago global)pago global (balloon)Un pago global (balloon payment) es un pago grande y único al final del plazo del préstamo, más alto que los pagos de antes y a veces mucho más. En la Estimación de Préstamo, "Balloon Payment" se refiere a cualquier pago de más del doble de un pago regular. Los préstamos con pago global suelen tener plazos más cortos y pagos mensuales más bajos que no alcanzan a pagar toda la deuda. Si no puedes hacer ese pago final, podrías tener que refinanciar o vender la casa, o enfrentar una ejecución hipotecaria. Salvo algunas excepciones, una hipoteca calificada (QM) no puede tener pago global.Ver la definición completa. Un pago grande, de una sola vez, al final del plazo del préstamo; la CFPB lo considera riesgoso porque, si no puedes hacerlo, puedes perder la casa.13 Su explicador agrega que muchas veces es de decenas de miles de dólares.6
Si cualquiera de las dos dice “YES” y no lo esperabas, no firmes hasta entender por qué.
El pago mensual total casi siempre es más alto que el de principal e intereses, porque suma impuestos y seguro. El seguro hipotecario normalmente se exige cuando el pago inicial es menor de 20% del precio. La CFPB recomienda asegurarte de que puedes pagar ese total con comodidad todos los meses.6
Ejemplo con números reales
Así se arma el pago mensual de una casa típica
Con el valor típico de una casa en Estados Unidos ($332,700), un préstamo FHA con el pago inicial mínimo y la tasa promedio a 30 años del 5 de noviembre de 2026 (7.18%).
- Principal e intereses
- $2,213
- Seguro hipotecario (MIP)
- $147
- Impuesto a la propiedad, en el escrow
- $261
- Seguro de la casa, en el escrow (estimado de ejemplo)
- $139
- Pago mensual total estimado
- $2,759
Es un ejemplo con números nacionales. En tu Declaración, el bloque «Projected Payments» suma estas mismas partes;6 compara su total con tu última Estimación de Préstamo.6 Pon tus propios números en la calculadora.
Haz la cuenta con tus númerosCalculadora de hipoteca
Página 2: los costos de cierre, línea por línea
La segunda página desglosa los costos de cierre en dos tablas. “Loan Costs” (costos del préstamo) tiene los cargos de apertura del prestamista (incluidos los puntos de descuentopuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa), los servicios que no pudiste elegir (como el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa) y los servicios que sí pudiste elegir (como el seguro de título o la inspección). “Other Costs” (otros costos) tiene impuestos y cargos del gobierno, los prepagos (los intereses de los primeros días, la prima del seguro de vivienda), el depósito inicial de la cuenta de escrow y otros cargos. Al final aparecen los costos totales y los créditos del prestamista. La CFPB recomienda comprobar que los precios de los servicios que tú elegiste coincidan con lo que acordaste y preguntar por cualquier servicio que no reconozcas.6
Compara los servicios que no elegiste con los bloques B y C de tu Estimación. No deberían aparecer servicios nuevos; los costos deben ser parecidos, aunque pueden cambiar un poco. Si ves una compañía que no elegiste, pide al prestamista que te diga para qué es el cargo y cómo se eligió a esa compañía.6 La guía de costos de cierre explica cada bloque de la Estimación, letra por letra.
Lo que mucha gente no sabe: no todos los costos pueden subir respecto a la Estimación de Préstamo. Por el Reglamento Z, un cargo estimado se considera de buena fe solo si lo que pagas no supera lo que te dijeron, salvo excepciones; para los servicios de terceros en los que el prestamista te dejó elegir proveedor y para los cargos de registro, el total puede subir hasta 10% en conjunto; y si te cobraron de más fuera de esos márgenes, el prestamista debe devolverte el exceso a más tardar 60 días después del cierre.3 La CFPB lo explica en tres grupos:
Qué puede cambiar entre la Estimación y la Declaración
Sin cambio de circunstancias
No pueden subir
Sin cambio de circunstancias
Hasta 10% en conjunto
Con un cambio de circunstancias (otro tipo de préstamo u otro pago inicial, un avalúo distinto, un cambio en tu crédito o ingresos que no se pudieron documentar), estos límites no aplican.5
Página 3: el efectivo para cerrar
La tercera página explica de dónde sale el número final. “Calculating Cash to Close” compara cada línea con la Estimación de Préstamo y marca si cambió. “Summaries of Transactions” resume lo que debes al cierre (precio, costos) y lo que ya pusiste o te acreditan: el depósito de garantía (earnest money)depósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa, el préstamo, los créditos del vendedor y los ajustes por impuestos o cuotas que el vendedor ya pagó. La CFPB recomienda comprobar que el crédito del vendedor refleje lo que acordaste con él.6
No confundas dos números. “Total Closing Costs” es el total de costos de tu préstamo y de la compra, sin contar tu pago inicial. “Cash to Close” es el dinero que de verdad llevas al cierre. Ese pago se hace normalmente con cheque de caja o transferencia; pregunta al agente de cierre cómo hacerlo. Según tu zona, a esa persona se le llama “settlement agent”, “escrow agent” o “closing attorney”.6
A veces algo cambia en los últimos días. Por ejemplo, si el vendedor no hizo una reparación acordada, puede darte dinero para tus costos de cierre (un crédito del vendedor) en lugar de hacerla.8 Si pasa, revisa que el crédito aparezca en esta página. La calculadora de costos de cierre te ayuda a ver si el efectivo para cerrar tiene sentido con tus números.
Páginas 4 y 5: la letra que importa
La cuarta página, “Loan Disclosures”, dice qué pasa si pagas tarde, si el prestamista acepta pagos parciales, si tendrás cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa y cuánto se deposita, y si el préstamo tiene cláusulas de asunción, de pago exigible o de amortización negativa. La CFPB sugiere hacer preguntas hasta entender exactamente qué pasa si no puedes hacer un pago completo.6
Tres detalles de esa página: si un mes no puedes pagar completo, el prestamista puede no aceptar un pago parcial, o guardarlo aparte sin aplicarlo a tu préstamo. Las cuotas de la asociación de propietarios (HOA) muchas veces no van en el escrow, así que debes pagarlas por separado. Y algunos prestamistas cobran un cargo si eliges no tener escrow. La mayoría de los préstamos no permiten la asunción ni tienen amortización negativa.6
La quinta página tiene los cálculos de todo el préstamo, varias advertencias y los contactos. El total de pagos (“Total of Payments”) es lo que pagarás en toda la vida del préstamo si haces cada pago a tiempo; el cargo financiero (“Finance Charge”) es el total de intereses y cargos; y el porcentaje total de intereses (“TIP”) te ayuda a comparar préstamos.6 La forma más rápida de ver si tus costos subieron es comparar la APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa de esta página con la de tu Estimación.7
Por el Reglamento Z, la declaración también trae:14
- La fecha de cierre y la fecha de desembolso.
- Un aviso: si hubo avalúo, tienes derecho a una copia sin costo adicional.
- “Liability after Foreclosure”: si, según la ley de tu estado, podrías seguir debiendo dinero después de una ejecución hipotecaria. El formulario sugiere consultar a un abogado para eso; la ayuda legal gratuita de tu estado puede orientarte.
- Una tabla con el nombre, la dirección y el número NMLS o de licencia del prestamista, del corredor hipotecario, de los agentes de bienes raíces y del agente de cierre. Con esos números puedes comprobar cada licencia antes de firmar.
Si encuentras un error o algo no cuadra
La CFPB dice que, si encuentras un error en tus documentos del cierre, llames de inmediato al prestamista o al agente de cierre para que lo corrijan. Los errores comunes van desde un nombre mal escrito o un número equivocado en la dirección hasta un monto de préstamo incorrecto o páginas que faltan, y pueden retrasar el cierre unas horas o unos días. Su consejo: pide ver cada documento por adelantado y nunca supongas que se prepararon bien.9
Nadie debería apurarte. La CFPB dice que nunca deberías sentirte presionado a firmar y que puedes preguntar al prestamista si hay ayuda en tu idioma.10 Si quieres una explicación oficial en español, la guía de la CFPB “Su conjunto de herramientas para préstamos hipotecarios” tiene una sección para entender y usar tu Declaración de Cierre.11 Si el problema no se arregla, háblalo con el prestamista y, si hace falta, presenta una queja a la CFPB en línea o al (855) 411-2372; la CFPB la manda a la empresa y busca que te respondan, por lo general en 15 días.9
Si este es tu caso
Prefieres que te expliquen en español
Pregunta al prestamista si hay ayuda en tu idioma; nadie debe presionarte para firmar.10 Lleva esta guía y tus preguntas por escrito.
Compras con otra persona
Pide por adelantado la escritura y los demás documentos clave, y revisa que estén los nombres correctos.7 Un nombre mal escrito puede retrasar el cierre.9
Usas un préstamo de un programa de ayuda
Para el préstamo de ciertos programas de ayuda para compradores no recibes Declaración de Cierre, sino una divulgación de «Truth-in-Lending».1 Pregunta qué formulario te toca por cada préstamo.
Estás en servicio militar activo
La CFPB dice que la oficina legal de tu instalación puede revisar tus contratos gratis.7
Los otros papeles que firmas ese día
Según la CFPB, además de la Declaración de Cierre recibirás estos papeles:16
- El pagaré (promissory note)pagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa. Describe lo que aceptas: el monto, la tasa, las fechas de pago, el plazo y adónde mandar los pagos.
- La hipoteca o instrumento de garantía (mortgage, security instrument o deed of trustescritura de fideicomisoLa escritura de fideicomiso (deed of trust) es, junto con la "hipoteca" (mortgage), uno de los nombres más comunes del documento de garantía (security instrument) que firmas en el cierre. Con él, la casa queda como garantía del préstamo: si no haces los pagos o rompes el acuerdo, el prestamista puede quitarte la casa y venderla para cobrar. Tu firma en este documento debe notarizarse. Es distinto del pagaré, que es tu promesa de pagar. En algunos estados, el prestamista puede hacer la ejecución hipotecaria sin ir a la corte, siguiendo los avisos de una cláusula de "poder de venta" (power of sale) de este documento.Ver la definición completa). Explica tus derechos y responsabilidades, y permite al prestamista ejecutar la hipoteca si no pagas como acordaste.
- El estado inicial de escrow. Lista los impuestos, primas y otros cargos que el prestamista espera pagar desde la cuenta el primer año.
- Documentos de tu estado, tu ciudad y el prestamista, como una declaración de que vas a vivir en la casa.
Si el préstamo no es para comprar (por ejemplo, un refinanciamiento), también recibes el aviso de tu derecho a cancelar en tres días hábiles.16
La CFPB recuerda que tienes derecho a tomarte tu tiempo y revisar todos los documentos, y que si las respuestas no cuadran no tengas miedo de detener el cierre. No estás comprometido hasta que firmas. Puedes retirarte, aunque podrías perder el depósito que le diste al vendedor y los cargos de solicitud o avalúo que pagaste, y romper el contrato puede traer otras consecuencias. Nunca firmes documentos en blanco.8
La estafa del cierre: el correo que cambia la cuenta
El dinero del cierre es, para muchas familias, el ahorro de años. Pregunta al agente de cierre cómo prefieren recibirlo y confirma la cuenta de destino en persona o por teléfono el mismo día en que vayas a enviarlo. Más señales de alerta del fraude de transferenciafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa en la guía de estafas de vivienda.
Errores que salen caros
Error: Dejar la lectura para la noche antes o para la mesa del cierre.
Mejor: Léela en cuanto llegue y usa los tres días hábiles para preguntar.7
Error: Firmar sin comparar con tu última Estimación de Préstamo.
Mejor: Compara la APR, el monto, la tasa y el efectivo para cerrar, y pregunta por cada diferencia.7
Error: Suponer que los documentos están bien porque los hizo un profesional.
Mejor: La CFPB dice que nunca lo supongas: revisa nombres, direcciones y montos.9
Error: Olvidar las cuotas de la asociación de propietarios en tu presupuesto.
Mejor: Revisa en la página 4 qué entra en el escrow: esas cuotas muchas veces van aparte.6
Error: Firmar documentos en blanco o que dicen algo distinto de lo acordado.
Mejor: No firmes hasta que coincidan con lo que aceptaste.8
Error: Mandar el dinero del cierre con instrucciones que llegaron por correo.
Mejor: Confirma la cuenta en persona o por el teléfono que ya conocías.17
Qué hacer esta semana
- Pregunta al prestamista o al agente de cierre cómo te va a llegar la Declaración y pide por adelantado el pagaré, la hipoteca y la escritura.7
- Guarda la Declaración en cuanto llegue y anota la fecha en que la recibiste.1
- Compara la página 1 (tasa, pago, penalidades), la página 3 (efectivo para cerrar) y la APR con tu última Estimación; marca cada diferencia.6
- En la página 2, revisa que los cargos del prestamista no hayan subido y que los servicios que elegiste cuesten lo acordado.3
- Llama al prestamista con tus preguntas dentro de los tres días; si un cambio grande llega tarde, pregunta si corresponde una declaración corregida y un plazo nuevo.3
- Confirma las instrucciones de pago por teléfono con tu contacto de confianza, nunca desde un correo.17
- Si quieres una segunda lectura, un consejero de vivienda aprobado por HUD puede revisarla contigo.18
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué pasa si recibo la Declaración de Cierre con menos de tres días de anticipación?
El plazo es del prestamista, no tuyo: debe asegurarse de que la recibas al menos tres días hábiles antes de firmar. Si llega tarde, el cierre debe moverse para respetar los tres días. Dilo por escrito al prestamista y al agente de cierre, y no firmes con prisa.
¿Puedo negociar cargos que aparecen en la Declaración de Cierre?
Lo que sí puedes exigir es que los cargos del prestamista no superen lo que te dijeron en la Estimación de Préstamo y que los servicios que elegiste cuesten lo acordado. Si una cifra subió fuera de los márgenes que permite el reglamento, pide la corrección antes de firmar; si firmaste y luego lo detectas, el exceso debe devolverse dentro de 60 días.
¿Firmar la Declaración de Cierre me obliga a tomar el préstamo?
No. Si el formulario trae la línea 'Confirm Receipt', el texto del reglamento dice que al firmar solo confirmas que recibiste el documento y que no tienes que aceptar el préstamo por haberlo firmado o recibido. La CFPB explica que no estás comprometido hasta que firmas los documentos del cierre, como el pagaré y la hipoteca.
¿Existe la Declaración de Cierre en español?
Esta guía te explica cada bloque en español, y la CFPB publica en español 'Su conjunto de herramientas para préstamos hipotecarios', con una sección sobre la Declaración de Cierre. La CFPB también dice que puedes preguntar al prestamista si hay ayuda disponible en tu idioma y que nunca deberías sentirte presionado a firmar. Puedes revisarla con alguien de confianza o con un consejero de vivienda aprobado por HUD, muchas veces gratis o a bajo costo.
¿Qué hago si encuentro un error en la Declaración de Cierre?
La CFPB dice que contactes de inmediato al prestamista o al agente de cierre para que lo corrijan. Un nombre mal escrito o un monto equivocado puede retrasar el cierre unas horas o unos días, así que conviene revisarla en cuanto llegue. Si el problema sigue, puedes presentar una queja a la CFPB en línea o al (855) 411-2372.
¿Puedo echarme para atrás el día del cierre?
Según la CFPB, no estás comprometido hasta que firmas los documentos del cierre y siempre puedes retirarte si no estás cómodo. Pero podrías perder el depósito que le diste al vendedor, tener otras consecuencias por romper el contrato y perder los cargos de solicitud o avalúo que pagaste. Lee tu contrato antes de ir al cierre.
¿Cómo sé rápido si mis costos subieron?
La CFPB sugiere comparar la APR de la Declaración de Cierre con la de tu última Estimación de Préstamo: es una forma fácil de ver si tus costos subieron. Después, revisa en la página 2 qué cargos cambiaron y en qué grupo están.
¿Por qué mi pago mensual es más alto que el de principal e intereses?
Porque el pago total suma el seguro hipotecario, si te lo piden, y el escrow para el impuesto a la propiedad y el seguro de la casa. En una casa típica con un préstamo FHA, el principal y los intereses son $2,213 al mes y el pago total estimado llega a $2,759. Tu cifra está en el bloque 'Projected Payments' de la página 1.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a Closing Disclosure? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.2, Definitions and rules of construction · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB · Can my final mortgage costs increase from what was on my Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · Closing Disclosure Explainer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Owning a Home: Review documents before closing · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Owning a Home: Close the deal · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 10 fuentes restantes
- 9. CFPB · What should I do if I find an error in one of my mortgage closing documents? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · Credit discrimination is illegal · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Su conjunto de herramientas para préstamos hipotecarios: guía paso a paso · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · What is a prepayment penalty? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. CFPB · What is a balloon payment? When is one allowed? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.38, Content of disclosures for certain mortgage transactions (Closing Disclosure) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.37, Content of disclosures for certain mortgage transactions (Loan Estimate) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB · What documents should I receive before closing on a mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 14 minutos de lectura
Costos de cierre: qué incluyen, quién paga y qué puede subir
Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos.
- Los costos de cierre son lo que pagas para obtener el préstamo y pasar la casa a tu nombre; se suman al pago inicial en el efectivo para cerrar.
- La Estimación de Préstamo los ordena por letras: A, B y C son costos del préstamo; E, F, G y H son impuestos, prepagos, escrow y otros; J es el total.
- Los cargos del prestamista y los impuestos de transferencia no pueden subir; el registro y los servicios de la lista pueden subir hasta 10% en conjunto, salvo un cambio de circunstancias.
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
- Protégete de estafas Estafas de vivienda: guía completa para reconocerlas Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas. 18 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.