Ser dueño Guía esencial
Seguro de casa: qué cubre, qué no y cuánto asegurar
Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela.
Verificado con fuentes oficiales el 17 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El seguro de casa paga los daños a tu propiedad por hechos inesperados (incendio, robo, tormenta) y tu responsabilidad si alguien se lastima en ella; el prestamista lo exige mientras tengas hipoteca y casi siempre lo pagas por la cuenta de escrow. Tú eliges la compañía: compara la misma cobertura en varias y pregunta al departamento de seguros de tu estado. Asegura por el costo de reconstruir, no por el precio de compra, y recuerda que la inundación y el terremoto van aparte. Si tu póliza se cancela, el administrador del préstamo puede comprarte un seguro más caro, pero solo después de avisarte por escrito.
Lo más importante
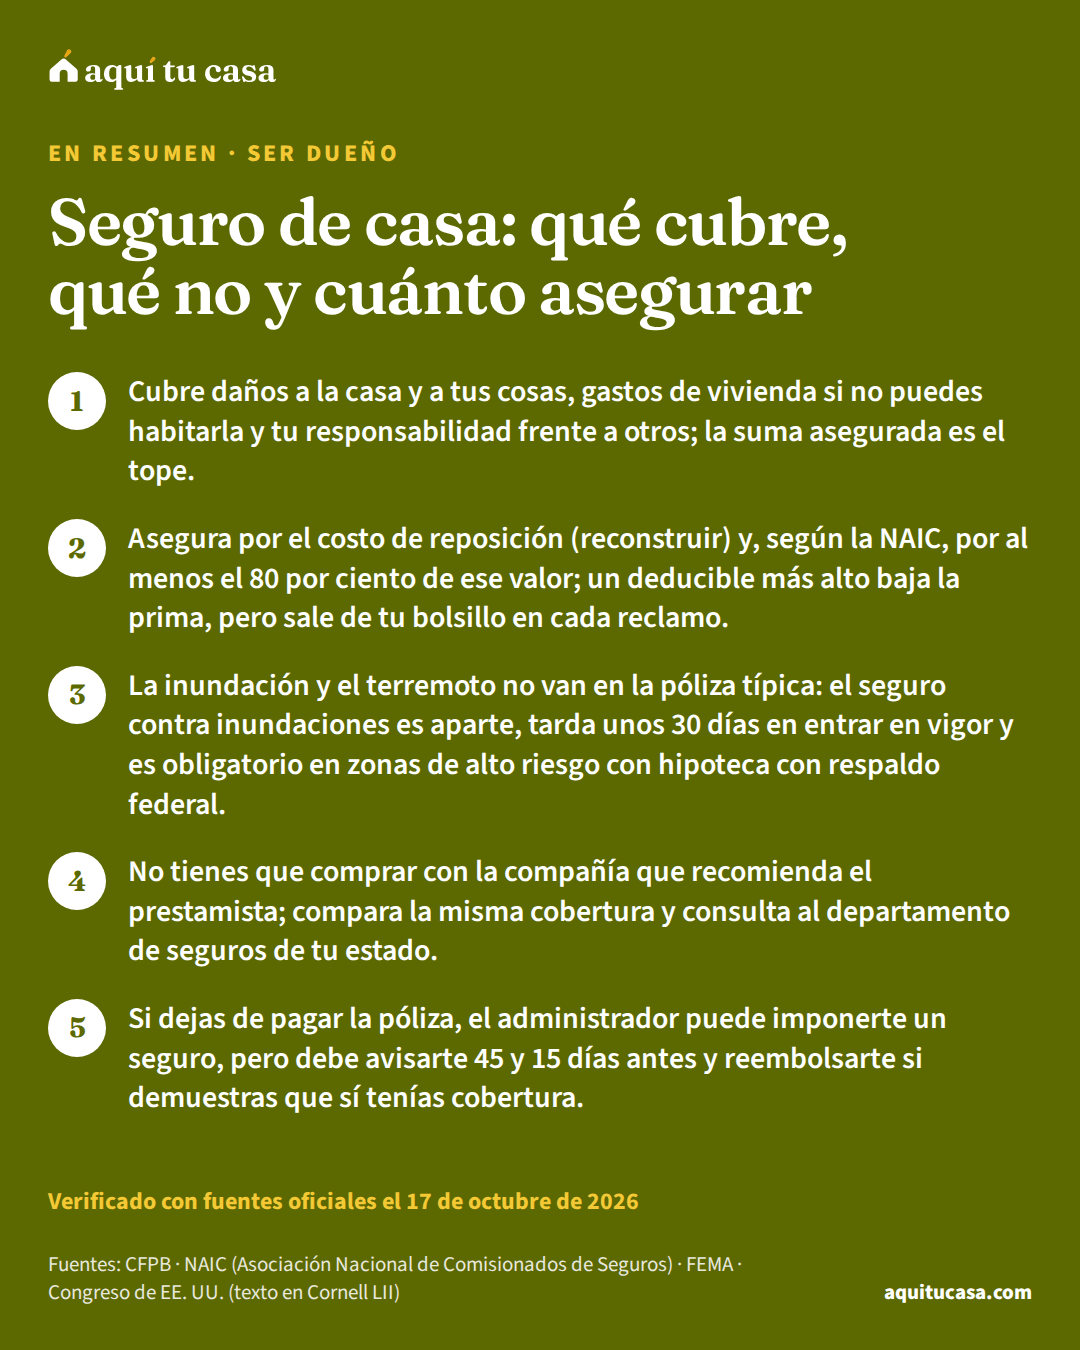
- Cubre daños a la casa y a tus cosas, gastos de vivienda si no puedes habitarla y tu responsabilidad frente a otros; la suma asegurada es el tope.
- Asegura por el costo de reposición (reconstruir) y, según la NAIC, por al menos el 80 por ciento de ese valor; un deducible más alto baja la prima, pero sale de tu bolsillo en cada reclamo.
- La inundación y el terremoto no van en la póliza típica: el seguro contra inundaciones es aparte, tarda unos 30 días en entrar en vigor y es obligatorio en zonas de alto riesgo con hipoteca con respaldo federal.
- No tienes que comprar con la compañía que recomienda el prestamista; compara la misma cobertura y consulta al departamento de seguros de tu estado.
¿Es para ti?
Esta guía es para ti si…
- Vas a cerrar la compra y el prestamista te pide 'prueba de seguro' y no sabes qué comprar.
- Ya eres dueño y quieres entender tu póliza, bajar el costo o saber si estás bien asegurado.
- Vives en una zona de huracanes, ríos o incendios y te preguntan por el seguro contra inundaciones.
Busca ayuda directa primero si…
- Acabas de tener un siniestro y la aseguradora te negó el reclamo: llama a la línea del consumidor del departamento de seguros de tu estado; el enlace está al final.
- Tu pregunta es sobre el seguro hipotecario (PMI o MIP): es otro seguro, que protege al prestamista; lo explica la guía de tipos de préstamo.
El seguro de casa es la factura que menos se entiende y más se paga sin mirar. Llega con el cierre, se cobra junto con la hipoteca y solo se vuelve importante el día que pasa algo. Esta guía explica, con lo que publican la CFPB, la NAIC (la asociación de los reguladores de seguros de cada estado), los departamentos de seguros de Texas y California y FEMA, qué compras cuando compras una póliza, cuánto asegurar, cuánto suma a tu pago, qué queda fuera y qué derechos tienes si la póliza se cancela.
- De prima que sueles pagar al cierre o antes, cuando compras casa
- 6 a 12 meses9
- Lo que tarda en entrar en vigor una póliza de inundación del NFIP, salvo excepciones
- 30 días12
- Los dos avisos por escrito que deben llegarte antes de que te cobren un seguro impuesto
- 45 y 15 días6
- Lo máximo que cubre el NFIP por daños de inundación a la estructura de una casa
- $250,00012
Qué es y por qué te lo piden
Según la CFPB, el seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa paga pérdidas y daños a tu propiedad si pasa algo inesperado, como un incendio o un robo; también se le llama “hazard insurance”. Cuando tienes hipotecahipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa, el prestamista quiere que la propiedad esté asegurada y en general pide prueba de cobertura; muchos dueños lo pagan a través de la cuenta de escrow dentro del pago mensual. Y es tuyo: puedes comprarlo por separado y elegir la compañía y el plan que te convengan.1 En Texas, por ejemplo, el Departamento de Seguros explica que la ley no te obliga a tener seguro de casa, pero que si todavía debes dinero de tu casa, tu prestamista te lo exigirá.10
La cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa la abre tu prestamista para pagar ciertos gastos de la propiedad; muchos prestamistas exigen pagar impuestos y seguro a través de ella, y el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa paga esas cuentas por ti.7 Por eso, cuando sube la primaprima de seguro (premium)La prima de seguro (premium) es lo que pagas a la compañía de seguros a cambio de la protección de tu póliza. Puede pagarse de una vez o, más a menudo, en pagos periódicos mientras dura el contrato. Cada compañía decide si te vende la póliza y cuánto cobrarte. En un seguro de vivienda suele mirar el costo de reconstruir la casa, los materiales, la zona, la cercanía de los bomberos, tus reclamos anteriores y, en algunas compañías, tu puntaje de crédito. Los descuentos pueden bajarla. Si dejas de pagar la prima, la compañía puede cancelar tu póliza.Ver la definición completa del seguro, sube tu pago mensual aunque tu tasa sea fija. Al comprar, la CFPB dice que por lo general pagas los primeros 6 a 12 meses de prima al cierre o antes.9
Qué cubre una póliza típica
La NAIC describe las partes de una póliza de dueño de casa:2
| Parte de la póliza | Qué cubre |
|---|---|
| Daños a la casa | La estructura; la suma asegurada de la póliza es lo máximo que recibirás |
| Otras estructuras | Un garaje separado, un cobertizo, las cercas |
| Propiedad personal | Tus cosas: muebles, ropa, aparatos |
| Gastos adicionales de vivienda | Lo que gastas de más si no puedes habitar la casa mientras la reparan |
| Responsabilidad personal | Te protege frente a reclamos por accidentes de otras personas en tu propiedad |
| Gastos médicos | Se pagan sin importar la responsabilidad legal |
Cada parte tiene su propio límite. Cuando compares pólizas, compara los límites de las seis, no solo el precio.
Cuánto asegurar: reposición, valor real y deducible
Aquí está la decisión que más cambia el resultado de un reclamo. Según la NAIC, el costo de reposición es lo que costaría reponer o reconstruir tu casa o reparar los daños; el valor real en efectivo es lo que costaría repararla o reponerla después de la depreciación. La NAIC indica que es importante asegurar la casa por al menos el 80 por ciento de su valor de reposición. El deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa es la cantidad que pagas de tu bolsillo en cada reclamo, y los deducibles más altos pueden conseguirse a un precio menor.2
El Departamento de Seguros de Texas lo explica con un techo. La diferencia sale de tu bolsillo:10
Costo de reposición o valor real en efectivo, con el ejemplo de Texas
Precios de hoy
Costo de reposición
Pregunta qué tipo de cobertura tiene tu póliza, para la casa y para tus cosas, antes de comparar precios.
¿Y la suma asegurada? El Departamento de Seguros de California recuerda que el seguro de casa por lo general no cubre el valor del terreno, así que la cifra debe pensarse con el costo de la mano de obra y los materiales para reconstruir, no con los cambios del mercado de bienes raíces. Cada compañía usa su propia fórmula, así que dos aseguradoras pueden sugerirte límites distintos.11
Cuánto suma a tu pago mensual
La prima la fija la compañía de seguros que elijas, no el prestamista, así que la única cifra real es la de tus cotizaciones.9 Para ver cómo encaja el seguro en tu pago, nuestra calculadora de hipoteca usa una tasa de ejemplo. No es un promedio ni una cotización: sirve para ver el orden de las cuentas.
Ejemplo con números reales
El seguro en el pago de una casa típica, según el ejemplo de la calculadora
Con el valor típico de una casa en EE. UU. y una tasa de seguro de ejemplo; tu prima real sale de tus cotizaciones.
- Valor típico de una casa en EE. UU. (Censo, ACS)
- $332,700
- Seguro de casa al mes, con la tasa de ejemplo de la calculadora
- $139
- Impuesto a la propiedad al mes, con la tasa efectiva típica (Censo)
- $261
Con escrow, el seguro y el impuesto se cobran dentro de tu pago mensual y el administrador los paga por ti.7 Cambia la cifra del seguro por la de tu cotización para ver tu pago real.9
Haz la cuenta con tus númerosCalculadora de hipoteca
Si la prima sube al renovar, sube tu pago de escrow. La guía del impuesto a la propiedad explica cómo el administrador revisa esa cuenta cada año, y la calculadora de hipoteca te deja poner tu prima real.
Lo que no cubre: inundación y terremoto
La NAIC señala que las inundaciones y los terremotos no están cubiertos por una póliza típica de dueño de casa,2 y la CFPB añade que a veces esa cobertura se puede agregar.1 Para la inundación existe un programa federal: el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA. La mayoría de los seguros de vivienda no cubren daños por inundación; las casas y negocios en zonas de alto riesgo con hipotecas con respaldo federal deben tener seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa; normalmente hay un periodo de espera de 30 días para que una póliza del NFIP entre en vigor; y se compra llamando a tu compañía o agente de seguros, el mismo que vende tu seguro de casa o de auto.3
FloodSmart, el sitio del NFIP, da los detalles. Para una casa, la póliza de la estructura cubre hasta $250,000 de daños por inundación y la de contenido hasta $100,000 de daños a tus cosas; las dos se compran por separado y tienen deducibles separados. Todas las compañías que venden pólizas del NFIP cobran las mismas tarifas. La póliza dura un año, y no cubre, entre otras cosas, lo que guardas en el sótano ni la vivienda temporal mientras reparan. La espera de 30 días tiene excepciones: no hay espera si compras el seguro al sacar, aumentar, extender o renovar una hipoteca.12
La obligación viene de la ley federal: una institución de préstamo regulada no puede otorgar un préstamo garantizado por un inmueble en una zona especial de riesgo de inundación donde hay seguro disponible, salvo que el edificio esté cubierto por seguro contra inundaciones durante el plazo del préstamo, por al menos el saldo del préstamo o el máximo de cobertura disponible, lo que sea menor. Si el prestamista detecta que falta cobertura, debe avisarte para que la compres a tu costo y, si no la compras dentro de 45 días del aviso, puede comprarla y cobrártela.5 Algunos bancos lo piden aunque no vivas en una zona de alto riesgo.13
Para saber en qué zona estás, el Centro de Servicio de Mapas de Inundación de FEMA es la fuente pública oficial: se busca por dirección, lugar o coordenadas para ver el mapa oficial, y la información impresa puede quedar superada por mapas nuevos.4 Las zonas de alto riesgo son las marcadas con A o V en esos mapas; si no tienes una hipoteca con respaldo del gobierno, FEMA igual recomienda mucho tener el seguro en esas zonas.14
Cómo comparar y pagar menos
La NAIC es clara: no estás obligado a comprar el seguro de la compañía que recomienda tu prestamista; hay fuentes imparciales para comparar lo que cobran las aseguradoras por la misma cobertura, incluido el departamento de seguros de tu estado; conviene revisar con tu agente al menos una vez al año que la cobertura sea adecuada; y un inventario de tu casa ayuda a decidir cuánta cobertura necesitas y debe guardarse en un lugar seguro y accesible.2 El Departamento de Seguros de California pide comparar precios, coberturas, condiciones e información de quejas de cada compañía.11
Para que la comparación sirva, pide las cotizaciones con los mismos números: la misma suma asegurada, el mismo deducible y las mismas coberturas opcionales. Pregunta por descuentos por techo nuevo, alarmas, persianas contra tormentas o por tener el auto en la misma compañía, y pregunta qué pasa con la prima después del primer reclamo. El enlace a los departamentos de seguros de cada estado está al final de la guía.
Si la póliza se cancela: el seguro impuesto
Si dejas de pagar la prima o no mandas la prueba de cobertura, la CFPB advierte que el prestamista puede comprar un seguro y cobrártelo, y que esa póliza puede proteger solo al prestamista y costar más.1 Pero hay reglas. Por el Reglamento X, el seguro impuesto por el administrador del préstamo es el seguro de riesgo que el administrador compra en nombre del dueño del préstamo sobre tu propiedad; no puede cobrarte por él salvo que tenga una base razonable para creer que no mantuviste el seguro exigido y te haya entregado o enviado un aviso por escrito al menos 45 días antes de cobrar y un recordatorio al menos 15 días antes. Y dentro de los 15 días de recibir prueba de que sí tenías cobertura, debe cancelar esa póliza y reembolsarte las primas y cargos del periodo en que las dos coberturas se superpusieron.6
En la práctica: abre las cartas del administrador del préstamo, manda la página de declaraciones de tu nueva póliza cada vez que cambies de aseguradora y guarda el comprobante de envío. Si te cobraron un seguro impuesto y tú tenías el tuyo, reclama el reembolso con esa prueba.
Cuando pasa algo: el reclamo paso a paso
Del daño al pago, según el Departamento de Seguros de Texas
1. Avisa a tu compañía
Lo antes posible
La mayoría de las compañías tiene plazos para presentar un reclamo. El teléfono está en la página de declaraciones de tu póliza.10
2. Documenta el daño
Antes de reparar
Haz una lista de lo dañado y, si puedes, toma fotos o videos antes de cualquier reparación.10
3. Solo reparaciones temporales
Mientras esperas
Tapa ventanas o pon una lona en el techo. Si haces reparaciones permanentes antes de que vean el daño, la compañía podría negar el reclamo.10
4. Guarda los recibos
Siempre
De lo que compras para reparar y de lo que reemplazas: los necesitarás para cobrar completo.10
5. Acompaña al ajustador
El día de la inspección
Trata de estar presente cuando el ajustador revise el daño.10
6. Si no estás de acuerdo
Después de la oferta
Dile a la compañía por qué. La tasación (appraisal) sirve para disputas sobre el monto, no sobre si la póliza cubre la pérdida.10
Pide por escrito qué cubre y qué no, y por qué. En Texas, si no se resuelve, puedes presentar una queja por escrito ante el Departamento de Seguros;10 la línea del consumidor del departamento de seguros de tu estado te dice cómo se hace donde vives. Y un consejero de vivienda aprobado por HUDconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa te puede orientar si el daño complica tus pagos de la hipoteca: dan consejo independiente sobre atrasos y crédito, muchas veces gratis o a bajo costo.8
Según tu caso
Si este es tu caso
Vas a cerrar la compra
El prestamista pide prueba de seguro, pero tú eliges la compañía.1 Sueles pagar los primeros 6 a 12 meses al cierre o antes.9
Rentas tu vivienda
El NFIP también tiene pólizas para inquilinos que protegen tus cosas de las inundaciones.12 Pregunta además por un seguro de inquilino.
Te llegó una carta de seguro impuesto
Manda tu prueba de cobertura: dentro de 15 días deben cancelar ese seguro y devolverte lo cobrado por el periodo repetido.6
Acabas de tener un daño
Avisa a tu compañía cuanto antes, toma fotos y haz solo reparaciones temporales.10
Si acabas de comprar, la guía de tu primer año como dueño junta el seguro con las demás cuentas y fechas de la casa.
Errores que salen caros
Error: Asegurar la casa por el precio de compra.
Mejor: Piensa en el costo de mano de obra y materiales para reconstruir, no en el mercado de bienes raíces.11
Error: Elegir un deducible que no podrías pagar.
Mejor: El deducible sale de tu bolsillo en cada reclamo: elige uno que de verdad puedas cubrir.10
Error: Comprar el seguro de inundación cuando ya viene la tormenta.
Mejor: La póliza del NFIP suele entrar en vigor 30 días después de comprarla.12
Error: Hacer reparaciones permanentes antes de que venga el ajustador.
Mejor: Haz solo reparaciones temporales y documenta el daño con fotos.10
Error: Ignorar las cartas del administrador sobre tu seguro.
Mejor: Responde con tu prueba de cobertura: deben avisarte 45 y 15 días antes de cobrarte un seguro impuesto.6
Qué hacer esta semana
- Busca tu dirección en el Centro de Servicio de Mapas de FEMA y anota tu zona.4
- Pide a tu agente el costo de reconstrucción estimado y compáralo con la suma asegurada de tu póliza.11
- Pregunta si tu póliza paga costo de reposición o valor real en efectivo, y cuánto es tu deducible.10
- Pide dos cotizaciones más con los mismos números y consulta al departamento de seguros de tu estado.2
- Graba el inventario de tu casa y súbelo a la nube.10
- Si vives en zona de inundación o de huracanes, pregunta por la póliza del NFIP hoy: tarda unos 30 días en entrar en vigor.12
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo elegir mi propia aseguradora aunque el prestamista me recomiende una?
Sí. Puedes comprar el seguro por separado y elegir la compañía y el plan; la NAIC recuerda que no estás obligado a comprar con la compañía que recomienda tu prestamista. Lo que el prestamista sí puede exigir es prueba de cobertura.
¿Por cuánto aseguro la casa: lo que pagué o lo que costaría reconstruirla?
Por el costo de reposición, es decir, lo que costaría reconstruirla o repararla, que no es el precio de compra (el terreno no se quema). La NAIC indica asegurar al menos el 80 por ciento de ese valor y revisarlo con tu agente al menos una vez al año.
¿Necesito seguro contra inundaciones si no vivo cerca de un río?
La póliza típica no cubre inundaciones. Busca tu dirección en el Centro de Servicio de Mapas de FEMA: si estás en una zona especial de riesgo y tienes hipoteca con respaldo federal, es obligatorio, y algunos bancos lo piden aunque no vivas en una zona de alto riesgo. Si no te lo exigen, la decisión es tuya; la póliza del NFIP entra en vigor 30 días después de comprarla, salvo excepciones como comprarla al sacar la hipoteca.
¿Qué pasa si se me olvida pagar la póliza?
El administrador del préstamo puede comprar un seguro impuesto y cobrártelo, y suele ser más caro y proteger solo al prestamista. Antes tiene que avisarte por escrito al menos 45 días antes y recordártelo 15 días antes; si demuestras que sí tenías cobertura, debe cancelarlo y reembolsarte el periodo que se superpuso.
¿Cuánto cuesta el seguro de casa?
Depende de la casa, del lugar, de la cobertura y del deducible, y la prima la fija la compañía de seguros que elijas, no el prestamista. Pide cotizaciones con los mismos números. La cifra del seguro en nuestra calculadora sale de una tasa de ejemplo: sirve para ver cómo cambia tu pago, no es una cotización ni un promedio.
¿Cuándo pago el seguro al comprar casa?
Según la CFPB, por lo general pagas los primeros 6 a 12 meses de prima al cierre o antes. Después, si tienes cuenta de escrow, el seguro va dentro de tu pago mensual y el administrador del préstamo lo paga por ti.
¿Qué diferencia hay entre costo de reposición y valor real en efectivo?
El costo de reposición paga reparar o reponer a precios de hoy; el valor real en efectivo paga eso menos la depreciación. En el ejemplo del Departamento de Seguros de Texas, por un techo de 10 años que hoy cuesta $10,000 y un deducible de $2,000, con costo de reposición pagas $2,000 de tu bolsillo y con valor real en efectivo, $5,000.
¿Qué hago si no estoy de acuerdo con lo que me ofrece la aseguradora?
El Departamento de Seguros de Texas recomienda decirle a la compañía por qué no estás de acuerdo. Si no se resuelve, una opción es la tasación (appraisal), que sirve para disputas sobre el monto, no sobre si la póliza cubre la pérdida. En Texas también puedes presentar una queja por escrito ante el Departamento; pregunta en el departamento de seguros de tu estado cómo se hace allí.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is homeowner's insurance? Why is homeowner's insurance required? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. NAIC (Asociación Nacional de Comisionados de Seguros) · Homeowners Insurance (consumer guide) · content.naic.org · Consultado el 16 de octubre de 2026
- 3. FEMA · Flood Insurance (National Flood Insurance Program) · fema.gov · Consultado el 16 de octubre de 2026
- 4. FEMA · FEMA Flood Map Service Center · msc.fema.gov · Consultado el 17 de octubre de 2026
- 5. Congreso de EE. UU. (texto en Cornell LII) · Flood Disaster Protection Act, 42 U.S.C. §4012a, Flood insurance purchase and compliance requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.37, Force-placed insurance · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB · What is an escrow or impound account? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 6 fuentes restantes
- 9. CFPB · Loan Estimate Explainer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. Departamento de Seguros de Texas (TDI) · Home insurance guide · tdi.texas.gov · Consultado el 17 de octubre de 2026
- 11. Departamento de Seguros de California (CDI) · Residential Insurance: Homeowners and Renters · insurance.ca.gov · Consultado el 17 de octubre de 2026
- 12. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · What you need to know about buying flood insurance · floodsmart.gov · Consultado el 17 de octubre de 2026
- 13. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · Flood insurance eligibility · floodsmart.gov · Consultado el 17 de octubre de 2026
- 14. FEMA, Programa Nacional de Seguro contra Inundaciones (FloodSmart) · What is my flood zone? · floodsmart.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 13 minutos de lectura
Impuesto a la propiedad explicado: cómo se calcula y se paga
Quién cobra el impuesto a la propiedad, cómo se calcula, cómo se paga por escrow, qué exenciones y apelaciones hay y qué parte es deducible.
- Es un impuesto local: valor fiscal de la casa × tasas del condado, la ciudad y el distrito escolar, menos exenciones. La factura la define tu condado.
- Con hipoteca lo pagas por escrow: el administrador lo cobra en tu mensualidad, lo paga por ti y revisa la cuenta cada año; un faltante se repone en al menos 12 meses.
- Las exenciones (como la de vivienda principal) y la apelación del valor fiscal tienen plazos; están en la página de tu estado con su fuente.
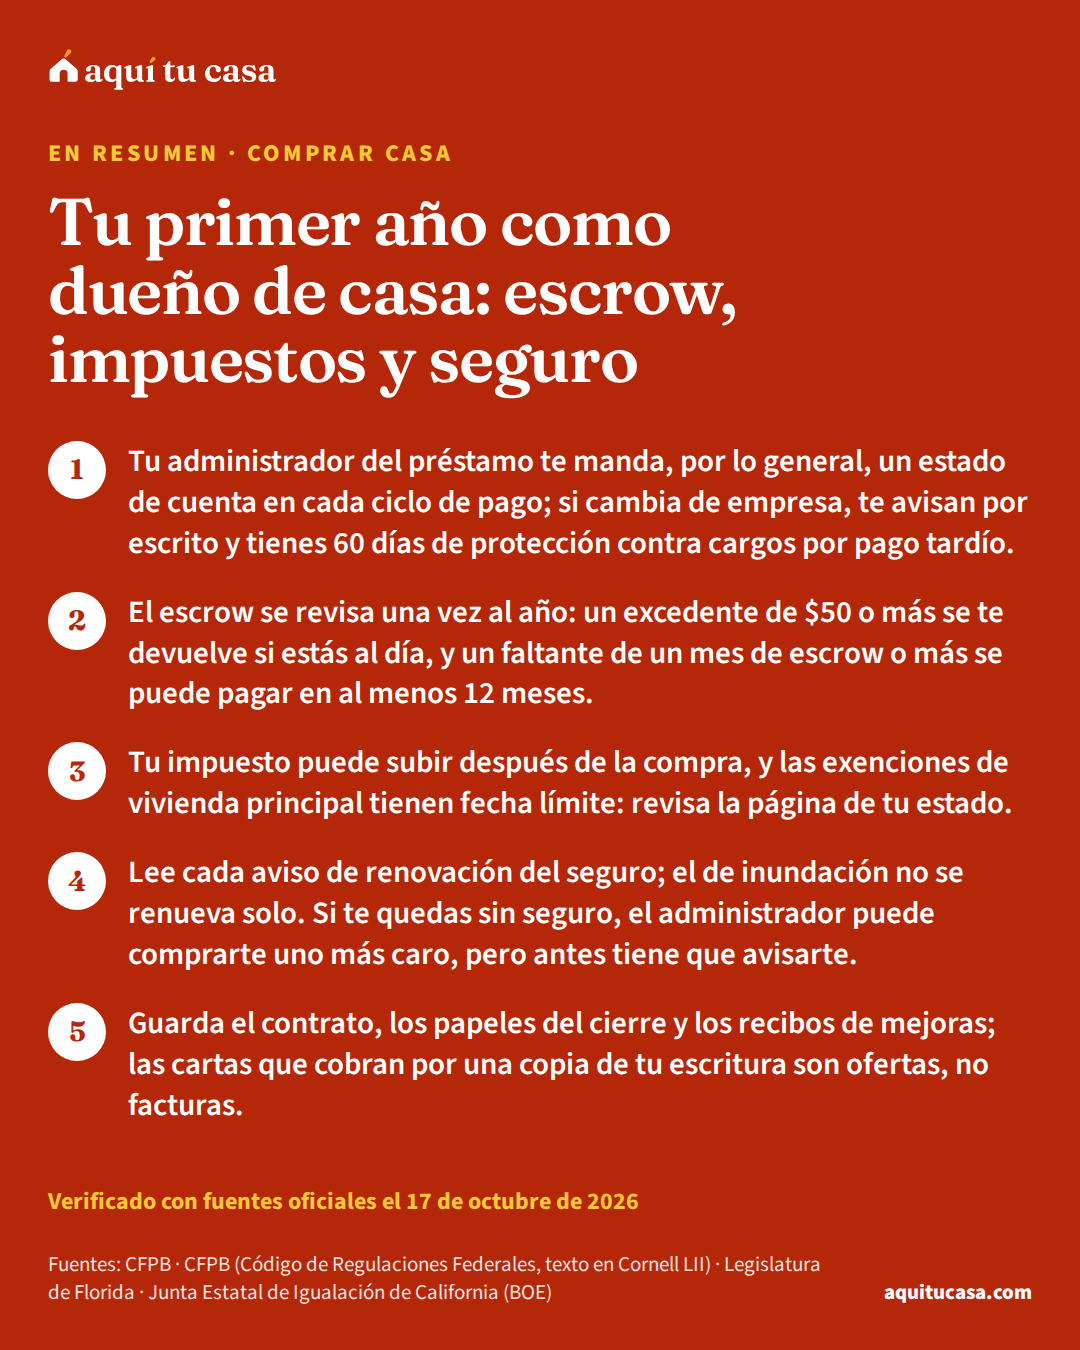
- Comprar casa Tu primer año como dueño de casa: escrow, impuestos y seguro Quién cobra tu hipoteca y qué pasa si cambia, cómo se revisa el escrow cada año, impuestos, exenciones, seguros, papeles y estafas contra dueños nuevos. 14 minutos de lectura
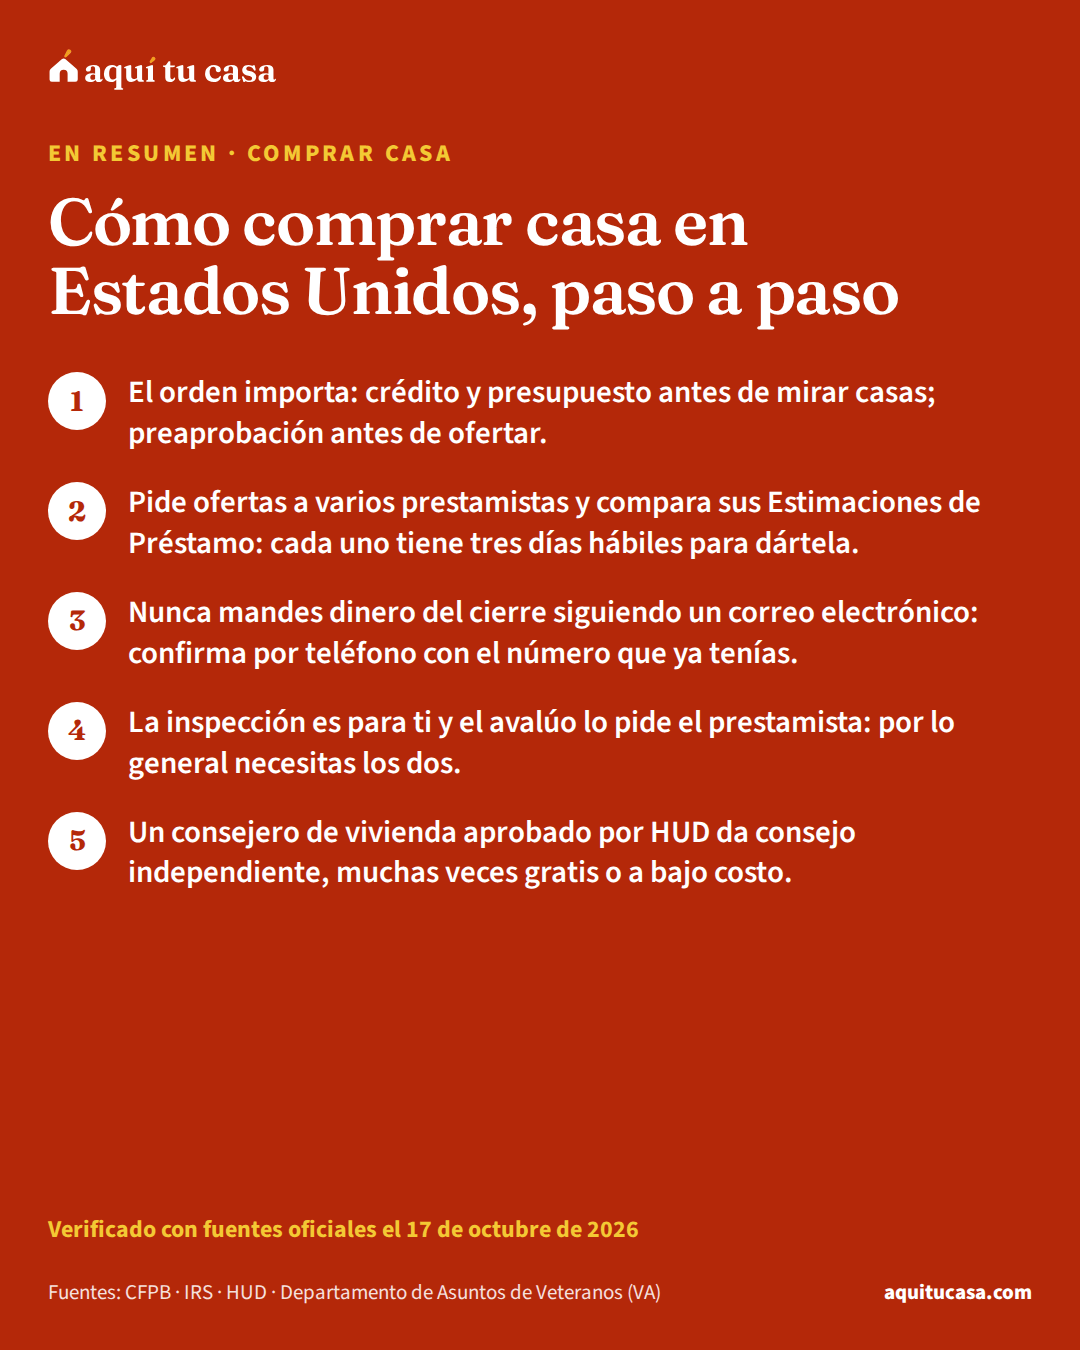
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.