Dinero en efectivo y tu hipoteca: cómo usar tus ahorros
Si ahorras o cobras en efectivo: por qué el prestamista pregunta de dónde salió tu dinero, qué es un depósito grande y cómo llevarlo al banco.
Verificado con fuentes oficiales el 17 de octubre de 2026 16 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Ahorrar en efectivo no es un problema, pero para usar ese dinero en un préstamo hipotecario tiene que estar en una cuenta y tener un origen que se pueda explicar. Los prestamistas revisan tus estados de cuenta, en general de los últimos dos meses, y piden documentar cualquier depósito grande: para Fannie Mae y FHA, uno de más de la mitad de tu ingreso mensual. FHA acepta el efectivo que guardabas en casa si lo depositas y explicas cómo lo juntaste; Fannie Mae solo lo acepta en su préstamo HomeReady. Deposita con tiempo, guarda tus recibos y no partas tus depósitos para evitar el reporte del banco.
Lo más importante
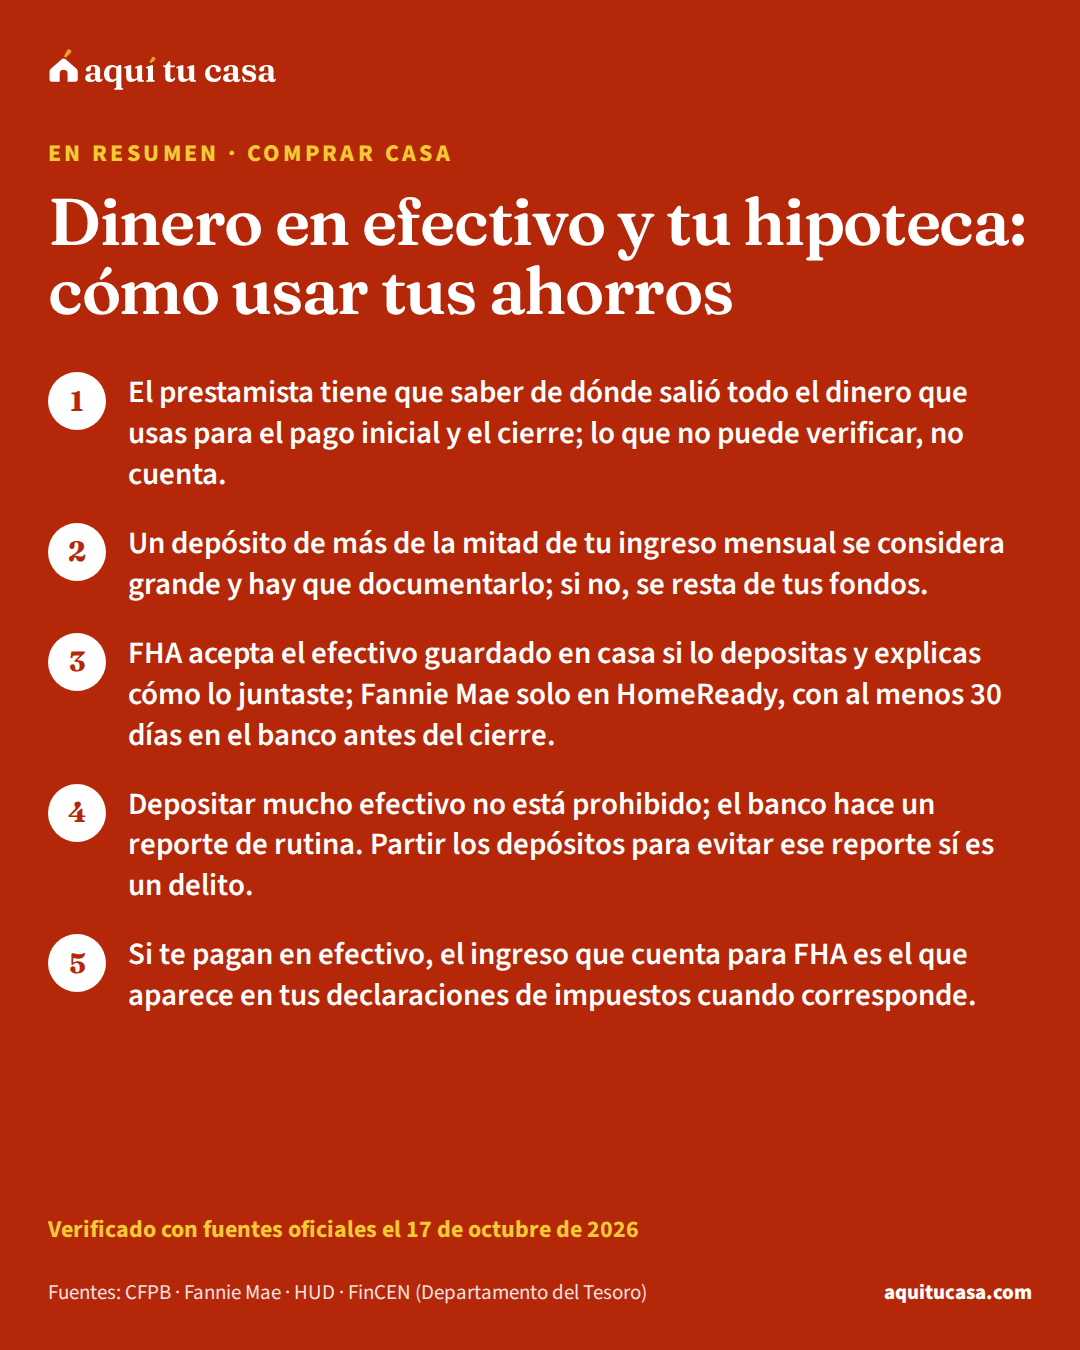
- El prestamista tiene que saber de dónde salió todo el dinero que usas para el pago inicial y el cierre; lo que no puede verificar, no cuenta.
- Un depósito de más de la mitad de tu ingreso mensual se considera grande y hay que documentarlo; si no, se resta de tus fondos.
- FHA acepta el efectivo guardado en casa si lo depositas y explicas cómo lo juntaste; Fannie Mae solo en HomeReady, con al menos 30 días en el banco antes del cierre.
- Depositar mucho efectivo no está prohibido; el banco hace un reporte de rutina. Partir los depósitos para evitar ese reporte sí es un delito.
¿Es para ti?
Esta guía es para ti si…
- Tienes ahorros en efectivo guardados en casa y quieres usarlos para el pago inicial o los costos de cierre.
- Te pagan todo o parte de tu trabajo en efectivo y quieres saber cómo cuenta para un préstamo.
- Hiciste un depósito grande en tu cuenta y el prestamista te pidió una explicación.
Busca ayuda directa primero si…
- El dinero es un regalo de un familiar: empieza por la guía de regalos de dinero de familiares, que explica la carta de regalo.
- Tu negocio maneja mucho efectivo y quieres saber cómo se calcula tu ingreso: la guía para comprar si trabajas por tu cuenta lo explica.
- Necesitas ayuda con tus impuestos: esta guía no da consejos de impuestos; los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican.
Mucha gente ahorra en efectivo. Esta guía es para ti si tienes dinero guardado en casa, si te pagan en efectivo o si hiciste un depósito grande y el prestamista te pidió explicarlo. Vas a ver por qué el prestamista pregunta de dónde salió tu dinero, qué reglas tienen FHA y Fannie Mae, y cómo llevar tu efectivo al banco con calma y con papeles.
- De estados de cuenta, lo que en general revisa el prestamista en una compra
- 2 meses3
- De tu ingreso mensual; un depósito más grande hay que documentarlo
- 50%4
- Antes del cierre, como mínimo, debe estar en el banco el efectivo en HomeReady
- 30 días6
- En efectivo en un día; si pasas de ahí, el banco hace un reporte de rutina
- $10,00011
Por qué el prestamista pregunta de dónde salió tu dinero
No es algo personal: las reglas obligan al prestamista a verificar cada dólar que usas para comprar. La CFPB explica que el efectivo para cerrar se paga por lo general con cheque de caja o transferencia, y que tendrás que dar pruebas de dónde sale.1 En un préstamo FHA, el prestamista debe documentar todo el dinero que usas para calificar o cerrar, y confirmar que viene de una fuente aceptable.10
Para Fannie Mae, el dinero de tus cuentas sirve para el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa, los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa y las reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa si se puede verificar. El dinero que no se puede verificar no se acepta, y el prestamista debe investigar cualquier señal de que sea prestado.4 Por eso el prestamista no solo mira cuánto tienes: mira cómo llegó ahí.
La forma normal de verificar es con tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa. En una compra, Fannie Mae pide los del periodo completo más reciente de dos meses, con todos los depósitos y retiros y el saldo final.3 La CFPB recomienda tener a mano tus dos estados de cuenta más recientes y documentos del origen de tu pago inicial, con por lo menos dos meses de historial.2
Qué es un depósito grande y cómo se explica
Para Fannie Mae, un depósito grande es un solo depósito que pasa del 50% del ingreso mensual con el que calificas. Si en una compra necesitas ese dinero, el prestamista debe documentar que viene de una fuente aceptable.4 En FHA la regla se parece: el prestamista debe pedir documentos de cada depósito de más del 50 por ciento de tu ingreso mensual, y verificar que no te endeudaste para juntar el pago inicial.10
¿Qué sirve como prueba? Fannie Mae da ejemplos: tu explicación por escrito, la prueba de que vendiste algo tuyo, como un carro, o una invitación de boda si recibiste regalos. Si un depósito no se puede documentar, ese dinero se resta de tus fondos, y el prestamista revisa si lo que queda alcanza.4 Hay depósitos que no necesitan explicación, porque el estado de cuenta ya dice de dónde vienen: tu sueldo por depósito directo, el Seguro Social, un reembolso de impuestos o una transferencia entre tus cuentas verificadas.4
Ejemplo con números reales
Cuándo un depósito se considera grande
Con el ingreso típico de un hogar en EE. UU. como ejemplo. Tu propio límite depende del ingreso mensual con el que calificas.
- Ingreso mensual de un hogar típico
- $6,728
- Depósito que Fannie Mae y FHA consideran grande
- Uno de más de la mitad de esa cifra
- Si no lo puedes documentar
- Se resta de tus fondos disponibles
Es un ejemplo con números nacionales. Fannie Mae define el depósito grande con tu ingreso mensual para calificar,4 y FHA con tu ingreso mensual efectivo.10
Haz la cuenta con tus númerosPlan de ahorro para el pago inicialTus ahorros en efectivo en casa
El efectivo que guardas fuera del banco se llama “efectivo en mano” (cash on hand). Cada tipo de préstamo lo trata distinto:
Efectivo guardado en casa: qué acepta cada préstamo
Sí, con explicación
Préstamo FHA
No
Fannie Mae estándar
En los tres casos, el efectivo tiene que llegar a una cuenta antes del cierre y tener un origen que puedas explicar.10
En un préstamo FHA, el prestamista debe verificar que el efectivo esté depositado en una institución financiera o en manos de la compañía de título o de depósito. Te pedirá una explicación de cómo lo juntaste y cuánto tiempo te tomó. Después decide si es razonable según ese tiempo, tu ingreso, tus hábitos de gasto, tus gastos documentados y tu historial con bancos.10
Fannie Mae, en cambio, no acepta el efectivo en mano para el pago inicial ni los costos de cierre, salvo en su préstamo HomeReady.5 En HomeReady, para una casa de una unidad, el prestamista debe verificar que acostumbras pagar tus gastos en efectivo y que lo ahorrado concuerda con tu forma de pagar. El dinero debe estar en una cuenta al solicitar o por lo menos 30 días antes del cierre. Firmas una declaración de dónde salió y de que no es prestado, y tu historial debe mostrar poco uso de crédito y poca relación con bancos.6 Para usar HomeReady, el ingreso anual de todos los prestatarios no puede pasar del 80% del ingreso medio del áreaingreso medio del área (AMI)El ingreso medio del área (AMI, por sus siglas en inglés) es el ingreso familiar mediano de una zona, que HUD calcula cada año para cada área metropolitana y condado. Los programas de vivienda lo usan como vara: según la regla federal, una familia es de ingresos bajos cuando no gana más del 80% del ingreso mediano de su área, y de ingresos muy bajos cuando no pasa del 50%, ajustado por el tamaño de la familia. Los programas estatales de ayuda para el pago inicial y los vales de Sección 8 publican sus límites como un porcentaje del AMI, así que el mismo sueldo puede calificar en un condado y no en el vecino.Ver la definición completa donde está la casa.7

Cómo llevar tu efectivo al banco
Depositar efectivo es normal. Hazlo con tiempo y con papeles, para que el prestamista vea el dinero en tus estados de cuenta.
Del efectivo en casa al dinero que cuenta
1. Abre una cuenta
Lo antes posible
En un banco asegurado por la FDIC, tu dinero en la cuenta tiene esa protección; una caja de seguridad no la tiene.12
2. Deposita de forma normal, sin partirlo
Cuando lo lleves
Si pasa de $10,000 en un día, el banco hace un reporte de rutina; partirlo para evitarlo es un delito.11
4. Escribe cómo juntaste el dinero
Antes de solicitar
Para FHA, explica cómo lo ahorraste y en cuánto tiempo.10
Pruébalo con tus númerosLista de documentos5. Deja que aparezca en tus estados de cuenta
En general, dos meses
El prestamista revisa el periodo completo más reciente de dos meses.3
6. Paga el cierre desde tu cuenta
El día del cierre
Por lo general con cheque de caja o transferencia, con prueba del origen.1
Pruébalo con tus númerosCostos de cierre
¿Te van a reportar? Según FinCEN, la ley obliga a los bancos a reportar las transacciones en efectivo de más de $10,000 de una persona, o varias que juntas pasen de esa cantidad en un día, en un Informe de Transacción en Efectivo (CTR). No hay una prohibición general de manejar mucho efectivo, y el informe se presenta sin importar la razón.11
Si no tienes cuenta, la guía para abrir una cuenta de banco sin Seguro Social explica qué documentos aceptan, y la de cuentas sin comisiones explica las cuentas Bank On. Una cooperativa de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa también es una opción.
El depósito de garantía y el dinero de regalo
El depósito de garantía (earnest money)depósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa que das al firmar el contrato también se revisa. En FHA, el prestamista debe verificar su monto y su origen si pasa del 1 por ciento del precio o si es mucho para tu historial de ahorro. Lo comprueba con tu cheque cobrado, una constancia de quien guarda el depósito o un estado de cuenta.10 Para Fannie Mae, los depósitos de garantía más grandes de lo usual en la zona se revisan con cuidado, y el recibo se comprueba con tu cheque cobrado o una declaración de quien lo guarda.8 Pagarlo desde tu cuenta, y no en efectivo, deja ese rastro.
Si un familiar te quiere ayudar con efectivo que guarda en su casa, en FHA ese efectivo no sirve como dinero de regalo.10 La guía de regalos de dinero de familiares explica la carta de regalocarta de regaloLa carta de regalo es un documento firmado por la persona que te regala dinero para comprar casa, en el que dice que es un regalo y no un préstamo. Para algunos préstamos, un regalo puede pagar el pago inicial (enganche), los costos de cierre o las reservas, siempre que demuestres de dónde vino el dinero. En las reglas de Fannie Mae, la carta indica la cantidad del regalo, dice que no se espera que lo devuelvas, y da el nombre, la dirección, el teléfono y la relación del donante contigo. El prestamista también comprueba que el dinero pasó de la cuenta del donante a la tuya o al agente de cierre.Ver la definición completa y cómo se documenta la transferencia.

Tandas y otros ahorros en grupo
Muchas familias ahorran en tandas o cundinas. FHA las llama “clubes de ahorro privado”: una forma no tradicional de ahorrar con depósitos a un fondo que manejan sus miembros. El prestamista puede aceptar el dinero que el club te entregó si verifica cuándo empezó y cuánto ha durado, que recibiste el dinero y que se juntó de forma razonable y no es prestado. Pide los registros y recibos del club y una constancia del tesorero de que sigue activo.10
Fannie Mae acepta el dinero de un ahorro en grupo para el pago inicial si documentas tus aportes regulares con una confirmación escrita de quien lo maneja. Si todavía tienes que seguir aportando, ese compromiso cuenta como deuda en tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa.9
Si te pagan en efectivo
Tu ingreso también tiene que poder verificarse. El IRS dice que el ingreso se reporta en tu declaración aunque te paguen en efectivo y aunque no recibas un 1099.13 En un préstamo FHA, el prestamista solo puede contar ingreso obtenido legalmente y, cuando corresponde, reportado en tus declaraciones de impuestos.10
El Reglamento Z pide verificar el ingreso con registros de terceros razonablemente confiables. Entre los ejemplos que da están tus declaraciones de impuestos, los registros del banco, los recibos de servicios de cambio de cheques y los de envío de dinero.14 Si cambias tus cheques en una tienda o mandas remesas, guarda esos recibos. Si trabajas por tu cuenta, la guía para comprar si trabajas por tu cuenta explica cómo se calcula tu ingreso.

Si este es tu caso
Te pagan en efectivo
Para FHA cuenta el ingreso que aparece en tus declaraciones cuando corresponde.10 Guarda los recibos de cambio de cheques y de envíos.14
Nunca has tenido cuenta de banco
En HomeReady, el efectivo en mano se acepta para quien usa poco el crédito y los bancos, con condiciones.6
Ahorras en una tanda
FHA acepta el dinero de un club de ahorro privado con sus registros y una constancia del tesorero.10
No tienes Seguro Social
La regla de documentar tus fondos es la misma.4 Mira cómo abrir una cuenta sin Seguro Social.
Errores que pueden frenar tu préstamo
Error: Depositar todo el efectivo días antes del cierre.
Mejor: Deposita con tiempo para que aparezca en tus estados de cuenta.3
Error: Partir los depósitos para que el banco no reporte.
Mejor: Deposita de forma normal; el reporte es de rutina y partirlo es delito.11
Error: Pedir un préstamo y depositarlo como si fueran ahorros.
Mejor: El prestamista investiga el dinero prestado; dilo desde el principio.4
Error: No guardar recibos de tus depósitos.
Mejor: Guarda cada recibo y escribe cómo juntaste el dinero.10
Error: Pagar el depósito de garantía en efectivo.
Mejor: Págalo desde tu cuenta para tener tu cheque cobrado o un recibo.8
Si tienes dudas sobre tus números, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.16 Para tus impuestos, los sitios VITA del IRS preparan declaraciones básicas gratis a quienes califican; se encuentran con el localizador del IRS o al 800-906-9887.15

Qué hacer esta semana
- Si guardas efectivo en casa, deposítalo en una cuenta asegurada y guarda el recibo.12
- Deposítalo de forma normal, sin partirlo en cantidades pequeñas para evitar el reporte del banco.11
- Escribe una explicación corta de cómo juntaste el dinero y en cuánto tiempo.10
- Junta los documentos de cualquier depósito grande de los últimos dos meses.4
- Calcula cuánto necesitas con el plan de ahorro para el pago inicial y revisa la lista de documentos.
- Lee cuánto necesitas en la guía del pago inicial y pregunta a varios prestamistas qué préstamo acepta tu forma de ahorrar.2
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo usar el dinero que tengo guardado en casa para comprar casa?
Depende del préstamo. En un préstamo FHA sí, si lo depositas en un banco o con la compañía de título y explicas cómo lo juntaste y en cuánto tiempo. Fannie Mae no acepta efectivo en mano para el pago inicial, salvo en su préstamo HomeReady, con reglas propias.
¿Cuánto tiempo antes de comprar debo depositar mi efectivo?
No hay un solo plazo para todos los préstamos. Los prestamistas suelen revisar tus estados de cuenta de los dos meses más recientes, y en HomeReady de Fannie Mae el dinero debe estar depositado al momento de la solicitud o por lo menos 30 días antes del cierre. Depositar con tiempo deja un historial que el prestamista puede ver.
¿Qué es un depósito grande para el prestamista?
Para Fannie Mae, un solo depósito de más del 50% de tu ingreso mensual con el que calificas. FHA pide documentar cada depósito de más del 50 por ciento de tu ingreso mensual efectivo. Si no se puede documentar, Fannie Mae resta ese dinero de tus fondos disponibles.
¿Me van a reportar si deposito más de $10,000 en efectivo?
El banco tiene que llenar un Informe de Transacción en Efectivo cuando una persona deposita o retira más de $10,000 en efectivo en un día. Según FinCEN, no hay una prohibición general de manejar mucho efectivo, y el informe se presenta sin importar la razón.
¿Puedo depositar mi efectivo en partes pequeñas para no llamar la atención?
No lo hagas. Según FinCEN, partir los depósitos en cantidades más pequeñas para evitar el informe del banco es un delito federal, aunque el dinero sea tuyo y legal. Además, varios depósitos el mismo día se suman para el informe.
¿Sirve el dinero de una tanda para el pago inicial?
Puede servir. FHA acepta el dinero que te entregó un club de ahorro privado si se documenta con los registros del club y una constancia del tesorero. Fannie Mae acepta ahorro en grupo si documentas tus aportes regulares, y lo que sigas debiendo aportar cuenta como deuda.
Me pagan en efectivo. ¿Puedo calificar para un préstamo?
El IRS dice que el ingreso se reporta aunque te paguen en efectivo. Para FHA, el prestamista solo puede contar ingreso que, cuando corresponde, aparece en tus declaraciones. El reglamento federal acepta como prueba de ingreso registros como tus declaraciones, los registros del banco y hasta los recibos de cambio de cheques.
¿Qué pongo en la carta de explicación de mi efectivo?
Para FHA, el prestamista pide una explicación de cómo juntaste el dinero y cuánto tiempo te tomó, y la compara con tu ingreso, tus gastos y tu historial con bancos. Explica con tus palabras cómo y en cuánto tiempo lo ahorraste, y guarda los recibos de tus depósitos.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Loan Estimate Explainer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B3-4.2-01, Verification of Deposits and Assets · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B3-4.2-02, Depository Accounts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-4.3-20, Anticipated Savings and Cash-on-Hand · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B5-6-02, HomeReady Mortgage Underwriting Methods and Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. Fannie Mae · Fannie Mae Selling Guide B5-6-01, HomeReady Mortgage Loan and Borrower Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Fannie Mae Selling Guide B3-4.3-09, Earnest Money Deposit · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 8 fuentes restantes
- 9. Fannie Mae · Fannie Mae Selling Guide B3-4.2-04, Pooled Savings (Community Savings Funds) · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 10. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 11. FinCEN (Departamento del Tesoro) · Notice to Customers: A CTR Reference Guide · fincen.gov · Consultado el 17 de octubre de 2026
- 12. FDIC · Understanding Deposit Insurance · fdic.gov · Consultado el 17 de octubre de 2026
- 13. IRS · Gig economy tax center · irs.gov · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. IRS · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 13 minutos de lectura
Comprar casa si trabajas por tu cuenta: qué te piden
Cómo revisan los prestamistas tu ingreso si trabajas por tu cuenta o cobras con 1099: impuestos, Anexo C, transcripciones, ganancias y estados de cuenta.
- Para los prestamistas trabajas por tu cuenta si tienes 25% o más de un negocio; el IRS también incluye a contratistas independientes y trabajadores de plataformas.
- Lo normal es que pidan dos años de declaraciones de impuestos firmadas, con todos los anexos, o las transcripciones del IRS, y que firmes el formulario 4506-C.
- El ingreso que cuenta sale de la ganancia neta de tus declaraciones, con algunos ajustes; FHA usa el menor entre el promedio de dos años y el del último año.
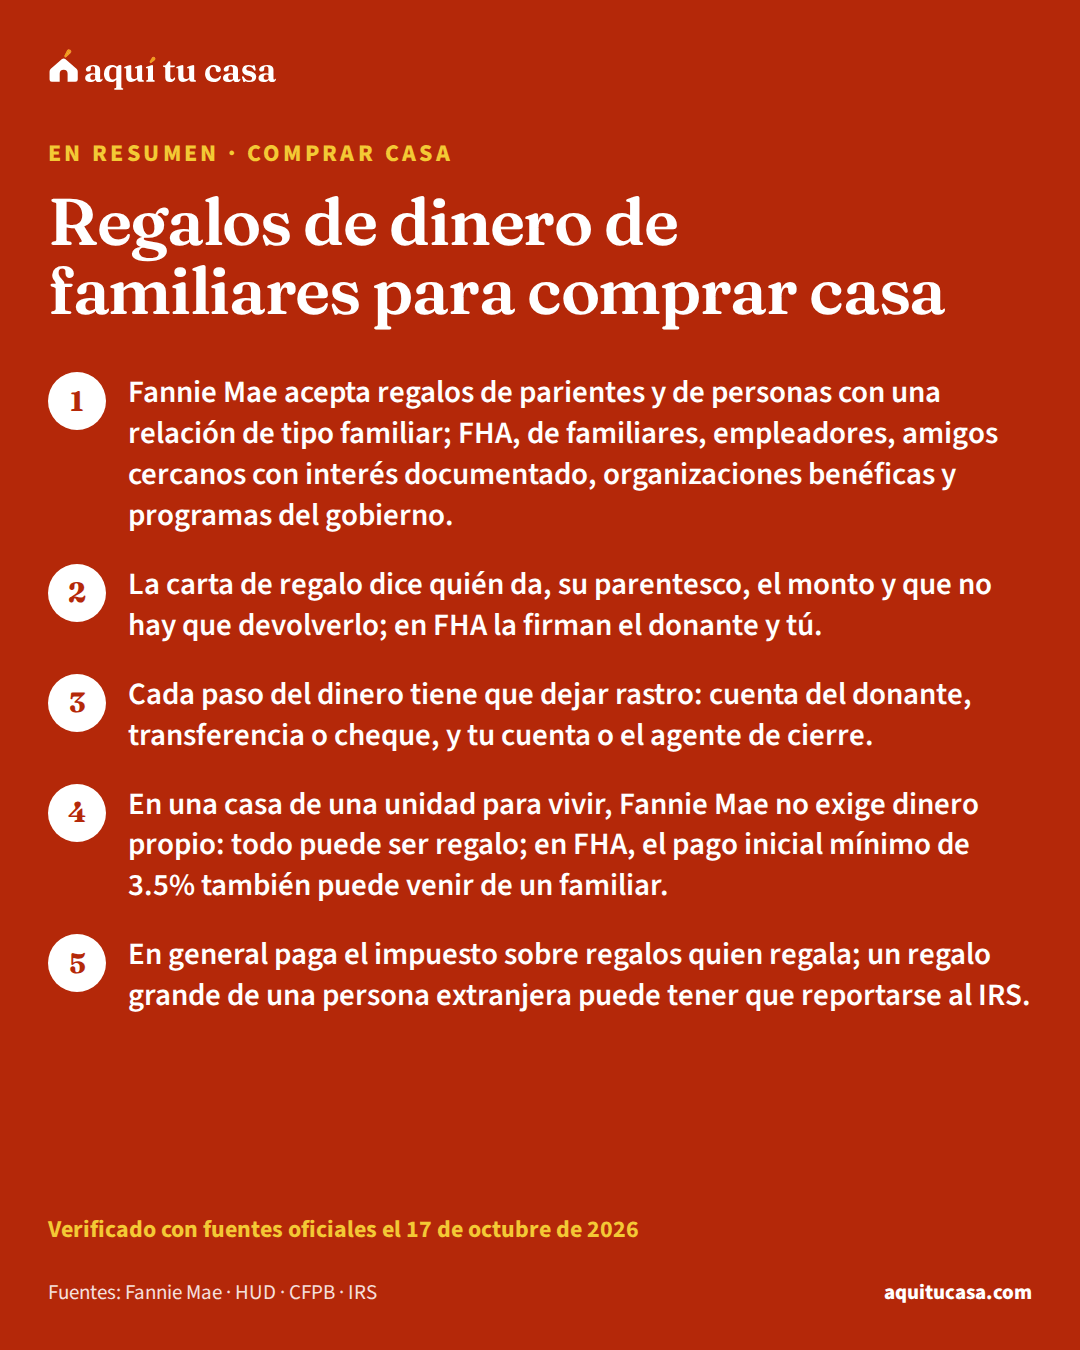
- Comprar casa Regalos de dinero de familiares para comprar casa Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos. 11 minutos de lectura
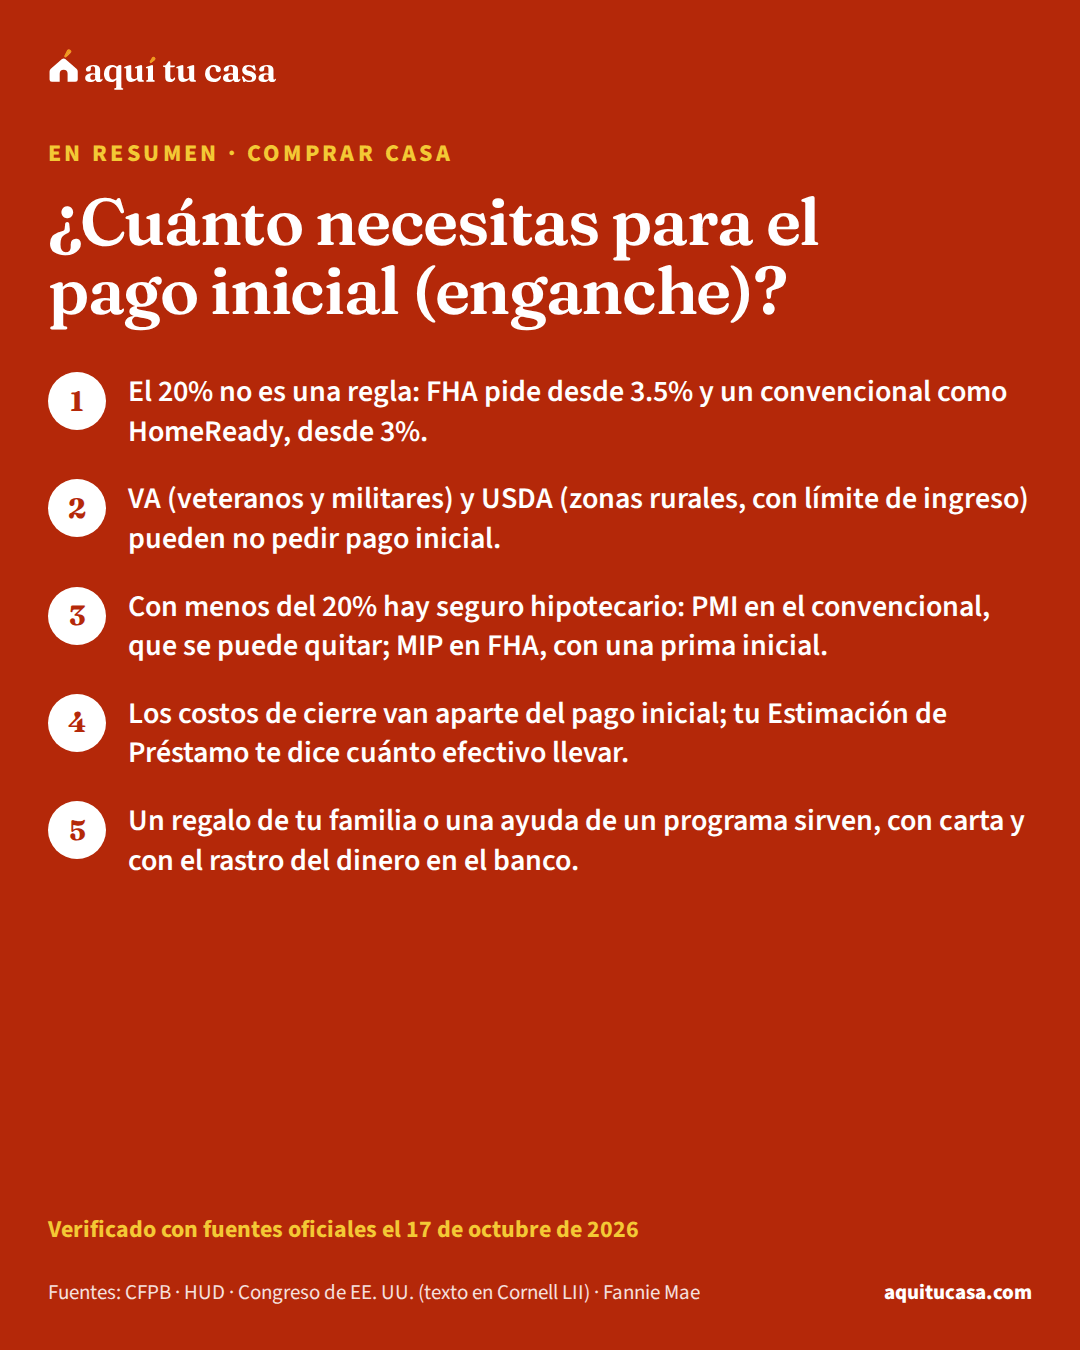
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
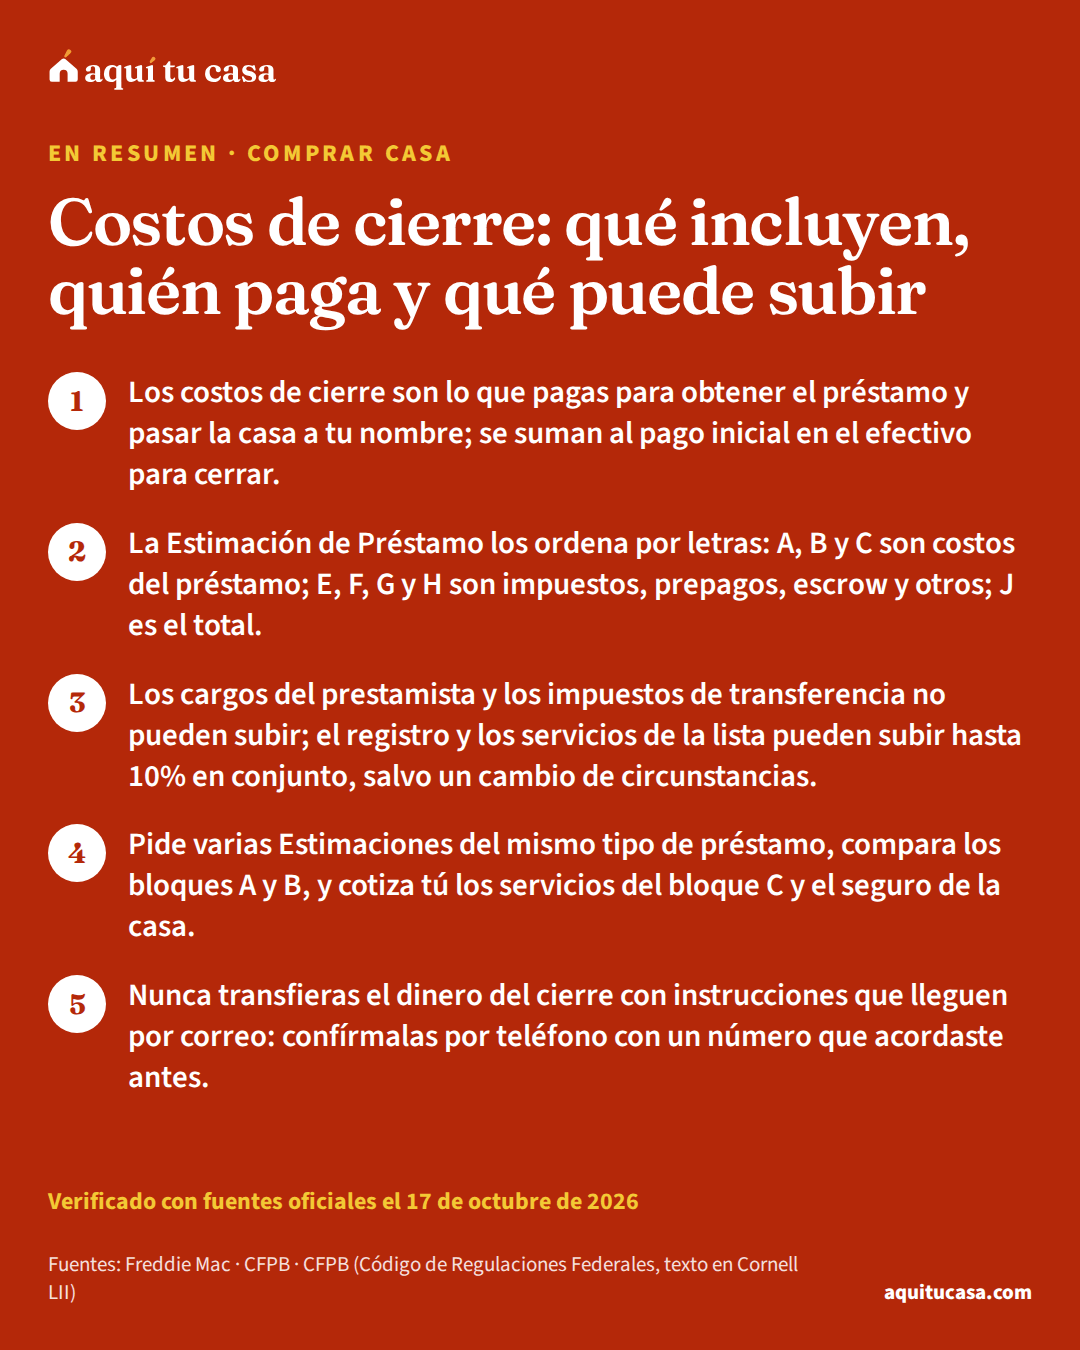
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.