Ayudas y programas Guía esencial
Ayuda para el pago inicial: cómo funciona
Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La ayuda para el pago inicial es dinero que un programa público o sin fines de lucro pone para que compres: a veces como regalo que no se devuelve, muchas veces como un segundo préstamo que se perdona con los años o se paga al final, y a veces como un crédito en tus impuestos. La dan estados, condados, ciudades y organizaciones, casi siempre a través de prestamistas que participan en el programa, con topes de ingreso y de precio. En aquitucasa tenemos 134 programas verificados en 52 estados y territorios; los del tuyo están en la página de tu estado.
Lo más importante
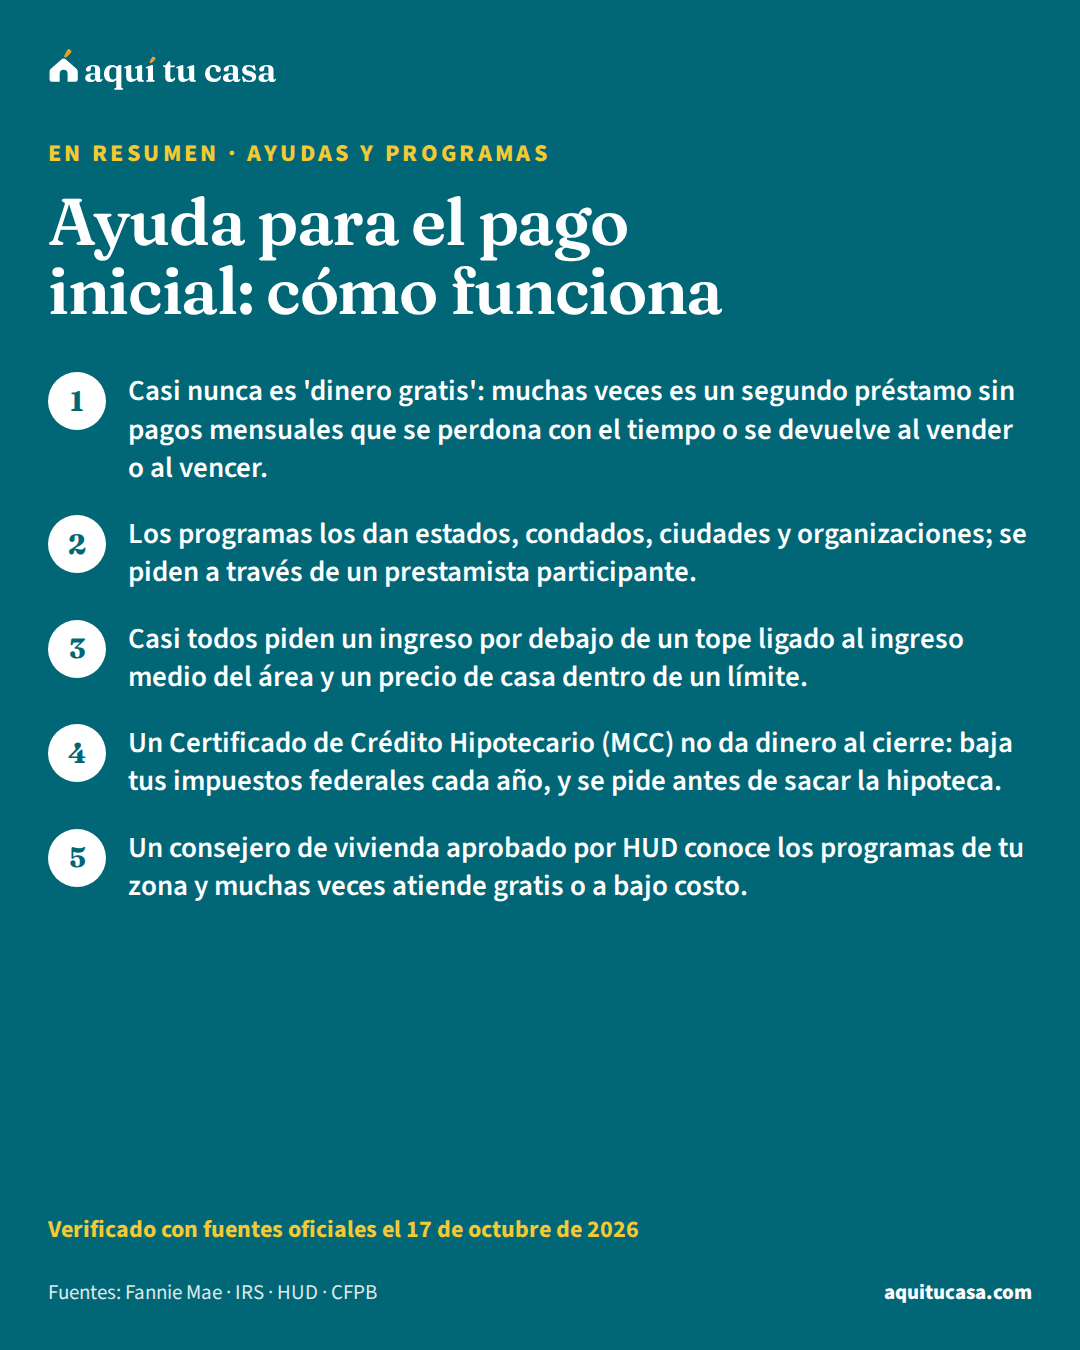
- Casi nunca es 'dinero gratis': muchas veces es un segundo préstamo sin pagos mensuales que se perdona con el tiempo o se devuelve al vender o al vencer.
- Los programas los dan estados, condados, ciudades y organizaciones; se piden a través de un prestamista participante.
- Casi todos piden un ingreso por debajo de un tope ligado al ingreso medio del área y un precio de casa dentro de un límite.
- Un Certificado de Crédito Hipotecario (MCC) no da dinero al cierre: baja tus impuestos federales cada año, y se pide antes de sacar la hipoteca.
¿Es para ti?
Esta guía es para ti si…
- Tienes ingresos estables pero no el ahorro para el pago inicial y los costos de cierre.
- Oíste que 'el gobierno regala dinero para la casa' y quieres saber qué hay de cierto.
- Un prestamista te habló de un 'segundo préstamo' o de un 'certificado de crédito' y no entendiste qué era.
Busca ayuda directa primero si…
- Ya tienes una reservación de un programa y una fecha de cierre: habla con el prestamista participante y con tu consejero de vivienda sobre los pasos que faltan.
- Buscas ayuda para la renta, no para comprar: eso lo cubren los vales de vivienda y la autoridad de vivienda de tu zona.
“El gobierno regala dinero para comprar casa” es verdad a medias. La ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa (down payment assistance, DPA) existe, la dan de verdad estados, condados, ciudades y organizaciones, y puede cubrir parte del dinero que necesitas para cerrar. Pero casi nunca es un regalo sin condiciones. Esta guía explica los tipos de ayuda, quién califica, cómo se pide y qué letra chica leer antes de firmar.
- Programas de ayuda verificados en nuestra base, con el texto de su página oficial
- 134
- Estados y territorios con al menos un programa en nuestra base
- 52
- Programas que incluyen un regalo (grant) que no se devuelve
- 17
- Programas que piden un curso para compradores, según su página
- 65
Qué es y quién la da
Es dinero que un programa pone para cubrir el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa, los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa o los dos. Según Fannie Mae, quien compra su vivienda principal puede usar fondos donados por entidades aceptables (gobiernos federal, estatal y local, agencias de financiamiento de vivienda, organizaciones sin fines de lucro, Bancos Federales de Préstamos para la Vivienda, empleadores, tribus y prestamistas) para todo o parte del pago inicial, los costos de cierre o las reservas.1
La CFPB lo resume así: muchos estados y organizaciones locales tienen programas para ayudar a quienes compran por primera vez con el pago inicial o los costos de cierre.7 Muchos de esos programas son de la agencia estatal de financiamiento de viviendaagencia estatal de financiamiento de vivienda (HFA)Una agencia estatal de financiamiento de vivienda (HFA, por sus siglas en inglés) es un organismo público creado por una ley del estado, o por un gobierno local, con poder para financiar vivienda. En esa definición federal, "estado" incluye a Puerto Rico y al Distrito de Columbia. Su misión es aumentar la vivienda accesible para inquilinos y compradores de ingresos bajos y moderados, sobre todo quienes compran casa por primera vez. Casi nunca prestan directamente: trabajan con prestamistas participantes que ofrecen sus préstamos y su ayuda para el pago inicial. Los programas cambian de un estado a otro.Ver la definición completa de cada estado (la “HFA”); otros son de condados, ciudades y organizaciones sin fines de lucro. Por lo general no se piden directamente al programa, sino a través de un prestamista que participa en él.
En nuestra base tenemos 134 programas verificados en 52 estados y territorios. Cada ficha cita el texto exacto del programa sobre cuánto da, a quién y con qué condiciones, y enlaza su página oficial.
Los tipos de ayuda, lado a lado
Cuando un programa dice “ayuda”, puede querer decir cinco cosas muy distintas. La diferencia está en si se devuelve, cuándo y cómo. Los segundos préstamos de los programas públicos suelen tener la forma que Fannie Mae llama Community Seconds: un segundo préstamosegunda hipotecaUna segunda hipoteca (second mortgage o junior lien) es un préstamo que sacas usando tu casa como garantía cuando ya tienes otro préstamo garantizado por ella. Los préstamos sobre el valor de la vivienda y las líneas de crédito HELOC son ejemplos comunes. Se llama "segunda" porque, si no pagas y la casa se vende para cubrir las deudas, este préstamo se paga después del primero; si no alcanza el dinero, el segundo prestamista puede no recibir todo. Por eso suele tener una tasa más alta. Aumenta tu deuda total y, si no la pagas, podrías perder tu casa.Ver la definición completa que solo puede financiar una entidad elegible, para el pago inicial, los costos de cierre, renovaciones o una reducción de tasa.2 Fannie Mae acepta que ese préstamo se pague de varias formas: con pagos mensuales, con pagos aplazados o con una deuda que se perdona con el tiempo.2
Tres formas de ayuda sin pago mensual
17 programas en nuestra base
Regalo (grant)
35 programas
Segundo préstamo perdonable
- Es un préstamo sobre la casa cuya deuda se perdona con el tiempo.2
- Cada programa publica las condiciones del perdón, como cuántos años vivir en la casa y qué pasa si vendes antes.
Un mismo programa puede combinar más de un tipo: lee en su ficha cuál te toca y en qué condiciones.
Dos formas más
24 programas
Segundo préstamo reembolsable
En tus impuestos
Certificado de Crédito Hipotecario (MCC)
- No es dinero al cierre: cada año calculas con el formulario 8396 un crédito por parte del interés que pagaste.4
- Se pide antes de sacar la hipoteca y comprar, y se da con una hipoteca nueva para tu vivienda principal.5
- Si vendes la casa dentro de 9 años, podrías tener que devolver parte del beneficio.5
Un mismo programa puede ofrecer más de un tipo de ayuda, así que los números de cada tipo no suman el total. Lo que importa es la ficha de tu programa: ahí dice qué tipo da, si se perdona y en cuánto tiempo, y cuándo se devuelve.
El Certificado de Crédito Hipotecario (MCC)certificado de crédito hipotecario (MCC)Un certificado de crédito hipotecario (MCC, por sus siglas en inglés) es un documento que emite una agencia estatal o local de vivienda y que te da derecho a un crédito en tu declaración federal de impuestos por una parte de los intereses que pagas cada año por tu hipoteca. A diferencia de una deducción, el crédito reduce directamente el impuesto que debes. Lo reclamas con el Formulario 8396 del IRS, y la parte que no puedas usar un año puede pasar al siguiente. Cada agencia fija quién califica, normalmente compradores de primera vivienda dentro de límites de ingreso y de precio; se pide a través de un prestamista participante.Ver la definición completa merece una nota aparte, porque se pide en un momento distinto. Según el IRS, busca ayudar a personas de menores ingresos a ser dueñas de casa, y tienes que pedirlo a la agencia que lo da antes de sacar la hipoteca. Si la tasa del certificado es mayor de 20%, el crédito no puede pasar de $2,000. Y si detallas deducciones, restas el crédito de tu deducción por intereses hipotecarios.5
Quién califica
Las reglas cambian con cada programa, pero casi todas giran sobre las mismas piezas:
- Ingreso. Un tope que muchos programas fijan como porcentaje del ingreso medio del áreaingreso medio del área (AMI)El ingreso medio del área (AMI, por sus siglas en inglés) es el ingreso familiar mediano de una zona, que HUD calcula cada año para cada área metropolitana y condado. Los programas de vivienda lo usan como vara: según la regla federal, una familia es de ingresos bajos cuando no gana más del 80% del ingreso mediano de su área, y de ingresos muy bajos cuando no pasa del 50%, ajustado por el tamaño de la familia. Los programas estatales de ayuda para el pago inicial y los vales de Sección 8 publican sus límites como un porcentaje del AMI, así que el mismo sueldo puede calificar en un condado y no en el vecino.Ver la definición completa. HUD publica cada año los límites de ingresos por área, a partir del ingreso familiar medio de cada área metropolitana y de cada condado fuera de ellas; la edición vigente es la del año fiscal 2026.6 Otros programas usan sus propias tablas, que enlazamos en cada ficha.
- Precio de la casa. Un tope por condado o por zona, publicado por el programa.
- Comprador por primera vezcomprador de vivienda por primera vezEn la definición que usa HUD, un comprador de vivienda por primera vez (first-time homebuyer) es una persona, y su cónyuge, que no ha sido dueña de una vivienda durante los tres años antes de comprar. Hay excepciones: no se excluye a un padre o madre soltera, ni a un ama de casa desplazada, solo porque fue dueña de una casa con su cónyuge mientras estaba casada. Tampoco cuenta haber tenido solo una vivienda sin cimiento permanente, o una que no cumplía los códigos de construcción y no se podía arreglar por menos de lo que costaría construir una nueva. Cada programa puede usar su propia definición.Ver la definición completa. Muchos programas lo piden, y cada uno publica su definición. No siempre quiere decir “nunca haber tenido casa”. Léela antes de descartarte.
- Curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa. De nuestros 134 programas, 65 lo piden según su página. En el programa de consejería de HUD, la educación son clases en grupo sobre temas como el proceso de compra, el presupuesto y el crédito.9
- Tipo de primera hipoteca. La ayuda va junto a un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa, VA o USDA, y cada programa dice cuáles acepta. El prestamista revisa que las reglas de los dos encajen.
- Residencia e ITIN. La mayoría de los programas no dice nada sobre el ITIN en su página (110 de 134). Pregunta directamente.

Cuánto puede cubrir y cómo encaja con tu préstamo
La ayuda no cambia lo que cuesta la casa: cambia de dónde sale el dinero. Un regalo puede pagar todo o parte del pago inicial, de los costos de cierre o de las reservas.1 Un segundo préstamo suma deuda sobre la casa. Con un Community Seconds, Fannie Mae permite que la deuda combinada llegue al 105% del valor de la casa.2 La relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa combinada es la suma de tus préstamos dividida entre el valor.
¿Necesitas poner dinero tuyo? Depende del préstamo. En un préstamo convencional que compra Fannie Mae, con un Community Seconds para una vivienda principal de una unidad no se exige aporte propio: todo el dinero puede venir del segundo préstamo. En una vivienda de dos a cuatro unidades con más de 80% de financiamiento, tú debes aportar al menos 5%.2 Otros préstamos y programas tienen sus reglas.

Tu prestamista también mira tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa. Si el segundo préstamo tiene pagos aplazados cinco años o más, Fannie Mae no pide contarlos como pago mensual; si se aplazan menos, el prestamista debe contar el pago que vendrá.2 Calcula con la herramienta ¿Cuánta casa puedo comprar? cuánto puedes pagar cada mes, con y sin ayuda.
Un detalle de papeles: por el segundo préstamo de ciertos programas de ayuda no recibes una Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa, sino las divulgaciones de “Truth-in-Lending”.8 Pídelas y léelas con la misma calma. La guía de costos de cierre te ayuda a leer el resto.
Busca los programas de tu estado
La lista completa, con la ficha de cada programa, está en programas de ayuda. La herramienta ¿A qué ayudas califico? busca programas que podrían servirte con unas pocas preguntas, sin pedirte datos personales. Esta tabla muestra los estados que ya tienen su página en este sitio y cuántos programas verificados tenemos en cada uno; toca el nombre para ver sus fichas.
Programas de ayuda verificados por estado
Solo aparecen los estados con página propia en este sitio; los demás están en programas de ayuda. Fuente: agencias de vivienda de cada estado
Que tu estado tenga pocos programas en nuestra base no quiere decir que no haya más. Los condados, las ciudades y las organizaciones locales tienen programas propios que cambian cada año. Para encontrarlos, la CFPB sugiere buscar una agencia de consejería de vivienda aprobada por HUD en tu zona o llamar a la línea HOPE, (888) 995-4673, las 24 horas, los siete días de la semana.7

Cómo se pide, paso a paso
De la búsqueda al cierre con ayuda
1. Busca los programas de tu estado
Antes de buscar casa
Muchos estados y organizaciones locales ayudan con el pago inicial o los costos de cierre; empieza por la lista de tu estado.7
Pruébalo con tus números¿A qué ayudas califico?2. Habla con un consejero de vivienda
Al principio
Encontrar dinero para el pago inicial es parte de la consejería de vivienda, y toda consejería incluye un plan de acción.9
3. Toma el curso, si el programa lo pide
Antes de cerrar
En el programa de HUD, la educación son clases en grupo sobre el proceso de compra, el presupuesto y el crédito. Guarda el certificado.9
4. Elige un prestamista participante
Con tu preaprobación
El programa publica su lista. El prestamista revisa tu primera hipoteca y la ayuda a la vez, y te dice qué documentos faltan.
5. Reserva la ayuda con tu contrato
Al firmar el contrato de compra
Pregunta al prestamista cuándo y cómo se reserva la ayuda: cada programa tiene su proceso y su calendario.
6. Revisa los papeles de la ayuda
Antes de firmar
Por el segundo préstamo de ciertos programas recibes divulgaciones de Truth-in-Lending en lugar de una Estimación de Préstamo.8
Pruébalo con tus númerosCostos de cierre
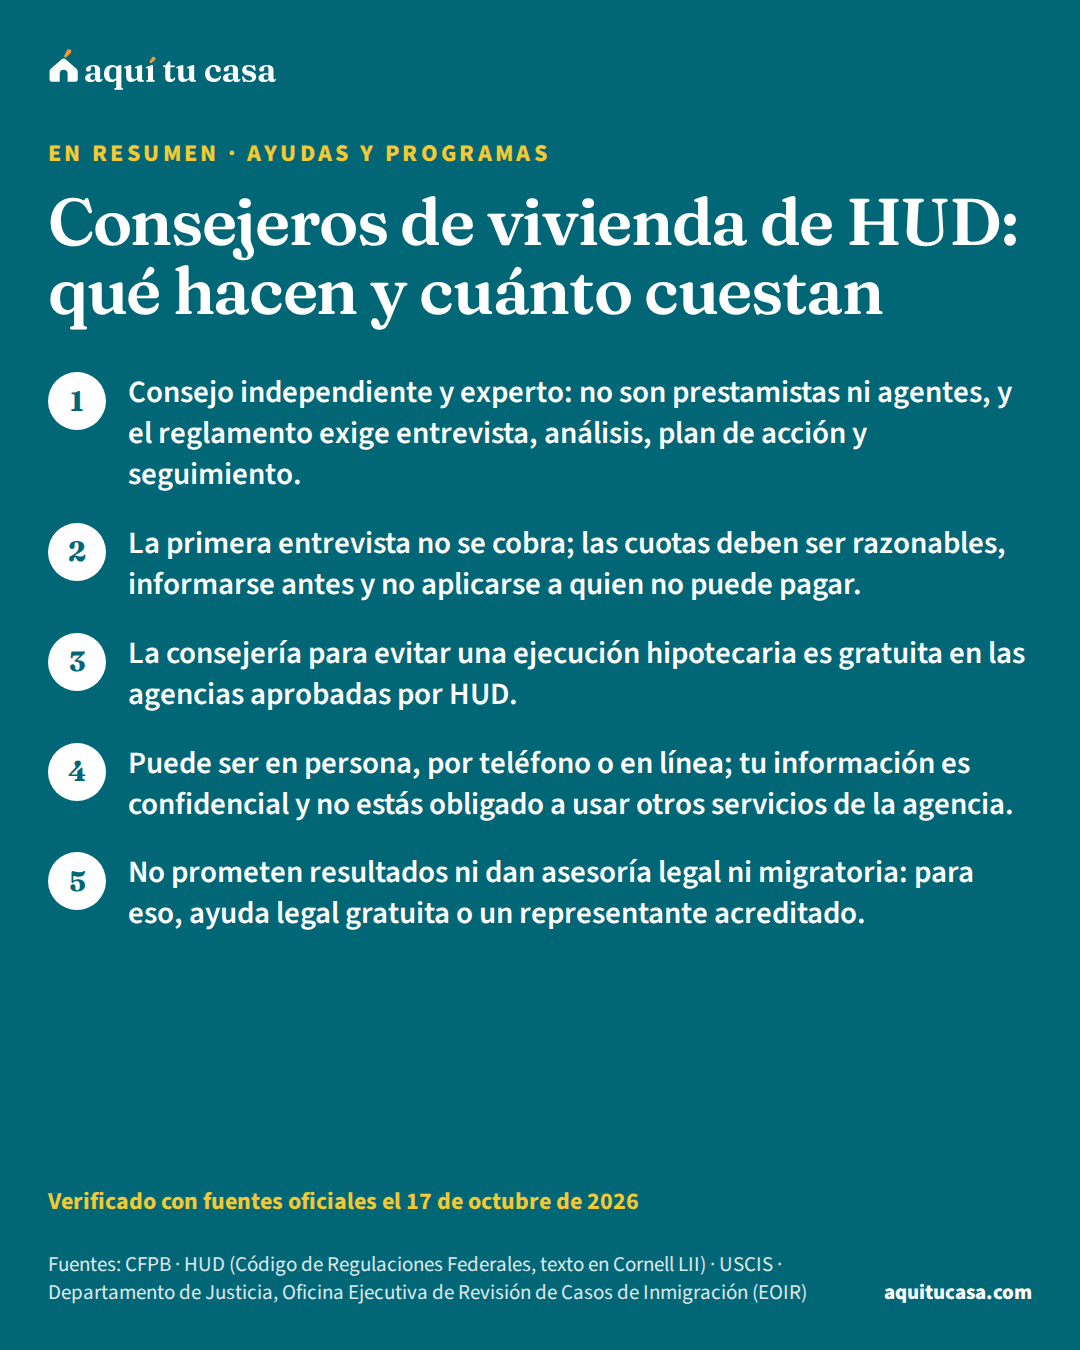
No te saltes al consejero. La consejería de vivienda incluye buscar dinero para el pago inicial,9 y los consejeros aprobados por HUD dan consejo independiente, muchas veces gratis o a bajo costo.10 Conocen programas locales que no salen en ninguna lista y te dicen qué curso acepta tu programa. La guía de consejeros de vivienda aprobados por HUD explica cómo encontrar uno.
Con el prestamista, pide que te muestre tu pago con la ayuda y sin ella. Pregunta también si la ayuda va con una tasa de primera hipoteca distinta de la que te darían sin ella. Con esos números en la mano decides tú.
La ayuda de tu familia también cuenta
Si un familiar puede regalarte parte del dinero, eso no compite con la ayuda pública. En un préstamo convencional para tu vivienda principal de una unidad, todo el dinero necesario puede venir de un regalo de un donante aceptable, documentado con una carta de regalocarta de regaloLa carta de regalo es un documento firmado por la persona que te regala dinero para comprar casa, en el que dice que es un regalo y no un préstamo. Para algunos préstamos, un regalo puede pagar el pago inicial (enganche), los costos de cierre o las reservas, siempre que demuestres de dónde vino el dinero. En las reglas de Fannie Mae, la carta indica la cantidad del regalo, dice que no se espera que lo devuelvas, y da el nombre, la dirección, el teléfono y la relación del donante contigo. El prestamista también comprueba que el dinero pasó de la cuenta del donante a la tuya o al agente de cierre.Ver la definición completa.3 La guía de cuánto necesitas para el pago inicial explica cómo se documenta.

Si este es tu caso
Compras por primera vez
Muchos estados y organizaciones locales ayudan a quienes compran por primera vez.7 Lee cómo define 'primera vez' tu programa: no siempre es 'nunca'.
Tu ingreso es bajo o moderado
Muchos programas fijan su tope como porcentaje del ingreso medio del área, que HUD publica cada año.6 Un consejero te ayuda a ver cuáles te tocan.10
Compras con ITIN
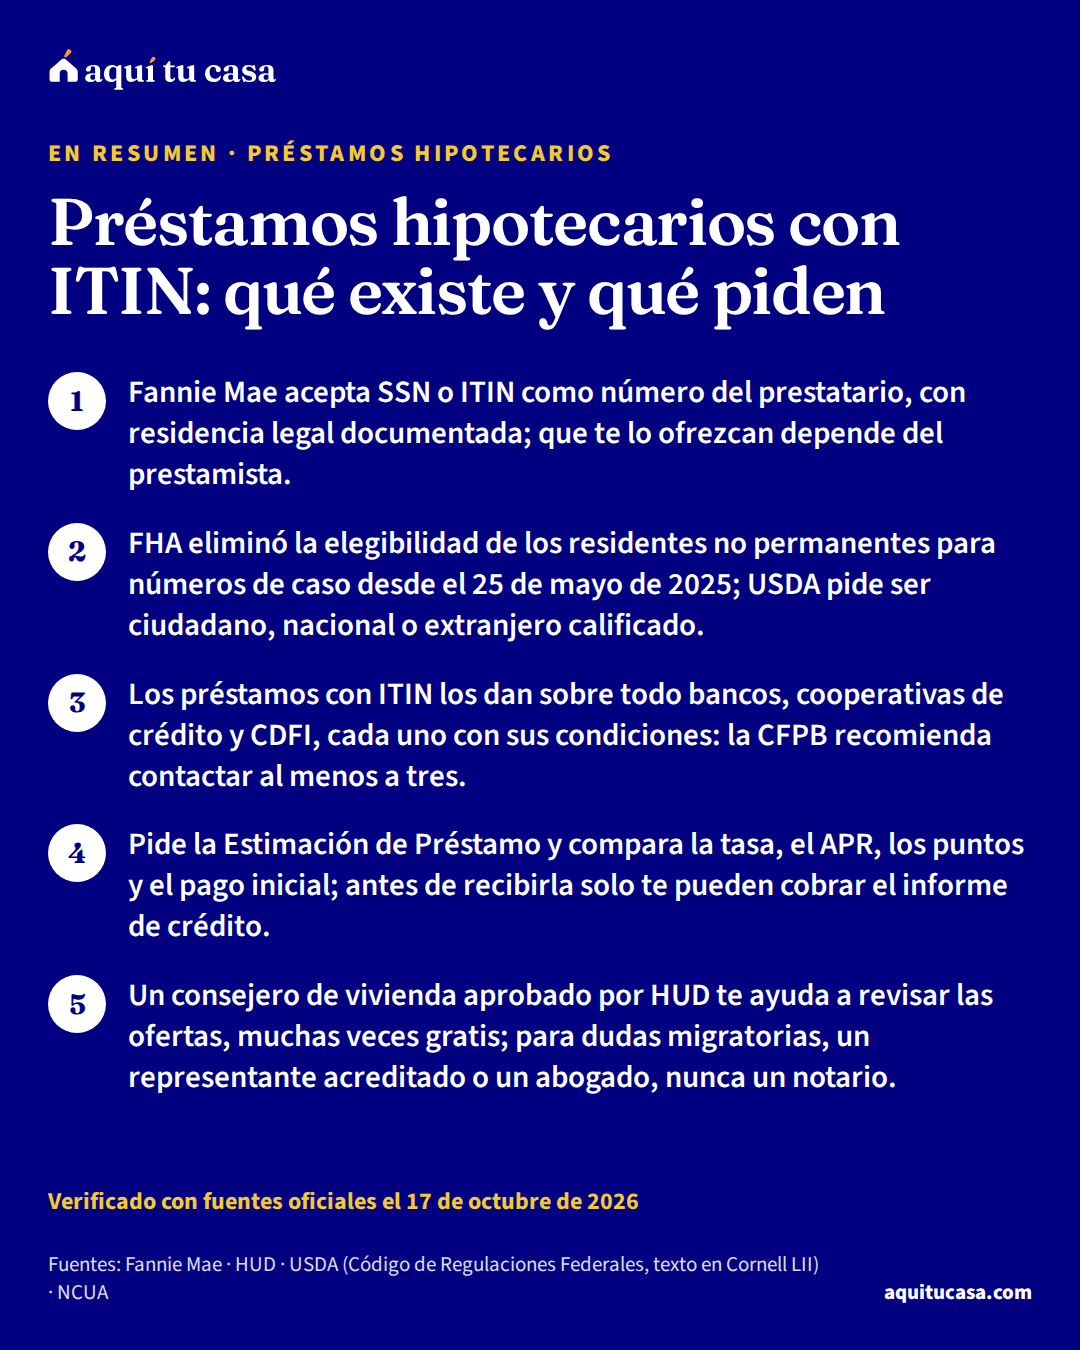
Pregunta al programa y al prestamista; FHA ya no acepta residentes no permanentes en los casos asignados desde el 25 de mayo de 2025.11 Mira la guía de préstamos con ITIN.
Tu familia te quiere ayudar
En un préstamo convencional para tu vivienda principal de una unidad, todo el dinero puede ser un regalo documentado con una carta.3
Errores que salen caros
Error: Pensar que toda la ayuda es un regalo.
Mejor: Lee si es regalo o un segundo préstamo perdonable, diferido o reembolsable: los préstamos se devuelven o se perdonan con condiciones.2
Error: Buscar casa sin conocer los topes del programa.
Mejor: Revisa en la ficha el tope de ingreso y de precio antes de hacer una oferta; HUD publica los límites de ingresos por área.6
Error: Pedir el MCC después de cerrar.
Mejor: Pídelo a la agencia antes de sacar la hipoteca y comprar la casa.5
Error: Mirar solo la ayuda y no la primera hipoteca.
Mejor: Compara tu pago con y sin ayuda, y lee las divulgaciones del segundo préstamo.8
Error: Pagarle a alguien que promete «conseguirte» o «garantizarte» la ayuda.
Mejor: Las promesas de «subvenciones» o «dinero gratis» del gobierno muchas veces son estafas: repórtalas a la FTC.12
Las estafas cambian de forma, pero la señal se repite: alguien te pide dinero por adelantado o te promete un resultado. USA.gov advierte que las promesas de “subvenciones” o “dinero gratis” del gobierno muchas veces son estafas y llegan por mensajes, correos, anuncios y sitios web.12 La información de cada programa está enlazada en su ficha, y la guía de estafas de vivienda tiene más señales de alerta.
Qué hacer esta semana
- Abre programas de ayuda, busca tu estado y lee las fichas.
- Compara tu ingreso del hogar con el tope de cada programa, y el precio de las casas que miras con su tope.6
- Pide cita con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD: muchas veces atiende gratis o a bajo costo.10
- Si te interesa un MCC, pregunta hoy a la agencia cómo pedirlo, antes de sacar la hipoteca.5
- Pregunta a dos prestamistas participantes qué primera hipoteca te ofrecen con la ayuda y sin ella.
- Si el programa pide el curso para compradores, inscríbete ya para tener el certificado a tiempo.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Hay que devolver la ayuda?
Depende del tipo. Un regalo (grant) no se devuelve. Un segundo préstamo perdonable se va perdonando si cumples las condiciones del programa, como vivir en la casa cierto tiempo. Uno diferido no tiene pagos mensuales, pero se paga al vencer o antes si vendes la casa o pagas el préstamo. Uno reembolsable tiene pagos mensuales. Cada programa publica sus condiciones, y en nuestras fichas citamos su texto.
¿Puedo usarla si tengo ITIN?
La mayoría de los programas no dice nada sobre el ITIN en su página (110 de los 134 que hemos leído). Pregunta directamente al programa o a un prestamista participante. Recuerda que el tipo de primera hipoteca también importa: FHA dejó de aceptar residentes no permanentes en los casos asignados desde el 25 de mayo de 2025.
¿La ayuda hace más caro mi préstamo?
Un segundo préstamo suma deuda sobre la casa. En los préstamos que compra Fannie Mae, el segundo préstamo de un programa (Community Seconds) debe tener tasa fija, no más de 2 puntos por encima de la tasa inicial de tu primera hipoteca, y si sus pagos se aplazan cinco años o más, el prestamista no tiene que contarlos en tu relación deuda-ingreso. Compara el costo total con y sin ayuda antes de decidir.
¿Tengo que poner dinero de mi bolsillo?
Depende del préstamo y del programa. En un préstamo convencional que compra Fannie Mae, con un Community Seconds para una vivienda principal de una unidad no se exige un aporte mínimo de fondos propios; en una de dos a cuatro unidades con más de 80% de financiamiento, sí: al menos 5%. Otros préstamos y programas tienen sus propias reglas, que están en su ficha.
¿Dónde encuentro los programas de mi estado?
En la página de programas de ayuda de este sitio, ordenada por estado, y en la herramienta ¿A qué ayudas califico?. La CFPB también sugiere buscar una agencia de consejería de vivienda aprobada por HUD en tu zona o llamar a la línea HOPE, (888) 995-4673, las 24 horas.
¿Qué es un MCC y cuánto vale?
Un Certificado de Crédito Hipotecario convierte parte del interés que pagas en un crédito en tus impuestos federales, que calculas cada año con el formulario 8396. Si la tasa del certificado es mayor de 20%, el crédito no pasa de $2,000. Se pide antes de sacar la hipoteca, y si vendes la casa dentro de 9 años podrías tener que devolver parte del beneficio.
¿Tengo que ser comprador por primera vez?
Muchos programas lo piden, pero cada uno publica su propia definición, y no siempre quiere decir 'nunca haber tenido casa'. Algunos programas no lo piden. Lee la definición en la ficha del programa antes de descartarte.
¿Alguien me puede cobrar por conseguirme la ayuda?
Desconfía de quien te pida dinero por adelantado para 'conseguirte' o 'garantizarte' una ayuda. USA.gov advierte que las promesas de 'subvenciones' o 'dinero gratis' del gobierno muchas veces son estafas y pide reportarlas a la FTC. Las fichas de cada programa y los consejeros aprobados por HUD te orientan, muchas veces gratis o a bajo costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Fannie Mae Selling Guide B3-4.3-06, Grants and Lender Contributions · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Fannie Mae Selling Guide B5-5.1-02, Community Seconds Loan Eligibility · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B3-4.3-04, Personal Gifts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. IRS · About Form 8396, Mortgage Interest Credit · irs.gov · Consultado el 17 de octubre de 2026
- 5. IRS · Publication 530 (2025), Tax Information for Homeowners · irs.gov · Consultado el 17 de octubre de 2026
- 6. HUD · Income Limits (HUD User datasets) · huduser.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Where can I find information on programs for first-time home buyers? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.3, Definitions (Housing Counseling Program) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. HUD · HUD Mortgagee Letter 2025-09, Revisions to Residency Requirements · hud.gov · Consultado el 17 de octubre de 2026
- 12. USAGov (Administración de Servicios Generales de EE. UU.) · Avoid "free money" from the government scams · usa.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
- El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.
- VA (veteranos y militares) y USDA (zonas rurales, con límite de ingreso) pueden no pedir pago inicial.
- Con menos del 20% hay seguro hipotecario: PMI en el convencional, que se puede quitar; MIP en FHA, con una prima inicial.
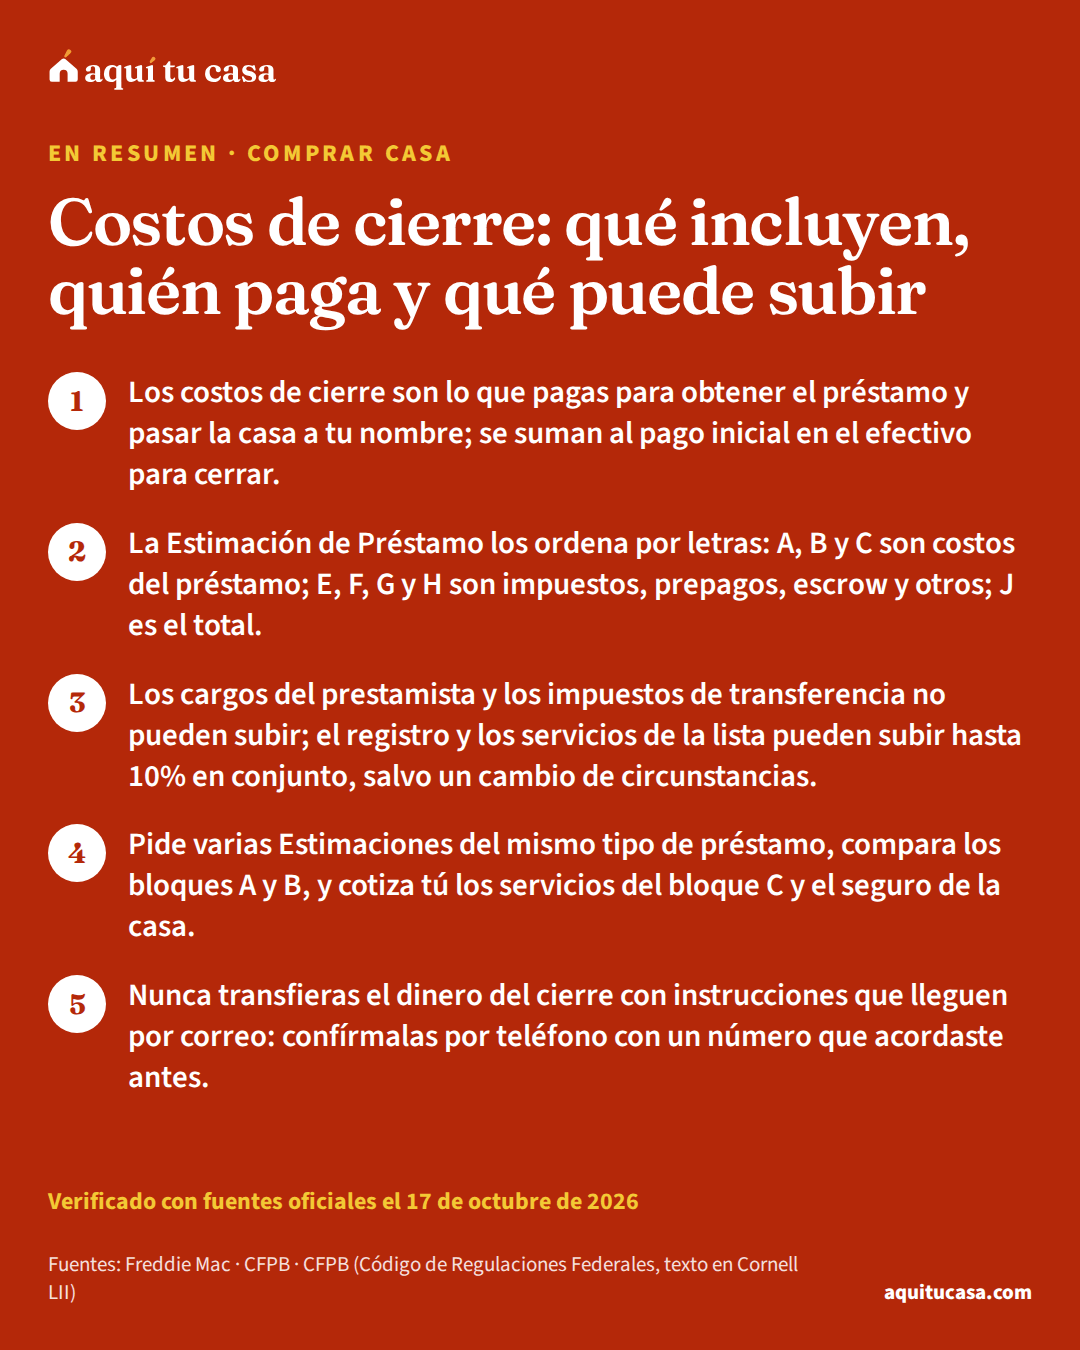
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
- Préstamos hipotecarios Préstamos hipotecarios con ITIN: qué existe y qué piden Qué préstamos de vivienda aceptan el ITIN y cuáles no: la regla de Fannie Mae, lo que dicen FHA y USDA, quién presta y cómo comparar ofertas. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.