
¿A qué ayudas califico?
Programas de ayuda que podrían servirte.
Lo que obtienes → programas posibles
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 13 guías sobre ayudas y programas, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno.
Verificado el 17 de octubre de 2026 11 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿A qué ayudas califico?
No. El consejero no te vende una casa ni un préstamo: da consejo independiente, certificado por HUD, para que tú decidas. El reglamento le prohíbe tener un interés en ti como prestamista, corredor o arrendador, y cobrar por mandarte con un prestamista o un agente. Si un prestamista paga a la agencia por la consejería, la agencia tiene que decírtelo.
Leer la guía completaLa entrevista inicial no se cobra. Si la agencia cobra cuotas por otros servicios, deben ser razonables, informarse antes y no aplicarse a quien no puede pagarlas. La consejería para evitar una ejecución hipotecaria es gratuita.
Leer la guía completaMuchas agencias sí. En la página de tu estado dentro de este sitio verás las agencias aprobadas por HUD con los idiomas que declaran; la herramienta de la CFPB también permite buscar por código postal. Como no todas ofrecen todos los servicios, revisa la lista de servicios de cada una.
Leer la guía completaUn consejero de vivienda no da asesoría migratoria y su trabajo es tu vivienda y tu dinero. Si tienes dudas de inmigración, solo un abogado o un representante acreditado puede asesorarte; según el Departamento de Justicia, los notarios y los consultores de inmigración no pueden dar consejo legal.
Leer la guía completaSí. Por reglamento de HUD, la consejería puede darse en la oficina de la agencia, en otro lugar, por teléfono o en línea. Si prefieres en persona y tu agencia no lo ofrece, debe referirte a una que sí.
Leer la guía completaSi vas por un problema con la hipoteca, la CFPB dice que te pedirán cuánto debes y la fecha de tu último pago (están en tu último estado de cuenta), y quizá talones de pago, declaraciones de impuestos, estados de cuenta del banco y tus otras cuentas del mes. Para comprar o rentar, lleva tus ingresos, tus gastos y tus deudas.
Leer la guía completaSí. Por reglamento de HUD, la agencia guarda un expediente confidencial con tu plan de acción y debe proteger tu información personal y financiera, incluidos tus informes de crédito.
Leer la guía completaNo. La agencia debe darte por escrito qué servicios ofrece y qué relaciones financieras tiene, y decirte claramente que no estás obligado a recibir otros servicios de ella ni de sus socios. También debe informarte de otras opciones.
Leer la guía completaLos datos detrás de estas guías
Las guías de Ayudas y programas citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024) · HUD (Datos de 2026)
De la guía
Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿A qué ayudas califico?
Depende del tipo. Un regalo (grant) no se devuelve. Un segundo préstamo perdonable se va perdonando si cumples las condiciones del programa, como vivir en la casa cierto tiempo. Uno diferido no tiene pagos mensuales, pero se paga al vencer o antes si vendes la casa o pagas el préstamo. Uno reembolsable tiene pagos mensuales. Cada programa publica sus condiciones, y en nuestras fichas citamos su texto.
Leer la guía completaLa mayoría de los programas no dice nada sobre el ITIN en su página (110 de los 134 que hemos leído). Pregunta directamente al programa o a un prestamista participante. Recuerda que el tipo de primera hipoteca también importa: FHA dejó de aceptar residentes no permanentes en los casos asignados desde el 25 de mayo de 2025.
Leer la guía completaUn segundo préstamo suma deuda sobre la casa. En los préstamos que compra Fannie Mae, el segundo préstamo de un programa (Community Seconds) debe tener tasa fija, no más de 2 puntos por encima de la tasa inicial de tu primera hipoteca, y si sus pagos se aplazan cinco años o más, el prestamista no tiene que contarlos en tu relación deuda-ingreso. Compara el costo total con y sin ayuda antes de decidir.
Leer la guía completaDepende del préstamo y del programa. En un préstamo convencional que compra Fannie Mae, con un Community Seconds para una vivienda principal de una unidad no se exige un aporte mínimo de fondos propios; en una de dos a cuatro unidades con más de 80% de financiamiento, sí: al menos 5%. Otros préstamos y programas tienen sus propias reglas, que están en su ficha.
Leer la guía completaEn la página de programas de ayuda de este sitio, ordenada por estado, y en la herramienta ¿A qué ayudas califico?. La CFPB también sugiere buscar una agencia de consejería de vivienda aprobada por HUD en tu zona o llamar a la línea HOPE, (888) 995-4673, las 24 horas.
Leer la guía completaUn Certificado de Crédito Hipotecario convierte parte del interés que pagas en un crédito en tus impuestos federales, que calculas cada año con el formulario 8396. Si la tasa del certificado es mayor de 20%, el crédito no pasa de $2,000. Se pide antes de sacar la hipoteca, y si vendes la casa dentro de 9 años podrías tener que devolver parte del beneficio.
Leer la guía completaMuchos programas lo piden, pero cada uno publica su propia definición, y no siempre quiere decir 'nunca haber tenido casa'. Algunos programas no lo piden. Lee la definición en la ficha del programa antes de descartarte.
Leer la guía completaDesconfía de quien te pida dinero por adelantado para 'conseguirte' o 'garantizarte' una ayuda. USA.gov advierte que las promesas de 'subvenciones' o 'dinero gratis' del gobierno muchas veces son estafas y pide reportarlas a la FTC. Las fichas de cada programa y los consejeros aprobados por HUD te orientan, muchas veces gratis o a bajo costo.
Leer la guía completa
De la guía
Cómo funcionan la vivienda de USDA para trabajadores agrícolas (514 y 516) y la autoayuda mutua (523), donde varias familias construyen sus casas juntas.
Verificado el 31 de octubre de 2026 18 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta renta puedo pagar?
Un hogar que incluya a un trabajador agrícola doméstico que trabaja ahora, a uno jubilado o a uno con discapacidad, que califique por ingreso. El inquilino debe ganar una parte sustancial de su ingreso en el campo, por ejemplo al menos el 65% del límite de ingreso de su región, o haber trabajado al menos 110 días completos en el campo el último año.
Leer la guía completaEl reglamento lo define como la persona que gana una parte sustancial de su ingreso trabajando en el campo, no por cuenta propia, en Estados Unidos, Puerto Rico o las Islas Vírgenes, y que es ciudadana, residente permanente legal, o una persona admitida legalmente en Estados Unidos y autorizada para trabajar en la agricultura. Puede incluir a los familiares directos que viven con ella.
Leer la guía completaEn la vivienda fuera de la granja, no. El reglamento prohíbe exigir que el inquilino trabaje en una granja o para un patrón en particular como condición para vivir ahí, y prohíbe discriminar por raza, color, religión, sexo, edad, discapacidad, situación familiar u origen nacional.
Leer la guía completaLa cantidad más alta entre el 30% de tu ingreso mensual ajustado, el 10% de tu ingreso mensual bruto, la parte de una ayuda pública destinada a vivienda o la renta básica, salvo que recibas ayuda para la renta; y nunca más que la renta de pagaré. Los inquilinos que califican pueden recibir ayuda para la renta.
Leer la guía completaEs un método en el que grupos de por lo general 4 a 10 familias de ingresos bajos construyen sus casas intercambiando trabajo, con la guía de una organización que recibe un subsidio de la sección 523. Cada familia ayuda en las casas de las demás hasta completar el 65% de las tareas, y necesita estar aprobada para un préstamo 502 antes de empezar.
Leer la guía completaNo necesariamente. La organización recluta a las familias, explica el programa, ayuda a conseguir terrenos, planos y cotizaciones, prepara las solicitudes de préstamo y supervisa y capacita a las familias durante la obra. Lo que sí necesitas es tiempo suficiente para trabajar y querer trabajar con otras familias.
Leer la guía completaEl préstamo 502 que necesitan las familias pide ser ciudadano de Estados Unidos o un no ciudadano que califica como 'extranjero legal' según la sección 214 de la ley federal de vivienda, que incluye a residentes permanentes, refugiados, asilados y otras categorías. Saber en qué categoría estás es una pregunta migratoria: un abogado o un representante acreditado puede orientarte.
Leer la guía completa
De la guía
Cómo funciona la vivienda de la Sección 202 de HUD para personas mayores de bajos ingresos: edad, ingreso, renta, cómo solicitar y la lista de espera.
Verificado el 31 de octubre de 2026 11 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta renta puedo pagar?
Al menos un adulto del hogar que solicita debe tener 62 años o más. El reglamento cuenta la edad al momento de mudarse. Pueden vivir contigo otras personas del hogar, aunque sean más jóvenes.
Leer la guía completaSegún HUD, los residentes por lo general pagan el 30% de su ingreso ajustado, y el gobierno federal cubre el resto. Si recibes algún servicio de apoyo que no cubre el programa, te pueden pedir un copago, pero no se suma a tu renta.
Leer la guía completaEl hogar debe ganar menos del 50% del ingreso medio del área donde está el edificio. Ese límite depende de la zona, y HUD publica cuánto es el 50% del ingreso medio en cada una. El administrador del edificio hace la cuenta final con el ingreso de tu hogar.
Leer la guía completaDirectamente con el dueño o el administrador de cada edificio, porque HUD no maneja el arrendamiento. Para encontrar edificios de la Sección 202 cerca de ti, usa el localizador de recursos de HUD y elige la opción de vivienda asequible para personas mayores y con necesidades especiales.
Leer la guía completaDepende de cada edificio. El dueño debe llevar una lista escrita en orden de fecha y avisarte cuando haya una unidad. Si la lista es tan larga que no es probable que entres en 12 meses, puede decirte que no está aceptando más solicitudes. Por eso conviene anotarse en varios edificios.
Leer la guía completaNo. El reglamento prohíbe enfermerías, estaciones de enfermería y espacios para cuidado nocturno. Lo que suele haber es un coordinador de servicios que te conecta con apoyos de la comunidad, como limpieza, comidas y transporte.
Leer la guía completaNo. El reglamento prohíbe vivir en una unidad de la Sección 202 o recibir esa ayuda mientras vives en otra unidad con ayuda federal o recibes ayuda de otro programa federal de vivienda, incluida la Sección 8.
Leer la guía completa
De la guía
Cómo funciona el Programa de Climatización (WAP) del DOE: quién califica, qué arreglan en tu casa, cómo pedirlo y qué protege a los inquilinos.
Verificado el 31 de octubre de 2026 6 fuentes oficiales
WAP se paga con fondos federales y estatales que reciben las agencias locales. En Oregón, por ejemplo, la agencia del estado dice que da los servicios sin costo a los hogares que califican. Pregunta a tu proveedor local si te pedirán algún pago.
Leer la guía completaPor las reglas del DOE, los hogares con ingresos de hasta 200% del nivel de pobreza, o con alguien que recibe SSI, y en algunos estados quienes califican para LIHEAP. Tienen prioridad las personas mayores, las personas con discapacidad, las familias con niños y los hogares que gastan mucho en energía.
Leer la guía completaSí. Dueños e inquilinos pueden pedirlo. Si rentas, el proveedor necesita el permiso por escrito del dueño, y las reglas del DOE dicen que por un tiempo razonable después del trabajo no te pueden subir la renta por la climatización.
Leer la guía completaLo decide una auditoría de energía de tu casa. Las medidas más comunes son sellar fugas de aire, aislar y mejorar la calefacción o el aire acondicionado. En Oregón, por ejemplo, incluyen aislamiento, reparaciones menores, reparación o cambio del calentador y mejoras de ductos.
Leer la guía completaNo con WAP en este momento. El DOE dijo que, desde el año de programa 2026, ya no se permiten las tecnologías para generar electricidad renovable que no están en la lista oficial del programa, y que no está aprobando nuevas.
Leer la guía completaDepende de tu condado. Si calificas por ingresos, quedas en una lista de espera. Cuando te toca, un auditor visita tu casa, se hace el trabajo y un inspector lo revisa al final.
Leer la guía completaPide ayuda de LIHEAP para pagar la factura y pregunta a tu compañía de luz o gas por planes de pago. El DOE menciona también a las Agencias de Acción Comunitaria y, si vives en zona rural, los préstamos y subsidios de reparación de USDA.
Leer la guía completa
De la guía
Cómo funciona HUD-VASH para veteranos sin hogar: el vale de vivienda de HUD con apoyo del VA, quién te refiere, las reglas de ingreso y cómo empezar hoy.
Verificado el 31 de octubre de 2026 6 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta renta puedo pagar?
No lo pides en la autoridad de vivienda. Llama al Centro Nacional de Llamadas para Veteranos sin Hogar, 877-424-3838, gratis y a cualquier hora, o ve a tu centro médico del VA y pide hablar con el coordinador para personas sin hogar. HUD dice que menciones que te interesa HUD-VASH. El VA decide si calificas y te refiere a la autoridad de vivienda.
Leer la guía completaSegún las reglas de HUD, las autoridades de vivienda no pueden llevar una lista de espera ni aplicar preferencias locales para HUD-VASH. El VA selecciona a los veteranos y los refiere, y la autoridad debe aceptar esas referencias.
Leer la guía completaAl administrar HUD-VASH, la autoridad de vivienda no puede negar la ayuda por las razones normales de antecedentes penales, salvo una: si alguien del hogar debe registrarse de por vida como delincuente sexual en un registro estatal. Si esa persona no es el veterano, el resto de la familia puede recibir la ayuda si la saca del hogar.
Leer la guía completaPara decidir si calificas por ingreso, no: se excluyen todos tus beneficios del VA por discapacidad relacionada con el servicio. Sí se cuentan después para calcular cuánto pagas de renta. La autoridad debe servir a veteranos con ingresos de hasta el 80% del ingreso medio del área.
Leer la guía completaMientras necesites manejo de caso, solo puedes vivir donde el VA pueda dártelo, y la autoridad debe consultar con el VA antes de aprobar la mudanza, salvo si eres víctima de violencia. Si el VA decide que ya no necesitas manejo de caso, aplican las reglas normales para mudarte.
Leer la guía completaSi el VA decide que no participas en el manejo de caso requerido sin una buena razón, la autoridad debe sacarte de HUD-VASH, aunque puede ofrecerte un vale normal. Que el VA decida que ya no necesitas manejo de caso nunca es razón para quitarte la ayuda.
Leer la guía completa
De la guía
Cómo funcionan los fideicomisos de tierras, Hábitat para la Humanidad y las casas con precio limitado: quién califica, qué ganas y qué límites aceptas.
Verificado el 31 de octubre de 2026 7 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Califico por ingresos?
Es una organización que compra casas, las vende a familias que califican por sus ingresos y se queda con la tierra. Tú eres dueño de la casa y rentas la tierra con un contrato de arrendamiento a largo plazo, con rentas mensuales asequibles. A cambio, aceptas límites al precio de venta futuro.
Leer la guía completaEres dueño de la casa y tienes derecho a usar la tierra con el arrendamiento. Pero aceptas reglas: el precio al que puedes vender y los ingresos de quien te compre tienen límites. Lee el contrato de arrendamiento con un consejero de vivienda antes de firmar.
Leer la guía completaNo. Hábitat dice que los futuros dueños trabajan con la oficina local y con voluntarios para construir o rehabilitar la casa y pagan una hipoteca asequible. Hábitat se asegura de que ese pago no pase del 30% de tu ingreso bruto mensual al cierre.
Leer la guía completaEn EE. UU., el ingreso del hogar no debe pasar del 60% del ingreso medio del área. Además, debes necesitar vivienda asequible, estar dispuesto a trabajar con Hábitat (sweat equity y clases) y poder pagar una hipoteca asequible. Cada oficina local maneja su solicitud.
Leer la guía completaEs tu trabajo en lugar de dinero: ayudar a construir tu casa o la de otras familias, tomar clases para dueños o ser voluntario en una tienda ReStore de Hábitat. Los compradores de Hábitat invierten cientos de horas.
Leer la guía completaSí, en muchos casos. Fannie Mae compra préstamos de fideicomisos comunitarios de tierras si el contrato de arrendamiento cumple sus requisitos, por ejemplo que se base en un modelo aprobado y dure al menos cinco años más que el préstamo. Pregunta al fideicomiso con qué prestamistas trabaja.
Leer la guía completaEn una casa con precio limitado, vendes con la fórmula o el precio máximo del programa, por lo general a otra familia que califica por sus ingresos. Ganas menos que en una venta a precio de mercado. Pide la fórmula por escrito y haz la cuenta antes de comprar.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Programas de ayuda que podrían servirte.
Lo que obtienes → programas posibles
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
La renta que cabe en tu presupuesto.
Lo que obtienes → renta que cabe
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
De la guía
Cómo usar tu vale de Sección 8 para comprar casa: quién califica, el curso obligatorio, las inspecciones, cuánto paga la autoridad y por cuántos años.
Verificado el 31 de octubre de 2026 2 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
No. Por el reglamento de HUD, cada autoridad decide si ofrece la opción de compra de casa. Pero debe ofrecerla si hace falta como ajuste razonable para una persona con discapacidad. Pregunta en tu autoridad y pide su Plan Administrativo, donde están sus reglas.
Leer la guía completaPor lo general sí: ningún miembro de tu familia pudo ser dueño de una vivienda en los tres años antes de empezar la ayuda. Los padres o madres solteros y las amas de casa desplazadas también cuentan. Hay excepciones para miembros de cooperativas y por ajuste razonable por discapacidad.
Leer la guía completaLos adultos que serán dueños deben ganar al año al menos el salario mínimo federal por 2,000 horas. Si es una familia con discapacidad, el mínimo es 12 veces el beneficio mensual de SSI para una persona sola. La asistencia social no cuenta, salvo en familias de personas mayores o con discapacidad. Tu autoridad puede poner un mínimo más alto.
Leer la guía completaSí, salvo excepciones: uno o más adultos que serán dueños deben trabajar tiempo completo (un promedio de al menos 30 horas por semana) y haberlo hecho durante el año anterior. No aplica a familias de personas mayores o con discapacidad. La autoridad puede contar el trabajo por cuenta propia.
Leer la guía completaEl menor entre el estándar de pago menos tu pago total de inquilino, o los gastos mensuales de tu casa menos ese pago total. Los gastos incluyen la hipoteca, el seguro hipotecario, los impuestos, el seguro de la casa y cantidades para mantenimiento, reparaciones y servicios.
Leer la guía completaHasta 15 años si tu hipoteca inicial es de 20 años o más, y hasta 10 en los demás casos. Para familias de personas mayores o con discapacidad no hay límite de años.
Leer la guía completaSí. Y la autoridad no puede exigir que le devuelvas la ayuda cuando vendes o refinancias. Mientras recibes la ayuda, debes vivir en la casa, cumplir tu hipoteca y avisar a la autoridad antes de mudarte.
Leer la guía completa
De la guía
Carga pública: qué ayudas de vivienda puede considerar DHS, quién está exento, cómo prorratea HUD la ayuda en familias mixtas y dónde pedir consejo gratis.
Verificado el 29 de octubre de 2026 17 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿A qué ayudas califico?
Es una regla de la ley de inmigración. Al pedir una visa, la admisión o el ajuste de estatus, el gobierno evalúa si es probable que la persona llegue a depender del gobierno. La ley manda considerar como mínimo su edad, salud, situación familiar, bienes y recursos, y educación y habilidades.
Leer la guía completaDHS dice que considera toda ayuda de vivienda que el gobierno da, paga o subsidia, siempre que dependa de los ingresos: no excluye la vivienda pública ni los subsidios de vivienda. También dice que los beneficios que se dan a todos sin importar el ingreso no se consideran, y que sus funcionarios deciden caso por caso, según el tipo de programa, el monto, la duración y qué tan reciente fue la ayuda.
Leer la guía completaDHS dice que solo considera los beneficios que recibe la propia persona, no los de sus familiares, y que no planea considerar la ayuda de vivienda prorrateada que reciben hijos ciudadanos o residentes permanentes. Hay dos excepciones: si estás legalmente obligado a mantenerlos y reciben la ayuda porque tu ingreso está por debajo de un límite, DHS considera ese ingreso bajo dentro de tu situación financiera; y si tú vives de los beneficios del familiar.
Leer la guía completaDHS dice que no considera los beneficios que la regla de 2022 excluía, incluidos los de vivienda, si se recibieron antes de esa fecha. Pero si la ayuda se aprobó por un periodo que pasa de esa fecha y la seguiste recibiendo, DHS dice que sí la considera, salvo que hayas retirado la solicitud o avisado que ya no la querías.
Leer la guía completaNo. La ley dice que no se aplica a quienes son admitidos o ajustan su estatus como refugiados o asilados, a autopeticionarios de VAWA ni a quienes piden o tienen la visa U. DHS también menciona a quienes buscan la visa T, a los jóvenes inmigrantes especiales, a quienes solicitan o renuevan el TPS y a quienes ajustan bajo la Ley de Ajuste Cubano. Si no sabes si te aplica, pregúntale a un representante acreditado.
Leer la guía completaLa autoridad de vivienda calcula la ayuda completa con el ingreso de todos los miembros, incluido el de quien no declara estatus elegible, y la multiplica por el número de miembros con estatus elegible dividido entre el total de miembros. La familia paga el resto de la renta. Una familia mixta que la pide debe recibirla.
Leer la guía completaDHS dice que su regla no regula la elegibilidad ni prohíbe participar en los programas, y que no impide que una persona sujeta a la carga pública reciba los beneficios para los que califica. Cada programa tiene sus propias reglas de elegibilidad; la autoridad de vivienda te las explica.
Leer la guía completaCon un representante acreditado por el Departamento de Justicia, que trabaja en una organización sin fines de lucro reconocida; la EOIR publica la lista por estado. También con asistencia legal gratuita; la LSC tiene un buscador. Un notario o consultor no puede darte consejo legal de inmigración.
Leer la guía completa
De la guía
Qué es LIHEAP, quién califica, cómo pedirlo en tu estado, la ayuda de crisis si te van a cortar el servicio y la climatización gratis (WAP).
Verificado el 17 de octubre de 2026 11 fuentes oficiales
Es el Programa de Asistencia de Energía para Hogares de Bajos Ingresos. Con fondos federales, cada estado ayuda a pagar la calefacción o el aire acondicionado, da servicios de emergencia en una crisis de energía y, según dónde vivas, ayuda con la luz. También puede pagar mejoras para que tu casa gaste menos energía.
Leer la guía completaDepende del estado, pero dentro de la ley federal: hogares donde alguien recibe TANF, SSI, SNAP o ciertos pagos de veteranos, u hogares con ingresos que no pasan del mayor de 150% del nivel de pobreza o 60% del ingreso medio del estado. Un estado no puede excluirte solo por tu ingreso si ganas menos de 110% del nivel de pobreza.
Leer la guía completaEn la oficina de LIHEAP de tu estado o condado. En algunos lugares se pide en línea y en otros hay que ir en persona. Si no sabes cuál es tu oficina, llama a la línea nacional de referencias de energía al (866) 674-6327 o al 211.
Leer la guía completaSí: pide la ayuda de crisis de LIHEAP. La ley federal exige que el programa de crisis dé algún tipo de ayuda que resuelva el problema a más tardar 48 horas después de que un hogar elegible la pide, o 18 horas si hay peligro para la vida. Lleva el aviso de corte cuando la pidas.
Leer la guía completaSí. La ley obliga a los estados a tratar de manera equitativa a dueños e inquilinos. Si vives en vivienda con ayuda federal y pagas parte de la calefacción, no te pueden negar LIHEAP automáticamente por recibir una asignación para servicios. Para la climatización, el proveedor pide permiso a tu arrendador.
Leer la guía completaEs un programa del Departamento de Energía que hace tu casa más eficiente para que gastes menos, cuidando tu salud y seguridad. Según sus guías, califican los hogares con ingresos de hasta 200% de las guías de pobreza o que reciben SSI, y tiene prioridad para personas mayores, con discapacidad y familias con niños. Puede haber lista de espera.
Leer la guía completaSí, porque los fondos son limitados. California dice que algunos hogares elegibles pueden no recibir ayuda para dar prioridad a los de mayor necesidad, y en Texas los proveedores pueden haberse quedado sin fondos. Si te niegan la ayuda o no te responden a tiempo, la ley te da derecho a una audiencia justa.
Leer la guía completa
De la guía
Qué es un curso para compradores, cuándo lo piden Fannie Mae, Freddie Mac y los programas de ayuda, y dónde tomarlo gratis o en español.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿A qué ayudas califico?
No siempre: depende del préstamo y del programa. Fannie Mae lo exige antes del cierre en ciertos casos, por ejemplo si todos los prestatarios compran por primera vez con una relación préstamo-valor mayor de 95%, o si ninguno tiene historial de crédito. Muchos programas de ayuda también lo piden: en nuestra base, 65 de 134 programas.
Leer la guía completaHay opciones gratis: CreditSmart de Freddie Mac es completamente gratis, y algunas agencias estatales, como la de Connecticut, dan talleres gratis. Las agencias aprobadas por HUD pueden cobrar cuotas razonables, pero deben avisarte antes, no pueden cobrarte la entrevista inicial y deben dar consejería sin costo a quien no puede pagar.
Leer la guía completaSí. CreditSmart Homebuyer U de Freddie Mac tiene sus lecciones en inglés y en español, aunque el certificado para imprimir está en inglés. Algunas agencias de consejería dan talleres en español; por ejemplo, la agencia de Connecticut dice que algunas los ofrecen.
Leer la guía completaPara Fannie Mae, el curso puede ser en persona, por internet, por teléfono o mixto, siempre que el contenido esté alineado con los estándares nacionales o de HUD. CreditSmart Homebuyer U es en línea y a tu ritmo.
Leer la guía completaEl curso es una clase con plan de estudios, en grupo o en línea. La consejería es ayuda individual para tu situación, con un presupuesto y un plan de acción por escrito. Para Fannie Mae, la consejería de una agencia aprobada por HUD también cumple el requisito del curso.
Leer la guía completaPara los préstamos de Fannie Mae, el curso lo da un proveedor externo calificado e independiente del prestamista. Pregunta a tu prestamista qué cursos acepta antes de inscribirte.
Leer la guía completaAntes del cierre. Fannie Mae pide que por lo menos un prestatario lo complete antes del cierre cuando aplica el requisito, y algunos programas lo piden para calificar. Tomarlo temprano te deja tiempo para conseguir y entregar el certificado.
Leer la guía completaNo. Freddie Mac dice que CreditSmart Essentials no es un curso de educación para dueños de casa. El que da el certificado para comprar es CreditSmart Homebuyer U.
Leer la guía completa
De la guía
Qué es el MCC, cuánto puede bajar tu impuesto federal, quién lo da, cómo se reclama con el formulario 8396 y cuándo devolverías parte al vender.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Es un certificado que da un estado o una subdivisión del estado, como una ciudad o un condado, con un programa calificado. Te deja reclamar cada año en tu declaración federal un crédito igual a la tasa del certificado multiplicada por los intereses hipotecarios que pagaste sobre la deuda certificada.
Leer la guía completaDepende de la tasa de tu certificado, de cuánto interés pagas y de tu impuesto. La ley pone la tasa entre 10% y 50%; si pasa de 20%, el crédito no puede pasar de $2,000 al año. Además, el crédito por lo general no puede pasar de tu impuesto del año; lo que sobra pasa a los 3 años siguientes.
Leer la guía completaEn la agencia de financiamiento de vivienda de tu estado o tu localidad. El IRS dice que hay que comunicarse con la agencia antes de sacar la hipoteca y comprar la casa. Un consejero de vivienda aprobado por HUD también te ayuda a buscar programas.
Leer la guía completaLa ley pide, en general, que los compradores no hayan tenido una vivienda propia en los 3 años antes de firmar la hipoteca, con excepciones, como las viviendas en áreas focalizadas y ciertos veteranos. Cada programa publica sus requisitos de ingreso y de precio.
Leer la guía completaNecesitas un MCC nuevo (reemitido) para seguir reclamando el crédito sobre el préstamo nuevo, y el crédito puede cambiar. Pregunta a la agencia que te dio el certificado antes de refinanciar.
Leer la guía completaSi compraste con MCC y vendes dentro de 9 años, quizá tengas que devolver parte del beneficio con el formulario 8828. Si vendiste con pérdida, no devuelves nada, y si tu ingreso no pasa de cierto límite del formulario, tampoco. Aun así, tienes que presentar el formulario 8828 con tu declaración.
Leer la guía completaEn los préstamos que compra Fannie Mae, sí puede: el beneficio máximo del MCC se suma a tu ingreso mensual con la fórmula préstamo × tasa del pagaré × porcentaje del MCC ÷ 12. Otros prestamistas pueden tener reglas distintas.
Leer la guía completaDepende del programa: pregunta directamente a la agencia de tu estado. En 110 de los 134 programas de nuestra base, la fuente oficial no dice si aceptan ITIN.
Leer la guía completa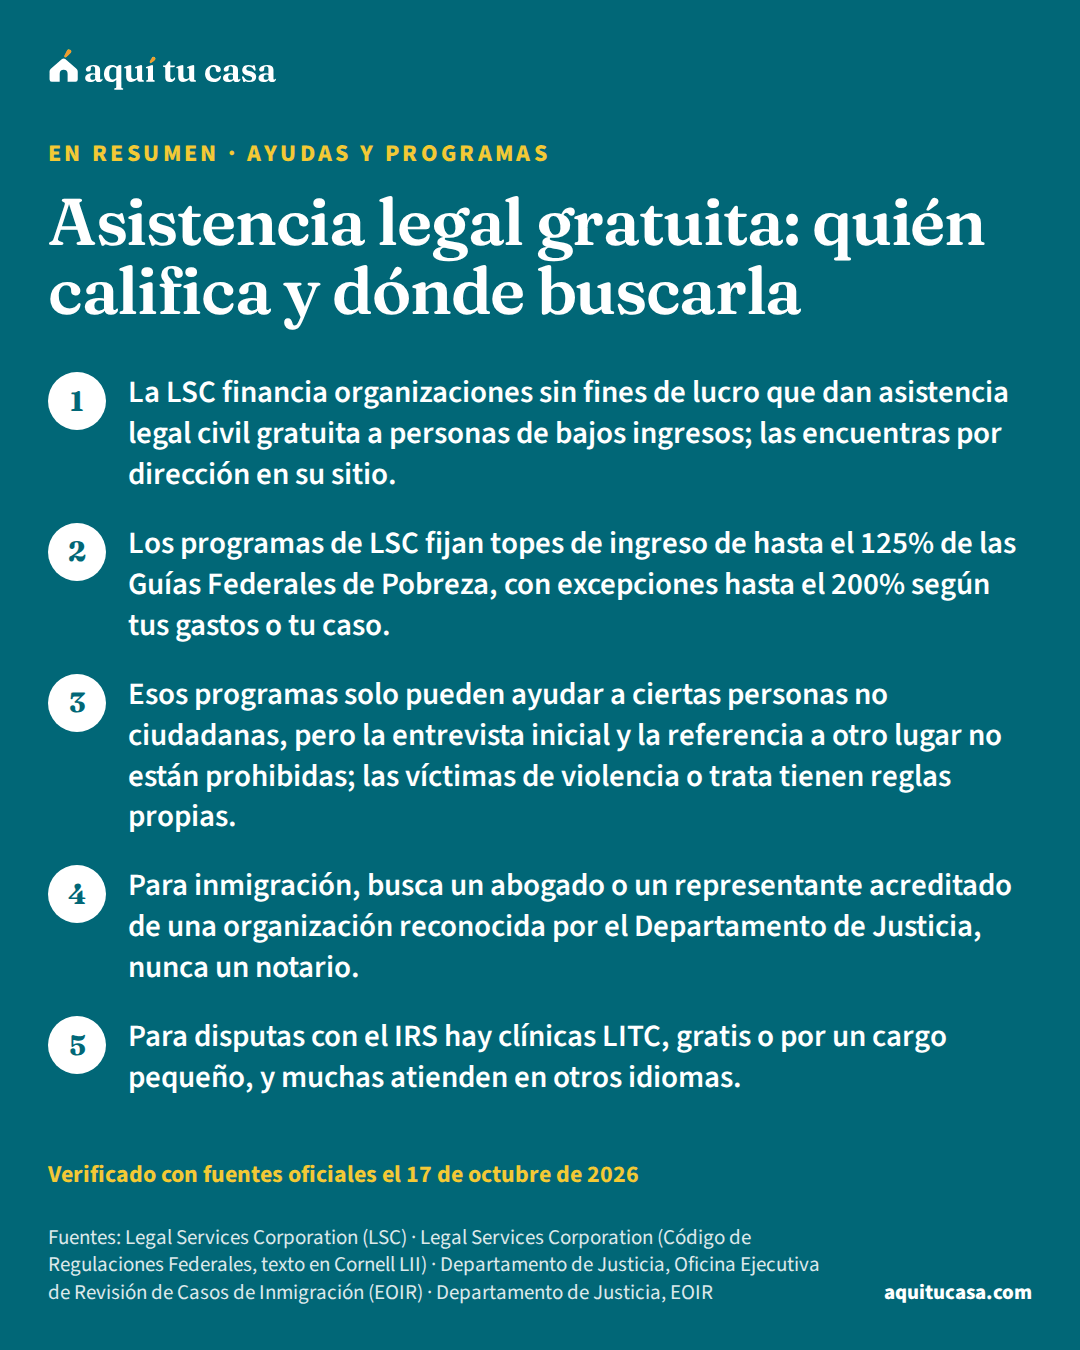
De la guía
Qué es la asistencia legal gratuita (legal aid), quién califica, qué reglas aplican si no eres ciudadano y dónde buscar ayuda con inmigración e impuestos.
Verificado el 17 de octubre de 2026 19 fuentes oficiales
Leer la guía completa Haz la cuenta: Plazos de desalojo por estado
Cada programa financiado por LSC fija sus reglas. El tope de ingreso no puede pasar del 125% de las Guías Federales de Pobreza, pero hay excepciones hasta el 200% si, por ejemplo, buscas beneficios del gobierno o tienes gastos médicos o deudas fijas. También revisan tus bienes, y pueden no contar tu casa ni el carro que usas para moverte.
Leer la guía completaLos programas financiados por LSC solo pueden ayudar a ciertas personas no ciudadanas. Para un caso de inmigración, EOIR dice que solo pueden representarte un abogado o un representante acreditado de una organización reconocida por el Departamento de Justicia. EOIR también publica una lista de proveedores de servicios gratis para personas en procesos de inmigración.
Leer la guía completaEn un programa financiado por LSC, si dices que eres ciudadano te pedirán que lo declares por escrito, salvo para un consejo breve por teléfono. El reglamento les prohíbe dudar de que eres ciudadano por tu acento, tu poco inglés, tu apariencia, tu raza o tu origen. Además, la entrevista inicial y la referencia a otros servicios no cuentan como asistencia legal.
Leer la guía completaEl reglamento de LSC permite dar asistencia legal relacionada a personas no ciudadanas que fueron maltratadas o sometidas a crueldad extrema, víctimas de agresión sexual o de trata, o que califican para la visa U. Esa ayuda puede incluir órdenes de protección, custodia, manutención, vivienda y asuntos migratorios relacionados. Al evaluar el ingreso, no se cuenta el del agresor.
Leer la guía completaLos representantes acreditados trabajan a través de organizaciones sin fines de lucro reconocidas por el Departamento de Justicia, que dan servicios principalmente a personas de bajos ingresos. Si la organización cobra, tiene que tener una política por escrito para atender a quien no puede pagar.
Leer la guía completaSí: las Clínicas para Contribuyentes de Bajos Ingresos (LITC) pueden representarte en auditorías, apelaciones y cobros, gratis o por un cargo pequeño, si tu ingreso está por debajo de cierto límite. La Publicación 4134 del IRS las enumera con los idiomas en que atienden. Para preparar tu declaración, los sitios VITA lo hacen gratis a quienes califican.
Leer la guía completaLa CFPB sugiere usar un servicio de referencia de abogados o el colegio de abogados de tu estado, y preguntar si cobran por adelantado y si pagas aunque pierdas. Antes de contratar, revisa con el colegio de abogados que el abogado esté en regla. Algunos programas también usan fondos que no son de LSC y pueden ayudar sin aplicar los mismos topes de ingreso.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.