Comprar casa con un vale de Sección 8: la opción de propiedad
Cómo usar tu vale de Sección 8 para comprar casa: quién califica, el curso obligatorio, las inspecciones, cuánto paga la autoridad y por cuántos años.
Verificado con fuentes oficiales el 31 de octubre de 2026 2 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
La opción de compra de casa del vale de Sección 8 te deja usar tu vale para pagar parte de tu hipoteca y los gastos de la casa en lugar de la renta. No todas las autoridades de vivienda la ofrecen: pregunta en la tuya. Por lo general debes ser comprador por primera vez, tener un ingreso mínimo y un adulto que trabaje tiempo completo desde hace un año (salvo familias de personas mayores o con discapacidad), tomar un curso con un consejero aprobado por HUD y pasar dos inspecciones. La ayuda dura hasta 15 años con una hipoteca de 20 años o más, o 10 años en otros casos; para personas mayores o con discapacidad no hay límite.
Lo más importante
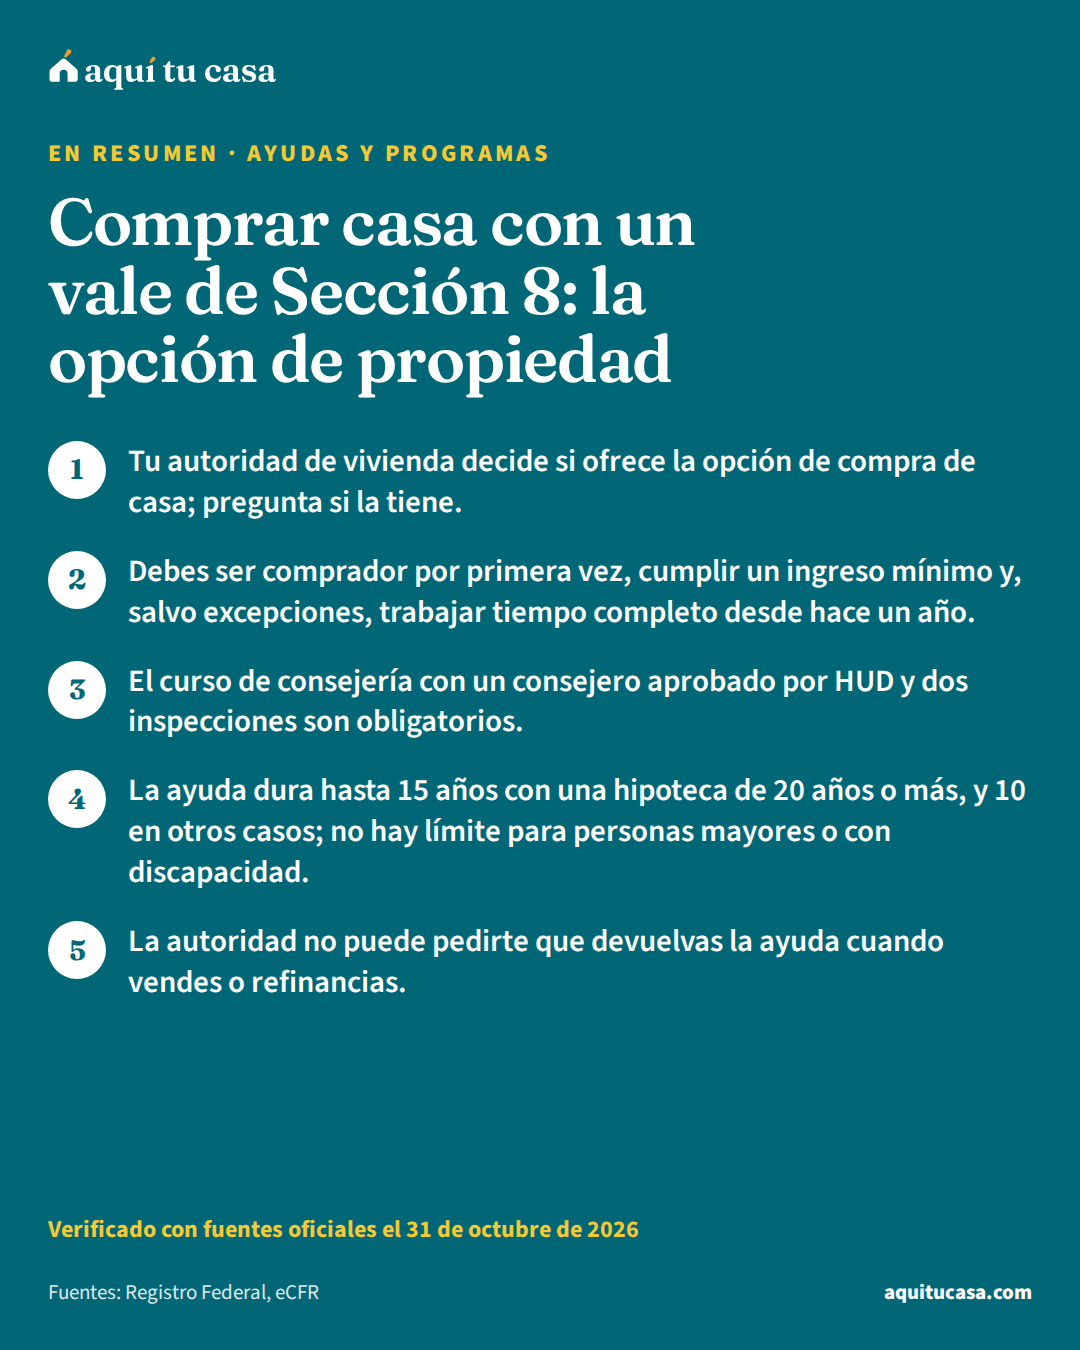
- Tu autoridad de vivienda decide si ofrece la opción de compra de casa; pregunta si la tiene.
- Debes ser comprador por primera vez, cumplir un ingreso mínimo y, salvo excepciones, trabajar tiempo completo desde hace un año.
- El curso de consejería con un consejero aprobado por HUD y dos inspecciones son obligatorios.
- La ayuda dura hasta 15 años con una hipoteca de 20 años o más, y 10 en otros casos; no hay límite para personas mayores o con discapacidad.
¿Es para ti?
Esta guía es para ti si…
- Tienes un vale de elección de vivienda (Sección 8) y quieres usarlo para comprar casa en lugar de rentar.
- Tu autoridad de vivienda te habló del programa de compra de casa y quieres entender los requisitos.
- Tienes una discapacidad o eres una persona mayor con vale, y quieres saber qué reglas cambian para ti.
Busca ayuda directa primero si…
- Todavía no tienes vale: lee primero la guía de Sección 8 y familias de estatus mixto, que explica cómo pedirlo y la lista de espera.
- Buscas ayuda para el pago inicial sin vale: lee la guía de ayuda para el pago inicial.
Si tienes un vale de Sección 8, quizá pienses que solo sirve para rentar. Pero el reglamento de HUD tiene una opción de compra de casa: tu autoridad de vivienda puede usar la ayuda del vale para pagar parte de tu hipoteca y de los gastos de tu casa, en lugar de la renta.1 No todas las autoridades la ofrecen, y tiene requisitos propios. Esta guía los explica paso a paso, con las reglas del reglamento federal.
Cómo funciona la opción de compra de casa
La opción de compra de casa ayuda a una familia que vive en una casa comprada por uno o más de sus miembros. Puedes ser una familia nueva en el programa o una que ya tiene vale. Hay dos formas de ayuda, y solo puedes recibir una:1
- Pagos mensuales. La autoridad paga cada mes una parte de los gastos de tu casa, como pagaría una parte de tu renta.
- Una sola subvención para el pago inicial. Una ayuda única al cierre. Ojo: el reglamento dice que la autoridad no puede ofrecer esta subvención hasta que HUD publique un aviso en el Registro Federal, así que pregunta si está disponible donde vives.2
La autoridad puede ofrecer una forma, las dos o ninguna. Pero si hace falta como ajuste razonable para una persona con discapacidad, debe ofrecerla. Y si la ofrece, tú decides si participas.1 La guía Ajustes razonables por discapacidad explica cómo pedir un ajuste.
Una protección importante: la autoridad no puede exigirte que devuelvas la ayuda cuando vendes o refinancias la casa.1
Quién califica
Además de estar admitida en el programa de vales, tu familia debe cumplir varias condiciones al empezar:2
- Comprador por primera vez. Ningún miembro de tu familia pudo ser dueño de una vivienda en los tres años antes de empezar la ayuda. Los padres o madres solteros y las amas de casa desplazadas también cuentan. Hay excepciones para miembros de cooperativas y para familias con una persona con discapacidad que necesita la opción como ajuste razonable.
- No ser dueño hoy. Nadie en tu familia puede ser dueño de una vivienda al empezar.
- No haber fallado antes. Nadie que haya estado en una familia que cayó en falta en una hipoteca de este programa.
- Un contrato de compra firmado.
El ingreso mínimo. Los adultos que serán dueños deben ganar al año al menos el salario mínimo federal por 2,000 horas. Si es una familia con discapacidad, el mínimo es 12 veces el beneficio mensual de SSI para una persona sola. La asistencia social no cuenta para ese mínimo, salvo en familias de personas mayores o con discapacidad. Tu autoridad puede poner un mínimo más alto, pero si cumples el de HUD y tienes una precalificación o preaprobación suficiente, cumples.2
El empleo. Uno o más adultos que serán dueños deben trabajar tiempo completo (un promedio de al menos 30 horas por semana) y haberlo hecho de forma continua durante el año anterior. La autoridad puede contar empleos seguidos y el trabajo por cuenta propia, y decide si una interrupción rompe la continuidad. Este requisito no aplica a familias de personas mayores o con discapacidad, y la autoridad no puede poner otro requisito de empleo además de este.2
La autoridad puede poner otros requisitos, pero deben estar en su Plan Administrativo.2 Si tu familia es de estatus mixto, las reglas del vale siguen aplicando: la guía Sección 8 y familias de estatus mixto explica cómo se calcula la ayuda.
El camino, paso a paso
De tu vale a tu casa
1. Pregunta si tu autoridad ofrece el programa
Hoy
Pide su Plan Administrativo, con sus reglas de préstamo y de tiempo.2
2. Revisa si calificas
Esta semana
Comprador por primera vez, ingreso mínimo y empleo, salvo excepciones.2
3. Toma la consejería obligatoria
Antes de comprar
Con un consejero certificado por HUD en una agencia aprobada por HUD.2
4. Consigue tu preaprobación
Antes de buscar casa
La autoridad puede revisar al prestamista y los términos del préstamo.2
5. Busca casa y firma el contrato
Dentro del tiempo que fije la autoridad
El contrato debe incluir la inspección independiente y que no pagas reparaciones.2
6. Pasa las dos inspecciones
Antes del cierre
La de la autoridad y la de un inspector independiente que tú escoges y pagas.2
7. Cierra y empieza la ayuda
Al cierre
Firmas la declaración de obligaciones de la familia antes de empezar.2
La autoridad puede fijar un tiempo máximo para encontrar y comprar la casa. Si no lo logras a tiempo, puede darte un vale para rentar o ponerte en la lista de espera.2

La consejería obligatoria
Antes de empezar la ayuda, debes completar el programa de consejería que exige tu autoridad. La deben dar consejeros certificados por HUD que trabajen en una agencia aprobada por HUD. Los temas sugeridos incluyen el mantenimiento de la casa, el presupuesto, el crédito, cómo negociar el precio, cómo conseguir un préstamo y una preaprobación, cómo buscar casa, la vivienda justa y los préstamos justos, y cómo reconocer y evitar préstamos con condiciones abusivas.2
La guía Consejeros de vivienda aprobados por HUD explica cómo encontrar uno, y la de cursos para compradores qué esperar del curso.
La casa: qué tipo y qué inspecciones
La vivienda debe ser una propiedad de una unidad, incluida una casa prefabricadacasa prefabricada (manufactured home)Una casa prefabricada (manufactured home) es una vivienda que se construye en una fábrica y se lleva en una o más secciones, sobre su propio armazón, hasta el terreno. La ley federal la define así, con o sin cimiento permanente, e incluye su plomería, calefacción, aire acondicionado y electricidad. Mucha gente la llama casa móvil o tráiler. Para Fannie Mae, debe cumplir las normas federales de HUD; las casas modulares y las que llama prefabricated o panelized no cuentan como manufactured home. Puede registrarse como bien raíz, por lo general si está sobre un cimiento permanente en un terreno del mismo dueño, o como propiedad personal, que se suele financiar con un préstamo chattel.Ver la definición completa, o una unidad en una cooperativa o un condominiocondominio (condo)Un condominio (condo) es una vivienda para una familia dentro de un proyecto en el que cada dueño tiene su unidad y comparte con los demás la propiedad de las áreas comunes. Las unidades pueden estar pegadas, semiseparadas o separadas. Los dueños forman una asociación que maneja el dinero y las áreas comunes, y por lo general pagas cuotas de condominio o de la asociación de propietarios (HOA) aparte de tu pago de hipoteca. Si no las pagas, la asociación puede cobrarte y hasta llegar a una ejecución hipotecaria. En Texas, el seguro de condominio cubre tus cosas y el interior de tu unidad.Ver la definición completa. Debe cumplir las normas de calidad de vivienda del programa. Si no serás dueño del terreno, la casa debe estar en una base permanente y debes tener derecho a ocupar el terreno por al menos 40 años.2
Hay dos inspecciones:2
- La de la autoridad, que confirma que la casa cumple las normas de calidad.
- La de un inspector profesional independiente que tú escoges y pagas. Debe revisar los cimientos y la estructura, el interior y el exterior, el techo, la plomería, la electricidad y la calefacción. La autoridad no puede obligarte a usar un inspector escogido por ella. El inspector manda el informe a ti y a la autoridad, que puede rechazar la casa por lo que diga.
Tu contrato de compraventacontrato de compraventaEl contrato de compraventa (purchase agreement) es el acuerdo por escrito entre tú y el vendedor que queda listo cuando el vendedor acepta tu oferta y ambos la firman. Reúne los detalles de la venta: los nombres de compradores y vendedores, el precio total, la comisión del agente de bienes raíces, la fecha de cierre que se pide y las contingencias. Lo usas para conseguir tu préstamo y se entrega con los papeles del cierre. El agente de cierre reparte el dinero según lo que dicen el contrato y el préstamo, y si el vendedor pagará algunos costos del cierre, eso también lo decide el contrato.Ver la definición completa debe decir el precio y los términos, que harás una inspección independiente, que no estás obligado a comprar si la inspección no te satisface y que no estás obligado a pagar las reparaciones necesarias.2 La guía Inspección de la casa explica qué revisa un inspector.
El préstamo y cuánto paga la autoridad
El préstamo. La autoridad puede poner requisitos para tu préstamo: por ejemplo, prohibir el financiamiento del vendedor o los préstamos con pago globalpago global (balloon)Un pago global (balloon payment) es un pago grande y único al final del plazo del préstamo, más alto que los pagos de antes y a veces mucho más. En la Estimación de Préstamo, "Balloon Payment" se refiere a cualquier pago de más del doble de un pago regular. Los préstamos con pago global suelen tener plazos más cortos y pagos mensuales más bajos que no alcanzan a pagar toda la deuda. Si no puedes hacer ese pago final, podrías tener que refinanciar o vender la casa, o enfrentar una ejecución hipotecaria. Salvo algunas excepciones, una hipoteca calificada (QM) no puede tener pago global.Ver la definición completa, pedir un mínimo de recursos propios o protecciones contra préstamos abusivos. Si el préstamo es FHA, se siguen las reglas de FHA. La autoridad puede revisar al prestamista y los términos, y rechazar un préstamo que no puedas pagar, tomando en cuenta otros gastos como el cuidado de los niños y los gastos médicos.2 Algunas autoridades piden un pago inicialpago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa de al menos 3% del precio, con al menos 1% de tus propios recursos.1 La guía del préstamo FHA explica ese programa.
El pago mensual de la autoridad. Es el menor de estos dos montos:2
- El estándar de pago menos tu pago total de inquilino, o
- Los gastos mensuales de tu casa menos ese pago total.
Los gastos que se cuentan incluyen el capital y el interés de la hipoteca y su seguro, el impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa, el seguro de la casaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa, las cantidades que fija la autoridad para mantenimiento, reparaciones grandes y servicios, la renta del terreno si no eres dueño de él y, en condominios y cooperativas, las cuotas de la asociación. El pago va a ti o, si la autoridad lo decide, a tu prestamista. Y la ayuda termina sola 180 días después del último pago.2
Ejemplo con números reales
Una familia con vale que compra su primera casa
Un ejemplo en palabras, no un caso real, de cómo se calcula la ayuda.
- Su pago total de inquilino
- Lo mismo que pagaba al rentar, según sus ingresos
- Los gastos mensuales de la casa
- Hipoteca, seguro hipotecario, impuestos, seguro de la casa y las cantidades de la autoridad
- El pago de la autoridad
- El menor entre el estándar de pago y esos gastos, menos su pago total
- Su hipoteca es de 30 años
- La ayuda puede durar hasta 15 años
- Lo que hacen para no fallar
- Ahorrar cada mes para cuando la ayuda termine o los gastos suban
Las reglas vienen del reglamento de HUD.22 Usa la calculadora de cuánta casa puedes comprar para ver un precio que puedas sostener.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Cuánto dura la ayuda y tus obligaciones
Cuánto dura. Salvo en familias de personas mayores o con discapacidad, la ayuda mensual dura como máximo 15 años si tu hipoteca inicial es de 20 años o más, y 10 años en los demás casos. El límite suma la ayuda que recibas en distintas casas o autoridades. Para familias de personas mayores o con discapacidad no hay límite; si la familia deja de serlo, el límite empieza a aplicar, pero recibe al menos 6 meses más de ayuda.2
Tus obligaciones. La ayuda solo se paga mientras vives en la casa. Debes cumplir tu hipoteca, tomar la consejería posterior si la autoridad la exige, darle la información que pida sobre tu hipoteca y tus gastos, avisarle antes de mudarte y avisarle si te atrasas en la hipoteca. Mientras recibes la ayuda, nadie en tu familia puede ser dueño de otra vivienda. Antes de empezar, firmas una declaración de obligaciones.2
Si te quieres mudar. Puedes comprar fuera del área de tu autoridad si la autoridad que te recibe maneja un programa de compra de casa con vale y está aceptando familias nuevas.2
Como la ayuda tiene fin, planea desde el primer día: ahorra cada mes para reparaciones y para cuando la ayuda termine. La guía Primer año como dueño explica los gastos que no esperabas, y la herramienta de presupuesto familiar te ayuda a planear.
Si este es tu caso
Eres una persona mayor con vale
No aplica el requisito de empleo y no hay límite de años de ayuda.2
Alguien en tu familia tiene una discapacidad
La autoridad debe ofrecer la opción si hace falta como ajuste razonable.1
Trabajas por tu cuenta
La autoridad puede contar el trabajo por cuenta propia para el requisito de empleo.2
Eres madre o padre soltero y fuiste dueño antes
Los padres o madres solteros pueden contar como compradores por primera vez.2
Encontraste una casa que te gusta
Pide que el contrato diga que no pagas reparaciones y que puedes salir si la inspección no te satisface.2
Tu ingreso es bajo
Revisa el mínimo: el salario mínimo federal por 2,000 horas, o 12 veces el SSI si es familia con discapacidad.2
Errores que salen caros
Error: Dar por hecho que tu autoridad tiene el programa.
Mejor: Cada autoridad decide si lo ofrece; pregunta y pide su Plan Administrativo.1
Error: Firmar un contrato sin la cláusula de inspección.
Mejor: El contrato debe decir que no estás obligado a comprar si la inspección no te satisface.2
Error: Usar el inspector que te recomienda el vendedor sin pensarlo.
Mejor: Tú escoges y pagas al inspector independiente; la autoridad no puede imponértelo.2
Error: Aceptar un préstamo con pago global o del vendedor sin preguntar.
Mejor: La autoridad puede prohibirlos y rechazar préstamos que no puedas pagar.2
Error: Mudarte sin avisar a la autoridad.
Mejor: Debes avisar antes de mudarte; la ayuda solo se paga mientras vives en la casa.2
Error: Esconder un atraso en la hipoteca.
Mejor: Debes avisar a la autoridad si te atrasas; pide ayuda a un consejero de inmediato.2
Error: No planear para cuando termine la ayuda.
Mejor: Con una hipoteca de 20 años o más, la ayuda dura hasta 15 años; ahorra desde el primer mes.2
Qué hacer esta semana
- Llama a tu autoridad de vivienda y pregunta si ofrece la opción de compra de casa con vale.1
- Pide su Plan Administrativo y lee los requisitos de préstamo, de tiempo y de ingreso.2
- Junta la prueba de tus ingresos y de tu empleo del último año.2
- Busca un consejero de vivienda aprobado por HUD para el curso obligatorio.2
- Usa la calculadora de cuánta casa puedes comprar para ver un precio que puedas sostener.2
- Lee también la guía Fideicomisos de tierras, Hábitat y otras casas asequibles para ver otros caminos.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Todas las autoridades de vivienda tienen este programa?
No. Por el reglamento de HUD, cada autoridad decide si ofrece la opción de compra de casa. Pero debe ofrecerla si hace falta como ajuste razonable para una persona con discapacidad. Pregunta en tu autoridad y pide su Plan Administrativo, donde están sus reglas.
¿Tengo que ser comprador por primera vez?
Por lo general sí: ningún miembro de tu familia pudo ser dueño de una vivienda en los tres años antes de empezar la ayuda. Los padres o madres solteros y las amas de casa desplazadas también cuentan. Hay excepciones para miembros de cooperativas y por ajuste razonable por discapacidad.
¿Cuánto tengo que ganar?
Los adultos que serán dueños deben ganar al año al menos el salario mínimo federal por 2,000 horas. Si es una familia con discapacidad, el mínimo es 12 veces el beneficio mensual de SSI para una persona sola. La asistencia social no cuenta, salvo en familias de personas mayores o con discapacidad. Tu autoridad puede poner un mínimo más alto.
¿Tengo que trabajar?
Sí, salvo excepciones: uno o más adultos que serán dueños deben trabajar tiempo completo (un promedio de al menos 30 horas por semana) y haberlo hecho durante el año anterior. No aplica a familias de personas mayores o con discapacidad. La autoridad puede contar el trabajo por cuenta propia.
¿Cuánto paga la autoridad?
El menor entre el estándar de pago menos tu pago total de inquilino, o los gastos mensuales de tu casa menos ese pago total. Los gastos incluyen la hipoteca, el seguro hipotecario, los impuestos, el seguro de la casa y cantidades para mantenimiento, reparaciones y servicios.
¿Por cuántos años recibo la ayuda?
Hasta 15 años si tu hipoteca inicial es de 20 años o más, y hasta 10 en los demás casos. Para familias de personas mayores o con discapacidad no hay límite de años.
¿Puedo vender la casa después?
Sí. Y la autoridad no puede exigir que le devuelvas la ayuda cuando vendes o refinancias. Mientras recibes la ayuda, debes vivir en la casa, cumplir tu hipoteca y avisar a la autoridad antes de mudarte.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Registro Federal, eCFR · 24 CFR §982.625, Homeownership option: General · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. Registro Federal, eCFR · 24 CFR part 982, subpart M, Homeownership option (§§982.626–982.643) and §982.4 · ecfr.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Rentar 12 minutos de lectura
Sección 8 y familias de estatus mixto: cómo funciona
Cómo funciona el vale de Sección 8, cómo se calcula la ayuda en una familia de estatus mixto, cómo solicitarlo y qué cambio propuso HUD en 2026.
- Una familia mixta puede recibir Sección 8: la ayuda se prorratea según cuántos miembros tienen ciudadanía o estatus elegible.
- Quien no tiene estatus elegible puede elegir no declararlo, por escrito; nunca mientas sobre tu estatus.
- El ingreso de todos cuenta para calcular la ayuda, también el de quien no declara estatus.
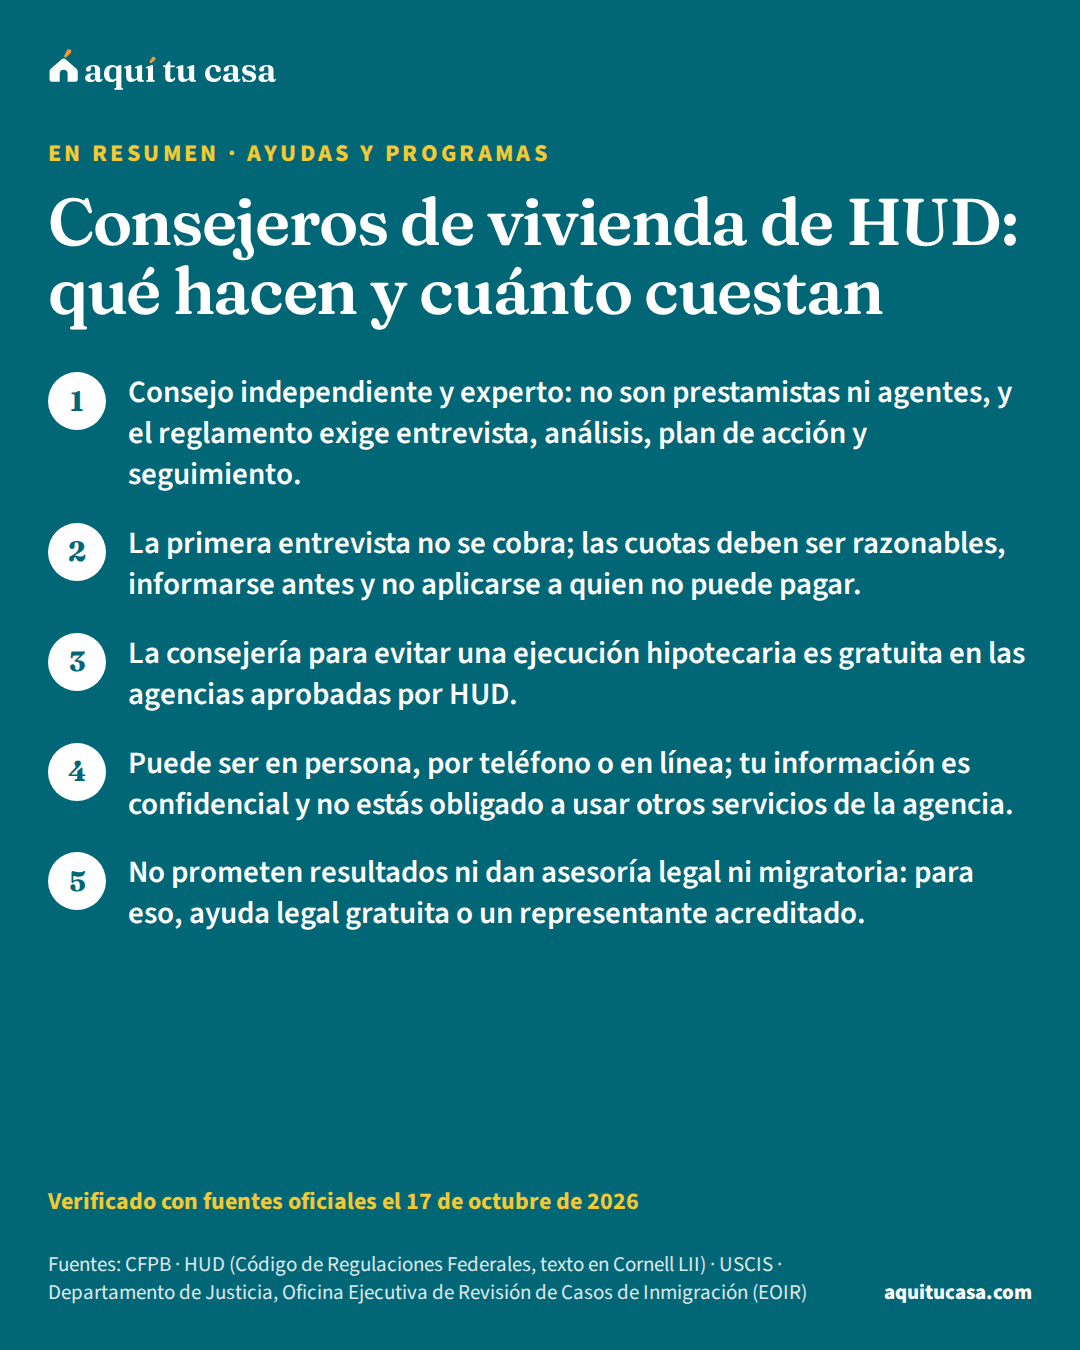
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
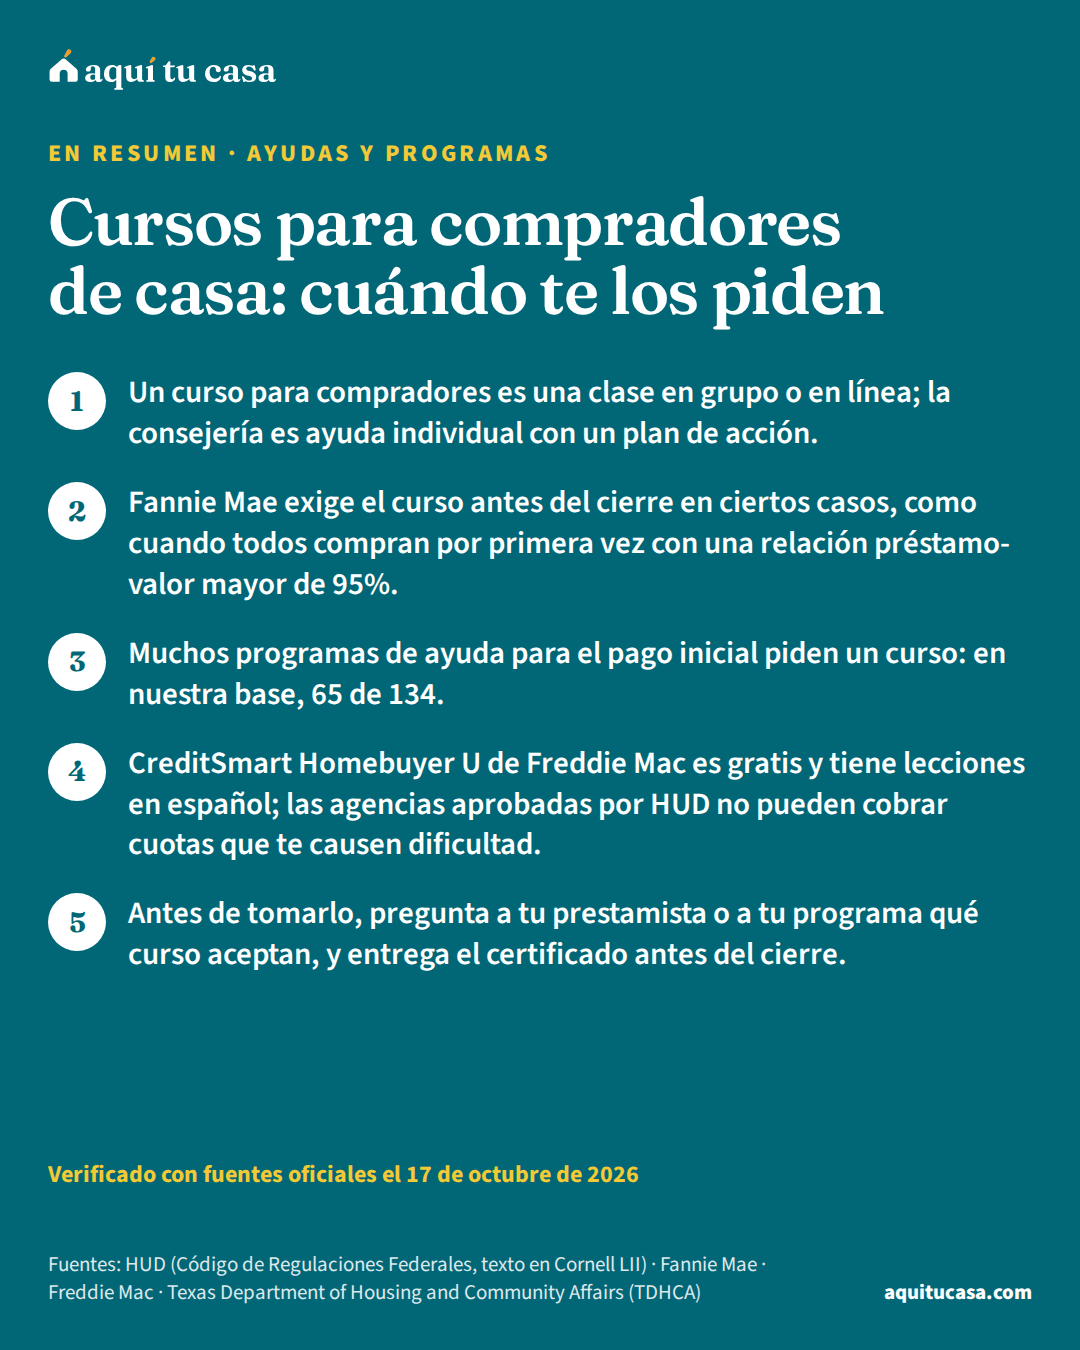
- Ayudas y programas Cursos para compradores de casa: cuándo te los piden Qué es un curso para compradores, cuándo lo piden Fannie Mae, Freddie Mac y los programas de ayuda, y dónde tomarlo gratis o en español. 10 minutos de lectura
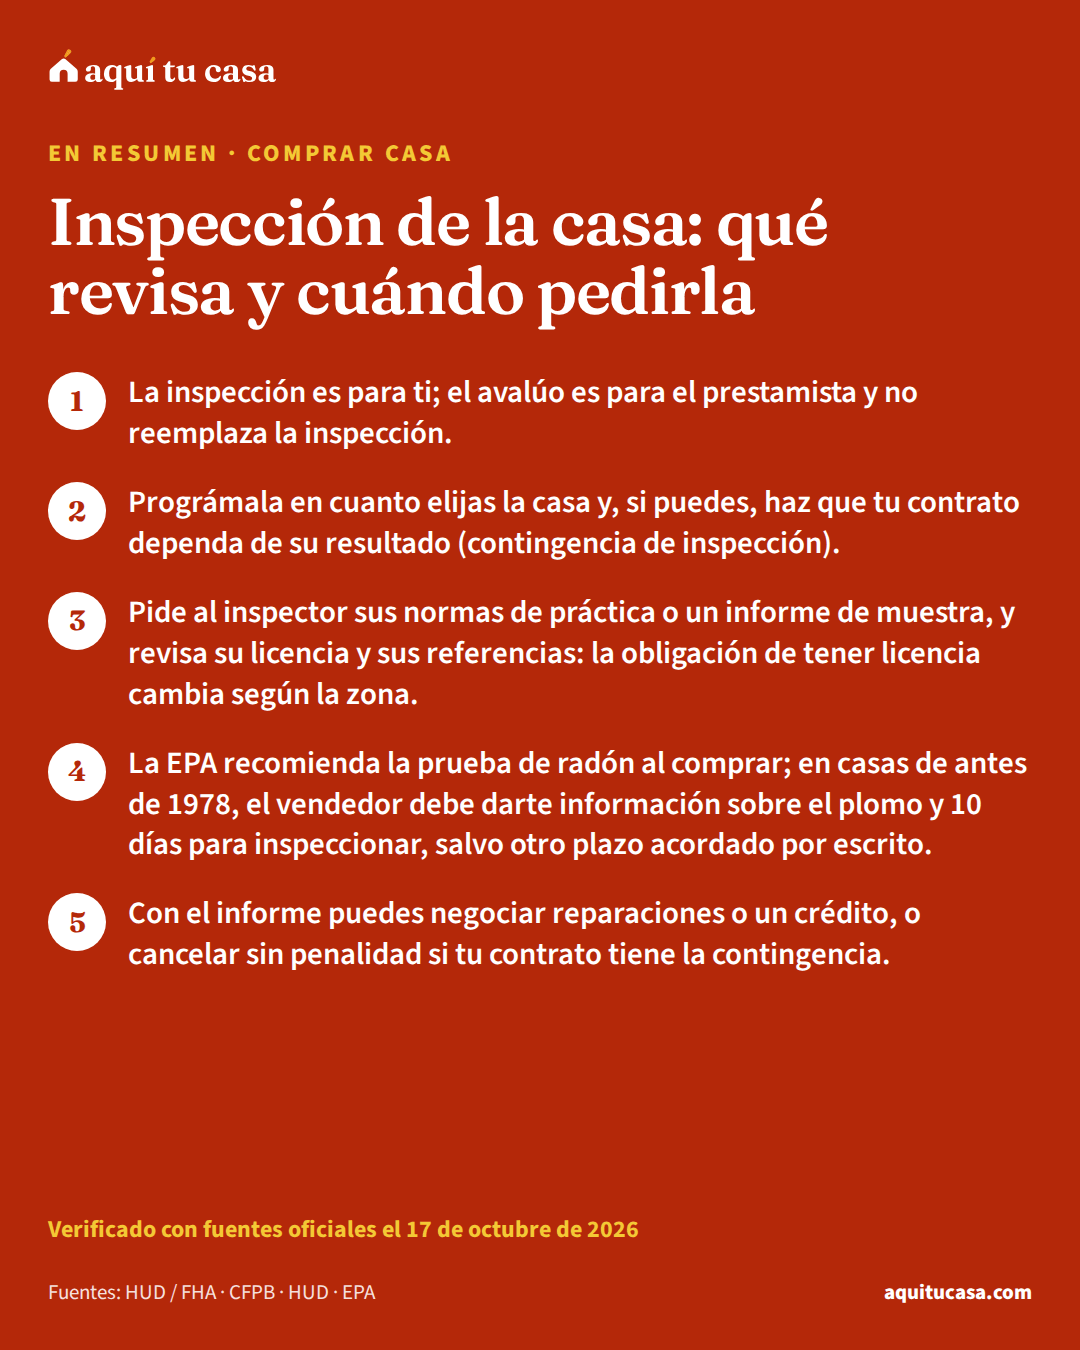
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.