Fideicomisos de tierras, Habitat y otras casas asequibles
Cómo funcionan los fideicomisos de tierras, Hábitat para la Humanidad y las casas con precio limitado: quién califica, qué ganas y qué límites aceptas.
Verificado con fuentes oficiales el 31 de octubre de 2026 7 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
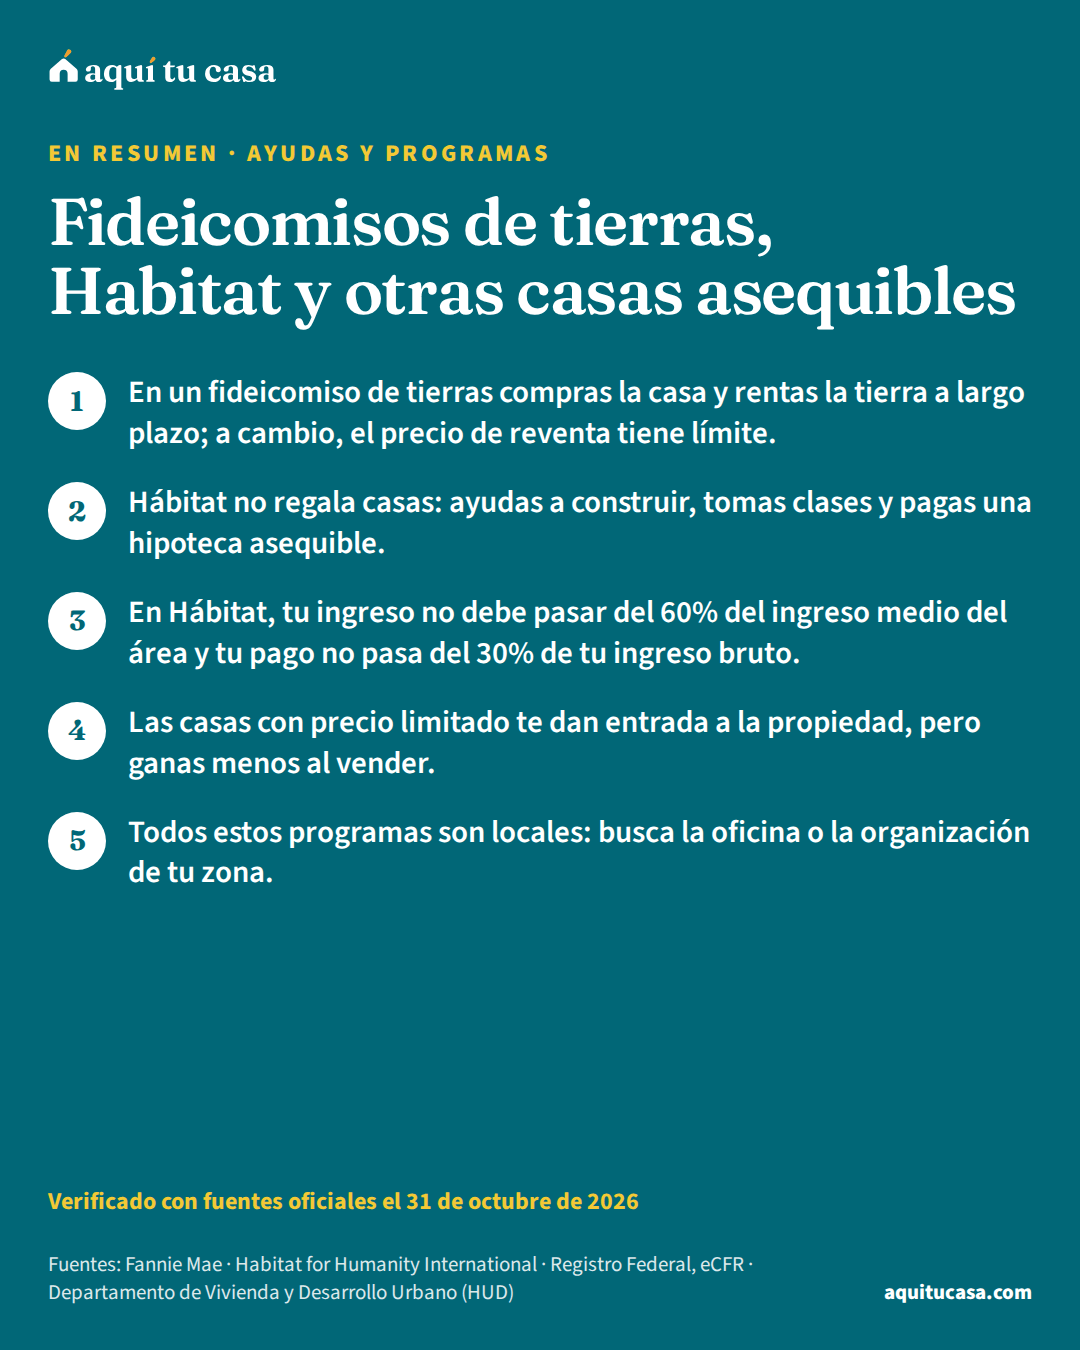
Hay casas que se venden por debajo del precio de mercado a familias de ingresos bajos y moderados. En un fideicomiso comunitario de tierras (community land trust) compras la casa, pero la organización se queda con la tierra y te la renta a largo plazo; a cambio, aceptas un precio de reventa limitado. Hábitat para la Humanidad no regala casas: ayudas a construir (sweat equity), tomas clases y pagas una hipoteca que no pasa del 30% de tu ingreso bruto; en EE. UU., tu ingreso no debe pasar del 60% del ingreso medio del área. Cada programa es local: pregunta en tu zona.
Lo más importante
- En un fideicomiso de tierras compras la casa y rentas la tierra a largo plazo; a cambio, el precio de reventa tiene límite.
- Hábitat no regala casas: ayudas a construir, tomas clases y pagas una hipoteca asequible.
- En Hábitat, tu ingreso no debe pasar del 60% del ingreso medio del área y tu pago no pasa del 30% de tu ingreso bruto.
- Las casas con precio limitado te dan entrada a la propiedad, pero ganas menos al vender.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar casa, pero los precios de tu zona están fuera de tu alcance.
- Tienes ingresos bajos o moderados y quieres saber si calificas para Hábitat para la Humanidad o un fideicomiso de tierras.
- Te ofrecieron una casa con precio de reventa limitado y quieres entender qué estás firmando.
Busca ayuda directa primero si…
- Buscas ayuda para el pago inicial de una casa a precio de mercado: lee la guía de ayuda para el pago inicial.
- Necesitas un lugar para vivir esta semana: lee primero la guía de refugios de emergencia y realojamiento rápido.
Cuando los precios de las casas suben más rápido que los sueldos, comprar a precio de mercado puede parecer imposible. Pero hay caminos distintos: casas que se venden por debajo del mercado a familias de ingresos bajos y moderados, a cambio de ciertas reglas. Esta guía explica tres de esos caminos, los fideicomisos comunitarios de tierras, Hábitat para la Humanidad y los programas de autoayuda, con lo que ganas y lo que aceptas en cada uno.
Casas con precio limitado: la idea básica
Fannie Mae, que compra hipotecas de prestamistas en todo el país, llama a estos programas de capital compartido (shared equity), o “programas por debajo del mercado”. Funcionan así: limitan quién puede comprar según sus ingresos y ponen un precio máximo de reventa, o una fórmula que limita lo que recibes al vender. El programa baja el precio para el primer comprador y “recicla” ese subsidio para los siguientes compradores. A cambio de comprar por debajo del valor de mercado, aceptas restricciones a la venta futura.1
Fannie Mae compra préstamos de tres tipos de programas: los fideicomisos comunitarios de tierras, los programas con restricciones de ingreso y de precio de reventa, y las cooperativas de capital limitado.1 Esas restricciones pueden durar para siempre o por cierto número de años, obligan a los dueños actuales y futuros, y por lo general terminan si hay una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa o una escritura en lugar de ejecuciónescritura en lugar de ejecución hipotecariaLa escritura en lugar de ejecución hipotecaria (deed in lieu of foreclosure) es un acuerdo en el que le entregas voluntariamente la propiedad de tu casa al prestamista para evitar el proceso de ejecución hipotecaria. El prestamista acepta la casa en lugar de la deuda. Puede ayudarte a no quedar debiendo lo que falte de la hipoteca, pero en algunos estados te podrían cobrar la diferencia entre el valor de la casa y lo que debes. Por eso la CFPB dice que revises que el acuerdo cubra toda la deuda y que pidas el perdón de la diferencia por escrito.Ver la definición completa.1
Tres caminos a una casa asequible
Compras la casa, rentas la tierra
Fideicomiso comunitario de tierras
- Compras la casa por debajo del mercado
- Rentas la tierra con un arrendamiento a largo plazo
- El precio de reventa y el ingreso del próximo comprador tienen límite
Construyes y pagas una hipoteca
Hábitat para la Humanidad
- Tu ingreso no pasa del 60% del ingreso medio del área (EE. UU.)
- Aportas sweat equity y tomas clases
- Tu pago no pasa del 30% de tu ingreso bruto al cierre
Construyes con voluntarios
Autoayuda (como SHOP)
- Organizaciones sin fines de lucro con fondos de HUD
- Aportas mucho trabajo propio en la construcción
- Compras por debajo del precio de mercado
Todos son locales: busca qué programas hay en tu condado y pregunta los requisitos.
Los fideicomisos comunitarios de tierras
Un fideicomiso comunitario de tierras (community land trust, o CLT) es una organización que compra casas en su comunidad y las vende a familias que califican por sus ingresos, pero se queda con la tierra. Tú eres dueño de la casa y rentas la tierra con un contrato de arrendamiento de terreno a largo plazo (ground lease), con rentas mensuales asequibles. Ese contrato tiene reglas para que la casa siga siendo asequible: límites al precio de venta futuro y a los ingresos de los futuros dueños.1
Qué ganas y qué aceptas:
- Ganas una casa a un precio que sí puedes pagar, un pago mensual más bajo y la estabilidad de ser dueño.
- Aceptas que, al vender, el precio lo pone la fórmula del fideicomiso, por lo general a otra familia que califica. Tu plusvalíaplusvalía (apreciación)La plusvalía (apreciación) es el aumento del valor de tu casa con el tiempo. Es una de las dos formas en que crece tu patrimonio en la vivienda (equity), es decir, la diferencia entre lo que vale la casa y lo que debes; la otra es pagar el principal de tu hipoteca. El valor de una casa puede subir o bajar: puede bajar por la situación económica, por falta de mantenimiento o porque bajan los valores del vecindario, y unos mercados suben más rápido que otros. El índice de precios de vivienda (HPI) de la FHFA mide cómo cambian los valores de las casas.Ver la definición completa es menor que en una venta a precio de mercado.
Si tu préstamo va a Fannie Mae, el prestamista debe revisar el contrato de arrendamiento. Debe basarse en un modelo aprobado (de Grounded Solutions Network o del Institute for Community Economics), o el programa debe estar en la lista de programas certificados. El contrato debe limitar el ingreso de los futuros compradores y el precio máximo de venta. Esas restricciones deben terminar automáticamente con una ejecución hipotecaria o una escritura en lugar de ejecución, y el arrendamiento debe durar al menos cinco años más que el préstamo.2 Además, Fannie Mae no compra estos préstamos si el programa te obliga a ir a arbitraje para resolver disputas, salvo que esa cláusula quede sin efecto cuando el préstamo pase a Fannie Mae.1
Preguntas para hacerle a un fideicomiso antes de comprar: ¿cuánto es la renta mensual de la tierra y puede subir? ¿Cómo se calcula el precio de reventa y qué pasa con las mejoras que hagas? ¿A quién puedes vender y cuánto tiempo tiene el fideicomiso para encontrar comprador? ¿Puedes dejarles la casa a tus hijos? ¿Qué pasa si te atrasas en la hipoteca? Apunta cada respuesta, con la fecha y el nombre de quien te la dio.
Hábitat para la Humanidad
Hábitat para la Humanidad es una organización sin fines de lucro con oficinas locales en todo el país. Cada oficina maneja su propia selección y su solicitud. Hábitat dice que no regala casas: los futuros dueños trabajan con la oficina local y con voluntarios para construir o rehabilitar la casa, y pagan una hipoteca asequible. Antes de ser dueños, completan una educación financiera.3
Quién califica. Además de cumplir ciertos requisitos de ingreso, debes:4
- Necesitar vivienda asequible. Por ejemplo, vivir en una casa en mal estado, pagar una renta o hipoteca de más del 30% de tu ingreso bruto mensual, vivir con moho o con cosas que empeoran el asma, o tener una casa que no es accesible para una discapacidad.
- Tener ingresos bajos o moderados. En EE. UU., el ingreso del hogar no debe pasar del 60% del ingreso medio del áreaingreso medio del área (AMI)El ingreso medio del área (AMI, por sus siglas en inglés) es el ingreso familiar mediano de una zona, que HUD calcula cada año para cada área metropolitana y condado. Los programas de vivienda lo usan como vara: según la regla federal, una familia es de ingresos bajos cuando no gana más del 80% del ingreso mediano de su área, y de ingresos muy bajos cuando no pasa del 50%, ajustado por el tamaño de la familia. Los programas estatales de ayuda para el pago inicial y los vales de Sección 8 publican sus límites como un porcentaje del AMI, así que el mismo sueldo puede calificar en un condado y no en el vecino.Ver la definición completa que define HUD cada año.
- Estar dispuesto a trabajar con Hábitat. Eso incluye el “sweat equity”: ayudar a construir tu casa o la de otras familias, tomar clases para dueños o ser voluntario en una tienda ReStore.
- Poder pagar una hipoteca asequible. Hábitat se asegura de que tu pago mensual no pase del 30% de tu ingreso bruto mensual al cierre.
El comité de cada oficina escoge a los dueños según tres criterios: tu nivel de necesidad, tu disposición a trabajar con Hábitat y tu capacidad de pagar la hipoteca. Los compradores invierten cientos de horas de su propio trabajo.5 La selección no toma en cuenta tu raza, sexo, color, origen nacional, religión, situación familiar, edad, estado civil, discapacidad ni si recibes asistencia pública. Para preguntas, puedes llamar al 1-800-422-4828.4
El camino a una casa de Hábitat
1. Revisa el límite de ingresos de tu área
Hoy
En EE. UU., el ingreso del hogar no debe pasar del 60% del ingreso medio del área.4
Pruébalo con tus números¿Califico por ingresos?3. Llena la solicitud
Cuando abran
El comité mira tu necesidad, tu disposición a trabajar y tu capacidad de pago.5
4. Aporta tu sweat equity
Si te seleccionan
Ayudas a construir, tomas clases o haces voluntariado en una tienda ReStore.4
5. Completa la educación financiera
Antes de ser dueño
Aprendes a manejar tu hipoteca, tus finanzas y tus ahorros.3

Programas de autoayuda: construir con otras familias
En los programas de autoayuda, las familias construyen sus casas con su propio trabajo. HUD financia uno de ellos, el Programa de Oportunidades de Vivienda por Autoayuda (SHOP). HUD da subvenciones a organizaciones sin fines de lucro con experiencia en vivienda por autoayuda, para construir casas sencillas para familias de bajos ingresos que de otra forma no podrían comprar. Los compradores deben aportar una cantidad importante de trabajo propio en la construcción, con ayuda de voluntarios, y las casas se venden a precios por debajo del mercado.7
Tú no pides los fondos de SHOP directamente: los reciben las organizaciones, y tú les compras la casa a ellas o a sus afiliadas.7 Si vives en una zona rural, USDA tiene su propio programa de autoayuda; la guía Vivienda para trabajadores agrícolas y autoconstrucción de USDA lo explica.
Ejemplo con números reales
Una familia que compara una casa de fideicomiso con una a precio de mercado
Un ejemplo en palabras, no un caso real, de cómo pensar la decisión.
- El precio de compra
- Más bajo en el fideicomiso, porque la tierra queda del fideicomiso
- El pago mensual
- Hipoteca más baja, más una renta mensual asequible por la tierra
- Si venden en diez años
- Venden con la fórmula del fideicomiso, a otra familia que califica
- Lo que ganan al vender
- Menos que en una venta a precio de mercado, pero con un pago sostenible mientras viven ahí
- Lo que deciden
- Pedir la fórmula por escrito y revisarla con un consejero antes de firmar
Las reglas del ejemplo vienen de Fannie Mae.11 Usa la herramienta de límites de ingreso para ver si tu hogar califica en tu condado.
Haz la cuenta con tus números¿Califico por ingresos?Si este es tu caso
Tu ingreso es bajo y la renta se come tu sueldo
Pagar más del 30% de tu ingreso en renta es una de las necesidades que mira Hábitat.4
Tu familia puede aportar trabajo
En Hábitat y en los programas de autoayuda, tu trabajo cuenta como parte del camino.7
Te ofrecen una casa de un fideicomiso de tierras
Pide el contrato de arrendamiento y la fórmula de reventa por escrito.1
Tu casa actual no es accesible para tu discapacidad
Hábitat cuenta una casa no accesible como necesidad de vivienda.4
Ya tienes una casa con precio limitado y quieres vender
Revisa la fórmula y las restricciones; obligan también al próximo dueño.1
Prefieres leer en español
La página de Hábitat tiene versión en español; también puedes llamar al 1-800-422-4828.4
Otras rutas que puedes combinar
Estos programas no son las únicas puertas. Si ya tienes un vale de elección de viviendavale de elección de vivienda (Sección 8)El vale de elección de vivienda, el programa que casi todos llaman Sección 8, es la ayuda federal para la renta más grande del país. HUD paga subsidios de renta para que las familias elegibles puedan pagar una vivienda decente, segura y sanitaria. Lo administran las autoridades de vivienda pública locales con fondos de HUD. La familia busca su propia vivienda en el mercado; si la autoridad aprueba la unidad y el contrato, firma un contrato con el dueño y le paga una parte de la renta, y la familia paga el resto. Las listas de espera suelen ser largas y se abren por periodos.Ver la definición completa (Sección 8), pregunta a tu autoridad de vivienda si ofrece la opción de compra de casa. Por el reglamento de HUD, la autoridad puede dar pagos mensuales para ayudarte con la hipoteca o una sola subvención para el pago inicial, y puede escoger si ofrece ese programa o no.6 La guía Comprar casa con un vale de Sección 8 explica cómo funciona.
También puedes combinar una casa de precio limitado con ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa de tu estado o tu ciudad, si las reglas de los dos programas lo permiten. Pregunta a cada programa si acepta al otro antes de comprometerte, y pide la respuesta por escrito. Muchos de estos programas piden un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa; tomarlo temprano te deja listo para cualquiera de ellos.
Errores que salen caros
Error: Pensar que Hábitat regala casas.
Mejor: Pagas una hipoteca asequible, aportas trabajo y tomas clases.3
Error: Firmar el arrendamiento de la tierra sin leerlo.
Mejor: Pide la fórmula de reventa por escrito y revísala con un consejero.1
Error: Esperar vender a precio de mercado una casa con precio limitado.
Mejor: Aceptaste un precio de reventa limitado a cambio del precio bajo de compra.1
Error: No revisar tu ingreso contra el límite de tu área.
Mejor: En Hábitat, el ingreso del hogar no debe pasar del 60% del ingreso medio del área.4
Error: Aceptar una cláusula de arbitraje obligatorio sin preguntar.
Mejor: Fannie Mae no compra estos préstamos si el arbitraje sigue obligatorio cuando el préstamo pasa a Fannie Mae.1
Error: Esperar a que te llamen sin haber pedido.
Mejor: Cada programa es local; busca la oficina de tu zona y pregunta cuándo abren las solicitudes.3
Qué hacer esta semana
- Revisa el ingreso medio del área de tu condado con la herramienta de límites de ingreso.4
- Busca la oficina de Hábitat de tu zona y pregunta cuándo abren las solicitudes.3
- Pregunta en tu ciudad o condado si hay fideicomisos comunitarios de tierras o casas con precio limitado.1
- Si te ofrecen una casa con precio limitado, pide la fórmula de reventa y el contrato de arrendamiento por escrito.2
- Haz una cita con un consejero de vivienda aprobado por HUD; la guía Consejeros de vivienda aprobados por HUD explica cómo encontrarlo.
- Lee también Ayuda para el pago inicial: cómo funciona y toma un curso para compradores.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es un fideicomiso comunitario de tierras?
Es una organización que compra casas, las vende a familias que califican por sus ingresos y se queda con la tierra. Tú eres dueño de la casa y rentas la tierra con un contrato de arrendamiento a largo plazo, con rentas mensuales asequibles. A cambio, aceptas límites al precio de venta futuro.
Si compro en un fideicomiso de tierras, ¿soy dueño de verdad?
Eres dueño de la casa y tienes derecho a usar la tierra con el arrendamiento. Pero aceptas reglas: el precio al que puedes vender y los ingresos de quien te compre tienen límites. Lee el contrato de arrendamiento con un consejero de vivienda antes de firmar.
¿Hábitat para la Humanidad regala casas?
No. Hábitat dice que los futuros dueños trabajan con la oficina local y con voluntarios para construir o rehabilitar la casa y pagan una hipoteca asequible. Hábitat se asegura de que ese pago no pase del 30% de tu ingreso bruto mensual al cierre.
¿Quién califica para Hábitat?
En EE. UU., el ingreso del hogar no debe pasar del 60% del ingreso medio del área. Además, debes necesitar vivienda asequible, estar dispuesto a trabajar con Hábitat (sweat equity y clases) y poder pagar una hipoteca asequible. Cada oficina local maneja su solicitud.
¿Qué es el 'sweat equity'?
Es tu trabajo en lugar de dinero: ayudar a construir tu casa o la de otras familias, tomar clases para dueños o ser voluntario en una tienda ReStore de Hábitat. Los compradores de Hábitat invierten cientos de horas.
¿Puedo conseguir un préstamo convencional para una casa de un fideicomiso?
Sí, en muchos casos. Fannie Mae compra préstamos de fideicomisos comunitarios de tierras si el contrato de arrendamiento cumple sus requisitos, por ejemplo que se base en un modelo aprobado y dure al menos cinco años más que el préstamo. Pregunta al fideicomiso con qué prestamistas trabaja.
¿Qué pasa si después quiero vender?
En una casa con precio limitado, vendes con la fórmula o el precio máximo del programa, por lo general a otra familia que califica por sus ingresos. Ganas menos que en una venta a precio de mercado. Pide la fórmula por escrito y haz la cuenta antes de comprar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Selling Guide B5-5.3-01, Shared Equity Overview · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 2. Fannie Mae · Selling Guide B5-5.3-02, Shared Equity Transactions: General Requirements · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 3. Habitat for Humanity International · Apply for a Habitat house · habitat.org · Consultado el 31 de octubre de 2026
- 4. Habitat for Humanity International · Qualifications for a Habitat homeowner · habitat.org · Consultado el 31 de octubre de 2026
- 5. Habitat for Humanity International · Frequently asked questions · habitat.org · Consultado el 31 de octubre de 2026
- 6. Registro Federal, eCFR · 24 CFR §982.625, Homeownership option: General · ecfr.gov · Consultado el 31 de octubre de 2026
- 7. Departamento de Vivienda y Desarrollo Urbano (HUD) · Self-Help Homeownership Opportunity Program (SHOP) · hud.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Ayudas y programas 13 minutos de lectura
Ayuda para el pago inicial: cómo funciona
Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla.
- Casi nunca es 'dinero gratis': muchas veces es un segundo préstamo sin pagos mensuales que se perdona con el tiempo o se devuelve al vender o al vencer.
- Los programas los dan estados, condados, ciudades y organizaciones; se piden a través de un prestamista participante.
- Casi todos piden un ingreso por debajo de un tope ligado al ingreso medio del área y un precio de casa dentro de un límite.
- Ayudas y programas Consejeros de vivienda de HUD: qué hacen y cuánto cuestan Qué hace un consejero de vivienda aprobado por HUD, en qué te ayuda (comprar, rentar, atrasos, crédito), cuánto cuesta por reglamento y cómo encontrar uno. 12 minutos de lectura
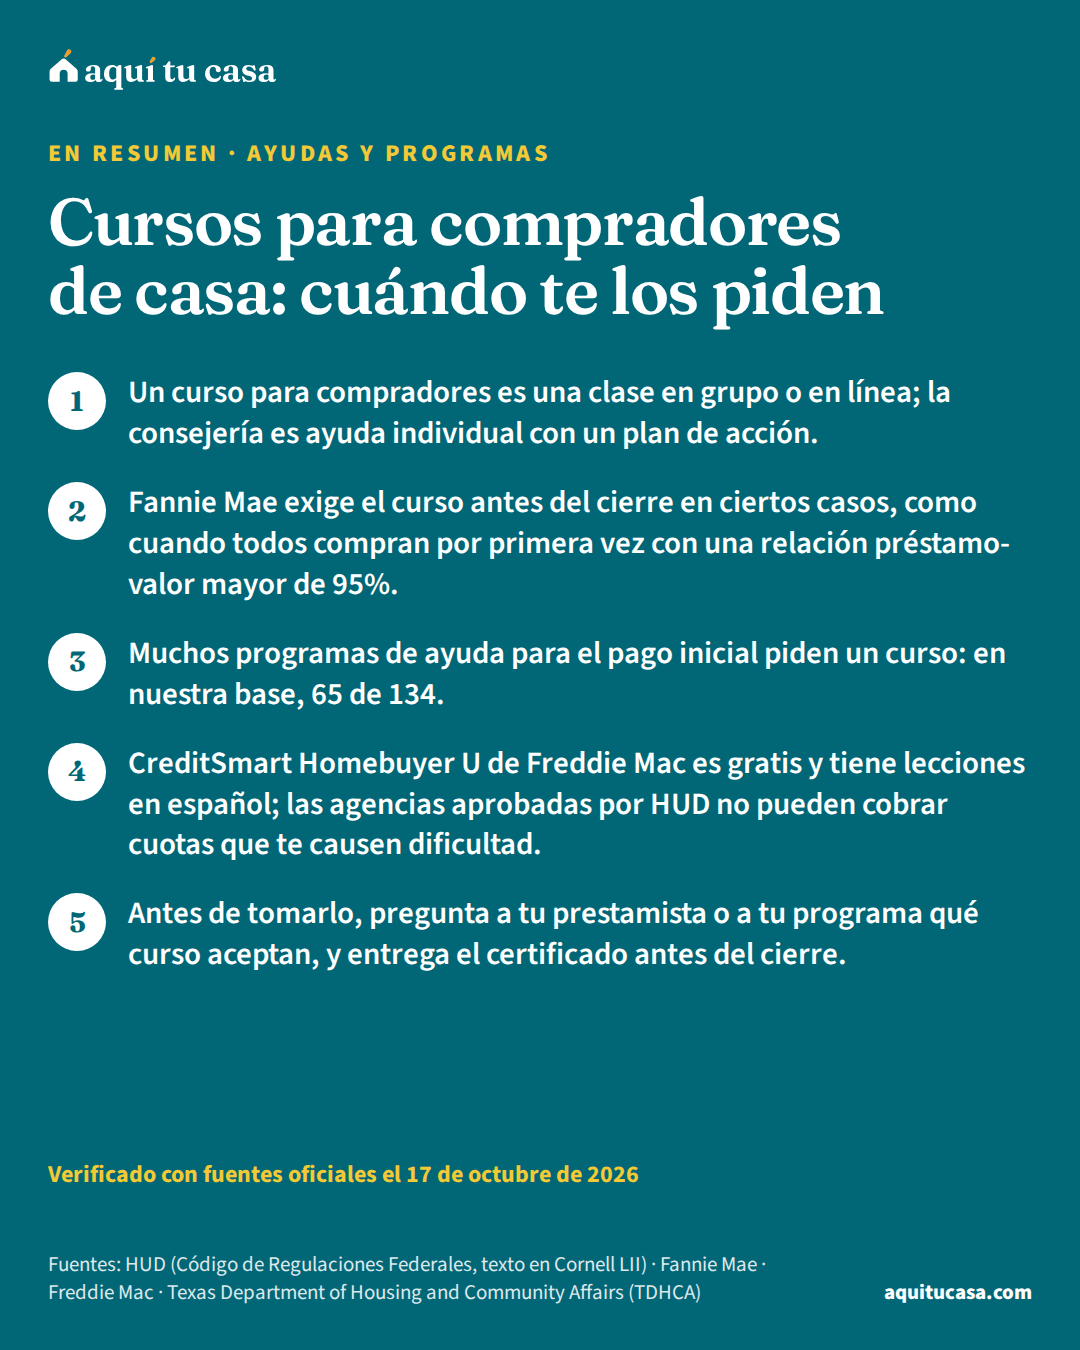
- Ayudas y programas Cursos para compradores de casa: cuándo te los piden Qué es un curso para compradores, cuándo lo piden Fannie Mae, Freddie Mac y los programas de ayuda, y dónde tomarlo gratis o en español. 10 minutos de lectura
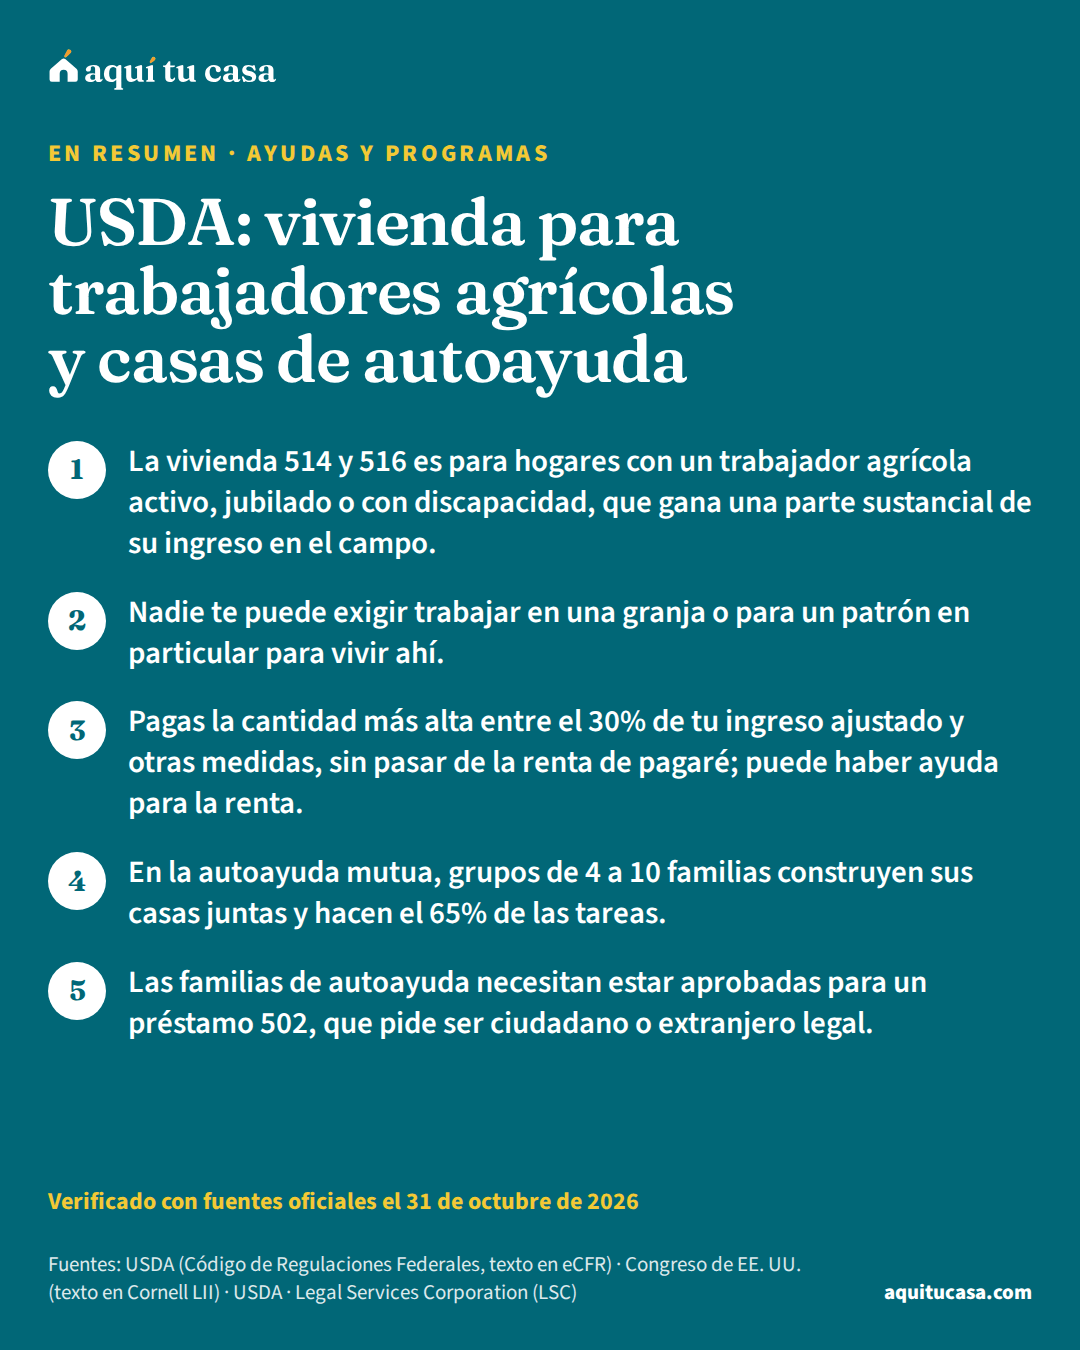
- Ayudas y programas USDA: vivienda para trabajadores agrícolas y casas de autoayuda Cómo funcionan la vivienda de USDA para trabajadores agrícolas (514 y 516) y la autoayuda mutua (523), donde varias familias construyen sus casas juntas. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.