Rentar Guía esencial
Cómo rentar sin Seguro Social ni historial de crédito
Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan.
Verificado con fuentes oficiales el 17 de octubre de 2026 17 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Se puede rentar sin número de Seguro Social y sin historial de crédito: cada arrendador decide qué acepta, dentro de lo que permite la ley de tu estado. Llega con lo que sí tienes: identificación con foto (pasaporte o matrícula consular), tu ITIN si lo tienes, comprobantes de ingreso, estados de cuenta y referencias; a veces te pedirán un codeudor, un depósito mayor o renta por adelantado. Si te rechazan o te ponen condiciones por un reporte, tienes derecho a saberlo, a una copia gratis y a disputar los errores. Y nunca pagues antes de ver el lugar.
Lo más importante
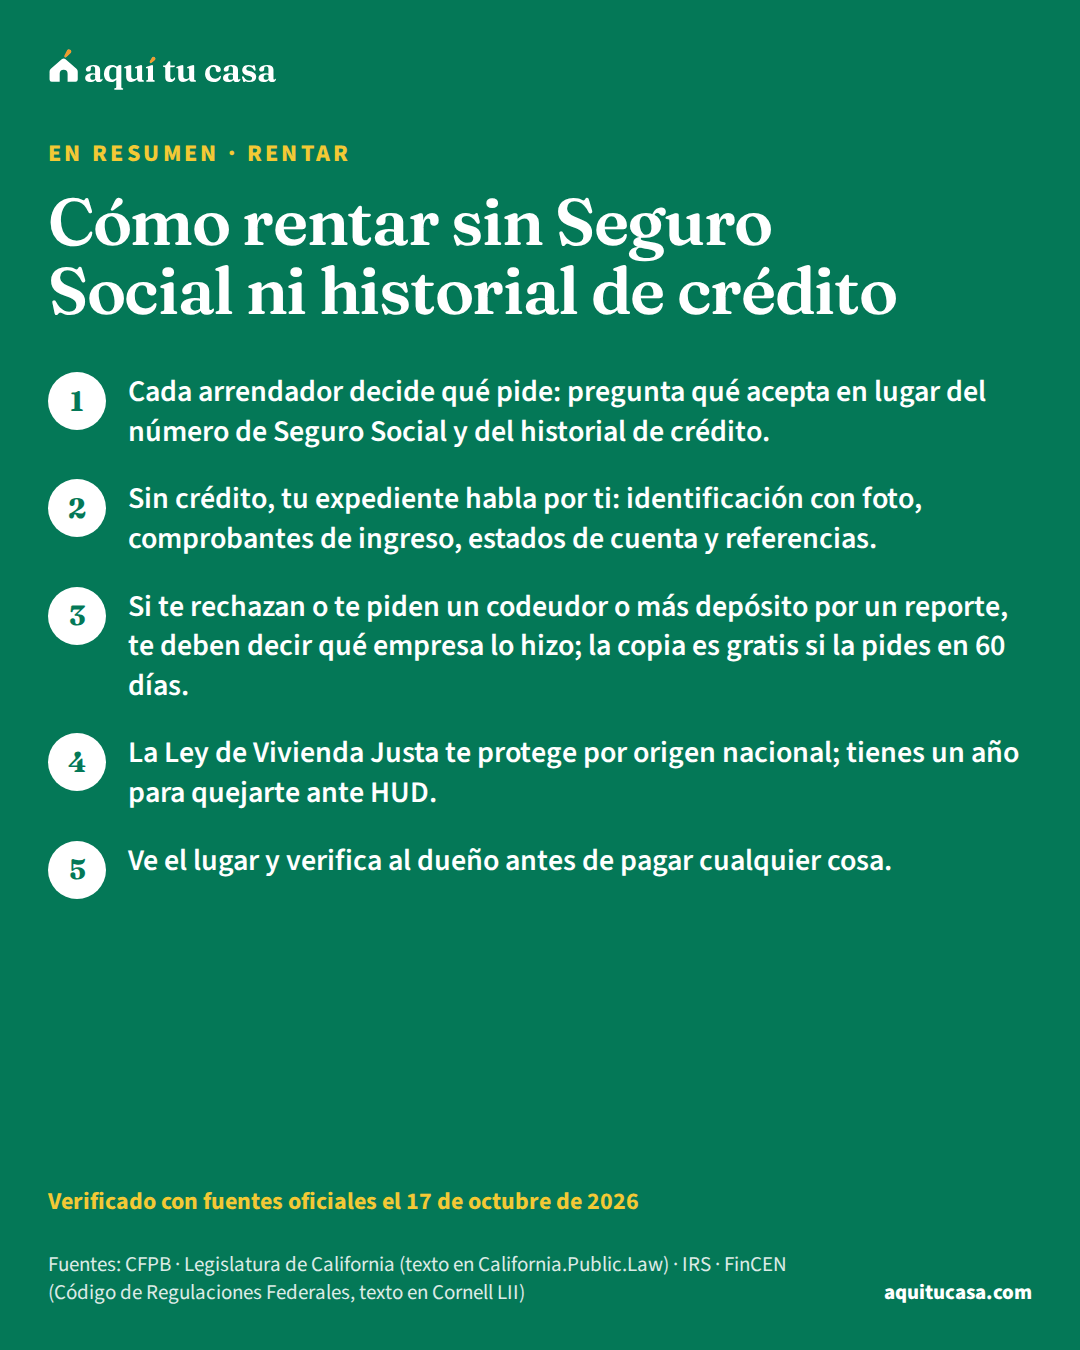
- Cada arrendador decide qué pide: pregunta qué acepta en lugar del número de Seguro Social y del historial de crédito.
- Sin crédito, tu expediente habla por ti: identificación con foto, comprobantes de ingreso, estados de cuenta y referencias.
- Si te rechazan o te piden un codeudor o más depósito por un reporte, te deben decir qué empresa lo hizo; la copia es gratis si la pides en 60 días.
- La Ley de Vivienda Justa te protege por origen nacional; tienes un año para quejarte ante HUD.
¿Es para ti?
Esta guía es para ti si…
- Acabas de llegar o nunca has tenido crédito en Estados Unidos y necesitas rentar.
- No tienes número de Seguro Social y las solicitudes de renta lo piden.
- Te rechazaron una solicitud y no te dijeron por qué.
Busca ayuda directa primero si…
- Ya tienes un aviso de desalojo o una demanda: busca hoy una oficina de ayuda legal gratuita; esa es otra guía.
- Buscas vivienda subsidiada o un vale de renta: empieza por la autoridad de vivienda pública de tu zona.
- Tienes una pregunta sobre tu caso migratorio: habla con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración.
Rentar sin número de Seguro Social y sin historial de crédito se puede. No hay una regla única: cada arrendador decide qué pide y qué acepta, dentro de lo que permite la ley de su estado. Esta guía explica qué revisan los arrendadores, qué puedes ofrecer en lugar del número de Seguro Social y del crédito, cuánta renta cabe en tu ingreso y qué hacer si te dicen que no.
Qué revisa el arrendador
Según la CFPB, cuando solicitas rentar, muchos arrendadores usan un informe de selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa (tenant screening) para decidir si te rentan y cuánto cobrarte de depósito. Ese informe puede incluir tu historial de crédito, tu historial de renta (con desalojos y demandas), la verificación de empleo y los antecedentes penales.2 El informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa es una parte común: otras empresas, además de los prestamistas, lo usan para decidir si te rentan una casa o un apartamento.1
Las empresas de selección también verifican tu identidad, tus ingresos y tu empleo. La CFPB explica que la mayoría no tiene información sobre ti hasta que solicitas una vivienda.3 Si la solicitud pide un número de Seguro Social y no lo tienes, pregunta qué aceptan en su lugar para buscar tu historial.
Lo que el arrendador puede pedir depende de tu estado. En California, por ejemplo, la ley le prohíbe preguntar por tu estatus migratorio o de ciudadanía, o exigir que lo declares. La misma ley le permite pedir la información o los documentos necesarios para verificar tu identidad y tu capacidad de pago, y cumplir obligaciones de la ley federal, como las de los programas federales de ayuda para la renta.4 En otros estados las reglas cambian: según la CFPB, tus derechos como inquilino suelen estar en tu contrato y en las leyes de tu estado o localidad.5
Lo que puedes ofrecer en lugar del Seguro Social y del crédito
Si no tienes número de Seguro Social o historial de crédito, el arrendador decide qué acepta. Estas son las piezas que puedes llevar, y lo que dicen las fuentes oficiales de cada una:
- Identificación con foto. Pasaporte vigente, matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa o licencia de conducir. En California, el arrendador puede pedir documentos para verificar tu identidad.4
- ITIN. El ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa es un número de 9 dígitos que el IRS da para impuestos federales a quien no puede tener número de Seguro Social. El IRS aclara que no sirve como identificación fuera del sistema de impuestos, así que llévalo junto con tu identificación con foto.6
- Comprobantes de ingreso. Talones de pago, una carta del empleador o la transcripción de tu declaración de impuestostranscripción de impuestosUna transcripción de impuestos es un resumen oficial y gratis que da el IRS con los datos de tus declaraciones y de tu cuenta tributaria. No es una fotocopia de tu declaración. Hay varios tipos: la de la declaración (tax return transcript) muestra casi todas las líneas del Formulario 1040 tal como lo presentaste y suele cubrir lo que piden los prestamistas hipotecarios; la de cuenta muestra los cambios hechos después; la de salarios e ingresos muestra lo que reportaron tus W-2 y 1099. Se pide en tu cuenta en línea del IRS, por correo, por teléfono o con el Formulario 4506-T.Ver la definición completa. El IRS explica que la transcripción oculta en parte tus datos personales, pero deja visibles los datos financieros para verificar ingresos; la puedes ver en línea o pedirla por correo, y llega en 5 a 10 días calendario.7
- Estados de cuenta bancarios. Muestran que el dinero de la renta entra con regularidad. La regla federal permite que el banco te identifique con tu ITIN, el número de tu pasaporte u otro documento oficial con foto; la guía para abrir una cuenta de banco sin Seguro Social explica cómo.8
- Referencias. Arrendadores anteriores o tu empleador. Las empresas de selección revisan el historial de pagos de renta, así que un buen historial cuenta.3
- Un codeudorcosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa, un depósito mayor o renta por adelantado. Son condiciones que un arrendador puede ponerte cuando tu historial no le alcanza.3 Si te las pone por lo que dice un informe, la CFPB explica que es una acción adversa y te deben dar un aviso.11
Tu solicitud, paso a paso
1. Calcula tu tope de renta
La referencia federal es el 30% de tu ingreso mensual.14
Pruébalo con tus números¿Cuánta renta puedo pagar?2. Revisa tu informe de crédito antes
Busca errores antes de solicitar. Si no tienes historial, revisa que no haya datos de otra persona.3
3. Junta tus documentos
Identificación con foto, ITIN si lo tienes, comprobantes de ingreso, estados de cuenta y referencias.6
4. Ve la vivienda y verifica al dueño
Antes de firmar o pagar nada. Así evitas los anuncios falsos.15
5. Pregunta antes de solicitar
Qué aceptan en lugar del número de Seguro Social y si revisarán tu crédito con una consulta dura.3
6. Si te rechazan, pide el aviso
Debe decir qué empresa hizo el reporte. Pide tu copia gratis dentro de los 60 días.11
Si este es tu caso
Tienes ITIN, pero no Seguro Social
El ITIN es para impuestos y el IRS dice que no sirve como identificación fuera de ese sistema.6 Llévalo con tu pasaporte o tu matrícula. La guía del ITIN explica para qué más sirve.
Nunca has tenido crédito aquí
La mayoría de las empresas de selección no tiene datos tuyos hasta que solicitas.3 La guía Crédito desde cero explica cómo empezar tu historial.
Si te rechazan por un reporte, tienes derechos
Por la ley federal de informes de crédito, quien te niega algo o te lo da en peores condiciones basándose en un informe debe darte un aviso de acción adversa con el nombre, la dirección y el teléfono de la agencia que hizo el informe, informarte de tu derecho a una copia gratuita dentro de los 60 días y de tu derecho a disputar la exactitud de la información.9
La FTC lo explica para la renta: si un arrendador rechaza tu solicitud, te cobra más renta, te exige un codeudor o un depósito mayor por tu reporte, debe darte ese aviso (por escrito, electrónico o verbal) con los datos de la empresa del reporte; la empresa debe darte una copia gratis si la pides dentro de los 60 días, y debe investigar una disputa en 30 días y responderte por escrito.10
La CFPB da los pasos si te rechazan. Primero, pregunta al arrendador qué dato del reporte fue el problema, por si puedes explicarlo. Luego pide una copia del reporte, al arrendador o a la empresa que lo hizo. Revísalo y disputa lo que esté mal o sea viejo. La empresa por lo general tiene 30 días para investigar, y en algunos casos 45.11 Si el reporte mezcló tus datos con los de otra persona, esa disputa es la forma de limpiarlo. La guía Cómo disputar errores explica cómo escribirla.
Tus derechos frente a la discriminación
La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa prohíbe negarse a rentar una vivienda, o hacerla no disponible, por raza, color, religión, sexo, situación familiar u origen nacional, y también por discapacidad.12 La CFPB explica que, por lo general, el arrendador tampoco puede ponerte reglas distintas en tu contrato por esos motivos. El origen nacional incluye tu país de origen o tu ascendencia, y la situación familiar incluye el embarazo y las familias con niños.5
Una queja por discriminación se presenta ante HUD a más tardar un año después de que ocurrió o terminó la práctica.13 Guarda anuncios, mensajes y nombres. Puedes calificar para ayuda legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita según tus ingresos;16 las oficinas de ayuda legal conocen las protecciones de tu estado o ciudad. Si tu duda es sobre tu caso migratorio, busca un representante acreditado por el Departamento de Justicia o un abogado de inmigración.
Cuánta renta puedes pagar
La regla de los programas de vivienda de HUD fija el pago del inquilino en el mayor de varios montos, entre ellos el 30% del ingreso mensual ajustado de la familia; esa es la referencia federal que usamos para hablar de renta asequible.14 Por encima, la renta pesa; con el 50% o más, pesa mucho.
Ejemplo con números reales
Cuánta renta cabe en un ingreso típico
Con el ingreso típico de un hogar en Estados Unidos y la referencia federal de renta asequible.
- Ingreso típico de un hogar, al mes
- $6,728
- Referencia federal
- 30% del ingreso
- Renta típica en Estados Unidos
- $1,413
- Renta que cabe con esa referencia
- $2,018
Es un ejemplo con números nacionales del Censo. La referencia del 30% viene de la regla de HUD para sus programas de vivienda.14 Tu tope real depende de tu ingreso y de tus otros gastos.
Haz la cuenta con tus números¿Cuánta renta puedo pagar?Muchas familias que rentan pasan de esa referencia. Según la Encuesta sobre la Comunidad Estadounidense del Censo, 51% de los hogares que rentan pagan el 30% o más de su ingreso en renta, y 26% pagan el 50% o más. La página de carga de renta tiene los números de tu zona.

La calculadora de cuánta renta puedes pagar lo convierte en dólares con tu ingreso. La página de tu condado en Lugares muestra la renta justa de mercadorenta justa de mercado (FMR)La renta justa de mercado (FMR, por sus siglas en inglés) es la renta que HUD estima cada año para cada área y cada tamaño de vivienda, incluyendo los servicios básicos (menos el teléfono). No es la renta más baja ni la más alta: por regla, se fija en el percentil 40, el monto por debajo del cual renta el 40% de las viviendas de calidad estándar de la zona. HUD la usa para calcular los estándares de pago del programa de vales de elección de vivienda (Sección 8) y para otros programas; en aquitucasa la usamos como punto de referencia de lo que cuesta rentar en tu condado y del salario que hace falta para pagarla.Ver la definición completa que HUD calcula para tu zona, útil para saber si un precio es normal.
El depósito y el contrato
El depósito de seguridaddepósito de seguridad (security deposit)El depósito de seguridad es el dinero que le das al dueño al empezar a rentar como garantía de que vas a cumplir el contrato: pagar la renta y cuidar la vivienda. El dinero sigue siendo tuyo. El dueño lo guarda y, cuando te mudas, debe devolvértelo menos los cargos que permite la ley, como renta atrasada o daños que van más allá del desgaste normal. No debe cobrarte por daños que ya estaban cuando llegaste. El monto máximo y el plazo para devolverlo dependen de la ley de tu estado y, a veces, de tu ciudad.Ver la definición completa, su tope y el plazo para devolverlo dependen de la ley de cada estado y, a veces, de la ciudad; tus derechos están en tu contrato y en esas leyes.5 Pide siempre recibo, toma fotos del lugar el día que entras y lee en el contrato cuándo y cómo se devuelve. La guía del depósito de seguridad tiene las reglas de varios estados.
Firma solo lo que entiendes. Si el contrato está en inglés y no lo dominas, pide tiempo para leerlo con alguien de confianza; la guía Tu contrato de renta explicado dice qué cláusulas revisar. Un consejero de vivienda o una oficina de ayuda legal pueden revisarlo contigo.17
Las estafas de renta, en tres señales
La FTC describe las señales de una estafa de anuncio de renta: prisa para pagar por transferencia, tarjetas de regalo o criptomonedas antes de ver el lugar, un “dueño” que dice estar fuera del país y una renta sorprendentemente baja.15 Su consejo es simple: ve la propiedad antes de firmar o pagar, y recuerda que pagar por transferencia, tarjetas de regalo o cripto es como mandar efectivo.15
Errores que salen caros
Error: Mandar copias de tu pasaporte o de tu ITIN a un «dueño» que no te ha enseñado la vivienda.
Mejor: Ve la propiedad antes de firmar o pagar, y entrega documentos solo con una solicitud formal.15
Error: Usar el ITIN como si fuera una identificación.
Mejor: El IRS dice que no sirve como identificación fuera del sistema de impuestos; lleva tu pasaporte o tu matrícula.6
Error: Mandar muchas solicitudes el mismo día sin preguntar cómo revisan el crédito.
Mejor: Una consulta dura puede bajar tu puntaje; pregunta antes de solicitar.3
Error: Aceptar un rechazo, o un depósito más alto, sin pedir el aviso.
Mejor: Pide el aviso de acción adversa y tu copia gratis del reporte dentro de los 60 días.11
Error: Pagar meses por adelantado sin que el contrato lo diga.
Mejor: Pide que el contrato diga cuánto pagaste y para qué meses, y recibo de cada pago.3
Dónde te ayudan gratis
Los consejeros de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobados por HUD dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo.17 La CFPB indica que puedes calificar para ayuda legal gratuita según tus ingresos, y que el programa de consejería de HUD atiende al 800-569-4287.16 Los dos enlaces están al final de esta guía, y la guía de consejeros de vivienda aprobados por HUD explica cómo encontrar uno, también en español.
Qué hacer esta semana
- Arma tu expediente con la lista de abajo y saca copias.3
- Calcula tu tope de renta con la calculadora y compáralo con la renta justa de mercado de tu condado.14
- Revisa tu informe de crédito antes de solicitar.3
- Cuando veas un anuncio, verifica al dueño o a la administradora antes de pagar nada.15
- Si te rechazan, pide el aviso de acción adversa y la copia gratis del reporte.10
- Si sospechas discriminación, guarda todo y llama a una oficina de ayuda legal gratuita.13
Tu ingreso
Hagamos las cuentas
Renta que cabe en tu presupuesto (30% del ingreso)
$2,018
Con un ingreso de $6,728 al mes. Hasta $3,364 ya sería una carga severa (50% del ingreso).
Comparado con la renta justa de HUD en Estados Unidos
- 2 recámaras$1,750Cabe · 26%Hace falta $33.65 por hora
El salario necesario es para pagar esa renta sin pasar de 30% del ingreso, trabajando 40 horas a la semana todo el año.
La renta típica que de verdad pagan los hogares en Estados Unidos es $1,413 al mes (Censo).
Es una referencia para que te des una idea. Cada dueño y cada programa decide sus propios requisitos.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Pueden pedirme el estatus migratorio para rentar?
Depende del estado. En California, la ley prohíbe al arrendador preguntar por tu estatus migratorio o exigir que lo declares, pero le permite pedir documentos para verificar tu identidad y tu capacidad de pago. En todo el país, la Ley de Vivienda Justa prohíbe negarse a rentarte por tu origen nacional. Si crees que te trataron distinto por tu origen, guarda los mensajes y busca ayuda legal gratuita.
¿Puedo rentar solo con mi ITIN?
El ITIN es un número para impuestos federales: el IRS dice que no sirve como identificación fuera del sistema de impuestos. Lleva también una identificación con foto, como tu pasaporte o tu matrícula consular, y pregunta al arrendador qué acepta para revisar tu historial.
¿Cuánta renta puedo pagar?
La referencia federal es el 30% del ingreso mensual: con más que eso, la renta pesa; con el 50% o más, pesa mucho. Con el ingreso típico de un hogar en Estados Unidos ($6,728 al mes), eso da $2,018. La calculadora de cuánta renta puedes pagar lo hace con tu ingreso.
¿Me pueden cobrar más depósito porque no tengo crédito?
Según la CFPB, muchos arrendadores usan el informe de selección de inquilinos para decidir cuánto cobrarte de depósito. Si te piden un depósito más alto que a otros solicitantes por lo que dice un informe, es una acción adversa: te deben dar el aviso con la empresa que hizo el informe. Cuánto puede ser el depósito lo decide la ley de tu estado.
¿Cómo pruebo mis ingresos si me pagan en efectivo?
Deposita tu dinero en una cuenta para que tus estados de cuenta lo muestren: la regla federal permite al banco identificarte con tu ITIN, tu pasaporte u otro documento oficial con foto. Si declaras impuestos, puedes pedir al IRS una transcripción de tu declaración, que deja visibles tus datos financieros para verificar ingresos.
¿Me conviene pagar varios meses por adelantado?
La CFPB menciona pagar meses de renta por adelantado como una de las condiciones que puede poner un arrendador cuando tu reporte tiene datos negativos. Si lo aceptas, pide que el contrato diga cuánto pagaste y para qué meses, y recibo de cada pago. Un consejero de vivienda o una oficina de ayuda legal pueden revisarlo contigo.
¿Qué hago si mi reporte tiene errores o datos de otra persona?
Pide una copia a la empresa que lo hizo, revísalo y disputa lo que esté mal. La empresa por lo general tiene 30 días para investigar, y en algunos casos 45. La CFPB recomienda revisar tu informe de crédito antes de solicitar, para corregir errores a tiempo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a credit report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What is a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · List of consumer reporting companies · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. Legislatura de California (texto en California.Public.Law) · Código Civil de California, §1940.3 (estatus migratorio de inquilinos) · california.public.law · Consultado el 17 de octubre de 2026
- 5. CFPB · Your tenant and debt collection rights · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. IRS · Individual Taxpayer Identification Number (ITIN) · irs.gov · Consultado el 17 de octubre de 2026
- 7. IRS · Get transcript · irs.gov · Consultado el 17 de octubre de 2026
- 8. FinCEN (Código de Regulaciones Federales, texto en Cornell LII) · 31 CFR §1020.220, Customer identification program requirements for banks · law.cornell.edu · Consultado el 17 de octubre de 2026
Ver las 9 fuentes restantes
- 9. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681m, Requirements on users of consumer reports · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. FTC · Tenant Background Checks and Your Rights · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 11. CFPB · What should I do if my rental application is denied because of a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3604, Discrimination in the sale or rental of housing · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3610, Administrative enforcement · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.628, Total tenant payment · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. FTC · Rental Listing Scams · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 16. CFPB · Help for renters · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
ITIN 15 minutos de lectura
Qué es el ITIN y para qué sirve
El ITIN es el número del IRS para declarar impuestos sin Seguro Social. Qué hace y qué no, cómo se pide con el formulario W-7, cuánto tarda y cuándo vence.
- El ITIN es un número de impuestos, nada más: no es permiso de trabajo, ni estatus, ni identificación.
- Se pide sin importar el estatus migratorio, con el W-7 dentro del mismo paquete que la declaración federal; el pasaporte es el único documento que sirve solo.
- Es gratis en un Centro del IRS o en un sitio VITA con servicios de ITIN; un agente tramitador cobra sus honorarios.
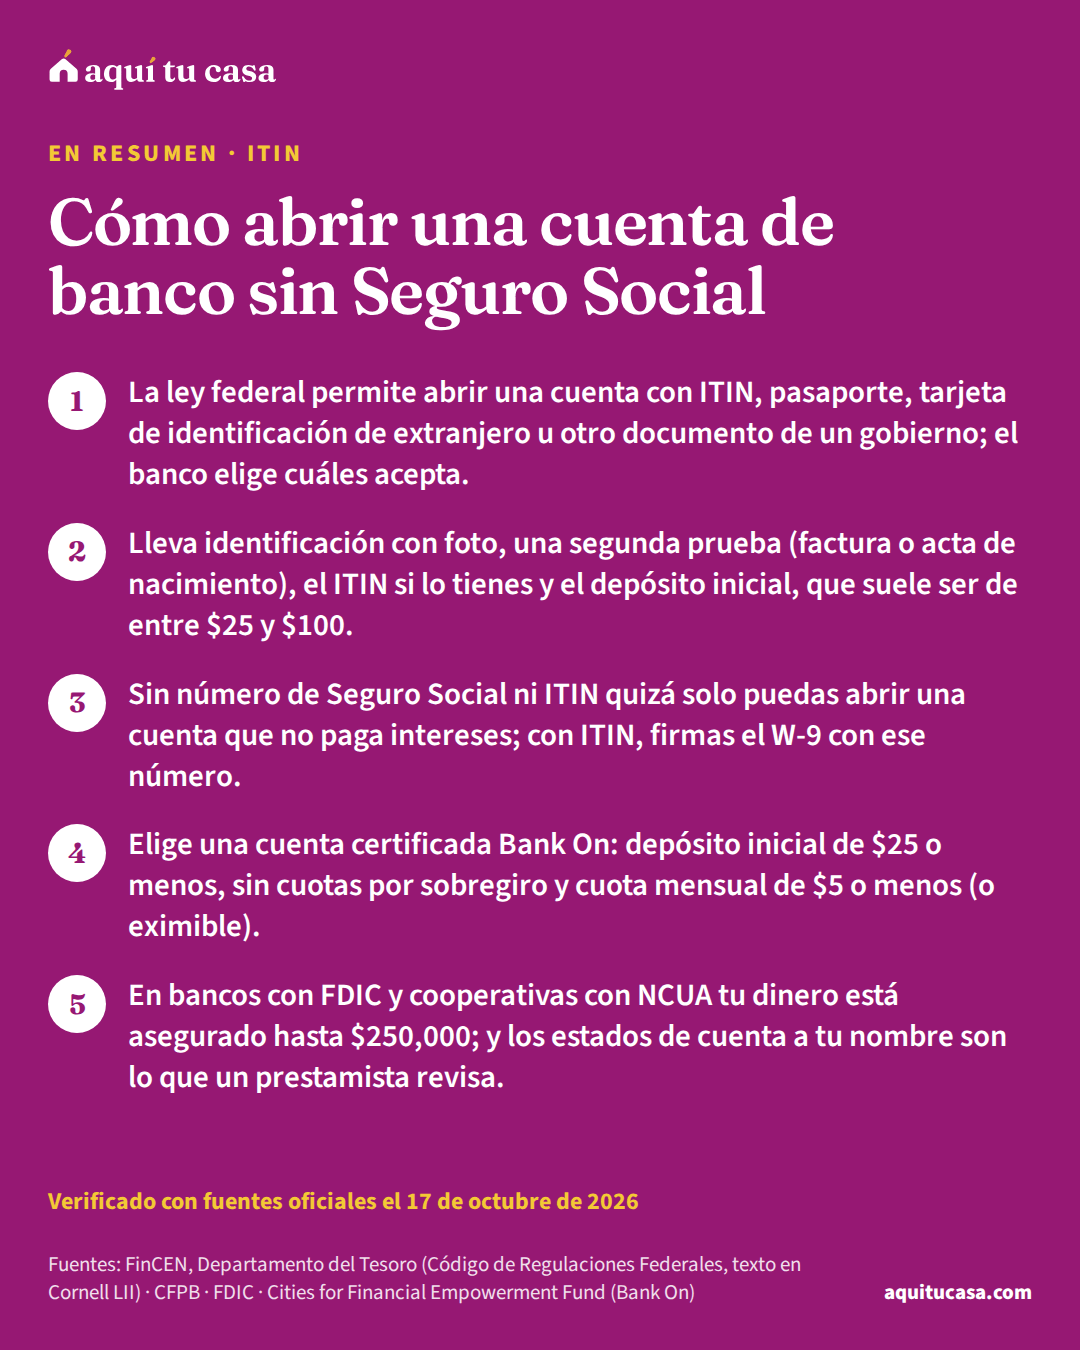
- ITIN Cómo abrir una cuenta de banco sin Seguro Social Qué piden bancos y cooperativas para abrir una cuenta sin número de Seguro Social (ITIN, pasaporte o matrícula consular) y qué cuenta elegir. 12 minutos de lectura
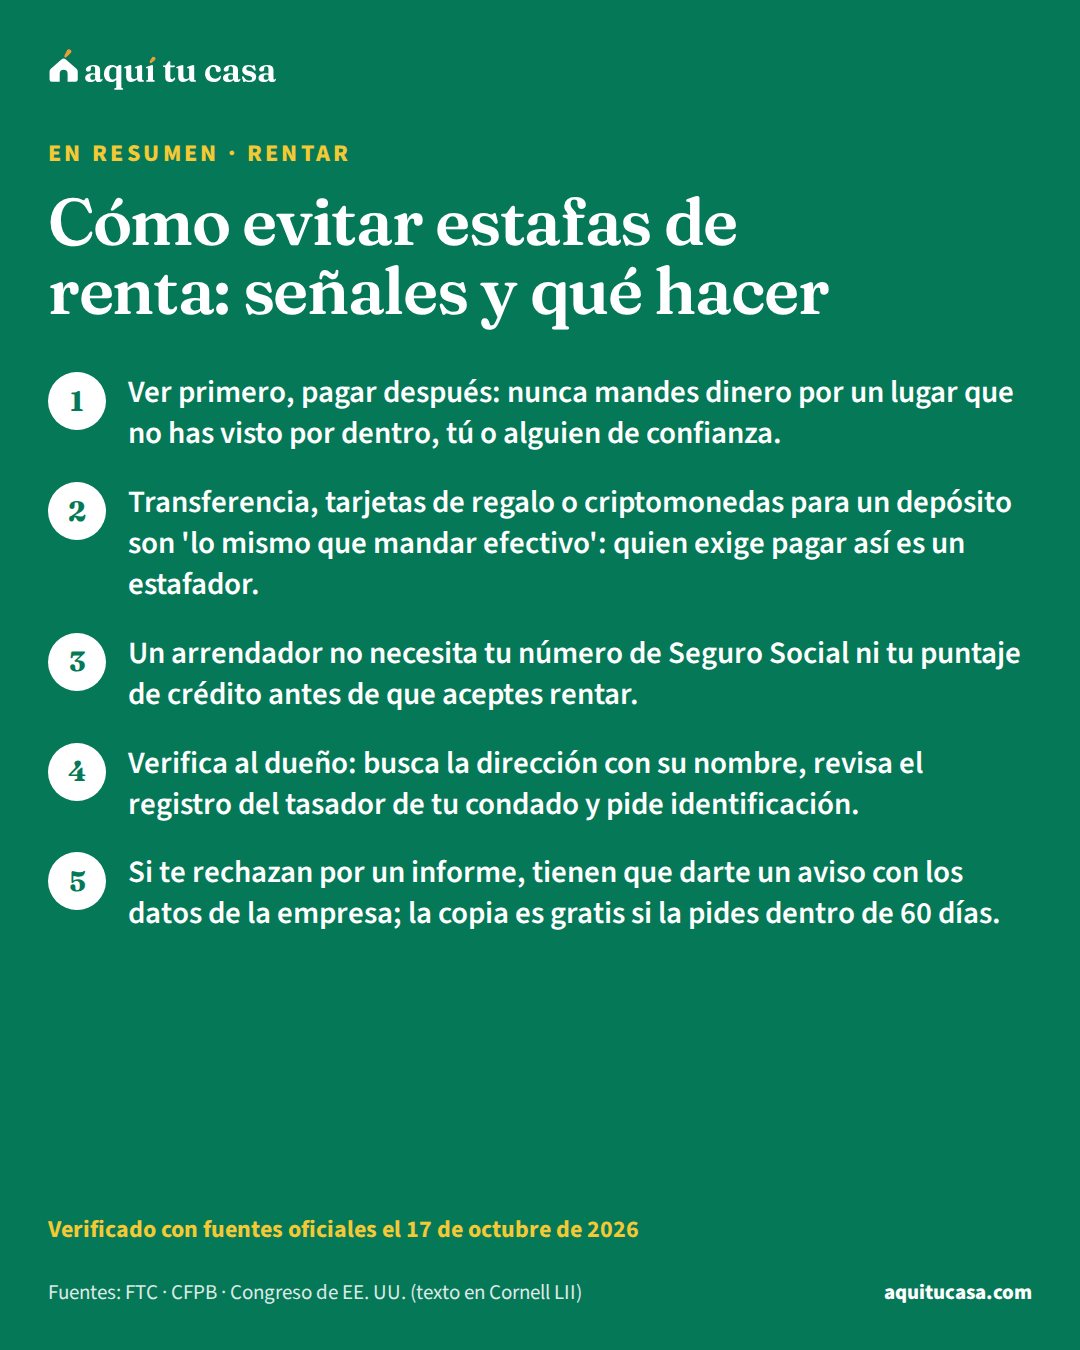
- Rentar Cómo evitar estafas de renta: señales y qué hacer Las señales de un anuncio de renta falso, qué nunca pagar por adelantado, qué datos no dar antes de firmar y dónde reportar, según la FTC y la CFPB. 12 minutos de lectura
- Rentar Depósito de seguridad: cuánto cobran y cómo recuperarlo Qué es el depósito de seguridad, cuánto pueden cobrar según tu estado, qué pueden descontar, cuándo deben devolverlo y dónde reclamar si no lo hacen. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.