Protégete de estafas Guía esencial
Estafas de vivienda: guía completa para reconocerlas
Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas.
Verificado con fuentes oficiales el 17 de octubre de 2026 30 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Casi todas las estafas de vivienda repiten el mismo guion: urgencia, pago por adelantado y una forma de pago que no se puede revertir (transferencia, tarjeta de regalo, criptomonedas, efectivo). Las más comunes para las familias son los anuncios de renta falsos, el correo que cambia la cuenta el día del cierre, los "notarios" que no son abogados, las promesas de salvar tu casa de la ejecución hipotecaria, el robo de escrituras, los contratistas que cobran y desaparecen, las llamadas de falsos funcionarios, la reparación de crédito y los préstamos "garantizados" con cuota, y las mudanzas que retienen tus cosas. Esta guía resume cómo describe cada una la agencia oficial que la vigila, qué hacer si ya pagaste y dónde reportarla. La ayuda legítima para la vivienda (consejeros aprobados por HUD, ayuda legal, representantes acreditados) suele ser gratuita.
Lo más importante
- Tres señales bastan para parar: te apuran, te piden pagar antes de recibir nada y quieren el dinero por transferencia, tarjeta de regalo, criptomonedas o efectivo.
- Nunca sigas instrucciones de pago que lleguen por correo electrónico, y nunca pagues una renta sin ver la propiedad y verificar al dueño.
- Una empresa que vende ayuda con la hipoteca no puede cobrarte nada hasta que firmes el acuerdo con tu prestamista; la única excepción es para abogados con licencia en tu estado que cumplen requisitos estrictos. La consejería de HUD es gratuita o casi.
- Un notario público en EE. UU. no es abogado: solo un abogado o un representante acreditado por el Departamento de Justicia puede asesorarte en inmigración.
¿Es para ti?
Esta guía es para ti si…
- Alguien te ofrece una casa, un préstamo, una 'ayuda' o un trámite y algo no te cuadra: quieres comparar con las señales que describen las agencias oficiales.
- Vas a rentar, comprar, remodelar o mudarte y quieres saber de antemano dónde atacan los estafadores.
- Ya pagaste o diste tus datos y quieres saber qué hacer en las primeras horas.
Busca ayuda directa primero si…
- Te están discriminando por tu origen, idioma, familia o estatus al rentar o pedir un préstamo: eso no es una estafa, es una violación de la Ley de Vivienda Justa, y se reporta a HUD.
- Ya tienes una citación de la corte o un aviso de venta de tu casa: busca hoy mismo una oficina de ayuda legal gratuita; esta guía te explica el fraude, no sustituye a un abogado.
Las estafas de vivienda atacan en los momentos de más presión: cuando buscas dónde vivir, cuando estás por cerrar la compra, cuando te atrasas con la hipoteca, cuando una tormenta dañó tu techo o cuando necesitas un trámite y alguien “conoce a alguien”. Esta guía es el índice de todas: resume cómo describe cada estafa la agencia oficial que la vigila, qué señales la delatan, qué hacer si ya pagaste y dónde reportarla. Donde ya tenemos una guía completa, la enlazamos.
- Lo que una empresa de alivio hipotecario puede cobrarte antes de que firmes el acuerdo con tu prestamista
- $013
- Hay una excepción limitada para abogados.
- La entrevista inicial con una agencia de consejería aprobada por HUD
- Gratis16
- Para cancelar sin costo un contrato de reparación de crédito
- 3 días hábiles22
- Del presupuesto no vinculante, lo máximo que te pueden exigir al entregar una mudanza entre estados
- 110%25
El guion que se repite en todas
Antes de ir una por una, fíjate en lo que tienen en común. La FTC lo describe igual en cada estafa: te apuran a decidir ya;18 te piden dinero antes de darte nada (una cuota de “procesamiento”, un depósito “para apartar”, un anticipo por “salvar” tu casa);23 y quieren el pago por transferencia, tarjetas de regalo, criptomonedas o efectivo, que es “lo mismo que mandar efectivo”: una vez enviado, probablemente no lo recuperes.1
La CFPB y la FTC explican por qué piden esos métodos: mueven el dinero rápido y sin dejar rastro. Un giro (wire) es como mandar efectivo. Ningún negocio legítimo ni agencia de gobierno va a insistir en que pagues con una tarjeta de regalo. Y si pagas con criptomonedas, por lo general no recuperas el dinero, salvo que la persona te lo devuelva.2
Las agencias de gobierno nunca te llaman, escriben o mandan mensajes para pedirte dinero.20 Las agencias y los bancos de verdad tampoco te amenazan ni te piden mandar dinero para “protegerlo”.28 Y nadie legítimo te pedirá firmar papeles con espacios en blanco ni transferirle la escritura de tu casa.9
1. Anuncios de renta falsos
La FTC describe dos patrones: los estafadores copian las fotos y la descripción de un anuncio real y lo vuelven a publicar con sus propios datos de contacto, o anuncian lugares que no están en renta o no existen, con rentas sorprendentemente bajas; el falso dueño suele decir que está fuera del país y te apura.1 Las señales: una renta muy por debajo de las de la zona, presión para decidir rápido, una casa anunciada en venta y no en renta, un dueño que no enseña la propiedad, y que te pidan el pago por transferencia, tarjetas de regalo o criptomonedas, o tu número de Seguro Social y tus talones de pago antes de que hayas aceptado rentar.1 Se reporta a la policía local, al sitio donde apareció el anuncio, a la FTC y al fiscal general de tu estado.1
Guía completa: Cómo evitar estafas de renta.
2. El correo que cambia la cuenta el día del cierre
La CFPB advierte que los estafadores mandan correos falsos, que parecen de tu agente o del agente de cierre, con cambios de último momento en las instrucciones de transferencia. Lo que buscan es desviar tu pago inicial y tus costos de cierre a una cuenta falsa, y la CFPB advierte que una víctima puede perder los ahorros de toda su vida.3 Este fraude de transferencia electrónicafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa llega justo cuando tienes más dinero en juego.

La regla de la CFPB: elige dos personas de confianza desde el principio; confirma las instrucciones, con el nombre y el número de la cuenta, en persona o por el teléfono que acordaron antes; nunca sigas instrucciones recibidas por correo electrónico ni uses sus enlaces o teléfonos. Si ya mandaste el dinero, llama de inmediato a tu banco o a la empresa de transferencias para pedir que reviertan el envío (“wire recall”): reportarlo pronto aumenta la posibilidad de recuperarlo. Después, presenta una queja en ic3.gov.3
Para saber cuánto dinero vas a mover el día del cierre, lee Costos de cierre explicados, y para revisar los papeles finales, Closing Disclosure en español: qué revisar antes de firmar.
3. “Notarios” y asesores que no son abogados
En muchos países de habla hispana, los notarios son abogados con credenciales especiales. Aquí no: en Estados Unidos, un notario público es una persona autorizada por el estado para ser testigo de la firma de documentos, y eso no lo autoriza a dar servicios legales, menos de inmigración.4 El Departamento de Justicia lo confirma: los notarios, los consultores de inmigración y los “agentes de viajes” no pueden darte consejo legal, decirte qué beneficio migratorio pedir ni representarte en la corte de inmigración; eso solo lo pueden hacer los abogados con licencia y los representantes acreditados.5
El mismo engaño aparece en la vivienda: alguien que se ofrece a “llenar los papeles” de un préstamo, de una ayuda o del ITIN por una cuota alta. Los formularios de USCIS y de la corte de inmigración son gratis en los sitios de esas agencias, y los empleados de la corte de inmigración (EOIR) nunca llaman para pedirte datos personales ni dinero.6 Para el ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, el IRS atiende gratis en sus Centros de Asistencia al Contribuyente y en algunos sitios VITA.8
Guía completa: Notario no es abogado: quién sí puede darte consejo legal. Para el ITIN, el paso a paso está en Cómo sacar el ITIN: formulario W-7.
4. Promesas de salvar tu casa de la ejecución hipotecaria
Cuando te atrasas, aparecen empresas que prometen una modificación o detener la ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa. La FTC describe sus señales: prometen cambios que no entregan, piden una cuota por adelantado, te dicen que dejes de hablar con tu prestamista y que les pagues a ellos, intentan que les transfieras la escritura y te presionan a firmar rápido.9 La CFPB agrega otras: cartas con logos que parecen del gobierno, la promesa de una “auditoría forense” de tu préstamo y el consejo de dejar de pagar la hipoteca, que puede dañar tu crédito y limitar tus opciones.10
Lo que dice la regla. Por el Reglamento O, una empresa que vende ayuda con la hipoteca no puede pedirte ni cobrarte ningún pago hasta que hayas firmado con tu prestamista o administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa un acuerdo por escrito que incluya la oferta que la empresa consiguió.13 En sus mensajes debe decirte que no está asociada con el gobierno, que puedes dejar de trabajar con ella cuando quieras y que, si rechazas la oferta, no le tienes que pagar.12 Tampoco puede decirte que no hables con tu prestamista ni presentarse como parte del gobierno o de una agencia de consejería sin fines de lucro.11
La excepción: abogados. El reglamento no aplica igual a un abogado que da esta ayuda como parte de su práctica legal, tiene licencia en el estado donde vives o donde está tu casa y cumple las leyes estatales que regulan esa misma conducta. Aun así, solo puede recibir dinero antes de hacer el trabajo si lo deposita en una cuenta fiduciaria de clientes (client trust account) y cumple las reglas estatales de esas cuentas.14 La CFPB lo resume así: si un abogado, o alguien que dice dar ayuda legal, quiere cobrarte antes de que recibas la modificación, puede estar violando la ley. Y nadie puede garantizarte una modificación, porque tu compañía hipotecaria tiene que aceptarla.15
¿Quién te ayuda con la hipoteca y cuándo te puede cobrar?
Gratis o casi
Consejero aprobado por HUD
Nada por adelantado
Empresa de alivio hipotecario
Antes de pagarle a nadie, llama a tu administrador del préstamo y a un consejero aprobado por HUD.10
Qué opciones reales tienes si te atrasaste: No puedo pagar la hipoteca: qué hacer.
5. Robo de escrituras y los “seguros de título” que no aseguran
La FTC explica que el fraude de título es robo de identidad: alguien se hace pasar por ti y transfiere la escritura de tu casa a otra persona. El llamado “seguro de bloqueo de título” que anuncian por televisión no es seguro ni bloqueo: es un servicio de monitoreo con el que te enterarías solo después, y que no impide la transferencia. Lo que sí funciona y es gratis: revisar tu título en la oficina de registros de propiedad de tu estado o condado, inscribirte en el programa gratuito de notificación de cambios de propiedad donde exista, y, si alguien usó tu identidad, seguir el plan de recuperación de IdentityTheft.gov.17 No lo confundas con el seguro de títuloseguro de títuloEl título es el derecho legal de propiedad sobre la casa, y el seguro de título te protege si después del cierre alguien reclama un derecho sobre ella: una deuda vieja, un heredero, un error en los registros. Hay dos pólizas. La del prestamista la exigen casi todos los bancos y protege el monto que te prestaron. La del propietario es opcional, se paga una sola vez en el cierre y te protege a ti mientras seas dueño, incluidos los costos legales de defender tu derecho. Puedes comparar compañías de título; el precio varía según el estado.Ver la definición completa del cierre, que sí es un seguro.
6. Contratistas que cobran y desaparecen
La FTC resume las señales: tocan a tu puerta porque “andan por la zona”, dicen que les sobró material, te presionan a decidir ya, piden todo por adelantado o solo efectivo, te piden sacar los permisos a ti o te sugieren pedir el préstamo con un prestamista que ellos conocen. Lo que recomienda: contratistas con licencia y seguro, varios presupuestos por escrito, contrato escrito sin espacios en blanco, nunca pagar el total por adelantado (algunos estados limitan el anticipo) y no hacer el pago final hasta estar satisfecho.18
Después de un huracán o una inundación el patrón se repite con más presión: descuentos “solo si firmas hoy”, pagos por transferencia o en efectivo y la petición de que endoses el cheque de tu seguro. Además, FEMA no cobra cuotas de solicitud, así que quien te pida dinero para “conseguirte” ayuda de FEMA es un estafador.19
7. Llamadas de “HUD”, “el IRS” o “inmigración”
Los estafadores se hacen pasar por agencias de gobierno, dicen que debes dinero o que estás en problemas y amenazan con algo malo si no pagas o das tus datos. La FTC es categórica: las agencias de gobierno nunca te llaman, escriben ni mandan mensajes para pedirte dinero; no pagues por transferencia, tarjetas de regalo, criptomonedas ni aplicaciones de pago a quien diga ser del gobierno; cuelga, no confíes en el identificador de llamadas y llama tú a la agencia con un número que sepas que es correcto.20 Vale igual para quien dice llamar de la corte de inmigración: sus empleados nunca llaman para pedir datos personales ni dinero.6
8. Reparación de crédito y préstamos “garantizados” con cuota
Dos estafas que se alimentan del mismo miedo: tu informe de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa. La FTC advierte que las empresas de reparación de crédito fraudulentas te piden pagar antes de ayudarte, te dicen que no contactes a los burós, que disputes información correcta o que mientas en tus solicitudes, o prometen una identidad de crédito “nueva”; todo lo que hacen puedes hacerlo tú por poco o ningún costo.21
La CFPB lo dice claro: nadie puede quitar de tu reporte información negativa que es correcta, y la disputa de créditodisputa de créditoUna disputa de crédito es el reclamo que haces cuando tu informe de crédito tiene un dato equivocado o incompleto. Tienes derecho a disputarlo y la investigación es gratis. Por lo general se hace en dos lugares: con la compañía de informes de crédito y con la empresa que le dio el dato, llamada proveedor de información (furnisher), como tu banco, tu arrendador o la compañía de tu tarjeta. Explicas por escrito qué está mal y por qué, con copias de tus pruebas. La compañía de informes debe investigar, en general dentro de treinta días, y borrar o corregir lo que resulte equivocado, incompleto o que no se pueda verificar.Ver la definición completa por errores es gratis y la puedes hacer tú. Presentar a sabiendas un reporte falso de robo de identidad es un delito. Si ya firmaste con una empresa de reparación de crédito, tienes derecho a cancelar el contrato por cualquier motivo dentro de los tres días hábiles, sin costo.22
En los préstamos con cuota por adelantado te prometen el préstamo “sin importar tu historial” y te piden pagar primero una cuota de “procesamiento” o “seguro”; nadie legítimo te dirá que pagar una cuota garantiza el préstamo, y es ilegal que un vendedor por teléfono te lo prometa y cobre antes de entregarlo.23 Si ves anuncios de hipotecas “con ITIN, aprobación garantizada” que piden dinero antes de la solicitud, es el mismo guion.
Para construir crédito de verdad: Crédito desde cero. Para corregir errores: Cómo disputar errores en tu reporte de crédito.
9. Mudanzas que retienen tus cosas
La FTC recomienda comprobar que la empresa esté registrada en el Departamento de Transporte si la mudanza es entre estados, pedir presupuestos por escrito a varias empresas después de que vean tus cosas, preguntar por el seguro, y no contratar a nadie que te pida firmar papeles con espacios en blanco ni que exija efectivo o un depósito grande antes de la mudanza.24 Hay un límite legal a lo que te pueden cobrar al entregar en una mudanza entre estados: el monto exacto de un presupuesto vinculante o el 110 por ciento de uno no vinculante, más los servicios adicionales que tú hayas pedido.25 Si te piden más para bajar tus cosas del camión, es una señal de alerta: reporta al Departamento de Transporte y a la FTC.24
10. Préstamos sobre tu casa que te empujan a firmar
Si ya eres dueño, llegarán ofertas de refinanciamiento o de préstamos sobre el valor de tu casa, a veces de la mano de un contratista. La FTC recuerda que puedes cancelar un préstamo o una línea de crédito sobre tu residencia principal dentro de los tres días hábiles siguientes, por cualquier motivo y sin penalidad; que si el financiamiento no es lo que esperabas, no firmes; y que hables con un abogado, un asesor financiero u otra persona de confianza antes de decidir.26 Para saber qué revisar en los papeles de cualquier préstamo garantizado con tu casa, mira qué es la Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa.
Si este es tu caso
Algunas estafas buscan a personas en situaciones concretas. Estas son las que más se repiten en las fuentes oficiales.
Lo que más te conviene vigilar
Tienes o necesitas un ITIN
No pagues a un «notario» por el ITIN: el IRS lo tramita gratis en sus Centros de Asistencia y en algunos sitios VITA.8 Y desconfía de una hipoteca «garantizada» que pide una cuota antes de la solicitud.23
Buscas casa para rentar
No pagues sin ver la propiedad, y no des tu número de Seguro Social ni tus talones de pago antes de aceptar rentar.1 Más en Cómo evitar estafas de renta.
Eres dueño de tu casa
Nadie puede cobrarte por «salvar» tu casa antes de que firmes el acuerdo con tu prestamista,13 y el «seguro de bloqueo de título» no impide un robo de escritura.17
Eres una persona mayor o cuidas a una
La estafa del «nieto en apuros» se usa mucho contra personas mayores: antes de mandar dinero, llama a tu familiar a un número de confianza.22
Si ya pagaste: las primeras horas
No te culpes: estas estafas están hechas para engañar a cualquiera. Lo que importa ahora es actuar rápido y en orden. Las agencias oficiales describen estos pasos:
Si ya le pagaste a un estafador
1. Llama a tu banco o a la empresa de pago
En cuanto te des cuenta
Si mandaste una transferencia o un pago por aplicación, avísales que puede haber una transacción no autorizada.22
2. Si fue el dinero del cierre, pide que reviertan el envío
De inmediato
Pide al banco o a la empresa de transferencias un «wire recall»; reportarlo pronto aumenta la posibilidad de recuperarlo.3
3. Si pagaste con tarjeta de regalo, criptomonedas o efectivo por correo
El mismo día
Llama al emisor de la tarjeta con el número del reverso, a la plataforma o al operador del cajero de criptomonedas, o al Servicio de Inspección Postal.27
4. Reporta la estafa
Lo antes posible
En ReportFraud.ftc.gov o en ic3.gov, al fiscal general de tu estado y a la policía local por su número que no es de emergencias.28
5. Si diste tu número de Seguro Social o tus documentos
Esa misma semana
Haz tu plan de recuperación en IdentityTheft.gov.27
6. Si fue un falso notario
Cuando puedas
Llama al Programa de Prevención de Fraude de EOIR al 1-877-388-3840 o escribe a EOIR.Fraud.Program@usdoj.gov, y guarda todas las comunicaciones.7
7. Desconfía de quien promete recuperar tu dinero
Siempre
El IC3 del FBI no trabaja con bufetes ni con servicios de criptomonedas para recuperar fondos, y nunca te contacta para pedirte datos ni dinero.29
La FTC detalla cada método de pago: con tarjeta de crédito o débito, llama al emisor o a tu banco y pide el reembolso; por transferencia bancaria o Zelle, pide al banco que revierta el pago; por giro, a la empresa de transferencias; con una aplicación de pago, a la aplicación. Si diste tu número de Seguro Social, IdentityTheft.gov te da un plan de recuperación, porque eso puede convertirse en robo de identidadrobo de identidadEl robo de identidad ocurre cuando alguien usa tu información personal sin tu permiso para cometer fraude: por ejemplo, tu nombre, tu número de Seguro Social o de Medicare, o el número de tu tarjeta de crédito o de tu cuenta de banco. Con esos datos, un ladrón puede rentar una vivienda, sacar tarjetas, recibir beneficios del gobierno o reembolsos de impuestos, o abrir otras cuentas a tu nombre. Muchas veces te enteras al ver en tu informe de crédito o en un estado de cuenta cuentas o cargos que no reconoces, o cuando te llama un cobrador. El sitio federal IdentityTheft.gov recibe los reportes y te da un plan para recuperarte.Ver la definición completa.27 Si la estafa fue de alivio hipotecario, la CFPB indica que puedes buscar ayuda legal en el colegio de abogados local o en una oficina de ayuda legal.22

Guarda todo: anuncios, correos, mensajes, recibos, nombres y números. Si fue un falso notario, EOIR pide recuperar y guardar todas las comunicaciones y documentos del estafador.7 Y no esperes a estar seguro para reportar: el IC3 pide presentar el reporte aunque no sepas si tu queja califica.29
Señales de alerta y qué hacer en su lugar
Si reconoces alguna de estas señales, para. Esto es lo que dicen las fuentes oficiales que hagas en su lugar.
La señal de alerta y lo que haces en su lugar
Error: Te piden una cuota por adelantado para «salvar» tu casa.
Mejor: No pagues: la empresa no puede cobrarte hasta que firmes el acuerdo con tu prestamista,13 y un consejero aprobado por HUD te atiende sin costo.10
Error: Te exigen pagar con tarjeta de regalo, criptomonedas o un giro.
Mejor: Ningún negocio legítimo ni agencia de gobierno insiste en una tarjeta de regalo; un giro es como mandar efectivo.2
Error: Te llega un correo con instrucciones nuevas para transferir el dinero del cierre.
Mejor: No lo sigas: confirma la cuenta en persona o por el teléfono que acordaron antes.3
Error: Te piden firmar el título de tu casa a su nombre mientras «arreglan» tu préstamo.
Mejor: Nadie legítimo lo pide. Habla con tu administrador del préstamo y con un consejero de HUD.10
Error: Un «notario» te dice qué trámite de inmigración pedir.
Mejor: Eso es consejo legal: solo lo dan un abogado o un representante acreditado.5
Error: Alguien te ofrece recuperar lo que perdiste a cambio de una cuota.
Mejor: Reporta tú mismo en ic3.gov: el IC3 no trabaja con empresas privadas para recuperar fondos.29
Para encontrar un consejero de vivienda aprobado por HUD que hable español, la guía de consejeros de vivienda aprobados por HUD explica cómo buscarlo y qué esperar de la primera cita.
Qué hacer esta semana
- Si estás a punto de pagar o firmar algo, pásalo por las preguntas de la lista de abajo y fíjate en el método de pago que te piden.2
- Si te atrasaste con la hipoteca, pide cita con un consejero de vivienda aprobado por HUD y no pagues a nadie que prometa “salvar” la casa antes de que firmes el acuerdo con tu prestamista.13
- Si eres dueño, busca tu casa en el registro de propiedad del condado y pregunta si existe el aviso gratuito de cambios.17
- Si alguien te ayuda con un trámite de inmigración, pregúntale si es abogado o representante acreditado antes de pagarle.5
- Si ya pagaste, llama hoy al banco o al emisor y reporta en ReportFraud.ftc.gov o ic3.gov.28
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo sé si una 'ayuda para la vivienda' es legítima?
La CFPB recuerda que los funcionarios de gobierno de verdad nunca piden pago por ayudarte, y que los consejeros de vivienda aprobados por HUD atienden sin costo a quien tiene problemas con la hipoteca. Las oficinas de ayuda legal y los representantes acreditados por el Departamento de Justicia también atienden gratis o a bajo costo. Busca a la organización en los directorios oficiales, nunca en el enlace que te mandaron.
Me están pidiendo pagar con tarjetas de regalo o criptomonedas. ¿Es normal?
No. La CFPB y la FTC dicen que ningún negocio legítimo ni agencia de gobierno va a insistir en que pagues con una tarjeta de regalo, y que con criptomonedas por lo general no recuperas el dinero salvo que te lo devuelvan. Mandar un giro es como mandar efectivo. Es la señal más clara de estafa.
¿Es legal que me cobren por adelantado por arreglar mi hipoteca?
Por el Reglamento O, una empresa que vende ayuda con la hipoteca no puede pedirte ni cobrarte nada hasta que firmes con tu prestamista un acuerdo por escrito con la oferta que consiguió. La excepción es limitada: un abogado con licencia en el estado donde vives o donde está tu casa, que da ese servicio como parte de su práctica legal y deposita tu dinero en una cuenta fiduciaria de clientes según las reglas de tu estado. Nadie puede garantizarte una modificación: tu prestamista tiene que aceptarla.
¿Puedo recuperar el dinero?
Depende de cómo pagaste y de qué tan rápido actúes. La CFPB dice que, si mandaste una transferencia o un pago por aplicación, avises de inmediato a tu banco o a la empresa de pago; y si fue el giro del cierre, que pidas que lo reviertan, porque reportarlo pronto aumenta la posibilidad de recuperarlo. Con tarjetas de regalo y criptomonedas es difícil, pero igual se reporta. Guarda todos los mensajes, recibos y anuncios.
¿Dónde reporto una estafa de vivienda?
La CFPB indica reportarla a la FTC en ReportFraud.ftc.gov o al FBI en ic3.gov, al fiscal general de tu estado y a la policía local por su número que no es de emergencias. Si fue un falso notario, también al Programa de Prevención de Fraude de EOIR (1-877-388-3840). Si te preocupa cómo te afecta tu situación migratoria, una oficina de ayuda legal gratuita o un representante acreditado puede revisar tu caso.
Alguien me ofrece recuperar el dinero que perdí a cambio de una cuota. ¿Es real?
Desconfía. El IC3 del FBI dice que no trabaja con bufetes de abogados ni con servicios de criptomonedas para recuperar fondos, y que nunca te contactará para pedirte información ni dinero. Reporta tú mismo la estafa en ic3.gov o ReportFraud.ftc.gov; es gratis.
¿Un notario puede ayudarme con mi caso de inmigración o con el ITIN?
En inmigración, no: EOIR dice que los notarios y los consultores no pueden darte consejo legal, decirte qué beneficio pedir ni representarte; eso solo lo hacen abogados y representantes acreditados. Para el ITIN no necesitas un notario: el IRS lo tramita gratis en sus Centros de Asistencia al Contribuyente y en algunos sitios VITA.
Una empresa me ofrece limpiar mi crédito si le pago. ¿Qué hago?
La CFPB explica que nadie puede quitar de tu reporte información negativa que es correcta, y que disputar los errores es gratis y lo puedes hacer tú. Si ya firmaste con una empresa de reparación de crédito, tienes tres días hábiles para cancelar sin costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FTC · Rental Listing Scams · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 2. CFPB y FTC · How to prevent and report scams targeting older adults · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. Fiscalía General de California (California Department of Justice) · Attorney General Bonta Issues Consumer Alert on Notario Fraud, Obtaining Immigration Legal Help, Locating Detained People · oag.ca.gov · Consultado el 17 de octubre de 2026
- 5. Departamento de Justicia, Oficina Ejecutiva de Revisión de Casos de Inmigración (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
- 6. Departamento de Justicia, EOIR · Fraud and Abuse Prevention Program · justice.gov · Consultado el 17 de octubre de 2026
- 7. Departamento de Justicia, EOIR · Self-Help Guide: Are You a Victim of Fraud? How to Protect Yourself from Fraud · justice.gov · Consultado el 17 de octubre de 2026
- 8. IRS · How do I apply for an ITIN? · irs.gov · Consultado el 17 de octubre de 2026
Ver las 22 fuentes restantes
- 9. FTC · Mortgage Relief Scams · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 10. CFPB · How to spot and avoid foreclosure relief scams · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Reglamento O, 12 CFR §1015.3, Prohibited representations · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Reglamento O, 12 CFR §1015.4, Disclosures required in commercial communications · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Reglamento O, 12 CFR §1015.5, Prohibition on collection of advance payments · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Reglamento O, 12 CFR §1015.7, Exemptions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB · Consumer advisory: Don’t fall for a foreclosure relief scam or bogus legal help · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §214.313, Housing counseling fees · law.cornell.edu · Consultado el 17 de octubre de 2026
- 17. FTC · Home title lock insurance? Not a lock at all · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 18. FTC · How To Avoid a Home Improvement Scam · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 19. FTC · How To Avoid Scams After Weather Emergencies and Natural Disasters · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 20. FTC · How To Avoid a Government Impersonator Scam · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 21. FTC · Looking to fix your credit? An illegal credit repair scam isn't the answer · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 22. CFPB · What are some common types of fraud and scams? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 23. FTC · What To Know About Advance-Fee Loans · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 24. FTC · Avoid scams when you hire a moving company · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 25. FMCSA, Departamento de Transporte (Código de Regulaciones Federales, texto en Cornell LII) · 49 CFR §375.703, Maximum collect-on-delivery amount · law.cornell.edu · Consultado el 17 de octubre de 2026
- 26. FTC · Home Equity Loans and Home Equity Lines of Credit · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 27. FTC · What To Do if You Were Scammed · consumer.ftc.gov · Consultado el 16 de octubre de 2026
- 28. CFPB · Who do I contact for help with a scam or fraud? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 29. FBI · Internet Crime Complaint Center (IC3) · ic3.gov · Consultado el 17 de octubre de 2026
- 30. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Rentar 12 minutos de lectura
Cómo evitar estafas de renta: señales y qué hacer
Las señales de un anuncio de renta falso, qué nunca pagar por adelantado, qué datos no dar antes de firmar y dónde reportar, según la FTC y la CFPB.
- Ver primero, pagar después: nunca mandes dinero por un lugar que no has visto por dentro, tú o alguien de confianza.
- Transferencia, tarjetas de regalo o criptomonedas para un depósito son 'lo mismo que mandar efectivo': quien exige pagar así es un estafador.
- Un arrendador no necesita tu número de Seguro Social ni tu puntaje de crédito antes de que aceptes rentar.
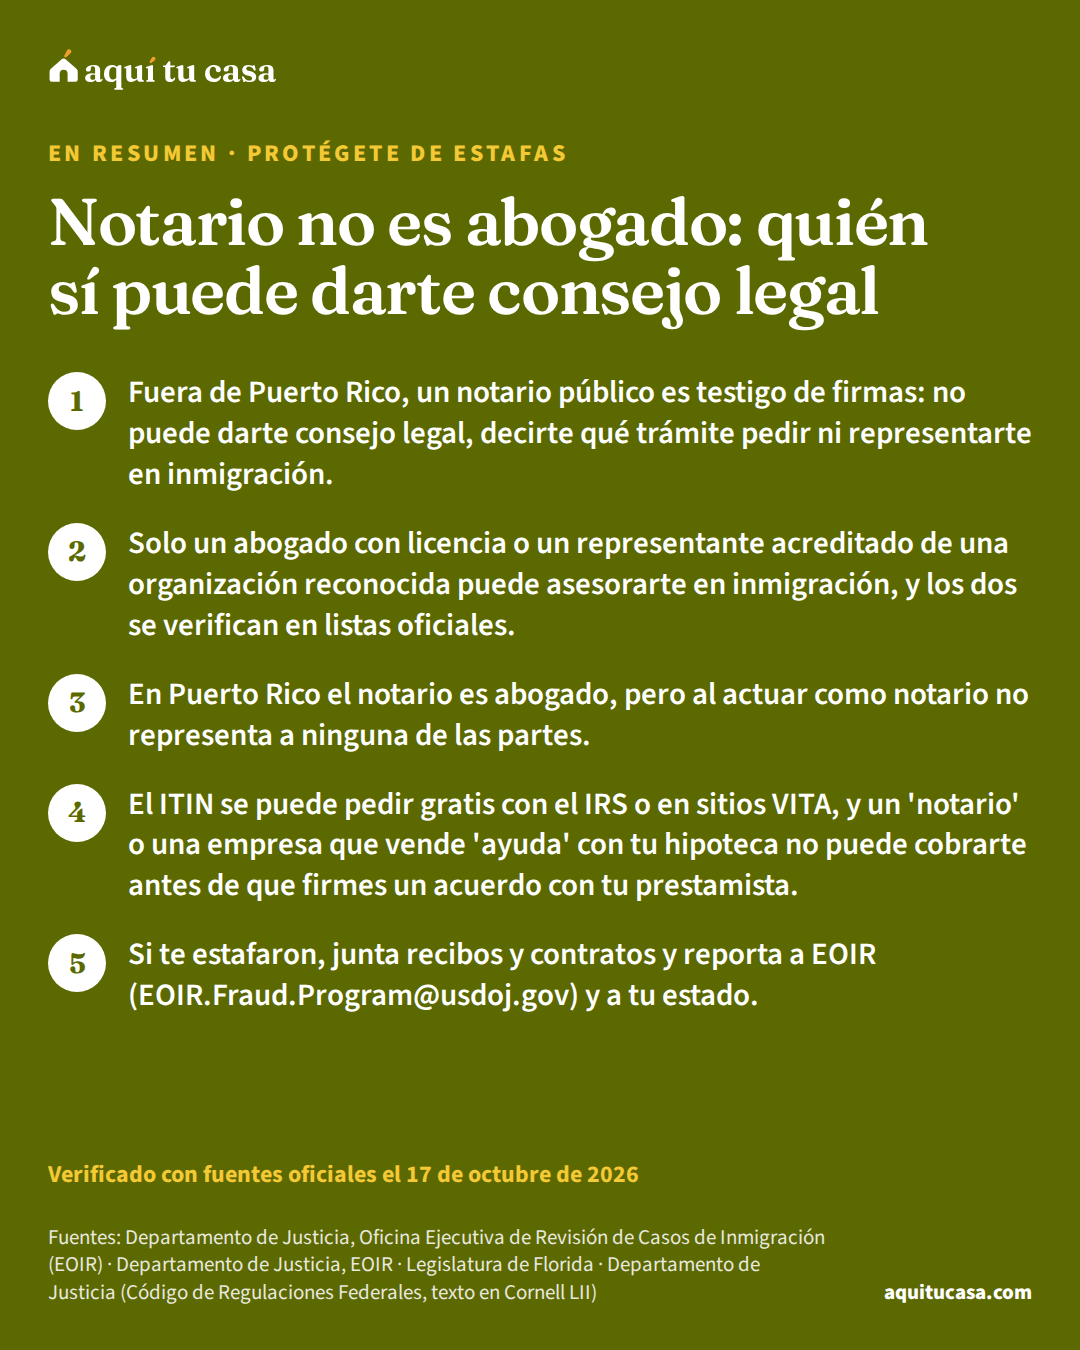
- Protégete de estafas Notario no es abogado: quién sí puede darte consejo legal Fuera de Puerto Rico, un notario público no es abogado. Qué puede hacer, quién sí te asesora gratis o a bajo costo, señales de fraude y cómo reportarlo. 13 minutos de lectura
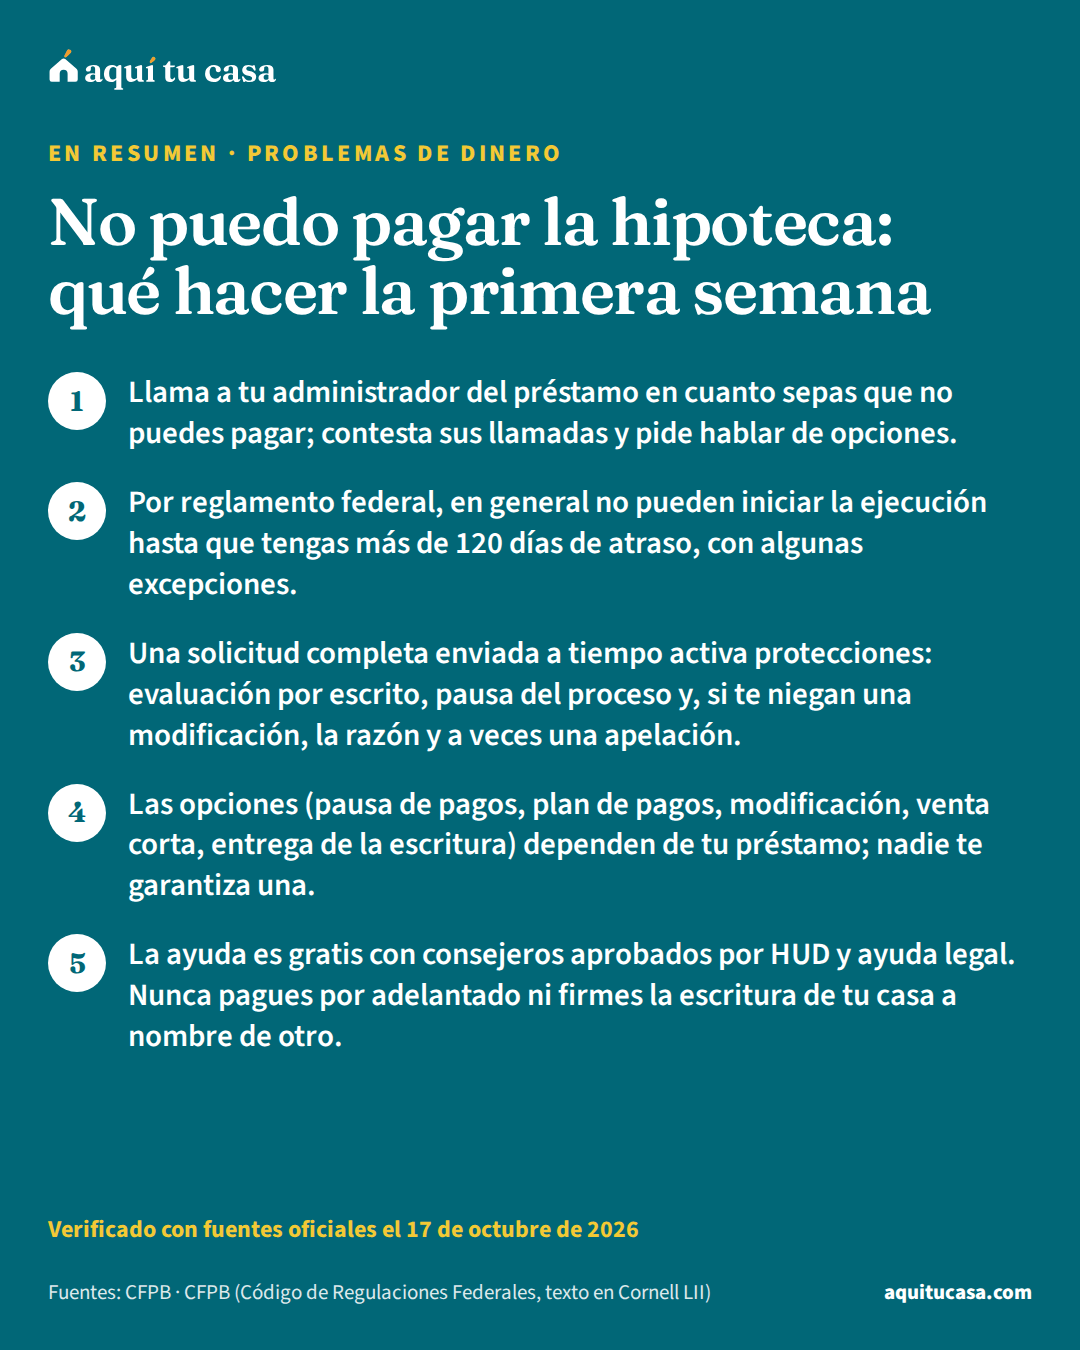
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
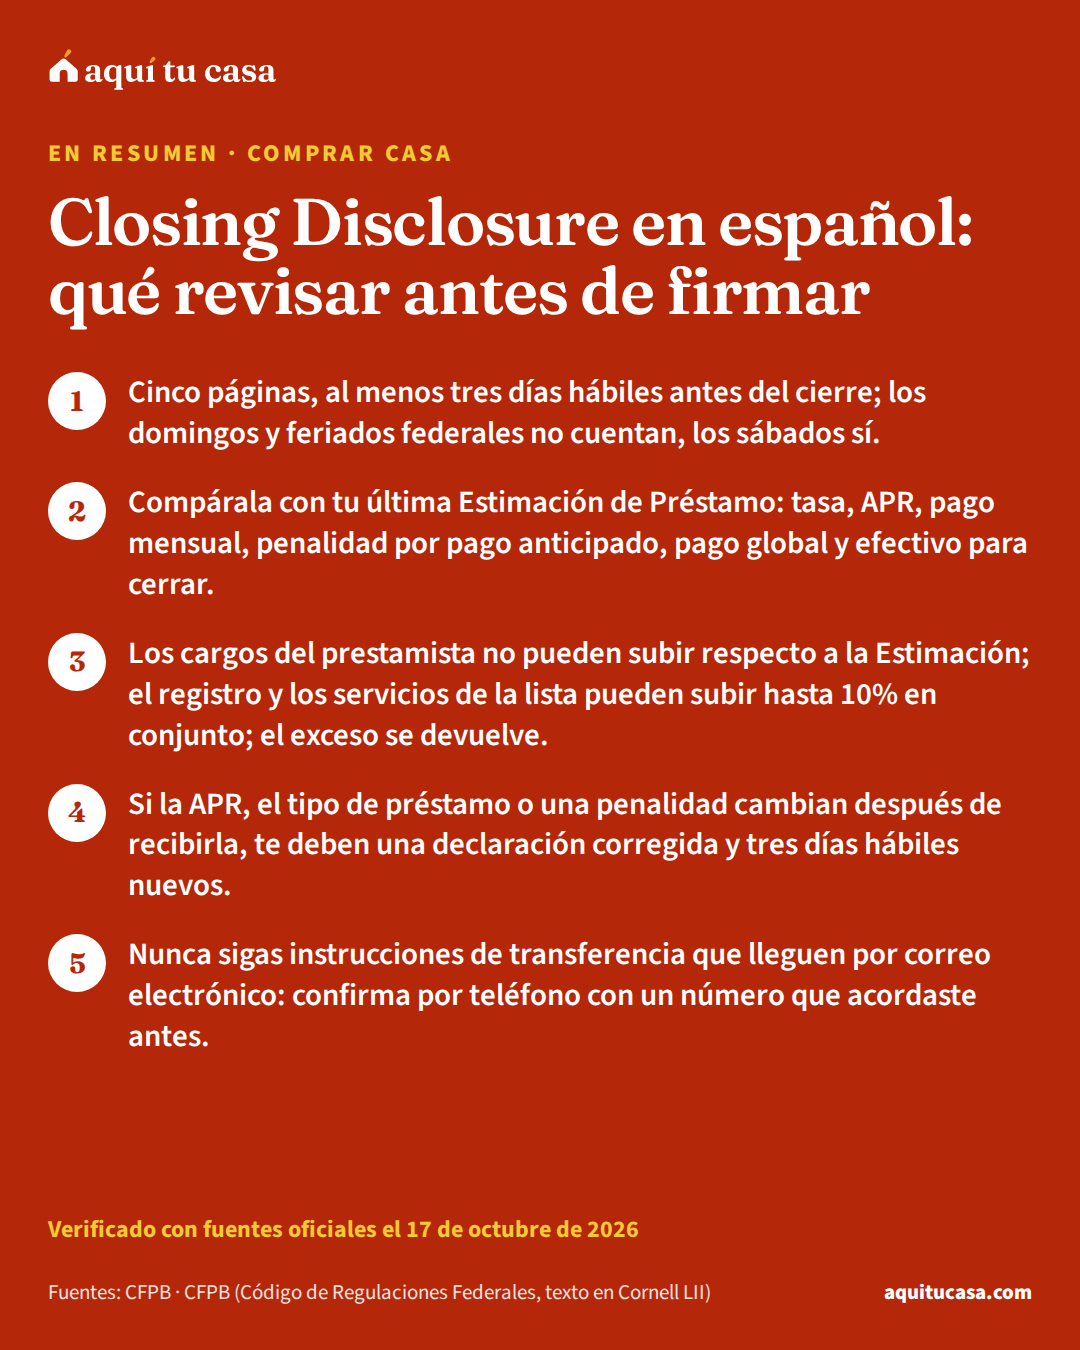
- Comprar casa Closing Disclosure en español: qué revisar antes de firmar Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir. 19 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.