Presupuesto familiar
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 12 guías sobre estafas de vivienda, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
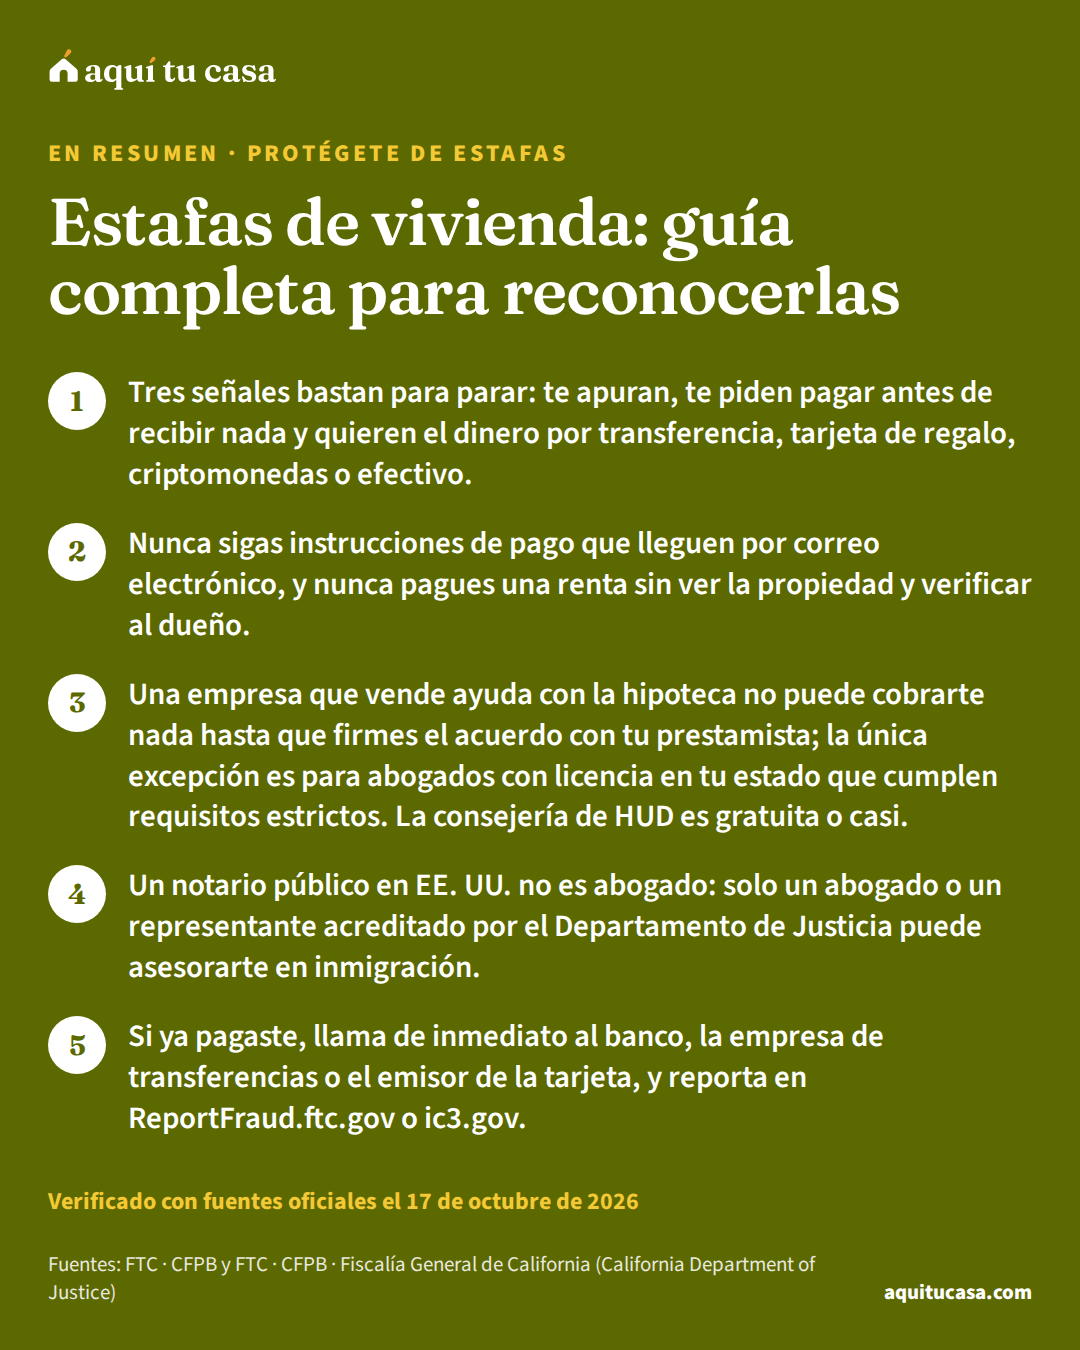
De la guía
Las estafas de renta, hipoteca, título, contratistas, crédito y mudanza más comunes: cómo reconocerlas, qué hacer y dónde reportarlas.
Verificado el 17 de octubre de 2026 30 fuentes oficiales
La CFPB recuerda que los funcionarios de gobierno de verdad nunca piden pago por ayudarte, y que los consejeros de vivienda aprobados por HUD atienden sin costo a quien tiene problemas con la hipoteca. Las oficinas de ayuda legal y los representantes acreditados por el Departamento de Justicia también atienden gratis o a bajo costo. Busca a la organización en los directorios oficiales, nunca en el enlace que te mandaron.
Leer la guía completaNo. La CFPB y la FTC dicen que ningún negocio legítimo ni agencia de gobierno va a insistir en que pagues con una tarjeta de regalo, y que con criptomonedas por lo general no recuperas el dinero salvo que te lo devuelvan. Mandar un giro es como mandar efectivo. Es la señal más clara de estafa.
Leer la guía completaPor el Reglamento O, una empresa que vende ayuda con la hipoteca no puede pedirte ni cobrarte nada hasta que firmes con tu prestamista un acuerdo por escrito con la oferta que consiguió. La excepción es limitada: un abogado con licencia en el estado donde vives o donde está tu casa, que da ese servicio como parte de su práctica legal y deposita tu dinero en una cuenta fiduciaria de clientes según las reglas de tu estado. Nadie puede garantizarte una modificación: tu prestamista tiene que aceptarla.
Leer la guía completaDepende de cómo pagaste y de qué tan rápido actúes. La CFPB dice que, si mandaste una transferencia o un pago por aplicación, avises de inmediato a tu banco o a la empresa de pago; y si fue el giro del cierre, que pidas que lo reviertan, porque reportarlo pronto aumenta la posibilidad de recuperarlo. Con tarjetas de regalo y criptomonedas es difícil, pero igual se reporta. Guarda todos los mensajes, recibos y anuncios.
Leer la guía completaLa CFPB indica reportarla a la FTC en ReportFraud.ftc.gov o al FBI en ic3.gov, al fiscal general de tu estado y a la policía local por su número que no es de emergencias. Si fue un falso notario, también al Programa de Prevención de Fraude de EOIR (1-877-388-3840). Si te preocupa cómo te afecta tu situación migratoria, una oficina de ayuda legal gratuita o un representante acreditado puede revisar tu caso.
Leer la guía completaDesconfía. El IC3 del FBI dice que no trabaja con bufetes de abogados ni con servicios de criptomonedas para recuperar fondos, y que nunca te contactará para pedirte información ni dinero. Reporta tú mismo la estafa en ic3.gov o ReportFraud.ftc.gov; es gratis.
Leer la guía completaEn inmigración, no: EOIR dice que los notarios y los consultores no pueden darte consejo legal, decirte qué beneficio pedir ni representarte; eso solo lo hacen abogados y representantes acreditados. Para el ITIN no necesitas un notario: el IRS lo tramita gratis en sus Centros de Asistencia al Contribuyente y en algunos sitios VITA.
Leer la guía completaLa CFPB explica que nadie puede quitar de tu reporte información negativa que es correcta, y que disputar los errores es gratis y lo puedes hacer tú. Si ya firmaste con una empresa de reparación de crédito, tienes tres días hábiles para cancelar sin costo.
Leer la guía completaLos datos detrás de estas guías
Las guías de Protégete de estafas citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024)
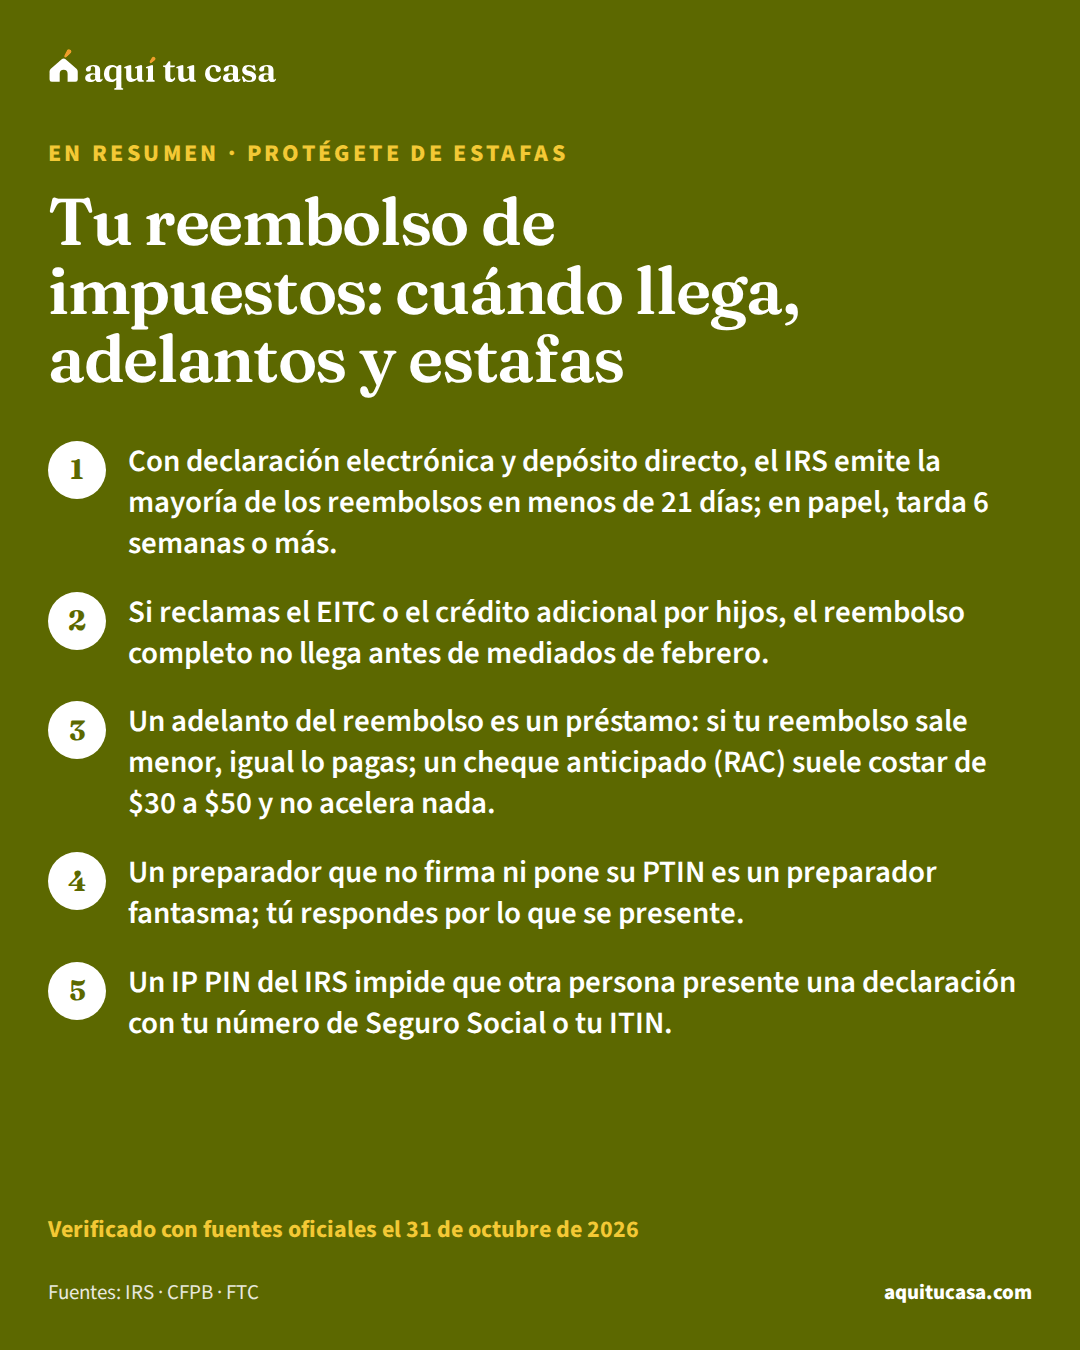
De la guía
Cuánto tarda el reembolso del IRS, qué cuestan los adelantos y cheques del preparador, cómo reconocer a un preparador fantasma y dónde revisarlo.
Verificado el 31 de octubre de 2026 13 fuentes oficiales
Según el IRS, lo típico es 3 semanas desde que presentaste por vía electrónica, y 6 semanas o más desde que recibió tu declaración por correo. Puede tardar más si tu declaración necesita correcciones o revisión, o si reclamas el EITC o el crédito adicional por hijos.
Leer la guía completaPor ley, el IRS no puede emitir antes de mediados de febrero los reembolsos de declaraciones que reclaman el Crédito por Ingreso del Trabajo o el crédito adicional por hijos, y eso aplica al reembolso completo. El IRS sugiere revisar '¿Dónde está mi reembolso?' a mediados o finales de febrero.
Leer la guía completaSí. Para revisarlo sin entrar a tu cuenta, el IRS pide la cantidad exacta del reembolso, tu número de Seguro Social o tu ITIN, tu estado civil para impuestos y el año fiscal.
Leer la guía completaNo del IRS. Un adelanto es un préstamo del preparador por una parte de tu reembolso esperado. La CFPB advierte que, si tu reembolso sale menor o no llega, igual tienes que pagar el préstamo, y que el IRS emite la mayoría de los reembolsos electrónicos en menos de 21 días.
Leer la guía completaEs alguien que te cobra por preparar tu declaración pero no la firma o no pone su número de preparador (PTIN). El IRS dice que es una señal de alerta grave, porque tú eres legalmente responsable de lo que se presente, y que estos preparadores a veces inflan deducciones o créditos y desaparecen.
Leer la guía completaEl IRS considera fraude desviar tu reembolso a una cuenta que no es tuya. Puedes reportar al preparador y, como contribuyente individual, pedir que el IRS corrija tu cuenta con el formulario 14157-A. Si no recibiste tu reembolso, el IRS pide además un reporte oficial de la policía.
Leer la guía completaEl IRS dice que se puede reducir para pagar impuestos que debías, o deudas como manutención de hijos, deudas federales que no son de impuestos o impuestos estatales. El Servicio Fiscal te manda un aviso sobre esa compensación.
Leer la guía completa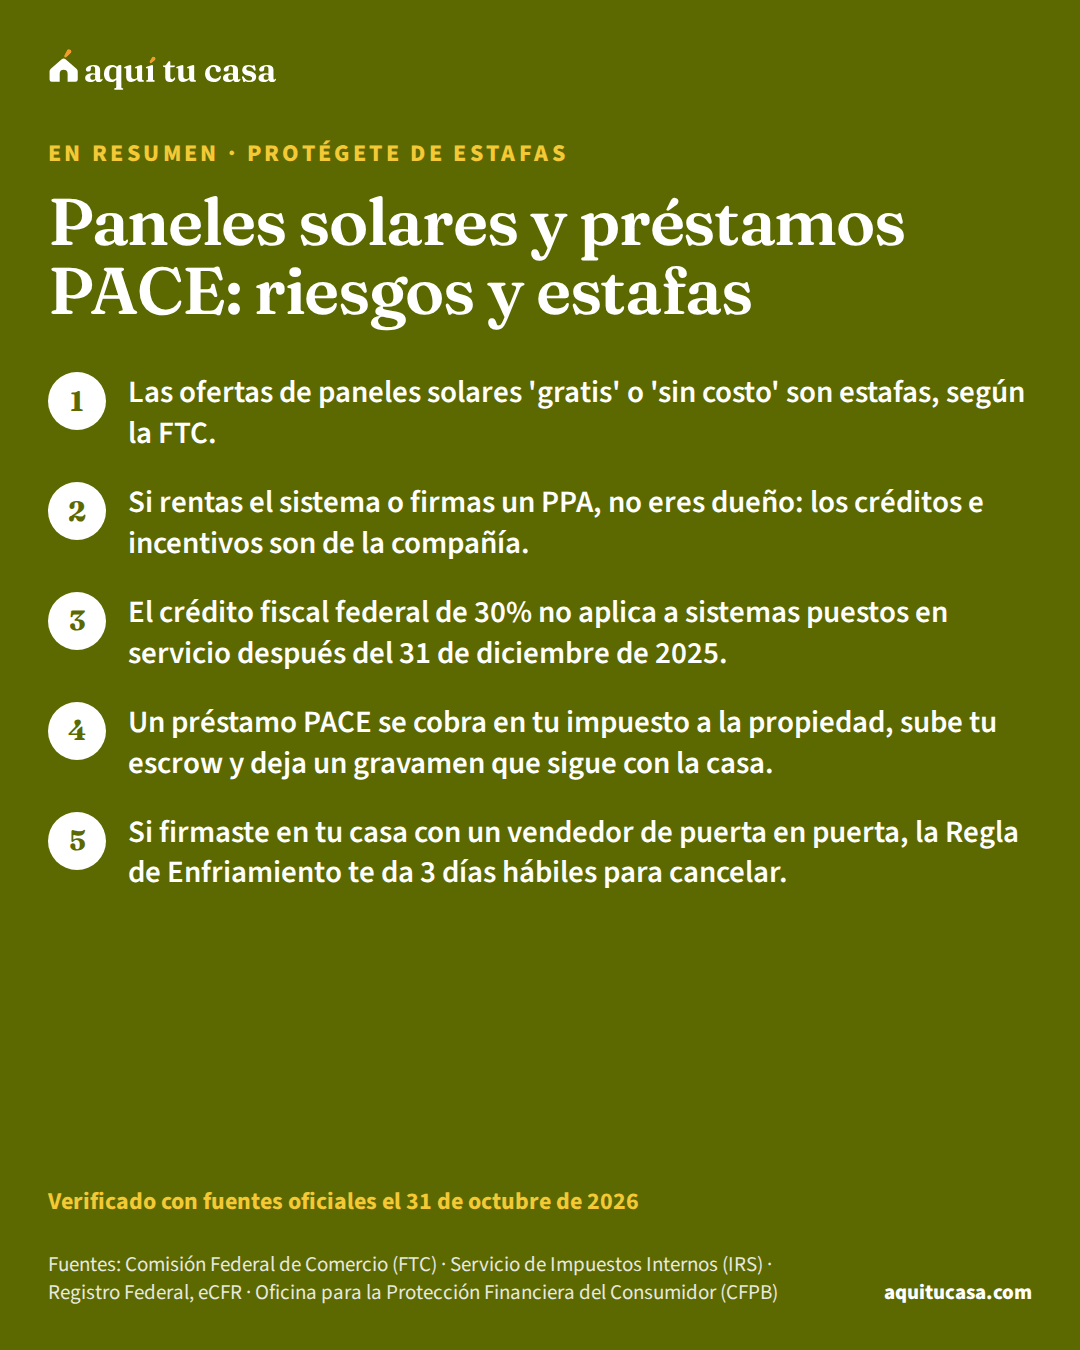
De la guía
Antes de firmar paneles solares o un préstamo PACE: compra, renta o PPA, el crédito fiscal que terminó, el gravamen en tu impuesto y las señales de estafa.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
No. La FTC dice que las ofertas de paneles solares 'gratis' o 'sin costo' son estafas, y que quienes dicen ser de la compañía de luz o del gobierno no lo son. Además, el Programa de Climatización del DOE ya no instala nuevas tecnologías de electricidad renovable desde el año de programa 2026.
Leer la guía completaNo para lo nuevo. El IRS dice que el Crédito por Energía Limpia Residencial no está disponible para propiedad puesta en servicio después del 31 de diciembre de 2025. Si un vendedor te promete ese crédito hoy, pídele que te muestre por escrito en qué se basa.
Leer la guía completaSi compras, pagas todo el costo y eres dueño. Si rentas (lease) o firmas un PPA, la compañía es dueña del sistema y se queda con los créditos e incentivos; tú pagas por años, a veces 20, y el pago puede subir.
Leer la guía completaEs un financiamiento para mejoras de la casa que se paga como parte de tu impuesto a la propiedad. La FTC explica que deja un gravamen fiscal sobre tu casa que puede tener prioridad sobre tu hipoteca, y que si no pagas el impuesto puedes caer en una ejecución.
Leer la guía completaSí. Desde el 1 de marzo de 2026, por el Reglamento Z, el prestamista debe determinar de forma razonable y de buena fe que puedes pagarlo, tomando en cuenta cuánto subirá tu escrow. Y te deben dar una Estimación de Préstamo con la información del PACE.
Leer la guía completaPuede complicarse. HUD dice que la deuda PACE sigue con la propiedad cuando se vende y que las casas que seguirán con PACE no califican para un préstamo FHA; por eso el contrato debe decir que el vendedor la paga al cierre o antes.
Leer la guía completaSi fue una venta de puerta en puerta de $25 o más hecha en tu casa, la Regla de Enfriamiento de la FTC te deja cancelar antes de la medianoche del tercer día hábil. Hazlo por escrito, con el formulario de cancelación que te deben dar, y guarda copia.
Leer la guía completa
De la guía
Cómo roban el dinero del cierre por correo, las señales de alerta, cómo confirmar una cuenta y qué hacer en las primeras horas si ya transferiste.
Verificado el 31 de octubre de 2026 9 fuentes oficiales
El FBI explica que entran a la cuenta de correo de alguien que participa en la compra, como un agente, una compañía de título o el mismo comprador, y vigilan los mensajes. Así saben las fechas y mandan el pedido de cambio de cuenta en el momento justo.
Leer la guía completaSí. La CFPB advierte que los estafadores pueden copiar muy bien la dirección de correo, el teléfono y la forma de escribir de tus agentes. Por eso nunca sigas instrucciones de un correo: llama a un número que guardaste antes.
Leer la guía completaLlama a tu banco de inmediato y pide que recupere la transferencia (recall). Después presenta una queja en ic3.gov con todos los detalles. El FBI dice que el tiempo es clave: su equipo de recuperación trabaja con los bancos para congelar fondos.
Leer la guía completaNo hay garantía. Cada banco tiene sus propias reglas. En 2025, el equipo de recuperación del IC3 congeló cerca de 58% del dinero en los casos en que actuó. Mientras más rápido avises, más posibilidades hay.
Leer la guía completaSí. El FBI dice que esta estafa ataca a compradores y vendedores. Confirma por teléfono con la compañía de título cómo vas a recibir tu dinero y no cambies tu cuenta por correo.
Leer la guía completaPuede ser. Si cambia tu administrador, la ley exige un aviso con la fecha del cambio y el nombre, la dirección y un teléfono del administrador anterior y del nuevo. Llama al administrador que ya conoces, al número de tu estado de cuenta, antes de pagar a otra parte.
Leer la guía completaEn ic3.gov, del FBI, y en ReportFraud.ftc.gov, de la FTC. Si el problema es con una compañía financiera, también puedes presentar una queja ante la CFPB.
Leer la guía completa
De la guía
Qué le das a un prestamista antes y después de la Estimación de Préstamo, qué puede pedir un casero, quién puede ver tu reporte y cómo detectar un fraude.
Verificado el 29 de octubre de 2026 22 fuentes oficiales
Según la CFPB, un prestamista o corredor no puede exigirte ningún documento como condición para darte la Estimación de Préstamo, y el Reglamento Z prohíbe pedir documentos de verificación antes de entregarla. Puedes compartirlos si quieres, porque hacen más precisa la Estimación, pero no te los pueden exigir en ese momento.
Leer la guía completaPor el Reglamento Z, antes de que recibas la Estimación nadie puede cobrarte un cargo por tu solicitud, salvo un cargo de buena fe y razonable por obtener tu reporte de crédito. Los cargos de solicitud o de avalúo llegan después, cuando avisas que quieres seguir adelante.
Leer la guía completaLa CFPB explica que el prestamista solo está obligado a respetar los términos de la Estimación por 10 días hábiles, y que no puede suponer que tu silencio significa que quieres seguir. Si pasa más tiempo, puede darte una Estimación revisada con otros costos.
Leer la guía completaSí. La ley federal de informes de crédito permite entregar tu reporte a quien tiene una necesidad comercial legítima en una transacción que tú iniciaste, como tu solicitud de renta. Según la CFPB, las empresas de selección de inquilinos verifican crédito, historial de renta, identidad, ingresos y empleo. Lo que cada casero pide varía; en algunos estados, como Washington, debe avisarte antes qué va a consultar.
Leer la guía completaUn prestamista sí: el Reglamento B le permite preguntar por tu residencia permanente y tu estatus migratorio y considerarlos. Lo que no puede es preguntarte tu raza, color, religión, origen nacional o sexo, salvo para vigilar el cumplimiento de la ley. Para los caseros, la regla depende de tu estado; la guía sobre tu estatus migratorio y tu arrendador explica lo que dicen las fuentes.
Leer la guía completaSi usó un reporte, la ley federal lo obliga a decírtelo y a darte el nombre, la dirección y el teléfono de la empresa. Pide tu copia gratis dentro de los 60 días, revísala y disputa lo que esté mal; la empresa suele tener 30 días para investigar. También puedes preguntarle al casero qué dato fue el problema.
Leer la guía completaNo lo sigas. La CFPB ha advertido que los estafadores imitan los correos del agente de bienes raíces o del agente de cierre con instrucciones falsas. Llama al teléfono que acordaste antes y confirma el nombre y el número de cuenta en persona o por esa llamada. Si ya transferiste, contacta a tu banco de inmediato y pide que reviertan la transferencia.
Leer la guía completa
De la guía
Qué es el robo de escrituras, quién corre más riesgo, las señales de alerta, las alertas de tu condado y qué hacer ante una escritura falsa.
Verificado el 17 de octubre de 2026 8 fuentes oficiales
Alguien puede registrar una escritura con tu firma falsificada y dar la impresión de que la casa cambió de dueño. La oficina del fiscal general de Arizona informó casos en los que el delincuente vendió la casa rápido. Quitar ese cambio de tu título puede ser complicado, por eso conviene detectarlo pronto.
Leer la guía completaVarios condados tienen un servicio gratis de alertas que te avisa cuando se registra un documento con tu nombre; en Miami-Dade, por ejemplo, el aviso llega dentro de 24 horas. También puedes revisar el sitio web del registrador y del tasador de tu condado de vez en cuando.
Leer la guía completaDepende del condado. Miami-Dade, Tarrant y Bexar, entre otros, tienen alertas gratis, y Los Ángeles envía avisos por correo postal y por correo electrónico. Busca en el sitio web del registrador o secretario de tu condado un servicio llamado 'Property Fraud Alert' o parecido.
Leer la guía completaLa secretaría de Miami-Dade sugiere denunciarlo de inmediato a la policía, porque es un delito, y presentar en la corte una demanda para aclarar el título. También conviene avisar al tasador y al recaudador de impuestos, para que las facturas no se vayan a otra dirección. La asistencia legal gratuita de tu zona puede ayudarte.
Leer la guía completaLa CFPB describe el seguro de título del dueño como protección si alguien reclama un derecho sobre la casa de antes de que la compraras. Revisa tu propia póliza para saber qué cubre; la guía del seguro de título explica cómo funciona.
Leer la guía completaSegún los fiscales generales de Nueva York y Arizona, las casas vacías o abandonadas, las de dueños que viven en otro estado, las propiedades en ejecución o con gravámenes, y las casas cuyo dueño murió sin que los herederos pasaran el título. Nueva York agrega que los estafadores también atacan a personas mayores, inmigrantes y personas de color.
Leer la guía completaNo. La oficina del fiscal general de Nueva York dice que las organizaciones legítimas no te piden transferir tus derechos sobre la propiedad ni te prometen que podrás volver a comprarla. Nunca firmes algo que no entiendas.
Leer la guía completa
De la guía
Cómo reconocer un refinanciamiento abusivo que se come el valor de tu casa, qué prohíbe la ley en préstamos de alto costo y cómo cancelar a tiempo.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
En la mayoría de los refinanciamientos con un prestamista nuevo, sí: según la CFPB tienes tres días hábiles para cancelar, contando los sábados pero no los domingos ni los feriados, y el plazo empieza cuando firmaste, recibiste la Declaración de Cierre y recibiste dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito; no basta con llamar. Si refinancias con el mismo prestamista sin sacar dinero adicional, no tienes ese derecho.
Leer la guía completaEs un préstamo garantizado por tu casa principal cuya APR o cuyos puntos y cargos pasan ciertos límites del Reglamento Z, por ejemplo una APR más de 6.5 puntos porcentuales arriba de la tasa promedio para un préstamo en primer lugar. Esos préstamos tienen protecciones extra: un aviso especial, consejería obligatoria antes de firmar y la prohibición de pagos globales y penalidades por pago anticipado.
Leer la guía completaEn los préstamos que cubre la regla de capacidad de pago, no: el prestamista debe determinar de buena fe que podrás pagar, mirando tus ingresos o bienes sin contar el valor de la casa, tus deudas y tu historial de crédito. La FDIC describe justamente como abusivo prestar según los bienes de la persona y no según su capacidad de pago.
Leer la guía completaNo. En un préstamo de alto costo, el Reglamento Z prohíbe que el prestamista o el corredor te recomienden dejar de pagar un préstamo que vas a refinanciar, y la FDIC pone ese consejo entre las señales de estafa. Dejar de pagar puede llevarte a un atraso real con tu préstamo actual.
Leer la guía completaSegún la CFPB, si tenías derecho a recibirlo y no te lo dieron, puede que todavía puedas cancelar, pero debes actuar dentro de los tres primeros años después de firmar o antes de vender tu casa, lo que pase primero. Si cancelas, tendrás que devolver el dinero que te prestaron. Una oficina de asistencia legal gratuita puede revisar tu caso.
Leer la guía completaNo. La CFPB explica que todos los préstamos tienen costos: el prestamista los cubre con una tasa más alta a cambio de un crédito, o los suma al monto del préstamo. Una tasa más alta te hace pagar más con el tiempo, y un monto mayor sube tus pagos y reduce tu patrimonio en la casa.
Leer la guía completaPuedes presentar una queja ante la CFPB en línea o al (855) 411-CFPB (2372). Para revisar tus opciones, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Cuánto queda para la vivienda cada mes.
Lo que obtienes → lo que queda
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
Lo que cuesta cada préstamo al mes y en cinco años.
Lo que obtienes → pago por préstamo
Los pasos para crear o mejorar tu crédito.
Lo que obtienes → pasos en orden
De la guía
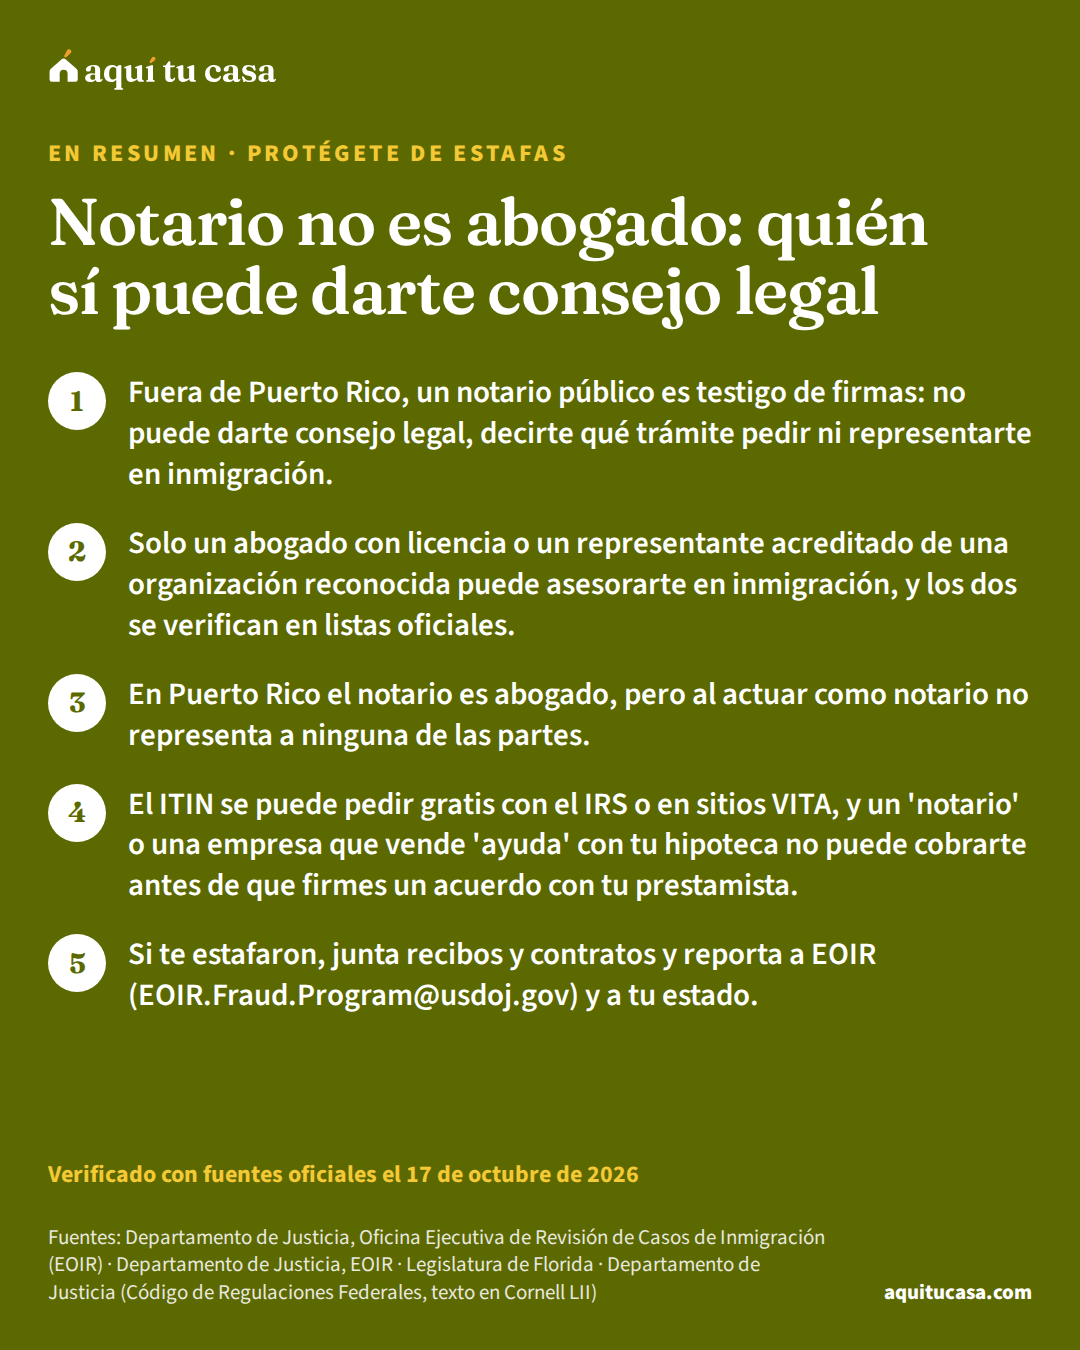
Fuera de Puerto Rico, un notario público no es abogado. Qué puede hacer, quién sí te asesora gratis o a bajo costo, señales de fraude y cómo reportarlo.
Verificado el 17 de octubre de 2026 21 fuentes oficiales
No puede decirte qué formulario usar ni qué contestar: eso es consejo legal. Quien no es abogado ni representante acreditado solo puede hacer tareas de oficina, como traducir o escribir en los espacios en blanco lo que tú le dices. Y los formularios de USCIS y de EOIR son gratis en sus sitios web.
Leer la guía completaNo. En Puerto Rico el notario es un abogado autorizado por el Tribunal Supremo, así que esta advertencia es para los 50 estados. Aun así, cuando actúa como notario representa la fe pública, no a ninguna de las partes.
Leer la guía completaBúscalo en la lista oficial del Departamento de Justicia (EOIR), que publica las organizaciones reconocidas y los representantes acreditados por estado. La acreditación vence y solo vale dentro de su organización; si esa persona no aparece y tampoco es abogada, no está calificada para darte consejo legal de inmigración.
Leer la guía completaGuarda recibos, contratos, anuncios y mensajes. Presenta una queja ante el Programa de Prevención de Fraude de EOIR, al 1-877-388-3840 o en EOIR.Fraud.Program@usdoj.gov, y ante tu estado. Para tu caso de inmigración, puedes buscar un abogado o un representante acreditado; hay organizaciones gratuitas o de bajo costo.
Leer la guía completaSegún la guía de EOIR, es un funcionario autorizado por la ley para certificar documentos, tomar declaraciones juradas y tomar juramentos. No es abogado ni representante acreditado, así que no puede darte consejo ni servicios legales en tu caso de inmigración.
Leer la guía completaTrabaja para una organización sin fines de lucro que atiende sobre todo a personas de bajos ingresos. Si esa organización cobra, tiene que tener una política por escrito para quien no puede pagar. Si ya tienes un caso en la corte de inmigración, EOIR publica una lista de proveedores de servicios legales gratuitos.
Leer la guía completaEOIR pide cuidado con quien trabaja en Estados Unidos y dice ser abogado en otro país, pero no tiene licencia de abogado en Estados Unidos. Antes de aceptar su ayuda, pide ver el certificado del colegio de abogados de un estado o la carta de acreditación del Departamento de Justicia.
Leer la guía completa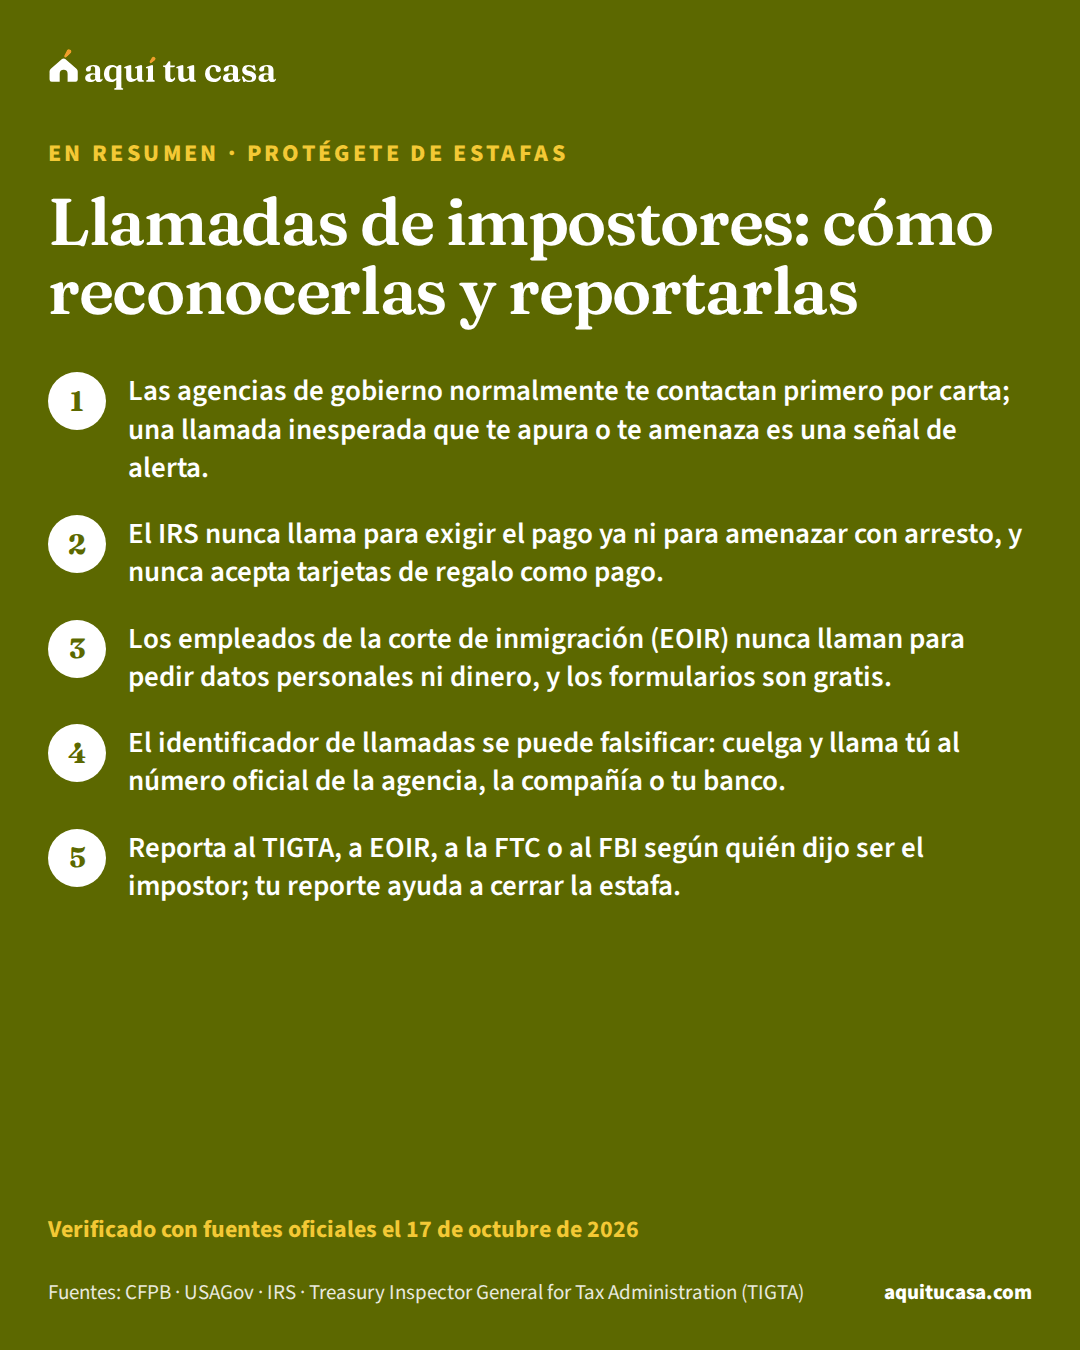
De la guía
Cómo saber si una llamada o un mensaje del IRS, de la corte de inmigración, de la compañía de luz o de tu banco es real, y dónde reportar a los impostores.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Sí: el IRS o una agencia privada de cobro pueden llamarte por asuntos de tu cuenta, aunque normalmente el IRS te escribe primero por carta. Pero el IRS dice que nunca llama para exigir el pago en ese momento, amenazarte con arresto ni avisarte de un reembolso. Si la llamada hace algo de eso, anota el número, cuelga y repórtala al TIGTA al 800-366-4484.
Leer la guía completaEOIR, la oficina del Departamento de Justicia que maneja las cortes de inmigración, dice que sus empleados nunca llaman para pedir información personal ni dinero. Para saber de tu caso, no uses el número de quien te llamó: EOIR indica llamar a su línea automatizada de información de casos, 1-800-898-7180, o usar su sistema de información de casos en línea.
Leer la guía completaLa Fiscalía General de Nueva York advirtió que las compañías de servicios no llaman para amenazar con cortar el servicio si no pagas en el momento, y que no aceptan tarjetas de regalo como pago. Cuelga y llama tú al teléfono oficial de la compañía para preguntar por tu cuenta.
Leer la guía completaNo necesariamente. La CFPB y USAGov advierten que el identificador de llamadas se puede falsificar. La FDIC recomienda llamar tú directamente a tu banco a un número que conozcas, como el que viene en tu tarjeta de débito o de crédito.
Leer la guía completaSi dijo ser del IRS, al TIGTA (800-366-4484); los correos falsos del IRS se reenvían a phishing@irs.gov. Si dijo ser de la corte de inmigración, al Programa de Prevención de Fraude y Abuso de EOIR. Para otras estafas, la CFPB indica la FTC en reportfraud.ftc.gov, el FBI en ic3.gov, el fiscal general de tu estado o la policía local.
Leer la guía completaEOIR dice que todos los formularios de EOIR y de USCIS están disponibles gratis en sus sitios web. Si alguien te los quiere vender, desconfía; puedes reportarlo al Programa de Prevención de Fraude y Abuso de EOIR.
Leer la guía completaEl IRS indica dejar de comunicarte con el estafador, no mandar dinero, contactar a tu banco y seguir los pasos de IdentityTheft.gov; si te robaron el número de Seguro Social o el ITIN, también reportarlo al IRS. La guía «Me estafaron: qué hago» explica las primeras horas paso a paso.
Leer la guía completa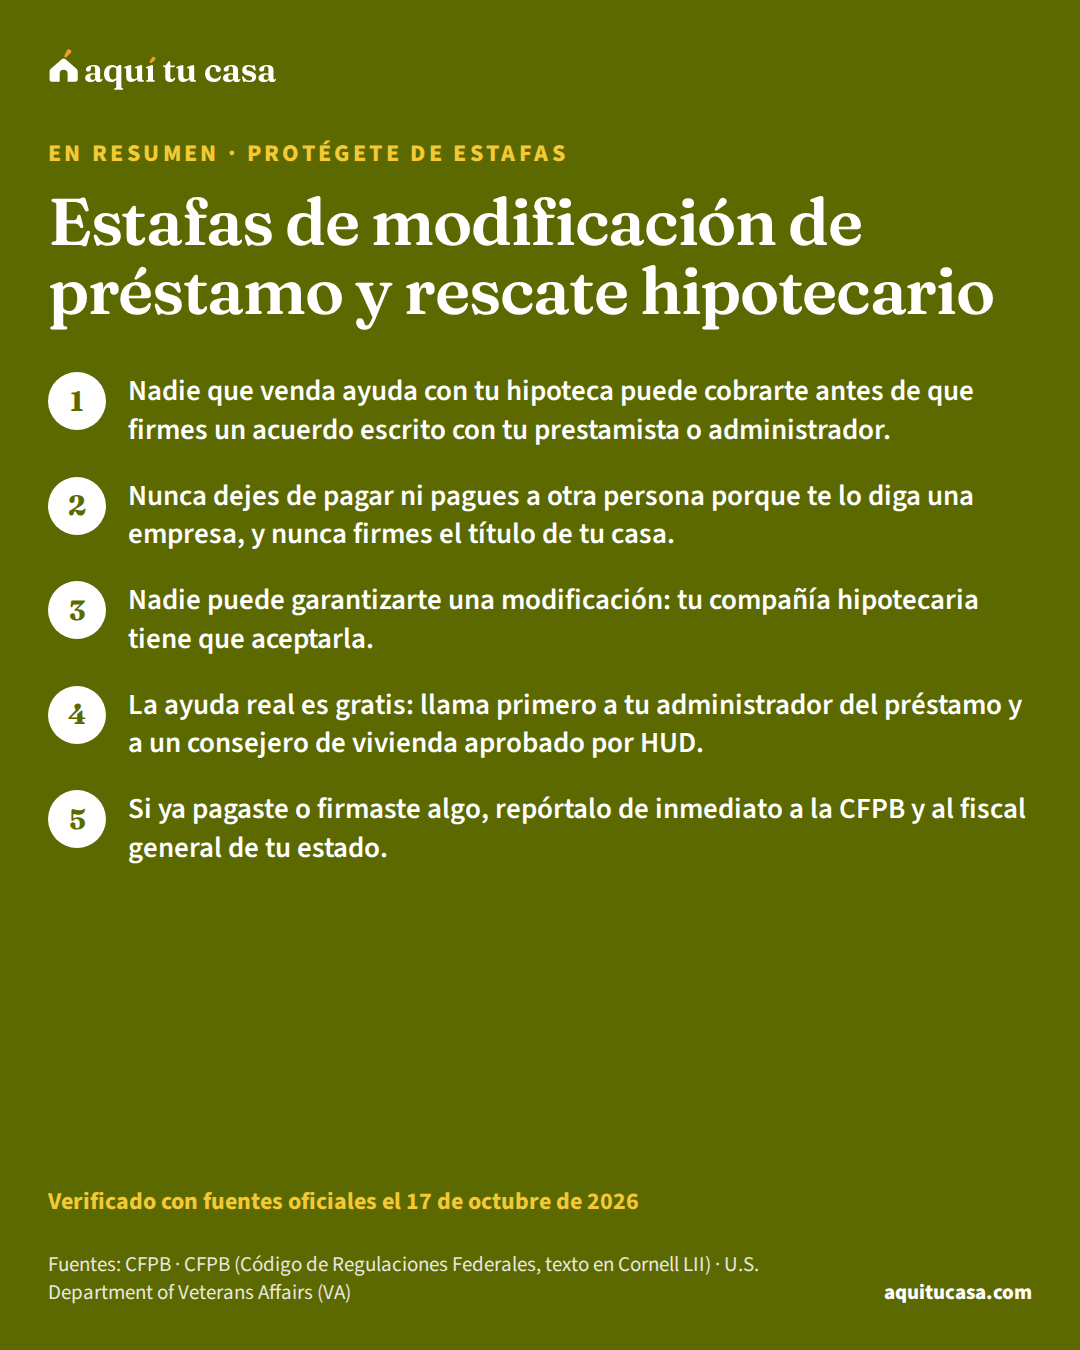
De la guía
Cómo reconocer las estafas que prometen salvar tu casa de la ejecución hipotecaria, qué prohíbe la ley y dónde conseguir ayuda real y gratis.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
No. Por el Reglamento O, quien vende servicios de alivio hipotecario no puede pedir ni recibir ningún pago hasta que hayas firmado un acuerdo por escrito con tu prestamista o administrador que incluya la oferta que consiguió. Hay una excepción limitada para abogados con licencia en tu estado que depositan el dinero en una cuenta fiduciaria de clientes y cumplen las leyes estatales.
Leer la guía completaLa CFPB da estas señales: te cobran por adelantado, te garantizan que cambiarán tu hipoteca o que no perderás tu casa, te dicen que dejes de pagar o que pagues a otra persona, te piden firmar el título de tu casa o papeles que no entiendes, te presionan a actuar ya, hablan de una 'auditoría forense' o usan logos que parecen del gobierno.
Leer la guía completaSegún la CFPB, no tienes que pagarle a nadie: la ayuda está disponible sin costo con tu administrador del préstamo o con una agencia de consejería de vivienda aprobada por HUD. Puedes llamar a la línea HOPE, las 24 horas, al (888) 995-4673.
Leer la guía completaLa CFPB lo marca como señal de estafa: dejar de pagar puede dañar tu crédito y limitar tus opciones. Y si una empresa te lo dice, el Reglamento O la obliga a advertirte que si dejas de pagar tu hipoteca podrías perder tu casa y dañar tu crédito.
Leer la guía completaSolo en circunstancias muy limitadas. Según la CFPB, un abogado puede pedirte pago primero solo si tiene licencia en el estado donde vives o donde está tu casa y cumple otros requisitos, como depositar el dinero en una cuenta fiduciaria de clientes. Si alguien que dice dar ayuda legal quiere cobrar antes de que recibas la modificación, puede estar violando la ley.
Leer la guía completaRepórtalo de inmediato. Puedes presentar una queja a la CFPB en línea o al (855) 411-2372, que atiende en más de 180 idiomas, y contactar a la oficina del fiscal general de tu estado. La asistencia legal gratuita de tu zona puede revisar tu caso, si quieres. Y llama a tu administrador del préstamo para confirmar el estado real de tu hipoteca.
Leer la guía completaNo. Según la CFPB, los funcionarios de gobierno de verdad nunca piden pago por ayudarte. Y por ley, quien vende alivio hipotecario debe decir en sus anuncios que no está asociado con el gobierno y que su servicio no está aprobado por el gobierno ni por tu prestamista.
Leer la guía completa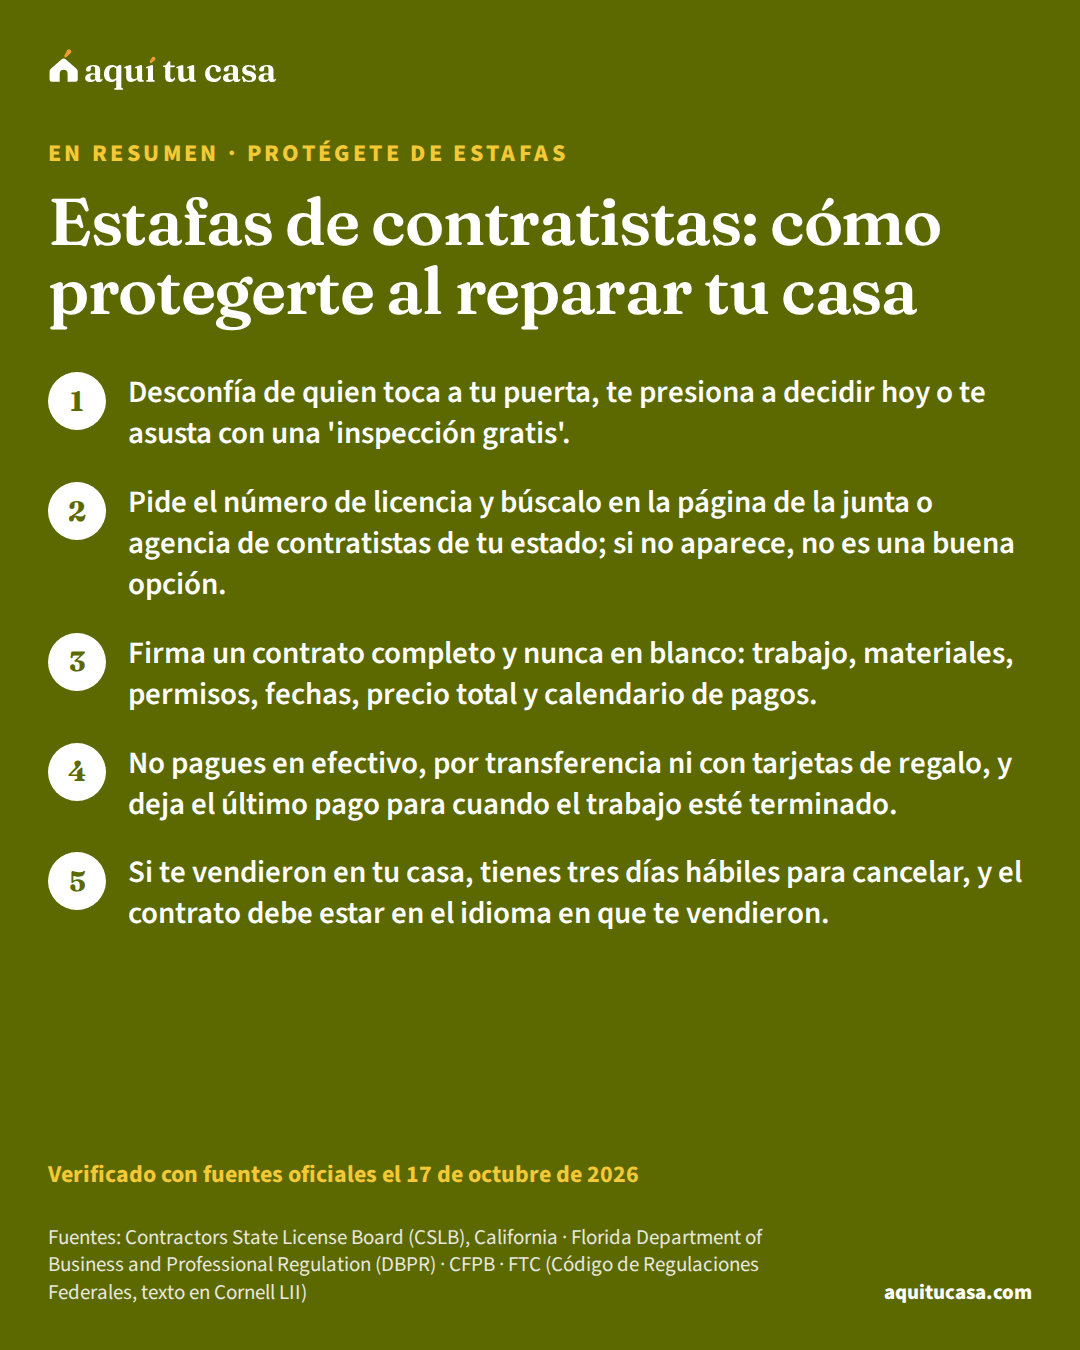
De la guía
Cómo reconocer a un contratista deshonesto, revisar su licencia, firmar un buen contrato, pagar sin riesgo y cancelar una venta hecha en tu casa.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Pídele su número de licencia o registro y búscalo en el sitio web de la junta o agencia de contratistas de tu estado, o llama a su línea. La CFPB dice que, si no aparece, no es una buena opción. En California, por ejemplo, la CSLB permite buscar por número, por nombre del negocio o por nombre del contratista.
Leer la guía completaDepende de tu estado. En California, la ley no permite un anticipo de más del 10 por ciento del precio o $1,000, lo que sea menor. La CFPB recomienda no pagar nada por adelantado sin un contrato firmado y dejar el último pago para cuando el trabajo esté terminado a tu satisfacción.
Leer la guía completaSi fue una venta de puerta en puerta de $25 o más en tu casa, la Regla de Enfriamiento de la FTC te da hasta la medianoche del tercer día hábil para cancelar, por escrito. El vendedor debe darte dos copias del aviso de cancelación y devolverte lo que pagaste dentro de 10 días hábiles.
Leer la guía completaEn una venta de puerta en puerta, la Regla de Enfriamiento dice que el contrato o recibo debe estar en el mismo idioma que el vendedor usó principalmente para venderte, por ejemplo español, y lo mismo el aviso de cancelación.
Leer la guía completaLa CFPB dice que nunca pagues por transferencia bancaria, tarjeta de regalo, moneda virtual o efectivo, porque es más difícil recuperar el dinero. Paga de forma que quede registro y pide recibo de cada pago.
Leer la guía completaLa CFPB recomienda buscar tú el prestamista en vez de aceptar solo el que recomienda el contratista. Si te ofrecen un préstamo PACE, se paga con tus impuestos a la propiedad y podría ponerte en riesgo de perder tu casa en una venta por impuestos. Y si el préstamo pone una garantía sobre tu casa, tienes tres días hábiles para cancelarlo y no pueden empezar el trabajo mientras corre ese plazo.
Leer la guía completaSegún la CFPB, puedes presentar una queja ante la policía local, el fiscal general de tu estado y la agencia estatal o local que da licencias a los contratistas. También puedes consultar a un abogado; la asistencia legal gratuita de tu zona es una opción.
Leer la guía completa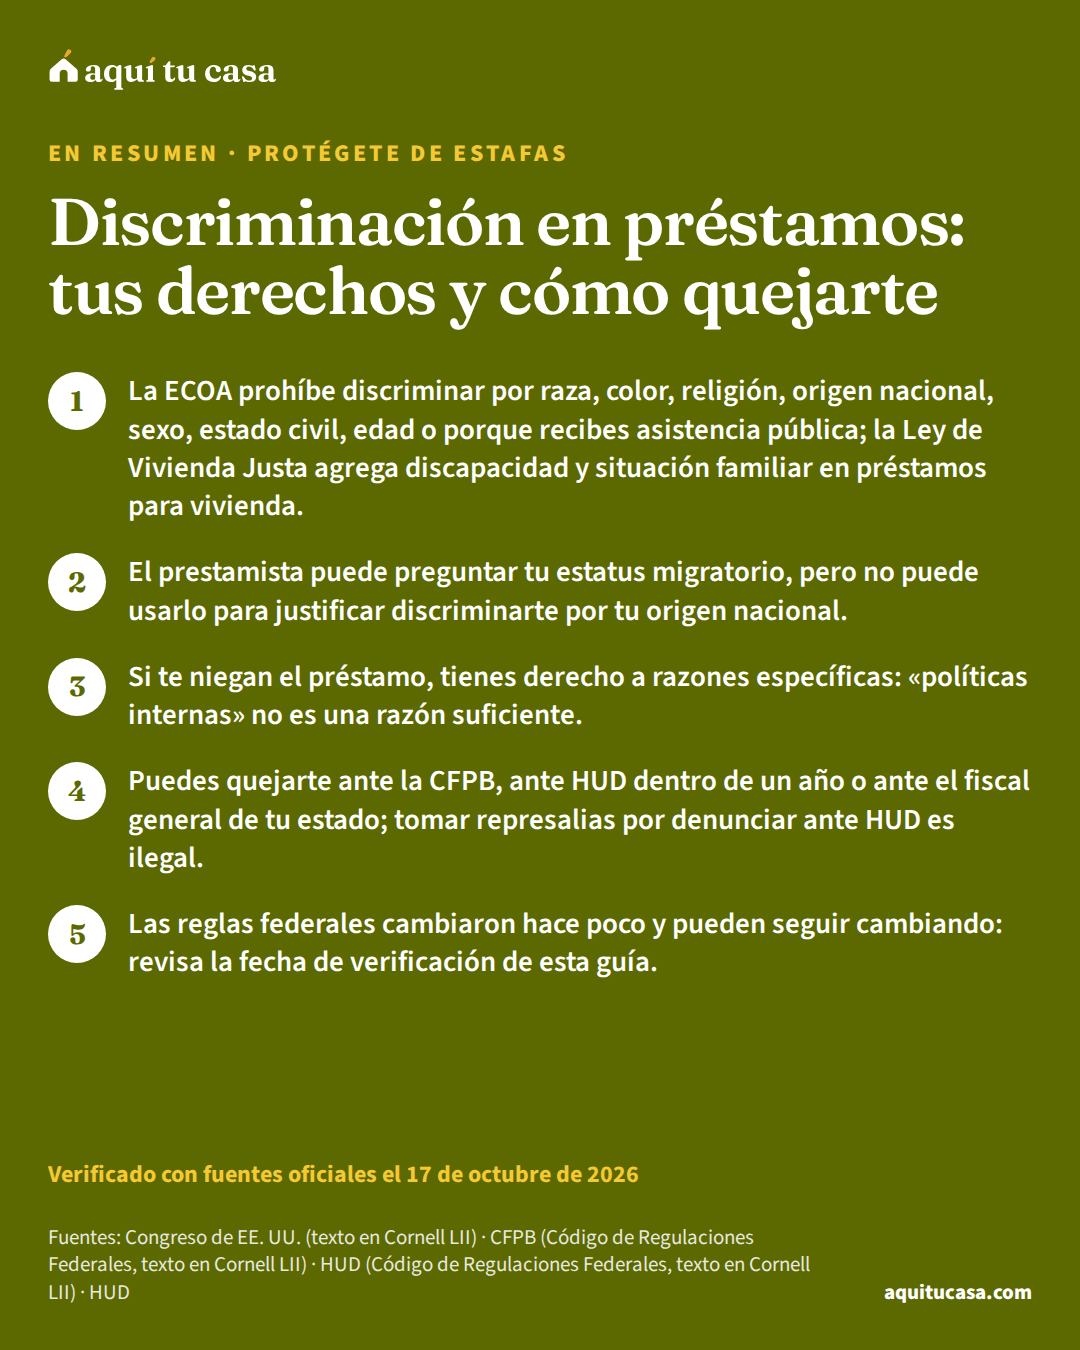
De la guía
Qué prohíbe la ley cuando pides un préstamo o una hipoteca, qué sí te pueden preguntar, incluido tu estatus migratorio, y cómo quejarte ante la CFPB o HUD.
Verificado el 17 de octubre de 2026 21 fuentes oficiales
El Reglamento B permite que el prestamista pregunte y considere tu estatus migratorio o si eres residente permanente. Lo que no puede hacer, según la CFPB, es usar el estatus migratorio para justificar discriminarte por tu origen nacional, tu raza u otra característica protegida. Para preguntas sobre tu caso migratorio, un representante acreditado o una oficina de asistencia legal pueden orientarte.
Leer la guía completaEn un préstamo para comprar o refinanciar la vivienda donde vives, el prestamista te lo debe preguntar para que el gobierno federal vigile el cumplimiento de las leyes contra la discriminación, pero no estás obligado a contestar. Si no contestas, el prestamista anota la etnia, la raza y el sexo según lo que observa o según tu apellido.
Leer la guía completaPor el Reglamento B, debe avisarte lo que decidió dentro de los 30 días después de recibir tu solicitud completa. Si te la niega, el aviso va por escrito y trae las razones específicas o te explica que puedes pedirlas dentro de 60 días.
Leer la guía completaEl Reglamento B permite dar las divulgaciones en otros idiomas, siempre que estén en inglés si las pides, pero no obliga a darlas en español. La FHFA, Fannie Mae y Freddie Mac tienen documentos traducidos y un glosario de términos hipotecarios en español solo para informarte. La CFPB advierte que nunca firmes algo que no entiendes.
Leer la guía completaPuedes quejarte ante la CFPB en línea o al 1-855-411-CFPB (2372), ante la FTC o ante el fiscal general o la oficina de protección al consumidor de tu estado. Si fue un préstamo para vivienda, también puedes denunciar ante HUD al 1-800-669-9777, a más tardar un año después de lo que pasó.
Leer la guía completaHUD dice que es ilegal tomar represalias contra cualquier persona por presentar una denuncia de discriminación en la vivienda. Y la ECOA prohíbe que un acreedor te discrimine porque ejerciste de buena fe un derecho bajo esa ley.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.